
 研报速递
双击手机屏幕,接下来就能更快收到我们的推文信息哦,不再错过迷路。不信你试试~
赛文研究院发布的《2026 年中国车路云一体化市场研究报告》,把行业处境说得极直白:项目还在增加,钱却在减少;政策一路加码,商业闭环仍未跑通。
完整报告下载方式见文末!
一、政策:从「鼓励示范」走向「强制标配」
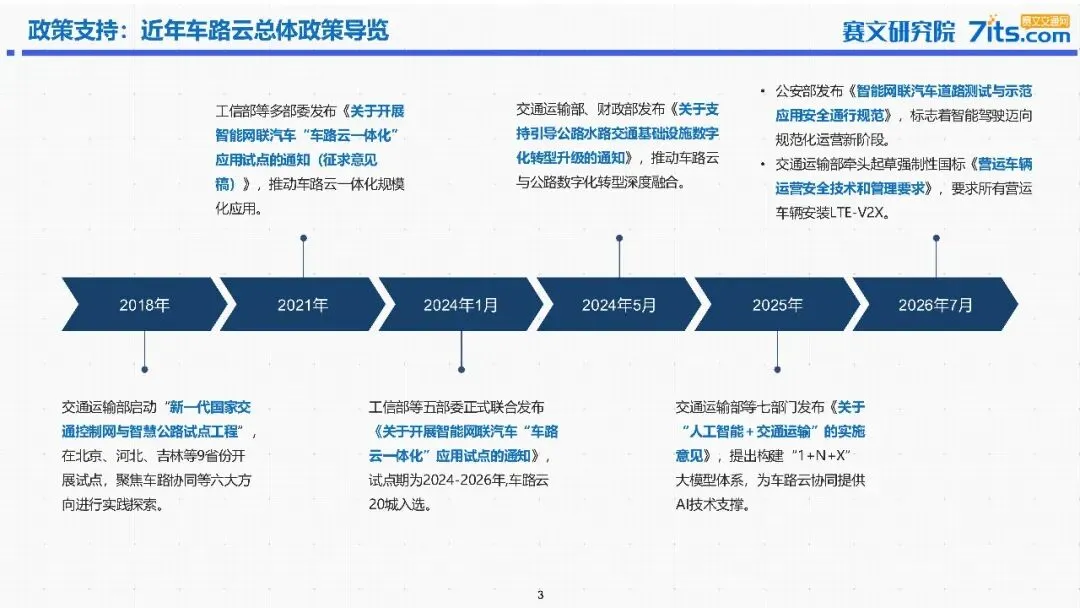
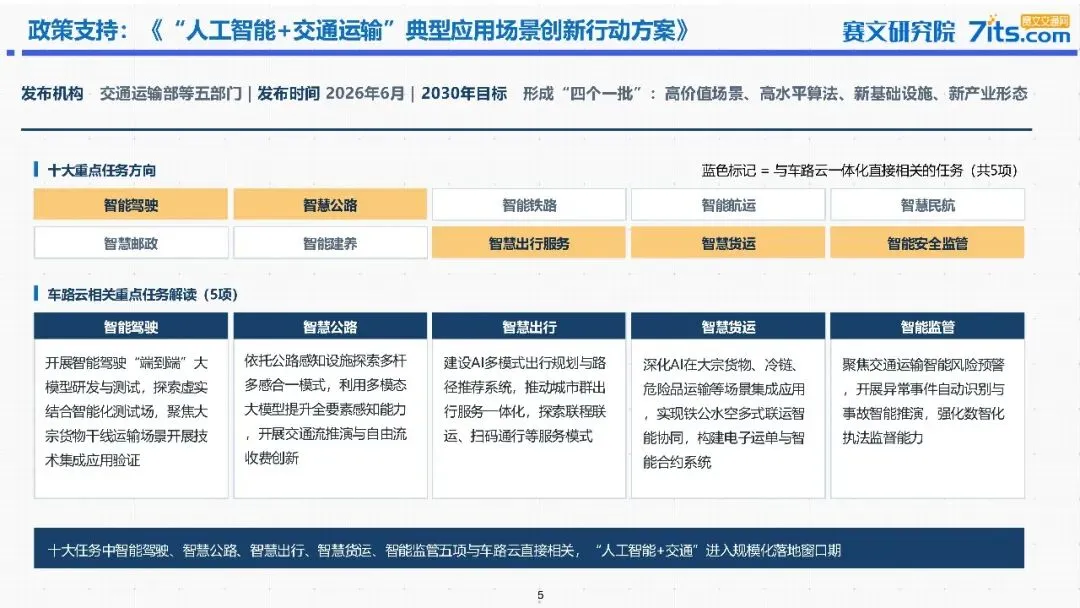
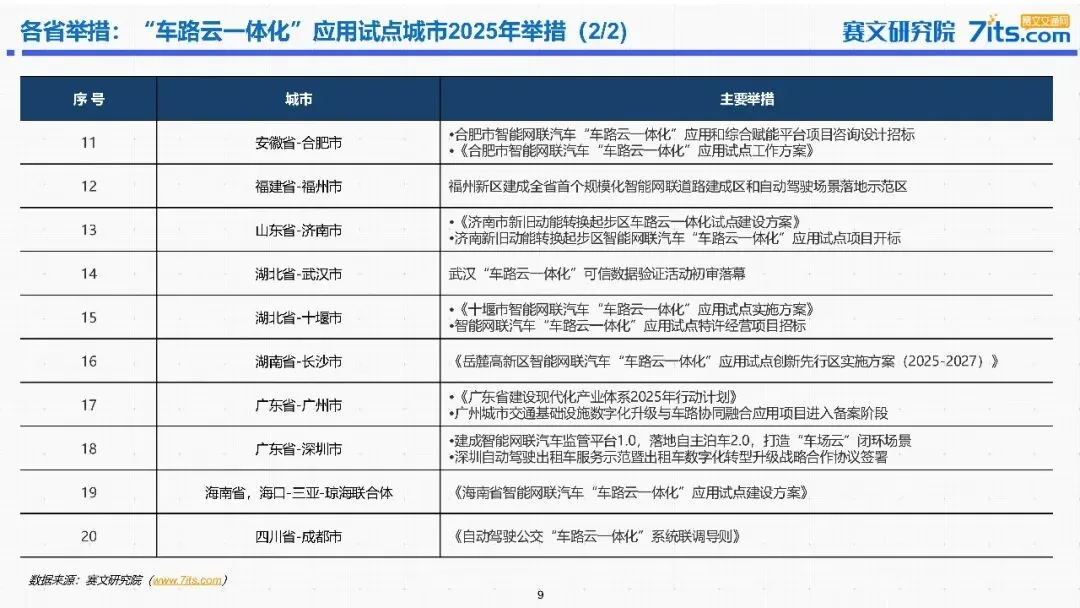
2024—2026 是车路云政策密度最高的三年:2024 年 5 月,工信部等五部委联合发布应用试点通知,20 城入选,试点期 2024—2026 年;2026 年 6 月,交通运输部等五部门印发《「人工智能+交通运输」典型应用场景创新行动方案》,十大重点任务中 5 项与车路云直接相关。
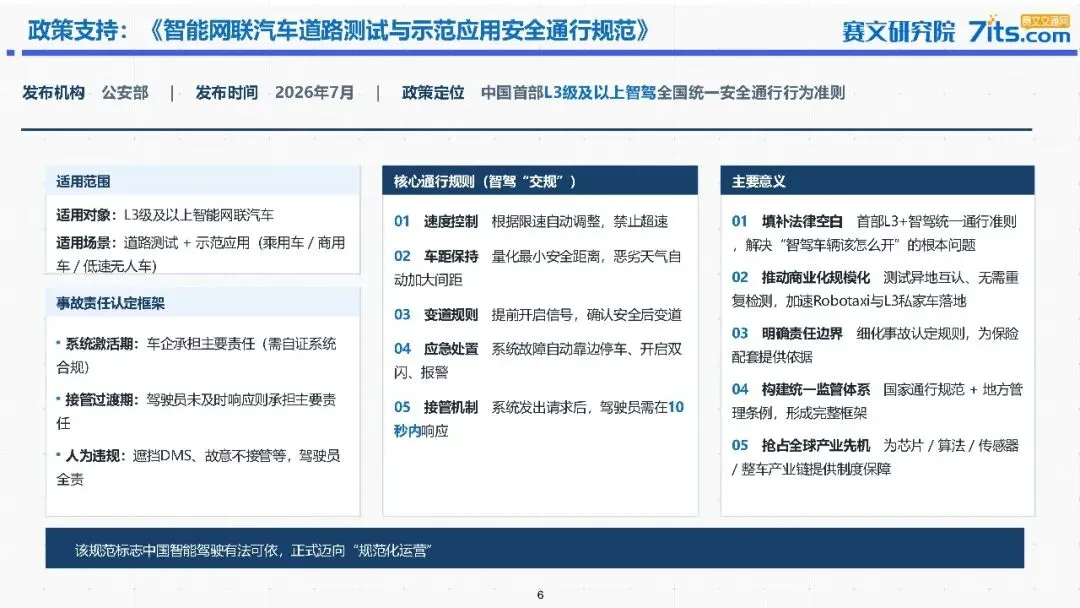
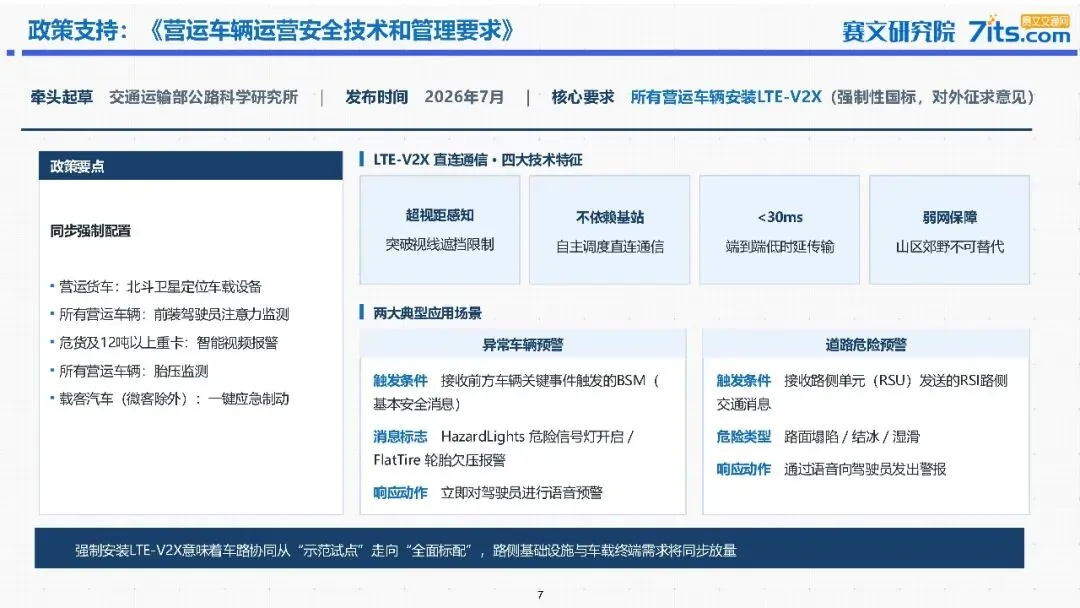
真正的转折在 2026 年 7 月:公安部发布中国首部 L3 级及以上智驾全国统一安全通行准则,明确「系统激活期车企担主责、接管过渡期驾驶员需 10 秒内响应」;同期,交通运输部牵头起草的强制性国标要求所有营运车辆安装 LTE-V2X,端到端时延小于 30 毫秒。
二、市场:一个刺眼的背离
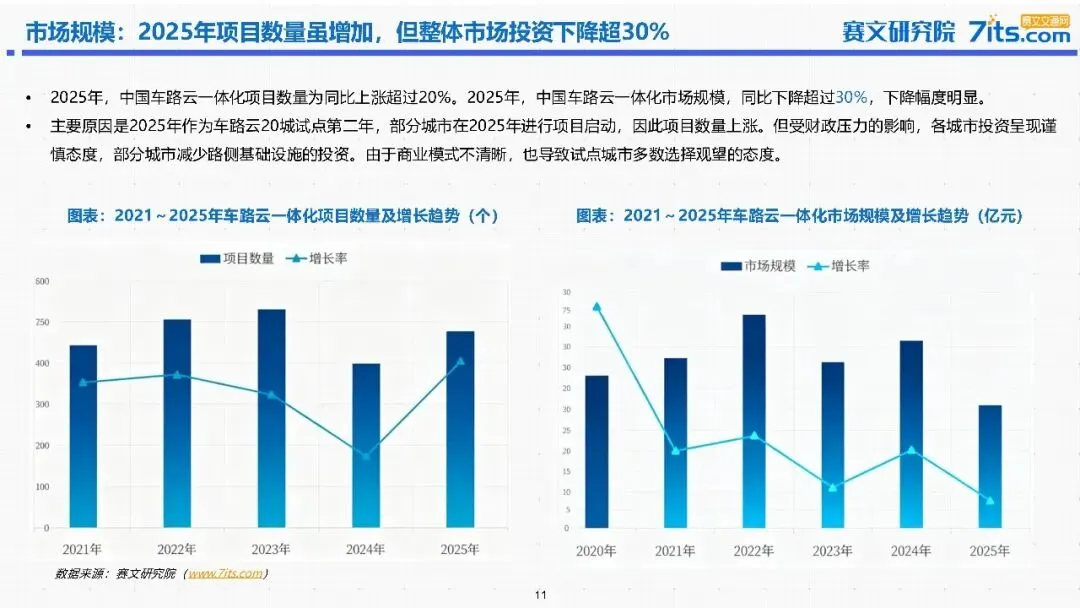
2025 年,中国车路云一体化项目数量同比上涨超过 20%,但市场规模同比下降超过 30%。
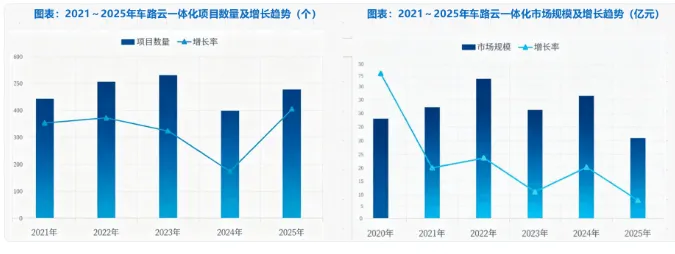
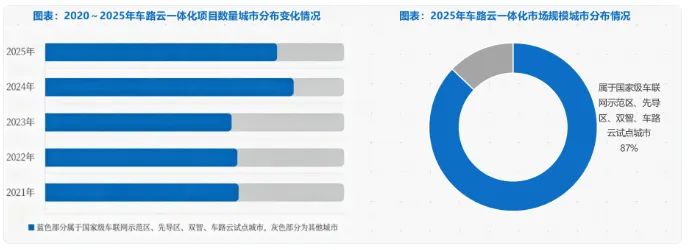
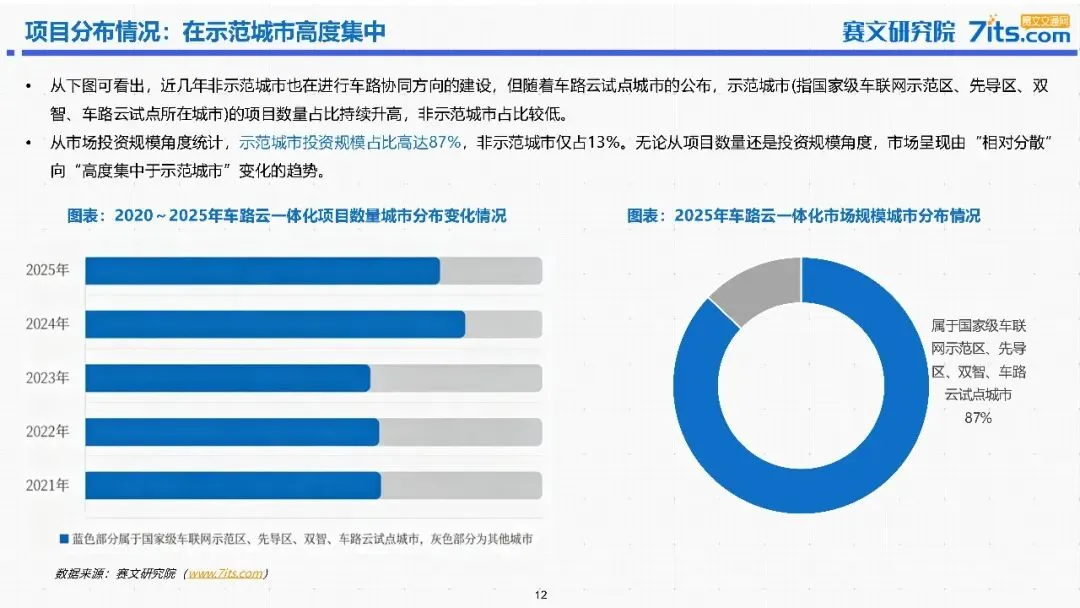
原因在于:试点第二年部分城市集中启动项目,数量自然上涨;而财政压力之下投资谨慎,部分城市减少路侧基础设施投资,商业模式不清晰也使多数城市观望。更值得注意的是集中度:投资规模上,示范城市占比高达 87%,非示范城市仅占 13%。
三、真问题:成本高,模式不清
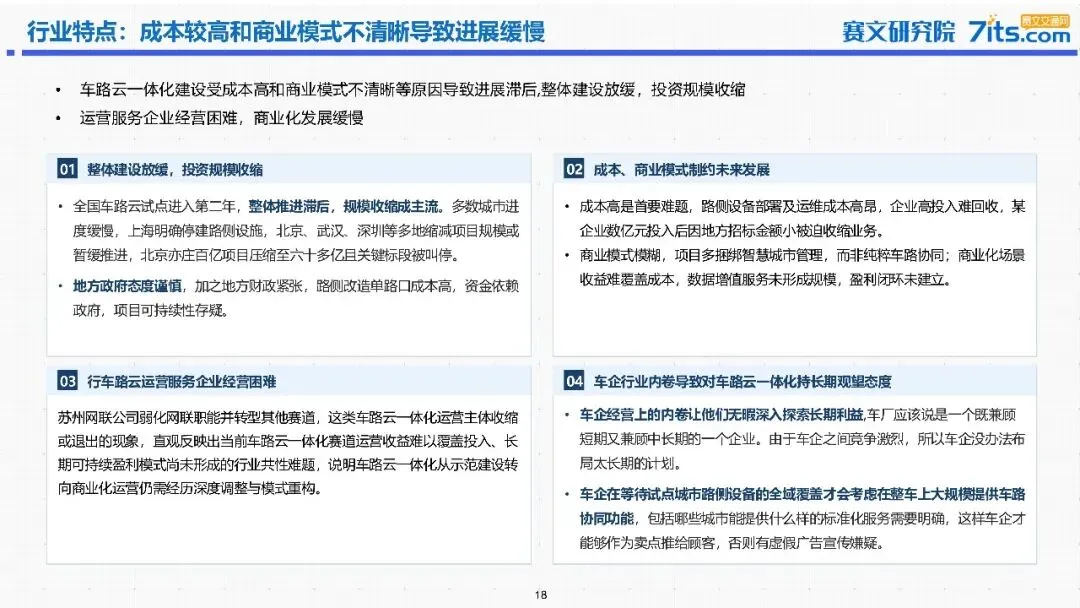
报告归因很直接:一是成本——路侧设备部署与运维成本高昂,企业高投入难回收;二是商业模式——项目多捆绑智慧城市管理,而非纯粹的车路协同,数据增值服务未形成规模。
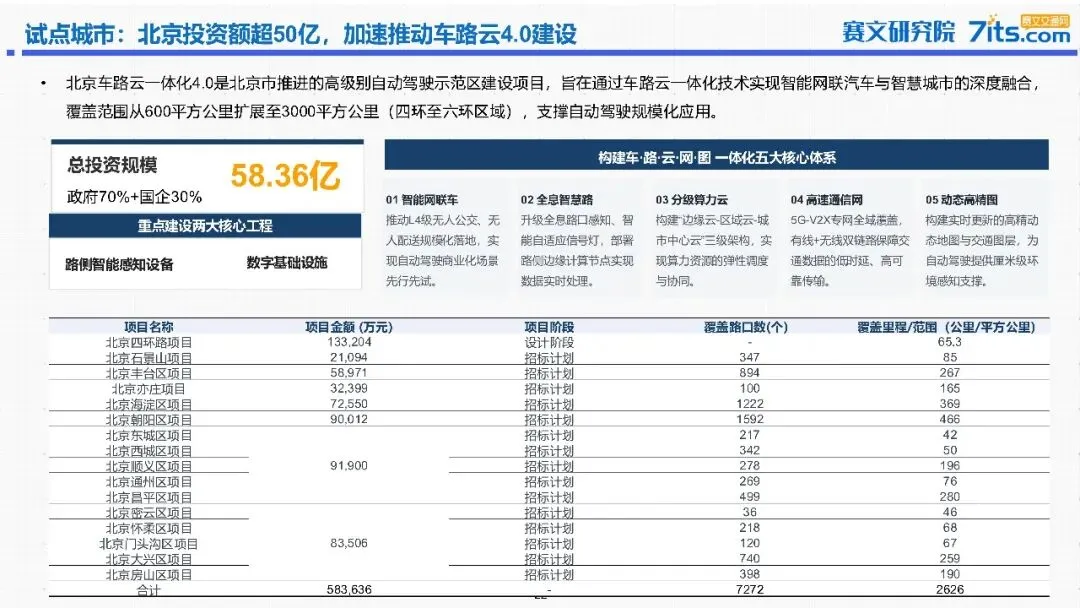
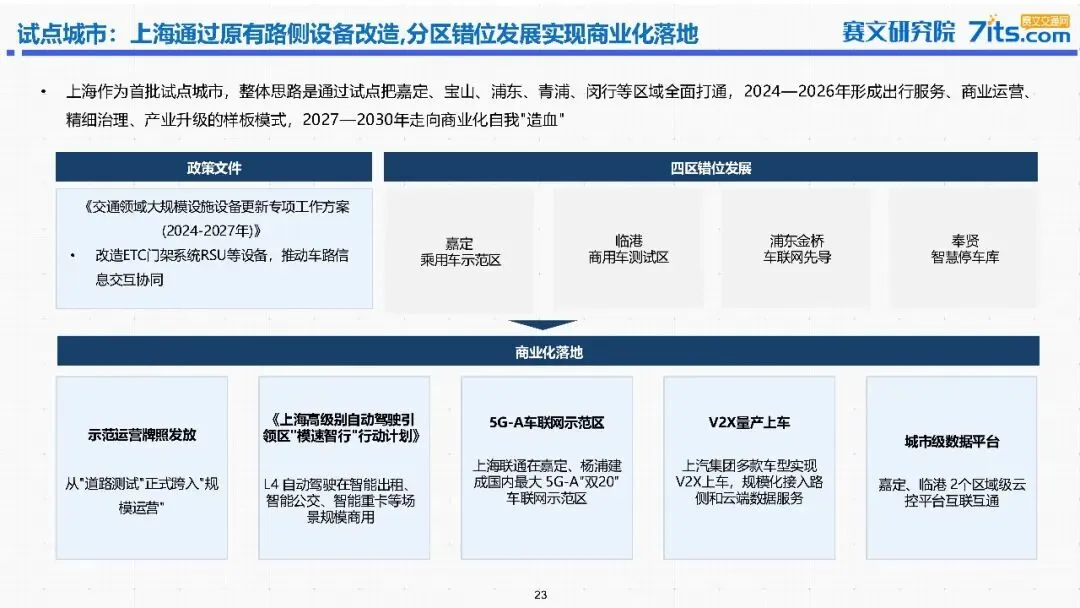
后果是一连串收缩:上海明确停建路侧设施,北京、武汉、深圳缩减规模或暂缓,北京亦庄百亿项目压缩至六十多亿、关键标段被叫停;运营主体也在退场(苏州网联公司已转型其他赛道)。车企同样观望——在路侧设备全域覆盖前,不愿在整车上大规模提供车路协同功能。
四、2026:验收倒逼提速
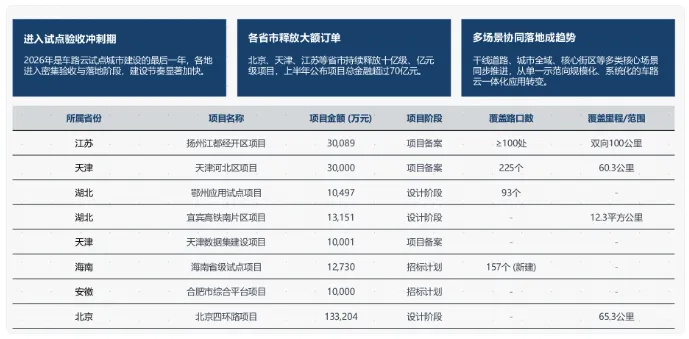
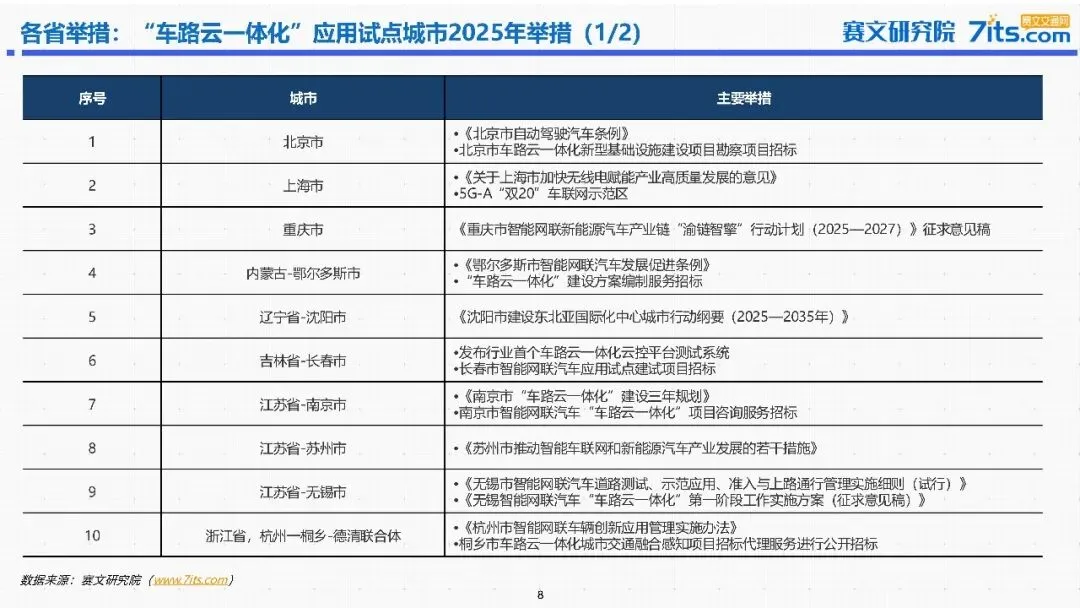
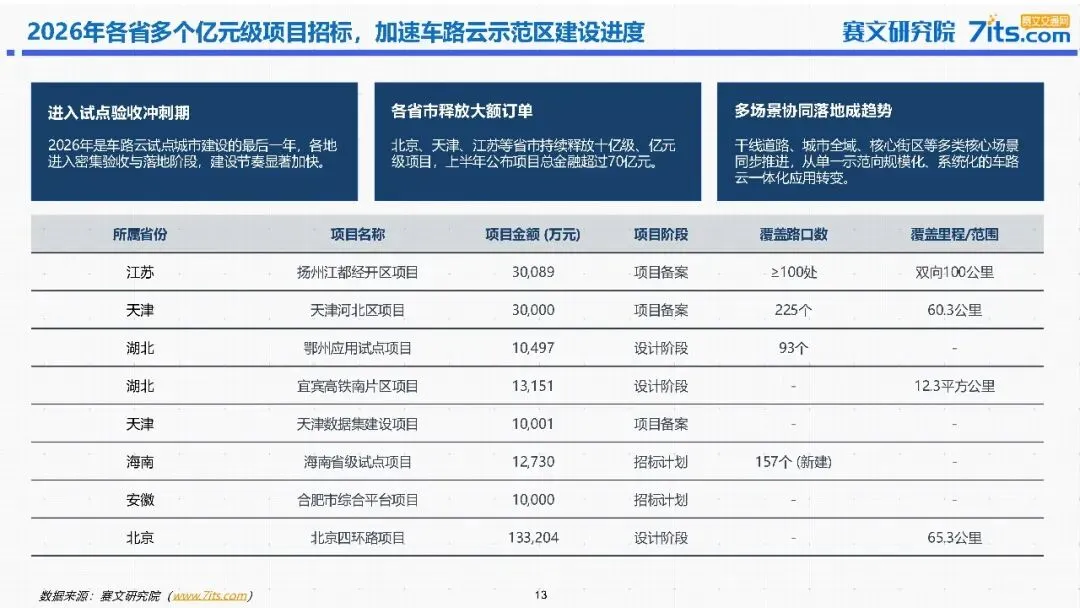
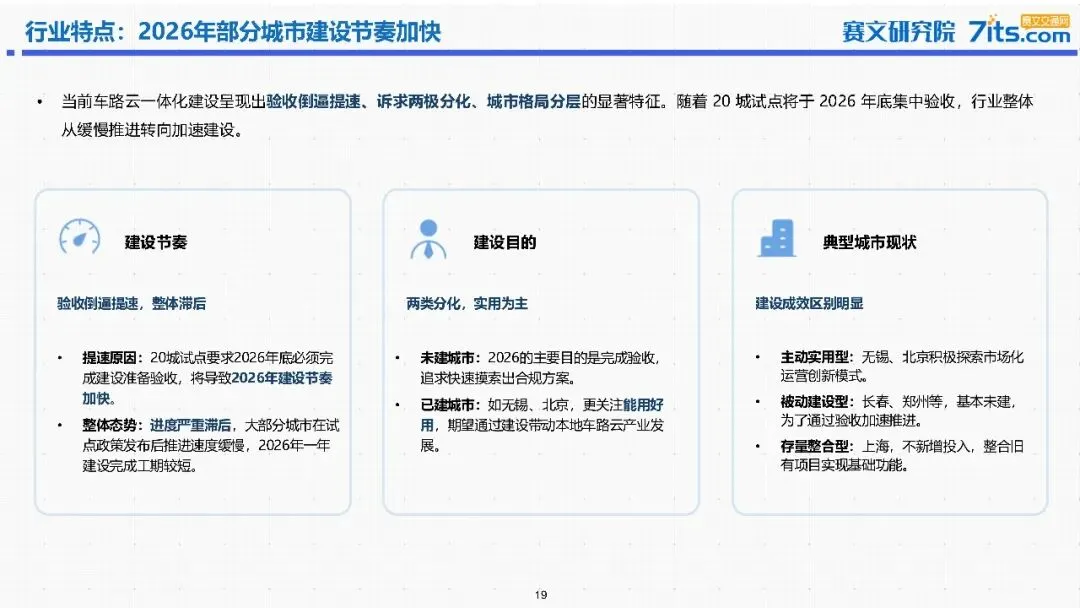
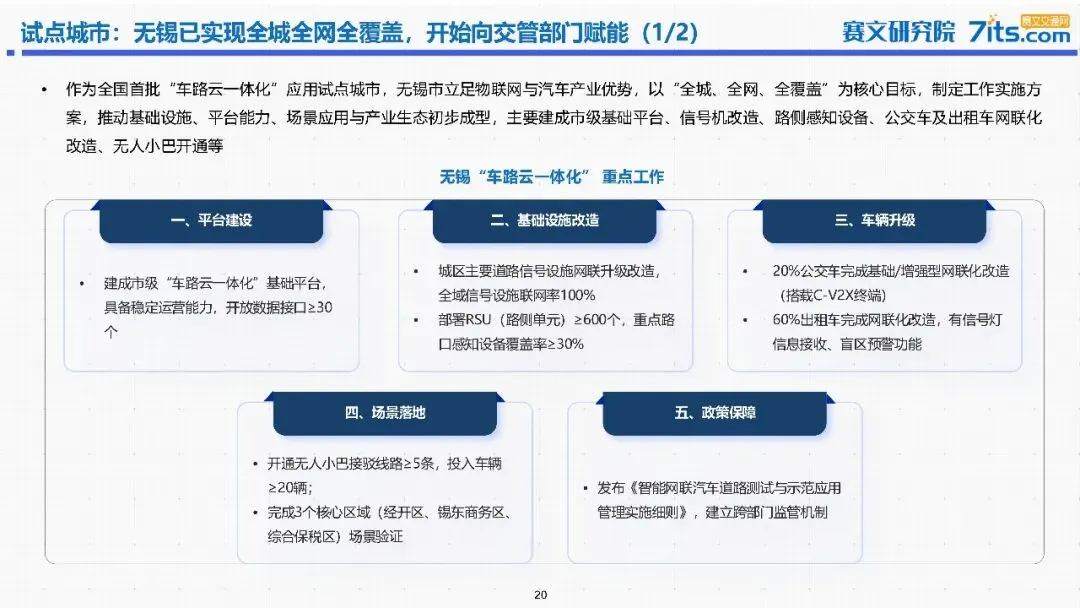
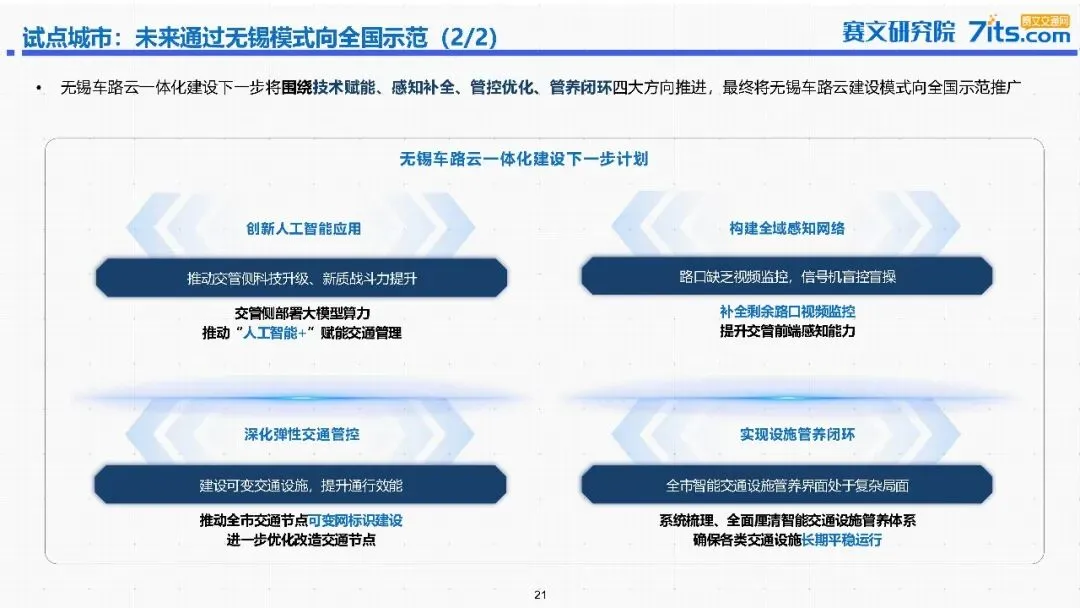
2026 年是 20 城试点最后一年,各地年底必须完成建设准备验收,建设节奏因此明显加快,上半年公布项目总金额已超 70 亿元。报告把试点城市分成三类:主动实用型(无锡、北京,探索市场化运营)、被动建设型(长春、郑州,为通过验收提速)、存量整合型(上海,不新增投入)。
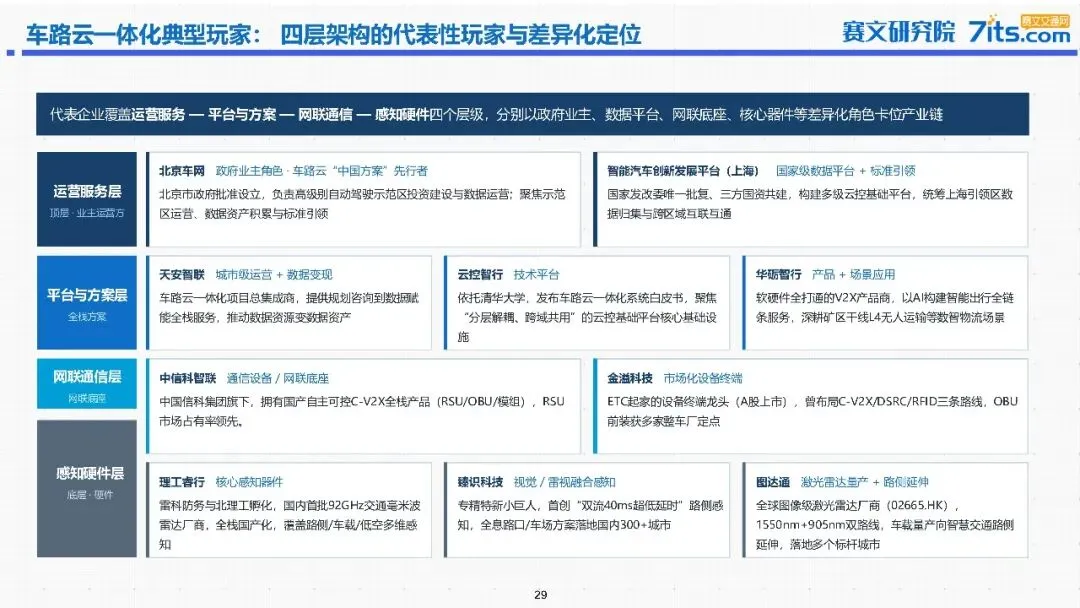
五、产业链:四层架构,各自卡位
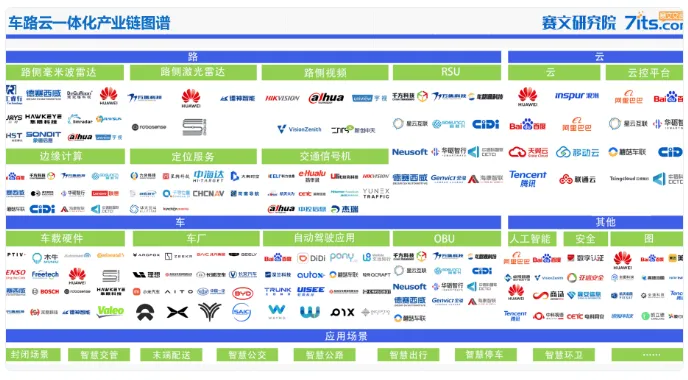
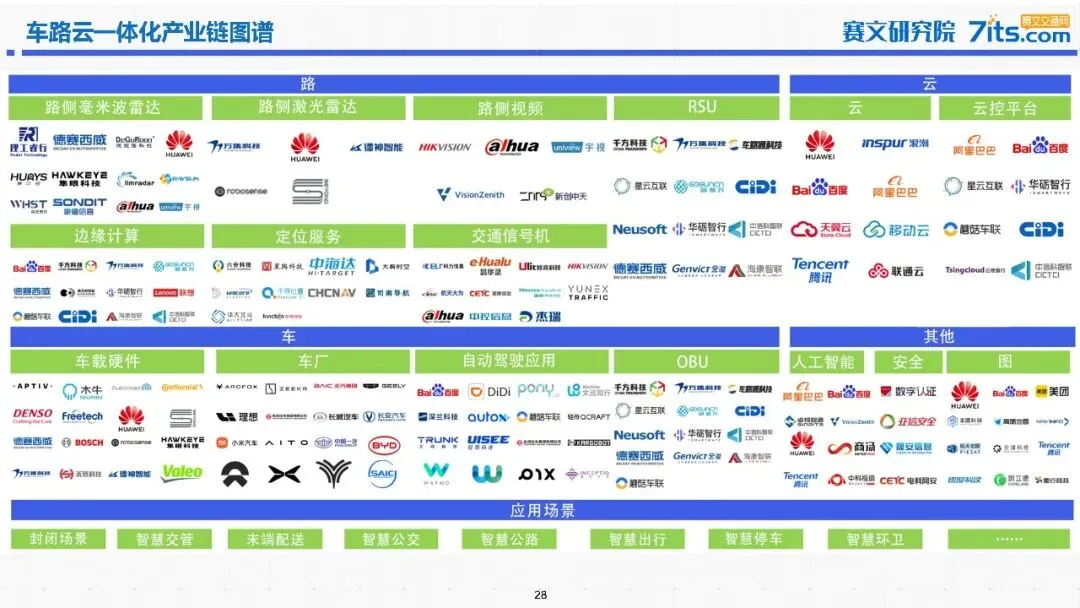
报告归纳为四层:运营服务层(北京车网、上海智能汽车创新发展平台)、平台与方案层(华砺智行、云控智行、天安智联)、网联通信层(中信科智联、金溢科技)、感知硬件层(理工睿行、臻识科技、图达通)。一个细节被反复强调:100 毫秒感知延迟按 60 公里时速折算,位置延迟达 1.67 米,而工信部标准要求自动驾驶类应用不超过 100 毫秒。
六、专家怎么看
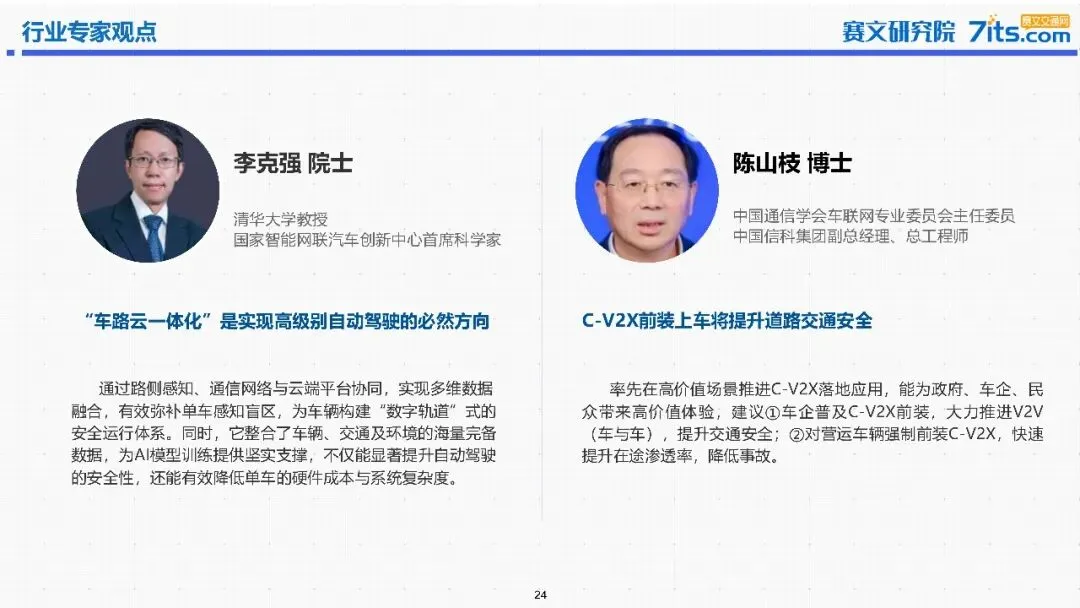
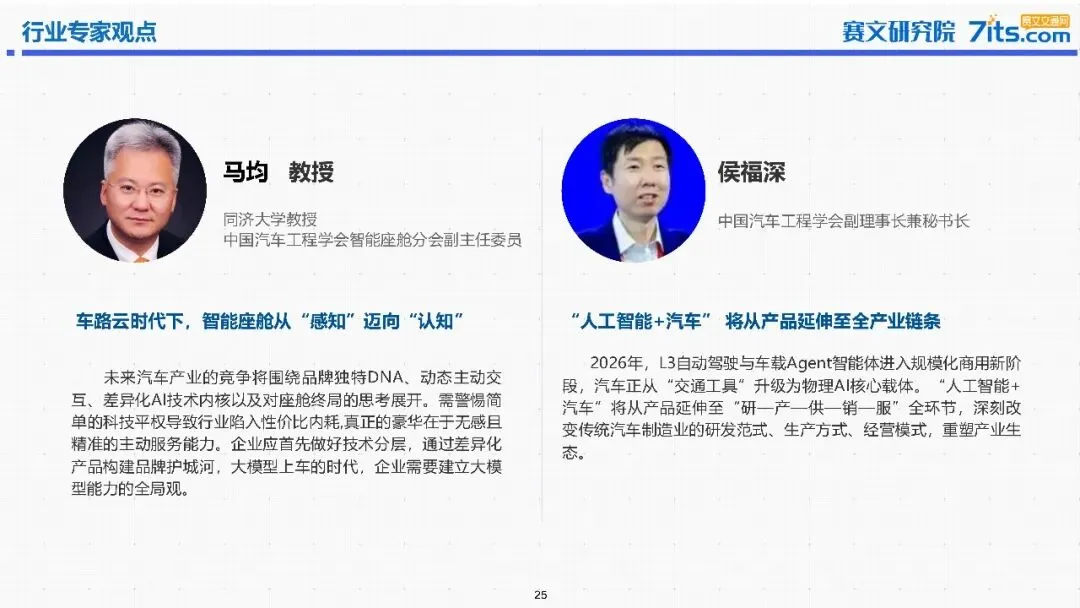
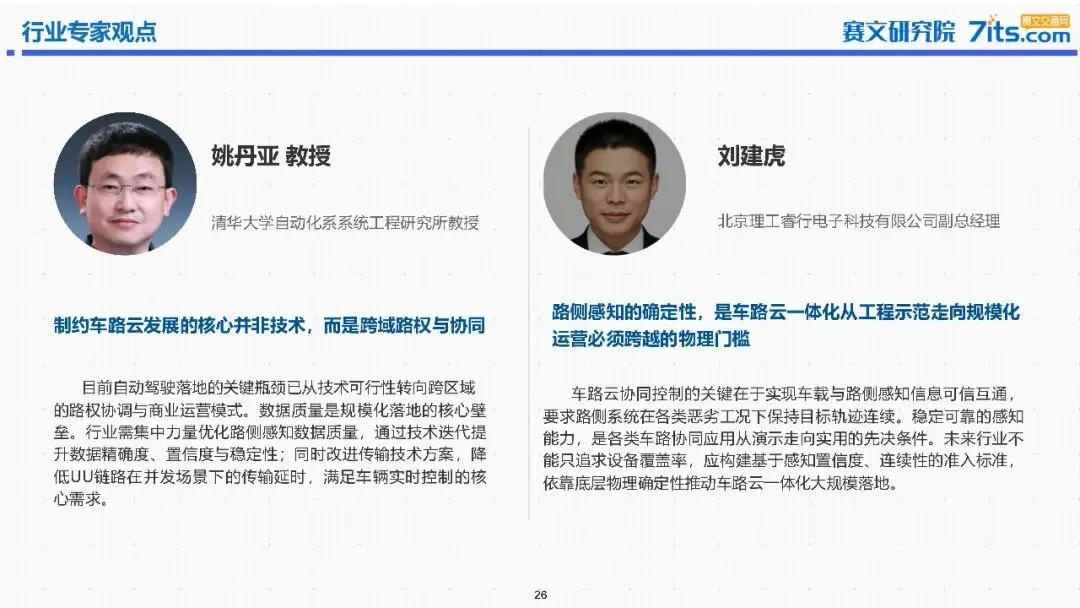
李克强院士认为车路云一体化是实现高级别自动驾驶的必然方向;姚丹亚教授则指出,制约车路云发展的核心并非技术,而是跨域路权与协同;刘建虎强调,路侧感知的确定性是「必须跨越的物理门槛」。
报告内容如下

上述资料已上传『制造前沿』知识星球
本公众号回复关键词『报告下载』
可办理会员并下载
更多数字化转型、智能制造、人工智能、人形机器人、低空经济等重点行业最新进展和研究报告仅发布在知识星球上,办理会员,所有资料都可下载。
2025全年资料下载
点击下图
 推荐” 和 “
 ”
素材来源:赛文研究院,文字内容由『制造前沿』编辑。本公众号所载文章为本公众号原创或根据网络搜索下载编辑整理,文章版权归原作者所有,仅供读者学习、参考,禁止用于商业用途。因转载众多,无法找到真正来源,如标错来源,或因文中所使用的图片、文字、链接等如有侵权,请联系我们删除,谢谢!


发表评论
发表评论: