
 研报速递
KEY FINDING / 核心判断
行业层面,信息技术利润率最高;龙头样本里,英伟达把净利率推到62%。
FactSet 显示标普500信息技术板块 2026 Q1 净利率 29.1%,在 11 个行业中最高;英伟达的 62% 是单家公司、单季 GAAP 样本,不能代替整条芯片链。把"利润率最高"与"赚到的钱最多"混在一起,答案也会失真。
62% 所列龙头样本最高:英伟达 FY2027 Q2 GAAP 净利率这是公司样本,不是行业均值;其中包含 78 亿美元股权投资收益,剔除后 non-GAAP 净利率约 56%。
01 / MARGIN
信息技术 29.1% 标普500 Q1 行业净利率,11 个行业中最高。
02 / SCALE
597亿美元英伟达单季净利,超过银行与能源巨头。
03 / CYCLE
油价 92.45 美元Q2 WTI 均价抬升上游利润;地缘红利不可线性外推。
04 / CHINA
两个例外茅台与中国海油的利润率可正面比肩全球龙头。
05 / WARNING
AI重资产化微软、Meta的资本开支正在压低自由现金流与利润含金量。
01
技术租金
芯片架构、软件生态、专利药。优势会过期,但在窗口期内定价权最强。
02
资金租金
银行净息差、投行手续费、资管费。规模与牌照把资金流变成收费站。
03
资源租金
油气储量、土地、电力与管线。成本相对固定,价格波动直达利润。
04
牌照/品牌租金
烟草、烈酒与平台入口。限制供给、沉淀习惯,再把税费或涨价转嫁出去。
01 / THE TWO LISTS
先问清楚:比利润率,还是比利润额?
以下使用代表性龙头的最新披露口径,不冒充行业平均。
代表性龙头净利润率
GAAP/IFRS 为主;腾讯采用 IFRS 口径。净利率高,说明每 100 元收入留下得多,不代表利润池一定更大。
单位:%
茅台按营业总收入分母约 49.9%;烟草 ROE 因高分红与回购失真。
利润率榜:谁赚得"轻松"
典型特征是边际成本低、稀缺供给或强定价权。真正的判断是:这层租金能维持多久?
芯片设计架构 + 生态 晶圆代工良率 + 先进产能 烈酒品牌 + 社交货币 软件订阅 + 低边际成本
利润额榜:谁控制最大利润池
规模生意未必高毛利,但科技、银行与能源能把庞大收入盘子变成巨额利润。
英伟达597亿美元 微软358亿美元 摩根大通212亿美元 Meta158.5亿美元
02 / HOW MONEY IS MADE
钱从哪里来,成本又流向哪里
别只背行业名字。把每门生意拆成收入、成本、护城河,再看风险究竟落在哪一环。
半导体|设计 vs 代工
超级周期中段
设计赚创新溢价,代工赚制造稀缺溢价。英伟达净利率 62%;台积电 55.6%,先进制程占晶圆收入 77%。
收入GPU+网络+CUDA 系统;晶圆按片收费
成本研发、代工、HBM;厂房、设备与折旧
护城河生态锁定、迭代速度、良率与客户转换成本
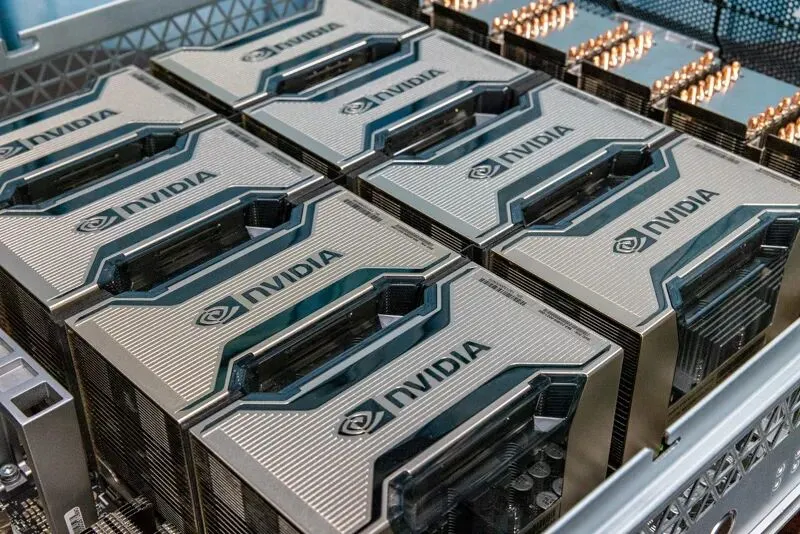
风险:库存周期、客户自研芯片、对华管制与扩产后的供给过剩。
软件/SaaS
结构性
微软 Q4 FY26 净利率 39.7%,商业合同 RPO 6780 亿美元;但财年资本开支 1159 亿美元,云毛利率降至 65%。
收入按席位订阅、按用量计费、续费复利
成本研发与销售;新增大头是 AI 基建
护城河工作流嵌入、数据迁移成本与生态网络
风险:AI 让"轻资产软件"变重;若变现慢于折旧,现金流先承压。
平台广告
结构性 / 重资产化
Meta 广告收入同比 +27%,但费用 +55%,净利率降至 26.1%;Alphabet 云业务经营利润率已达 35.6%。
收入把注意力和意图批发给广告主
成本AI 算力、研发、内容与流量获取
护城河用户—广告主—创作者的双边网络
风险:AI 投入回报期、隐私与反垄断、经济下行先砍广告预算。
AI算力基础设施
军备竞赛阶段
CoreWeave Q2 EBITDA 15.1 亿美元,却净亏 6.26 亿、利息 6.4 亿;"有卡"不等于有净利润。
收入GPU 小时租金、机柜、电力与网络
成本芯片、数据中心、电力、折旧与利息
护城河现货 GPU、电力批文、土地与运维能力
风险:重资产、高杠杆、GPU 快速贬值,需求集中导致议价失衡。
能源|上游 vs 中游
上游顶部区域
上游随油价放大利润;中游靠长约收"过路费"。埃克森 Q2 净利 145 亿美元,KMI 净利率 19.3%。
收入产量 × 油价;固定输送费与长约
成本勘探开发;管道建设、维护与利息
护城河储量与低成本;线位、批文、通胀传导
风险:战争溢价消退会迅速压利润;管道则对利率和长期能源转型敏感。
银行/投行/资管
银行顶部区域
摩根大通 Q2 ROE 24%、净利 212 亿美元;贝莱德 AUM 15.34 万亿美元,调整后营业利润率 45.9%。
收入净息差、投行与交易费、AUM 管理费
成本人力、信用拨备、合规与科技投入
护城河牌照、存款规模、客户网络与系统嵌入
风险:降息压净息差,熊市压 AUM,资本市场收入极易均值回归。
创新药/品牌药
专利窗口
礼来 Q2 毛利率 85.8%、净利率 30.9%;两款 GLP-1 产品贡献约 65% 收入。
收入专利期内的独占定价与医保准入
成本研发失败、临床、商业化与产能
护城河临床数据、处方习惯、专利与管线深度
风险:专利悬崖、集采与药价谈判;单个大品种集中度过高。
烟草/烈酒
利润结构稳,销量承压
茅台 H1 净利率约 49.9%、毛利率 89.56%;英美烟草 H1 净利率 26%,但同比下滑,原因尚待进一步核验。
收入品牌溢价、刚性需求与渠道价差
成本原料、库存周期、税费与合规
护城河牌照、产地工艺、品牌与习惯
风险:监管、销量长期下行、商务消费周期与年轻偏好迁移。
03 / CHINA LENS
同一种生意,不同的利润分配
不是简单找"中国版"。技术代差、折旧、利率环境与渠道结构,会让相似模式落到完全不同的利润率。
AI芯片设计
英伟达62.0%FY2027 Q2 GAAP 净利率;含股权投资收益。
海光信息19.8%2026 H1;毛利率 54.9%,经营现金流为负。
差距主要在架构生态、制程与供应链议价权。
晶圆代工
台积电55.6%Q2 净利率;先进制程占晶圆收入 77%。
中芯国际11.6%H1 净利率;Q2 部分利润含非持续其他收益。
技术代差与折旧负担,使利润率约差五倍。
品牌药
礼来30.9%Q2 GAAP 净利率;营收同比 +48%。
恒瑞医药28.9%H1 净利率;营收同比 −1.9%,处仿转创阵痛期。
利润率接近,增长质量差异更关键。
上游油气
埃克森美孚12.5%Q2 约数;一体化炼化业务拉低集团净利率。
中国海油35.4%H1;桶油主要成本 29.7 美元,资产负债率 28.6%。
低成本曲线位置,让中国海油成为全球少见的高净利率上游样本。
平台互联网
Meta 26.1%Q2 GAAP 净利率;AI 投入令费用同比 +55%。
腾讯 28.3%Q2 IFRS 净利率;Non-IFRS 为 34.5%,资本开支同比 +176%。
盈利能力已接近,但两边都在为 AI 重资产化付账。
数据中心
CoreWeave亏损Q2 净亏 6.26 亿美元,利息支出 6.4 亿美元。
润泽科技32.1%H1 净利率;AIDC 收入同比 +126%,经营现金流近 30 亿元。
"自持资产 + AIDC"比借钱买卡更健康,但仍需看利用率与扩建节奏。
04 / DURABILITY
利润能维持多久,比今天多高更重要
结构性高利润看护城河是否续命;周期性高利润看扩产、利率与地缘何时反转。
结构性高利润
利润来自长期合同、生态锁定、牌照或专利。
软件订阅续费与转换成本强;风险是 AI 基建永久抬高再投资。
平台广告双边网络仍在转;利润表却开始重资产化。
品牌药专利期内定价权强;到期后可能断崖。
中游管道/资管长约或 AUM 抽成,现金流稳定;分别受利率与市场贝塔影响。
烟草/烈酒牌照、习惯与品牌稳固;销量与消费偏好长期承压。
周期性高利润
利润来自稀缺、价格或市场活动的阶段性共振。
上游油气顶部区域 地缘供给冲击推高油价,溢价消退后回落最快。
银行投行/交易顶部区域 高利率、IPO、并购与交易量同时顺风。
半导体超级周期中段 需求强,供给扩张也在加速;1—2 年需防均值回归。
AI算力基建军备竞赛 订单真实,但利润先流向芯片商与债权人。
烈酒销量调整期 利润率韧性强于销量,预收与渠道压力仍在。
普通人怎么用这份报告?
选行业,不只看公司赚多少钱;要看自己离利润池多近、是不是护城河的一部分。
先看"利润率 × 规模 × 持续性"
三维都强的行业,才更可能把利润分给人才,而不是只留给资本。
再找利润中心
同一家公司里,AI Infra、创新药管线、投行交易等部门往往更接近定价权。
最后问四个问题
它收哪种租金?租金会过期吗?谁会来抢?我在其中是"护城河本身",还是维护工?
05 / METHOD & SOURCES
口径、限制与可追溯来源
这不是把不同会计口径硬塞进一张表。阅读数字时,先看它测量的到底是什么。
口径说明
银行用 ROE/ROTCE,资管常用营业利润率,REIT 更适合看 FFO;净利率并非通用尺子。 英伟达、微软等 GAAP 净利含投资收益,文中同时给出 non-GAAP 或经营利润口径。 排名图是代表性龙头比较,不是完整行业均值;行业交叉验证来自 FactSet 与 NYU Stern。 所有时点以 2026 Q2/H1 最新披露为主,预测值只用于背景。
仍未覆盖
苹果 2026 Q2/Q3 具体利润未纳入,不影响本报告结论排序。 S&P 500 分行业绝对利润额没有统一公开加总表,绝对榜按龙头单季净利润整理。 未盈利生物科技不属于"当前最赚钱"口径,未展开。 中国烟草总公司未上市,制造环节利润率无法公开比较。
来源:各公司 2026 年 Q2/H1 财报、FactSet。
行业研究,不构成个股推荐或收益承诺。利润率会受会计口径、一次性项目与周期位置影响。



发表评论
2026-10-13 03:46:09 回复该评论
发表评论: