
 研报速递
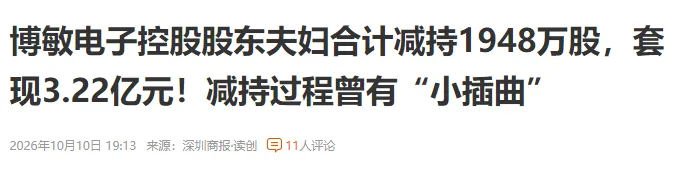
6月27日披露的减持计划,写的是减持不超过3%。
10月9日晚的结果公告,实际卖了3.02%。
多出来的那0.02%,11.88万股,出在哪里?
控股股东徐缓的大宗交易账户上。
他自己的处理方式是:9月30日,用集中竞价把这11.88万股买回来。
一、这笔交易
2026年6月27日,博敏电子披露控股股东、实际控制人徐缓、谢小梅夫妇的减持计划。
徐缓拟通过大宗交易减持不超过12,906,960股,占总股本的2%。
谢小梅拟通过集中竞价减持不超过6,453,480股,占总股本的1%。
两人是夫妻,也是一致行动人,合计上限3%。
减持区间是公告披露之日起15个交易日后的3个月内,即2026年7月20日至10月16日。
股份来源为IPO前取得(2018年12月10日已解除限售上市流通)、二级市场集中竞价取得、以及资本公积金转增股本三部分,减持原因是个人资金需求。
公告披露当天,徐缓持有72,041,919股,占11.16%;
谢小梅持有40,064,480股,占6.21%,两人合计占17.37%。
10月9日晚的结果公告落地:
徐缓大宗交易卖出13,025,800股,占总股本2.02%,成交金额2.14亿元;
谢小梅集中竞价卖出6,453,480股,正好1%,成交金额1.08亿元。
合计19,479,280股,3.02%,约3.22亿元。
二、对不上的?

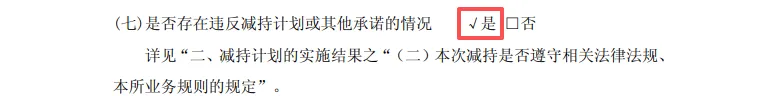
谢小梅卖了6,453,480股,一分不差,正好是计划里写的那个数。
多出来的部分,全部在徐缓那边:计划上限12,906,960股,实际13,025,800股,超出118,840股,也就是那0.02%。
这就是我们在实际交易中需要注意的点之一,尽量不要顶格去执行交易,还有就是在卖出的时候,要实时注意卖出的数量和交易节奏。
三、11.88万股
徐缓的大宗交易计划上限是12,906,960股,实际卖了13,025,800股,多出118,840股。
按公告的说法,原因是券商交易软件系统显示的可出售股份数量超出已披露减持计划上限。
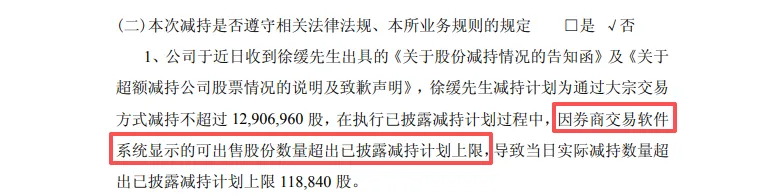
这个解释值得聊一下。
减持前徐缓持有72,041,919股,其中IPO前取得的那部分早在2018年12月就解除了限售,其余为二级市场买入和转增股本所得,都是流通股,没有质押冻结的记录被披露出来。
券商的交易终端在可卖出数量那一栏,扣的是什么?
扣的是股份的限售状态、质押和冻结状态,以及系统能抓到的法定额度,比如董监高每年25%的转让上限。
它扣不了上市公司已经对外披露的减持计划上限。
减持计划里的那2%,是写在公告里的一行字,不是登记在册的一把锁。
中登公司的系统里没有这道锁,券商终端里也没有。
你委托13,025,800股,它就报13,025,800股。
这不是系统出了故障。
四、券商
做这行久了会发现,很多违规减持的起点都是同一件事:把交易软件里可卖出数量那一栏,当成了自己的合规额度。
这两个算法完全不同。
券商系统算的是技术上能不能卖:股份有没有限售、有没有被质押冻结、有没有触到法定的硬上限。
合规算的是规则上允许卖多少:有没有预披露、预披露里写的上限是多少、任意连续90日内的1%或2%用了多少、窗口期在不在、破发破净和分红三条线过不过、自己许过的承诺还剩多少。
所以,真实的合规顺序应该是反过来的:先看自己那份已披露的减持计划写了多少,再看额度还剩多少,最后才去交易终端下单。
减持先生:交易系统管得了股份的状态,管不了你的承诺,额度这件事永远是自己要算清楚,合规不归它管。
五、回购
徐缓在9月30日通过集中竞价,把超出计划的那部分买了回来。
随股份购回一并出具的,还有一份关于超额减持公司股票情况的说明及致歉声明:误操作所致,非主观故意,非窗口期,无内幕交易。
有人会问,9月卖出、9月30日买回,间隔这么短,算不算短线交易?
《证券法》第四十四条管的就是这个:持股5%以上的股东,将其持有的股票在买入后6个月内卖出,或者在卖出后6个月内又买入,所得的收益归该公司所有。
《上市公司股东减持股份管理暂行办法》第二十九条给了一个出口:股东按照责令购回要求买回违规减持股份的,不适用证券法第四十四条关于短线交易的规定。
这条出口的前提是,必须按责令购回要求买回。
徐缓这一次是自己发现问题后主动买回的,并没有收到责令购回的决定。
从这个角度看,第二十九条这条豁免的适用前提,严格说并不完全对得上。
但这件事的结果,大概率不会走到那一步。
六、补救
同类案件里,主动补救和被动处理,代价差得很明显。
2025年4月,凡拓数创一名副总经理超额减持4068股,在监管介入之前主动购回了4100股,上缴价差1.71万元,广东证监局鉴于其已主动购回并上缴价差,出具的是警示函。
同一个公司2026年8月那一起,实际控制人未披露减持5万股、成交164.10万元,没有对应的主动补救动作,收到的是责令购回、上缴价差。
在小额超计划这一类里,还有一条更轻的处理路径:违规部分比例极小、已购回、无收益、已致歉的,性质上属于误操作,实际往往以公司自行披露加内部整改收场,不再单独出具监管文书。
博敏电子这一次,补救是做在前面的,而且是自己发现问题、自己买回、自己致歉。
套现总额3.22亿元,违规部分11.88万股、金额约200万元、占这次套现的0.6%左右,比例和金额都落在小额区间。
但这一次有几个因素,让它不容易被当成纯粹的乌龙揭过。
首先是身份,徐缓是控股股东、实际控制人,不是普通财务投资者,预披露、额度、承诺这套约束在他身上的密度最高。
其次是背景,3.22亿元的套现总额摆在那里,超出的11.88万股虽然小,但它发生在一笔大额套现的收尾阶段。
目前的公开信息里,还没有出现交易所或证监局的监管文书。
剩下的,就看有没有函下来了。
推荐阅读:
由于微信公众号改版,关注后请置顶并加星标★,以获得最全面最及时的研究成果
本文章所表达的观点为作者个人观点,不代表任何组织的观点,表达的观点反映作者截至本文日期的观点,如本文观点有任何变更,作者并不承担任何通知的责任。
作者及其相关机构可能持有并交易本文章中提及或间接提及的公司的证券,并可能为这些公司提供服务或寻求提供服务。
作者及其相关机构还可能为第三方提供在本文章中提及或描述的资产类别中的策略并获得报酬。本文章中提及的减持方式不一定适合所有股东,具体减持方式取决于股东的具体减持目标和实际状况。
税务、佣金和其他交易成本可能会对本文章中提及的交易产生显著的经济影响,股东应寻求其投资顾问和税务顾问的评估意见。
截至发表本文章的日期,本文章中的所有信息被认为是可靠的,并且这些信息从被认为是可靠的公开渠道获得。
对于本文章所包含信息的准确性或完整性,均不提供任何明示或暗示的陈述或保证。本文章不构成出售任何证券的要约,也不构成购买任何证券的要约邀请。
本文章可能会涉及讨论广泛的减持市场或相关领域发展趋势,或其他一般的经济、市场或政治环境,不应被解释为研究、减持建议或任何投资推荐。
过去的减持方式并不一定预示着未来的退出表现和方式。
本微信文章中的减持分析和评论仅代表该微信文章作者的主观观点,部分数据摘自公开信息,作者和微信账号所有者均无义务保证该等数据和信息的客观性、准确性和完整性。
本微信文章及修改权、更新权和最终解释权均归微信账号所有者所有。


发表评论
发表评论: