
 研报速递
广州酒家上会了,大概5000多点能配一手,分析一下基本面。
中华老字号「餐饮+食品」双核 · 独立研究 / 学习笔记 · 数据截至 2026-10-12
核心估值速览
一、公司概况:90年中华老字号,餐饮+食品双核
1.1 基本信息速览
1.2 发展历程与定位
广州酒家始创于 1935 年,素有「食在广州第一家」美誉,历经 90 年深耕,现已形成「餐饮立品牌、食品创规模」的双核发展路径。公司坚持餐饮强品牌、食品创规模战略,依托新质生产力实现高质量发展。
要点:公司是 A 股罕见的「以食品制造为主体、餐饮为补充」的饮食集团,与全聚德、同庆楼、西安饮食以餐饮为核心的结构明显不同;其业绩基本盘在食品制造,尤其是月饼。
二、业务结构:食品制造占七成,月饼为利润压舱石
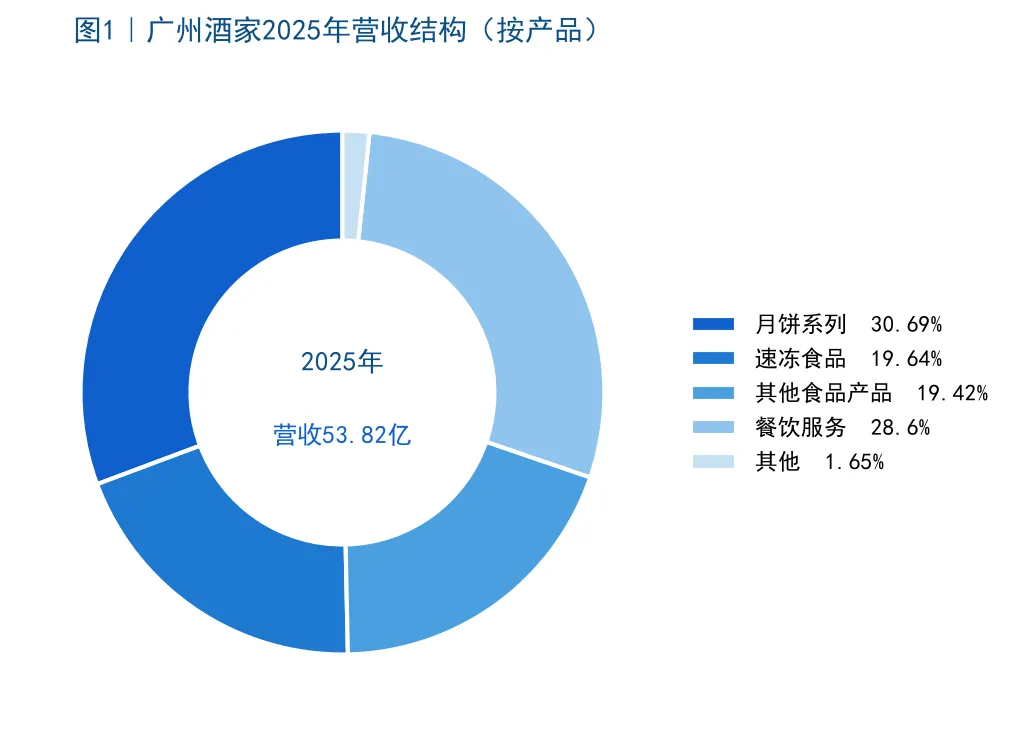
2.1 收入板块占比(2025)
2.2 客户群体与渠道
- 渠道结构:
直接销售 12.14 亿(占 23%)、经销与代销 25.41 亿(占 47%),经销代销为主。 - 地区结构:
广东省内 26.00 亿(+3.93%)、境内省外 10.93 亿(+9.37%)、境外 0.61 亿(-11.21%);省外拓市场增速更佳。 - 主要客户:
与沃尔玛、京东建立长期稳定合作,2026 年新拓开市客(Costco)、万豪酒店等;前五大客户合计 9.36 亿,仅占总销售 17.4%,客户较分散。 - 餐饮客群:
以岭南饮食文化消费者、商务宴请、家庭聚餐为主,覆盖广州及大湾区核心商圈。
2.3 供应链上下游
- 上游:
农产品(莲子、豆类、粮油)、糖、肉禽、包装材料等;前五大供应商采购 4.96 亿,占年度采购 20.54%。 - 中游:
番禺、梅州、茂名、湘潭四大食品生产基地,规模化生产与季节性产能调配。 - 下游:
商超、电商、连锁门店、餐饮门店、团购礼盒;产品出口亚洲、美洲、欧洲等 30 多个国家和地区。
三、财务分析:增收不增利,现金流稳健
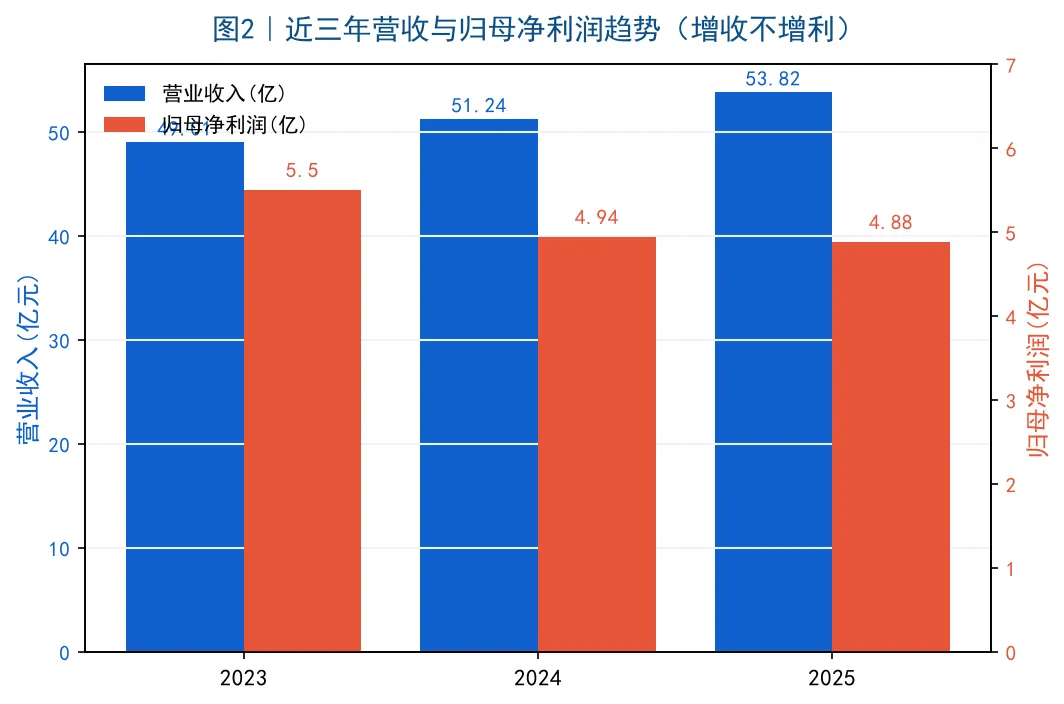
3.1 近三年营收与净利润
关键信号:2023–2025 营收三年 CAGR 9.38%,但归母净利 CAGR 为 -2.30%,呈典型「增收不增利」。2025 年营收 +5.04%、净利 -1.19%,连续两年微降;扣非净利 4.52 亿基本持平。
3.2 资产负债与现金流
- 资产负债率:
39.75%(同比 +3.4pct),有息负债率 12.52%;流动比率 1.29、速动比率 1.15,偿债能力稳健。 - 现金流:
2025 经营现金流净额 7.46 亿(-16.37%),净利现金含量 152.79%,盈利质量高;营收现金比 116.17%。 - ROE / ROA:
加权 ROE 12.53%(-0.74pct),ROA 7.65%;资产回报率稳定。 - 研发投入:
7803 万元,占营收 1.45%,资本化率 0%;费用率 19.55%。
3.3 2026 年中报与季节性
2026 上半年营收 21.78 亿,归母净利 3083 万元(同比 -21.15%);二季度单季亏损 2192 万元,主因集中关闭部分低效餐饮门店、旧厂房拆除等偶发性支出。业绩高度季节性——月饼销售集中在三季度,上半年为传统淡季。
四、核心竞争力:老字号品牌壁垒 + 规模化食品制造
4.1 品牌与文化壁垒
- 三大中华老字号:
「广州酒家」「陶陶居」「利口福」均为中华老字号,90 年品牌沉淀,消费者信任度极强。 - 非遗技艺:
粤菜烹饪技艺入选广东省非物质文化遗产名录,培育七代粤菜烹饪技艺传承人。 - 高端餐饮背书:
文昌店获米其林餐盘奖、临江大道店获黑珍珠餐厅指南一钻,强化品牌溢价。
4.2 技术与产能布局
- 月饼龙头地位:
连续 13 年产销量全国第一,连续 6 年广式月饼全球销售额第一;2025 月饼毛利率逆势提升至 53.31%。 - 四大生产基地:
番禺、梅州、茂名、湘潭食品生产基地,支撑全国化供应与季节性产能调配。 - 研发与知识产权:
2025 研发投入 7803 万;2026 年 5 月获「月饼礼盒(星月争辉)」外观设计专利授权,专利布局持续。 - 渠道网络:
线上+线下融合,沃尔玛/京东/Costco/万豪长期合作;产品出口 30+ 国家和地区。
行业壁垒:老字号品牌信誉、食品安全资质与规模化生产经验构成护城河;新进入者短期难以复制 90 年沉淀的渠道与消费心智。
五、行业地位:月饼赛道绝对龙头,餐饮稳健
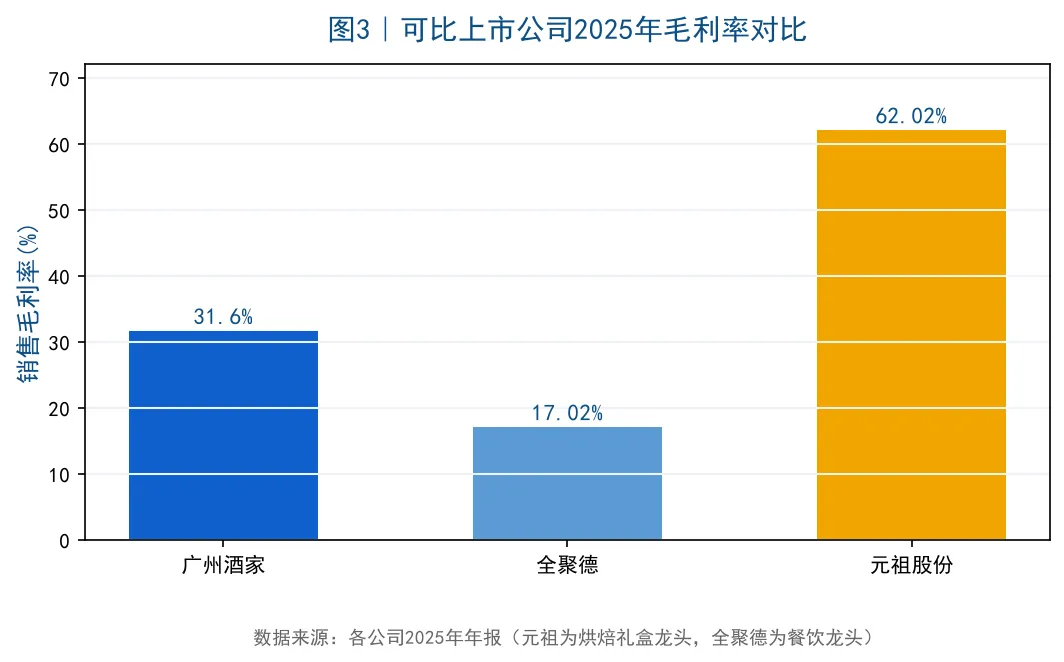
5.1 同业对比(2025)
5.2 行业发展趋势
- 月饼行业:
2025 年销售规模 282.4 亿元,同比 -5.9%,为近十年首次负增长;进入存量竞争、结构升级阶段,高价礼盒退潮系消费者理性回归的「长期趋势」。 - 餐饮行业:
从规模扩张转向精细化运营,连锁化、数智化、供应链与场景创新成为核心壁垒。 - 集中度提升:
行业收缩、中小品牌出清之际,头部品牌(美心、广州酒家、稻香村)更受益。
六、成长性:可转债扩产 + 全国化 + 新品类
6.1 产能扩张
- 首次外部融资:
拟发行不超过 7.74 亿元可转债(上市 9 年首次对外融资),其中 6.16 亿投向食品制造基地产能扩充及技改,预计新增年产能 6955 吨。 - 在手订单:
截至 2026 年 7 月末,月饼产品在手订单超 9 亿元,支撑短期业绩。
6.2 新业务与增长驱动
- 全国化 / 国际化:
2025 省外收入 +9.37%、出口 30+ 国;新拓 Costco、万豪等知名客户。 - 陶陶居品牌扩张:
陶陶居直营 30 家,品牌势能向上。 - 新品类:
盆菜、滋补糖水、乳鸽等预制食品,西点面包蛋糕,拓宽食品矩阵。
成长矛盾:可转债产能扩充与全国化布局打开空间,但月饼行业整体收缩,新增产能可能进一步加剧「月饼依赖」,需关注产能消化。
七、风险提示
- 月饼行业周期 / 送礼需求收缩:
2025 行业规模近十年首降,高价礼盒退潮为长期趋势;月饼占食品制造约 44%、占营收约 31%,依赖度偏高。 - 餐饮盈利承压:
餐饮毛利率仅 14.34%(-1.64pct),核心餐饮子公司 2025 年亏损扩大至 3878 万元(2024 年 3188 万)。 - 原材料价格波动:
农产品、粮油、糖类、肉禽价格刚性上行,挤压食品制造毛利。 - 季节性波动:
业绩高度集中于三季度,上半年淡季净利薄(2026H1 归母仅 3083 万)。 - 渠道与客户集中:
经销代销占 47%,对渠道依赖较高;省外/国际化拓展不及预期风险。 - 可转债募投产能消化:
新增 6955 吨产能若需求不振,存在折旧与周转压力。 - 食品安全与消费意愿:
食品安全事件、居民消费意愿下行均会影响需求。
八、投资价值评估
8.1 估值水平
- PE(TTM) 约 16.6 倍
,低于元祖股份(约 20.5 倍),远低于全聚德异常高 PE;PB 约 2.13 倍,市值约 79.6 亿。 - 高股息防守:
股息率(TTM)约 3.55%,2025 年 10 派 4 元,上市后持续分红,现金流充裕(净现比 152.79%)。
8.2 机构观点(客观引用,非推荐)
东吴证券等机构点评认为,公司食品制造稳健、月饼龙头地位稳固,全国化与可转债扩产提供成长弹性;但同时提示餐饮承压、月饼行业收缩风险。机构评级多为「增持 / 谨慎推荐」区间。上述仅为公开研报观点摘录,不构成任何投资建议。
8.3 综合结论
综合评估:广州酒家是「低估值 + 高股息 + 强品牌」的中华老字号稳健标的。食品制造(尤其月饼)为基本盘,盈利质量与现金流良好;但面临「增收不增利」、月饼依赖、餐饮亏损扩大、行业送礼需求收缩等制约。当前约 16.6 倍 PE、3.55% 股息率具备防守价值,成长弹性看全国化与可转债产能释放。整体定位谨慎乐观 / 中性偏积极,适合看重分红与品牌壁垒的稳健型投资者。本结论为个人分析,非买卖建议。
数据时点与免责声明:本报告基于广州酒家 2023–2025 年报、2026 年中报、可转债预案及公开报道(中证网、腾讯财经、新浪财经、智研咨询、公司公告等)整理,数据截至 2026-10-12。本文定位为独立研究 / 学习笔记 / 价值分析,非新闻采编、非持牌投顾建议;文中事实与观点分离,观点为个人分析,引用数据以公告原文为准。市场有风险,投资需谨慎。本文不构成任何投资建议,亦不作为买卖依据。

发表评论
发表评论: