
 研报速递
扫码加入星球,星球内精选行业报告无限量下载。
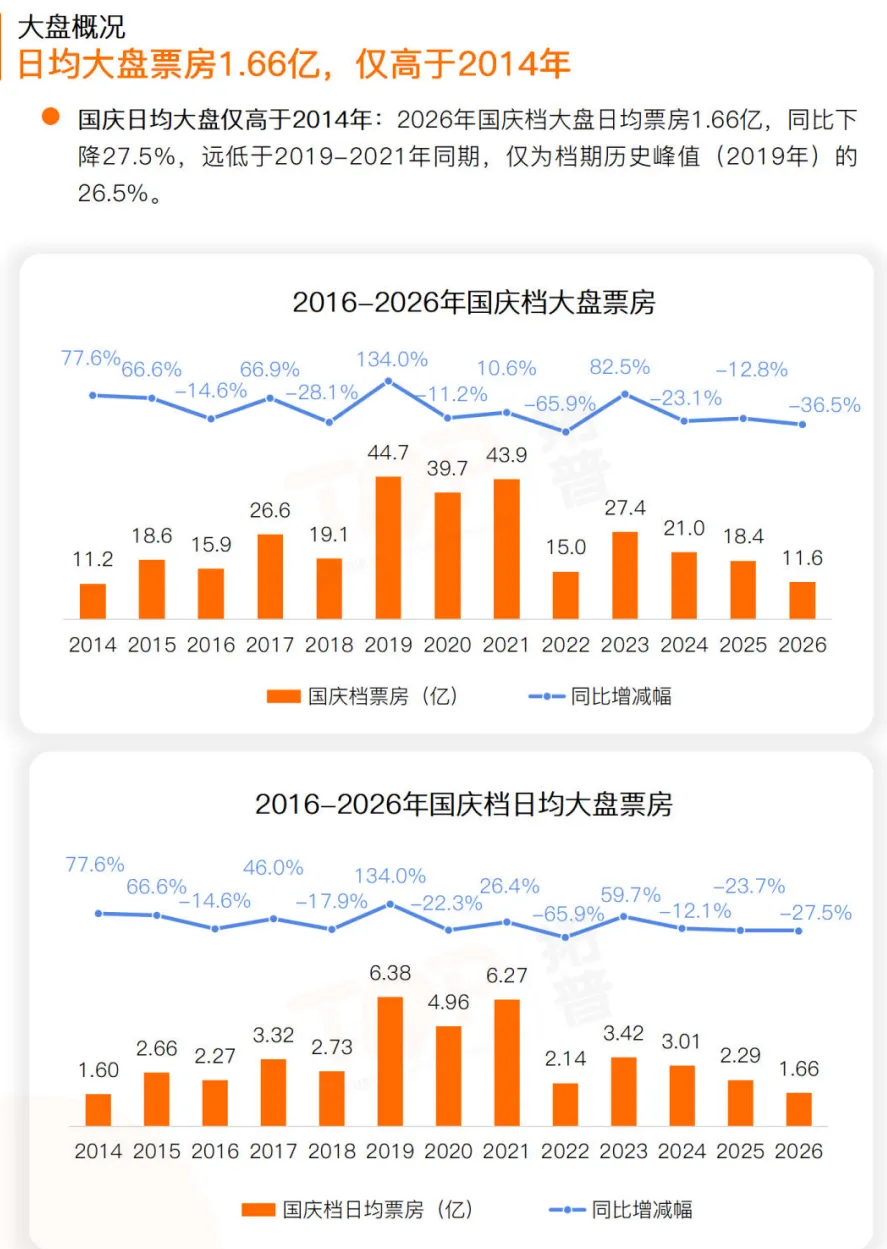
2026 年国庆档供给充足,一共有 9 部新片登陆院线,但市场大盘却交出不及预期的成绩单。《2026 年国庆档中国电影市场研究报告》基于票房、排片、用户画像、供需指数、映前热度多维度数据,复盘档期完整表现,剖析票房遇冷背后内容供给、观众消费习惯、外部文娱竞争多重因素,为影视出品方、发行公司、院线从业者提供市场洞察。
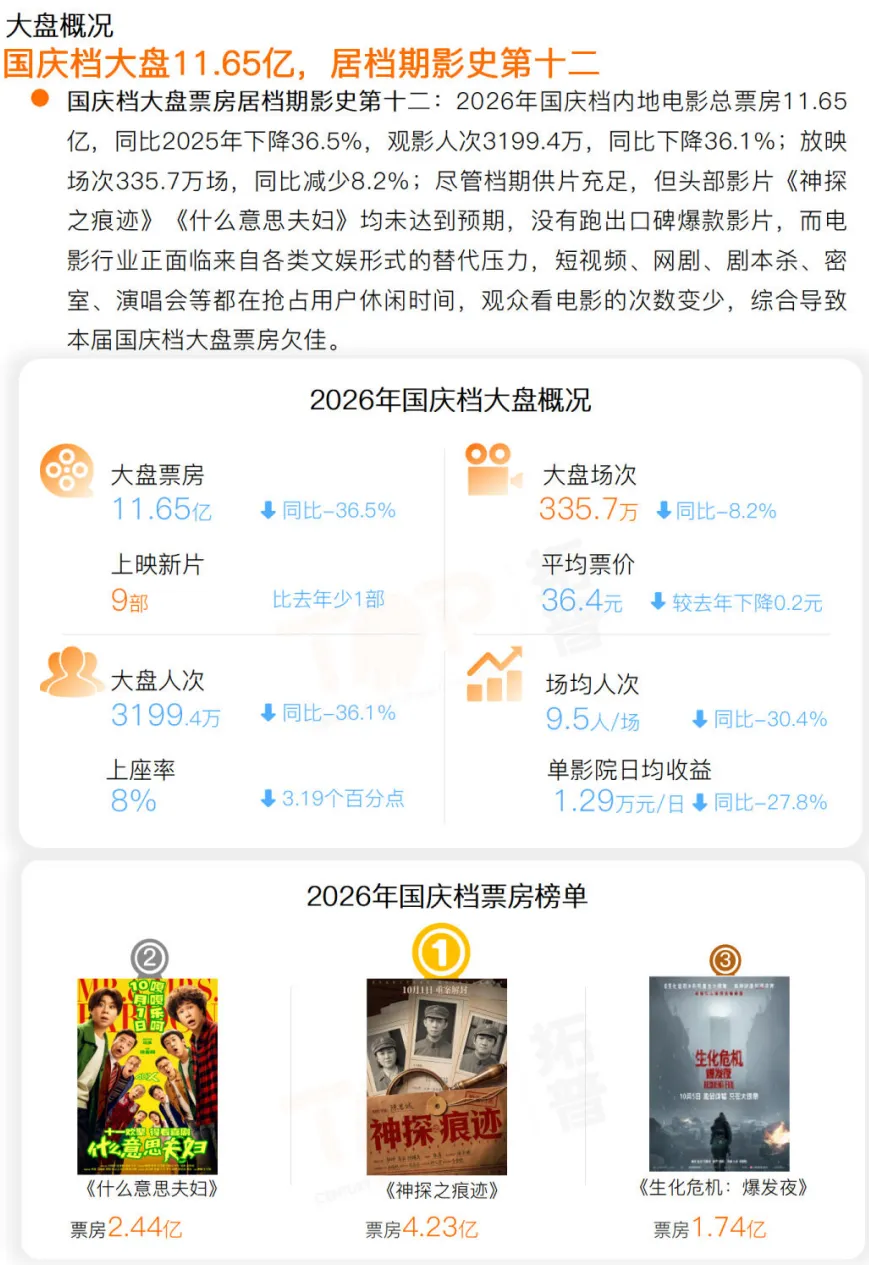
数据显示,本届国庆档总票房 11.65 亿,同比 2025 年下滑 36.5%,观影人次 3199.4 万,同比下降 36.1%,日均票房仅 1.66 亿,仅高于 2014 年历史低位。值得注意的是,放映硬件供给并未收缩,全国在映影院 1.28 万家,银幕数 7.91 万块均实现小幅增长,总放映场次 335.7 万场,只是场均人次仅 9.5 人,跌至近年低谷,平均票价回落至 36.4 元。影院经营压力显著加大,单影院日均收益 1.29 万元,场均收益同比下滑 30.8%。
从影片结构看,档期缺少真正引爆口碑的爆款作品。档期票房冠军《神探之痕迹》仅收获 4.23 亿,无一部影片突破 5 亿,头部影片票房占比 36.3%,集中度明显低于往年。档期一共有 3 部老片跻身票房前十,老片长尾效应凸显,动画 IP 老片依靠亲子群体实现稳定票房,反映出新片号召力不足,观众愿意回头选择已经经过市场检验的存量影片。档期预售整体疲软,头部影片映前预售表现惨淡,没有出现预售破 2000 万的新片,大盘开局乏力,直到错峰上映的《生化危机:爆发夜》上映,才带来短期拉动。
报告拆解观众画像,不同影片受众分化十分清晰。《神探之痕迹》、《什么意思夫妇》女性观众占比超 8 成;《生化危机:爆发夜》则更多吸引男性青年群体;亲子向动画瞄准 30‑39 岁家庭客群。报告指出,短视频、网剧、演唱会、密室剧本杀等多元休闲娱乐持续分流假期用户时间,电影不再是国民假期娱乐的唯一选择,观众进影院的频次整体走低。
报告也分析终端与院线格局变化,儒意院线票房份额领跑,横店、浙江时代、华夏、金逸的排名较去年出现抬升;万象影城等影投公司凭借高供需指数,体现出优秀的排片运营效率;地域维度,广东、江苏、浙江稳居票房前三,上海、辽宁票房排名显著提升。
报告提示行业启示,银幕数量持续扩张背景下,内容质量、口碑发酵能力才是撬动大盘的核心;错峰上映可以一定程度规避竞争,但无法弥补内容短板;老片复映、IP 动画的长尾价值值得重视;影院经营需要面对场均人次下滑的长期现实。这份报告透过冰冷票房数据,折射国内电影消费市场正在发生的深层变化。
报告来源:拓普


发表评论
发表评论: