
 研报速递
从增量开发到存量运营:4 万亿旧改市场重写装修行业需求结构
From Greenfield Development to Stock-Housing Operations: How the RMB 4 Trillion Retrofit Market Reshapes Renovation
2026 年国内旧房改造与局部翻新市场规模突破 4 万亿元,其中存量房装修占比超过 60%,全年存量翻新市场规模预计突破 2.5 万亿元。需求结构已经完成重写:从新房毛坯转向存量焕新,从全屋整装扩展到局部改造,从现场湿作业升级为装配式标准化建造。而《城市更新「十五五」规划》给出的硬指标——危旧房 50 万套、老旧小区 11.5 万个、城中村 4,000 个、地下管网 36.5 万公里——预计将释放 15—20 万亿元市场容量。这是一次确定性的需求转移,但它不会平均分配收益:万华生态以 48 小时交付单空间、7 天交付整家的能力,把这一轮竞争的胜负手从「拿单」改写成了「交付」。
RMB 4 trillion retrofit market in 2026, with over 60% of renovation demand coming from stock housing. The fifteen-five urban renewal plan targets release RMB 15–20 trillion in capacity. Delivery capability, not order intake, now decides winners.
简化版 · Condensed Edition | 数据研究牵头人:胡志辉 陈代述
需求转向存量是确定性的,但收益分配将由交付效率而非拿单能力决定
核心结论 · Executive Summary
▪ 规模:旧房改造与局部翻新市场 2026 年突破 4 万亿元。其中存量房装修占比超过 60%,全年存量翻新市场规模预计突破 2.5 万亿元。装修行业整体规模 2025 年约 3.28 万亿元,2026 年预计约 3.6 万亿元——旧改与局改以独立口径统计的 4 万亿元大于整体装修市场口径,两者不可相加,口径关系详见正文与附录。
▪ 政策给出了可核查的硬指标。《城市更新「十五五」规划》明确了危旧房 50 万套、老旧小区 11.5 万个、城中村 4,000 个、地下管网 36.5 万公里四项硬指标,预计将释放 15—20 万亿元市场容量。与以往以「万亿」量级表述的政策预期不同,本次规划首次把任务量与容量测算同时明确,使资金与产能安排具备了可测算的排产基础。
▪ 交付效率已经成为胜负手。万华生态局改实现 48 小时交付、整家 7 天交付,这不是营销话术,而是对行业两大核心痛点——长交付周期与隐蔽工程定责难——的正面解决。在存量房基盘上,交期直接决定资金周转效率与客户体验。
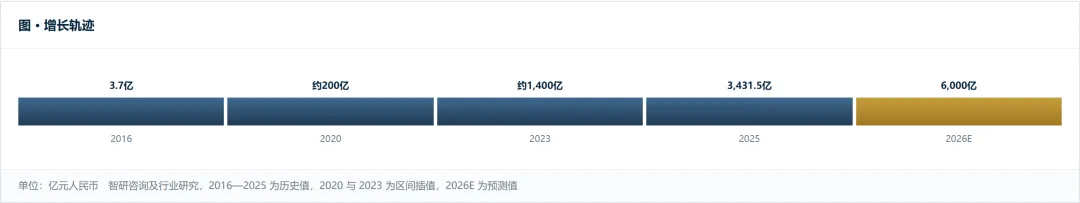
▪ 装配式装修完成从「新品类」到「新主流」的切换。市场规模从 2016 年的 3.7 亿元增长至 2025 年的约 3,431.5 亿元,2026 年预计突破 6,000 亿元,存量房改造占比首次超过新建住宅市场。这个拐点的意义在于:装配式的需求基础第一次摆脱了对新增开发的依赖。
▪ 资金来源决定项目落地节奏。旧改资金主要来自财政专项资金、专项债支持的城市更新项目、城中村改造专项借款与基础设施 REITs的滚动投入。资金到位节奏与工程进度强相关,理解资金结构比理解装修工艺更能预判订单节奏。
▪ 行业正在经历出清,竞争焦点已从「扩张快跑」转向「现金流与交付能力」。2025 年以来爱空间、东易日盛、住范儿、圣都等相继出现资金链断裂、停工或经营困境。东易日盛北京总部大楼于 2024 年底以约 1.61 亿元拍卖成交,较评估价缩水约 44%。存量时代不再为扩张提供时间窗口。
政策指标、市场指标与效率指标构成的三组读数
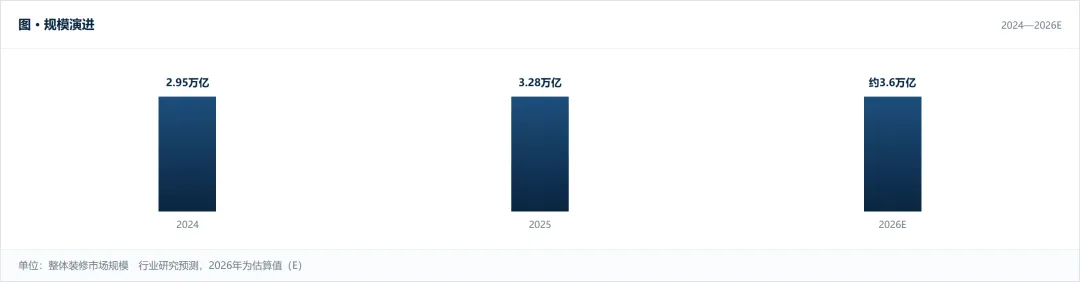
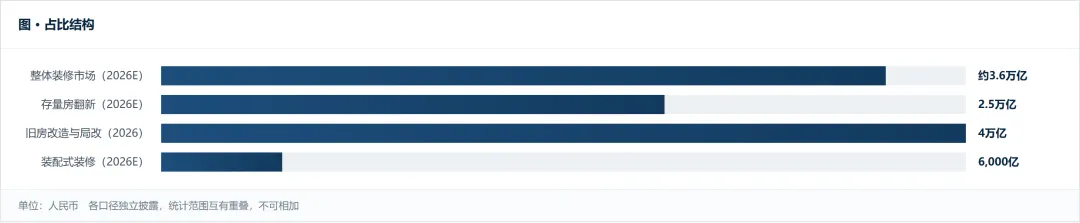
存量时代:三个不能相加但必须同时读的数字
口径关系提示:这三个数字为什么不能直接相加
本图四个指标统计范围互有重叠。「整体装修市场」包含新房精装与存量翻新两部分;「存量房翻新」是「整体装修市场」的子集;「旧房改造与局改 4 万亿元」则是围绕旧房场景的独立口径,包含改造类目及配套服务,与前两者存在包含与交叉关系。本报告保留各口径原始披露值以供对照,横向比较前务必确认统计范围一致。
局部改造(局改):存量时代最具活力的细分
增量来自哪里:四条需求曲线同时上移
① 二手房交易带动:存量翻新需求与二手房成交高度绑定,2024 年存量房装修市场规模约 1.5 万亿元,城镇房龄超 20 年住宅占比攀升至约 35%。② 政策硬指标落地:危旧房 50 万套、老旧小区 11.5 万个、城中村 4,000 个、地下管网 36.5 万公里,构成了一条与市场周期无关的确定性需求线。③ 适老化与人口结构:与活力养老行业协同的居家适老化改造,在政策补贴与老龄化双重驱动下需求快速释放,且与局改在厨卫、地面、墙面施工面上高度重叠。④ 装配式替代:装配式装修工期通常可缩短约一半,现场噪声粉尘少、便于后期局部维护更换、干式工法更环保,在租赁住房、酒店、医院、长租公寓等标准化要求高的领域已率先实现全面装配式化。
2025Q4—2026Q3:规划落地、资金到位与交付效率成为三条主线
2026-10
旧房改造与局部翻新市场规模突破 4 万亿元
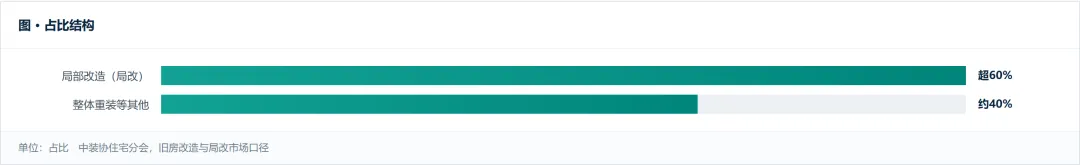
2026 年国内旧房改造与局部翻新市场规模正式突破 4 万亿元,其中存量房装修占比超过 60%,全年存量翻新市场规模预计突破 2.5 万亿元。需求结构由新房主导彻底转向存量主导。
2026-09
《城市更新「十五五」规划》硬指标明确:释放 15—20 万亿元
规划明确 危旧房 50 万套、老旧小区 11.5 万个、城中村 4,000 个、地下管网 36.5 万公里等硬指标,预计释放 15—20 万亿元市场容量。规划同时提出「发展智能建造」「推广装配式装修」,并鼓励「以旧换新、原拆原建、模块化建造」。
2026-08
万华生态局改实现 48 小时交付、整家 7 天交付
万华生态以局改 48 小时、整家 7 天的交付能力成为行业效率标杆。在存量房基盘上,交付周期直接决定资金周转效率与客户体验,这一能力的意义超过任何单点工艺创新。
2026-07
存量翻新市场预计突破 2.5 万亿元
2026 年存量翻新市场规模预计突破 2.5 万亿元,较 2024 年存量房装修市场约 1.5 万亿元显著扩容。存量翻新正成为装修行业最大的单一需求来源。
2026-06
旧改资金来源结构明确:专项债、城中村改造与 REITs
旧改资金主要来自财政专项资金、专项债支持的城市更新项目、城中村改造专项借款与基础设施 REITs的滚动投入。资金到位节奏与工程进度强相关,资金结构已成为判断订单节奏的核心变量。
2026年内
行业出清持续:多家头部企业相继陷入经营困境
2025 年以来爱空间、东易日盛、住范儿等相继出现资金链断裂、停工或经营困境。东易日盛北京总部大楼 2024 年底以约 1.61 亿元拍卖成交,较评估价缩水约 44%。竞争焦点已从「扩张快跑」转向「现金流与交付能力」。
资金来源决定订单节奏,装配式部品决定成本结构
上游 · 建材家居与部品
UPSTREAM
▪ 陶瓷 / 板材 / 卫浴
▪ 门窗
▪ 集成厨卫
▪ 架空地面
▪ 装配式隔墙
▪ 防水与隐蔽工程材料
↓
中游 · 装修服务与供应链整合
MIDSTREAM
▪ 一体化整装平台
▪ 传统家装 / 工装
▪ 局部改造(局改)
▪ 装配式内装企业
▪ 适老化改造服务商
↓
下游 · 客户与业主
DOWNSTREAM
▪ C 端业主
▪ 二手房交易链条
▪ 物业 / 房企
▪ 政府城市更新平台
▪ 长租公寓 · 酒店
▪ 医院 · 租赁住房
四类玩家同场竞技,行业进入「现金流与交付能力」竞争阶段
一体化整装平台整装服务商
以贝壳旗下圣都整装、被窝整装及爱空间为代表,整合上下游供应链建立标准化流程与数字化交付。
变局:贝壳曾以最高约 80 亿元收购圣都,将其作为线下交付能力核心;近年持续深化「全案整装服务商」战略。隐忧:爱空间已陷入资金困境,重资产整装模式的现金流敏感性被彻底暴露。
传统上市家装 / 工装东易日盛 / 金螳螂 / 业之峰
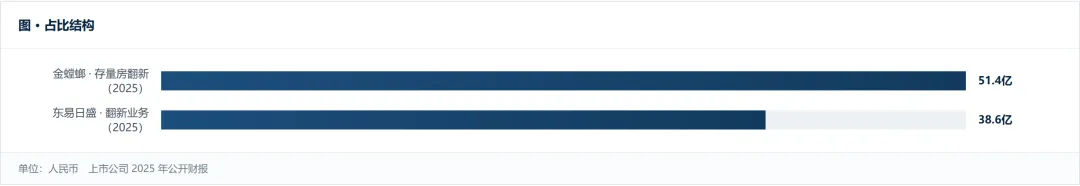
标准化交付能力成熟,2025 年金螳螂存量房翻新板块营收约 51.4 亿元,东易日盛翻新业务收入约 38.6 亿元。
变局:东易日盛北京总部大楼 2024 年底以约 1.61 亿元拍卖成交,较评估价缩水约 44%,重资产大店模式现金流承压。
新锐内容获客企业住范儿 / 好好住
依托互联网流量快速崛起,线上获客能力强,营销效率高于传统渠道。
变局:住范儿、靓家居等相继陷入经营困境,流量优势未能转化为交付能力与现金流——这是本轮出清中最值得复盘的一个命题。
装配式部品与建材龙头向装修下游延伸
部品制造与供应链优势,为装配式装修提供标准化支撑,并直接受益于「推广装配式装修」的政策导向。
机会:政策明确推广装配式装修,部品协同是政策落地的关键环节,也是产业链中确定性最高的一环。
交付效率:正在成为新的分水岭
| 单空间局改交付 | 48 小时(万华生态) | ||
| 整家交付周期 | 7 天(万华生态) | ||
| 装配式工法工期 |
为什么交期就是存量时代的核心竞争力
在增量开发时代,交期是效率问题;在存量运营时代,交期是商业模式问题。原因有三:①存量房客户对「打扰时长」的容忍度远低于新房业主,48 小时交付直接决定复购与转介绍;②长交付周期意味着预收款被长期占用,在预收款、长交付周期、重资产门店、高固定成本的行业结构下,交付周期几乎等价于资金成本;③交付周期缩短后,单个团队可同时服务的项目数增加,坪效与人效同步提升。万华生态 48 小时局改与 7 天整家交付的意义,因此不只是效率,而是对行业成本结构的重新定义。
行业正从「扩张快跑」转向「现金流与交付能力」竞争。——爱空间、东易日盛、住范儿相继陷入困境后的市场共识
2025—2026 年家装行业观察
政策、工法、需求三条线同时发力,交付能力成为第四个变量
TREND 01
政策硬指标落地,需求从「预期」变为「排产表」《城市更新「十五五」规划》明确危旧房 50 万套、老旧小区 11.5 万个、城中村 4,000 个、地下管网 36.5 万公里等硬指标,预计释放 15—20 万亿元市场容量;并提出「发展智能建造」「推广装配式装修」。硬指标意味着需求可以排产,而非只能期待。
TREND 02
装配式装修加速普及,存量房首超新建装配式装修工期缩短约一半、现场噪声粉尘少、便于后期局部维护更换、干式工法更环保。2026 年市场规模预计突破 6,000 亿元,存量房改造占比首次超过新建住宅市场——这是需求基础第一次摆脱对新增开发的依赖。
TREND 03
交付效率成为核心竞争力万华生态局改 48 小时、整家 7 天交付,标志着行业竞争从「接单能力」转向「交付能力」。在存量房基盘上,交期即现金流,交期即口碑,交期即接单半径。
TREND 04
局改与适老化成为新蓝海局改因客单低、决策轻、复购高,在旧房改造与局部翻新市场中占比已超 60%;与活力养老协同的居家适老化改造,在政策补贴与老龄化双重驱动下需求快速释放,且与局改在厨卫、地面、墙面施工面上高度重叠。
TREND 05
资金结构决定行业真正的门槛旧改资金来自财政专项、专项债、城中村改造专项借款与基础设施 REITs。这条趋势的含义是:资金链管理能力正在取代营销能力,成为企业的第一竞争力。
TREND 06
从销售导向转向产品驱动「好房子」建设与住房品质提升,推动装修从「销售导向」向「产品驱动、用户为中心」转型。这对企业的产品定义能力与部品协同能力提出全新要求。
2026—2030:存量翻新是唯一确定的增长极,交付能力决定利润分配
六类风险中,行业暴雷与局改非标定责最具紧迫性
行业暴雷与信任危机风险
2025 年以来家装行业「寒冬」凸显,资金链断裂、停工、欠薪、拖欠供应商货款等暴雷事件频发(爱空间、东易日盛、住范儿等均受波及)。东易日盛北京总部大楼 2024 年底以约 1.61 亿元拍卖成交,较评估价缩水约 44%。这是当前对行业伤害最深的风险——它惩罚的是所有经营者,而不只是涉事企业。
局改非标与定责难题风险
存量房局改存在三大痛点:一是「非标」,每套老房底子不同,方案反复调整;二是「定责难」,施工中最易出问题的往往是原有隐蔽工程(水管老化爆裂、电路负荷跳闸),责任界定复杂;三是「线上化能力不足」,从量房、报价到施工、验收的碎片化特征对企业系统能力要求极高。
现金流与盈利压力风险
装修行业具有预收款、长交付周期、重资产门店、高固定成本的特点,对现金流管理要求极高。存量翻新业务毛利率普遍低于新房精装(部分低约 4 个百分点),在获客成本上升、价格竞争激烈的背景下,中小企业盈利困难。
供应链与部品协同不足风险
装配式装修面临标准不统一、部品协同不足、人才匮乏、前期投入大等制约。标准与部品的不统一,会直接抬高单个项目的定制成本,削弱装配式的规模优势,使「推广装配式装修」的政策目标在末端难以兑现。
政策执行层与资金节奏不确定性风险
政府主导的老旧小区改造在资金来源、居民意愿协调、原拆原建审批等执行层面存在不确定性;专项债与城中村改造专项借款的发行与落地节奏决定实物工作量,年度间差异可能显著。政策方向明确不等于项目落地节奏确定。
区域发展不均衡风险
装配式装修呈现「长三角、珠三角领跑,成渝城市群快速崛起」的态势,区域间在部品配套、人才储备与业主接受度上差异明显,跨区域扩张的履约成本与管理半径风险并存。
七项可执行动作:把交付效率做成可承诺、可验收的产品指标
01把业务重心从全屋整装迁移到局改
旧房改造与局部翻新市场中局改占比已超 60%,且客单低、决策轻、复购高,是现金流更健康、风险更可控的切入口。前提是建立标准化的单空间施工工艺与验收清单,而不是简单缩小全屋业务范围。
02把交期做成对外承诺的硬指标
万华生态局改 48 小时、整家 7 天交付,证明交期在存量时代是最强的产品力。东易日盛在重点城市推行的标准化交付平均工期约 42 天,仍有显著提升空间。建议将交付里程碑与分阶段验收节点写入交付物清单,用节奏而非价格争取客户。
03以装配式部品能力构筑壁垒
政策明确推广装配式装修,2026 年市场规模预计突破 6,000 亿元,存量房改造占比首次超过新建住宅市场。装配式的核心壁垒不在施工,而在于部品标准化程度与供应链协同能力——这也是建材部品龙头向下延伸的机会窗口。
04用现金流管理而非规模扩张作为经营第一指标
2025 年以来的行业出清已经证明:预收款长周期、重资产门店、高固定成本的模式在收缩期必然承压。建议以单项目现金流回正周期、单店坪效、预收款余额与交付周期作为核心经营指标,替代营收规模导向。
05建立隐蔽工程的责任界定机制
局改最大的痛点之一是原有隐蔽工程(水管老化爆裂、电路负荷跳闸)的定责难题。建议在签约前完成房屋基础状况记录并双方签认,将其作为独立报价项——这既是风险隔离,也是专业度的直接体现。
06把适老化改造作为跨品类协同入口
适老化改造在政策补贴与老龄化双重驱动下需求快速释放,且与局改在厨卫、地面、墙面等施工面上高度重叠。对拥有局改能力的企业而言,这是同一支工程团队可延伸的第二增长曲线。
城市更新装修的机会与风险来自同一个源头:需求从增量转向存量。2026 年的数据把这条主线说得再清楚不过——旧房改造与局部翻新市场突破 4 万亿元,存量房装修占比超过 60%,存量翻新市场规模预计突破 2.5 万亿元;而《城市更新「十五五」规划》给出的危旧房 50 万套、老旧小区 11.5 万个、城中村 4,000 个、地下管网 36.5 万公里,则把这轮需求从预期写成了排产表,预计释放 15—20 万亿元市场容量。这带来了确定的增长,也带来了确定的淘汰——因为它不再为「扩张快跑」提供时间窗口,只奖励「现金流与交付能力」。万华生态48 小时局改、7 天整家交付之所以值得被写进行业判断,不是因为它交付得快,而是因为它重新定义了这个行业的成本结构与接单半径。2025 年以来的行业出清不是意外,而是存量时代对上一轮周期留下的模式的必然清算。真正的机会在于:局改的决策轻、装配式的政策确定性、适老化的政策与人口双重驱动,这三条线上已经出现了明确可被验证的经营模型。
中寰创
数据来源与引用规范
数 据 来 源 · S O U RC E S
1. 《城市更新「十五五」规划》(国务院,2026年5月)
2. 住房城乡建设部关于提升住房品质的意见(住建部,2025年12月)
3. 2026年中国旧房改造与局部翻新市场数据(中国建筑装饰协会住宅装饰分会)
4. 2026年中国整体装修行业市场规模研究(行业研究综合)
5. 中国装配式装修行业市场规模研究 2016—2026(智研咨询)
6. 装配式内装助力「好房子」建设(新华网 / 城市更新「十五五」规划)
7. 2026年中国房屋翻新服务行业企业格局分析
8. 万华生态局改 48 小时交付、整家 7 天交付能力说明(企业公开资料,2026)
9. 城市更新领域专项债与城中村改造专项借款投向数据(公开债券文件与政策文件)
10. 基础设施 REITs 与城市更新基础设施投资衔接机制研究
11. 2024 年我国城市更新完成投资约 2.9 万亿元(中国政府网 / 住建部)
12. 2025年老旧小区改造数据:改造 2.71 万个、惠及约 499 万户(佛山陶瓷网 / 住建部)
13. 存量房时代:2024 年存量房装修市场约 1.5 万亿元(行业研究综合)
14. 金螳螂、东易日盛 2025 年公开财报(存量房翻新与翻新业务营收)
15. 爱空间资金周转困难事件与家装行业暴雷分析(新浪财经 / 搜狐网)
16. 东易日盛北京总部大楼拍卖成交数据(公开资产交易信息)
17. 局改业务的三大难题:非标、定责难、线上化能力不足(新浪财经)
18. 《2024年度国家老龄事业发展公报》(民政部、全国老龄办)
引用规范与口径说明:①本报告涉及的规模数据存在显著口径差异,且互有重叠,不可相加或简单比较:「旧房改造与局部翻新市场 4 万亿元(2026)」为围绕旧房场景的独立口径;「存量翻新市场 2.5 万亿元(2026E)」与「存量房装修市场 1.5 万亿元(2024)」为存量房翻新口径,前后年份须注意口径是否一致;「整体装修市场 3.28 万亿元(2025)/3.6 万亿元(2026E)」为全场景装修口径;「装配式装修市场 3,431.5 亿元(2025)/6,000 亿元(2026E)」为按工法划分的细分口径。②「预计释放 15—20 万亿元市场容量」为《城市更新「十五五」规划》的规划期总释放容量测算,并非年度市场规模,分摊到规划期 5 年,年均约 3—4 万亿元量级,引用时务必区分规划期总量与年度值。③2025 年存量翻新市场规模约 1.9 万亿元系依据 2026E 2.5 万亿元与规划投资节奏回溯推算,非逐年披露实测值;装配式装修 2020 年约 200 亿元、2023 年约 1,400 亿元为区间插值,仅用于呈现增长轨迹形状,不应作为精确统计数据引用。④危旧房 50 万套、老旧小区 11.5 万个、城中村 4,000 个、地下管网 36.5 万公里为规划硬指标任务量,非年度完成量;2025 年已改造老旧小区 2.71 万个为年度完成值,两者不可混用。⑤涉及企业财务数据均引自上市公司公开财报与公开资产交易信息。⑥本报告中的分析、判断、预测与建议仅代表研究团队于 2026 年 10 月 9 日发布之日的观点,不构成任何形式的投资建议、法律意见、财务顾问意见或要约邀请。市场有风险,投资需谨慎。
联 合 出 品 · C O - P U B L I S H E D B 中寰创世 · 群象岛 Zhonghuan Creation · Qunxiangdao
数 据 研 究 牵 头 人 · L E A D R E S E A RC H E R S:胡志辉 陈代述
报 告 编 号 · R E P O RT N O.
IR-2026-05 · 城市更新装修机遇行业研究报告(简化版 Condensed Edition)
专业参考提醒 · PROFESSIONAL REFERENCE NOTICE
本报告所载数据均引自公开渠道与第三方研究机构资料,中寰创世与群象岛已尽审慎义务核对来源,但不对数据的绝对准确性与完整性作出保证。报告中的分析、判断、预测与建议仅代表研究团队于发布之日的观点,市场环境、政策口径与统计基准均可能发生变化,引用时请以最新公开信息为准,并自行核对数据口径。不同机构对同一市场的统计范围存在差异,横向比较前务必确认口径一致。
详尽版市场分析报告获取方式
本报告为简化版,保留核心结论、关键指标、风险矩阵与战略建议,篇幅便于快速阅读与转发。如需详尽版市场分析报告(含完整数据模型、企业级benchmark 对标、细分赛道逐一测算、投资标的筛选清单与定制化数据服务),请联系研究团队。
E-mail:263456559@qq.com TEL:1856 9800 888
本报告由中寰创世与群象岛联合编制并公开发布,欢迎署名转载,转载时请注明出处。
免责声明:本报告所载数据均来自公开渠道与研究机构公开资料,中寰创世与群象岛不对数据的绝对准确性作出保证。报告中的分析、判断、预测与建议仅代表研究团队于发布之日的观点,不构成任何形式的投资建议、法律意见、财务顾问意见或要约邀请,亦不构成对任何证券、基金、股权、项目或交易机会的推荐、推介或承诺。任何基于本报告内容作出的投资决策、交易决策或经营决策,所产生的全部后果由决策者自行承担;因使用本报告内容而产生的直接或间接损失,中寰创世与群象岛概不承担任何责任。市场有风险,投资需谨慎。未经书面授权,禁止以任何形式翻印、转载、截取或用于商业用途。

发表评论
发表评论: