
 研报速递
加入行业报告之家,每日更新行业报告
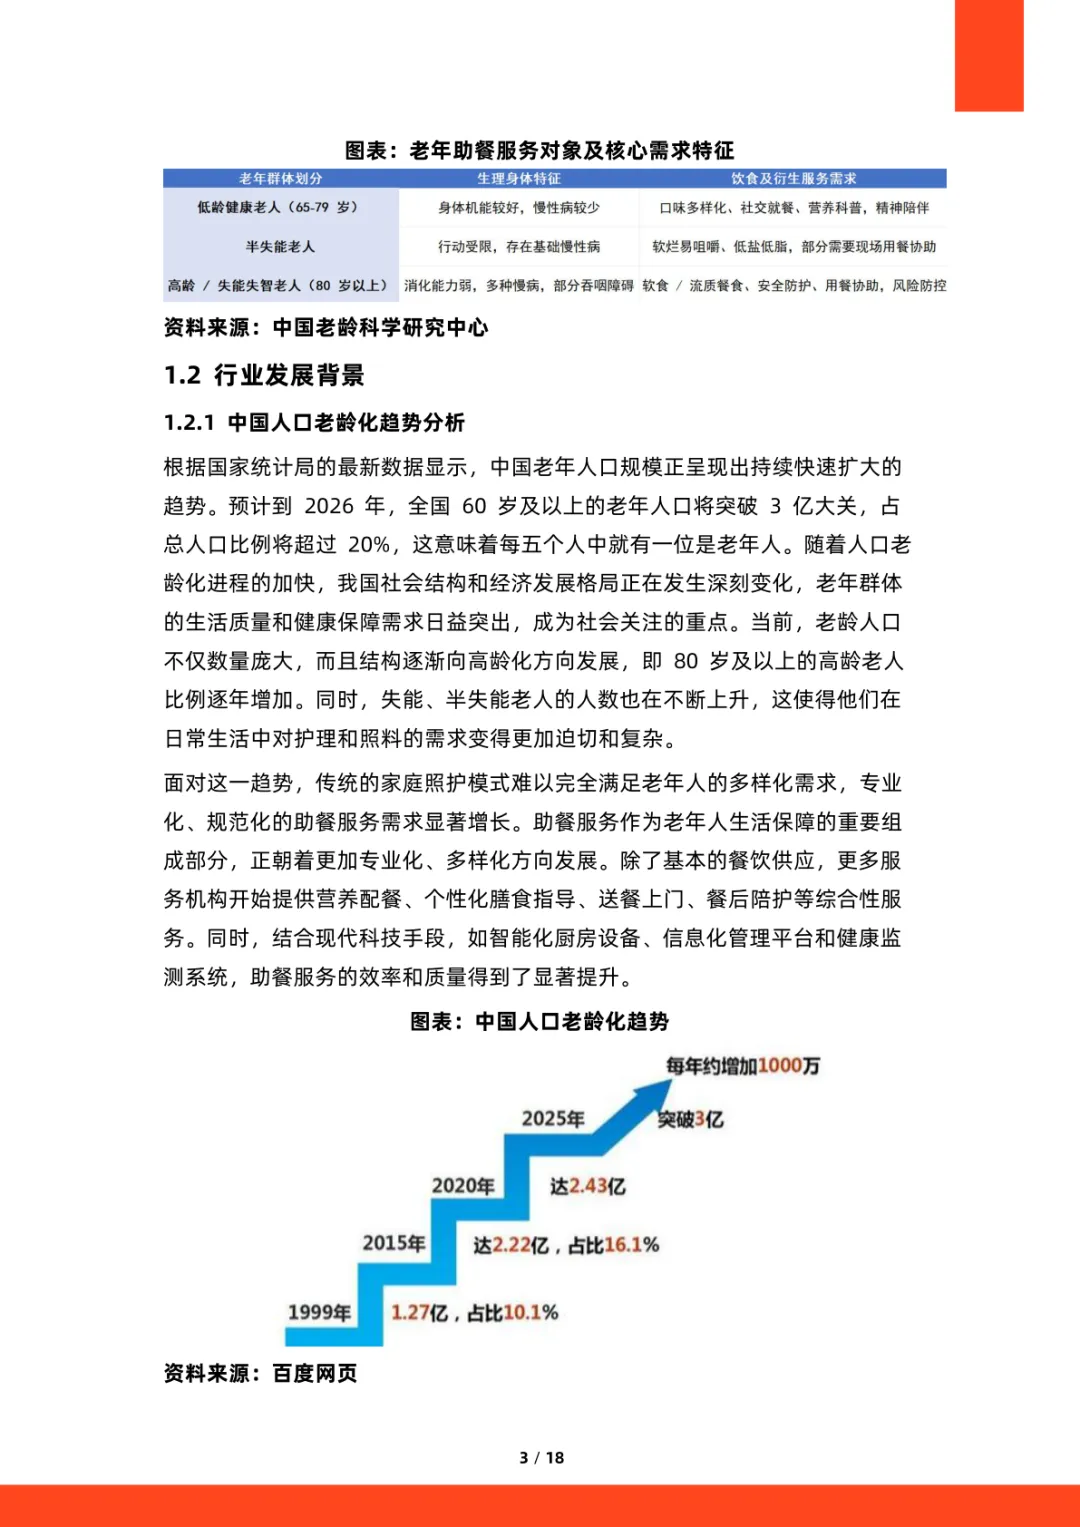
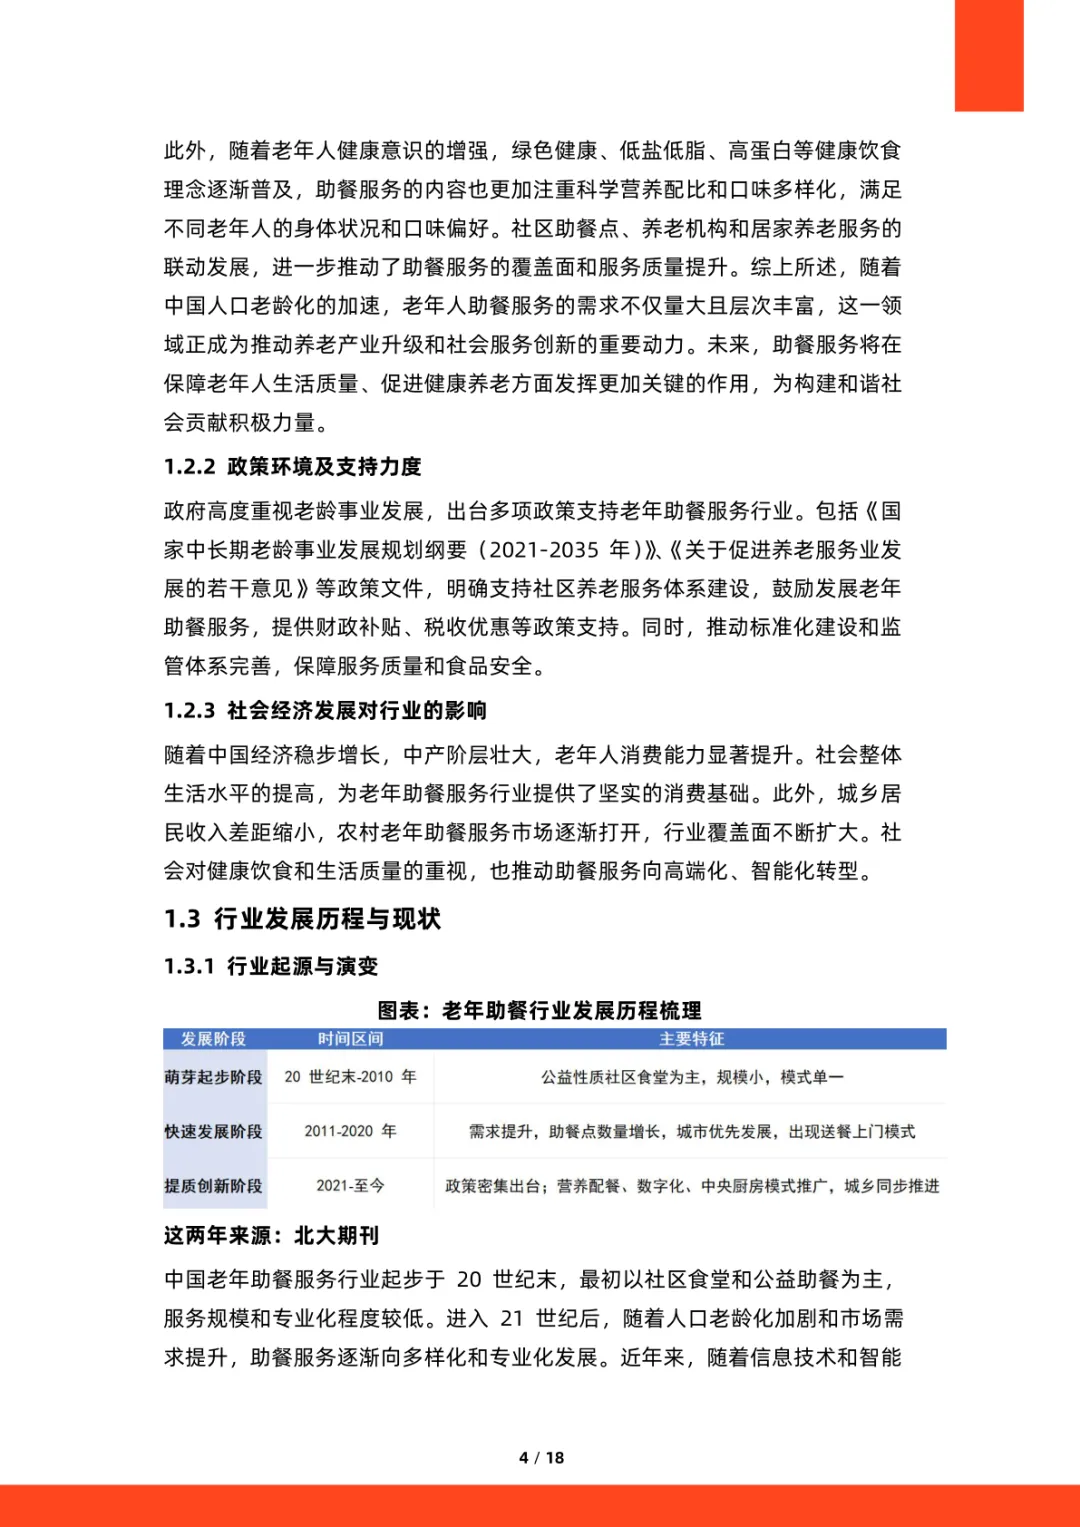
导读:这份中国老年助餐服务行业研究报告,把老龄化社会的饭桌问题,一笔笔算成了数据。报告开篇就落到人口底账上。数据显示,预计到 2026 年,全国 60 岁及以上老年人口将突破 3 亿,占总人口比例超过 20%,意味着每五个人里就有一位老人。
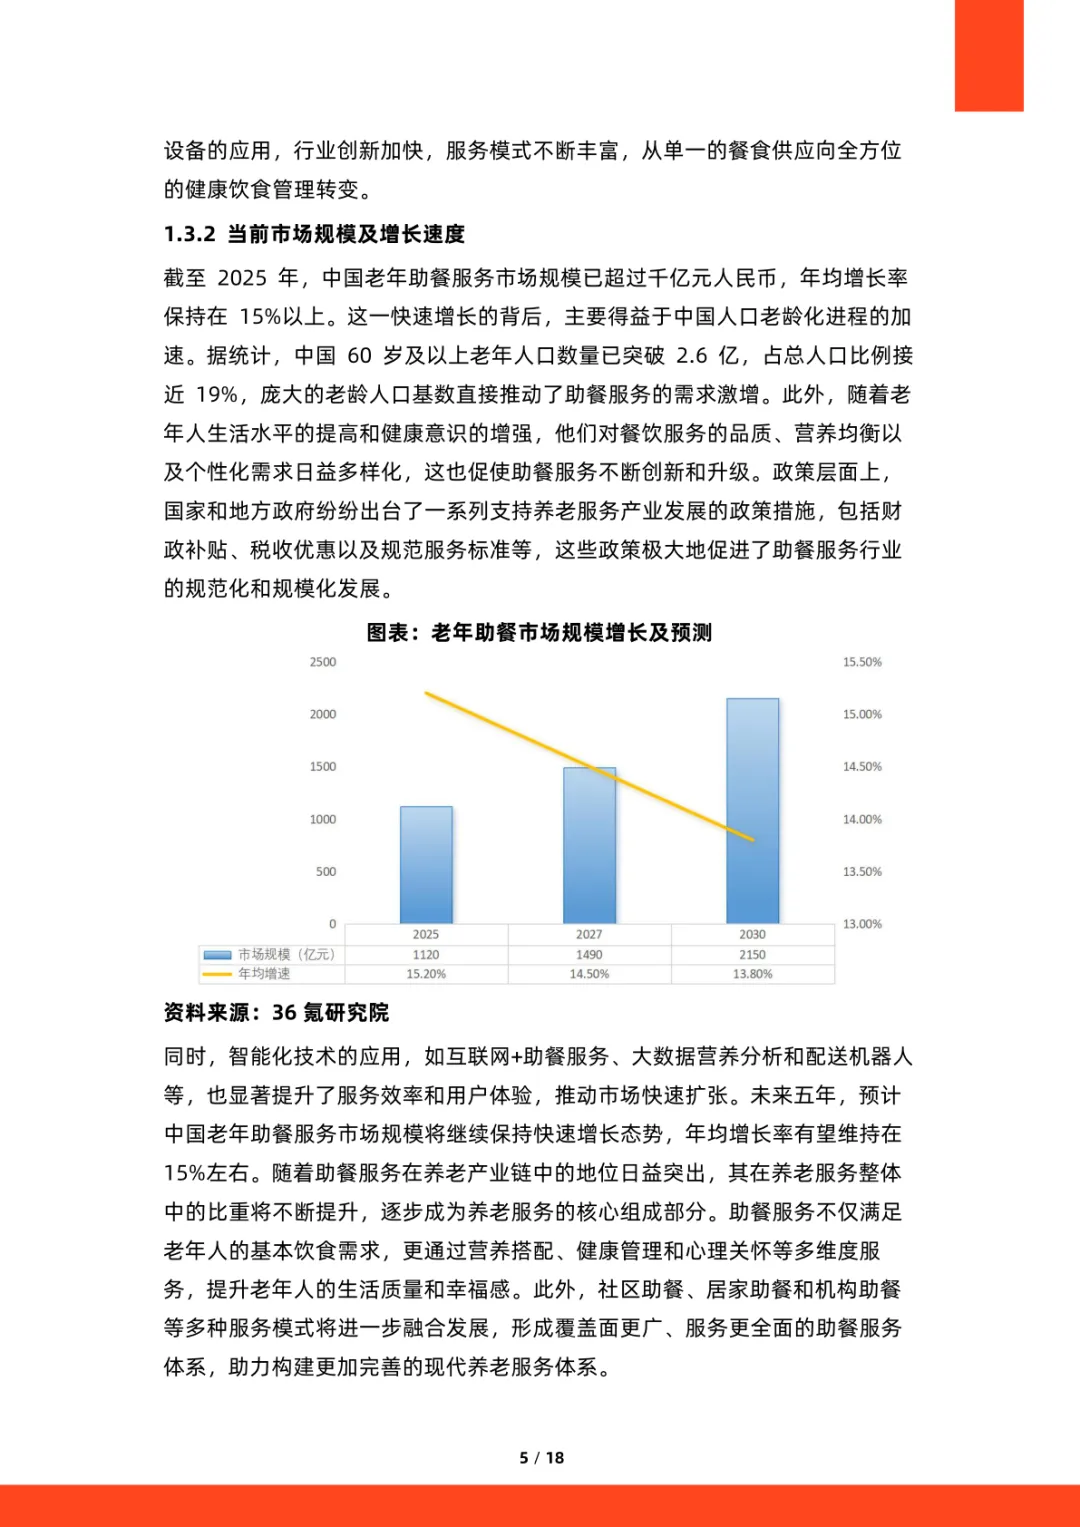
老龄化的脚步在加速。报告记录,60 岁以上老年人口已经突破 2.6 亿,占总人口比例接近 19%。从 1999 年的 1.27 亿,到 2015 年的 2.22 亿,再到 2020 年的 2.43 亿,这条增长曲线几乎没停过,规模上每一年都在往前挪。
老年人口结构也在变。调研显示,80 岁以上的高龄老人比例逐年增加,失能、半失能老人人数不断上升。高龄老人消化能力弱、多种慢病缠身,对软食流质、用餐协助、风险防控的需求,和低龄老人明显拉开差距。
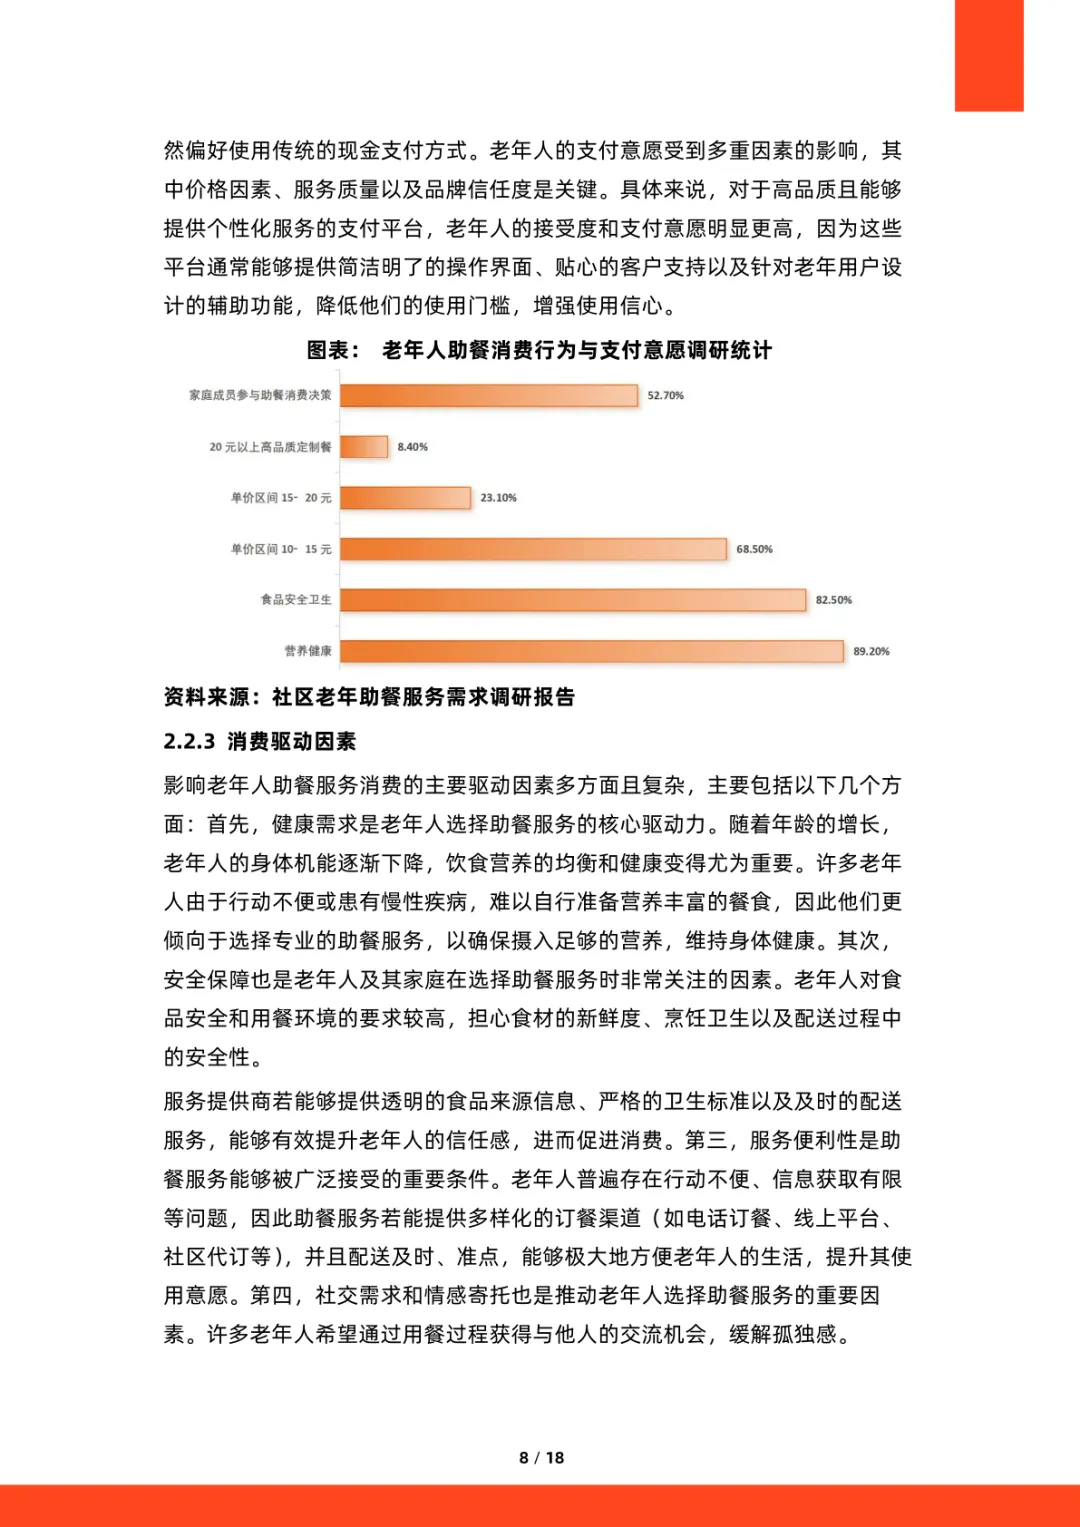
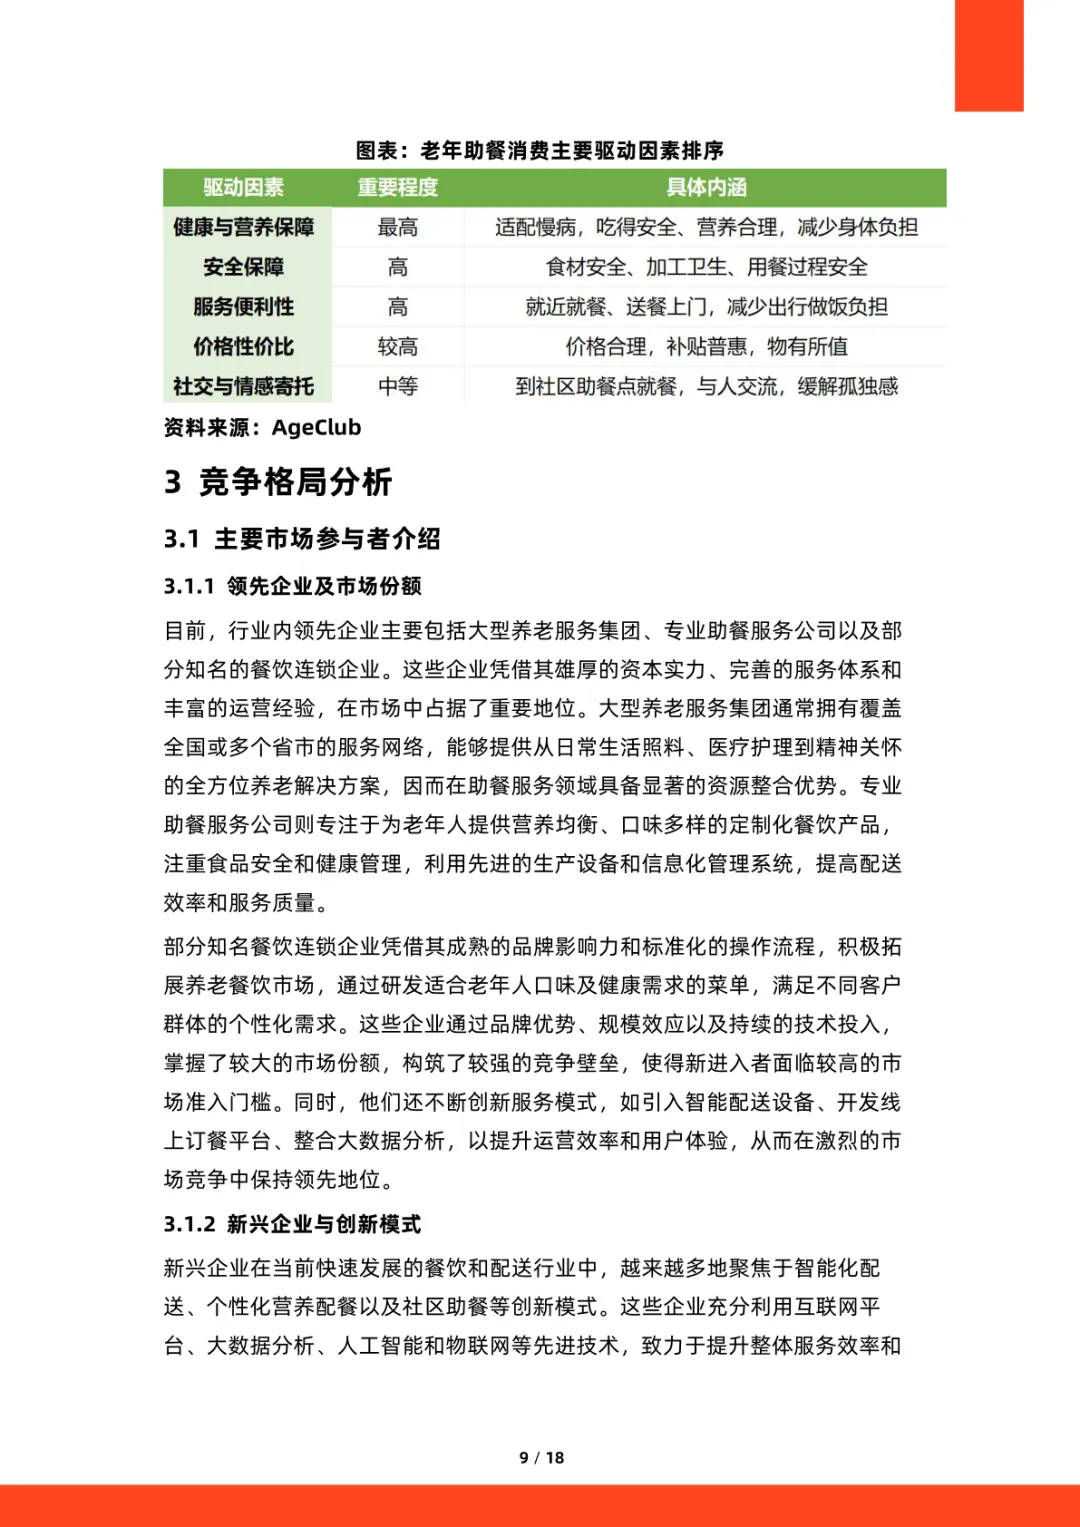
需求端的账,报告用一组消费调研摊开。数据显示,营养健康排在老年人关注的首位,占比 89.2%。食品安全卫生紧随其后,占到 82.5%。健康和安全,成了老年人掏钱的底线。
钱的区间也画得很清楚。调研显示,单价 10 到 15 元是多数人愿意接受的价位,占比 68.5%。15 到 20 元区间占 23.1%。20 元以上的高品质定制餐,只有 8.4% 的受访者选择。
买单的人不止老人自己。数据显示,家庭成员参与助餐消费决策的比例达到 52.7%,过半的决定背后都有子女或家属的身影。年轻人考虑性价比、安全性和服务方的专业资质,替老人把一道关。
支付习惯也在分化。报告记录,移动支付在老年群体中加速普及,但仍有部分老人因不熟悉新技术、担心操作复杂或网络安全,坚持用现金。支付意愿的高低,取决于价格、服务质量和信任度几项因素。
市场盘子已经做到一定规模。调研显示,截至 2025 年,中国老年助餐服务市场规模已超过千亿元人民币,年均增长率保持在 15% 以上。庞大的老龄人口基数,是这块蛋糕最直接的支撑。
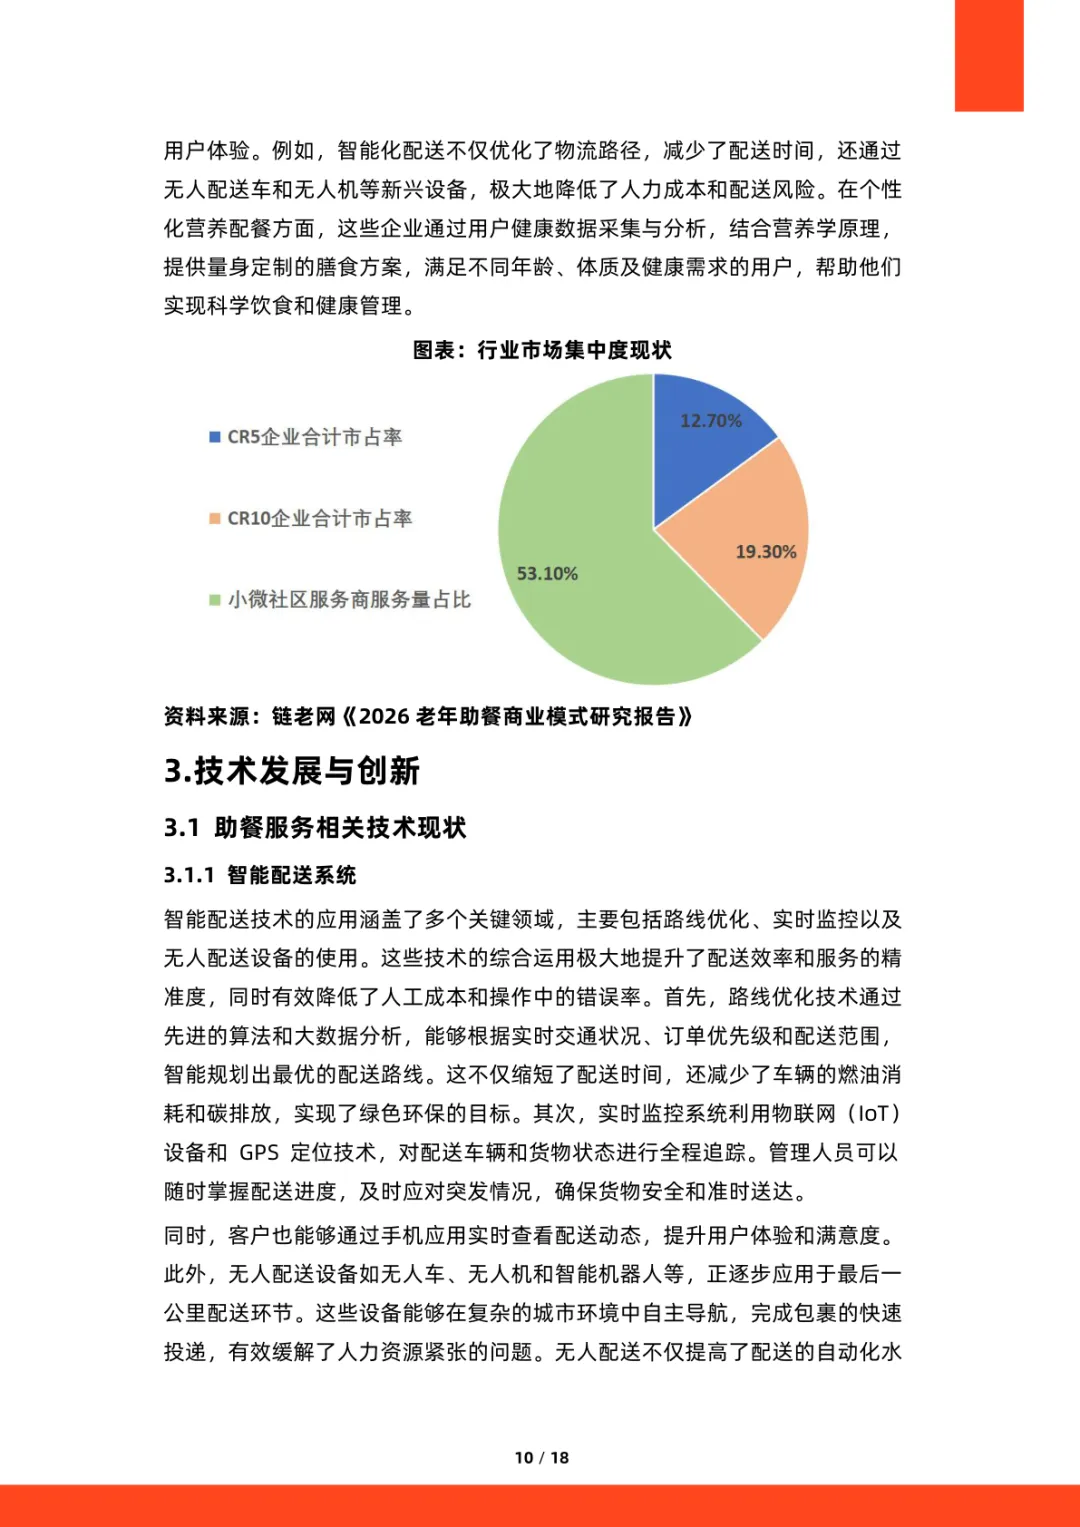
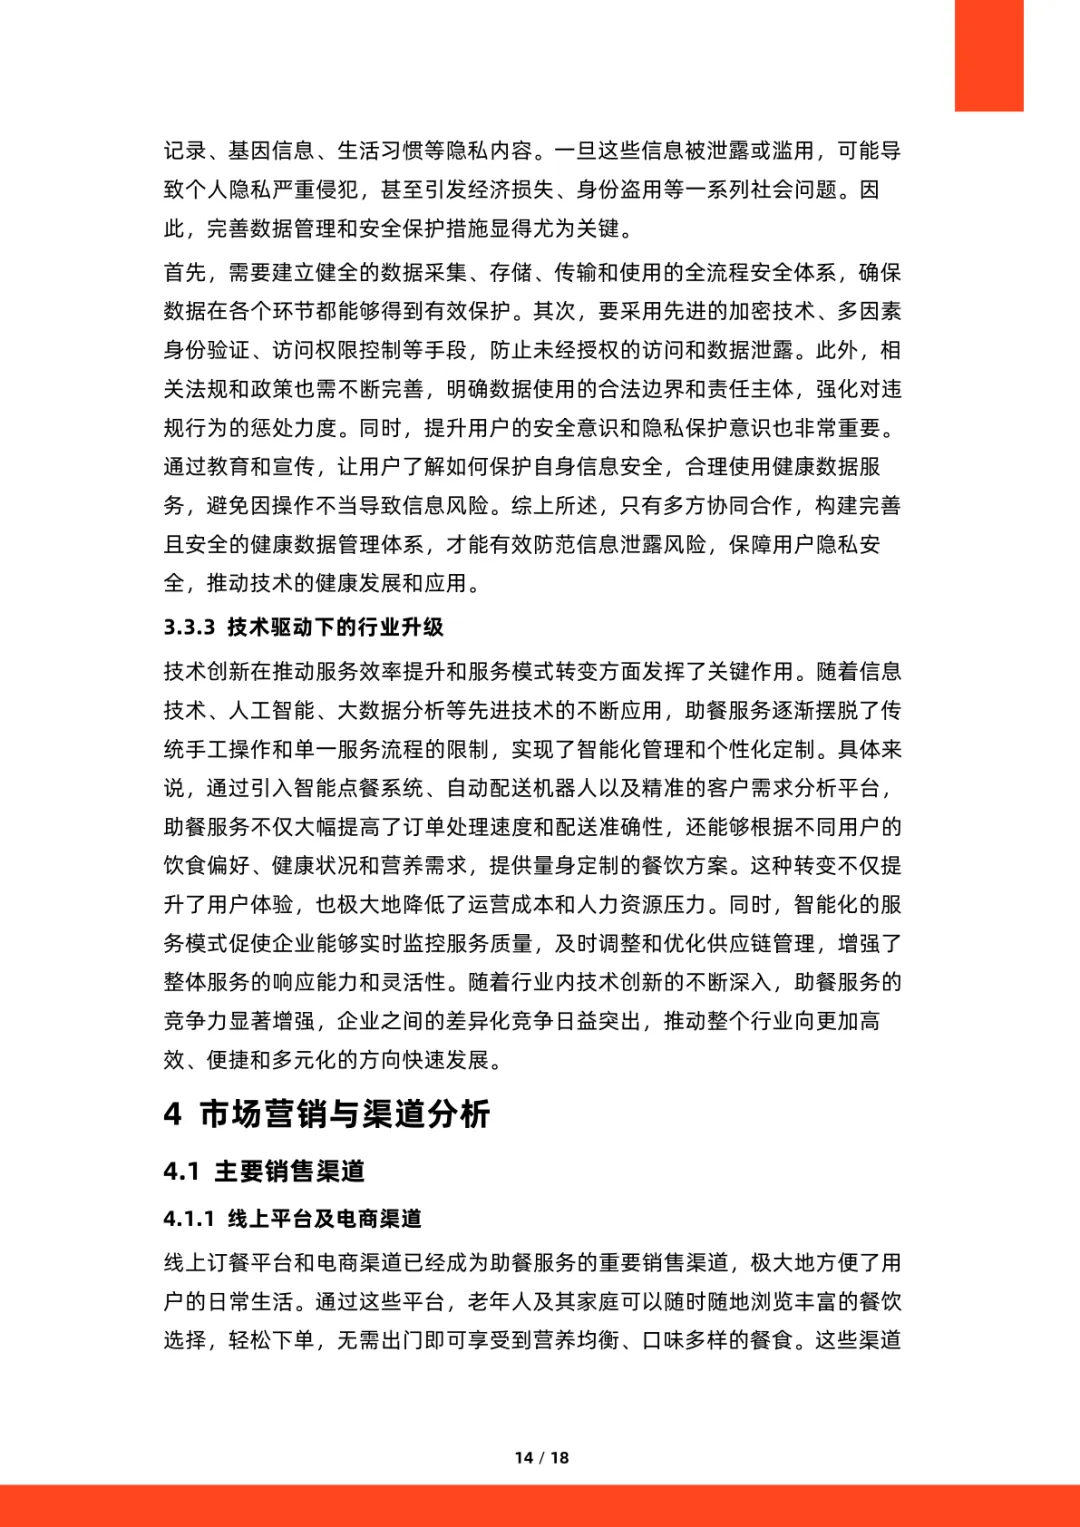
行业结构却相当分散。数据显示,头部 CR5 企业合计市占率只有 12.7%,CR10 企业合计占 19.3%。而小微社区服务商的服务量占比高达 53.1%,超过一半的餐食由零散的社区力量供出。
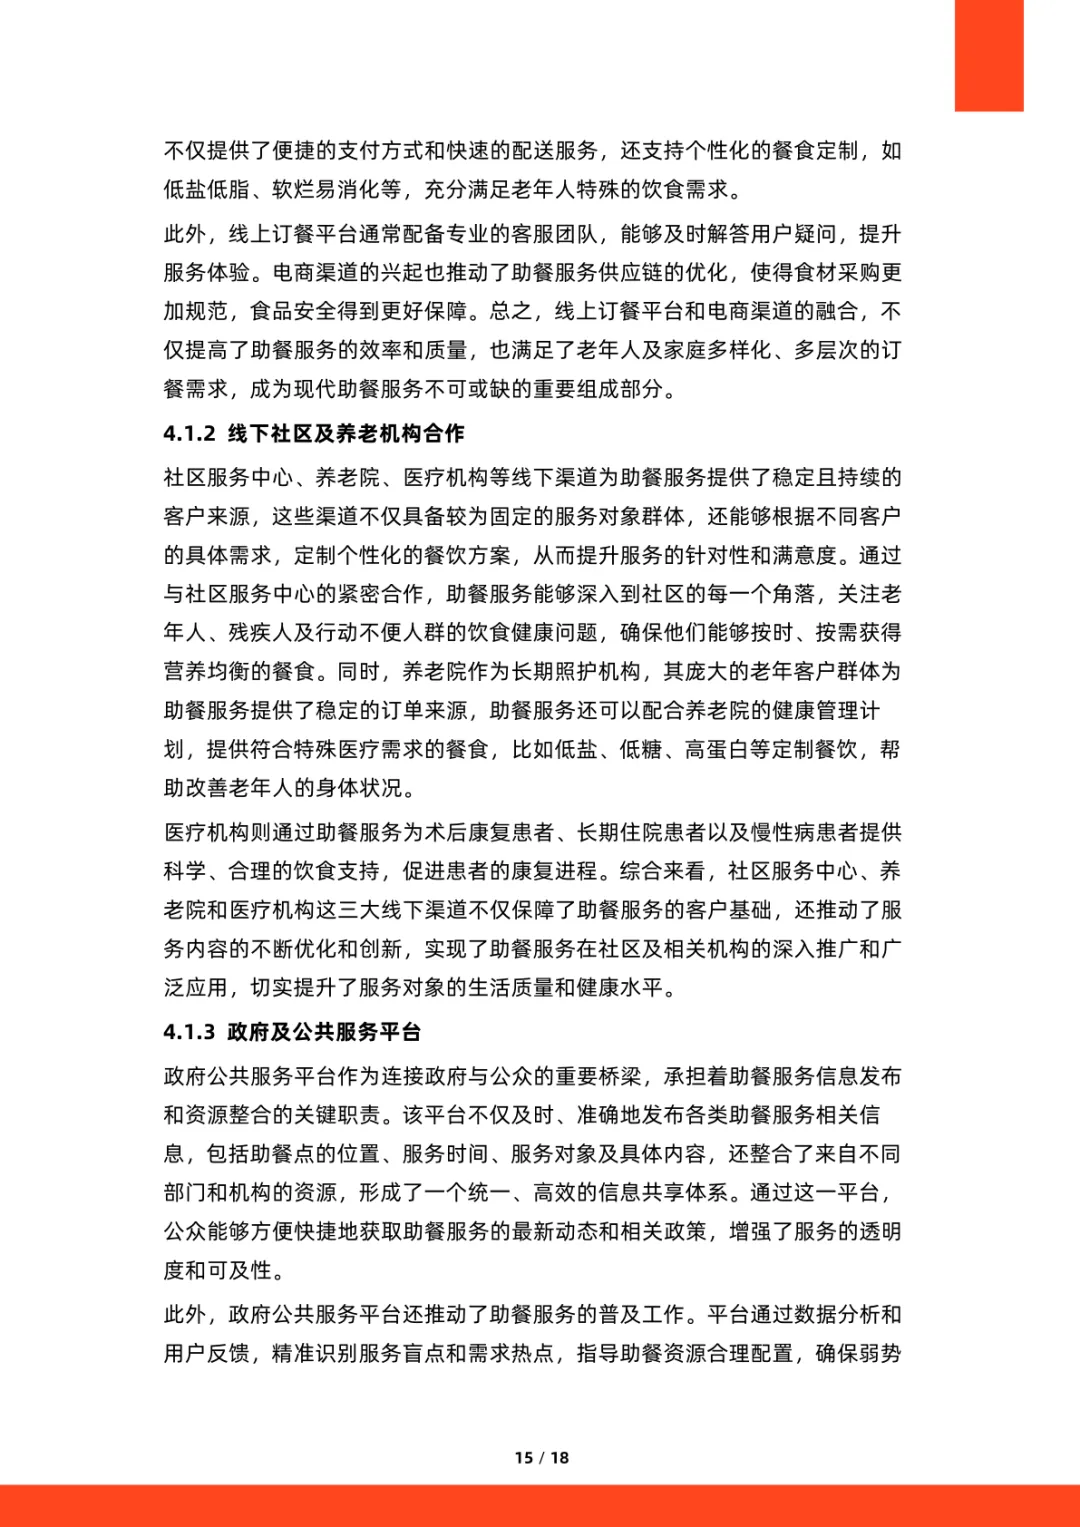
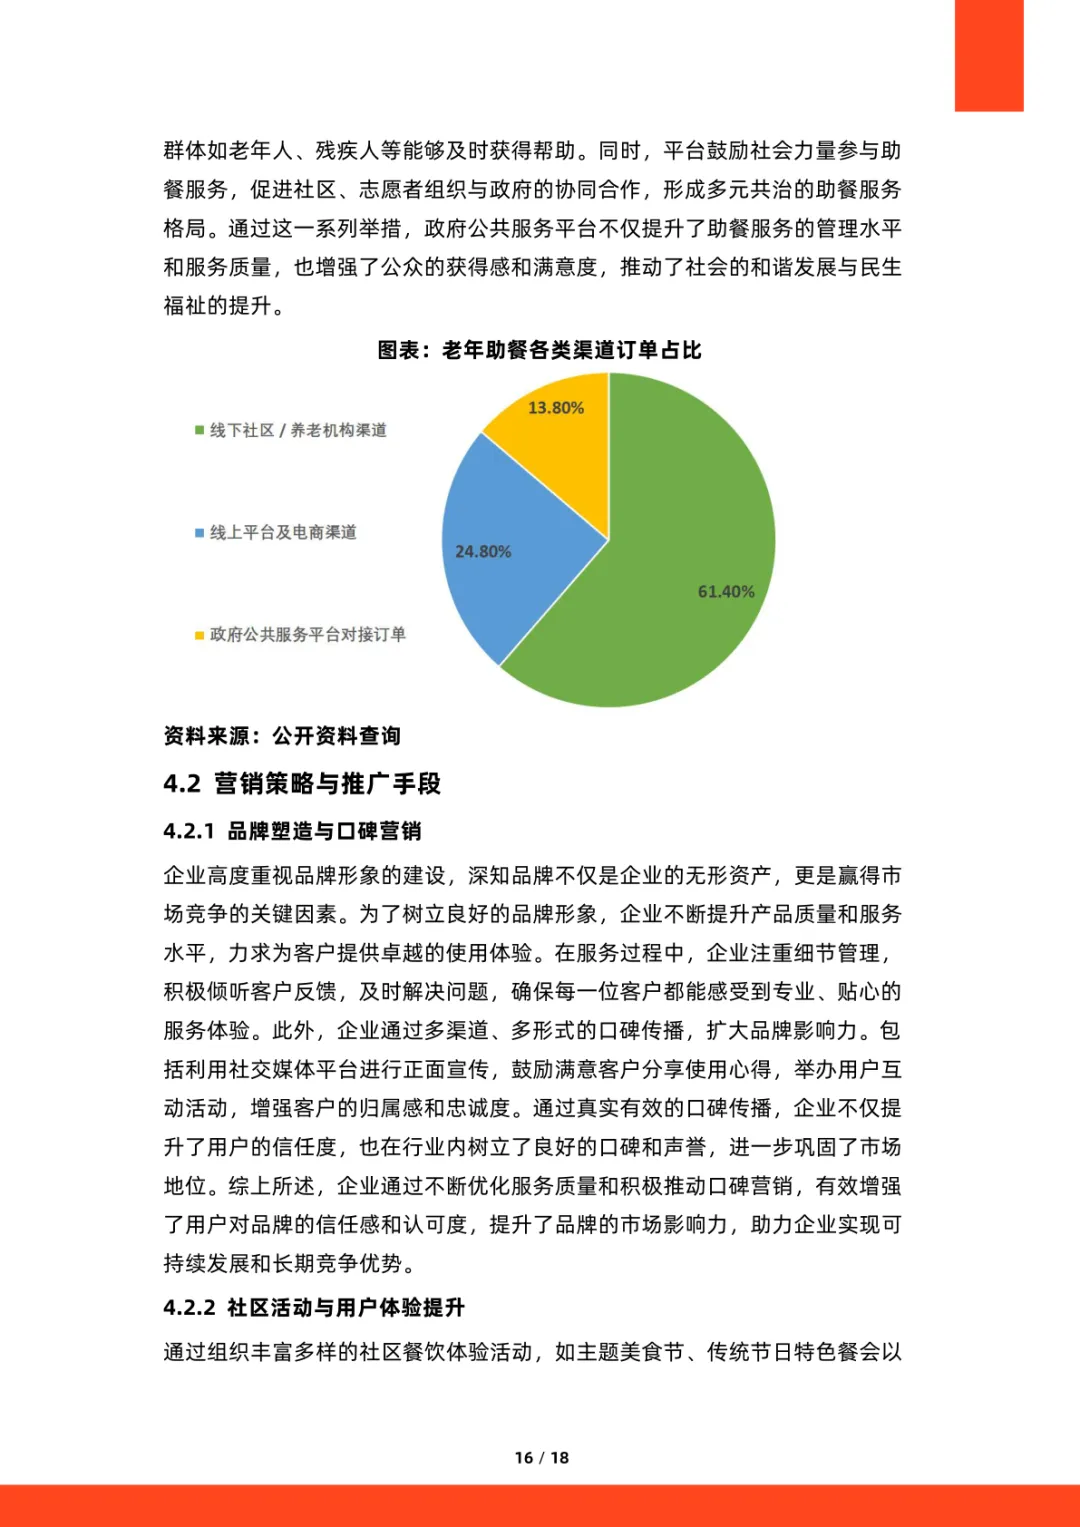
渠道分布同样一目了然。调研显示,线下社区和养老机构渠道贡献了 61.4% 的订单,线上平台及电商占 24.8%,政府公共服务平台对接的订单占 13.8%。线下依然是主阵地。
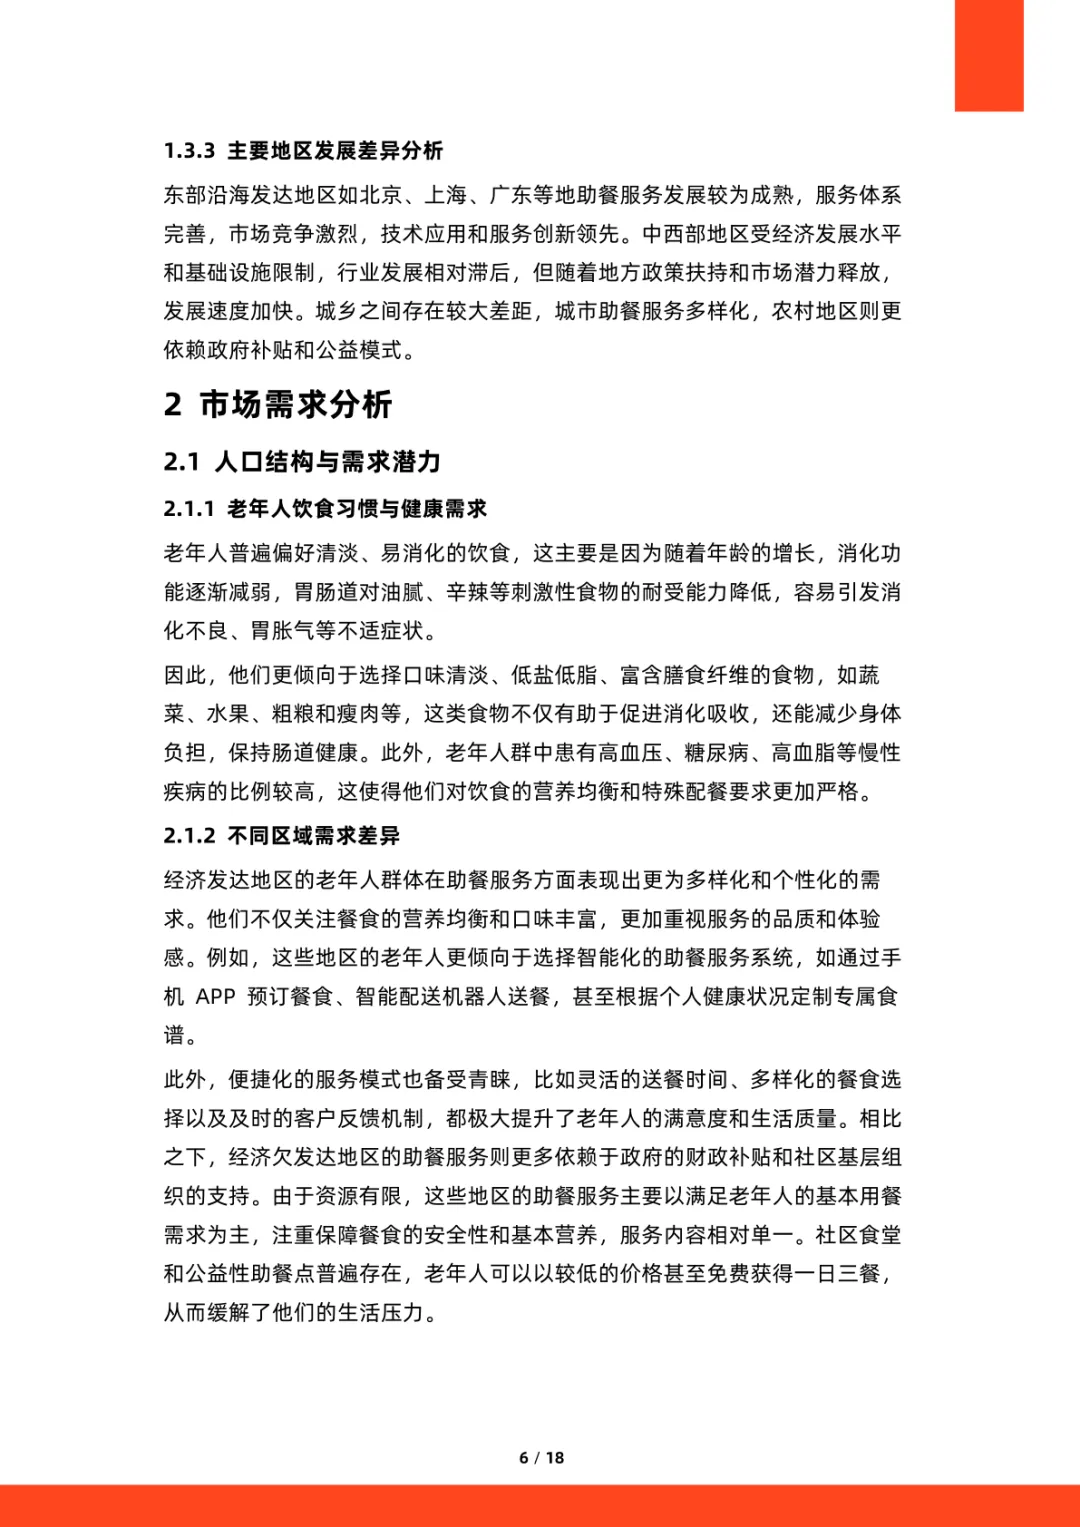
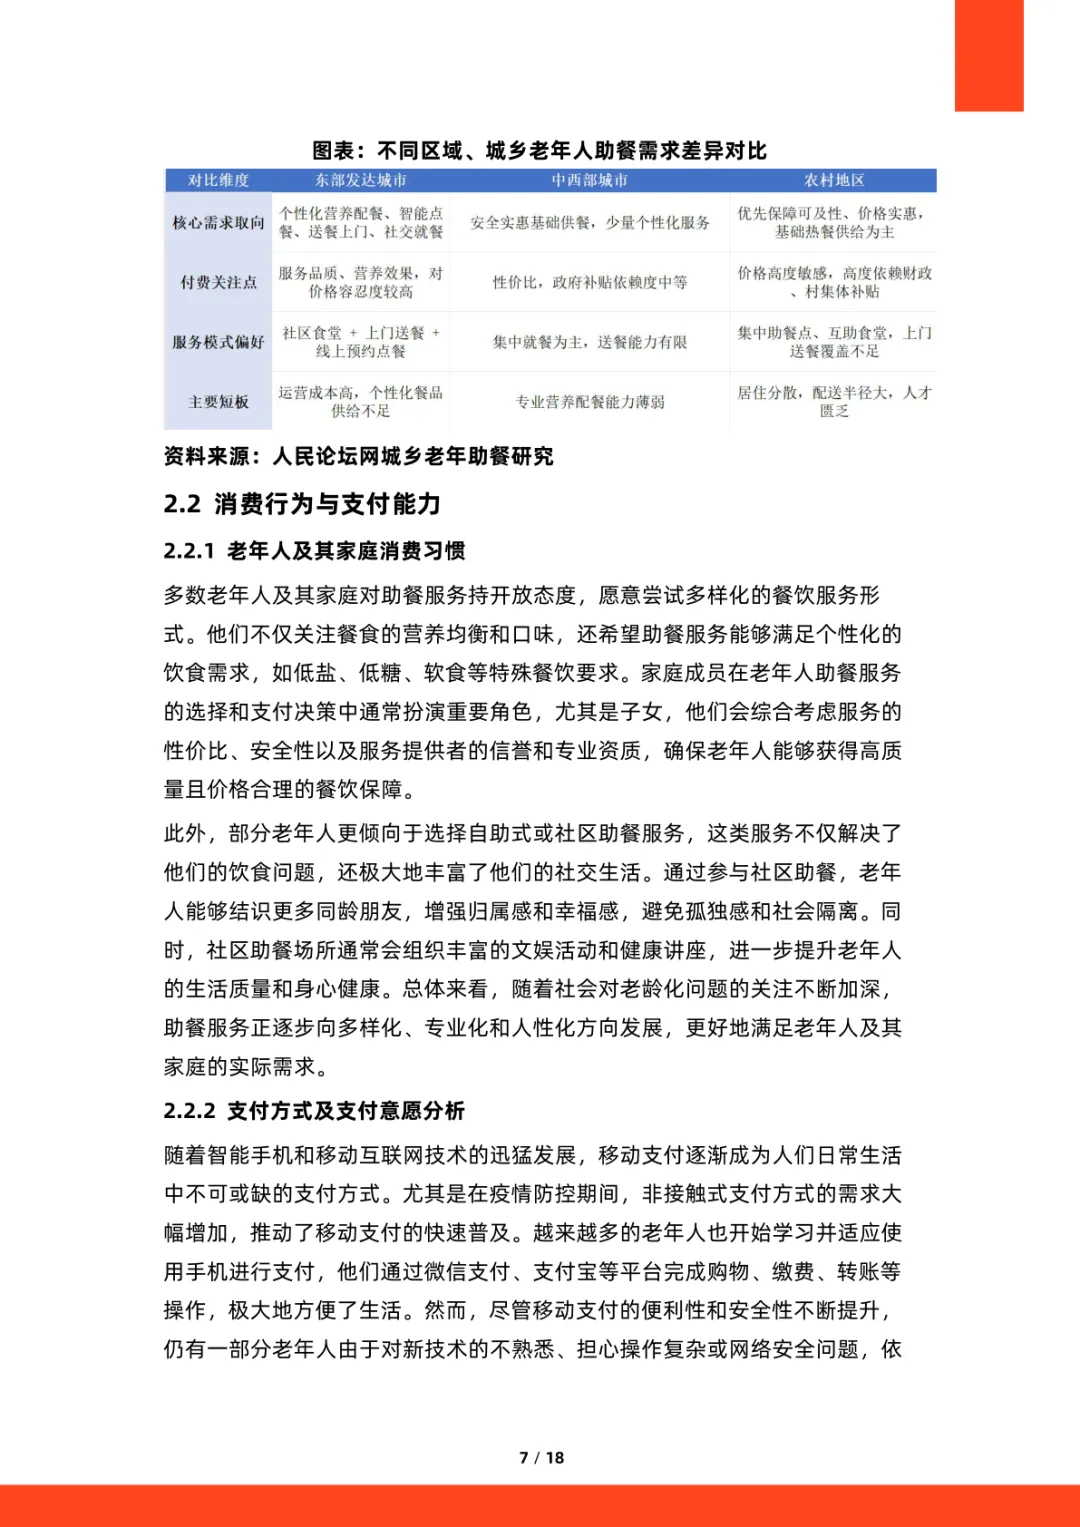
区域之间差距明显。报告记录,东部沿海发达地区助餐服务体系完善、市场竞争激烈;中西部地区受经济和基础设施限制,发展相对滞后。城乡之间也拉开距离,城市服务多样化,农村更依赖政府补贴和公益模式。
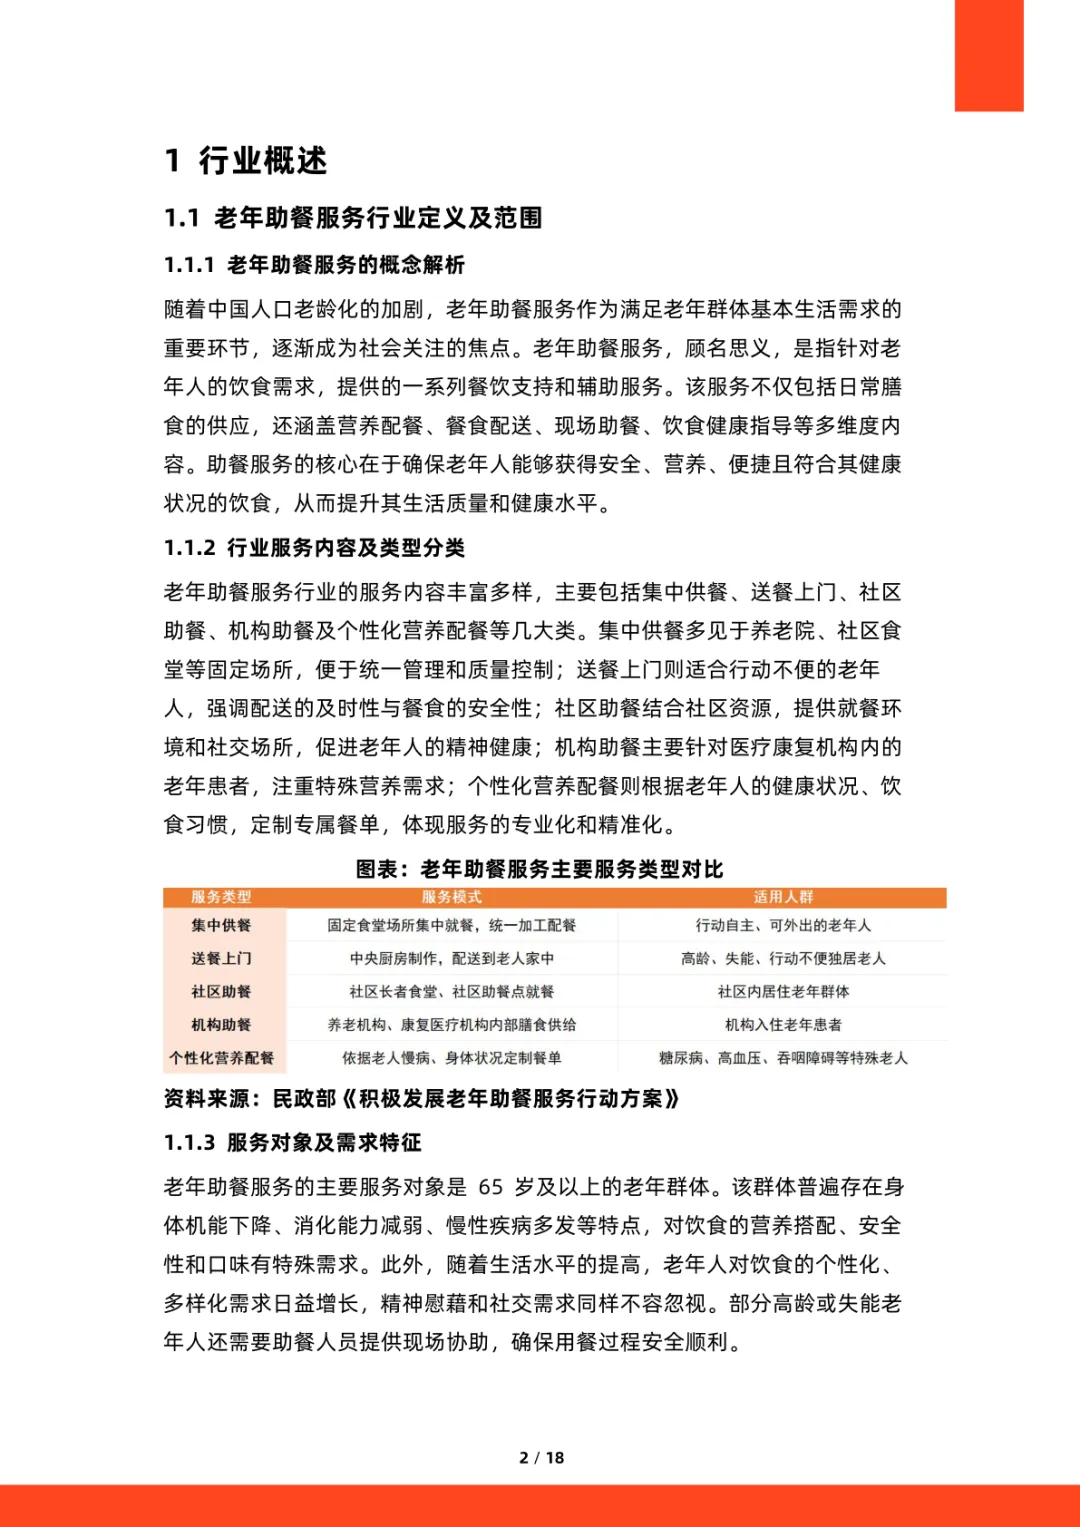
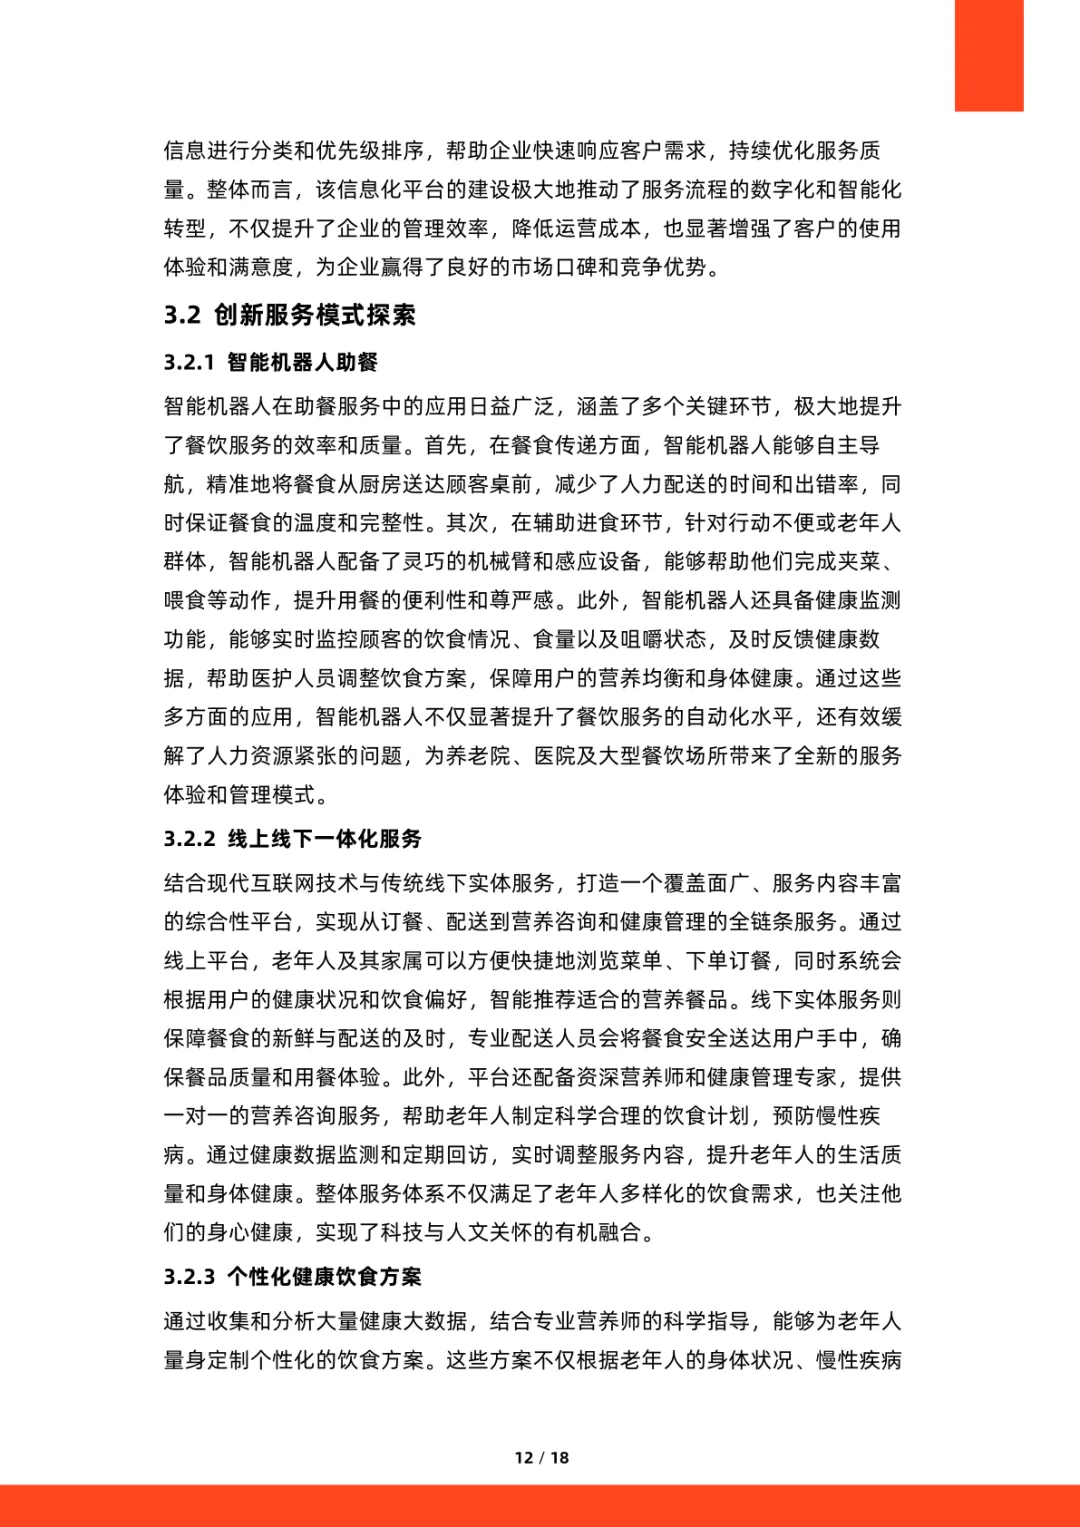
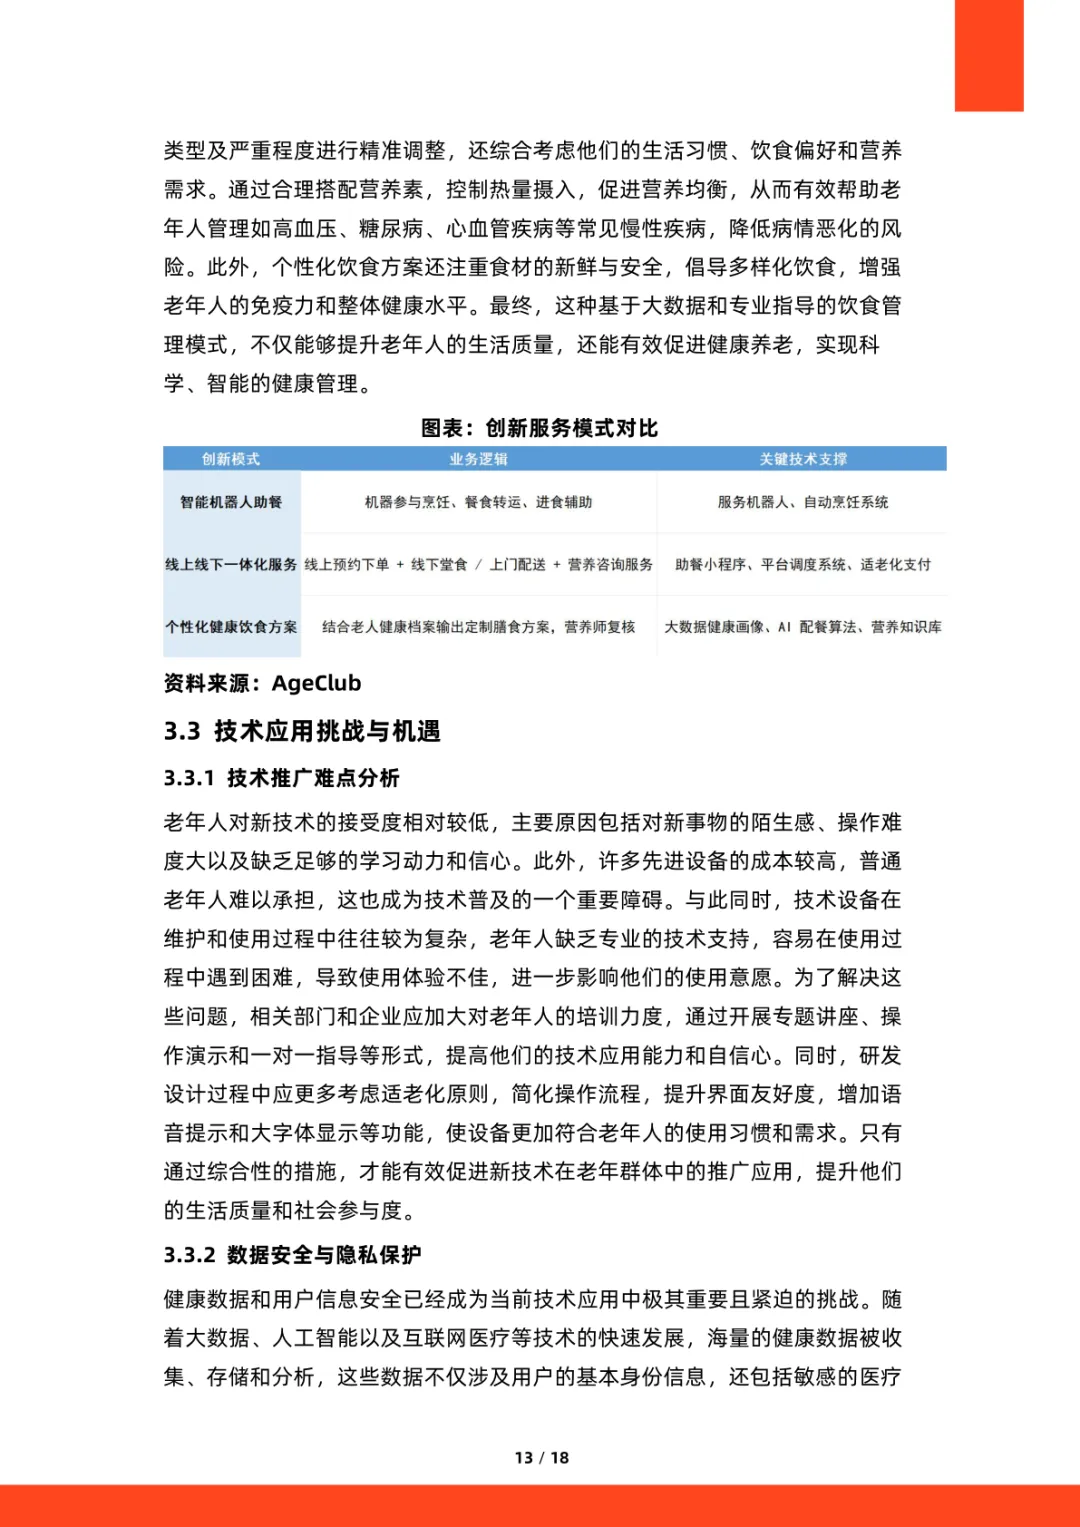
服务形态在分化演进。调研显示,老年助餐涵盖集中供餐、送餐上门、社区助餐、机构助餐、个性化营养配餐几大类。集中供餐适合能外出的老人,送餐上门指向高龄失能者,个性化配餐则按糖尿病、高血压等慢病定制餐单。
这套分工,对应的是不同群体的真实处境。低龄健康老人要口味多样和社交就餐,半失能老人要软烂易嚼和低盐低脂,高龄失能老人则要流质餐食和用餐协助。需求一层层往下压,服务就一层层往上补。
来源:互联网
往期推荐
今日报告分享
免责声明:本平台只做内容的解读及分享,版权归原撰写发布机构所有,行业报告之家通过公开合法渠道引用,如涉及侵权,请联系我们删除;如对报告内容存疑,请与撰写、发布机构联系。
关注公众号获取更多咨询内容

发表评论
发表评论: