
 研报速递
一、青岛写字楼租赁市场整体状况
本节采用两套口径并行:以戴德梁行《2026 年上半年青岛写字楼和零售物业市场报告》的"优质甲级写字楼"为主口径,以 dcbbs 青岛商办监测季报(2026 Q1)"全市甲乙级写字楼"为辅助口径,两者统计范围不同,引用时须区分。
1.1 优质甲级写字楼市场(戴德梁行 H1,主口径)
总存量:约 183.6 万㎡ 新增供应:2026 H1 无新项目入市 平均租金:86.13 元/㎡·月(上半年同比下降约 5.9%) 季度净吸纳量:约 11,818.67 ㎡ 空置率:23.5%(环比微降)
优质甲级市场呈现"量价齐弱、空置高位"的特征,但净吸纳转正、空置环比微降,显示核心资产去化仍在缓慢推进。
1.2 全市写字楼口径(dcbbs 商办监测,2026 Q1,含甲乙级,辅助口径)
平均租金:约 62.58 元/㎡·月(环比下跌 2.42%) 甲级写字楼空置率:约 30.15%(Q1) 净吸纳:13,200 ㎡
两口径差异来自统计范围(优质甲级 vs 全部甲乙级):全市口径覆盖更广、租金中枢更低、空置更高,符合青岛存量市场"非核心资产承压更重"的普遍规律。
1.3 区域分布(dcbbs 2026 Q1 商务区建筑面积)
| 125.8 | ||
| 74.94 | ||
市南以 125.8 万㎡ 甲级体量稳居核心,承载全市主要商务与金融活动;崂山租金最高(74.94 元/㎡·月),反映其金融与总部经济集聚度;市北以大体量、相对低租金承接外溢与成长型企业。
1.4 未来供应
2026 H2 预计新增优质写字楼供应约 23.3 万㎡。在需求尚未显著放量的情况下,新增供应将阶段性推高空置率至阶段性高点,租金持续承压。
1.5 需求结构
戴德梁行指出,物流与运输类企业租赁决策明确、金融类企业(尤其是险资)需求持续释放、中小企业租赁意愿偏弱。中指研究院《2026 上半年中国写字楼租金指数研究报告》显示,2026 上半年租赁案例行业分布为:TMT 占 33%、金融业 24%、商务服务业 11%(合计近七成)。
大宗租赁成交案例(2025Q4–2026Q1)集中在物流/航运、律所、国企、金融:
海天中心:某大型律所 5,000 ㎡、某物流公司 3,300 ㎡ 海信大厦:物流 2,070 ㎡ 青岛国际航运中心:国企 2,000 ㎡ 中海大厦:互联网公司 1,800 ㎡
可见青岛写字楼需求呈现"外向型产业(物流/航运)与金融/专业服务双轮驱动、中小企业审慎"的结构特征。
1.6 宏观与资产逻辑
青岛是山东经济中心、山东半岛蓝色经济区龙头、沿黄流域最具吸引力城市之一;拥有国际性海港与区域性枢纽空港,系国家首批沿海开放城市;产业结构涵盖大数据、高新技术产业化基地、国际汽车城等。市场已告别规模扩张,进入"存量优化、需求升级、运营革新"的结构性调整周期,"品质与服务成为关键"。
二、灵活办公与联合办公市场状况
2.1 大背景
混合办公在中国快速发展,企业偏好"弹性租期、按需扩租、拎包入驻、可注册"的服务式办公。在青岛租金下行、空置承压背景下,灵活办公将固定成本转化为可变成本、降低前期投入的价值更为突出。
2.2 雷格斯在青岛的布局(公开可查中心)
雷格斯在青岛核心商务带(市南/市北)已形成多中心覆盖:
- 中海大厦中心
(市北,山东路及延吉路交汇处,2014 年开业,山东省首个雷格斯中心) - 香格里拉中心
(市南区香港中路 9 号,香格里拉办公大楼 13 层,金融区核心地标) - 海天中心
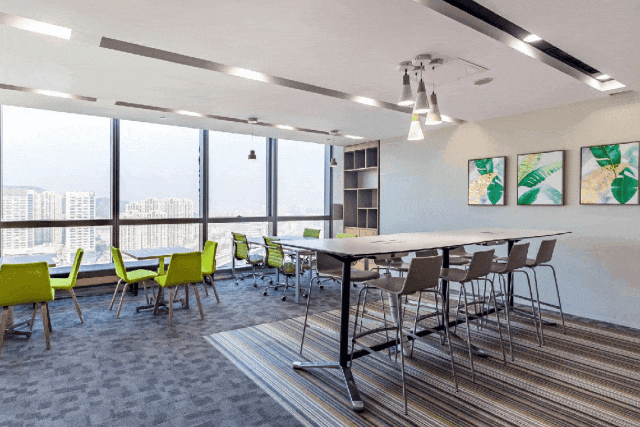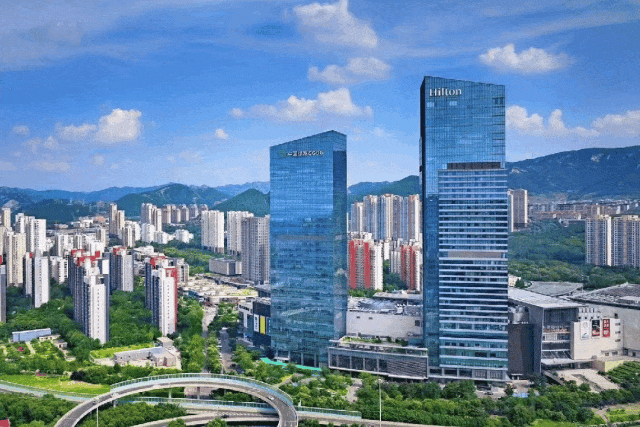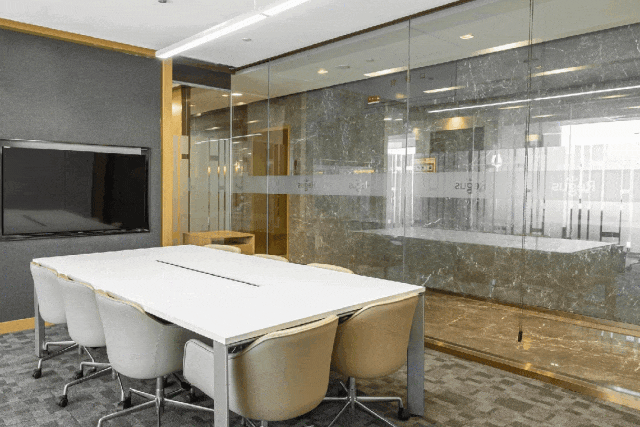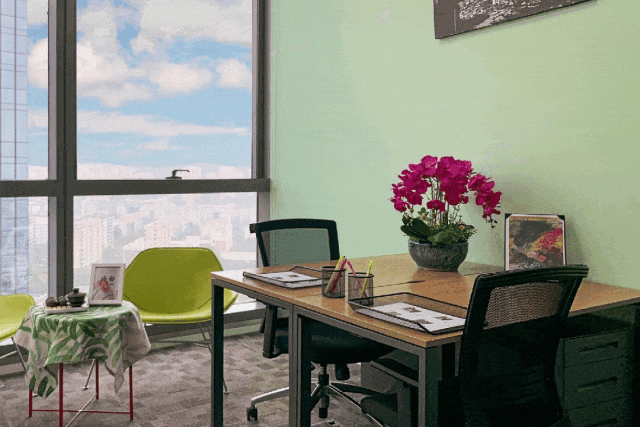
(市南区香港西路 48 号,2025 年 6 月雷格斯入驻设新中心,369 米山东第一高楼) 万象城中心(市南区,补充覆盖)
2.3 IWG 中国大势(支撑)
据观点新媒体对 IWG 中国区总裁胡懋的采访:IWG 在中国已基本覆盖约 45 个城市、布局 160+ 办公中心;长远目标 2,500 家;2025 年以来在中国市场签约 50+ 新项目(均为委托管理模式);在中国落地的品牌有 Regus、Spaces、Signature、HQ 等。委托管理模式(轻资产)正成为 IWG 在华扩张主轴。
2.4 竞争格局与需求动因
青岛灵活办公赛道已有雷格斯等多品牌进入。需求动因有四:①企业降本增效、缩短租期;②科创/外贸初创"小步快跑";③外企/日韩企业借全球网络落地;④业主侧"以运营激活闲置/低效面积"。
2.5 青岛独有地缘优势
青岛近日韩,韩日企业密集;青岛、天津、连云港均争取中日韩自贸区先行区;系山东半岛蓝色经济区核心;国际海港+枢纽空港,进出口总额常年居前列——构成灵活办公"外向型"需求底色。
三、雷格斯在青岛 3 个代表性项目
说明:以下项目"经营情况"中涉及的具体出租率、在册企业数、外企精准占比、开业时长、面积工位数等门店级经营数据,均属雷格斯内部资料,本文一律不作推测,以雷格斯官方披露为准。
3.1 雷格斯青岛中海大厦中心
位置:市北区山东路及延吉路交汇处(近市北区政府) 开业时间:2014 年,是山东省首个雷格斯服务式办公中心,标志着雷格斯全面进驻青岛、版图扩至山东半岛 运营方:雷格斯(Regus)/ IWG 空间形态:服务式办公室、共享办公、会议室、虚拟办公室等标准化产品 目标客群:山东半岛成长型企业、外地驻青机构、起步期外向型团队 周边:商业/居住/餐饮/酒店/金融/商务配套完善
【区域市场依托】 所在市北中央商务区甲级约 31.86 万㎡,区域租金(全市口径)63.88 元/㎡·月(环比下跌)。市北以大体量、相对低租金承接外溢与成长型企业,与灵活办公"低门槛入驻"定位高度契合。
【典型客户结构画像】
第一层(雷格斯全球框架协议客户):谷歌 Google、东芝 Toshiba、诺基亚 Nokia、罗氏制药、美赞臣、亨斯迈、好丽友、红牛饮料、联想、网易;IWG 目标数据库示例含 ABB、SAP 等——即雷格斯全球网络"派来"的跨国客户类型。 第二层(青岛本地公开生态):海尔、海信总部,中车四方,青岛港及众多国际航运/物流/货代企业,一汽解放青岛,日韩企业驻青机构,华大基因青岛等。公开开业报道中,联想公司鲁东区域总经理作为客户代表发言,称入驻雷格斯青岛中心 3 年、高度认可服务,即公开可查的入驻企业佐证。
【经营情况】 山东省首个中心、2014 年开业、配套完善、承接山东半岛首波灵活办公需求。该中心具体出租率、在册企业数以雷格斯内部运营数据为准;外企租户占比处于雷格斯成熟门店 60%—70% 的普遍区间(本中心实际占比以内部数据为准)。本文不作推测。
3.2 雷格斯青岛香格里拉中心
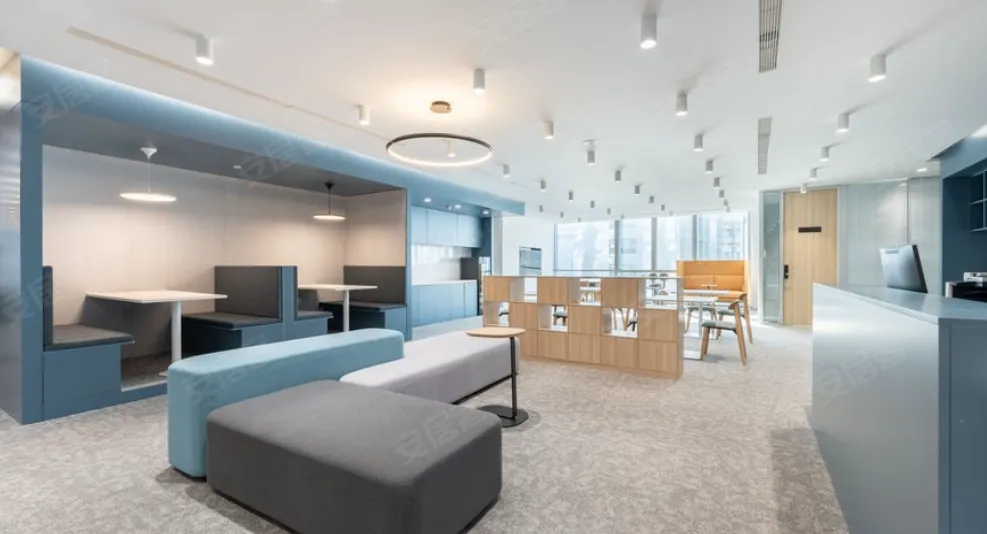
位置:市南区香港中路 9 号,香格里拉办公大楼 13 层 运营方:雷格斯(Regus)/ IWG 空间形态:商务贵宾室、共享办公、会议室、虚拟办公室等 目标客群:全球性金融机构、咨询公司及世界 500 强企业驻青办事处 区位:青岛 CBD 核心、金融区中心地带,紧邻政府办公区,集五星级酒店/商场/餐厅于一体,堪称青岛地标
【区域市场依托】 所在市南中央商务区甲级约 125.8 万㎡(全市核心),区域租金(全市口径)68.16 元/㎡·月。市南集聚全市主要金融与总部资源,高端租户密集;同时市南甲级空置压力(全市口径甲级空置约 30.15%)为服务式办公提供充足"拎包入驻"土壤。
【典型客户结构画像】
第一层(全球框架客户):同上(Google、Toshiba、Nokia 等跨国企业类型)。 第二层(青岛本地公开生态):香格里拉中心租户组合含众多世界 500 强企业驻青办事处;结合青岛金融区定位,典型类型含跨国金融/咨询驻青机构、日韩企业办事处、本地龙头(海尔/海信)区域职能团队等。以上为典型客户类型画像,具体在册签约租户名单属雷格斯内部运营数据,对外不公开,以雷格斯官方披露为准。
【经营情况】 公开招租信息显示,该中心服务式办公室"可注册、可分割、最小 5㎡ 起、设施齐备、全球网络接入",为标准产品事实。位于金融区核心地标、紧邻政府与高端酒店商场,具体出租率、在册企业数、外企占比等经营数据以雷格斯内部运营数据为准,本文不作推测;外企租户占比处于雷格斯成熟门店 60%—70% 普遍区间(本中心实际占比以内部数据为准)。
3.3 雷格斯青岛海天中心
【公开档案】
位置:市南区香港西路 48 号 开业时间:2025 年 6 月雷格斯入驻设新中心 运营方:雷格斯(Regus)/ IWG 空间形态:海景私人办公室、会议室等 目标客群:世界 500 强、金融巨头、高净值外向型团队 区位:海天中心为 369 米山东第一高楼、青岛地标综合体(原老海天大酒店址,2021 投用,Gensler 设计,含瑞吉酒店等),吸引多家世界 500 强及金融巨头入驻
【区域市场依托】 同处市南核心(甲级约 125.8 万㎡),海天中心自身即大宗租赁活跃载体(某大型律所 5,000㎡、某物流公司 3,300㎡ 等成交),显示高端商务需求向地标集聚。市南高租金(68.16 元/㎡·月)环境下,服务式办公以"按工位计费、免装修"降低高端入驻门槛。
【典型客户结构画像】
第一层(全球框架客户):同上跨国企业类型。 第二层(青岛本地公开生态):世界 500 强驻青办事处、金融巨头区域团队、港口航运物流总部职能、日韩跨国分支等。具体某中心在册签约租户名单属雷格斯内部运营数据,对外不公开。
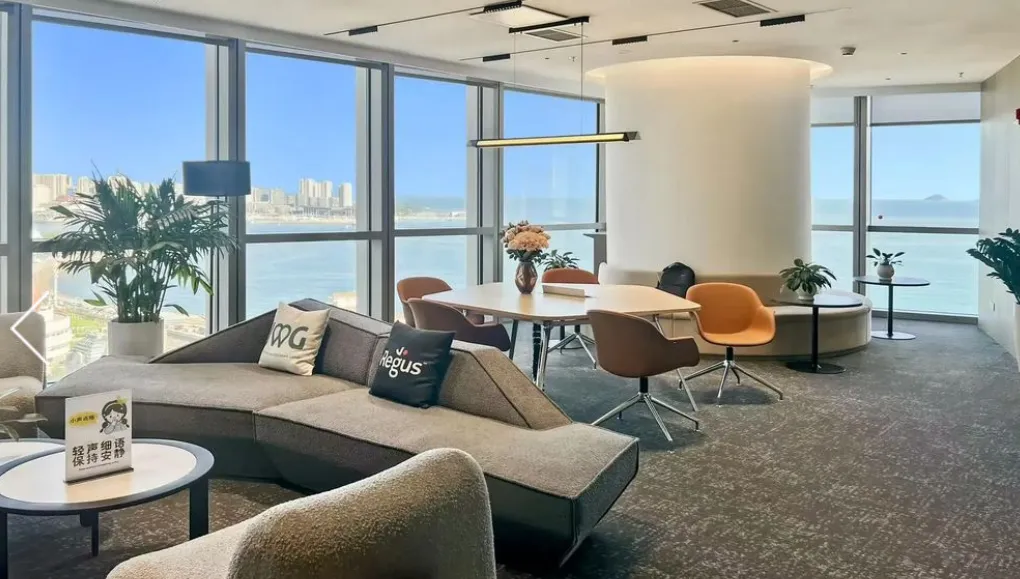
【经营情况】 2025 年 6 月新签、落子山东第一高楼,是雷格斯在青岛的最新旗舰落子,凸显其对中国北方海港门户城市与外向型高端需求的长期信心。该中心具体出租率、在册企业数、外企占比等经营数据以雷格斯内部运营数据为准,本文不作推测。
四、客户名录框架(两层画像)
以下清单均基于公开资料整理,非具体在册租户;具体某中心的签约租户名单为雷格斯内部运营数据,对外不公开。
第一层:雷格斯全球框架客户公开名单 谷歌 Google、东芝 Toshiba、诺基亚 Nokia、罗氏制药、美赞臣、亨斯迈、好丽友、红牛饮料、联想、网易、ABB、SAP 等(据 IWG 公开资料及全球 500 强合作披露)。
第二层:青岛本地外企 / 科技大厂 / 港口物流公开生态名单(按产业,公开报道支撑)
家电智造:海尔、海信(均总部青岛) 轨道交通:中车四方 港口航运物流:青岛港及众多国际航运/物流/货代企业 汽车:一汽解放青岛 日韩及跨国:日韩企业驻青机构、跨国金融/咨询/世界 500 强驻青办事处 生物医药:华大基因青岛
结论:青岛灵活办公的外企与产业客户,是"全球框架客户下沉 + 本地家电/港航/日韩产业龙头外溢 + 中日韩自贸区预期"三重叠加;雷格斯的价值在于用一张覆盖 120+ 国家的全球网络,把这类外向型、高粘性的需求接住。
五、IWG / 雷格斯能力背书(简版)
- 全球网络
:120+ 国家、4,000+ 商务中心(约 900 城市);据 IWG 资料服务全球约 83% 的财富 500 强企业;30+ 套标准化运营 SOP。 - 业主合作模式(轻资产、低风险)
:业主支付中心设立费、装修按标准图纸自行实施,产权始终归业主;雷格斯收取营业收入的 16% 管理费;两道硬门槛——产权清晰 + 一次消防合规;成熟门店外企租户占比普遍 60%—70%。 
六、总结与资产启示
青岛写字楼市场正处于"高供应、高空置、租金下行"的存量调整周期,但外向型产业(港口物流、航运、日韩跨国、金融)需求韧性较强,构成结构性机会。雷格斯以"轻资产委托管理 + 全球网络引流 + 标准化运营 SOP"的模式,恰好匹配两类诉求:
其一,业主侧——以运营激活闲置/低效面积,将固定成本压力转化为可变收益,产权与合规门槛清晰可控; 其二,企业侧——以弹性租期、可注册、拎包入驻,承接青岛外向型、高粘性、小步快跑的客户群体。
在青岛"存量优化、需求升级、运营革新"的窗口期,服务式灵活办公并非传统租赁的替代品,而是存量资产提质增效与外向型产业落地之间的高效接口。雷格斯在青岛的多中心布局(中海大厦—香格里拉—海天中心—万象城),已初步形成核心商务带覆盖网络,其价值将在未来供应释放与自贸区预期兑现中进一步显现。


发表评论
发表评论: