
 研报速递
(点击查找星球报告 · 20000+报告👆)
公众号后台回复 “1”,5000+行业报告免费领取!
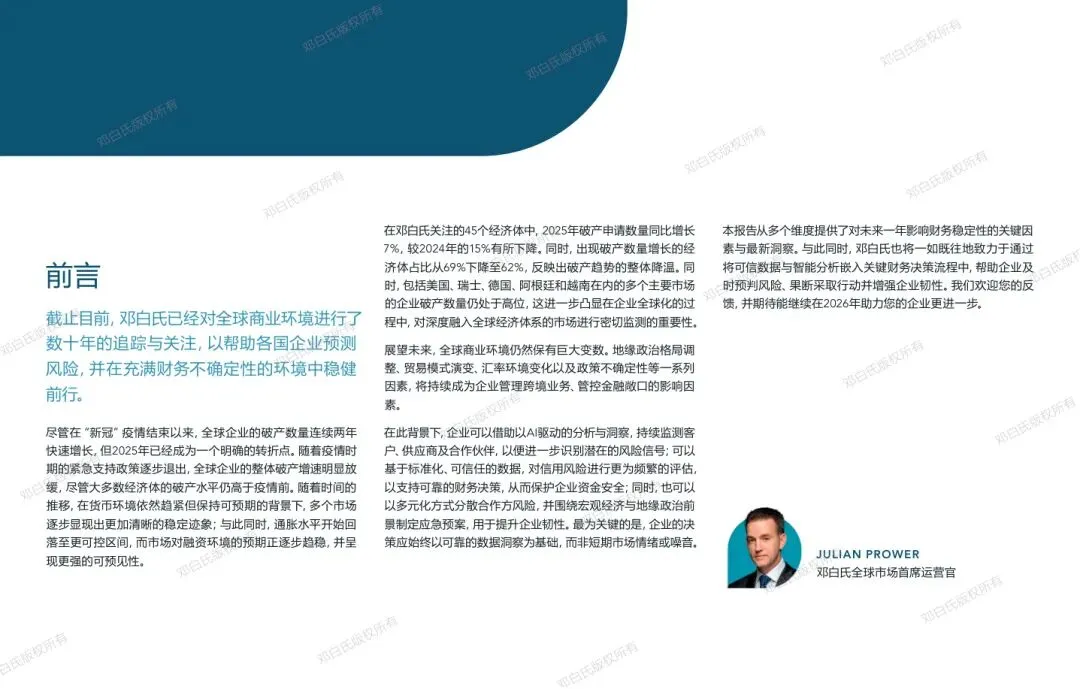
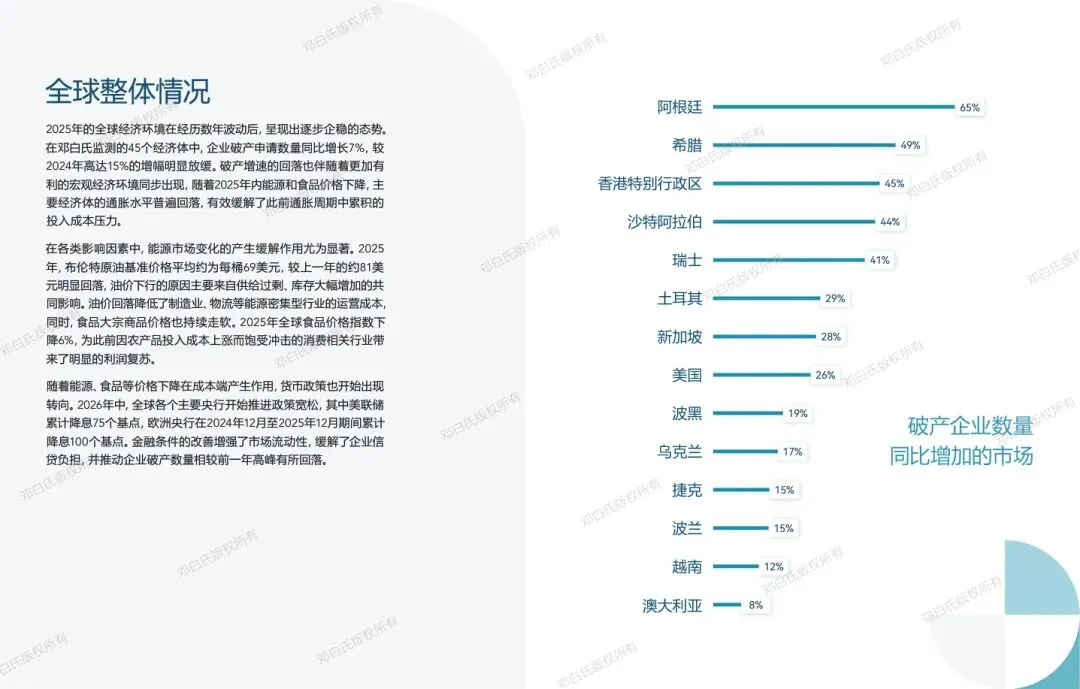
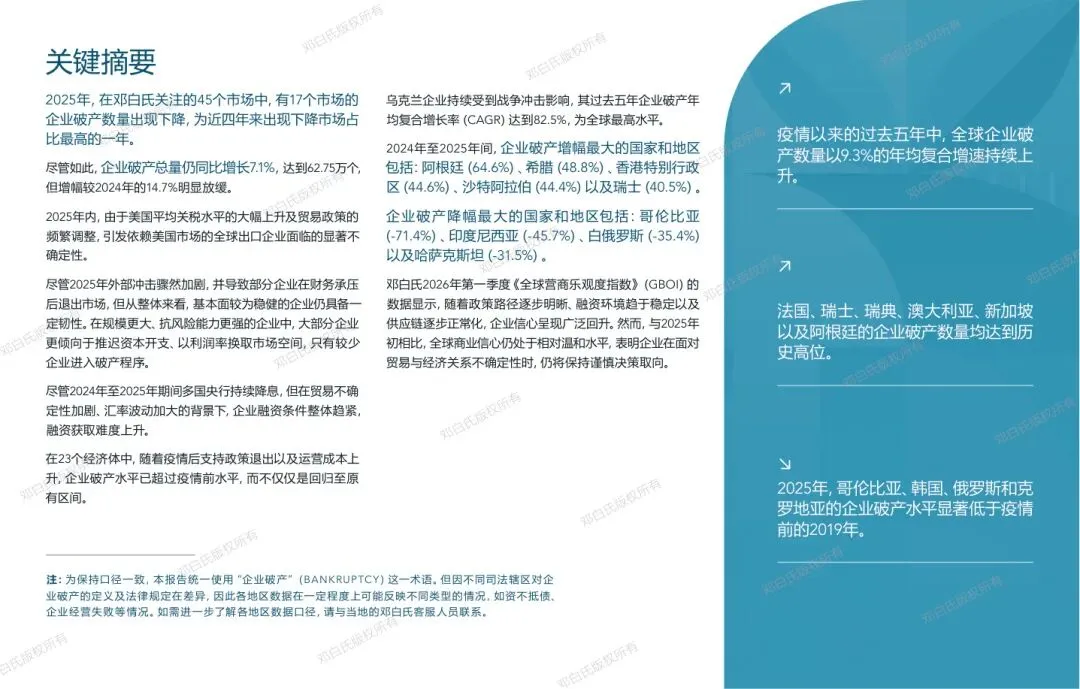
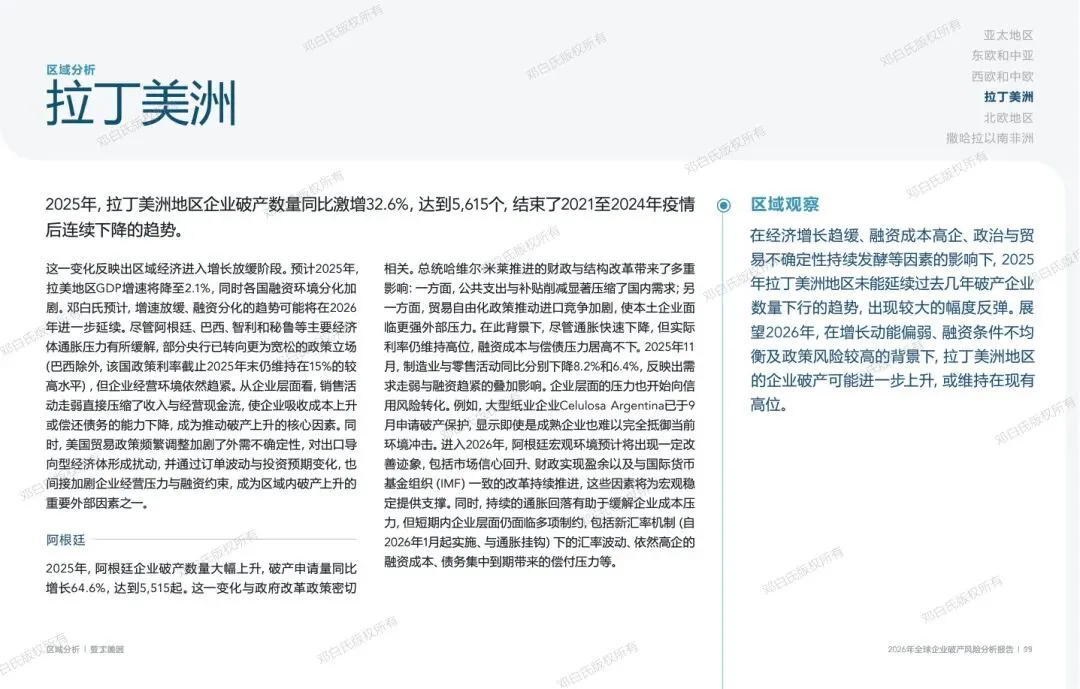
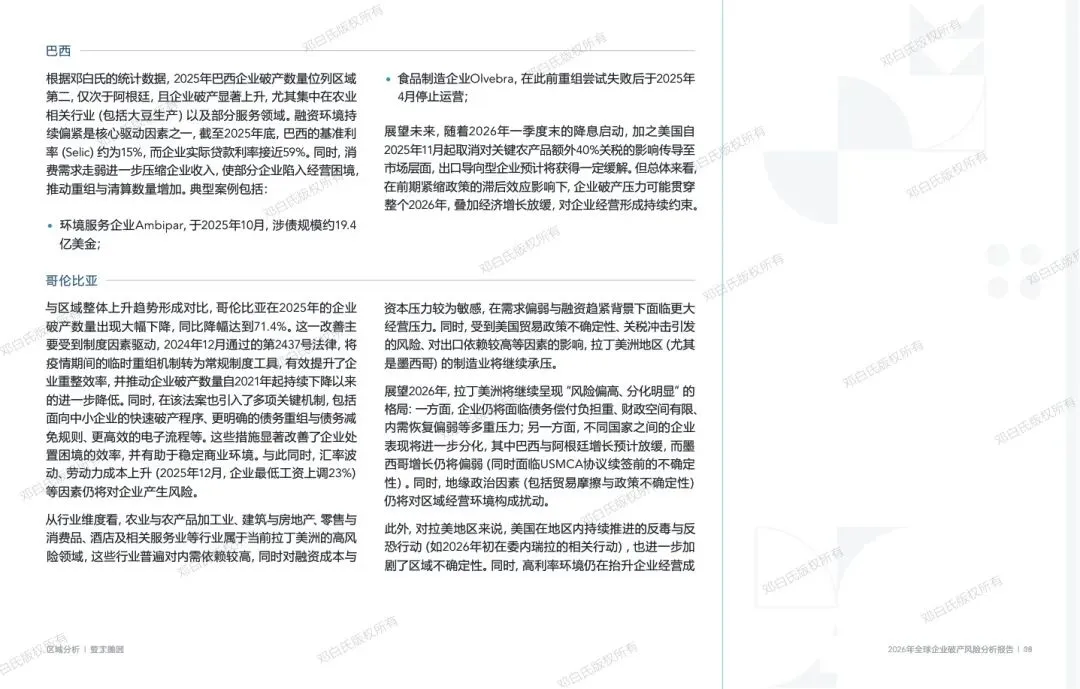
2025 年全球企业破产出现明确降温:在邓白氏监测的 45 个经济体中,企业破产申请数量同比增长 7%,较 2024 年高达 15% 的增幅明显放缓;出现破产数量增长的经济体占比从 69% 下降至 62%。报告把这一转折归因于疫情时期紧急支持政策退出后的调整期逐步结束——随着时间推移,在货币环境依然趋紧但保持可预期的背景下,多个市场逐步显现出更加清晰的稳定迹象,通胀水平开始回落至更可控区间,市场对融资环境的预期正逐步趋稳。但报告对未来给出谨慎判断:展望 2026 年,根据当前全球的主要风险构成,企业破产水平可能再次小幅上行。依据是贸易政策不确定性虽较 2025 年 4 月高点有所回落,但截至 2026 年 1 月其整体影响仍显著高于疫情前。
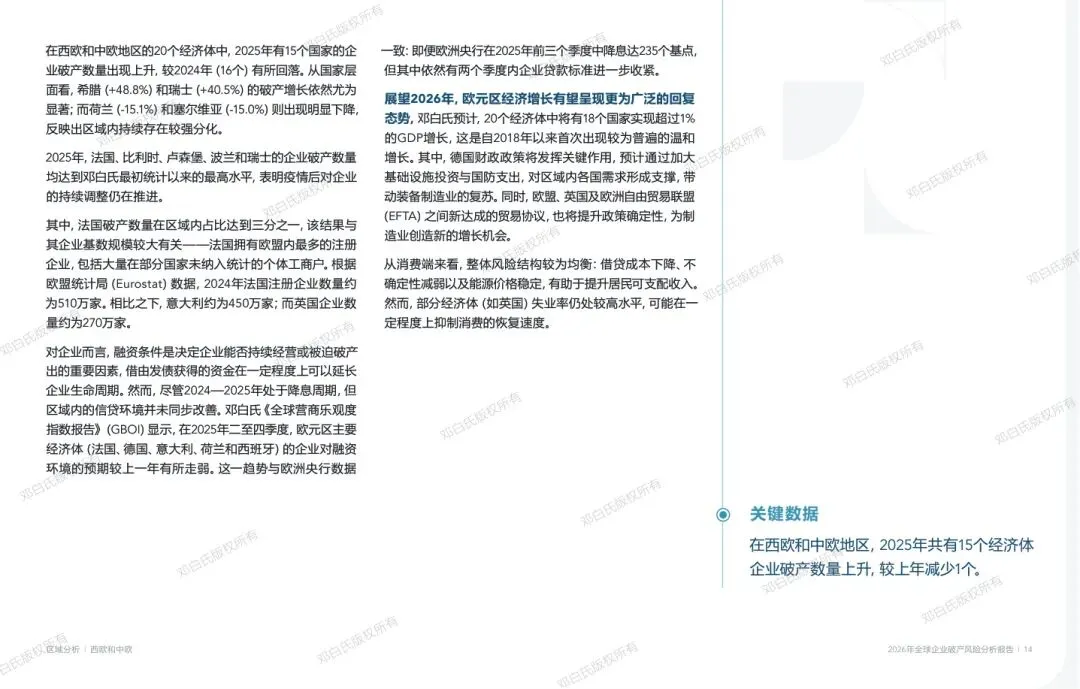
报告特别点出了一组需要持续监测的市场:包括美国、瑞士、德国、阿根廷和越南在内的多个主要市场,企业破产数量仍处于高位,这进一步凸显在企业全球化过程中,对深度融入全球经济体系的市场进行密切监测的重要性。这一名单的结构值得注意——它同时包含成熟经济体(美国、瑞士、德国)与新兴出口导向经济体(越南、阿根廷),说明高位破产并非单一由经济阶段决定。报告归纳 2026 年影响财务稳定性的关键因素包括:地缘政治格局调整、贸易模式演变、汇率环境变化以及政策不确定性。在此环境下,报告特别提示,杠杆水平较高的企业,尤其是依赖短期融资的企业,将面临更大的再融资压力,从而进一步推升财务承压风险。报告据此建议企业以多元化方式分散合作方风险,并围绕宏观经济与地缘政治前景制定应急预案。
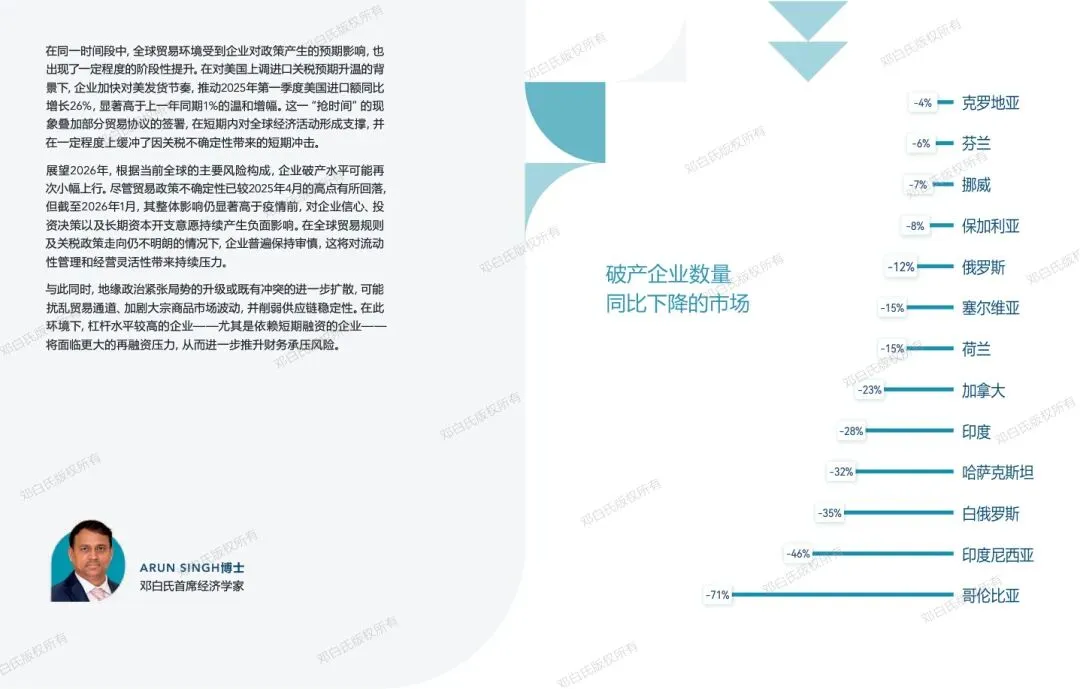
报告记录了政策预期如何直接改变贸易节奏:在同一时间段中,全球贸易环境受到企业对政策产生的预期影响,出现了一定程度的阶段性提升。在对美国上调进口关税预期升温的背景下,企业加快对美发货节奏,推动 2025 年第一季度美国进口额同比增长 26%,显著高于上一年同期 1% 的温和增幅。报告指出,这一抢时间的现象叠加部分贸易协议的签署,在短期内对全球经济活动形成支撑,并在一定程度上缓冲了因关税不确定性带来的短期冲击。但报告提示这一支撑具有时间错配性质——被前置的进口会透支后续季度的需求,因此不宜把一季度的强劲读作趋势改善。报告在展望中提示,贸易政策不确定性的影响仍显著高于疫情前水平,将持续对企业信心与长期资本开支意愿构成压力。这也解释了为什么报告在展望 2026 年时仍给出破产水平可能小幅上行的判断。
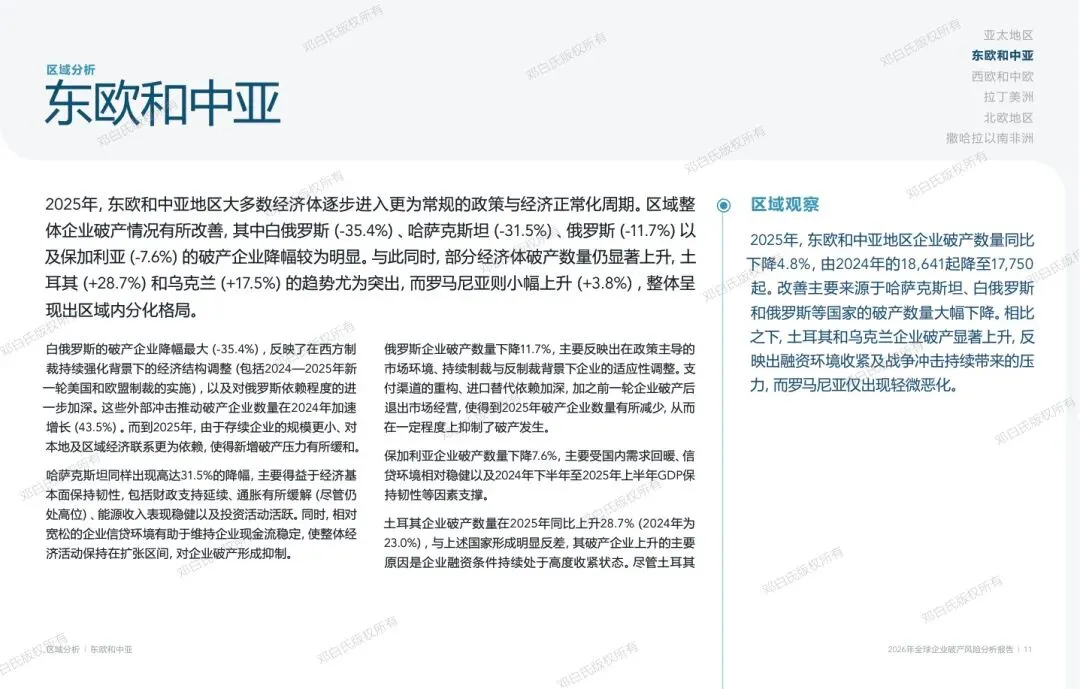
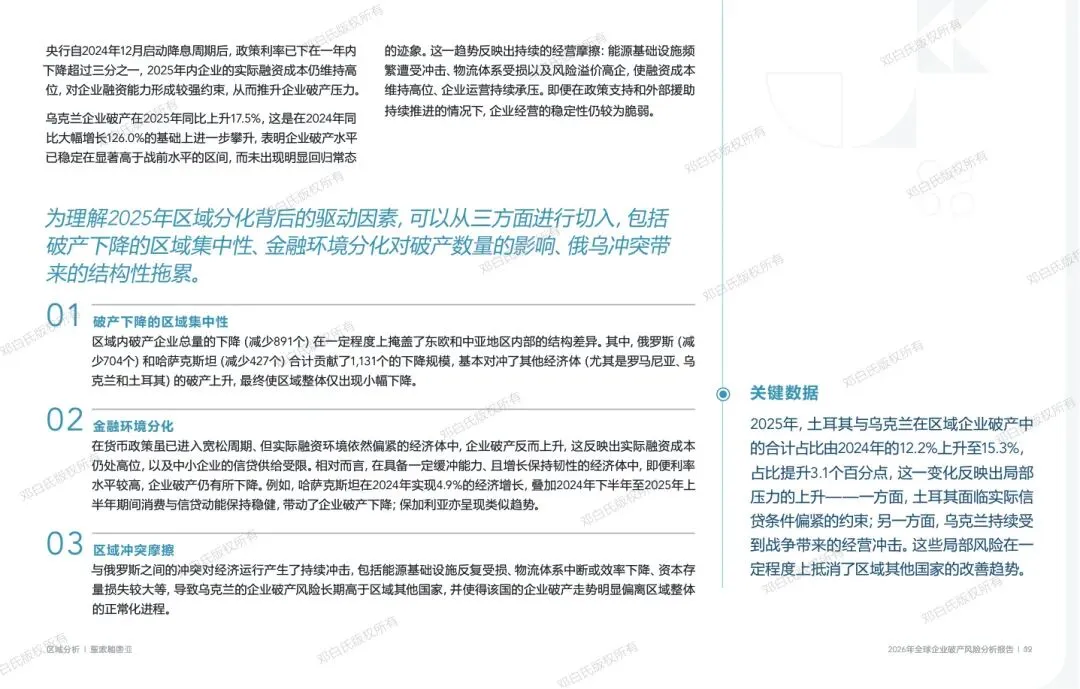
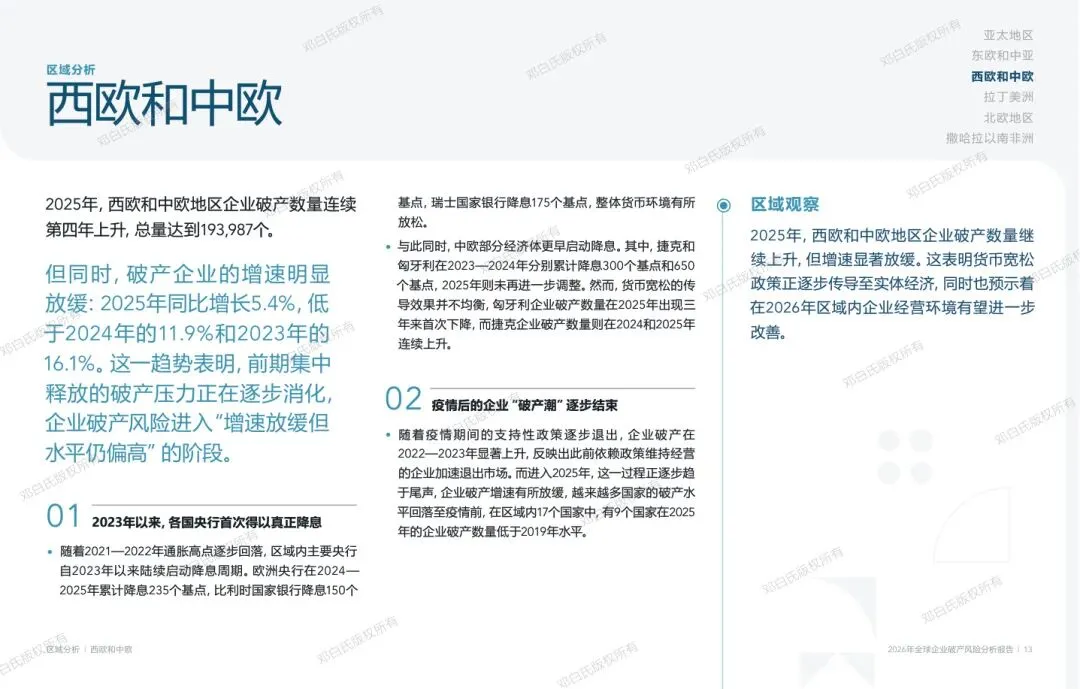
区域层面的分化相当明显。东欧和中亚地区 2025 年企业破产数量同比下降 4.8%,由 2024 年的 18,641 起降至 17,750 起,改善主要来自哈萨克斯坦(-31.5%)、白俄罗斯(-35.4%)和俄罗斯(-11.7%)等国的大幅下降;与此同时土耳其(+28.7%)和乌克兰(+17.5%)显著上升,罗马尼亚小幅上升(+3.8%)。报告对白俄罗斯降幅最大的解释是,在西方制裁持续强化背景下发生了经济结构调整,包括 2024 至 2025 年新支付渠道的重构、进口替代依赖加深,以及前一轮企业破产后的市场退出,使 2025 年破产数量有所减少。西欧和中欧地区企业破产数量则连续第四年上升,总量达到 193,987 个,但增速显著放缓——2025 年同比增长 5.4%,低于 2024 年的 11.9% 和 2023 年的 16.1%。
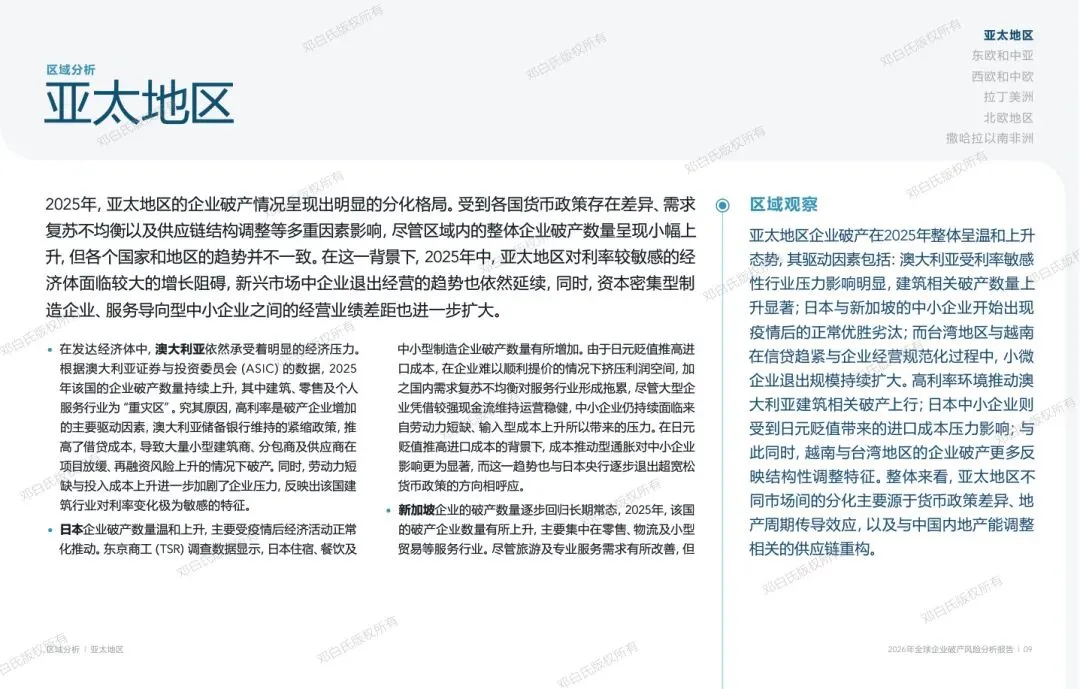
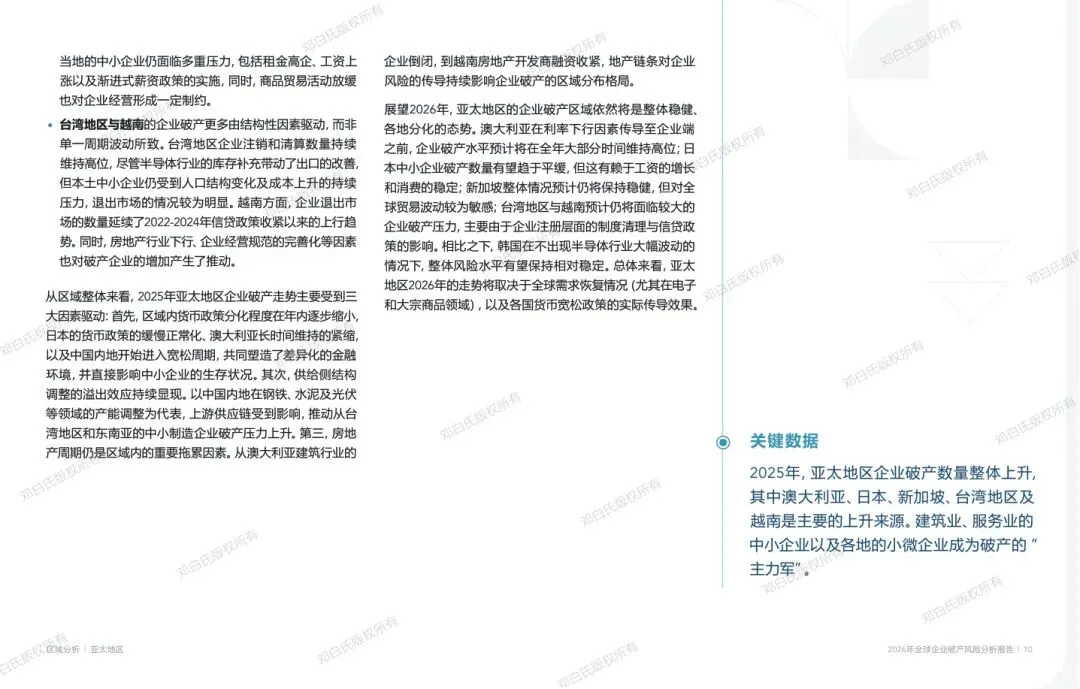
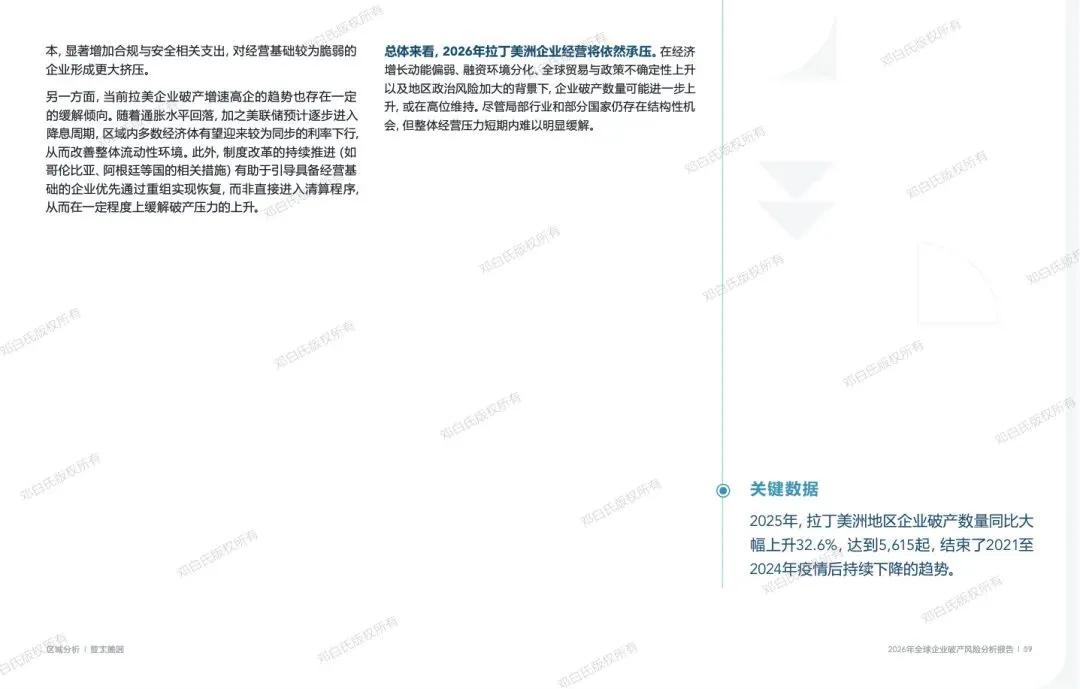
亚太地区 2025 年的企业破产呈现明显的分化格局,驱动因素包括各国货币政策差异、需求复苏不均衡与供应链结构调整。报告指出,区域内对利率较敏感的经济体面临较大增长阻碍,新兴市场中企业退出经营的趋势依然延续,资本密集型制造企业与服务导向型中小企业之间的经营业绩差距进一步扩大。具体到市场:澳大利亚受利率敏感性行业压力影响明显,建筑相关破产数量上升显著;日本与新加坡的中小企业开始出现疫情后的正常优胜劣汰;中国台湾地区与越南的中小型制造企业破产数量有所增加。报告同时列出破产数量同比下降的市场清单,降幅最大的包括哥伦比亚(-71%)、印度尼西亚(-46%)、白俄罗斯(-35%)、哈萨克斯坦(-32%)、印度(-28%)和加拿大(-23%),而阿根廷则以 65% 的增幅处于相反的一端。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
公众号后台回复 “1”,5000+行业报告免费领取!
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告

发表评论
发表评论: