
 研报速递
一、行业概览与市场机遇
1.1 定义与发展历程
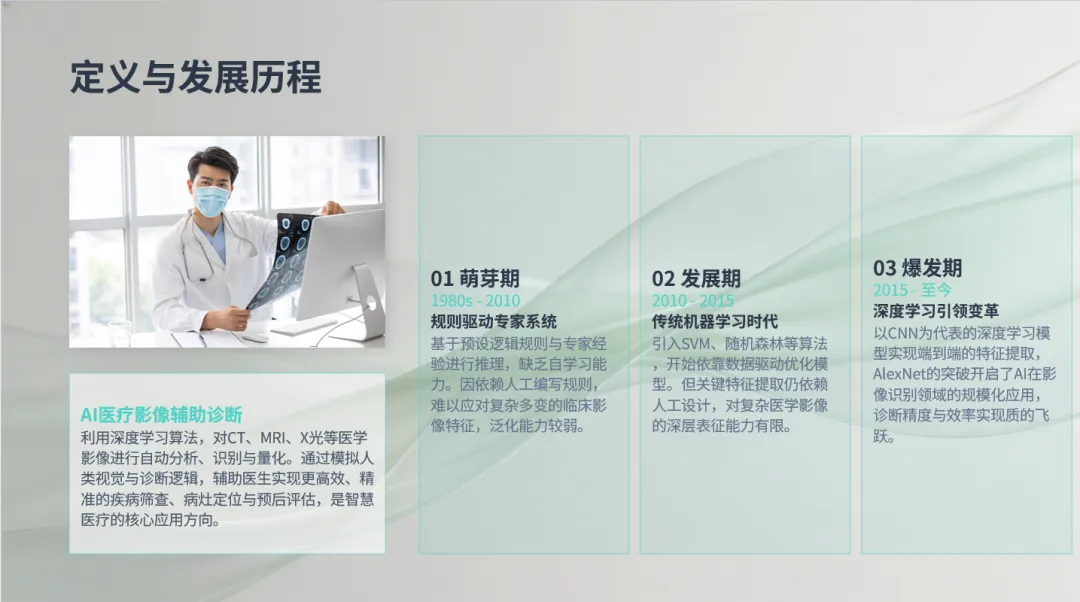
AI医疗影像辅助诊断是指利用深度学习算法,对CT、MRI、X光等医学影像进行自动分析、识别与量化,模拟人类视觉与诊断逻辑,辅助医生实现高效、精准的疾病筛查、病灶定位与预后评估,是智慧医疗的核心应用方向。
发展历程可分为三个阶段:
萌芽期(1980s–2010):规则驱动专家系统,依赖预设逻辑与专家经验,缺乏自学能力,泛化能力弱。
发展期(2010–2015):传统机器学习时代,引入SVM、随机森林等算法,但特征提取仍依赖人工设计。
爆发期(2015–至今):深度学习引领变革,CNN等模型实现端到端特征提取,诊断精度与效率实现质的飞跃。
1.2 市场规模与增长预测
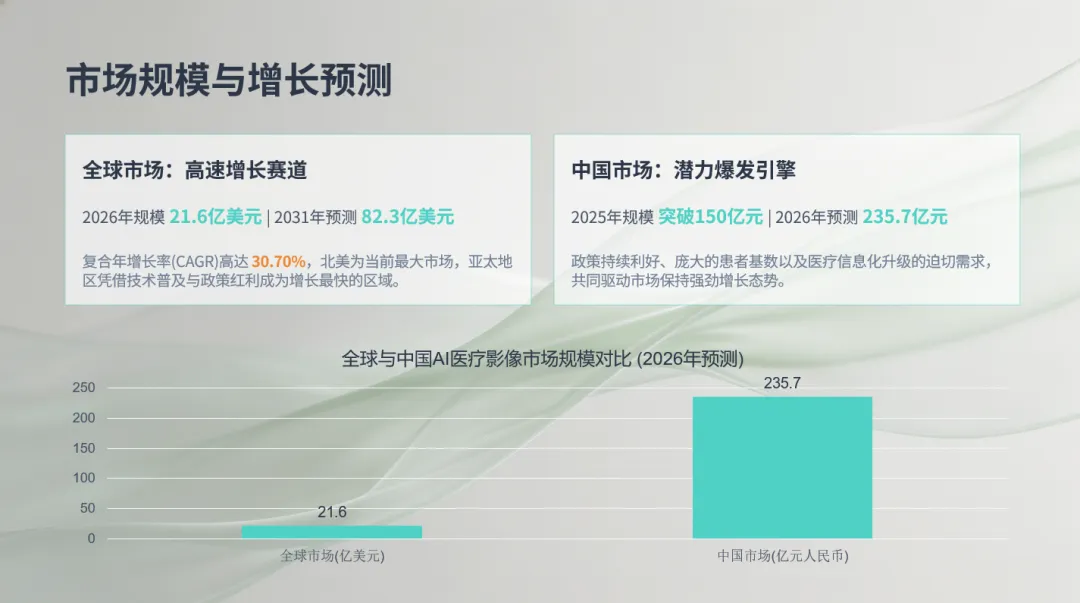
全球市场:2026年规模预计达21.6亿美元,2031年预测达82.3亿美元,复合年增长率(CAGR)高达30.70%。北美为当前最大市场,亚太地区增长最快。
中国市场:2025年规模突破150亿元,2026年预测达235.7亿元。政策利好、患者基数庞大、医疗信息化升级共同驱动强劲增长。
1.3 核心驱动因素
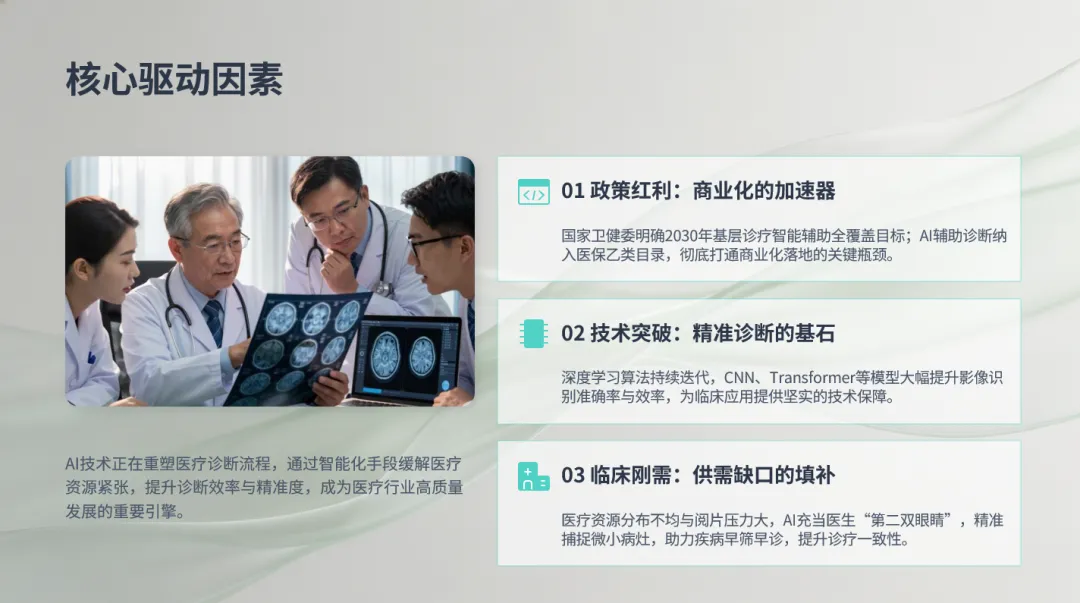
政策红利:国家卫健委明确2030年基层诊疗智能辅助全覆盖目标;AI辅助诊断纳入医保乙类目录,打通商业化关键瓶颈。
技术突破:CNN、Transformer等模型持续提升影像识别准确率与效率。
临床刚需:医疗资源分布不均,AI充当医生“第二双眼”,助力早筛早诊,提升诊疗一致性。
二、技术深度解析
2.1 核心技术原理
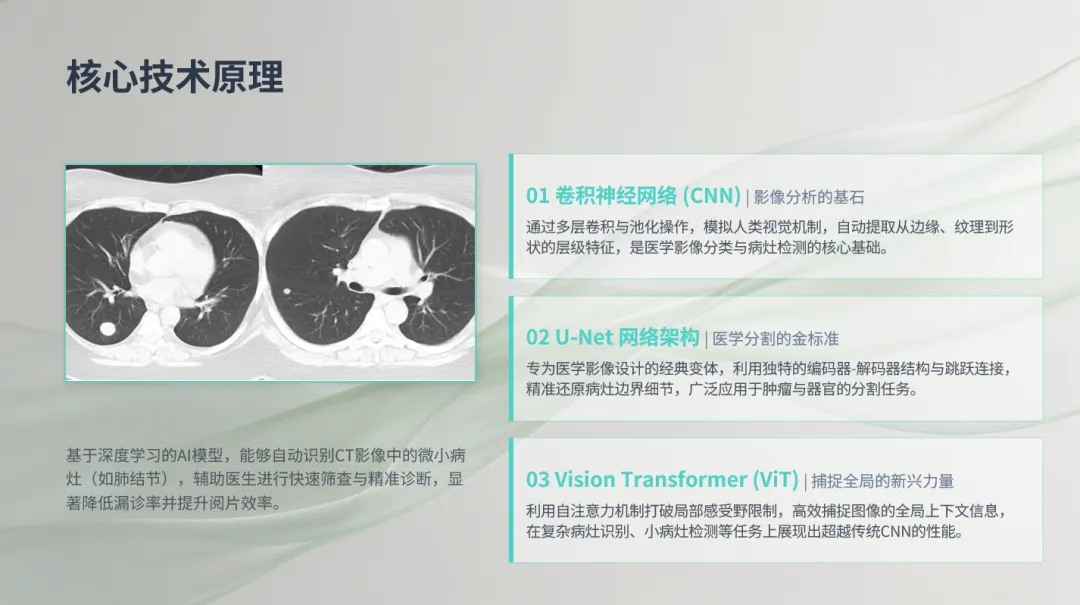
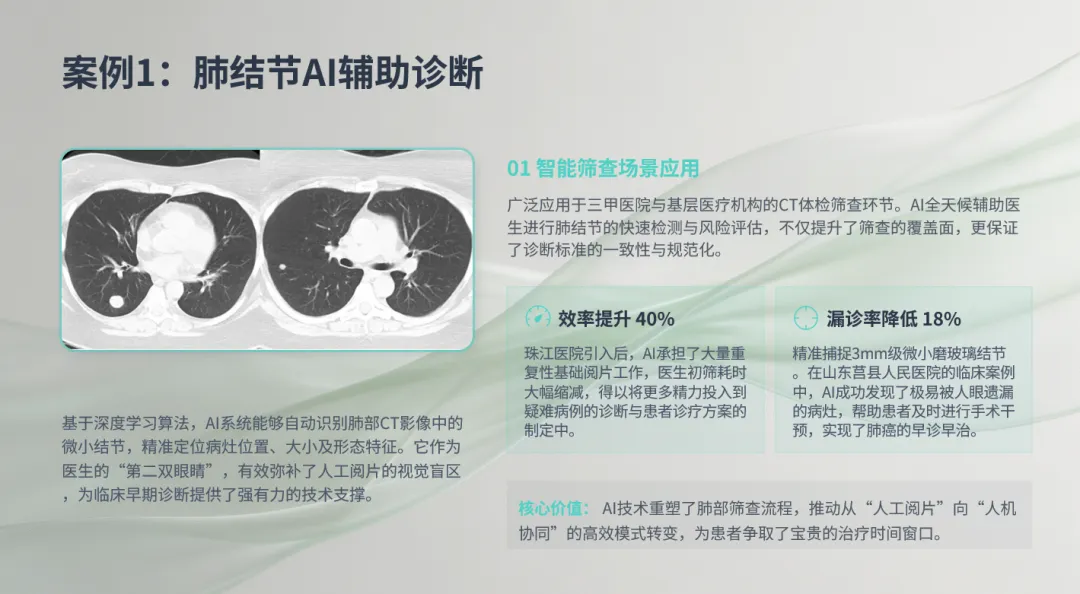
基于深度学习的AI模型可自动识别CT影像中的微小病灶(如肺结节),辅助医生快速筛查与精准诊断。
卷积神经网络(CNN):影像分析的基石,通过多层卷积与池化模拟人类视觉机制,自动提取层级特征。
U-Net网络架构:医学分割的金标准,编码器-解码器结构与跳跃连接精准还原病灶边界。
Vision Transformer(ViT):利用自注意力机制捕捉全局上下文信息,在复杂病灶识别、小病灶检测上优于传统CNN。
2.2 主要应用领域
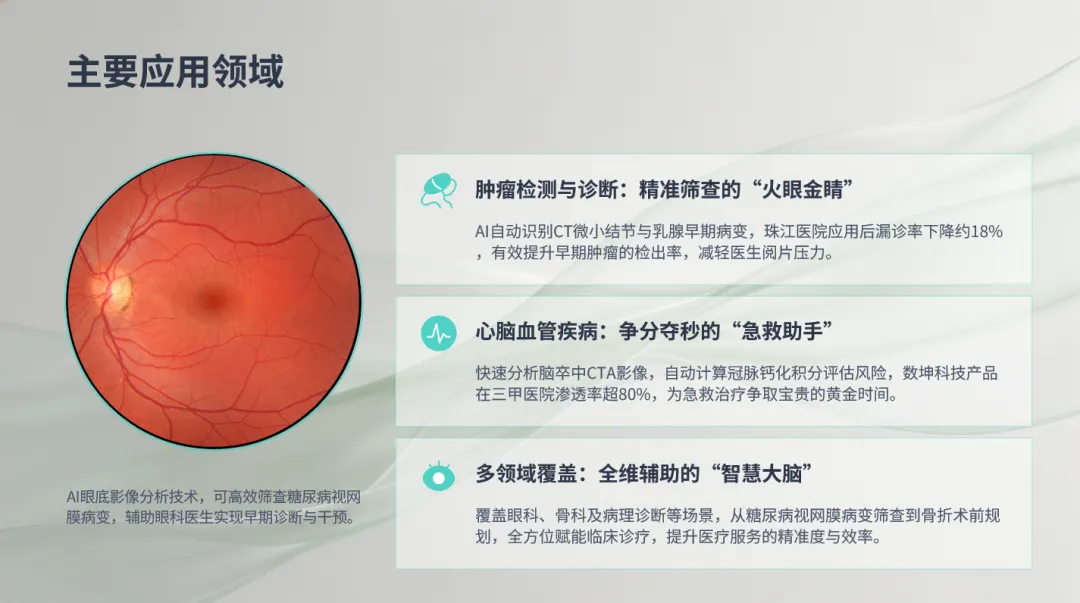
肿瘤检测与诊断:AI自动识别CT微小结节与乳腺早期病变,珠江医院应用后漏诊率下降约18%。
心脑血管疾病:快速分析脑卒中CTA影像,自动计算冠脉钙化积分,数坤科技产品在三甲医院渗透率超80%。
多领域覆盖:眼科、骨科、病理诊断等,从糖尿病视网膜病变筛查到骨折术前规划,全方位赋能临床诊疗。
三、市场竞争格局分析
3.1 全球市场:巨头主导
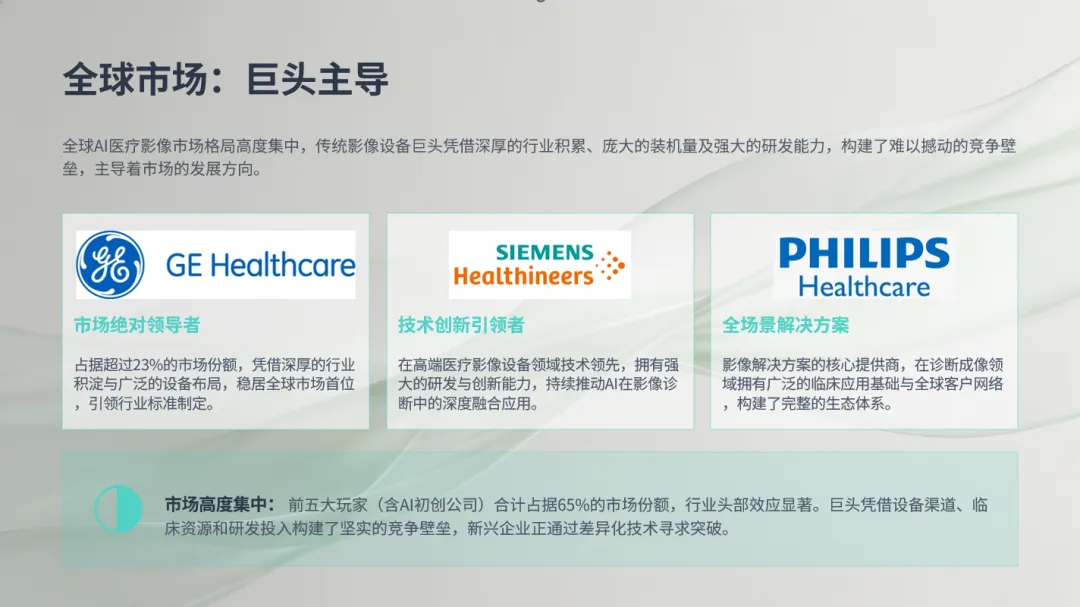
全球AI医疗影像市场高度集中,传统影像设备巨头凭借行业积累、装机量及研发能力构建壁垒。
GE Healthcare:市场绝对领导者,占据超23%市场份额。
Siemens Healthineers:技术创新引领者,推动AI与影像诊断深度融合。
Philips Healthcare:全场景解决方案提供商,拥有广泛临床应用基础与全球客户网络。
前五大玩家合计占据65%市场份额,头部效应显著。
3.2 中国市场:本土力量崛起
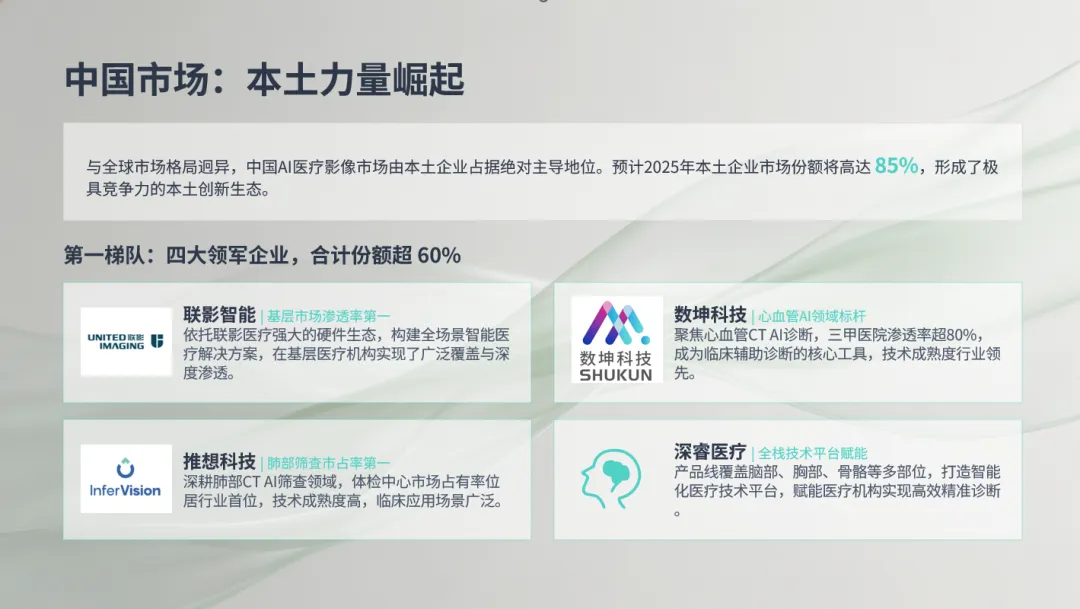
中国AI医疗影像市场由本土企业主导,预计2025年本土企业市场份额达85%。
第一梯队(合计份额超60%):
联影智能:基层市场渗透率第一,依托联影医疗硬件生态,构建全场景智能医疗解决方案。
数坤科技:心血管AI领域标杆,三甲医院渗透率超80%,技术成熟度行业领先。
推想科技:肺部筛查市占率第一,体检中心市场占有率居首。
深睿医疗:全栈技术平台赋能,产品线覆盖脑部、胸部、骨骼等多部位。
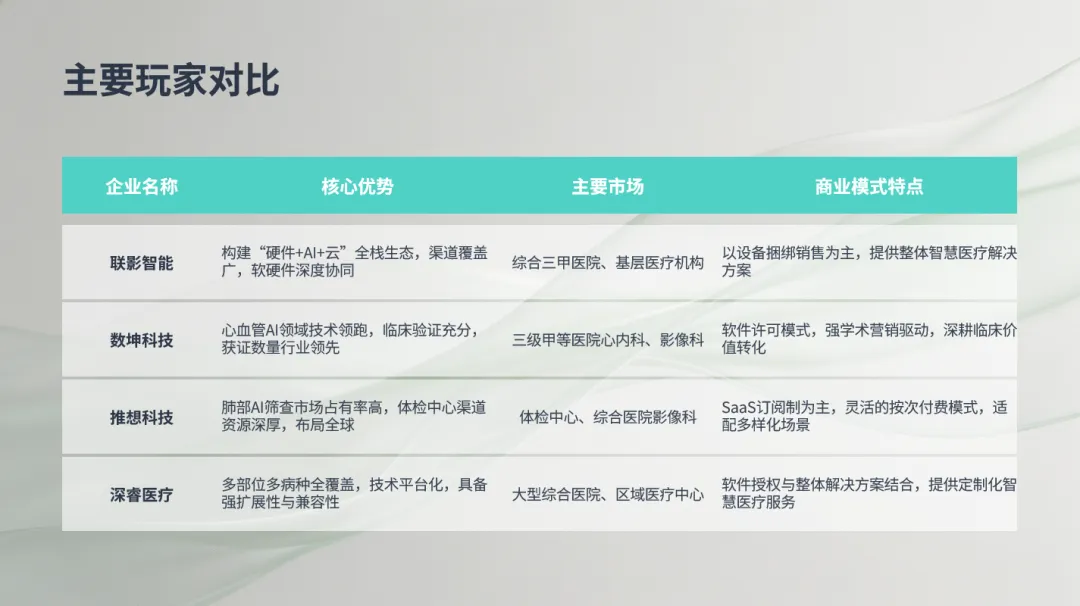
3.3 主要玩家对比
| 企业名称 | 核心优势 | 主要市场 | 商业模式特点 |
|---|---|---|---|
| 联影智能 | 构建“硬件+AI+云”全栈生态,渠道覆盖广 | 综合三甲医院、基层医疗机构 | 设备捆绑销售为主,提供整体智慧医疗解决方案 |
| 数坤科技 | 心血管AI技术领跑,临床验证充分 | 三级甲等医院心内科、影像科 | 软件许可模式,强学术营销驱动 |
| 推想科技 | 肺部AI筛查市占率高,体检中心渠道深厚 | 体检中心、综合医院影像科 | SaaS订阅制为主,灵活按次付费 |
| 深睿医疗 | 多部位多病种全覆盖,技术平台化 | 大型综合医院、区域医疗中心 | 软件授权与整体解决方案结合 |
四、商业模式与商业化路径
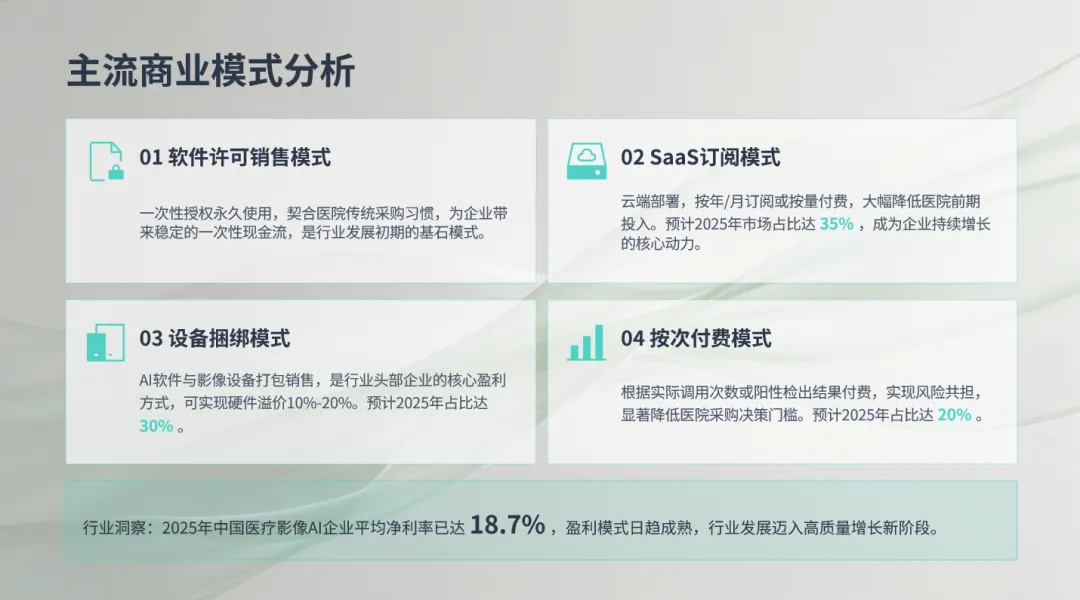
4.1 主流商业模式分析
软件许可销售模式:一次性授权永久使用,契合医院传统采购习惯,带来稳定现金流。
SaaS订阅模式:云端部署,按年/月订阅或按量付费,预计2025年市场占比达35%。
设备捆绑模式:AI软件与影像设备打包销售,可实现硬件溢价10%–20%,预计2025年占比达30%。
按次付费模式:根据调用次数或阳性检出结果付费,降低医院采购门槛,预计2025年占比达20%。
行业洞察:2025年中国医疗影像AI企业平均净利率已达18.7%,盈利模式日趋成熟。
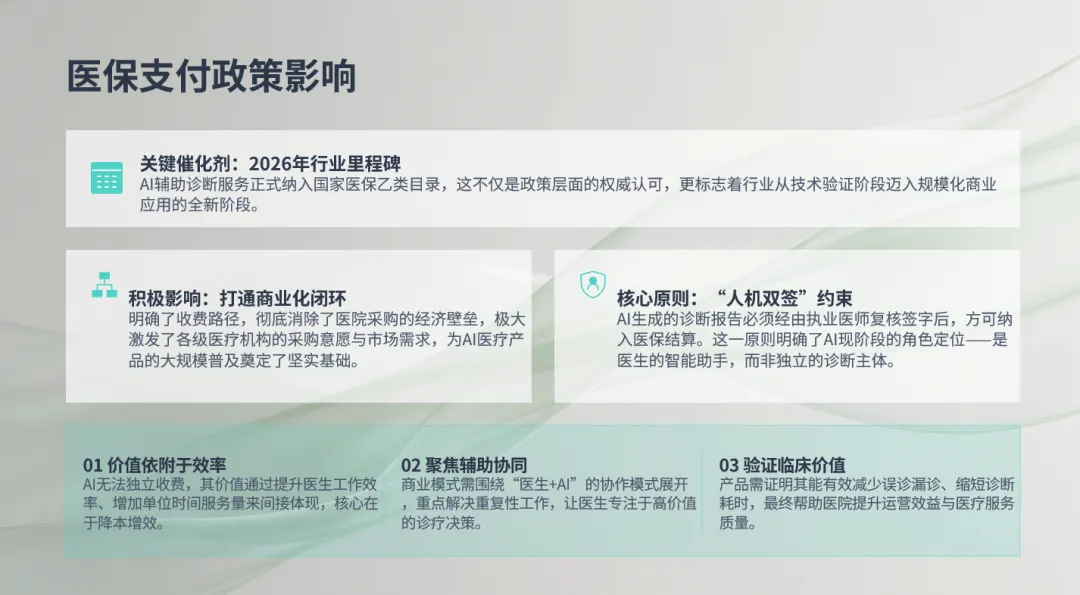
4.2 医保支付政策影响
关键催化剂:2026年AI辅助诊断服务正式纳入国家医保乙类目录,行业从技术验证迈入规模化商业应用。
积极影响:明确收费路径,消除医院采购经济壁垒,激发市场需求。
核心原则:“人机双签”约束,AI报告须经执业医师复核签字后方可纳入医保结算。
价值依附于效率:AI无法独立收费,价值通过提升医生工作效率间接体现。
聚焦辅助协同:商业模式围绕“医生+AI”协作模式展开。
验证临床价值:产品需证明能减少误诊漏诊、缩短诊断耗时,提升医院运营效益。
五、标杆案例与临床价值
5.1 案例1:肺结节AI辅助诊断
智能筛查场景:广泛应用于三甲医院与基层医疗机构CT体检筛查。
效率提升40%:珠江医院引入后,医生初筛耗时大幅缩减。
漏诊率降低18%:精准捕捉3mm级微小磨玻璃结节,山东莒县人民医院案例中成功发现易漏病灶。
核心价值:推动从“人工阅片”向“人机协同”高效模式转变。
5.2 案例2:胰腺癌AI早期筛查
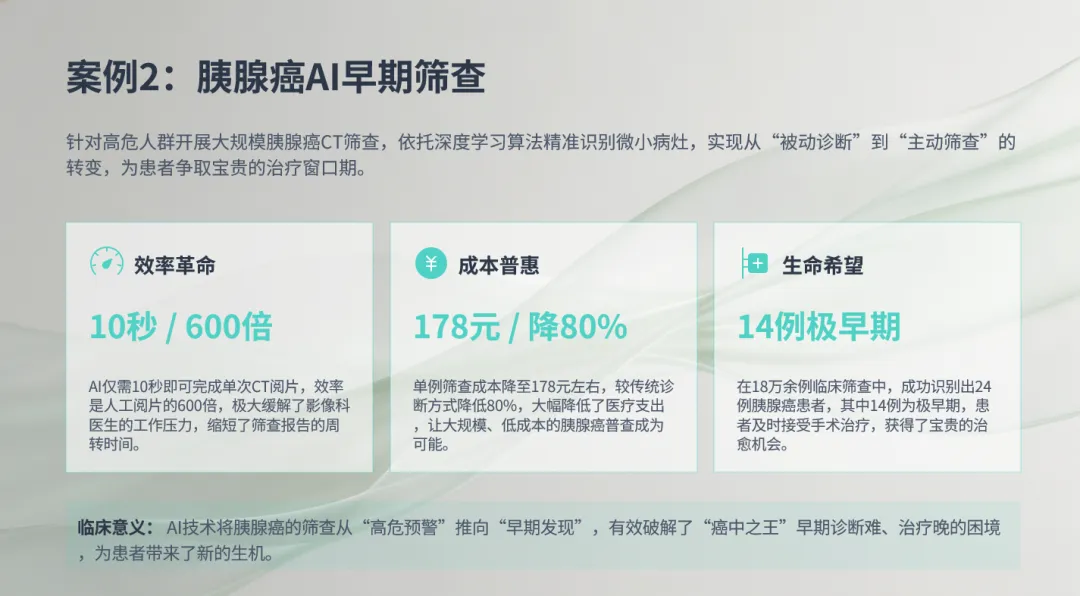
效率革命:AI仅需10秒完成单次CT阅片,效率是人工的600倍。
成本普惠:单例筛查成本降至178元,较传统方式降低80%。
生命希望:在18万余例临床筛查中,成功识别出24例胰腺癌,其中14例为极早期。
临床意义:将胰腺癌筛查从“高危预警”推向“早期发现”,破解“癌中之王”诊断难题。
5.3 案例3:罕见病AI诊断
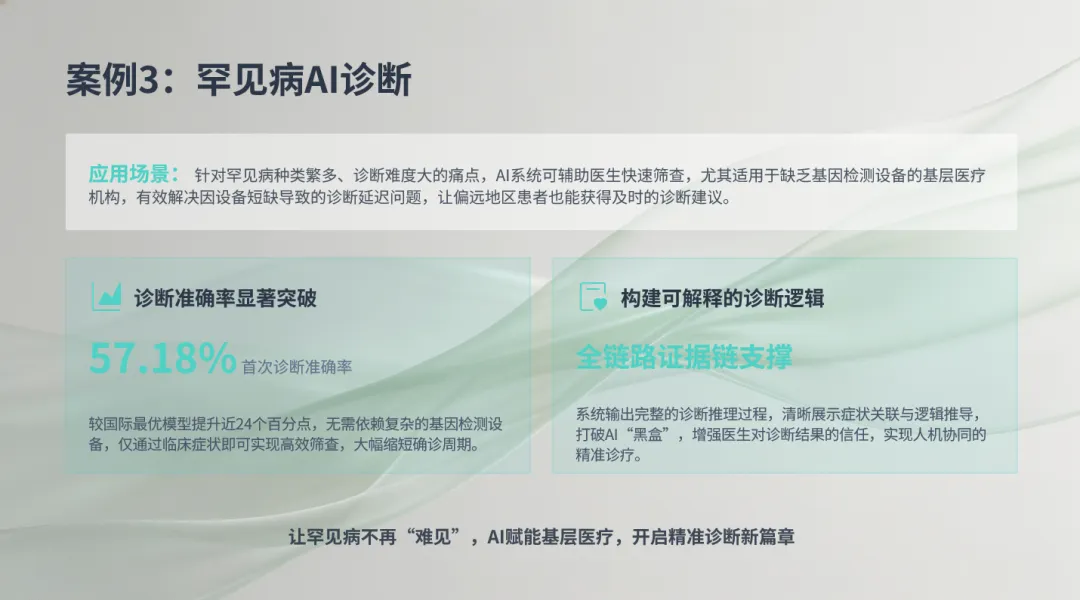
应用场景:针对罕见病种类繁多、诊断难度大,尤其适用于缺乏基因检测设备的基层医疗机构。
诊断准确率显著突破:首次诊断准确率达57.18%,较国际最优模型提升近24个百分点。
构建可解释的诊断逻辑:系统输出完整诊断推理过程,打破AI“黑盒”,增强医生信任。
六、挑战、风险与未来展望
6.1 核心挑战
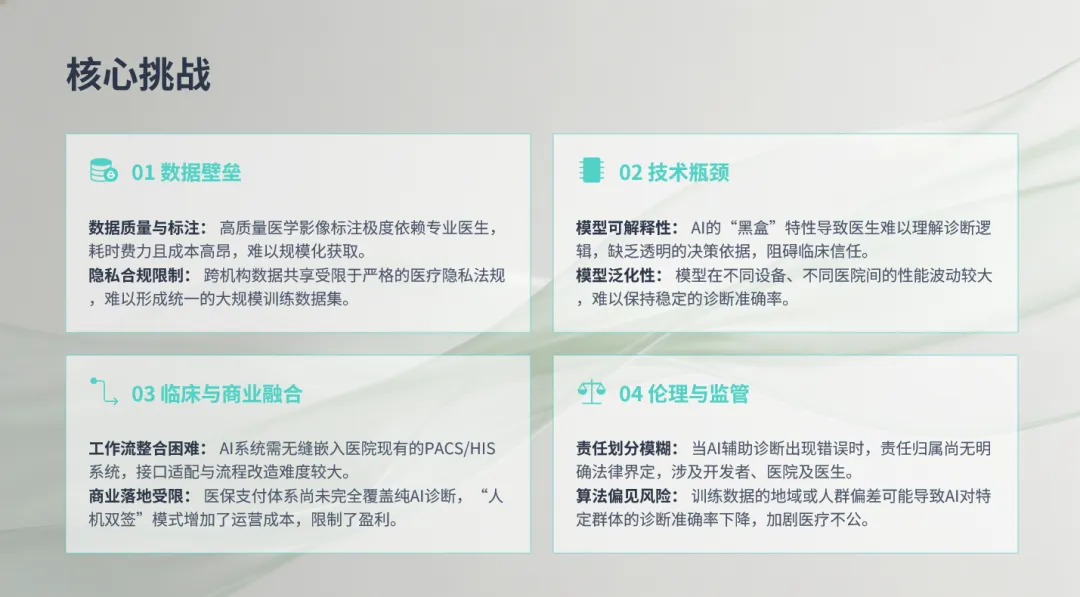
数据壁垒:高质量医学影像标注依赖专业医生,成本高昂;跨机构数据共享受限于隐私法规。
技术瓶颈:模型可解释性差,泛化性在不同设备、医院间波动较大。
临床与商业融合:AI系统需无缝嵌入PACS/HIS系统,接口适配难度大;医保支付体系尚未完全覆盖纯AI诊断。
伦理与监管:AI辅助诊断错误时责任归属不明确;算法偏见可能导致特定群体诊断准确率下降。
6.2 未来趋势
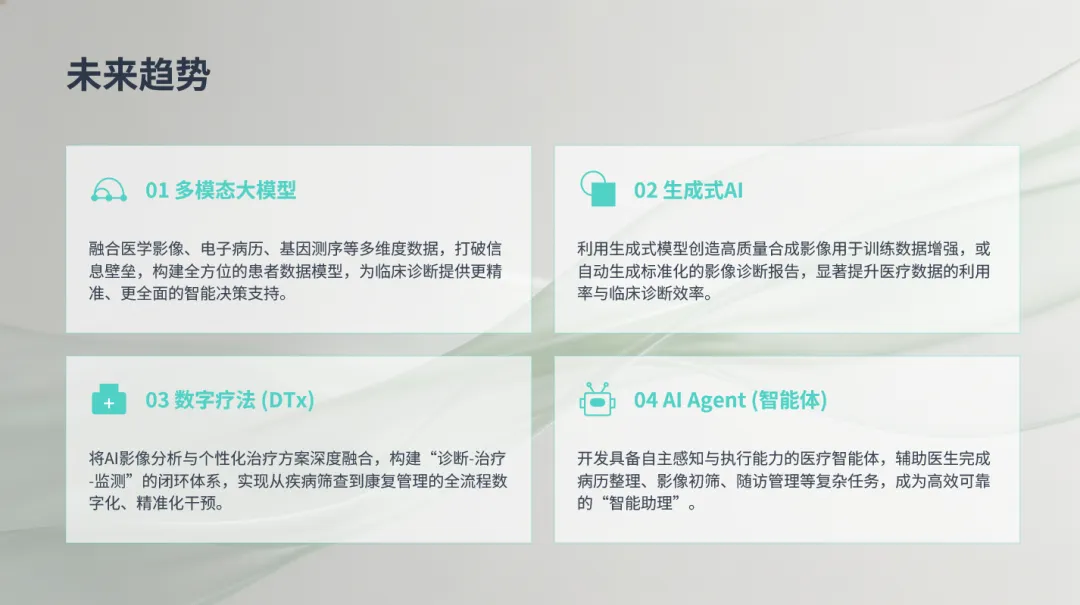
多模态大模型:融合医学影像、电子病历、基因测序等多维度数据,构建全方位患者数据模型。
生成式AI:利用生成式模型创造高质量合成影像用于训练数据增强,或自动生成标准化诊断报告。
数字疗法(DTx):将AI影像分析与个性化治疗方案深度融合,构建“诊断-治疗-监测”闭环体系。
AI Agent(智能体):开发具备自主感知与执行能力的医疗智能体,辅助医生完成病历整理、影像初筛、随访管理等任务。
结语
AI医疗影像辅助诊断正处于从技术验证向规模化商业应用过渡的关键阶段。政策红利、技术突破与临床刚需共同驱动行业高速增长。全球市场由传统影像巨头主导,中国市场则由本土企业占据绝对优势。商业模式日趋成熟,医保支付政策打通商业化闭环。未来,多模态大模型、生成式AI、数字疗法与AI Agent将成为行业发展的核心方向,推动医疗诊断向更精准、高效、智能的方向演进。
远见产业研究院致力于成为中国具有影响力的产业研究咨询服务机构,总部位于东莞,在深圳设有分支机构。公司汇聚一批经验超10年的资深项目专家团队,深度布局产业研究咨询领域,专业提供商业计划书、项目建议书、投融资计划书、可行性研究报告、ESG报告、社会稳定风险评估报告、投资价值分析报告、尽职调查报告、企业介绍(含画册/PPT)、产品画册、项目包装策划、产品出海落地方案、境外投资尽调报告、行业研究报告、(蓝)白皮书、洞察报告、政策咨询、产业规划报告、特色小镇规划、概念性规划、产业园规划、战略规划、专题研究、市场调研、商业模式设计、招商策划等服务。V&T:15013535430


发表评论
发表评论: