
 研报速递
从「交报告」到「保结果」:咨询服务市场的价值链重分配
From Deliverables to Outcomes: Value Chain Reallocation in Advisory Services
管理咨询行业已经完成一次相位切换:客户不再为「方案」付费,而为「结果」付费。2023年委托项目中仅38.6%达成约定目标的80%以上,27.1%完全未达预期——这个缺口不是需求消失了,而是供给的交付方式失效了。与此同时,生成式AI正在压缩可计费工时:全球咨询市场2026年仍增长约6%、规模超3,500亿美元,埃森哲2026财年新签订单达845亿美元——AI压缩的是一项服务所需的劳动投入,而不是企业购买外部服务的意愿。企业陪跑正是填补交付缺口的服务形态,也是未来五年咨询业最确定的结构性增长极。
AI compresses billable hours, not the willingness to buy advisory. Coaching shifts the liability for outcomes from the client to the adviser.
简化版 · Condensed Edition | 数据研究牵头人:胡志辉 陈代述
咨询业的问题不是需求不足,而是交付方式与付费方式错配
核心结论 · Executive Summary
▪ 市场规模持续扩张,且显著超越全球平均。中国管理咨询服务市场2025年规模约1,497.8亿元,预计2026年将达1,678.7亿元;按更宽口径统计,2025年可达3,657.4亿元。Mordor Intelligence 以美元计2026年约248.7亿美元,2026—2031年CAGR约10.76%。
▪ 客户满意度却在反向恶化。贝恩与中企联《中国管理咨询实效评估白皮书》显示,2023年委托项目中仅38.6%实现约定目标的80%以上,完全未达预期者占27.1%。麦肯锡全球调研亦指出约70%的大型转型未达预期。
▪ AI压缩工时而非需求。ISG数据显示2026年二季度全球Technology Services合同价值同比增长43%,其中XaaS增长65%,而IT外包下降3%(美国市场下降23%)。埃森哲2026财年收入约742亿美元、本币增长5%,全年新签订单845亿美元——预算正从「人力外包」迁移到「平台化订阅与系统改造」。
▪ 格局高度分散,新进入者正在改写价格基准。全球前五大咨询公司合计份额仅12.2%;中国市场前十大不足20%。2025年美欧已有超1,200家AI咨询初创公司,定价较传统咨询低30%–50%,交付周期从数月压缩至数周。
▪ 付费模式正在切换。行业预测到2030年管理咨询市场规模有望突破5,000亿元,陪跑式服务占比将从约15%提升至25%以上;按结果付费(Outcome-based pricing)与按产出付费(Output-based pricing)预计两年内取代按人天计费成为主导模式。
总量增长与实效不足并存,是这一行业最本质的矛盾
2025年管理咨询市场规模 1,497.8亿元 艾媒口径,预计2026年1,678.7亿元 | 2026E 市场规模 1,678.7亿元 按艾媒咨询预测,同比增速约12.1% |
项目实效达标率 38.6% 达成合同目标80%以上的委托项目占比 | 完全未达预期项目占比 27.1% 贝恩《实效评估白皮书》口径 |
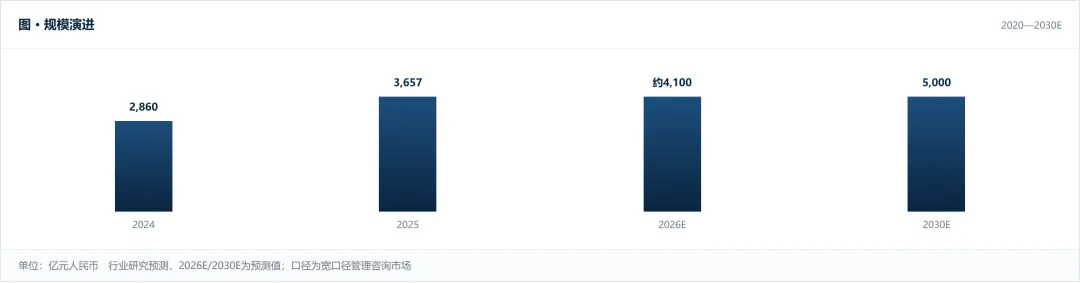
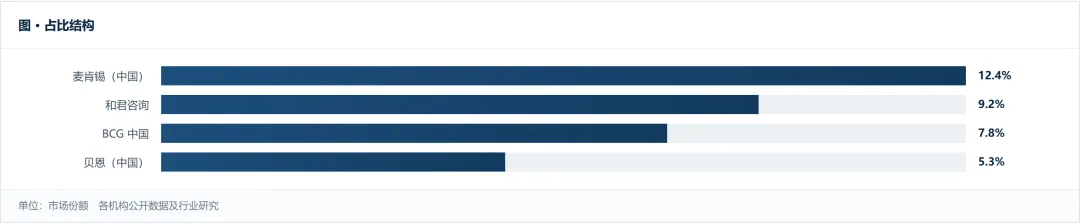
国际咨询公司在华高端市场份额
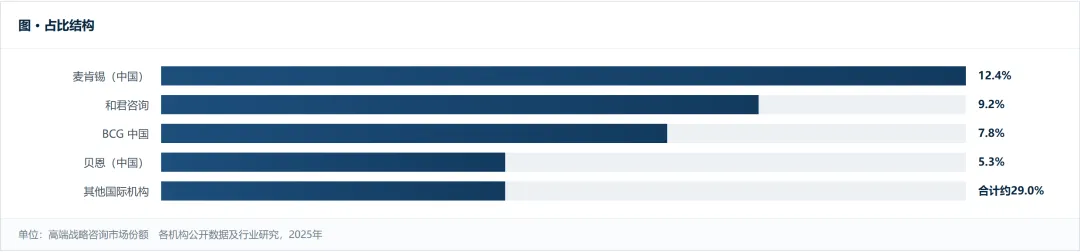
客户信任缺口:四个数字构成的信任赤字
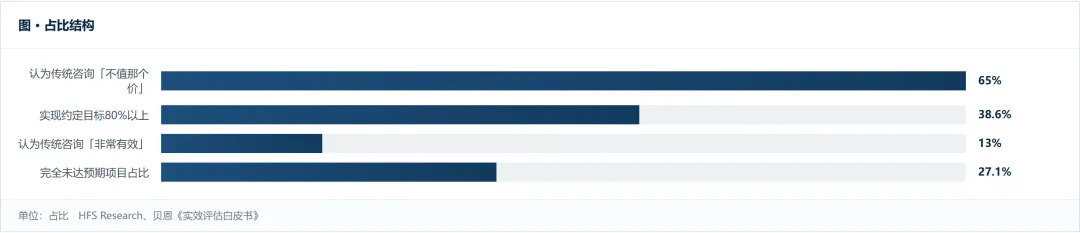
增量来自哪里:四条需求曲线同时上移
① 连锁经营:中国连锁经营行业市场规模从2020年约4.1万亿元增长至2025年约5.6万亿元,年增速从9.8%回落至3.7%——增速收窄恰恰是陪跑需求的来源:粗放拓店红利消失后,精细化运营与系统性升级成为刚需。② 央国企AI转型:央国企信息化市场从2023年3,230亿元增至2025年4,160亿元,预计2027年突破5,100亿元。③ 生成式AI咨询:全球AI战略咨询服务2025年约8.94亿美元,2032年将增至16.49亿美元,CAGR 9.2%。④ 细分拉动:艾媒研究显示数字化转型、碳中和监管、生成式AI应用对新兴咨询领域CAGR的拉动作用分别达2.8%、2.3%、2.1%,高于「一带一路」海外项目(1.4%)、产业基金合规需求(1.2%)与财务转型(0.9%)。
2025Q4—2026Q3 行业关键动态
2026-08
艾媒发布《2026年中国连锁产业战略陪跑服务研究报告》
明确2025年中国管理咨询服务市场规模约1,497.8亿元,预计2026年突破1,678.7亿元;指出连锁经营增速从9.8%回落至3.7%,粗放拓店模式难以为继,精细化运营与战略升级需求刚性释放。
2026-06
连锁战略陪跑成为千亿级赛道,头部效应加速显现
该赛道竞争格局正从分散走向集中。艾媒基于「中国连锁战略陪跑咨询领先品牌」评价体系,从市场覆盖规模、专业服务能力、服务成效三大维度对2025年品牌排名;行业份额正向具备全产业链服务能力与品牌公信力的头部企业集中。
2026年内
AI首次系统性压缩咨询可计费工时,但行业总量仍在增长
ISG统计显示2026年二季度全球Technology Services合同价值同比增长43%,XaaS增长65%,Managed Services仅增2.7%,IT外包下降3%;美国市场Managed Services下降12%、IT外包下降23%。埃森哲2026财年收入约742亿美元、本币增长5%,全年新签845亿美元。
2026年内
IBM以6人小组完成过去30人团队的交付
IBM推出Forward Deployed Units模式,由少量高级专业人员与AI Agent组成交付团队,编码、测试、评估、文档由Agent承担。这一案例量化了「人力基准重算」对项目报价与人力配置的冲击。
2026年内
国际4A与本土策划力量攻守易位
奥美、阳狮等外资机构擅长品牌形象与全球化体系搭建,但对中国本土激烈内卷的市场竞争缺少实战战法;本土老牌机构凭借数十年沉淀的抢位营销、冲突营销、品类创新等中国式竞争理论,叠加AI工具快速迭代,在国货品牌服务市场持续抢占份额。
五类陪跑服务对应企业五个不同层级的痛点
需求诊断
ENTERPRISE DEMAND
▪ 经营现状盘点
▪ 核心痛点定位
▪ 资产与能力审视
▪ 标杆对标分析
↓
陪跑交付
COACHING DELIVERY
▪ 战略陪跑
▪ 管理陪跑
▪ 营销陪跑
▪ AI 转型陪跑
▪ 连锁产业陪跑
↓
结果验证
OUTCOME VERIFY
▪ 月度复盘会
▪ 阶段性目标达成
▪ 模式迭代
▪ 可复制机制沉淀
五类服务的目标客户与核心交付
模型越来越容易获得,如何把AI嵌入复杂企业、重新设计流程与分工,正在成为稀缺能力。咨询业的增长动力,正从「替企业给出答案」转向「改造整座旧工厂」。
Unit4 · Five AI-driven shifts reshaping advisory and professional services
一个值得警惕的行业现象
行业内存在「乱创理论」现象——自行编撰一套方法、对外宣称独创理论,实际上东拼西凑,损害行业公信力。这一现象在AI降低进入门槛后进一步加剧:社交媒体上大量「伪专家」借助AI生产内容,导致价格与质量标准双双下降。对采购方而言,识别方法论的来源与验证案例,比看方案本身更为重要;而可核验的经营改善数据,恰恰是AI最难替代的部分。
五个正在发生的结构性变化
TREND 01
从方案交付到长期共生客户要求咨询团队陪伴执行、确保结果。方案的终点不是交付,是奏效。陪跑以「共担结果」的方式重建信任,这是全行业最重要的模式转向。
TREND 02
AI 从效率工具升级为战略资产2026年数据确认了这一质变:全球咨询市场仍增长约6%,但合同结构已从人力外包迁移至平台化订阅与系统改造(XaaS +65%,IT外包 -3%)。BCG 已研发八九款内部AI工具;麦肯锡大规模部署AI工具,并连续第三年冻结毕业生起薪——传统「金字塔」人才模型正被颠覆。
TREND 03
价值向系统集成与组织重构集中单个AI项目会延伸到数据治理、ERP与旧系统改造、云基础设施、权限安全与流程重组。模型能力越强,企业需要改造的系统范围越广,咨询业务量反而增加。这解释了「AI替代工时」与「咨询业仍在增长」的悖论。
TREND 04
政策与产业双轮驱动「十五五」规划强调深化资本市场投融资综合改革;国资委要求央企在编制「十五五」规划时将AI作为重点,推动投入走向集团级专项资金;2026年《政府工作报告》提出政府投资基金带头做耐心资本。
TREND 05
收费模式的双轨迁移埃森哲FY2026超65%新签订单为Fixed-price工作,Managed Services收入占比从FY2022约45%升至FY2026约50%。按人天计费正在被按结果付费(outcome-based)与按产出付费(output-based)双轨替代。
2026—2030 行业规模预测与三种情景推演
同质化竞争与价格战
大量中小机构缺乏差异化能力,以人天计费造成交付价值失效;高度依赖人力堆叠的线性增长模型导致规模不经济,利润率持续受压。AI-first公司以低30%–50%的价格切入,进一步压缩利润空间;社交媒体上「伪专家」借助AI生产内容,拉低行业质量基准。
人才流失与断层
2023年行业平均离职率达22%;全球咨询人才流失率接近15%–20%,人才短缺对CAGR的负面影响约0.9个百分点。高校培养偏理论,缺乏实战与数字化工具训练;中层顾问流失持续攀升,加剧人才断层。AI工具能力的掌握速度,正在成为新的分层依据。
AI 对传统职能的替代
SAP 首席财务官预测AI将大规模取代咨询业部分职能,相关改造可帮助客户削减最多50%外部咨询成本。AI驱动咨询的使用预计两年内从12%增长至35%。文案、数据分析、报告撰写等标准化工作正被快速替代。IBM的6人小组案例表明,人力基准重算已经发生。
客户预算收缩
BCG 2026年3月报告显示,75%的中国大中型企业把2026年培训预算砍了20%以上,且剩余预算全部转向可量化产出的项目。传统「卖时间、卖报告」模式越来越难获得预算支持。
过度承诺与边界模糊
陪跑服务需恪守边界——不替代企业主体、不承担最终经营决策责任。若边界处理不当,易从服务关系滑向责任争议。
面向从业者的七项可执行动作
01把交付物从「报告」改为「经营指标」
立项时即与客户共同定义可量化的经营指标(收入结构、转化率、单店产出、周转天数),并写入合同。方案的终点不是交付,是奏效——没有指标的陪跑与没有陪跑的传统咨询无异。
02用按结果付费重构定价模型
行业已出现明确信号:埃森哲FY2026超65%新签订单为Fixed-price工作。建议采用「基础服务费+结果分成」或「低固定费+高浮动」结构,把交付风险的一部分显性转移到服务方,这也是客户最愿意付费的理由。
03用AI压缩交付周期,而非压缩价格
AI-first公司以低30%–50%定价切入,正面价格战不可取。正确做法是用AI把研究、方案生成、效果追踪的周期压缩数周,同时保留行业深度与落地验证能力——这是AI初创最难复制的一层。参考IBM模式,按AI Agent承担低阶交付、重算人力基准后重新报价。
04把价值主张从「有多少顾问」改为「交付什么结果」
ISG合同结构数据(XaaS +65%、IT外包 -3%)说明客户预算池已迁移。建议把服务包重新包装为「系统改造结果」,重点覆盖数据治理、旧系统接口、权限与审计、流程重组等AI周边刚需——这些是AI替代工时后,业务量反而增加的部分。
05建立「1125式」节奏化交付机制
把陪跑设计成有节奏的运营机制而非随叫随到的顾问:前期全面诊断 → 中期拆解为部门级执行计划 → 后期月度复盘与模式迭代。节奏本身即为价值,也是续约与转介绍的基础。对连锁客户尤其关键——其增速已从9.8%回落至3.7%,精细化运营需要可预期的节奏。
06把AI转型陪跑做成90天闭环产品
采用「诊断立项 → 方案Demo → 试点验证」三阶闭环,击穿一个核心场景而非全面铺开,强调「上下同欲」的小组作战机制。90天是可被定价、可被验收的产品周期,也是当前最容易建立口碑的切口。
07以可验证案例对抗信任危机
在行业内,「乱创理论」与AI生成的伪内容正在拉低整体公信力。对机构而言,唯一有效的对抗方式是持续产出可核验的经营改善数据,并主动披露口径与方法——这既是销售材料,也是行业责任。
企业陪跑不是一个新行业,而是管理咨询业对「交付失效」这一二十年老问题的结构性回应。2026年的数据把这件事说得更清楚:AI正在吃掉咨询业可计费的工时,却没有吃掉企业对外部服务的需求——全球咨询市场仍增长约6%,超3,500亿美元。变化的是预算流向——从人力外包转向平台化订阅与系统改造。这意味着,企业的真实痛点从来不是「没人给我一份方案」,而是「给我方案的人无法为结果负责」。陪跑的价值,就是把这句话变成合同条款。对参与者的判断因此非常清晰:机会属于那些既能交付确定结果、又能用AI把交付成本压到行业均值以下的机构;而只会讲方法论、无法为经营指标负责的机构,无论规模多大都在退潮。
关于本报告
本报告为简化版,保留核心结论、关键指标、风险矩阵与战略建议。 如需详尽版市场分析报告(含完整数据模型、企业级 benchmark 对标、 细分赛道逐一测算、投资标的筛选清单与定制化数据服务),请联系研究团队。
E-mail:263456559@qq.com TEL:1856 9800 888
品牌全案营销咨询战略规划行业研究
引用规范与免责声明
本报告数据均引自公开渠道与第三方研究机构资料,中寰创世与群象岛已尽审慎义务 核对来源,但不对数据的绝对准确性与完整性作出保证。本报告不构成投资建议、法律意见或要约邀请,亦不构成对任何证券、股权、 项目或交易机会的推荐与承诺。市场有风险,投资需谨慎。 未经书面授权,禁止以任何形式翻印或用于商业用途。

发表评论
发表评论: