
 研报速递
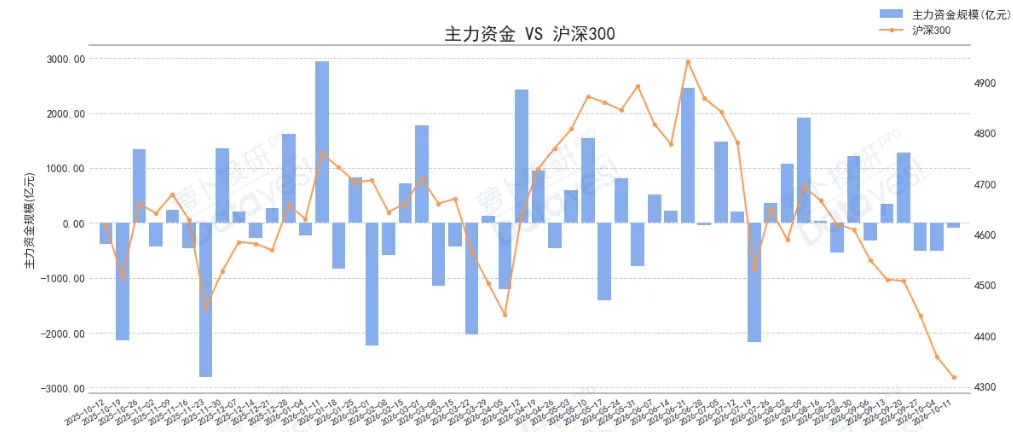
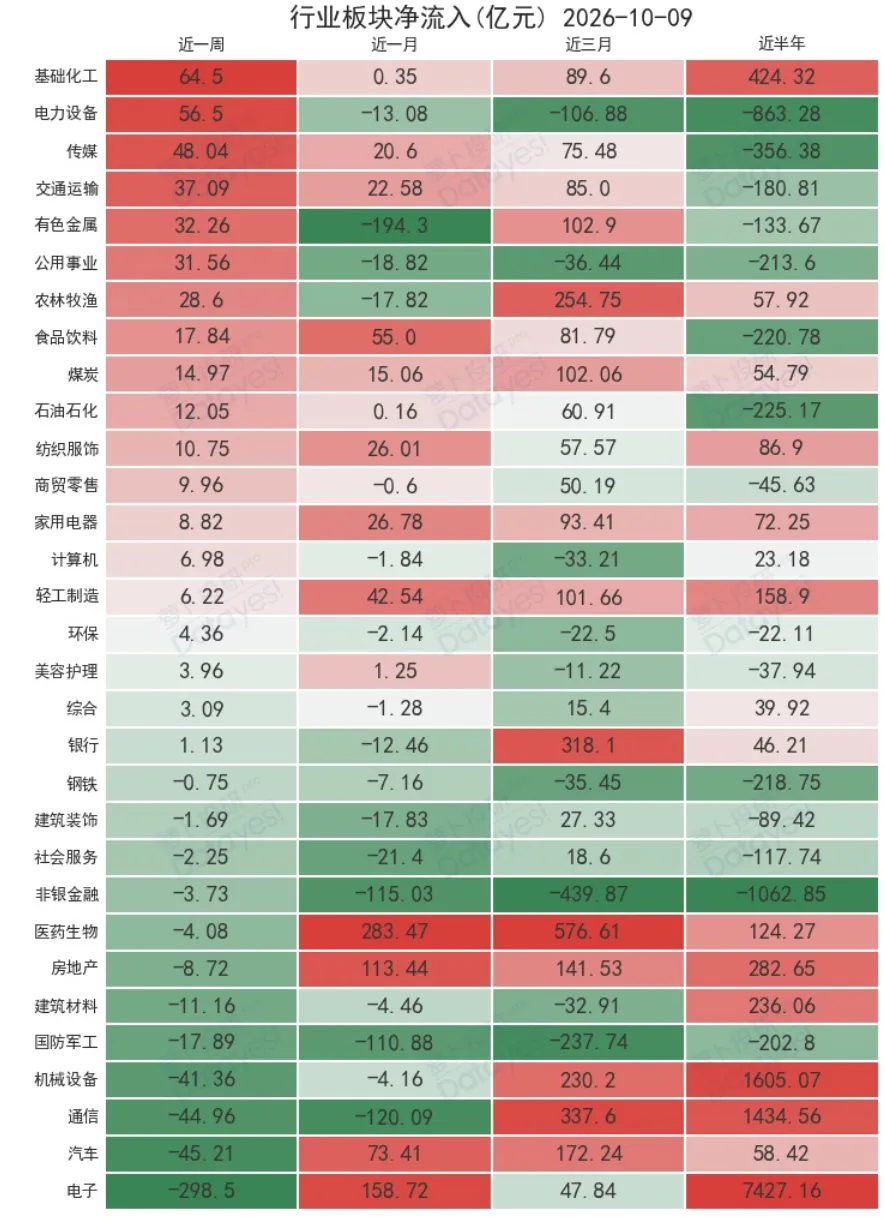
为连续第3周净卖出,其中,净卖出前五大行业是电子、汽车、通信、机械设备、国防军工。
电力设备、传媒尾随其后,资金净流入规模分别是56.5亿元和48.04亿元。
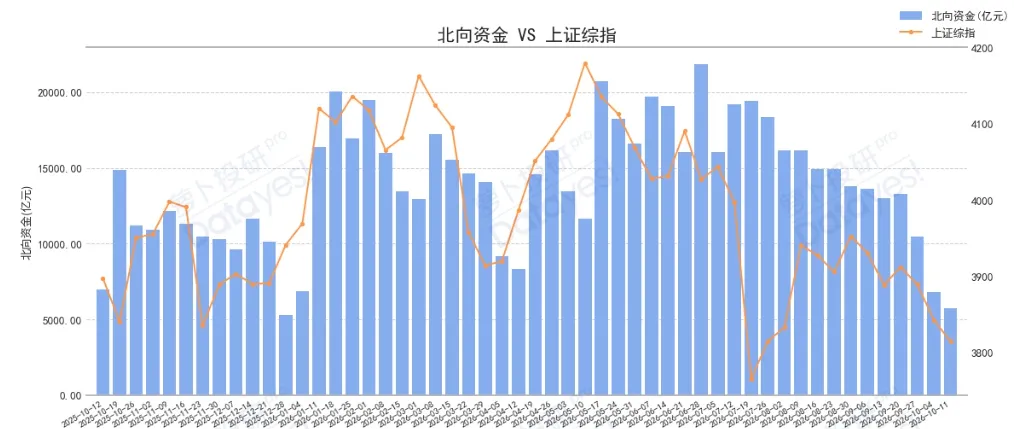
2、北向资金当周成交5738.9亿元
其中,沪股通成交2762.1891亿元,深股通成交2976.7155亿元。
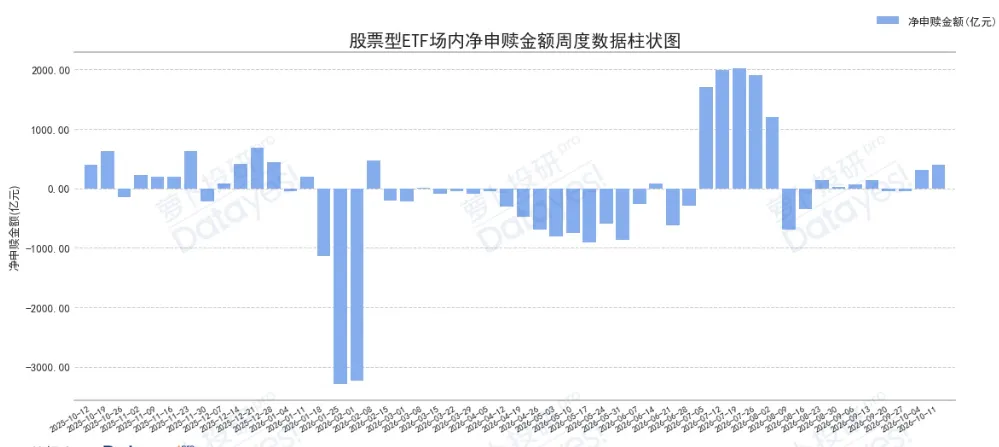
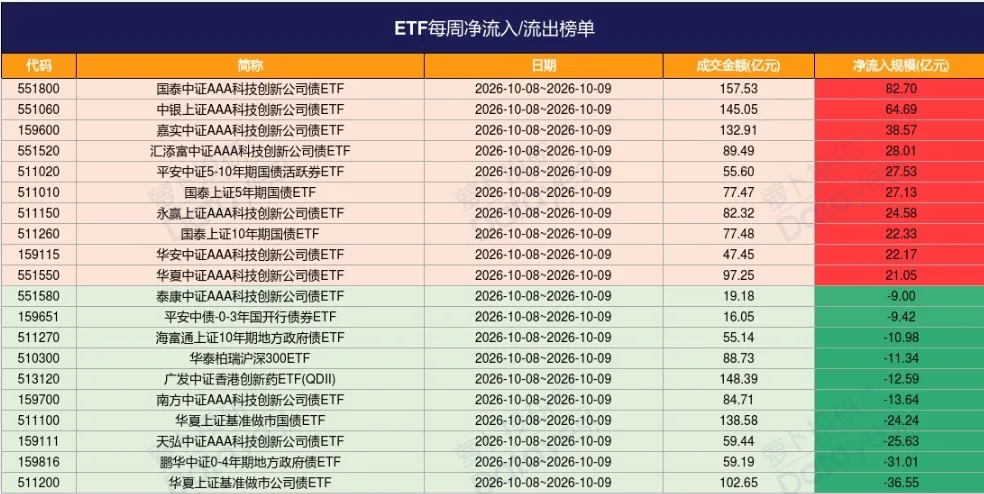
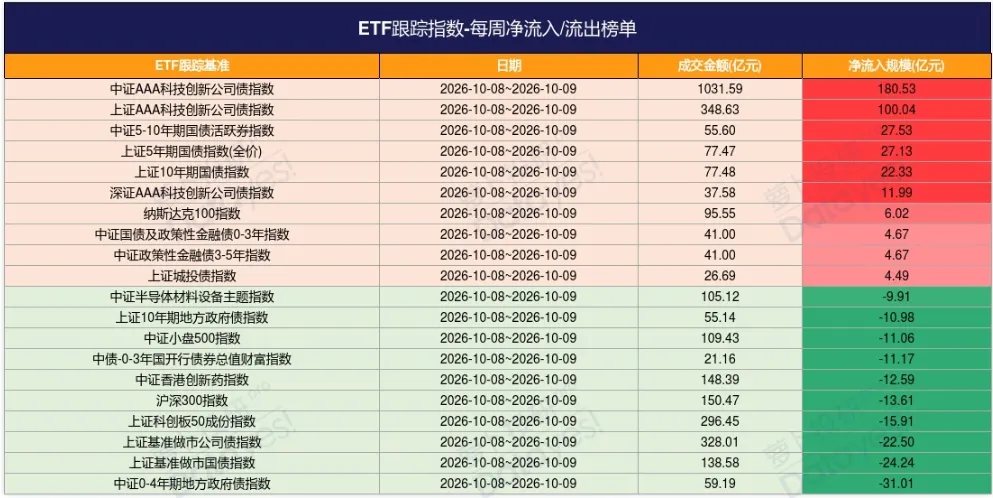
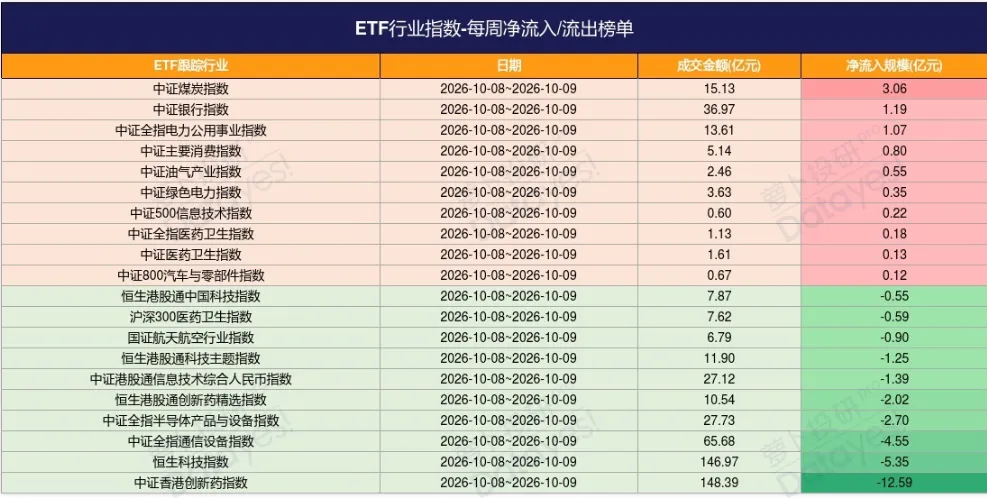
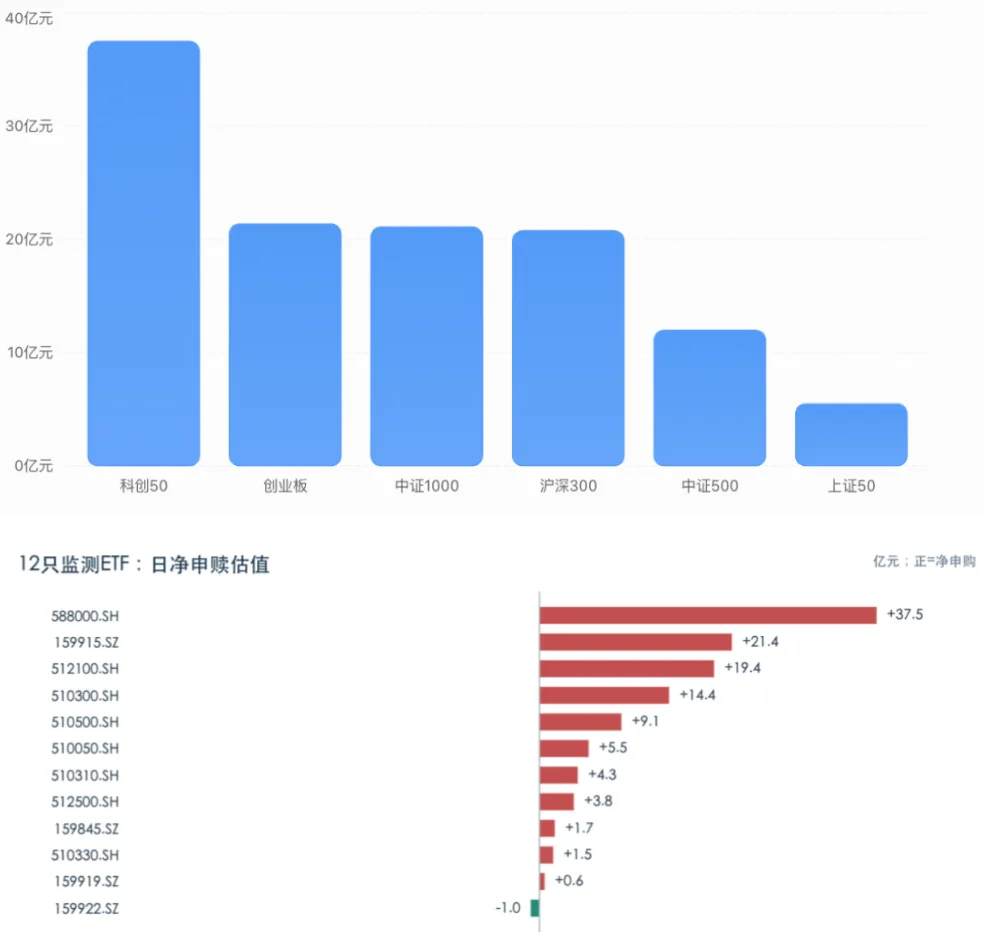
3、当周股票型ETF场内净申购金额399.91亿元
为连续第2周净申购,当周净申购较前周增加85.8亿元,单周净申购规模创2个月以来最大。华泰柏瑞沪深300ETF净流出11亿元(说国家队救市的要注意)
据路透报道,龙龙与欧盟经过两天北京磋商,就混合动力汽车贸易达成谅解,并同意继续推动电动车贸易争端谈判。欧盟委员会贸易和经济安全委员马罗什·谢夫乔维奇表示,相关安排可能使中国对欧盟的混合动力及插电式混合动力汽车出口减少逾一半,未来四年减少数百万辆,但没有披露具体实施方式。
背景上,截至9月一年内欧盟插混进口增86%、降价20%、过半来自龙龙;纯电加税后争端已外溢白兰地、农产品、稀土等。其他成果包括约40亿欧元欧方商品降关税,涵盖汽车零部件、橄榄油、鞋类;龙龙以绿色通道便利对欧稀土、永磁出口许可。双方同意在世贸规则下继续降税磋商、保持医疗器械准入对话,2027年1月部长视频会、3月第三次例会。
USITC于10月9日对垂直供电系统、组件及下游计算系统启动337调查(案号337-TA-1526)。Vicor于9月9日投诉,指控立讯精密、工业富联、台达电子、英飞凌、MPS、广达等20家企业侵犯其AI处理器48V垂直供电专利,申请有限排除令和禁止令。此系Vicor今年第二起同类调查(前案337-TA-1484)。案件将由行政法官听证并作出初步裁定,USITC将在45天内确定调查完成日期,目前尚未裁定侵权。
3、高盛研报,唱空明年,后年锂电
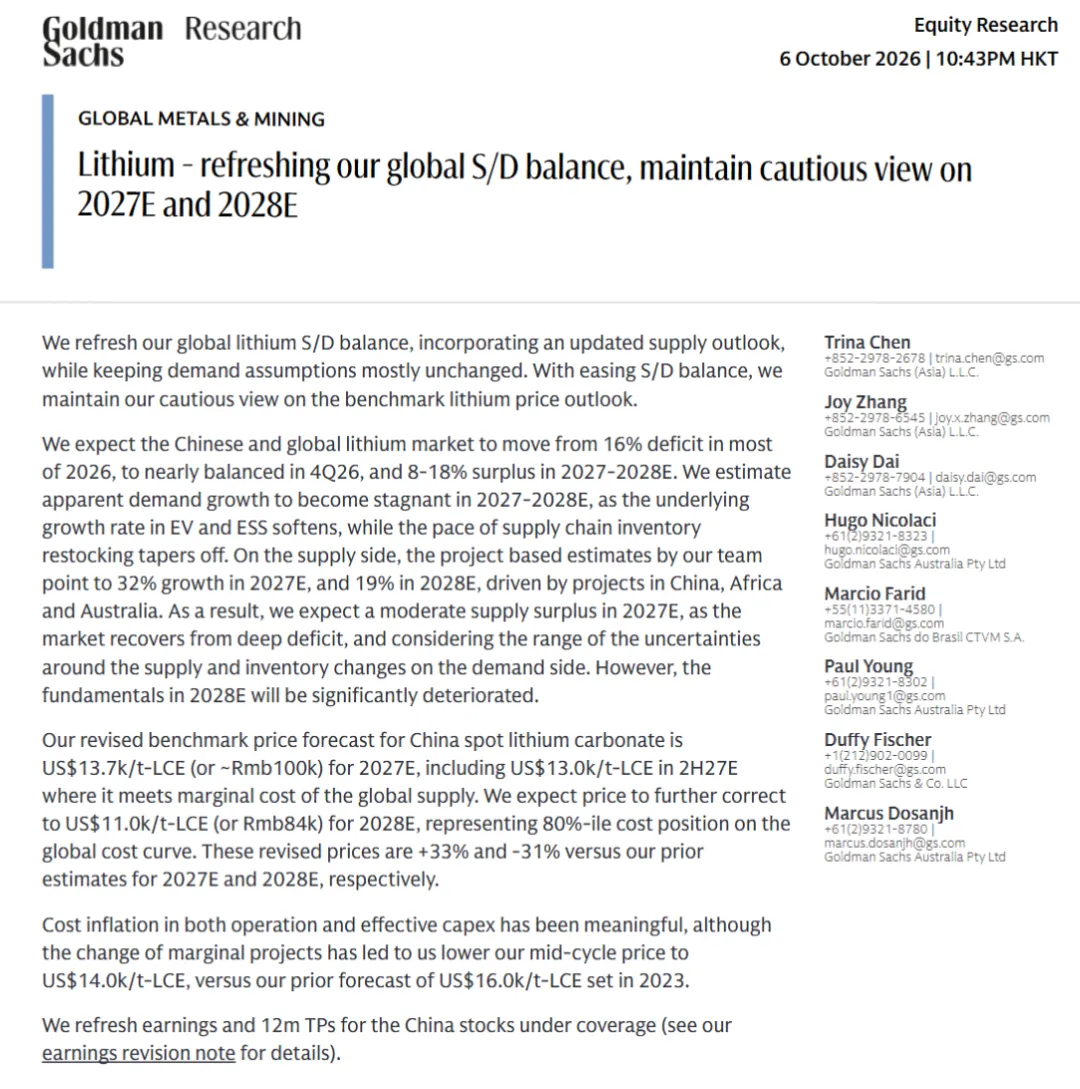
供需平衡预测: 2026年大部分时间市场存在16%的短缺,预计四季度转为基本平衡;2027-2028年将出现8-18%的供应过剩。表观需求增长趋于停滞,主因电动汽车和储能增速放缓,且补库存力度减弱。供应端,2027年全球锂供应预计增长32%,2028年增长19%,增量主要来自中国、非洲和澳大利亚的项目。
价格预测: 2027年中国现货碳酸锂基准价预计为每吨13,700美元(约人民币10万元),其中下半年降至每吨13,000美元,接近全球边际成本。2028年价格进一步修正至每吨11,000美元(约人民币8.4万元),对应全球成本曲线80百分位。相较此前预测,2027年上调33%,2028年下调31%。
中期价格与成本: 运营成本和资本支出均显著上升,但因边际项目构成变化,中期价格预估从2023年的每吨16,000美元下调至14,000美元。在该价格下,边际项目的EBITDA/资本支出比率为20-30%,仅能勉强覆盖资本成本。
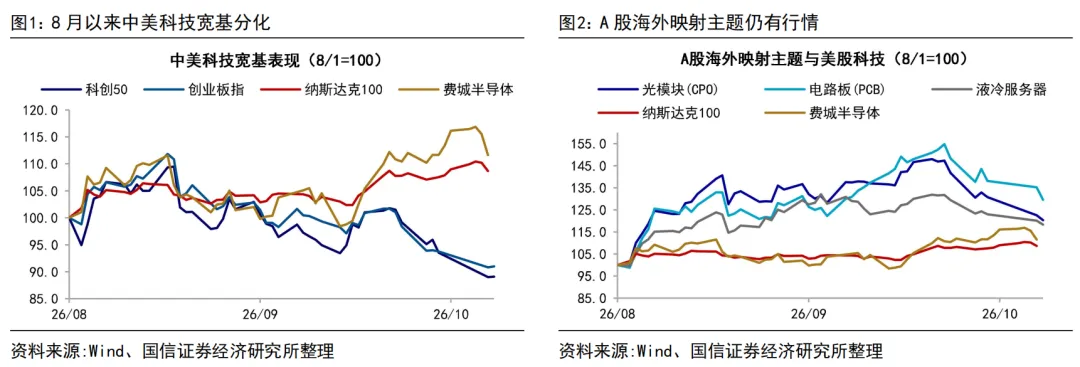
10月10日,机构研报指出,8月以来A股科技明显跑输美股,指数弱势主要源于权重龙头承压。8月以来宁德、中际分别拖累指数4.3、1.9个百分点;海光、中芯、寒武、中微、华宏拖累科创5个百分点。中美科技分化:产业、筹码、美债三重压力下的A股科技补涨逻辑
1、海外映射未消失,只是从宽基退化为细分主题
8月以来中美科技走势严重劈叉:纳指100涨8.7%、费半涨11.6%,科创50跌10.9%、创业板指跌9.0%。但同期CPO涨20.3%、PCB涨29.6%、液冷服务器涨18.3%。海外算力主题仍在A股获得积极定价,指数层面的弱势不等于海外映射逻辑终结。核心问题在于:宽基指数被少数权重龙头拖累,掩盖了细分方向的真实热度。
2、指数弱势根源:创业板被四只票绑架,科创被国产链拖累
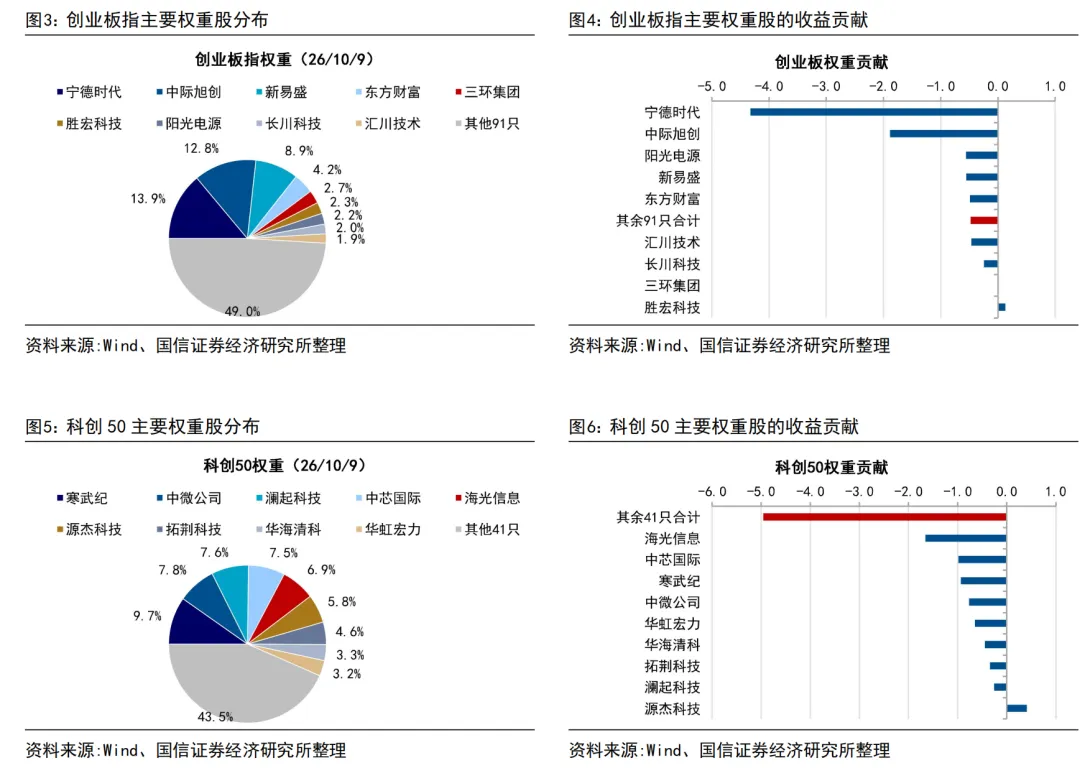
创业板指中宁德、阳光、中际、新易四只权重合计38%,8月以来宁德拖累指数4.3个百分点、中际拖累1.9个百分点,阳光和新易合计再拖超1个百分点,其余91只成分股合计负贡献不到0.5个百分点。科创50中海光、中芯、寒武、中微、华虹五只合计权重35%,8月以来合计拖累指数5.0个百分点,后41只也拖累5.0个百分点——弱势体现在整条国产算力链而非单一龙头。等权编制的海外算力概念指数不受权重摊薄,解释了二者表现的分化。
3、历史规律:中美修复存在先后,但本轮多了筹码与美债两把刀
回顾2025/4、2025/11、2026/4三轮修复,次序一致:费半/纳指先收复前高,创业板随后,科创50最晚。
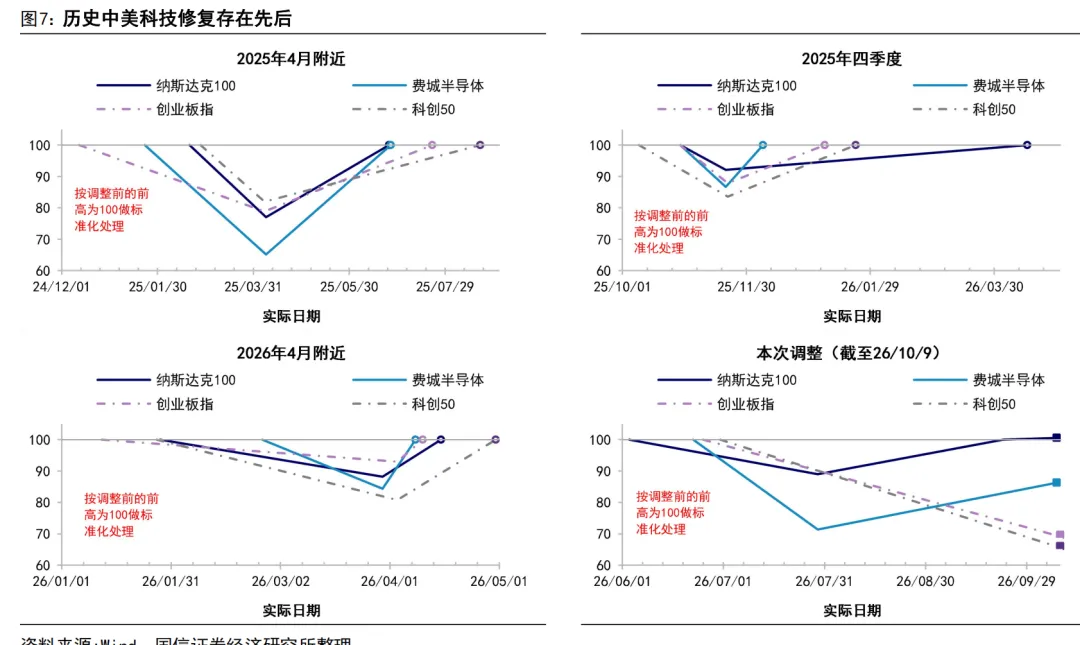
底层原因是海外AI需求率先爆发、资本开支先获验证,国内需等待客户投入、芯片供给与生态适配。但本轮美股已明显反弹,科创和创业板却跌破7月前低,分化源于两大额外变量:
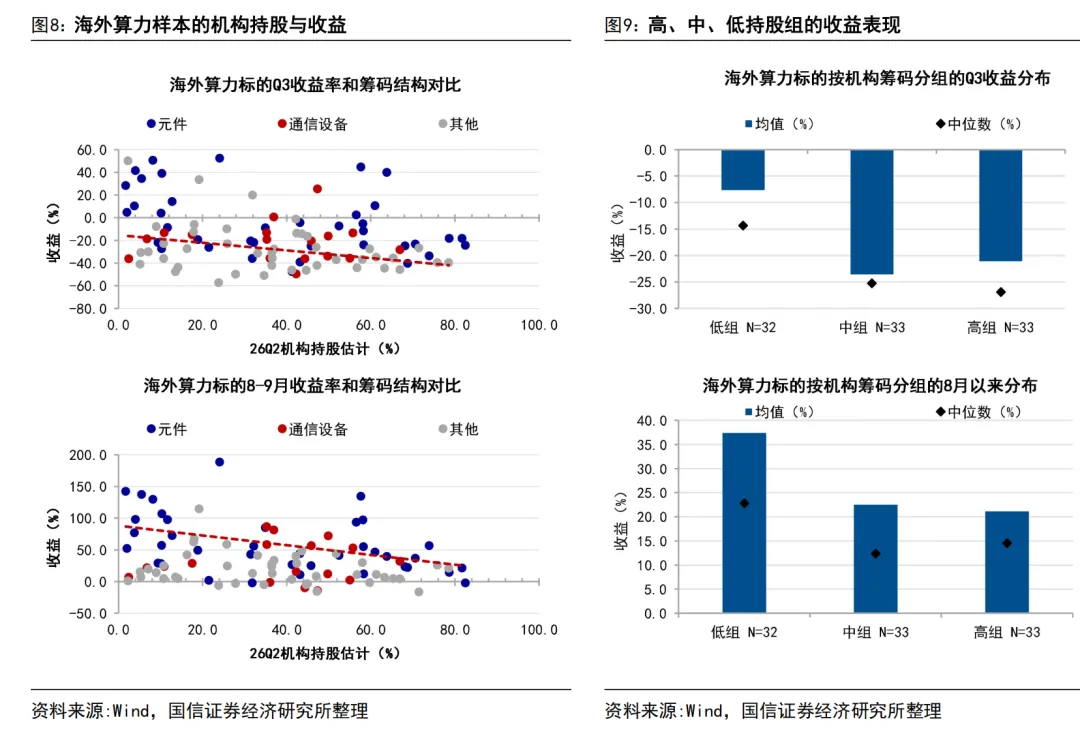
一是筹码:以98家海外算力标的为样本,按中报机构持股分组,高持股组8月以来平均收益较低持股组落后16.3个百分点,三季度落后13.5个百分点。
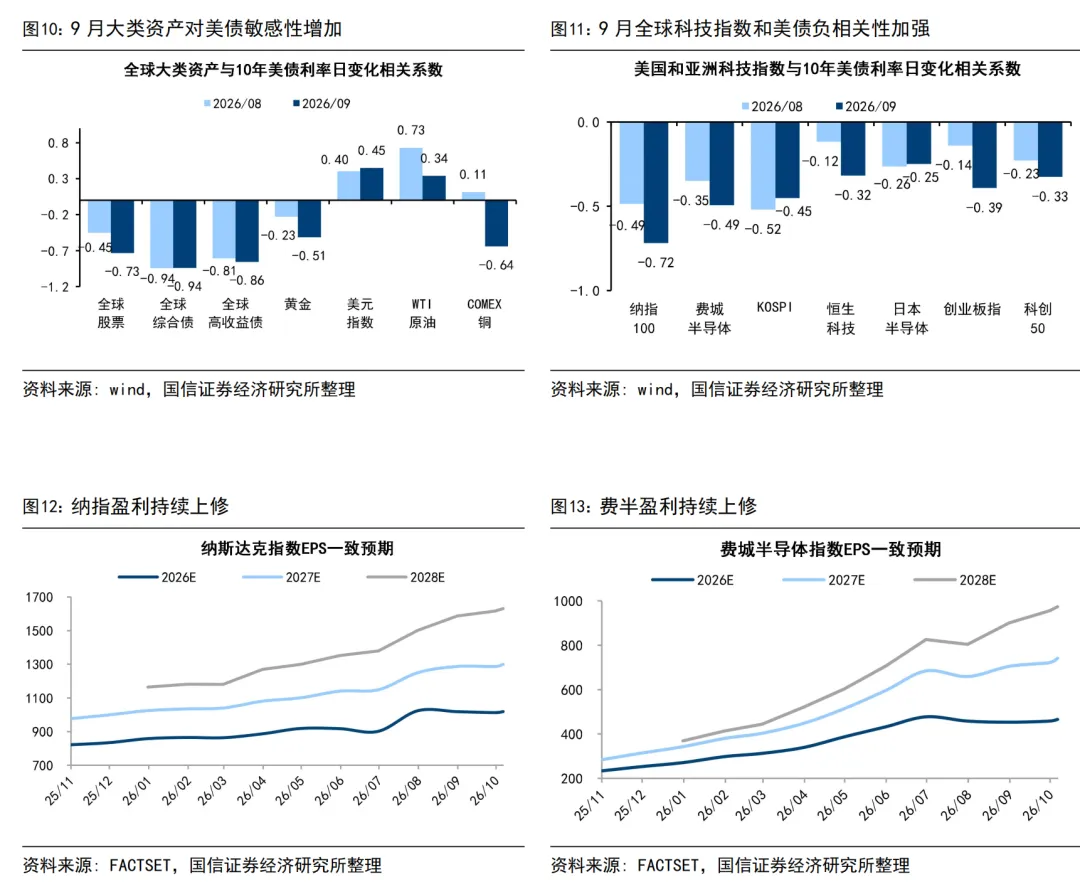
二是美债:9月全球资产对美债敏感度环比普遍抬升,纳指100和费半与美债的负相关性为全球科技指数最高,但美股靠盈利上修硬扛——纳指2027年预期EPS增速上修至27.5%,费半上修至59.2%。
A股硬件既无同等盈利上修,又背机构重仓,美债一上冲先行承压。
4、美债是最大外盘约束:科创估值已被打掉36%
10年美债10月初一度逼近5.4%,创2002年以来新高。8月以来科创50 PE-TTM估值收缩36%。9月非农仅增2.9万、失业率4.2%略高于预期,CME显示10月FOMC不加息概率超八成。短端因就业降温而松动,但长端仍受通胀预期、期限溢价和供给压力支撑。中东冲突若出现结束窗口,油价通胀溢价回落,长端利率才有望实质性下行。届时估值收缩36%的科创50将具备最大修复弹性。
5、筹码已洗至6-8成:卖压减轻是底部条件,但点火仍需产业催化
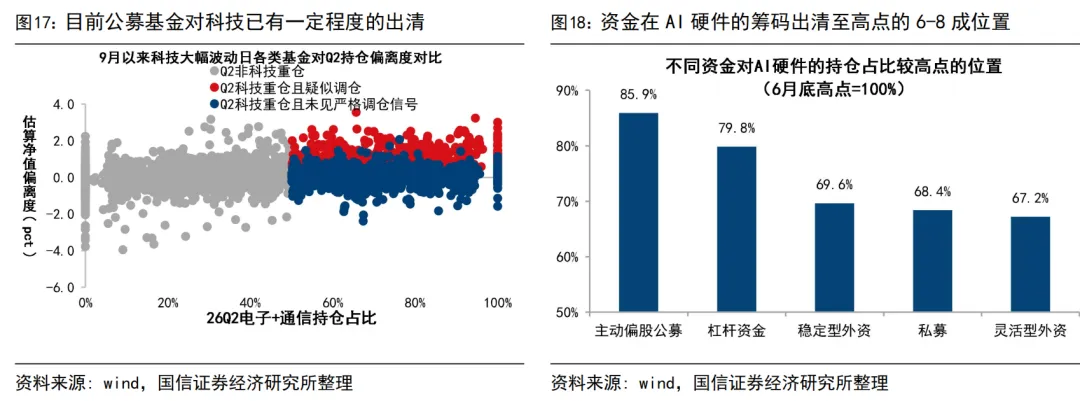
Q2重仓科技的主动偏股公募中,疑似调仓规模占比约30%。综合散户、私募、外资,7月以来AI硬件调整中多数资金已出清至4-5月水平,相对6月底高点仓位降至6-8成。筹码拥挤度大幅下降后,边际卖压减轻,产业利好更容易转化为价格上涨。但低筹码只提供"跌不动"的条件,不保证"马上涨"——真正点火信号仍来自产业端。
6、补涨三因子:Muse/AI4S做需求、筹码出清做弹性、美债回落做估值
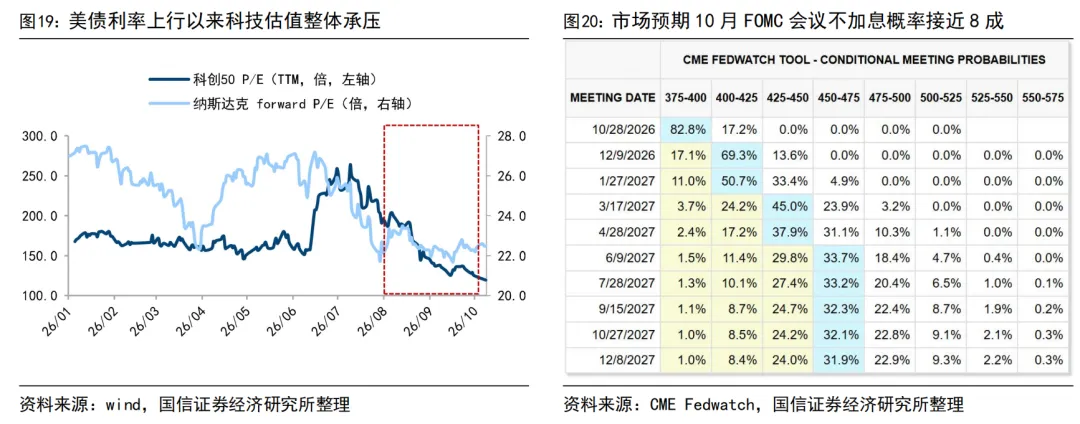
当前A股处于4浪低点向5浪初期过渡阶段,科技补涨取决于三因素共振。产业端:Muse个人AI智能体已支持跨应用操作和后台任务执行,AI4S将算力需求拓展至生命科学和材料研究。服务器CPU交期25-30周、DRAM非常紧20周、HDD非常紧50周、ABF非常紧48-56周,若应用从体验进入商业采购,算力资本开支有望再次上修。筹码端:多数资金已降至6-8成仓位,卖压减轻。流动性端:若10年美债从5.4%附近回落、FOMC不加息落地,科创50估值修复空间最大。三件事同时发生,指数级修复方可兑现;只来一两个,则属结构性反弹。
7、机构认为:不赌宽基,等三重确认
海外映射未死,但需要三层跟踪:
第一层等Muse/AI4S商业订单外溢,聚焦海外算力等权方向(光模块、PCB、液冷);
第二层等国产算力验证,海光、中芯、寒武、中微、华虹谁先出订单或资本开支上修,再碰科创权重;
第三层用美债做择时,10年破5.4%不慌,回落破5.0%且FOMC按兵不动,才加久期敏感型成长仓位。筹码洗至6-8成是底部必要条件,不是上涨充分条件——产业给钱,才是最终点火信号。
以上
一口霆锋都打卡的和牛戈饭……

发表评论
发表评论: