
 研报速递
先交代一句:9月30日起施行的《金融产品网络营销管理办法》,主要规范金融产品的商业性网络宣传推介。本号定位为产业研究、宏观与市场观察,不提供个性化荐股、买卖指令或收益承诺。内容基于公开资料和独立分析,投资有风险。
最近AI硬件的利空标题,一个接一个:1260H、FCC、军工PCB、337调查,再加上OpenAI“营收少了200亿美元”。
野村又发了一篇研报,讨论光模块BOM中的美国含量能否达到65%。
到底该恐慌,还是该松一口气?
我的判断是:野村提供了供应链调整的参考,但尚不足以解除3.2T的政策风险;与此同时,也不能把未来3.2T的潜在限制,直接算到今天800G、1.6T的订单上。
野村10月9日这篇报告,标题本身就是条件句:《What if US content reaches 65% of transceiver BOM cost?》。
它讨论的是:如果存在65%的美国含量要求,中国光模块企业有没有适配空间?
报告用800G、1.6T的EML和硅光方案拆解成本,指出DSP、光芯片、TIA等核心器件占据较高价值量。因此,在采用相关美国供应商产品的假设下,65%并非完全不可想象。
但这里有两道不能跳过的坎。
第一,美国公司供应,不自动等于美国制造,更不自动等于未来政策认可。
第二,野村拆的是800G、1.6T,不能直接证明3.2T,尤其我们讨论的无DSP NPO方案也能达标。
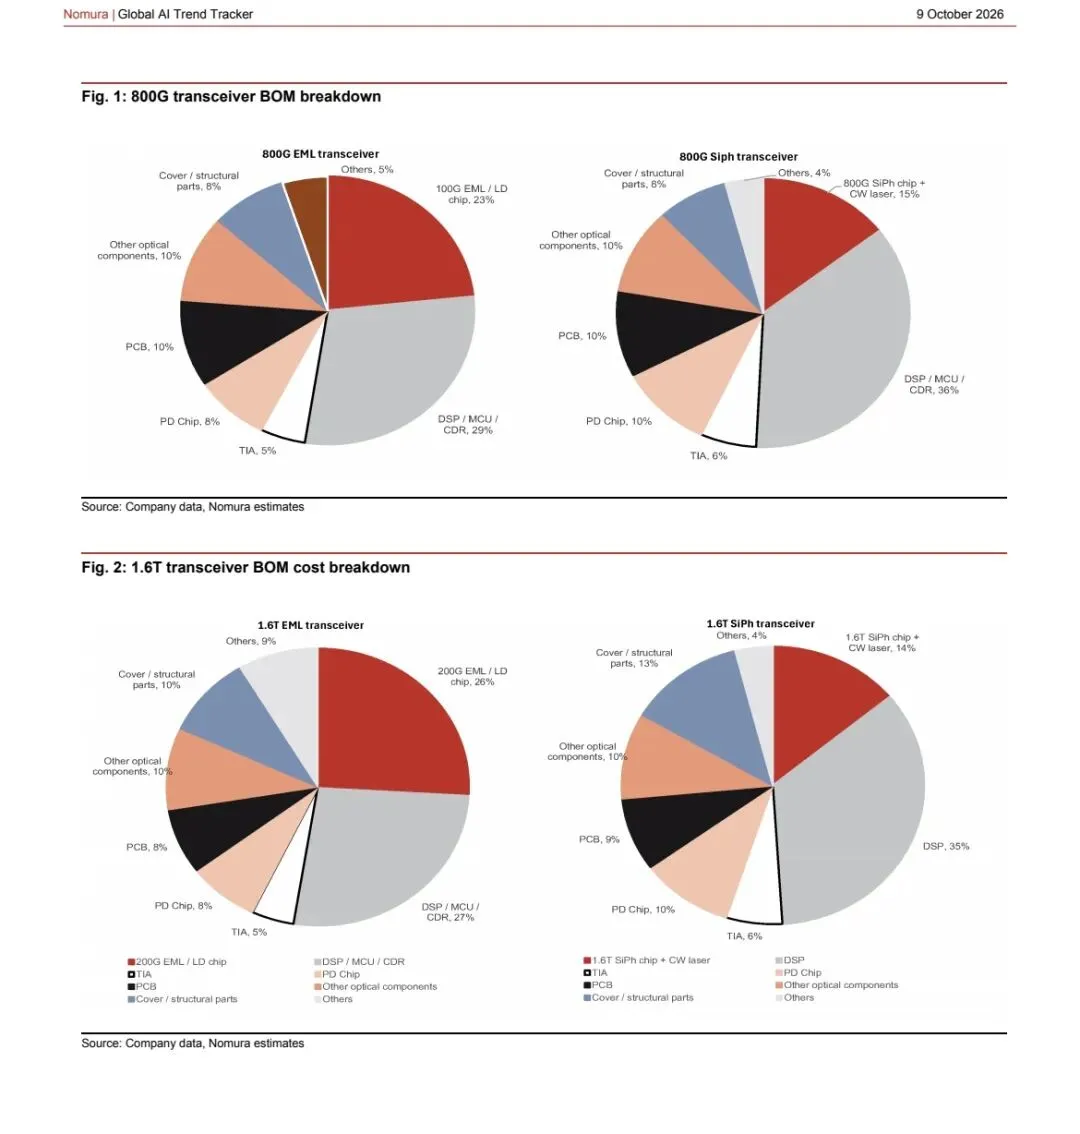
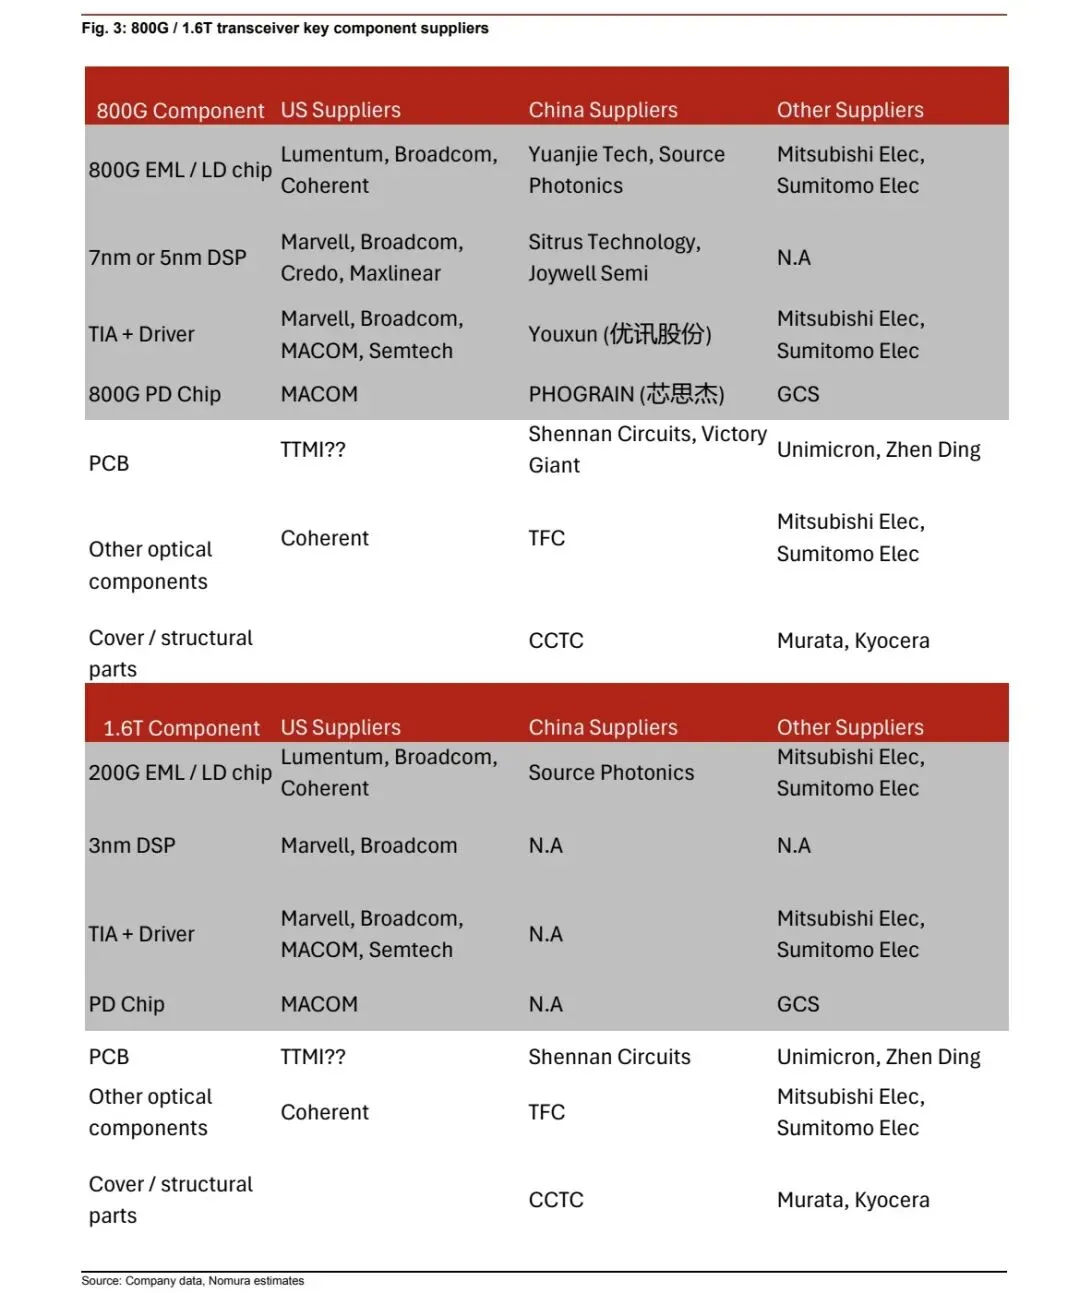
例如,野村1.6T硅光图中,DSP占35%。如果假设它原本全部计入美国含量,去掉DSP时,分子、分母虽然同时减少,整体比例仍可能下降。再加上PIC与CW光源合列,图中也无法拆出自研PIC、Tower代工费用究竟怎么算。
所以,野村缓和的是“完全没有调整路径”的担忧,没有回答所有未来产品如何达标。
再回到大摩。
公开报道转述的大摩判断,有三个限定词不能删:潜在、分阶段、从3.2T代际起。 65%也是这一政策情景中的假设条件,不能当成已经生效的通用规则。
按照这套情景推演,800G、1.6T暂不在直接限制范围内。
至于3.2T,当前产业预期指向2028—2029年规模化放量。这个时间是预期,不是统一量产日,送样、认证和大规模交付也应分开。
这就把问题分成了两层:眼前盈利看800G、1.6T的订单和交付;远期估值看3.2T的政策、成本和竞争格局。
短期订单没有因此直接受限,与远期估值需要折价,可以同时成立。
其他几条消息,也应放回各自的范围。
1260H:名单有影响,但不等于所有商业交易立刻被禁止。
它与商务部实体清单、财政部制裁名单不是同一制度。相关国防采购限制正在分阶段推进,不能再简单说“只有名誉影响”;具体损失仍要看企业进入了哪些采购链,而非看到名单就推导全部美国收入归零。
军工PCB:协会施压,不等于民用市场全面禁入。
PCBAA的相关声明发表于9月11日,要求坚持2027年1月1日的期限,重点是国防供应链。这不是十月份突然新增的“中国PCB全面禁令”。商业产品进入国防采购体系仍需核查,但不能直接扩大到全部商业AI服务器订单。
337调查:已经立案,尚未判定侵权,简单理解这就是一条企业级的起诉。
10月9日USITC启动的垂直电力传输系统调查,源于Vicor的专利指控,涉及多国企业。官方明确,立案时尚未对案件实体作出判断。后续要看涉案产品、裁决和替代方案,不能把申诉方要求的排除令当成已经生效。
OpenAI:先统一口径,再讨论增长。
路透报道称,9月接近500亿美元的年化收入,与此前接近700亿美元的数字存在差异,主要涉及合作伙伴渠道等统计处理。这不等于全年实际收入突然少了200亿美元。年化收入也不等于全年收入,更不等于现金流。口径解释清楚后,商业化能否支撑算力投入,仍要继续研究。
这些事件放在一起,最容易发生的误读,就是把“潜在政策”“特定采购限制”“调查立案”和“收入口径差异”,都翻译成同一句话:产业逻辑坏了。
但投资需要计算影响,不只是识别关键词。
当然,澄清消息也不等于股价见底。市场交易的是预期,远期风险可以提前压低估值;拥挤持仓、赎回和止损,还可能放大波动。
我更关注的是:正式规则有没有变,客户订单有没有变,毛利和回款有没有变。
野村值得看,大摩也值得看。但800G、1.6T的现实订单,和3.2T的远期风险,必须分开算。
资料截至2026年10月11日。野村内容依据所提供原文截图;大摩相关内容为公开报道转述。政策情景与产业预测均不等于已落地事实。



发表评论
发表评论: