
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/aa7e35fc9b79
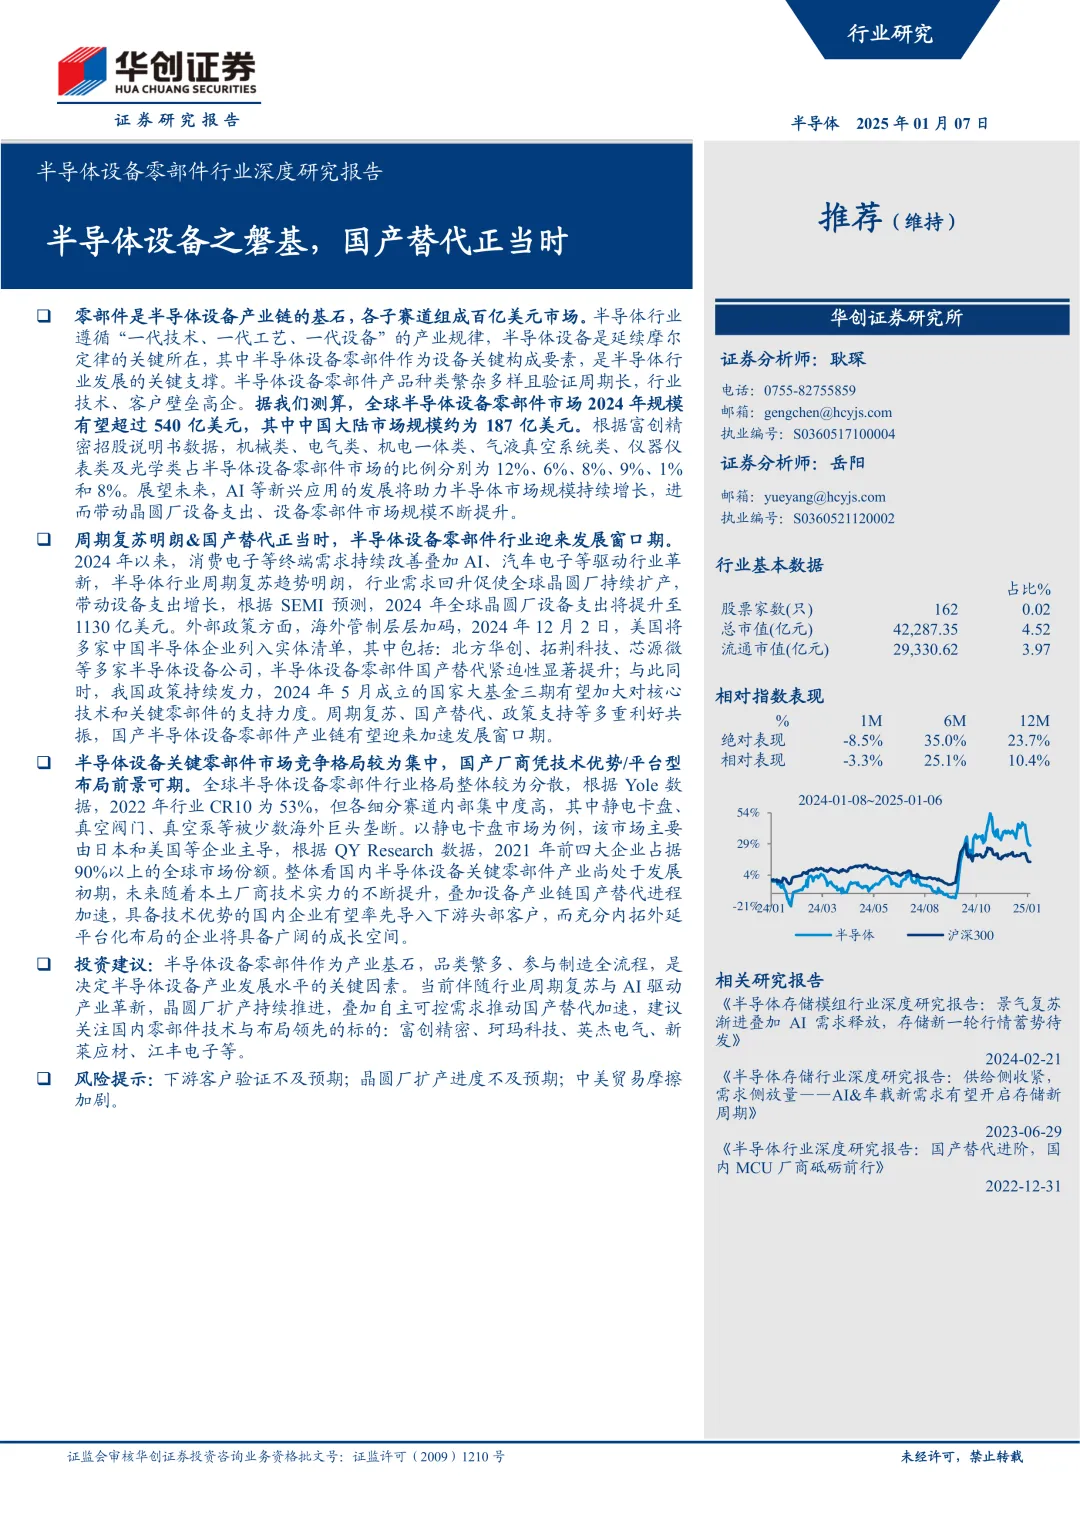
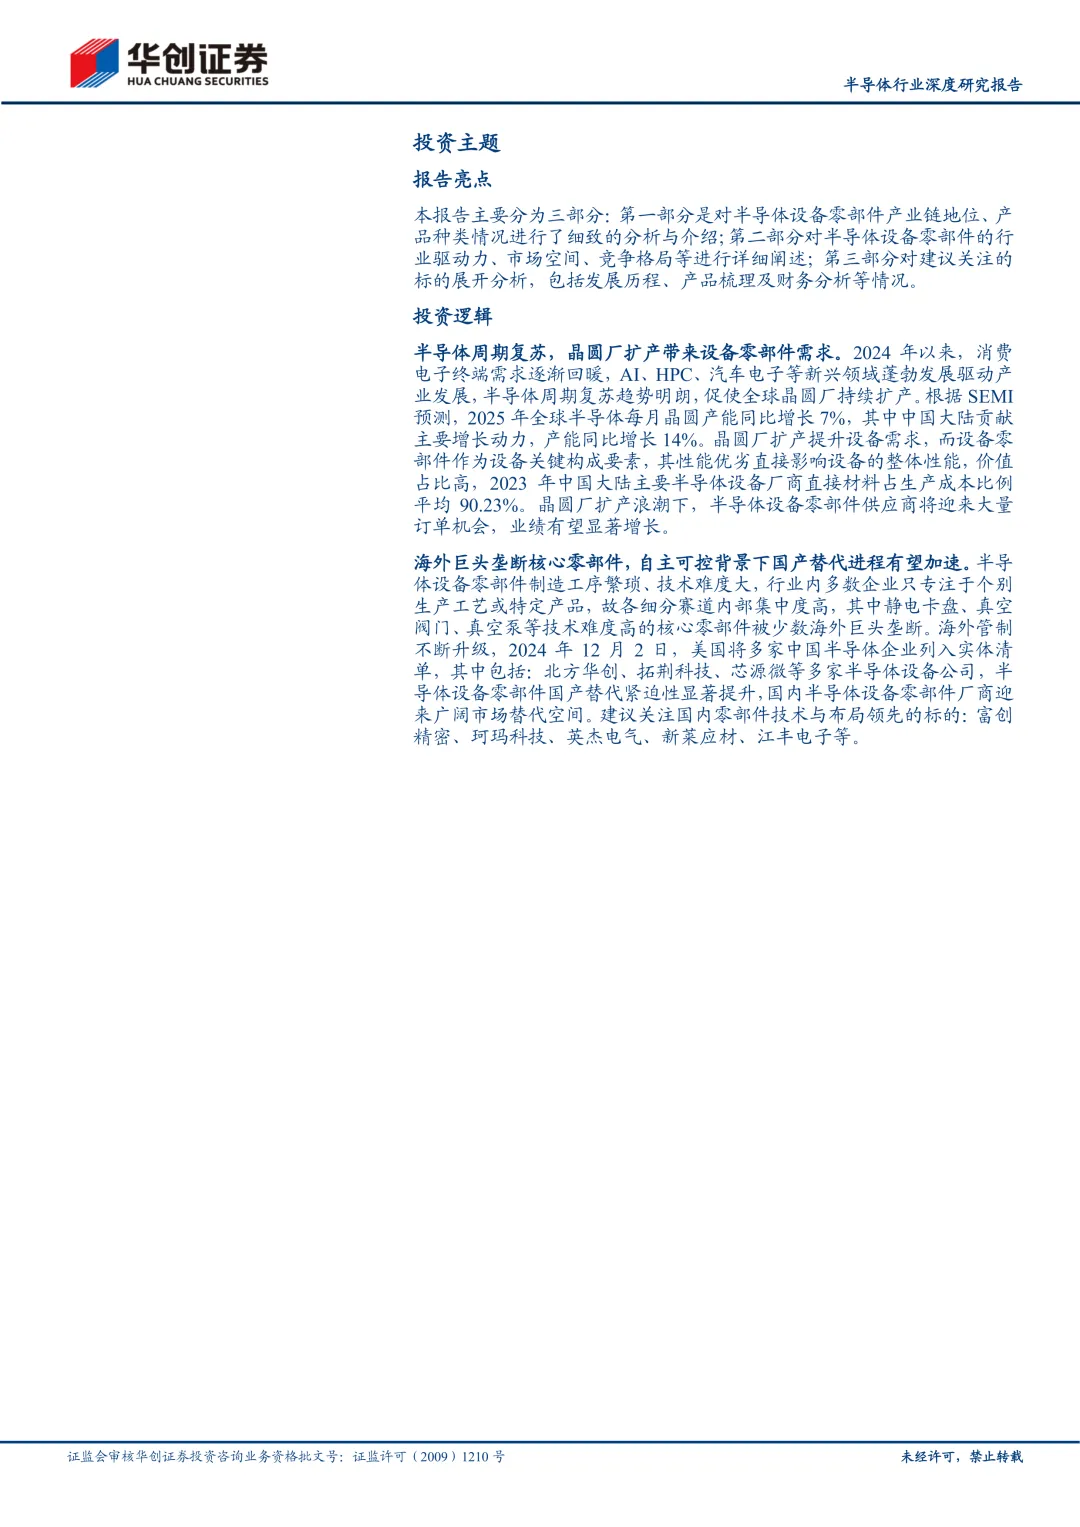
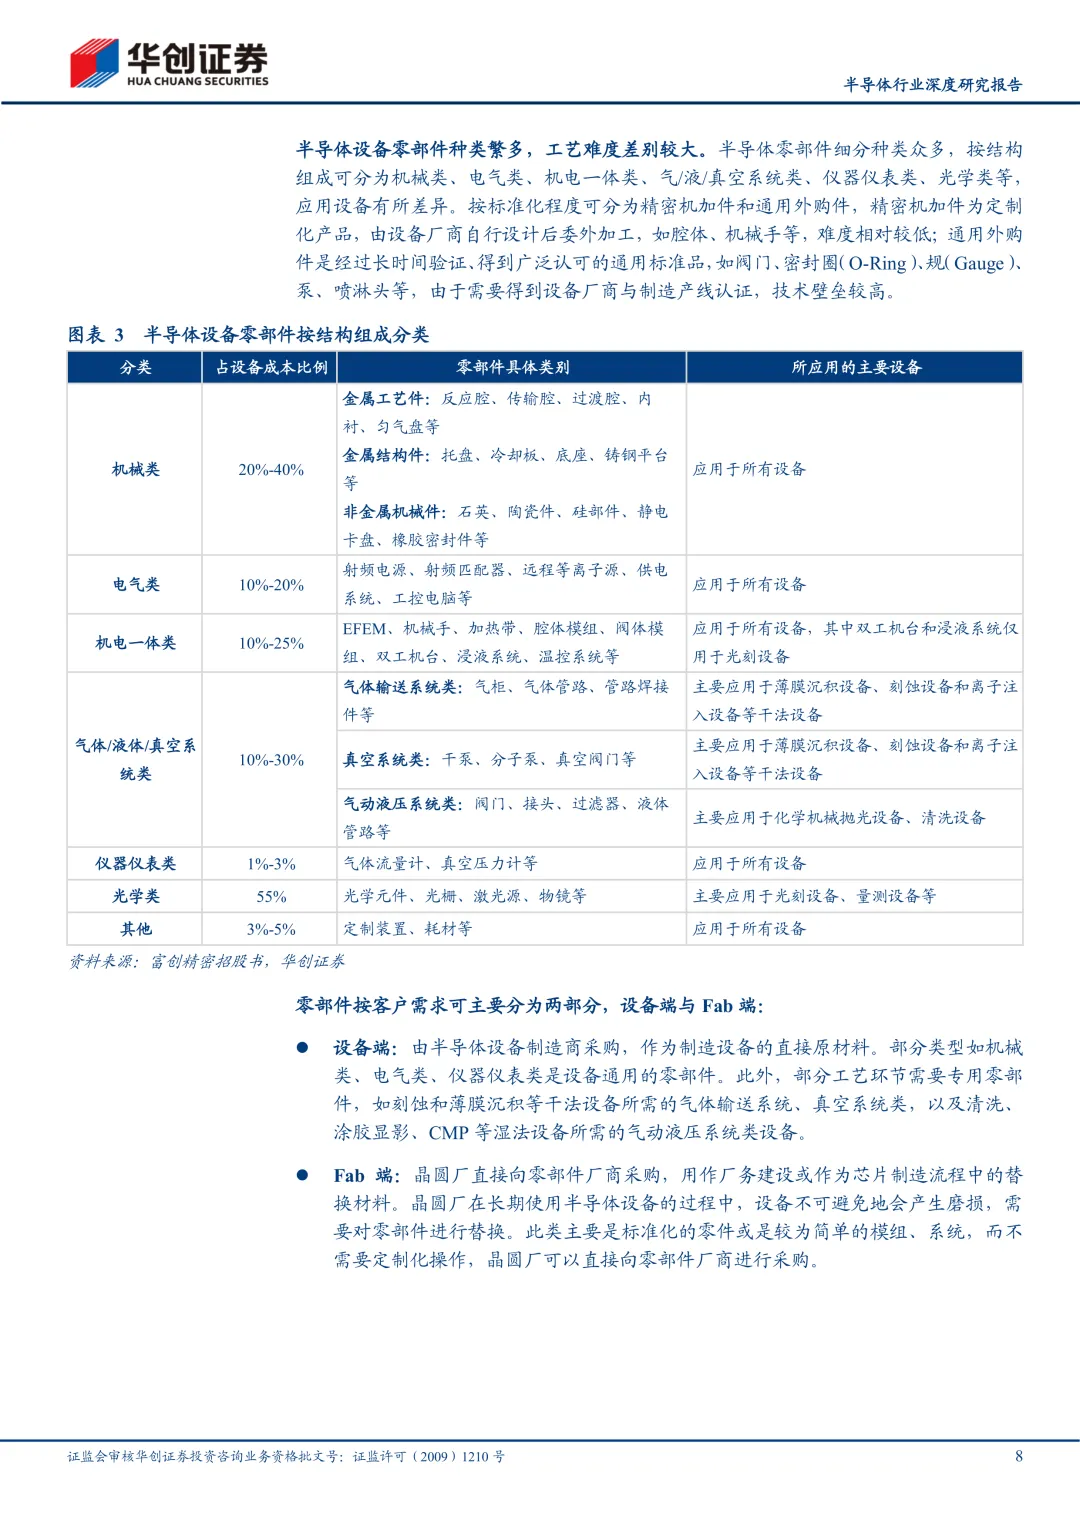
美国把北方华创、拓荆科技、芯源微这些设备大厂一次性拉进实体清单那天(2024年12月2日),半导体设备零部件的国产替代就从"锦上添花"变成了"必须现在做"。这不是情绪化判断,是产业链被逼到墙角的结果。零部件占了设备厂商生产成本的大头,一旦上游卡脖子,下游整条链都得跟着抖一下。所以这轮国产替代,节奏会比过去几年都快。
为什么偏偏是现在
三股力量在同一时间点撞上了。
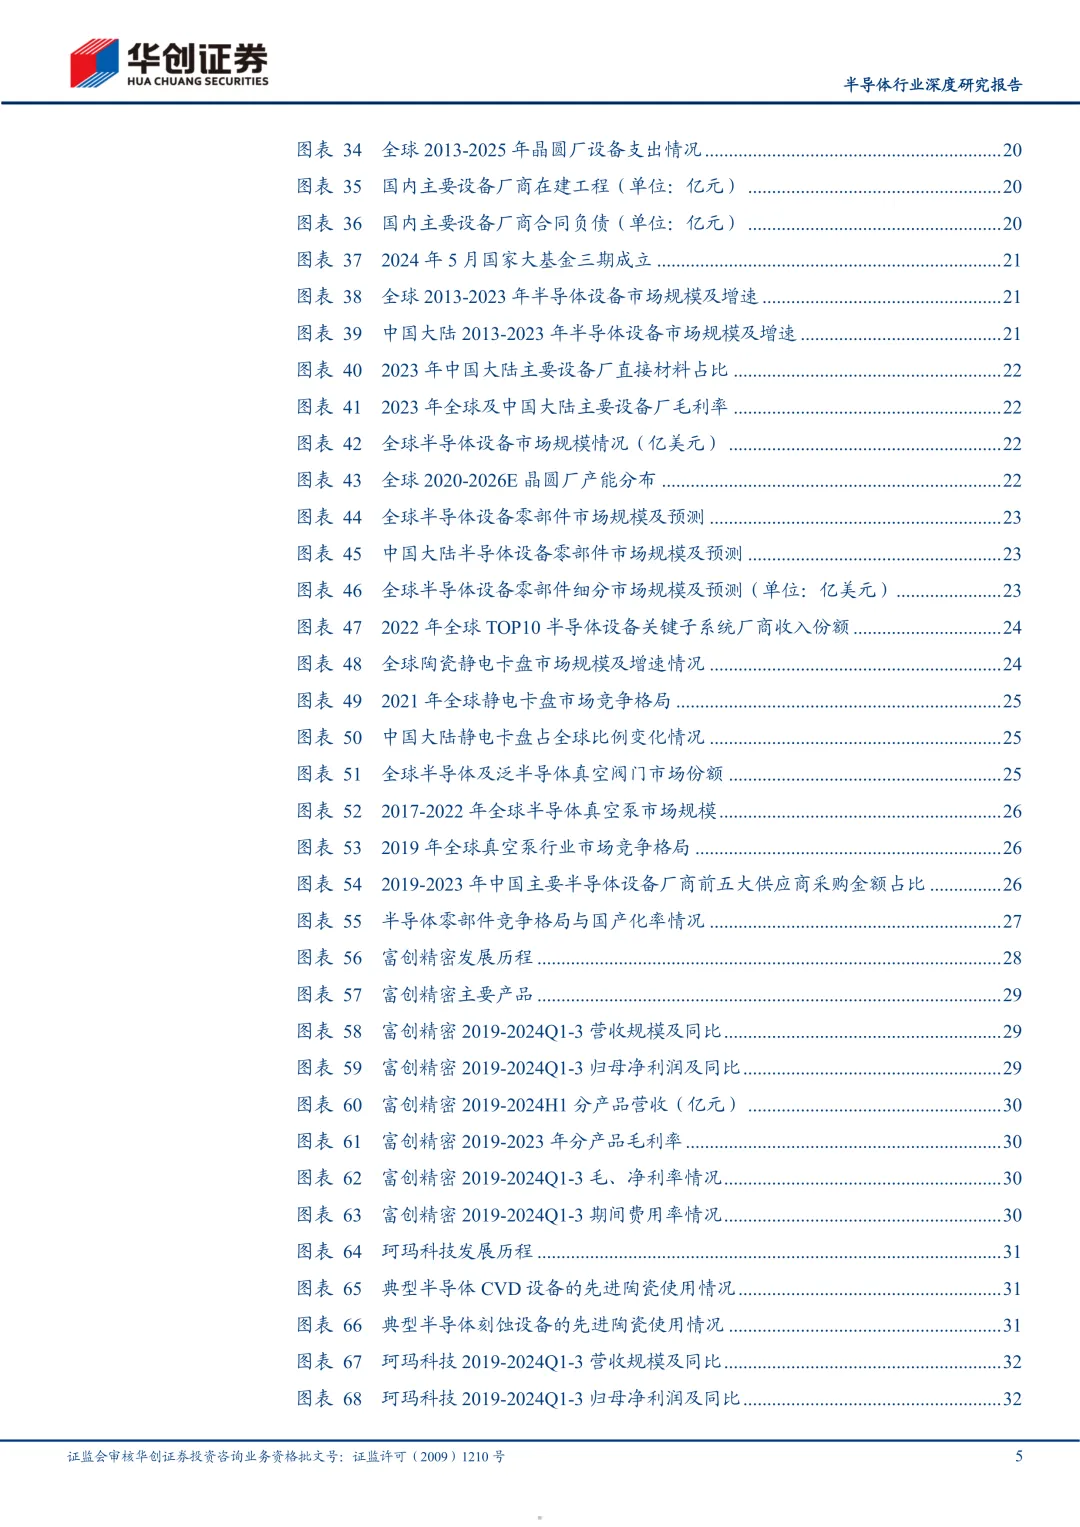
第一,周期在复苏。消费电子回暖,AI、汽车电子这些新场景把需求往上顶,SEMI预测2024年全球晶圆厂设备支出会冲到1130亿美元。2025年全球晶圆产能同比还要涨7%,中国大陆更猛,同比+14%,是全球增长的主力。
第二,价值链本身就偏向零部件。2023年中国大陆主要半导体设备厂商,直接材料占生产成本的比例平均高达90.23%。也就是说,设备厂商赚不赚钱,很大程度看零部件这一环怎么定价、能不能自主可控。
第三,政策在加码。2024年5月成立的国家大基金三期,明确要往核心技术和关键零部件上砸钱。周期、管制、政策三线并发,窗口期不是慢慢打开的,是被同时推开的。
谁在真正受益
受益的不是所有国产厂商,是那些已经卡在关键细分赛道、有能力被验证通过的公司。
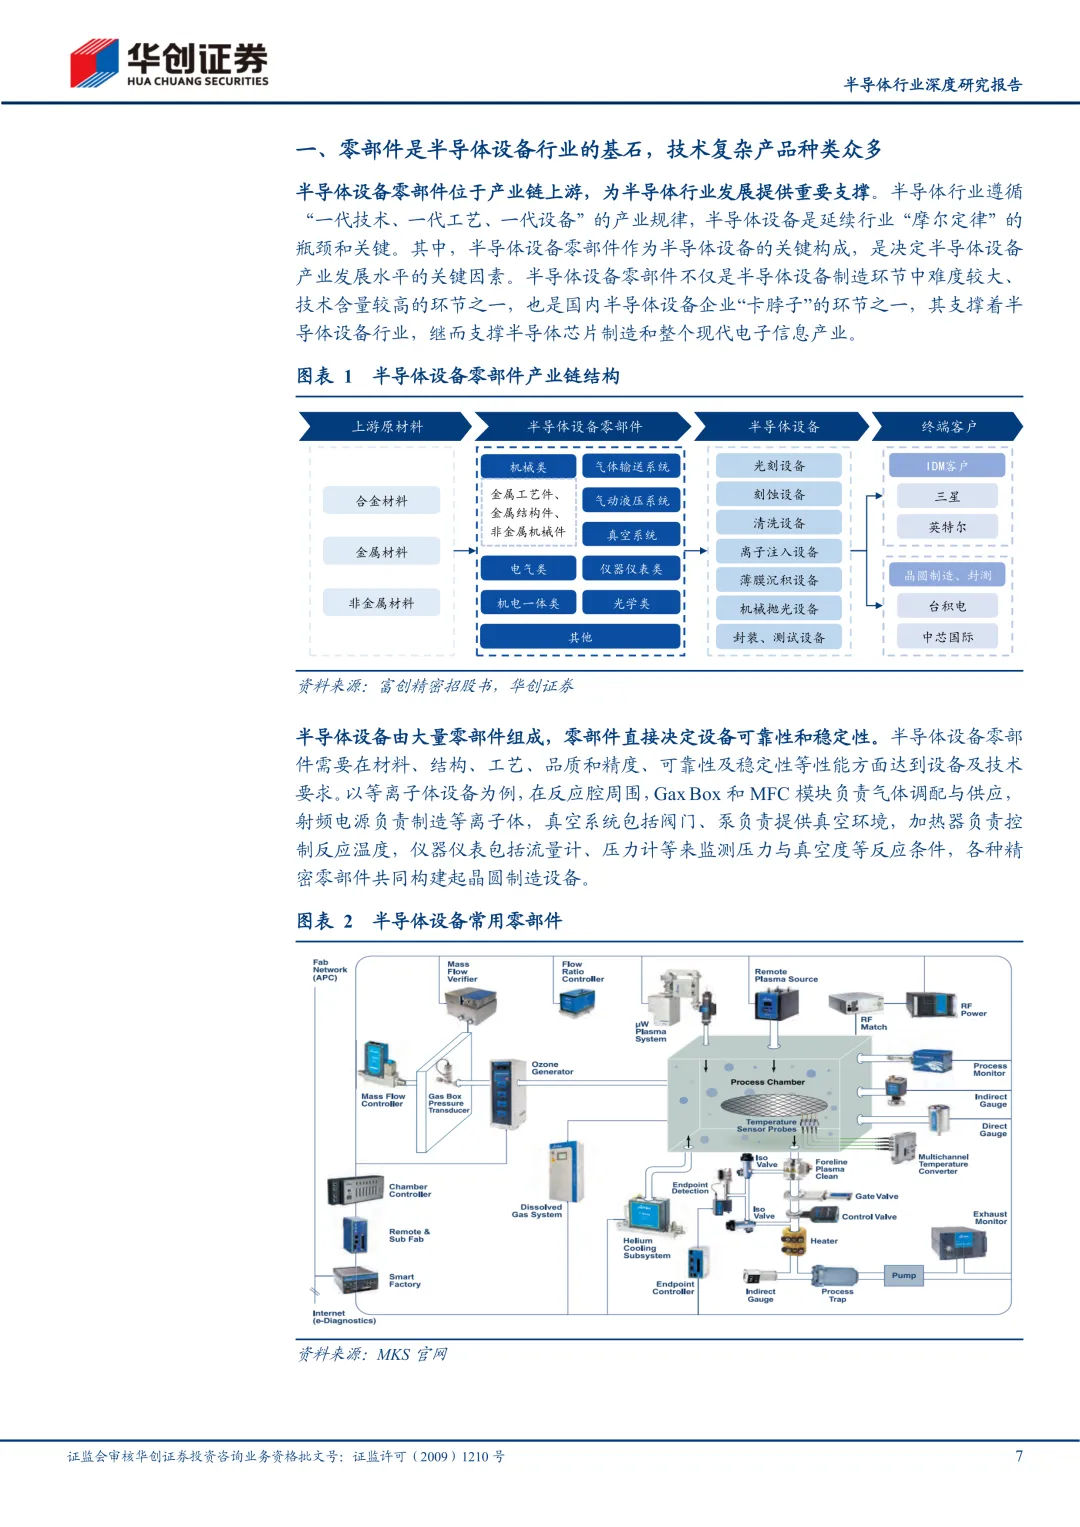
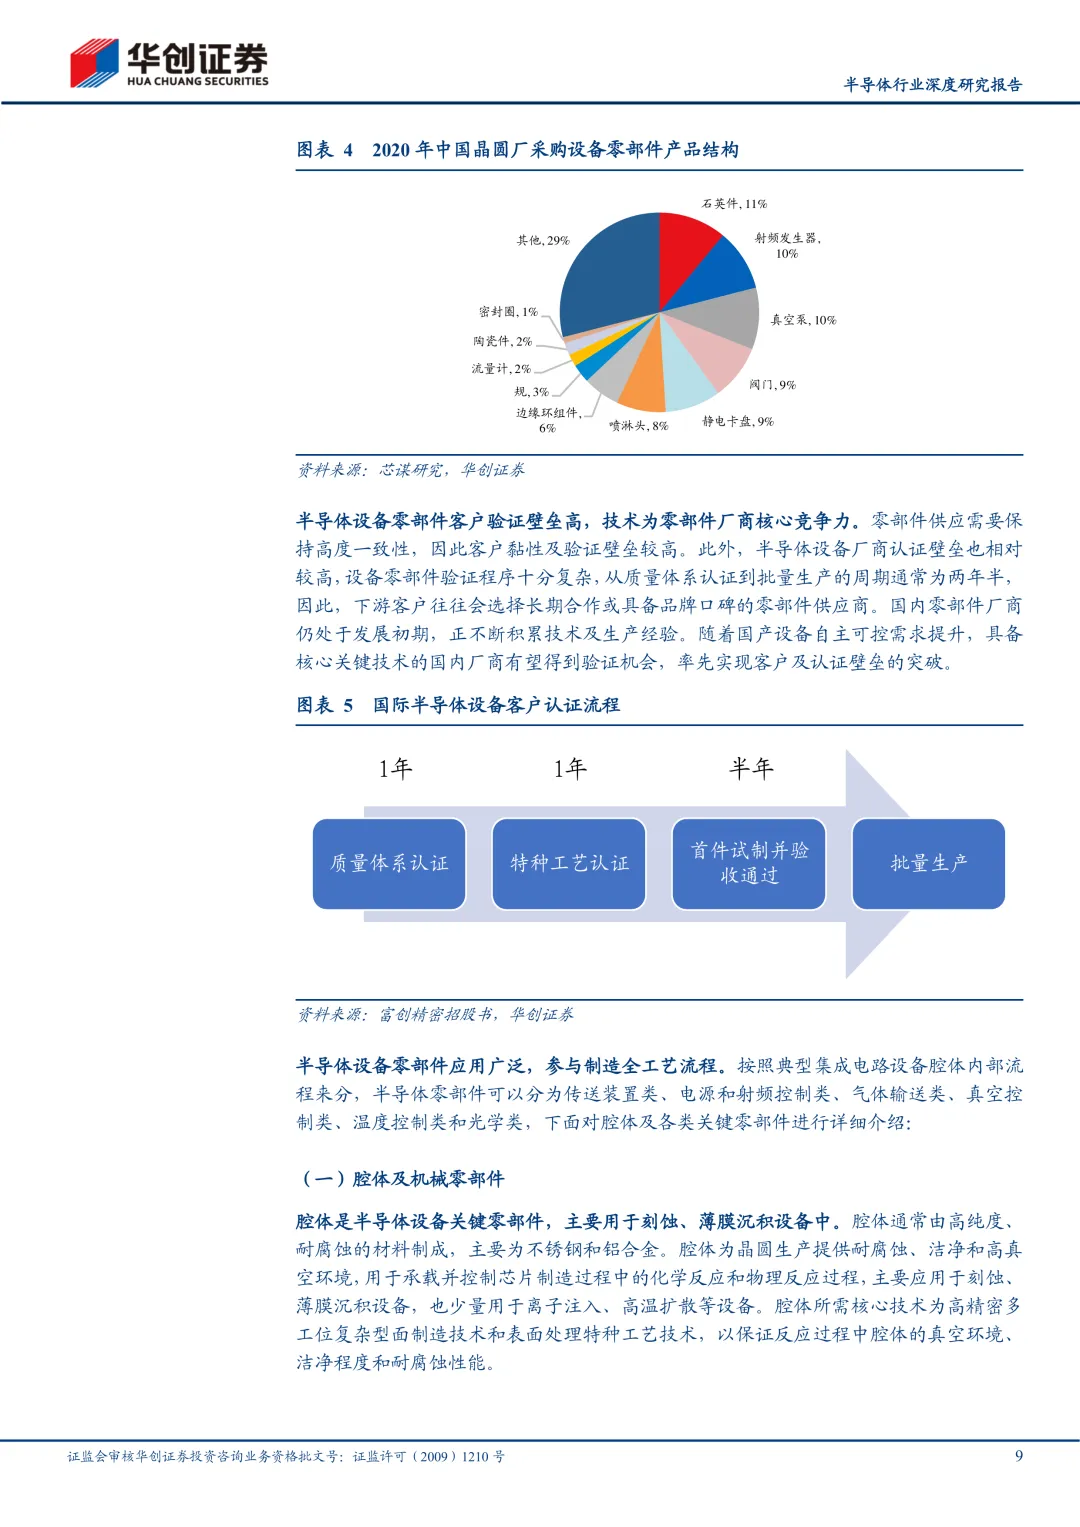
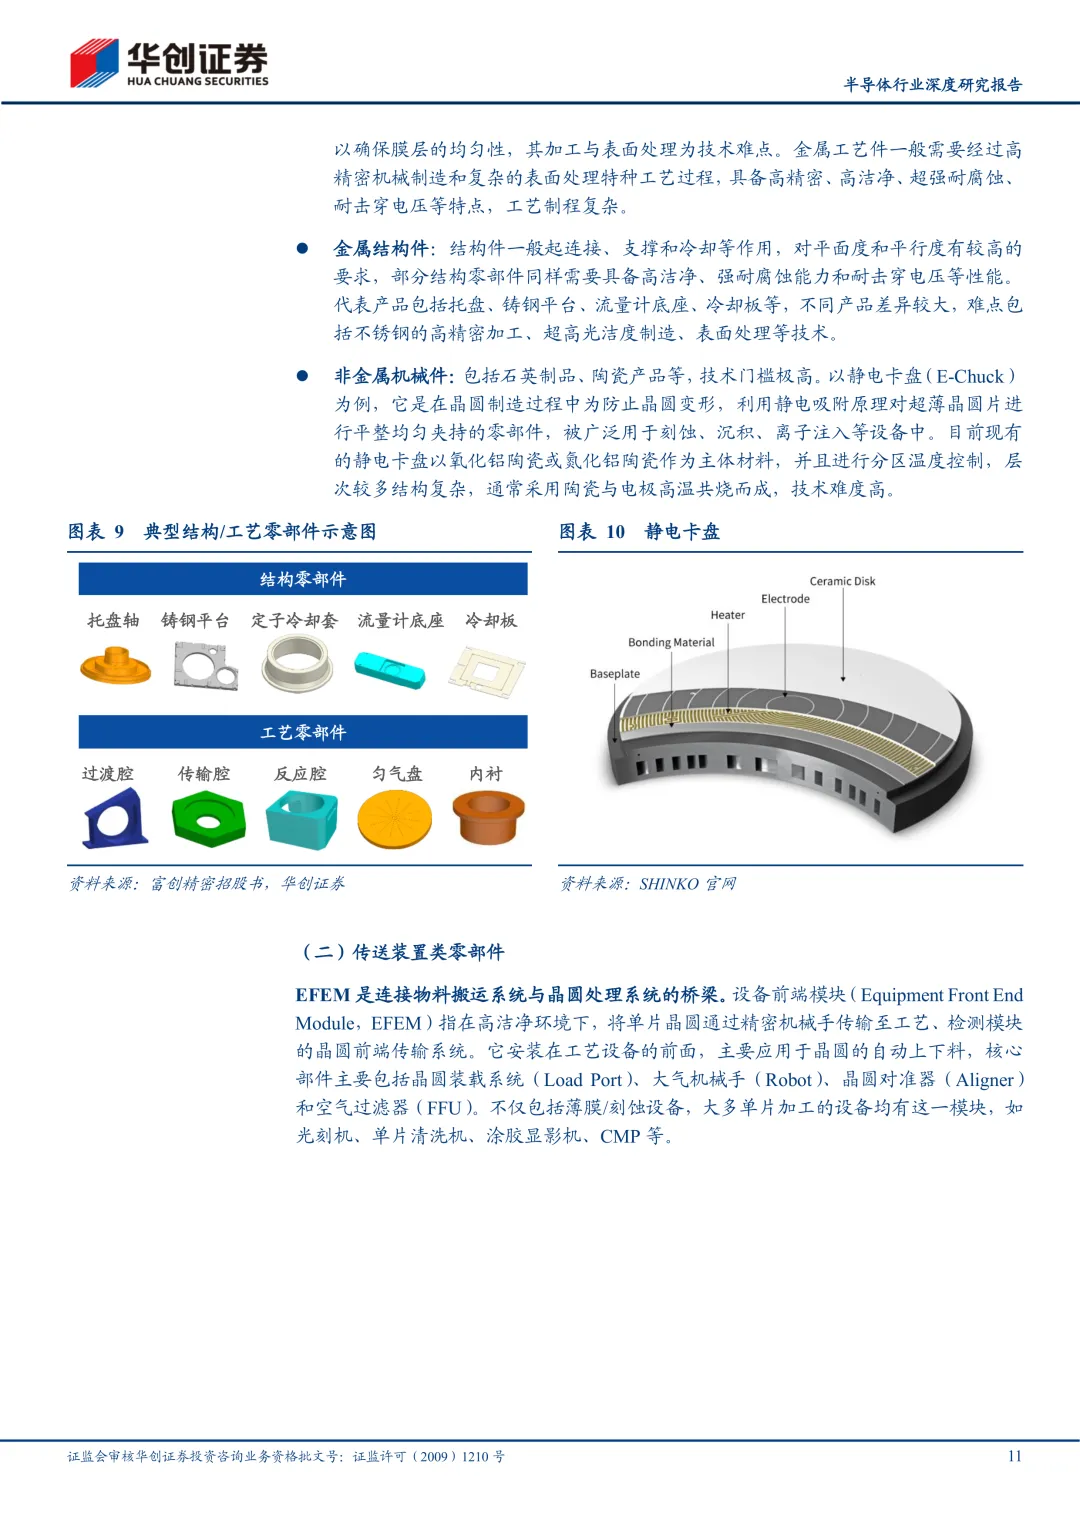
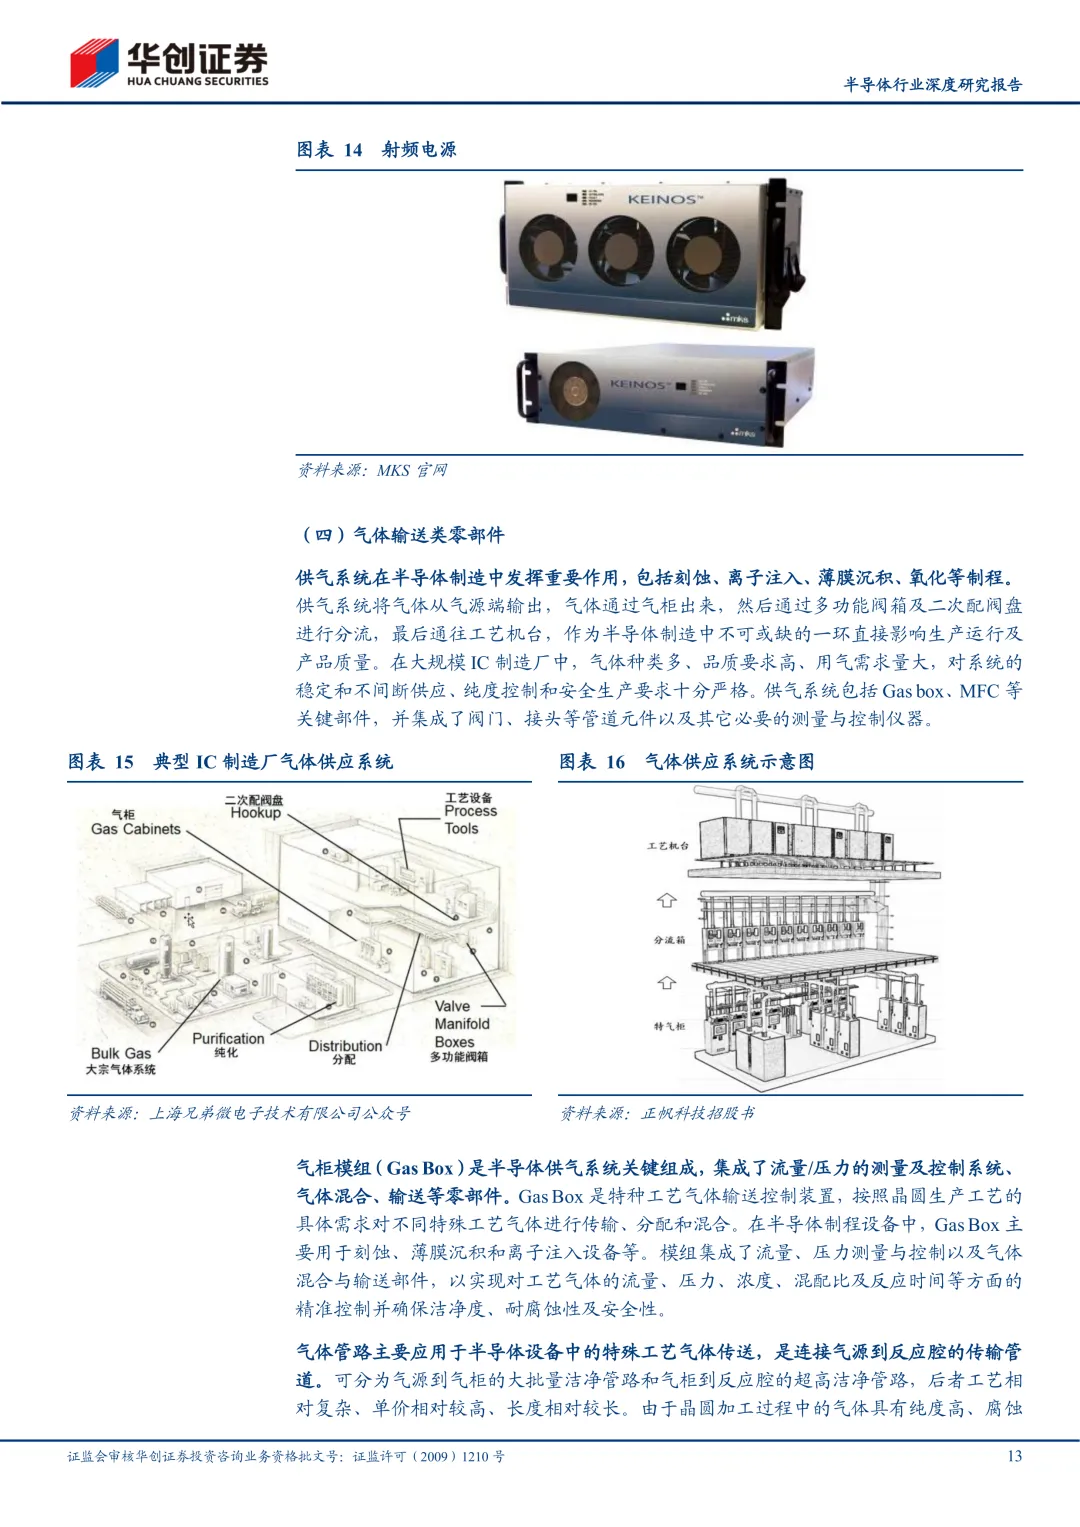
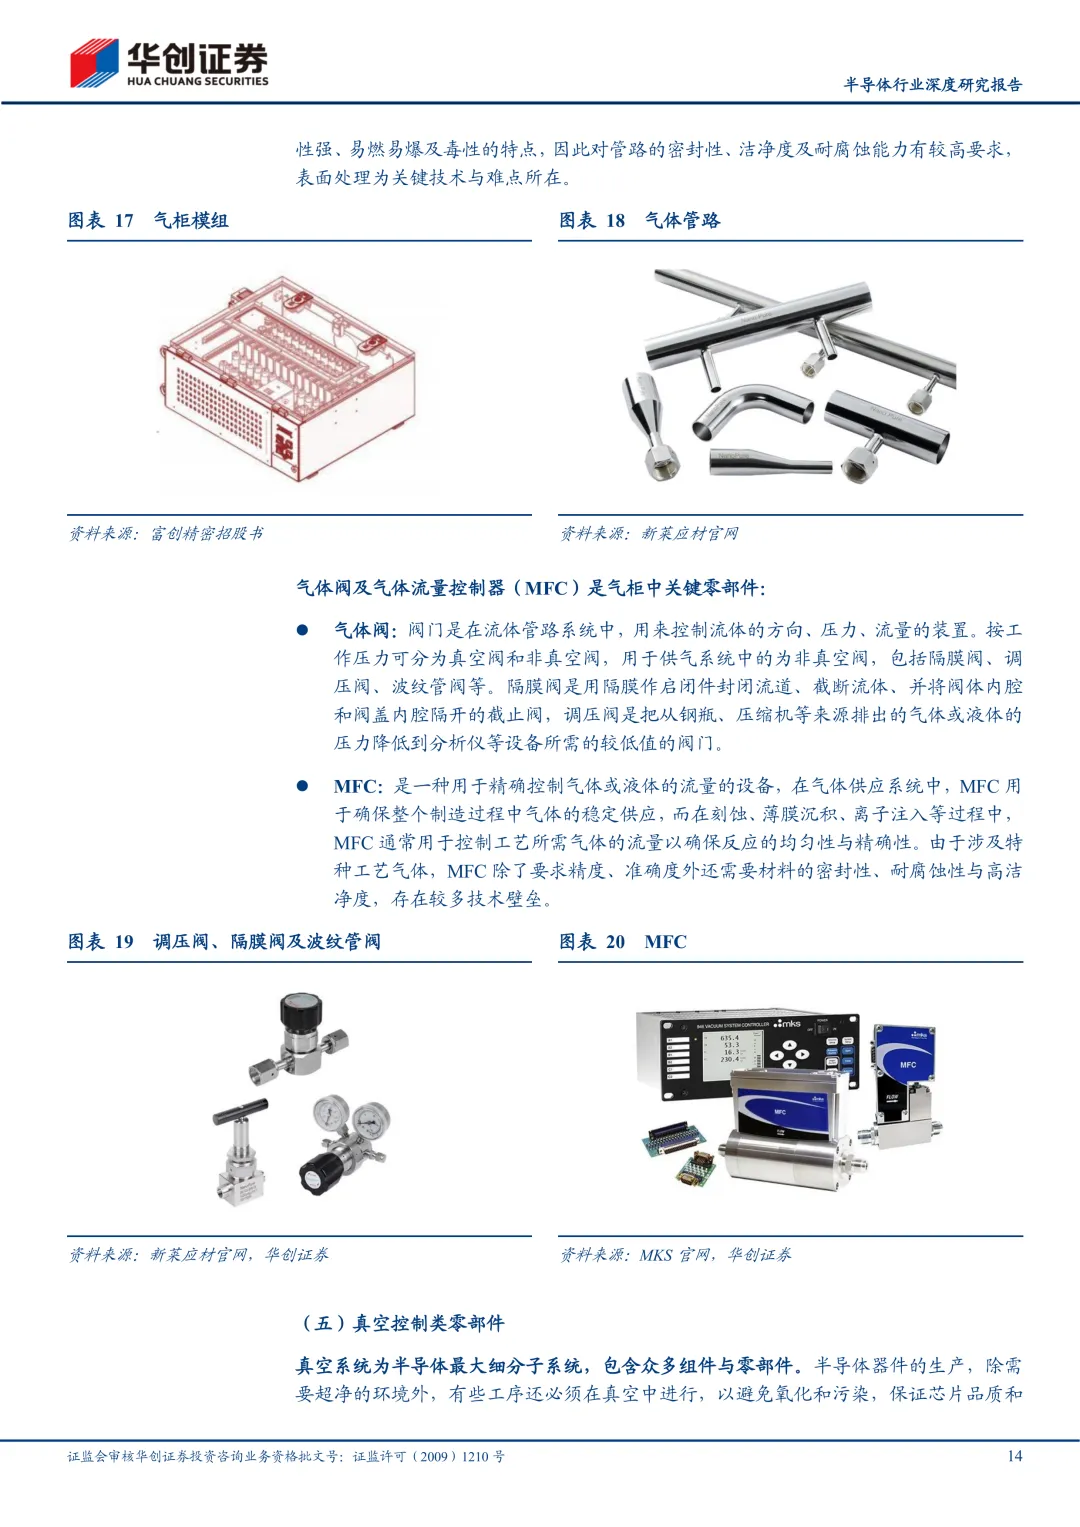
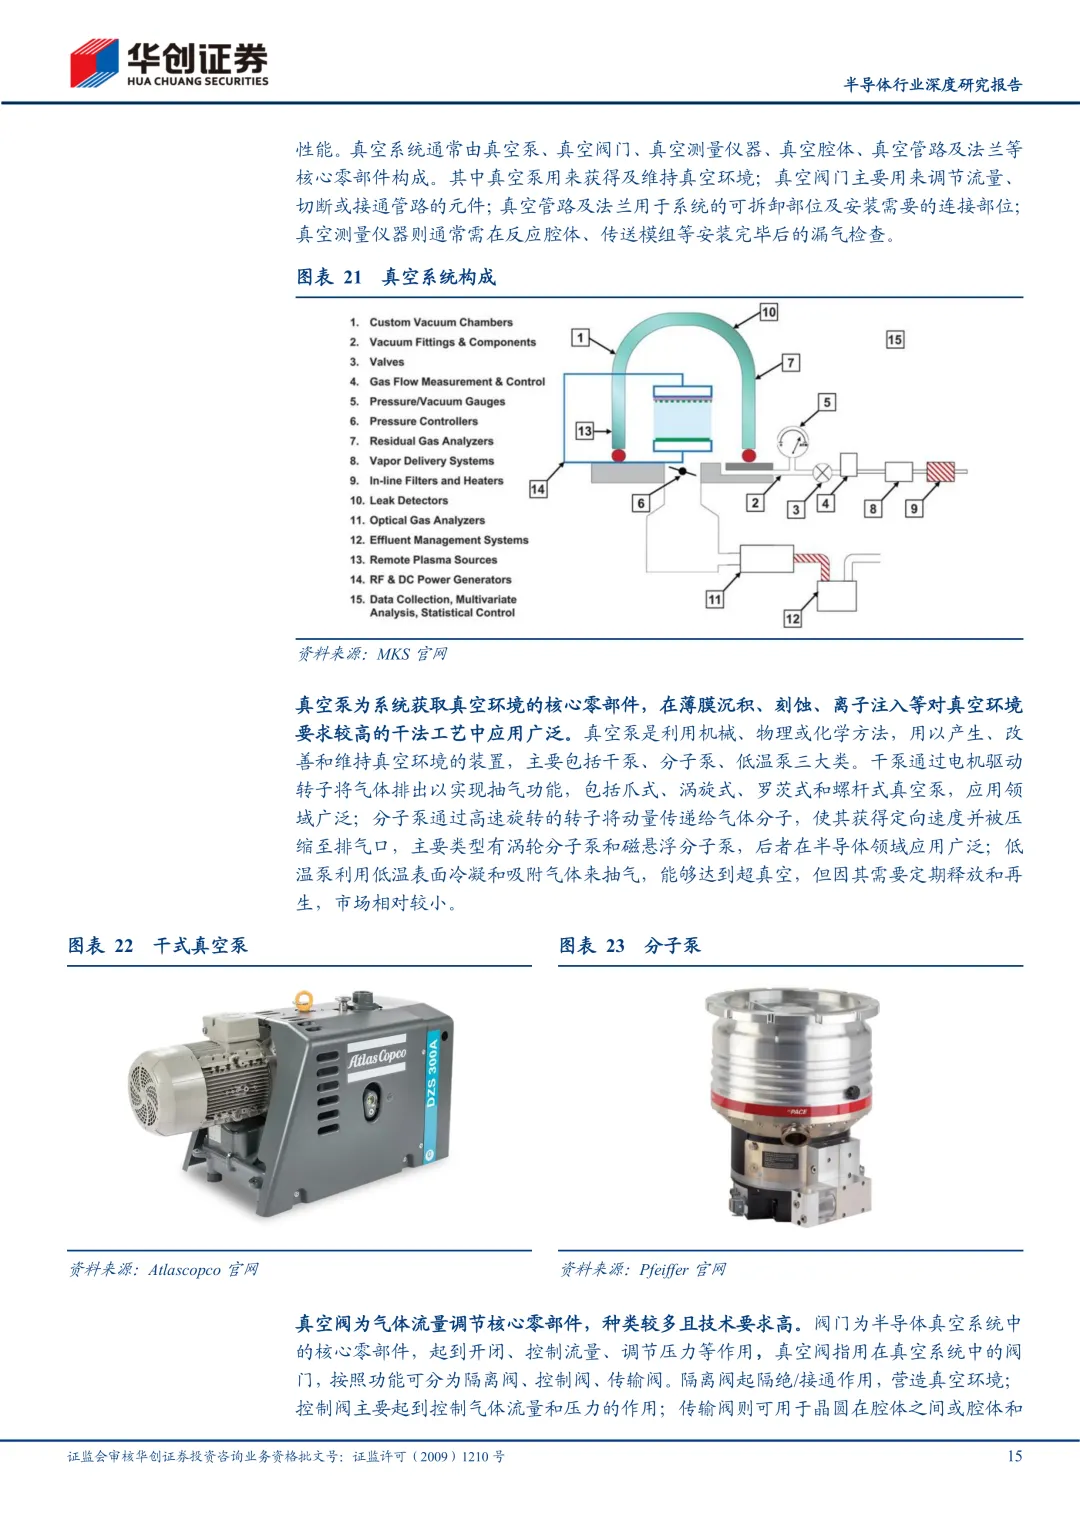
零部件市场看起来分散——全球CR10只有53%(2022年数据)——但细分到具体品类,集中度高得吓人。静电卡盘这一项,前四大企业就占了90%以上的全球份额,而且主要是日美企业。真空阀门、真空泵也是类似格局,被少数海外巨头攥在手里。
这意味着国产替代不是"整体抢份额",而是"逐个击破高壁垒品类"。谁能先拿下静电卡盘、真空阀门这种硬骨头,谁就能吃到最大的替代红利。反过来,海外那几家垄断者,短期内份额压力会越来越大——尤其是被实体清单点名的下游客户,采购决策已经不完全是价格问题,是能不能买到的问题。
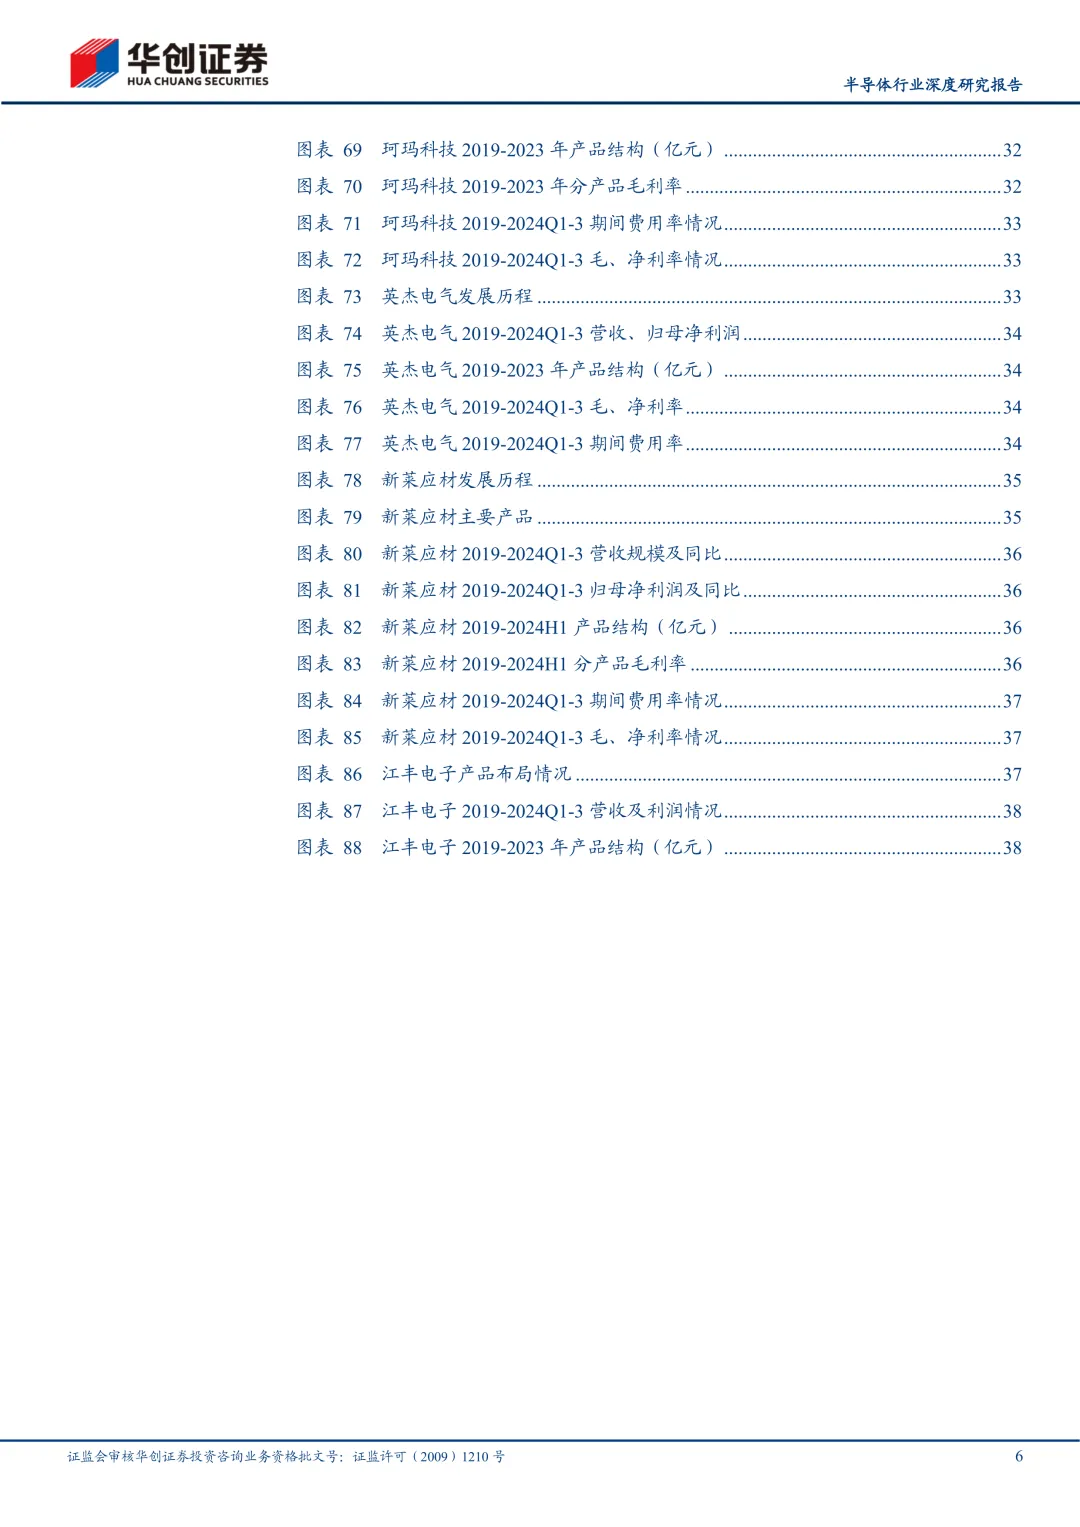
从材料列出的重点标的看(富创精密、珂玛科技、英杰电气、新莱应材、江丰电子),部分公司近几个季度的收入同比增速已经跑到70%到接近100%的区间,说明订单确实在往这批厂商身上转移,不只是预期。
卡脖子的地方没那么快松动
但别把国产替代想得太顺。
设备零部件的验证壁垒极高——从质量体系认证到批量生产,一个完整周期通常要两年半。下游客户一旦选定供应商,粘性极强,不会轻易换。这意味着国产厂商就算技术做出来了,也得熬过这段验证期才能真正吃到订单。
换句话说,这轮替代是"渐进式突破",不是"一夜翻盘"。真正的看点,是哪家公司已经走完了验证流程、进入批量供货阶段,而不是谁的技术Demo做得漂亮。
接下来盯什么
主线很清楚:周期复苏给了需求,实体清单给了紧迫性,政策给了资金,但验证壁垒决定了替代的实际速度。接下来值得跟踪的几个具体信号:
- **晶圆厂扩产是否兑现**:2025年中国大陆产能同比+14%的预测能否落地,直接决定零部件订单增量是否真实。
- **高壁垒品类(静电卡盘、真空阀门、真空泵)是否出现国产厂商批量供货的公开信息**,而不只是送样测试。
- **重点标的的季度收入增速能否维持在高位**,尤其是那几家增速接近90%以上的公司,是不是可持续,还是一次性订单拉动。
- **国家大基金三期的具体投向**,看资金是不是真的流向了核心零部件环节,还是继续偏重晶圆制造端。
- **海外管制是否进一步扩围**,这决定了国产替代紧迫性会不会继续加码,还是阶段性缓和。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: