
 研报速递
行业研究报告延伸阅读:全球人形机器人行业研究报告(2026)
这份 2026 年发布的全球人形机器人行业研究报告,完整收录行业发展史实、产业链构成、竞争主体与市场统计素材,基于公开行业文献与企业公开记录整理而成。
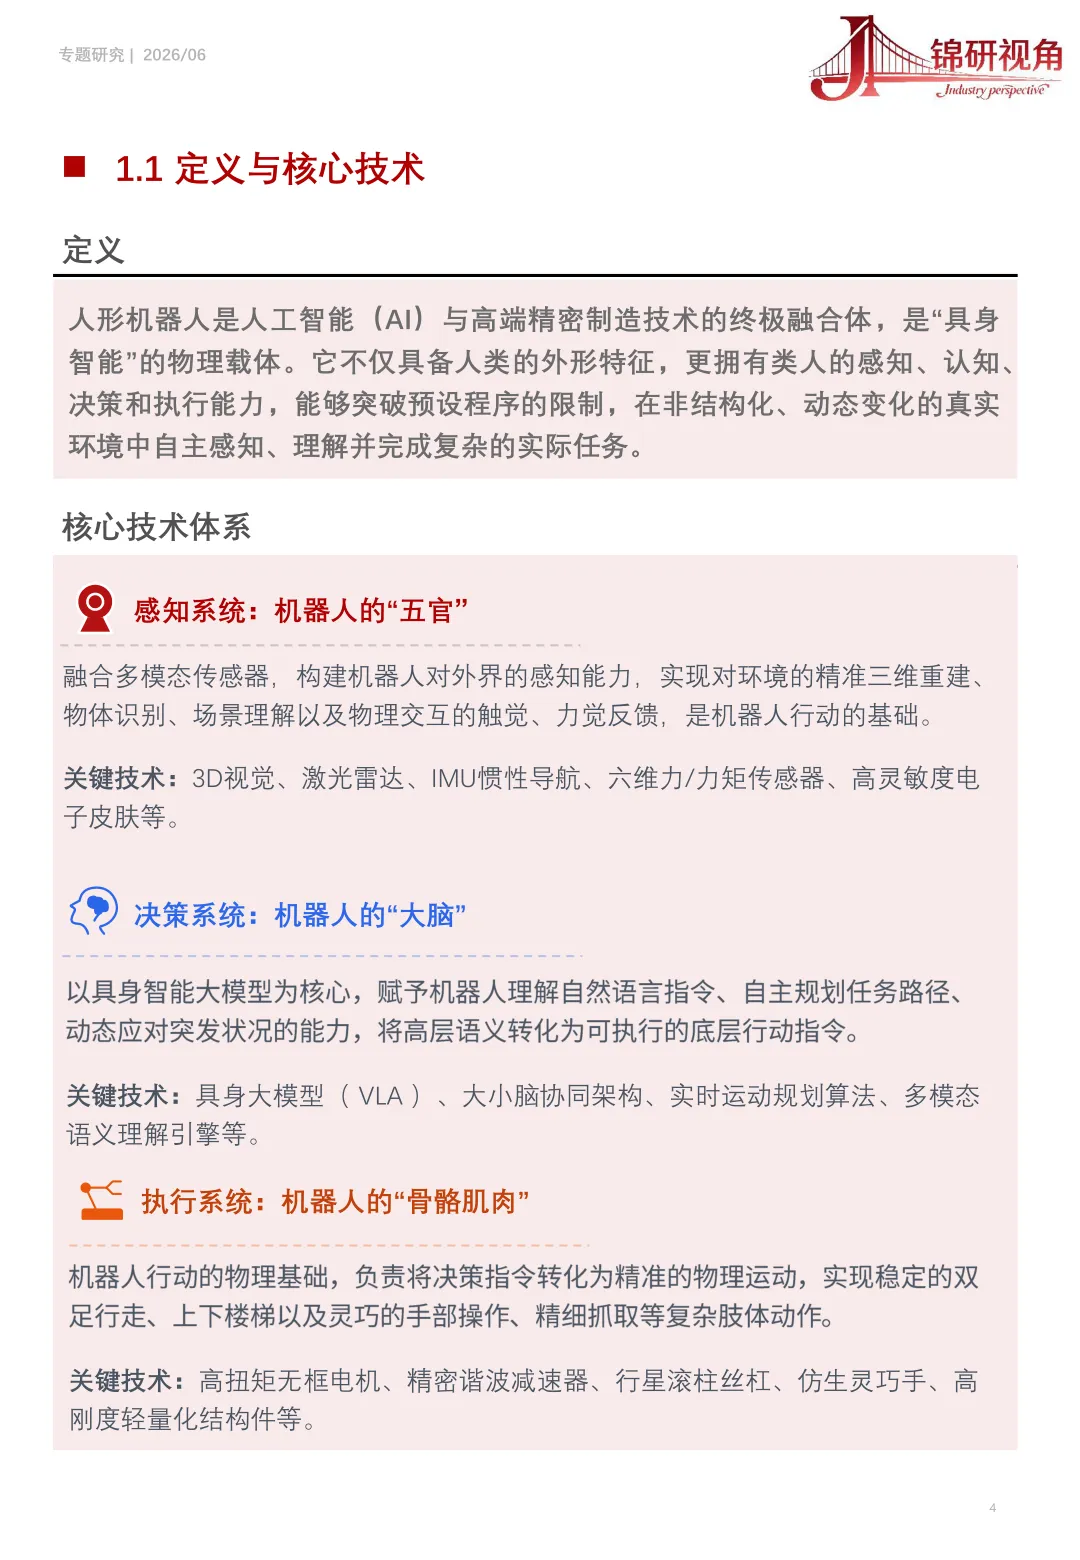
人形机器人被定义为具身智能的物理载体,不只是复刻人类外形,还需要拥有类人的感知、认知与执行能力,可以在非结构化的现实环境里面完成任务。整套硬件体系被拆分成感知、决策、执行三个相互配合的部分。
感知系统承担机器人获取外界信息的作用,依靠多类传感器完成环境重建、物体识别,同时采集触觉和力觉反馈。调研显示,3D 视觉、六维力矩传感器、电子皮肤都属于感知链路当中的关键硬件单元。
决策系统对应机器人的大脑,以具身大模型作为核心底座,把人类的自然语言指令拆解成可以落地的底层动作指令。执行系统就是机器人的骨骼肌肉,负责把决策信号转化成双足行走、手部精细抓取这类实体动作。
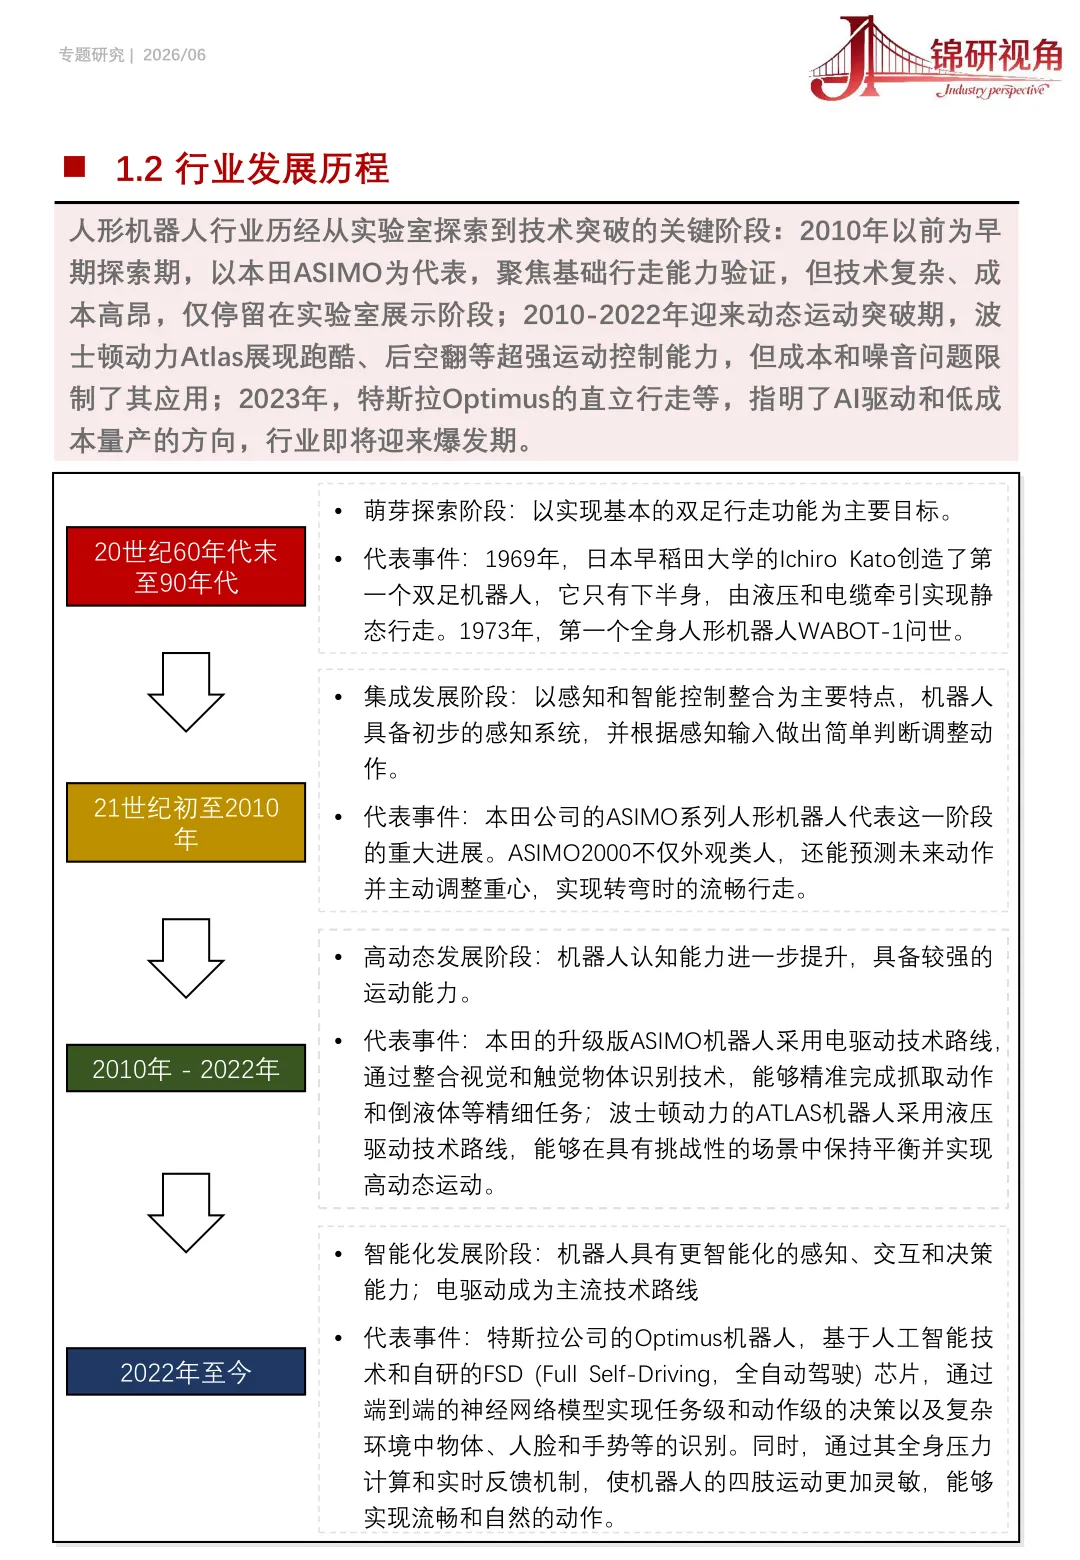
报告梳理出行业走过的数个发展阶段。20 世纪 60 年代末到 90 年代属于萌芽探索期,研发重点集中在实现基础双足行走。21 世纪初至 2010 年进入集成发展阶段,机器人开始搭载感知部件,可以根据外界信号调整动作。
2010 至 2022 年是高动态发展阶段,样机已经可以完成跑酷、倒液体等高难度动作,但受制于硬件成本与运行噪音,很难走出实验室。2022 年之后,行业转向智能化路线,电驱动方案逐步成为主流选择。
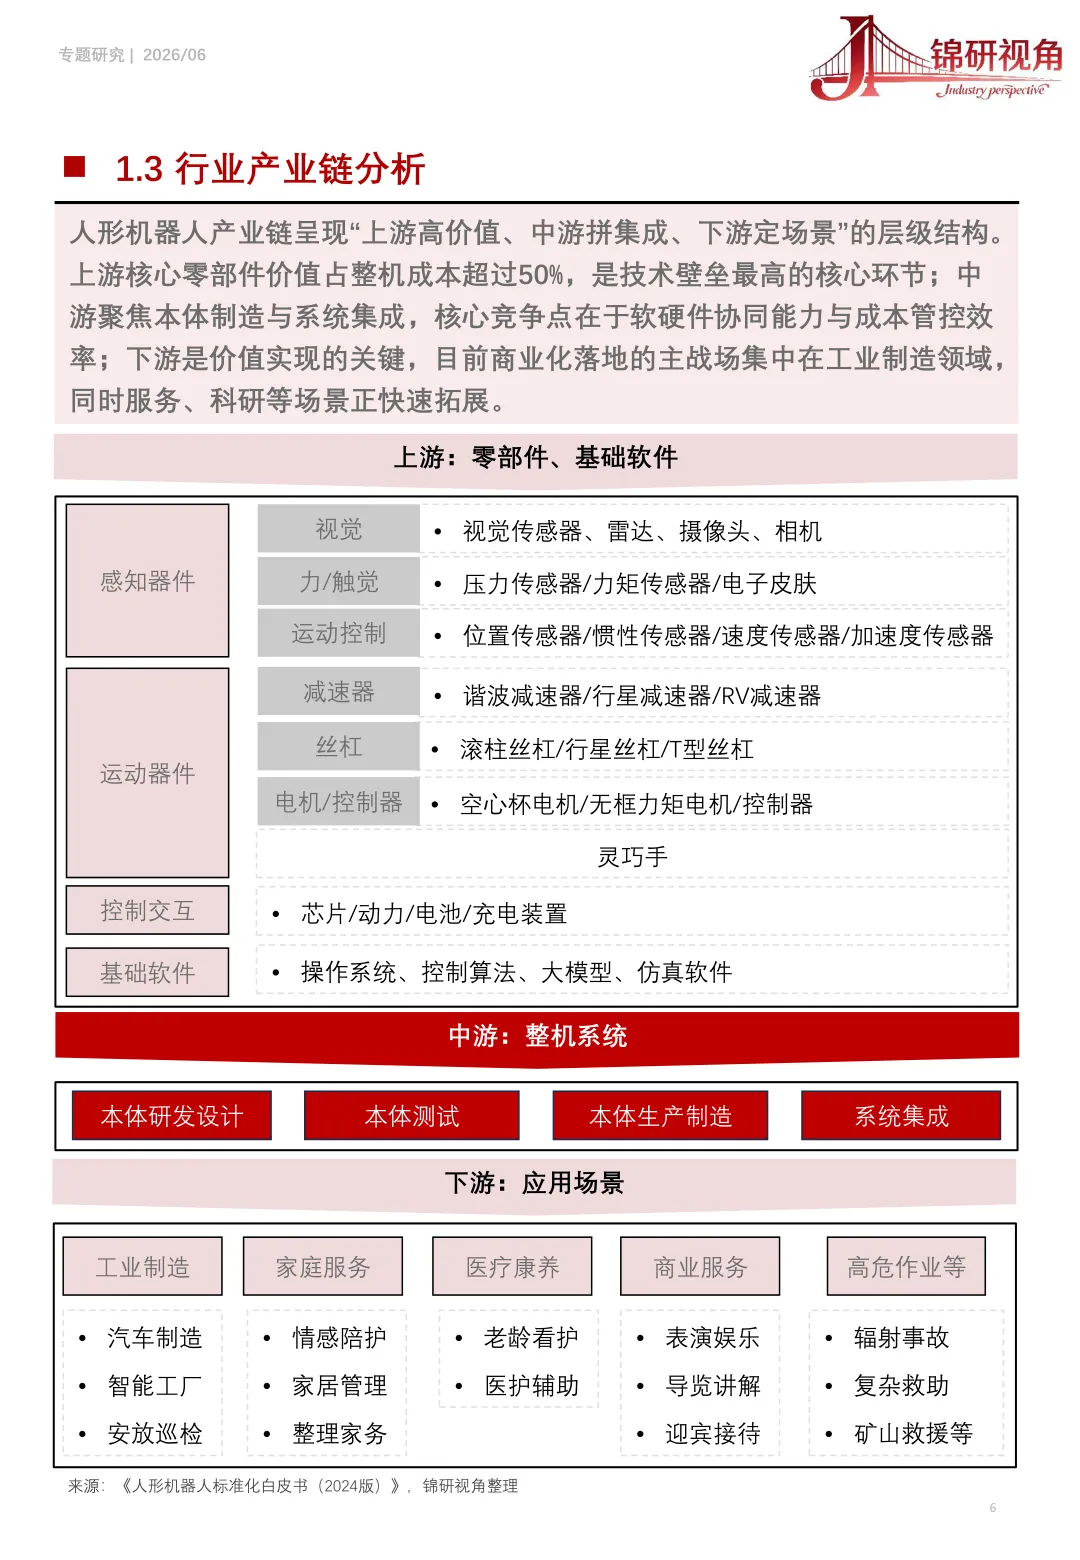
调研显示,整条人形机器人产业链形成上游高价值,中游做集成,下游落地场景的客观分层。上游涵盖各类传感器、减速器、丝杠、电机、灵巧手、芯片以及底层算法软件。上游核心零部件的整体价值占整机成本超过 50%。
中游环节主要负责本体设计、整机测试、生产装配和软硬件系统集成,比拼的是协同调试能力以及成本管控水平。下游承载价值兑现,工业制造是现阶段落地的主要阵地,服务、科研、高危作业场景也陆续出现实际部署记录。
报告的竞争格局记录显示,赛道参与者数量众多,行业处于高度动态变化的状态。上游核心零部件掌握在少量供给方手里,供应商拥有较强议价能力。下游市场还处在培育周期,成熟的商业化产品数量有限,采购方大多以定制化试点采购为主。
新进入者持续涌入市场,科技巨头、传统机器人厂商陆续入局,不断改写现有的竞争版图。特定工业场景下,传统机械臂、自动导引设备依旧可以承接部分工作,对人形机器人构成一定程度的替代。
调研记录,海外市场的技术路径各有区分。一部分厂商把大规模低成本量产作为核心目标,依托汽车制造积累的供应链经验做整机开发。也有企业聚焦高动态运动能力,样机适配重载、地形复杂的工业作业环境。还有主体锚定仓储物流,已经拿到实体商业订单,完成真实工厂点位的部署。
研究报告下载——行业研究报告智库平台,分享有价值的行业研究报告。
发表评论
2026-10-11 14:28:34 回复该评论
发表评论: