
 研报速递
报告导读:
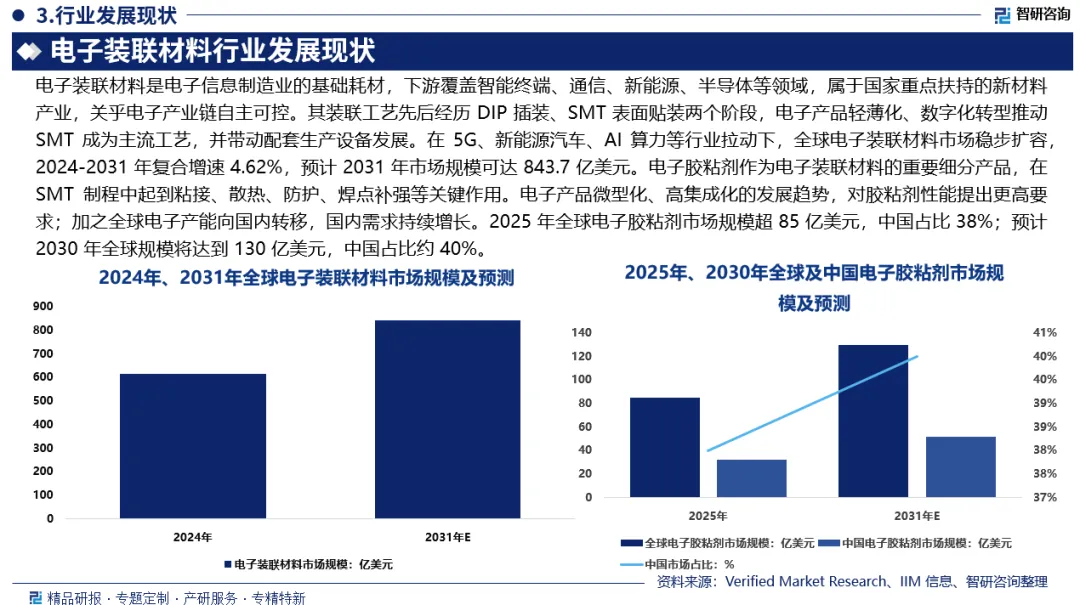
电子装联材料行业是电子信息制造业不可或缺的基础,下游应用领域包括智能终端、通信、新能源、半导体等,属于国家重点扶持和发展的战略性新兴产业中的新材料产业,是保障国家电子信息产业链自主可控的关键材料。电子装联技术的演进大体经历了DIP插装工艺与SMT表面贴装工艺两大阶段。在电子产品不断朝着小型轻薄、数字化升级的趋势下,电子元器件的封装形态随之迭代,推动SMT表面贴装技术逐步替代传统DIP工艺,成为当前电子组装领域的主流技术路线。装联工艺的革新,也催生出印刷、贴片、点胶等一系列配套新型生产设备。展望未来,5G通信、物联网、新能源汽车、人工智能及算力产业的高速成长,叠加SMT等电子装联工艺的持续优化升级,下游终端将释放出更大的电子装联技术与材料需求,为整个行业带来广阔的增长空间。数据显示,2024年全球电子装联材料市场规模达614.9亿美元,预计2031年将增长至843.7亿美元,2024 2031年间复合年均增长率可达4.62%。
基于此,依托智研咨询旗下电子装联材料行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,智研咨询推出《2026-2032年中国电子装联材料行业市场发展形势及投资机会研判报告》。本报告立足电子装联材料新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动电子装联材料行业发展。
观点抢先知:
行业概述:电子封装及装联系指依据设计方案将电子元器件通过插装、表面贴装、微组装等方式实现装配和电气连通的制造过程,并通过功能及可靠性测试,形成模块、整机或系统级组件。电子封装及装联材料种类繁多,主要包括包封材料、粘合剂、导热界面材料、焊接材料、硅通孔相关材料、电镀材料、靶材、键合材料、芯片载体材料、晶圆清洗材料等。
行业政策环境:电子装联材料行业为国家产业政策鼓励和支持发展的行业。为规范和推动行业的健康发展,相关部门出台了一系列与行业相关鼓励性政策,这些政策的出台为行业发展提供了有利的条件。
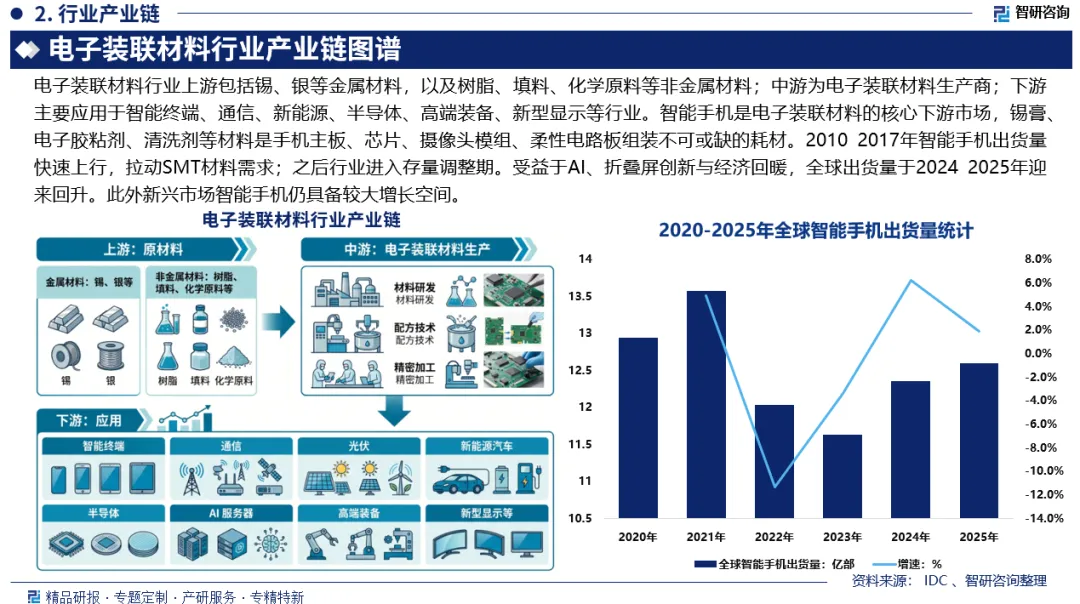
产业链核心节点:电子装联材料行业上游包括锡、银等金属材料,以及树脂、填料、化学原料等非金属材料;中游为电子装联材料生产商;下游主要应用于智能终端、通信、新能源、半导体、高端装备、新型显示等行业。
市场规模:5G通信、物联网、新能源汽车、人工智能及算力产业的高速成长,叠加SMT等电子装联工艺的持续优化升级,下游终端将释放出更大的电子装联技术与材料需求,为整个行业带来广阔的增长空间。数据显示,2024年全球电子装联材料市场规模达614.9亿美元,预计2031年将增长至843.7亿美元。
竞争情况:国内电子装联材料包括电子胶粘剂、电子焊接材料和湿化学品等细分行业均呈现外资企业主导高端市场、本土企业把控中低端市场的竞争格局。德国汉高、美国爱法、日本千住等跨国公司享有很高的市场声望及地位。随着回天新材、德邦科技、唯特偶、江化微、安达智能、优邦科技等国内头部企业持续加大研发投入并在产品技术上取得突破,正加速向中高端核心领域渗透,在全球的市场份额逐步扩大。
市场趋势:我国电子装联材料行业正处在由规模扩张迈向高端化、精细化发展的关键阶段,叠加AI算力兴起、高端国产替代的双重机遇,在政策与下游需求带动下朝着极纯化、绿色化方向升级;具备核心配方、高端量产能力且深耕AI算力、先进封装领域的本土龙头,有望引领千亿市场的国产替代。
报告相关内容节选: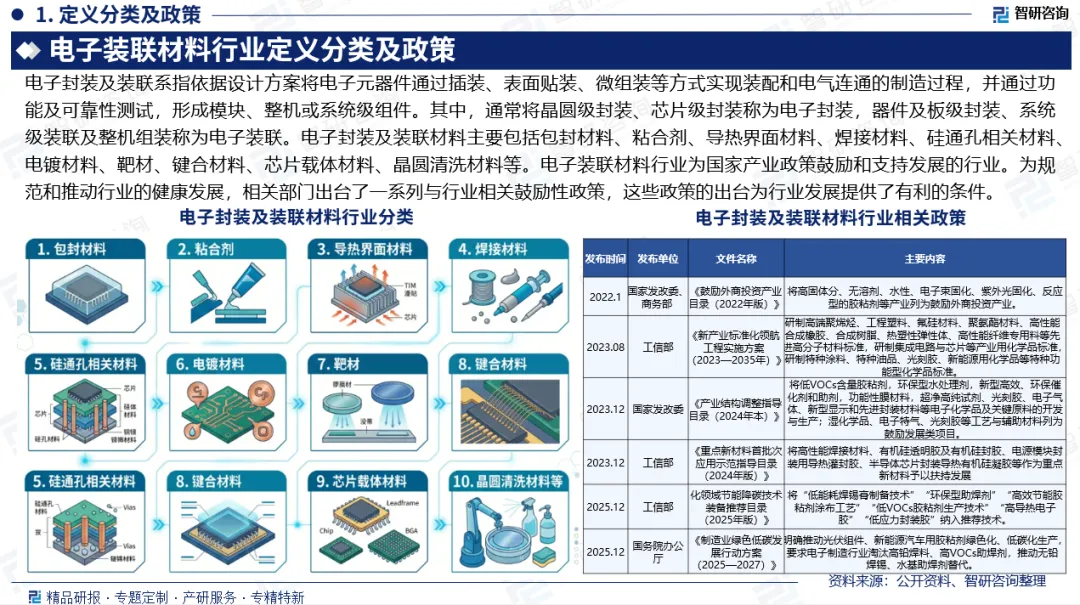
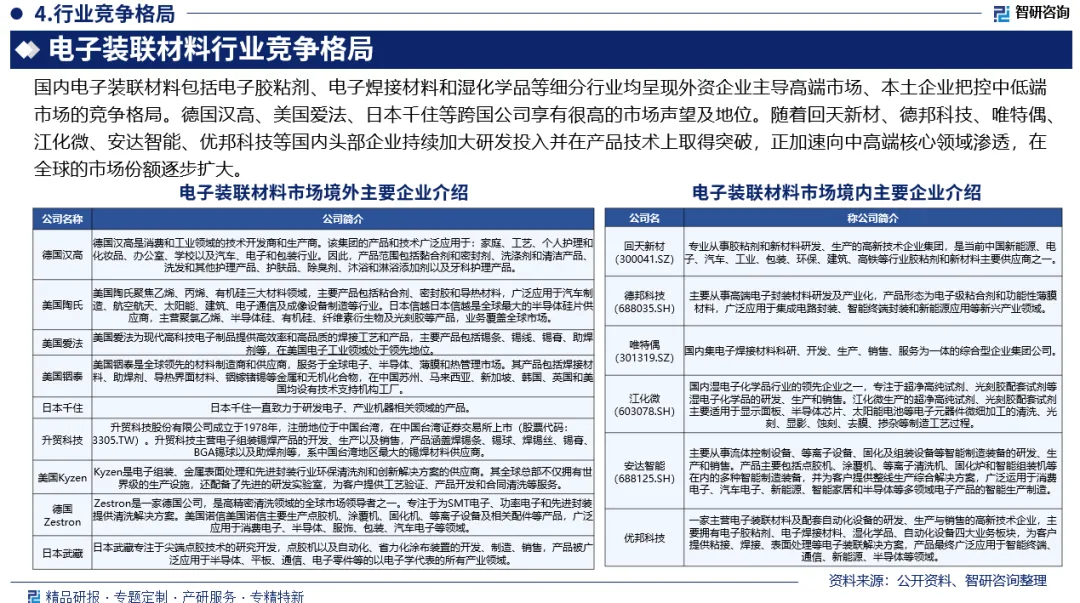
《2026-2032年中国电子装联材料行业市场发展形势及投资机会研判报告》基于最新、最全的中国产业链数据,融合权威官方统计、深度企业调研、资本市场洞察及全球信息,通过严格的智能处理和独家算法验证,确保分析结论高度可靠、透明且可追溯。
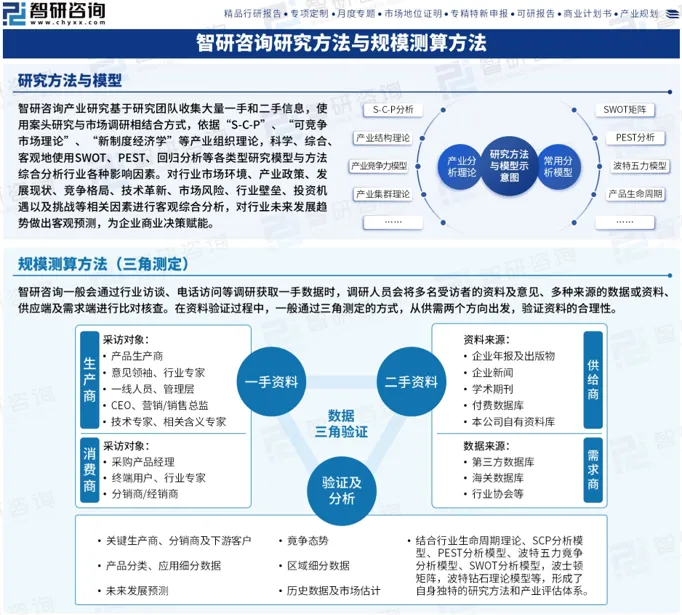
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。


发表评论
发表评论: