
 研报速递
2026年9月,青岛房地产市场处于政策由"制度奠基"转向"细则落地与地方承接"的衔接阶段,市场延续分化运行:需求端政策持续扩容但传导仍需时间,土地端底价成交与低密供地并存,新房端环比同步回暖,供小于求延续,价格呈结构性上行。
(一)全国层面:着力点由制度奠基转向操作规则细化
9月20日,LPR连续16个月保持不变,1年期3.0%、5年期以上3.5%,当月MLF净投放2000亿元,流动性保持充裕,为居民购房资金成本提供稳定锚。住房和城乡建设部印发"好房子"建设第二批经验做法,并发布《房屋建筑赋码到套(户)导则(试行)》,推动房屋全生命周期数字化管理,从建设标准与数字治理两端夯实产品品质底座。国新办发布会明确房地产发展新模式"1234"框架,项目公司制、主办银行制、现房销售制成为基础性制度重点,指向开发主体、资金监管与销售环节的规则重构;自然资源部明确存量为主阶段逻辑,土地财政向"时空经济"转型。
月末,财政部、央行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》,自10月1日起实施,暂定1年,覆盖首套刚需面积不大于120㎡且总价不大于150万元的房源,贴息1个百分点、最长5年,单户上限100万元。该政策的传导逻辑在于以财政定向补贴替代银行直接让利,绕开净息差约束,既不挤压银行资产端定价空间,又将优惠精准锁定刚需首套;落地节奏上9月属发布月,实际兑付自10月1日起效。
(二)青岛层面:需求端全周期扩容与降门槛
9月20日,青岛市住房公积金管理中心出台《关于优化住房公积金使用政策的通知》,自发布之日起执行,核心三条:其一,将自住住房装修纳入公积金提取范围,按每平方米1500元计算,合计最高不超过20万元,共享数据验证通过可"零材料"办理;其二,优化贷款套数认定,未使用过公积金贷款或核减后次数为零的家庭,购买所在区(市)第二套住房按首套房认定;其三,对新市民、青年人按账户余额倍数计算额度时,由20倍提高至25倍。政策着力点在需求端"全周期消费"扩容与降门槛,即从"租、购"延伸至"修、养",并对新市民、青年人精准倾斜。
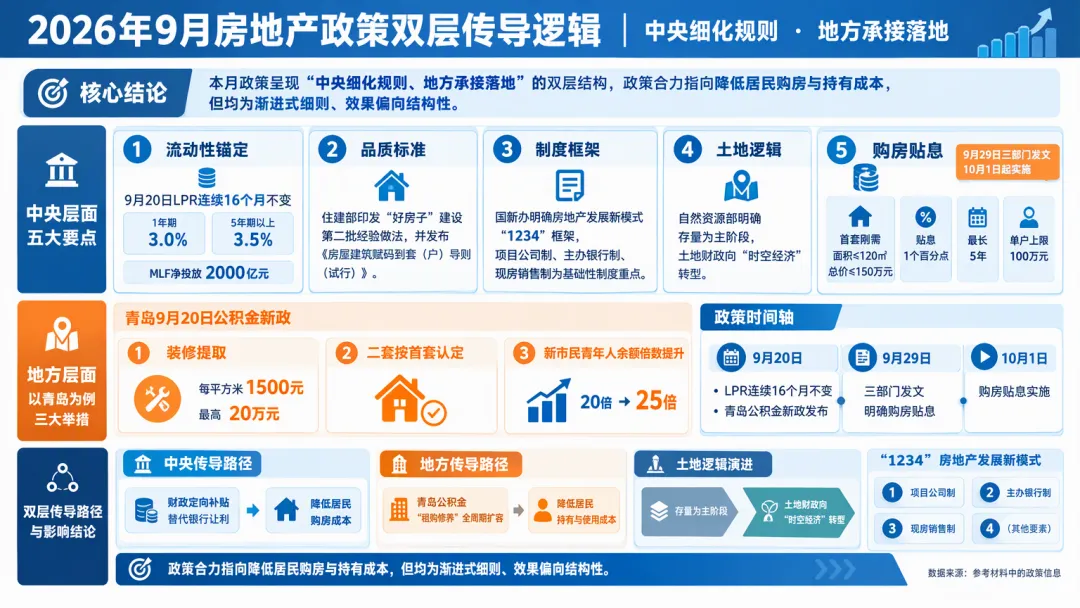
两级政策合力方向是降低居民购房与持有成本、畅通政策传导,但均为渐进式细则落地,短期对成交的刺激偏向结构性与精准滴灌,效果需观察传导时滞。
(一)成交结构:核心区量价支撑、远郊低价托底
9月成交涉宅地块以底价成交为主,结构上呈现"核心区量价均具支撑、远郊低价托底"。核心区方面,市北区新都心片区两宗纯住宅地块由招商蛇口底价获得,楼板价10926元/㎡;李沧区东李板块纯住宅地块由华新园置业底价获得,楼板价11230元/㎡。远郊方面,黄岛区董家口纯住宅地块楼面价仅1162元/㎡、容积率4.0,价格处于低位。上述四宗地块均为零溢价成交,反映企业报价回归理性、竞争强度整体温和。
(二)供应节奏:下旬集中释放低密信号
9月下旬供应端集中释放低密导向。城阳区一宗涉宅用地于9月25日发布预公告,起始楼面价约3622元/㎡,容积率大于1.0且不大于1.6,预公告期至10月14日;市北区一宗低密宅地于9月30日发布预申请公告,用地面积8161.5㎡、总建面8977.65㎡、容积率1.1,预申请期至10月30日。两宗地块均指向核心区低密、高品质供地导向,供地结构继续向改善需求靠拢。
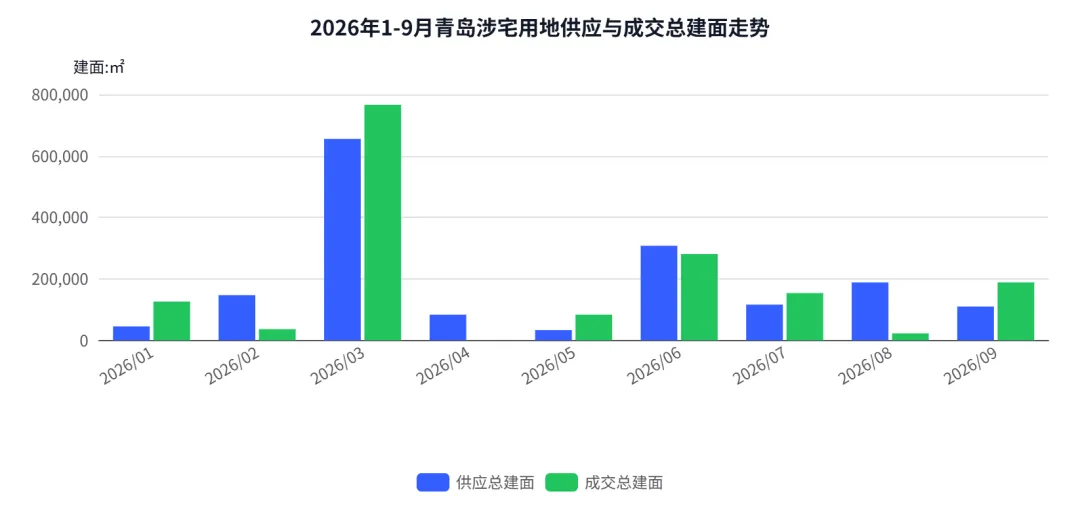
结合年内特征看,核心区地块偶现高溢价竞争,远郊地块则以底价成交甚至城投托底为主,"K型分化"格局延续。企业拿地态度谨慎,央国企与本土头部房企为绝对主导,聚焦核心区、回避远郊,资金分层格局未改。
9月全市新建商品住宅市场呈现"供应环比放量、成交环比回暖、均价结构性上移、库存边际改善"的核心特征。量的修复集中在环比维度,同比仍有明显缺口;价格中枢抬升主要由改善型产品占比提升驱动,区域与板块分化格局进一步固化。
(一)供求格局:环比同步回暖,供小于求延续
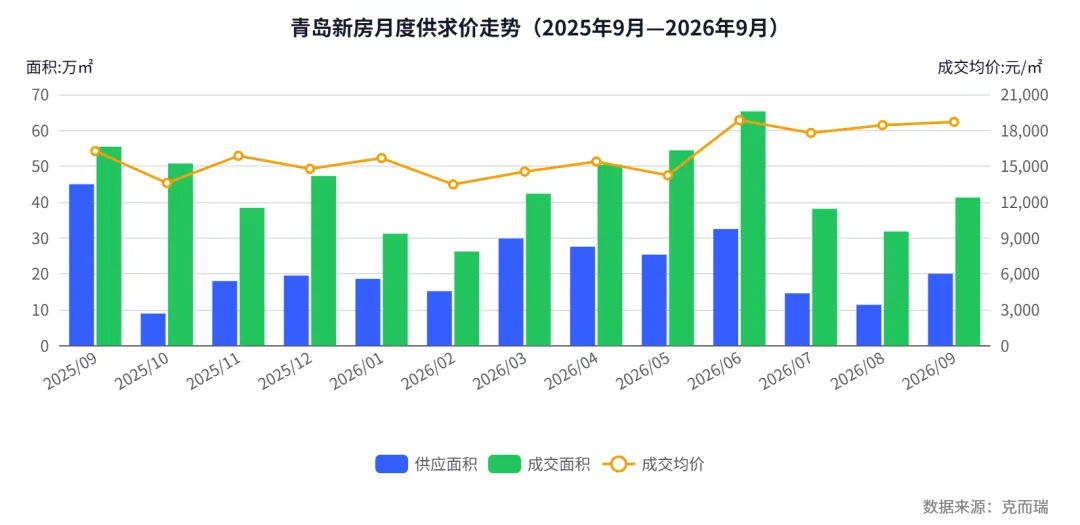
供应端,9月全市新建商品住宅供应20.01万m²、1318套,同比下降55.53%、56.17%,环比增长75.98%、48.26%。供应规模环比大幅放量,反映"金九"旺季房企取证推盘节奏有所加快;但同比降幅仍在五成以上,开发商推盘总体偏审慎,新增货量并未回到上年同期水平,供应的环比回暖带有明显的季节性修复特征。
成交端,9月全市新建商品住宅成交41.28万m²、3111套,同比下降25.54%、24.89%,环比增长29.85%、29.25%;成交金额77.21亿元,同比下降14.39%、环比增长31.75%。成交各项指标环比同步回升,成交金额环比涨幅高于成交面积,与价格中枢上移方向一致;同比仍处下降区间,需求修复尚不稳固。供求比0.48,延续供小于求格局,结构性供不应求特征未变。
(二)价格变化:中枢上移源于结构,而非全面普涨
9月全市新建商品住宅成交均价18705元/m²,同比上涨14.98%、环比上涨1.47%;套均价248万元/套,同比上涨13.98%、环比上涨1.94%。价格中枢上移的核心驱动来自成交结构而非普涨,崂山区成交均价38529元/m²居全市最高,市南区34923元/m²次之,两区聚集的高端改善项目在成交中的占比提升,直接抬高了全市均价与套均价水平。
价格中枢上移与成交规模同比收缩同时发生,进一步印证结构性因素的主导作用。契合"核心区走价、近郊走量、远郊低价去化"的分化特征,多数区域成交价格并未同步上行,全市均价的上行更多体现为高单价项目的结构性拉动。
(三)库存与去化:总量回落,压力边际改善但仍处高位
9月末全市新建商品住宅库存6.58万套,同比下降9.53%、环比下降1.72%;库存面积854.01万m²,同比下降8.85%、环比下降1.30%。库存总量与库存面积同环比双降,去化压力边际改善,库存总量延续回落趋势。
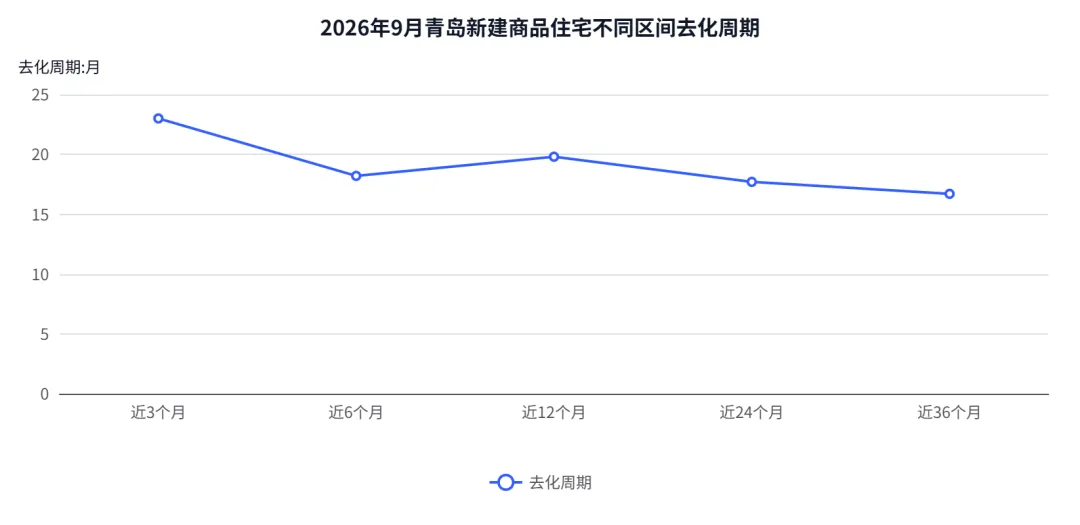
去化周期方面,近6个月口径18.2个月、近12个月口径19.8个月、近24个月口径17.7个月。各测算区间去化周期普遍高于16个月,短期去化压力仍处高位。库存绝对量的收缩与去化周期的高位并存,说明当前库存的消化仍依赖持续、稳定的成交放量。
(四)区域与板块:核心走价、近郊走量
区域层面,走量主力与价格高地分工清晰。城阳成交1146套、15.30万m²,成交均价12035元/m²;黄岛成交962套、9.91万m²米,成交均价16952元/m²,两区构成全市成交规模的主要支撑。市北成交888套、10.01万m²,成交均价17073元/m²,是改善需求的核心承载区;崂山成交474套、8.22万m²,成交均价38529元/m²,为全市高端价格高地。
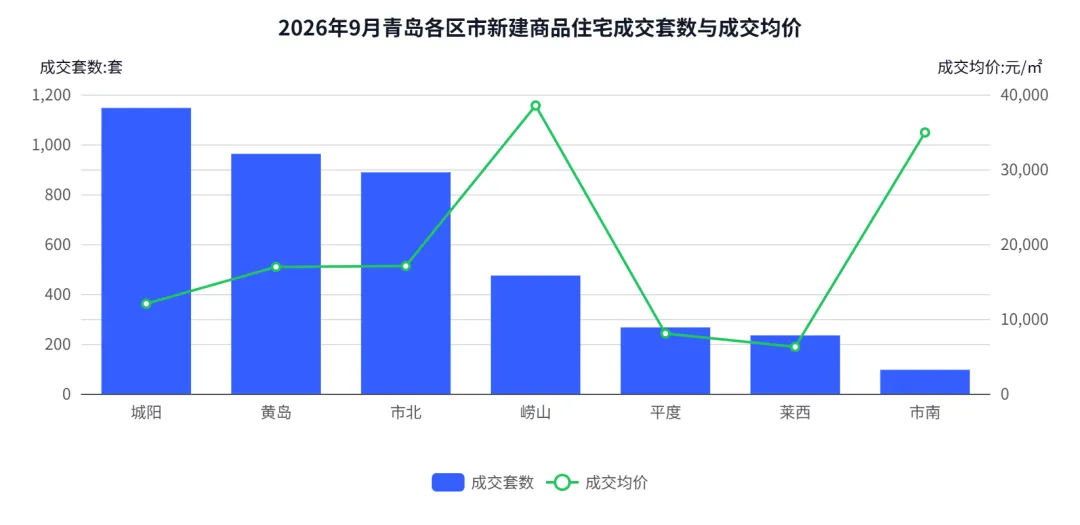
板块层面,高端板块价格领跑特征突出。崂山浮山前成交均价66618元/m²居首,午山43669元/m²、张村河南40093元/m²、金家岭35474元/m²紧随其后,高端板块的价格优势显著;改善需求则集中于市北中央商务区、新都心、东李世园等板块。整体形成"核心走价、近郊走量"的清晰分化格局,价格与成交规模在空间上呈现明显的反向分布。
(五)项目市场表现:改善需求主导、头部集中
9月份,客户资源持续向地段、产品品质占优的优质项目倾斜,尤其高端改善项目拉动成交金额作用突出,如海信安澜以约 7.6 万 /㎡高单价、仅 15 套即跻身金额榜前三凭借高单价,以较少成交体量实现较高销售规模。通和悦章成交金额领跑,青铁与华润、保利等轨交合作项目表现亮眼,依托配套优势与产品实力实现不俗业绩。
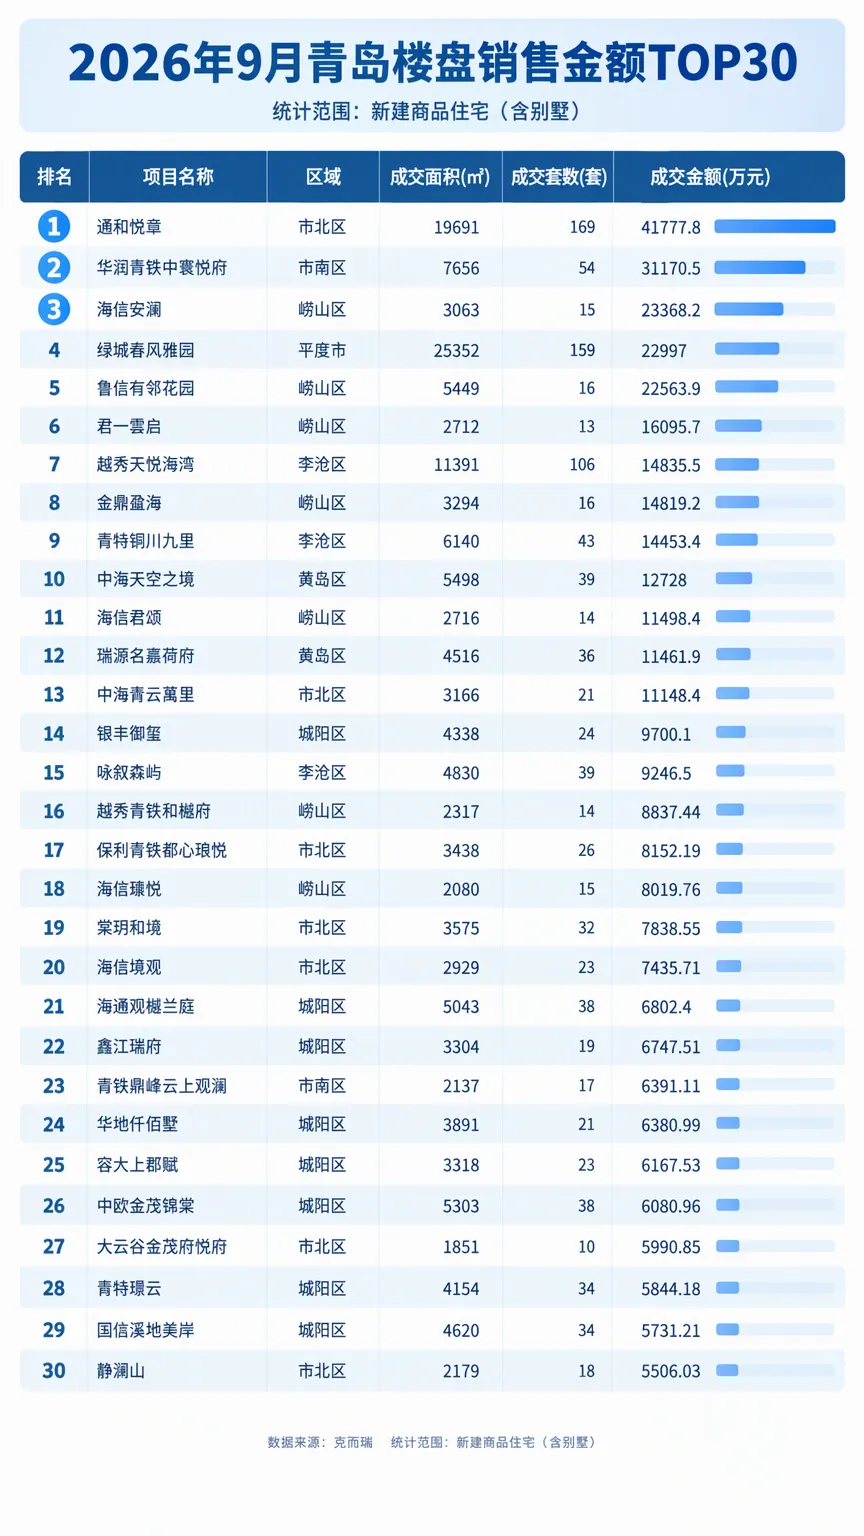
数据口径说明高端改善项目拉动成交金额作用突出,凭借高单价,以较少成交体量实现较高销售规模,资源持续向地段、产品品质占优的优质项目倾斜。通和悦章成交金额领跑,华润青铁中寰悦府、海信安澜紧随其后。华润青铁等轨交合作项目表现亮眼,依托配套优势与产品实力实现不俗业绩。: 本报告数据口径为商品住宅,含普通住宅与别墅;成交价格为市场监测价格,供应价格为备案价;土地数据为公开出让口径,用地指标含净用地与总建面。
数据来源说明: 全文数据主要来源为克而瑞(CRIC)数据库;政策信息、地块出让信息引自官方发布与公开渠道。
本文由【克而瑞(青岛)研究中心】分析师韩铭撰写,【克而瑞(青岛)研究中心】深耕青岛房地产行业二十余载,依托长期沉淀的海量行业数据库与标准化成熟研究体系,紧跟行业发展趋势、贴合多元客户研究需求,以克而瑞资深地产专家团队为核心动力,搭配行业领先的地产COWORK分析工具,形成 “资深专家+大数据+AI技术” 的协同研发模型;研究范围覆盖政策、土地、新房、二手房、商办等地产赛道;分析维度贯穿宏观经济、行业趋势、市场供求、城市发展、房企运营、产品客研等六大层面;形成形式包含热点快评、深度专题、周度 / 月度 / 季度 / 年度常规系列报告,提供完整、多层次的地产研究咨询。本文内容仅作行业研究交流之用,不构成任何投资建议或决策依据。


发表评论
发表评论: