
 研报速递
报告名称:《理特咨询(ADL):我、机器人:人形机器人吸引关注、专用物理 AI 创造价值(2026)》
报告解读:三个皮匠报告
后空翻、打功夫、端茶倒水,短视频里的人形机器人各种特技表演好不热闹。
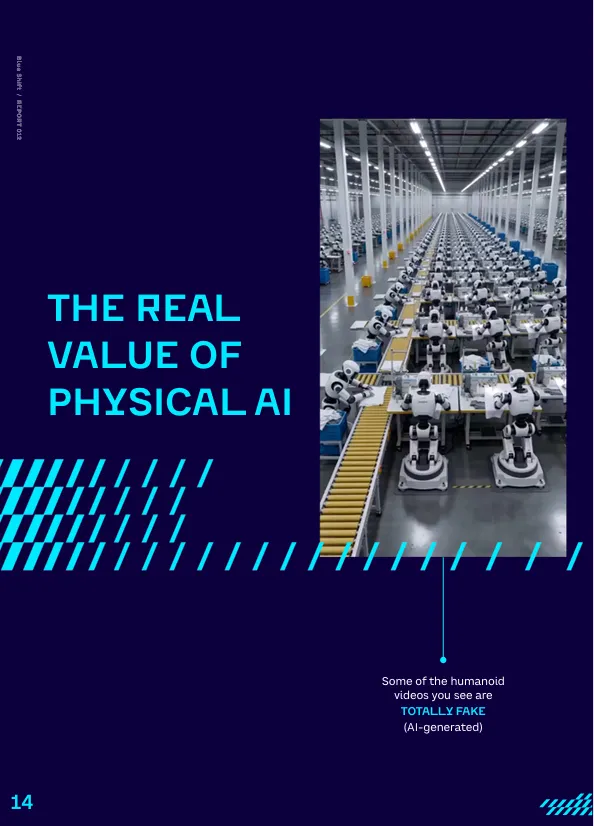
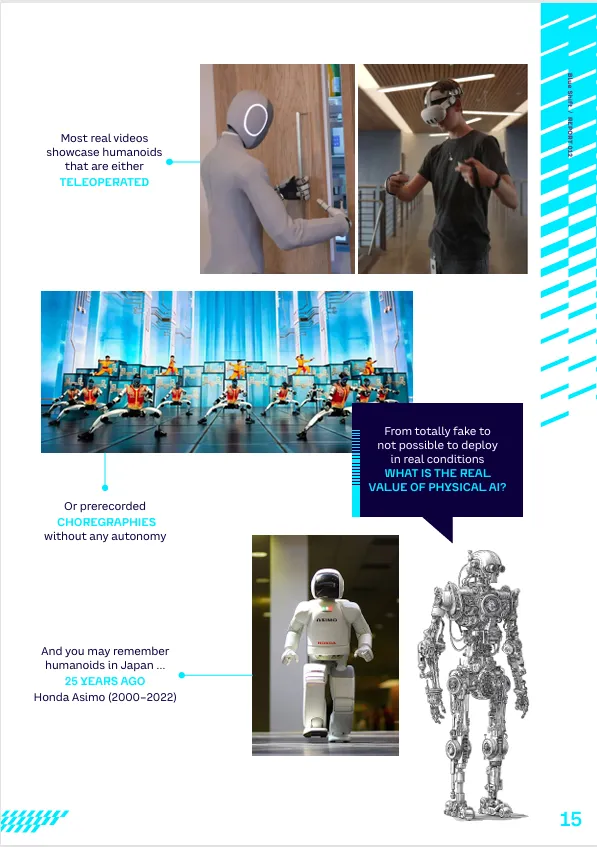
但这些炫酷画面,大部分要么是预编程编排,要么是人远程遥操作,甚至有部分干脆是AI生成的虚假素材。
机器人能在镜头下完成一套华丽动作,和它在真实工厂产线上稳定、安全、反复、低成本完成作业,完全是两回事。
机器人确实进步了:行走、定位、避障这些基础能力已经实现,但灵巧操作依旧是绕不开的硬坎。截至2026年初,市面上最先进的机器手也仅有20到22个自由度,人类的手掌拥有27个;数字上只差5个自由度,能力上,这是舞台表演和进厂干活之间的距离。
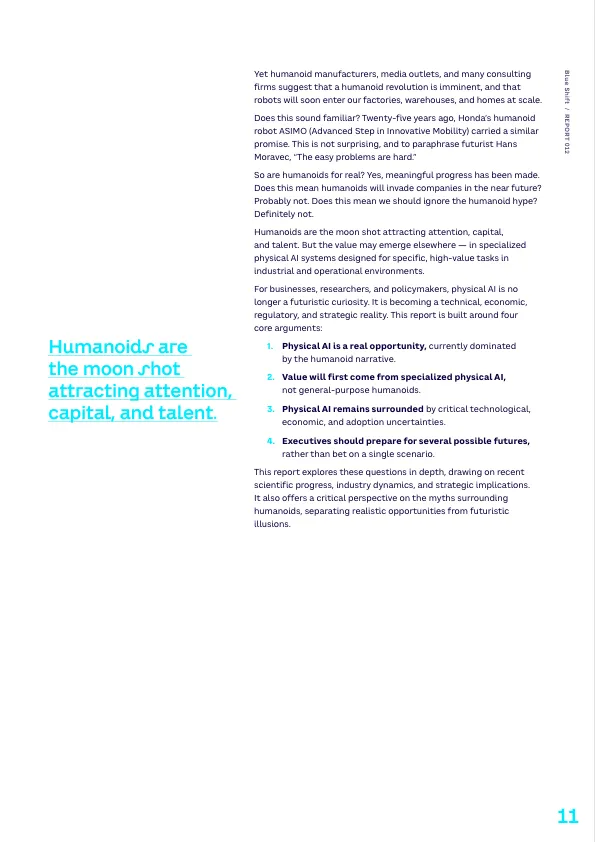
理特咨询(ADL)在报告中说:机器人行业里,人形机器人负责吸引关注,专用物理AI负责创造价值。
01
物理AI,不只是长得像人
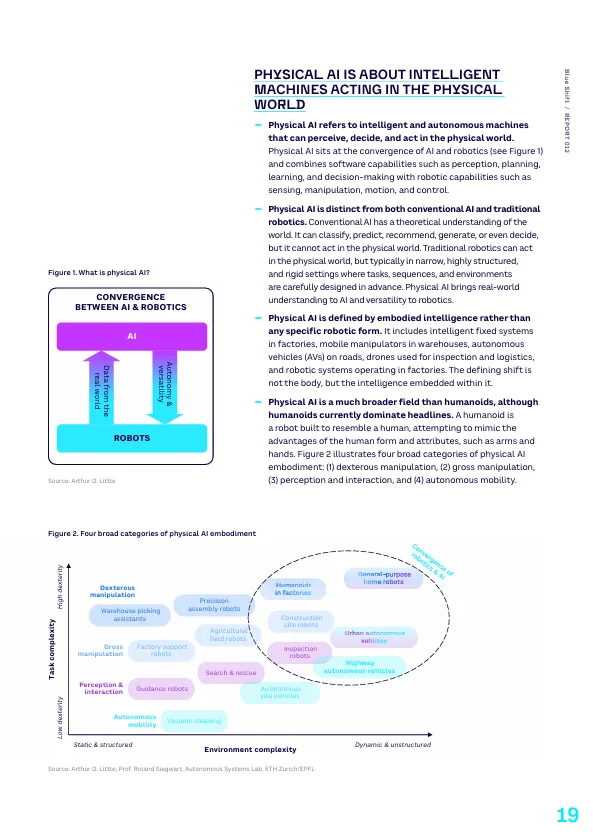
大部分人以为物理AI就是人形机器人,但报告里的定义完全不是这么回事:物理AI,是能在物理世界中感知、决策、行动的智能自主机器;定义它的,是嵌入其中的智能,不是某种特定的机器人形态。
传统AI能理解世界,动不了手;传统机器人能动,只在高度结构化、预先设计好的环境中干活。物理AI把两者接起来:给AI带来真实世界的理解,给机器人带来通用性。
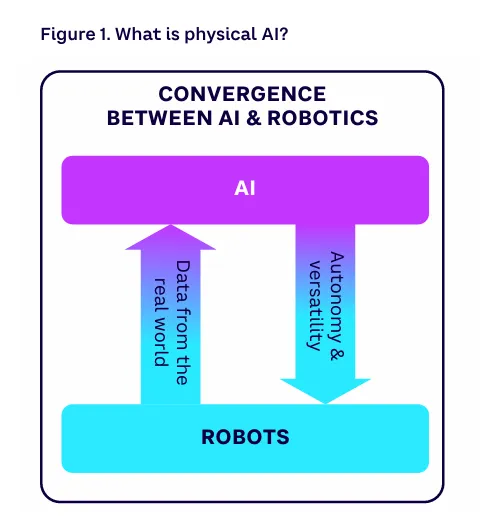
图:什么是物理AI
工厂里的智能固定系统、仓库里的移动操作臂、路上的自动驾驶汽车、用于巡检和物流的无人机,全都属于物理AI;人形机器人只是其中一个形态,目前最不成熟的那一个。
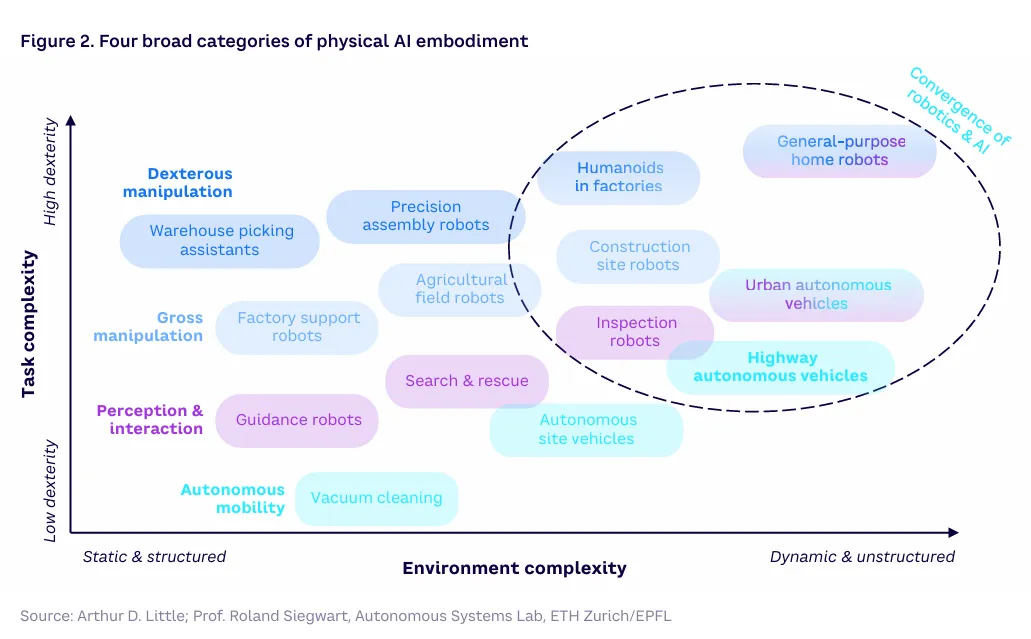
图:物理AI具身形态的四大类别
02
钱为什么先涌向了表演
人形机器人只占物理AI市场的10%,却拿走了90%的关注。
当前物理AI市场规模约180亿美元,人形机器人只有20到30亿美元。到2030年,整个市场预计达到600到1000亿美元,年复合增长率超过20%;到2050年,可能在4万亿到12万亿美元之间。这个巨大的区间跨度,取决于一个关键变量:人形机器人的采用能否扩展到工业之外。
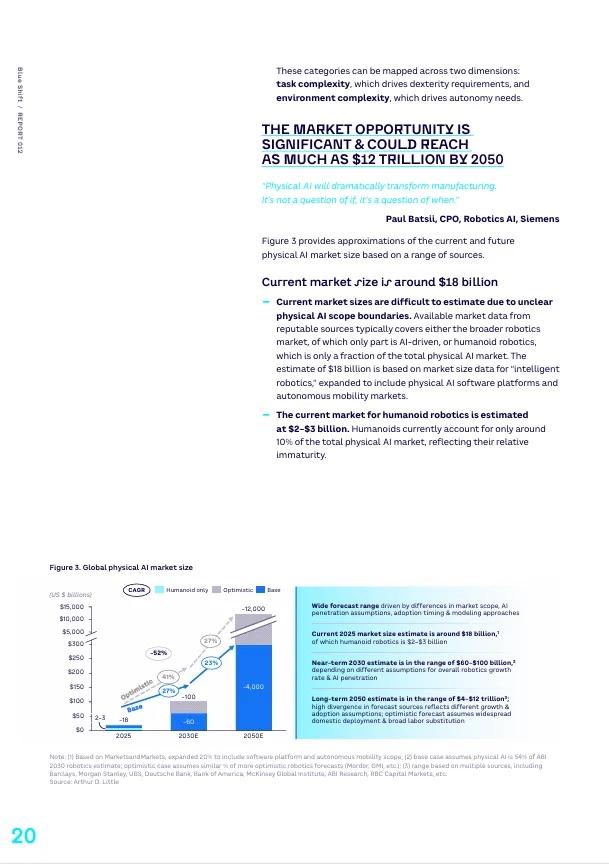
图:全球物理AI市场规模
2025年机器人领域风险投资达到近280亿美元,超过1000笔交易。投资者是在把物理AI当作未来的工业和劳动力平台来定价,而不是参照当前收入。 Figure AI估值涨1200%,大部分卖出的人形机器人还在做演示,两件事放在一起看:现在的估值里,装的是对未来的想象,不是现在的生意。
03
机器人会走路了,但还不会干活
价值在哪里沉淀,取决于哪一层先成熟;现在,最该成熟的那一层,最慢。
物理AI分三层技术栈:身体、大脑、学习循环。
身体层决定机器人物理上能做什么,包括执行器、动力、传感器、结构;
大脑层是智能层,包括视觉-语言-行动模型、世界模型、编排控制软件和算力;
学习循环层,则是机器人从物理世界学习、并持续改进的系统。
硬件和感知的进步快于灵巧性、推理和学习;学习循环,是最不成熟的一层。
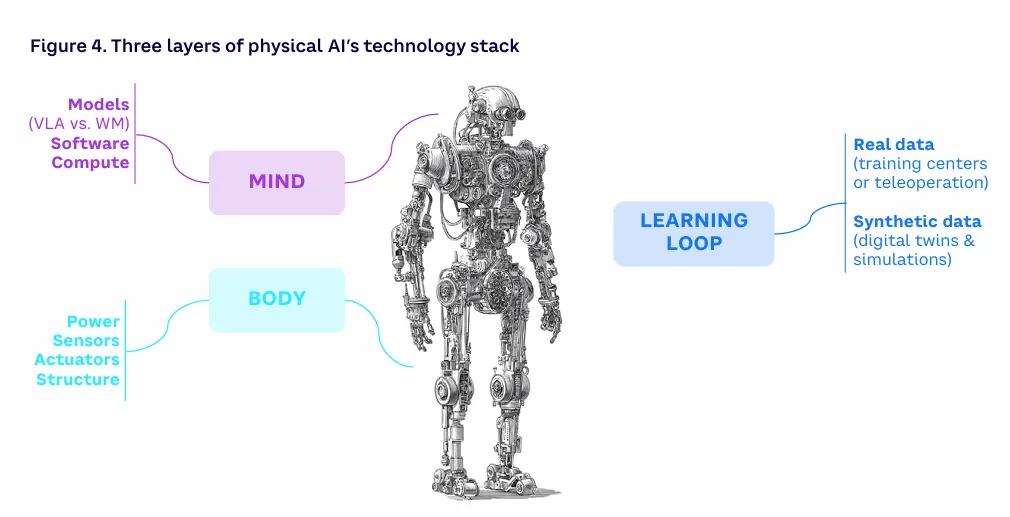
图:物理AI技术栈的三个层次
机器人已经会走路、会定位、会避障,但灵巧性仍然低下:可靠抓取、触觉感知、滑动调整、精细力控,这些事,机器人还是做不好。学习循环层最薄弱,物理AI缺大规模、可复用的动作和触觉数据集,能把感知、行动、力和物理结果联系起来的训练数据,尤其稀缺。
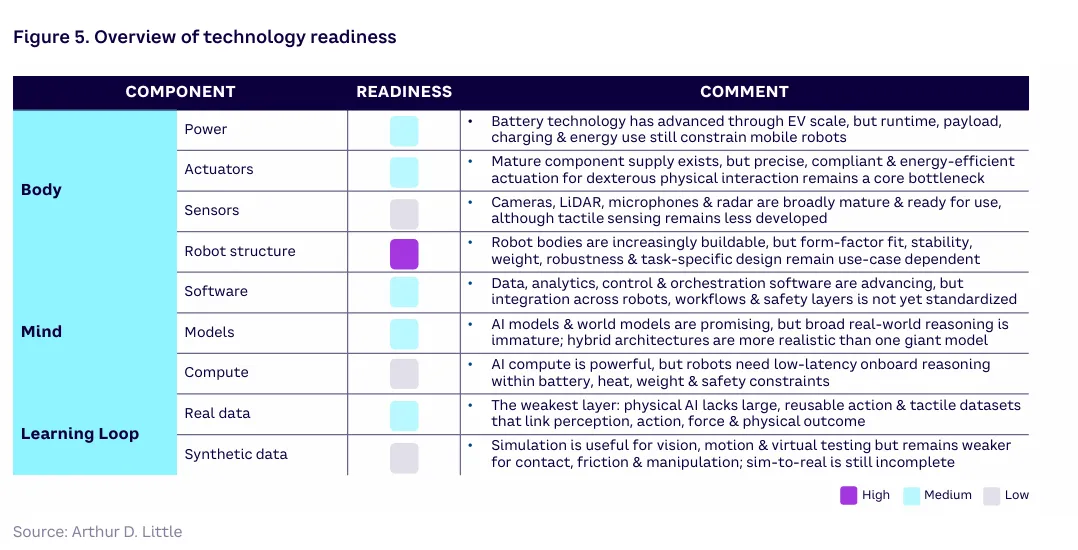
图:技术成熟度概览
MIT教授Neville Hogan点出了核心难题:“最大的挑战是开发一个可行的世界模型……当前的世界模型真正关注的是几何和空间位置,但我担心的是物理属性。”
04
中国在拼装机量,美国在拼脑子
装机量和价值创造是两回事:中国装得多,美国赚得多。
2025年,中国安装的机器人数量超过世界其他地区的总和,超过80%的人形机器人安装来自中国企业。中国正在迅速从“云中的AI”走向“钢铁中的AI”。
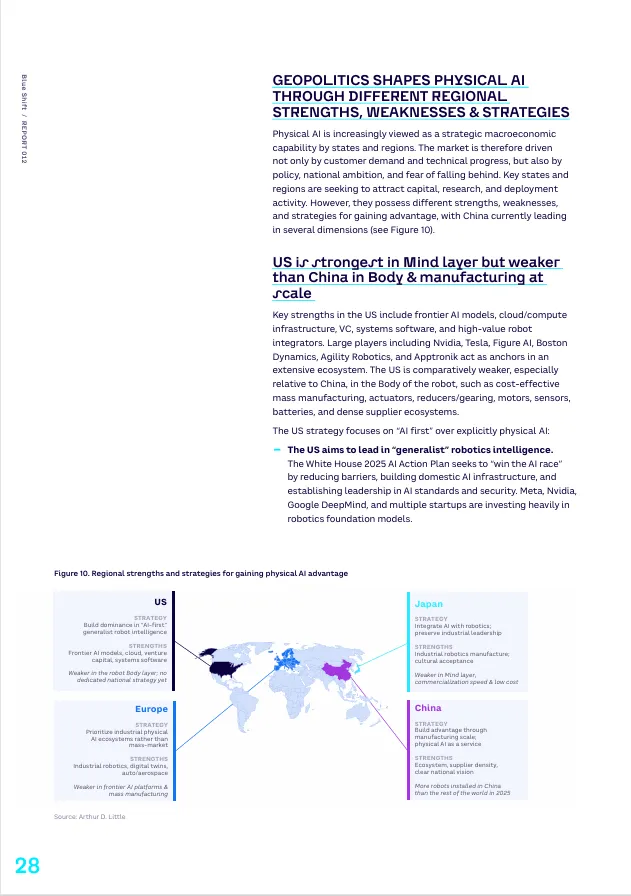
图:各地区获取物理AI优势的优势与策略
美国强在前沿AI模型、云和算力基础设施、风险投资、系统软件和高价值机器人集成商;但美国弱在机器人的“身体”:成本有效的大规模制造、执行器、减速器、电机、传感器、电池和密集供应商生态。
欧洲强在工业系统,弱在前沿AI平台和大规模制造;
日本强在“身体”层和工业系统,弱在前沿AI模型、超大规模算力、云平台和AI软件生态。
中国的策略,是把AI和物理AI当作战略工业基础设施来建设;人形机器人在这里扮演的角色,更像是动员人才、资本和注意力的登月叙事,而不是马上就能部署的工业解决方案。从数据工厂开始部署: 数据被视为工业资产,中国声称拥有数百个训练中心/数据工厂,用于收集、清洗、结构化、标注、打包来自物理世界的数据。
这个错位能持续多久,是接下来五年最值得盯的问题。
05
真正先跑起来的,
是这些不性感的场景
性感的场景还在演示,不性感的场景已经在干活。
医疗、制药、制造和物流,将首先向更高自主性和更好灵巧性演进;服务、农业、建筑、采矿和出行,需要更长时间。
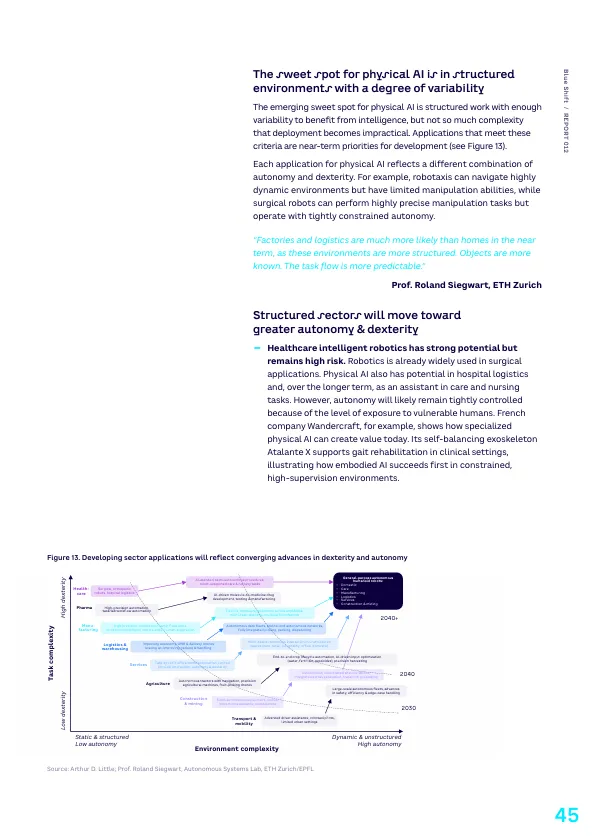
图:各行业应用将反映灵巧性与自主性的融合进展
制药是个典型:XtalPi在构建AI驱动的“自主实验室”平台,结合机器人、AI模型、量子物理和云计算加速药物研发;它把AI“干实验室”和机器人“湿实验室”整合成闭环的设计-制造-测试-分析工作流,编排数百个机器人工作站。XtalPi声称,这套设施能把实验效率提高5到8倍。
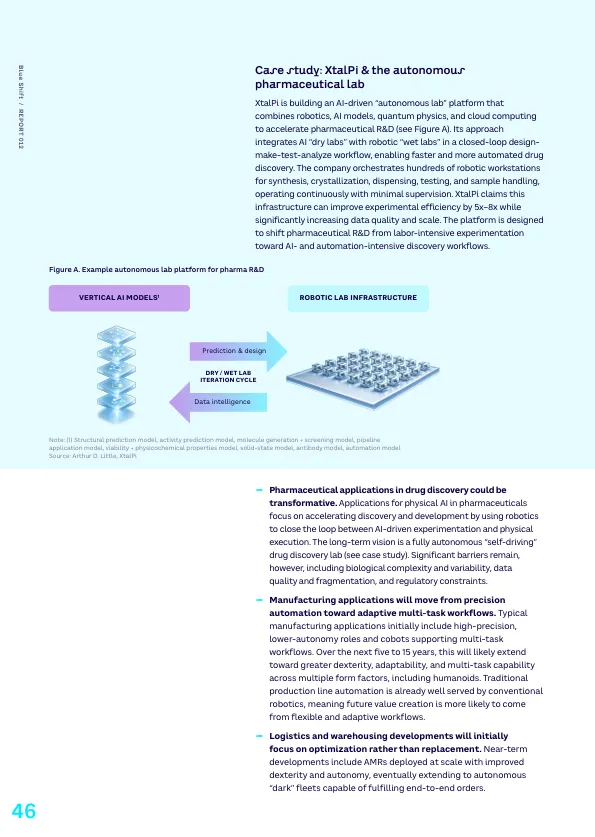
图:制药研发自主实验室平台示例
制造将从精密自动化走向自适应多任务工作流;物流和仓储先聚焦优化而非替代,最终扩展到能完成端到端订单的自主“黑暗”车队。家庭场景被明确泼了冷水:专家认为,功能足够的家用机器人,至少还需要15到20年才可能广泛普及。
中短期内,轮式或纯手臂形态将首先在工业应用中规模化,因为它们更便宜、更节能、更容易针对特定任务定制;双足形态,首先在娱乐和交互导向的应用中普及。
今天所有讲通用人形机器人故事的公司的估值逻辑,都需要重估:面向消费者的机器人公司,在未来十年里必须找到工业或商业场景养活自己,否则,等不到家庭市场爆发的那一天。
06
四个未来,
别把最好的那个当默认
最可能发生的是工业主力;自主富足,不应被视为默认结果。
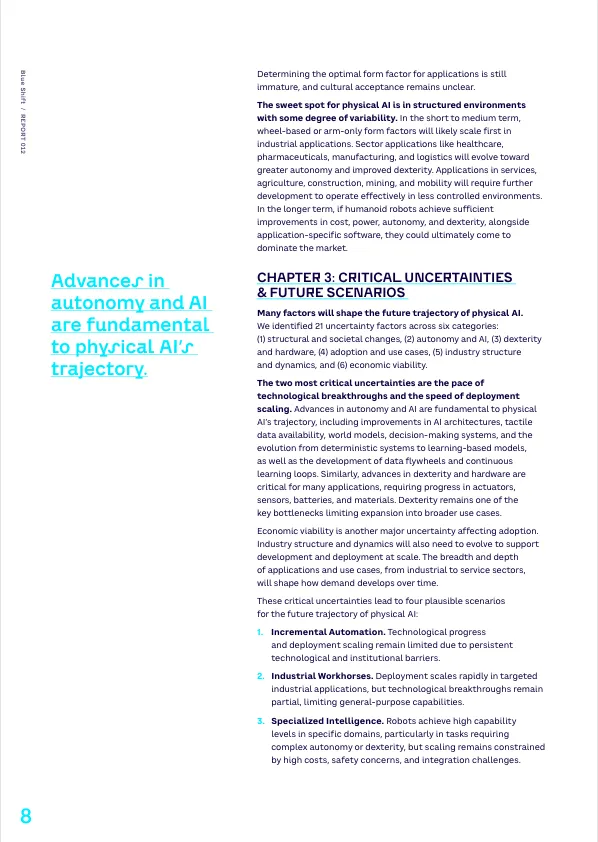
报告识别出21个不确定性因素,归为六类;其中两个最关键:技术突破的速度,和部署规模化的速度。
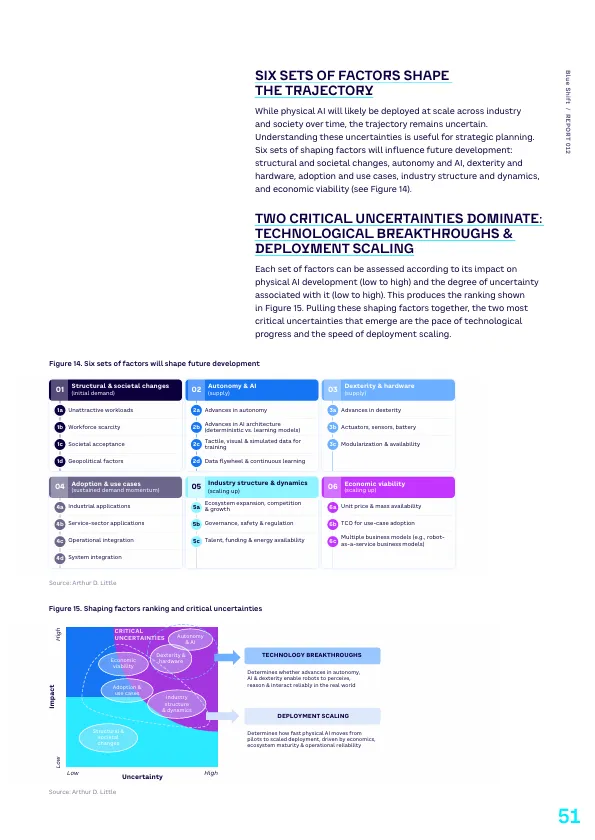
图:影响因素的排序与关键不确定性
这两个维度交叉出四个可能场景:
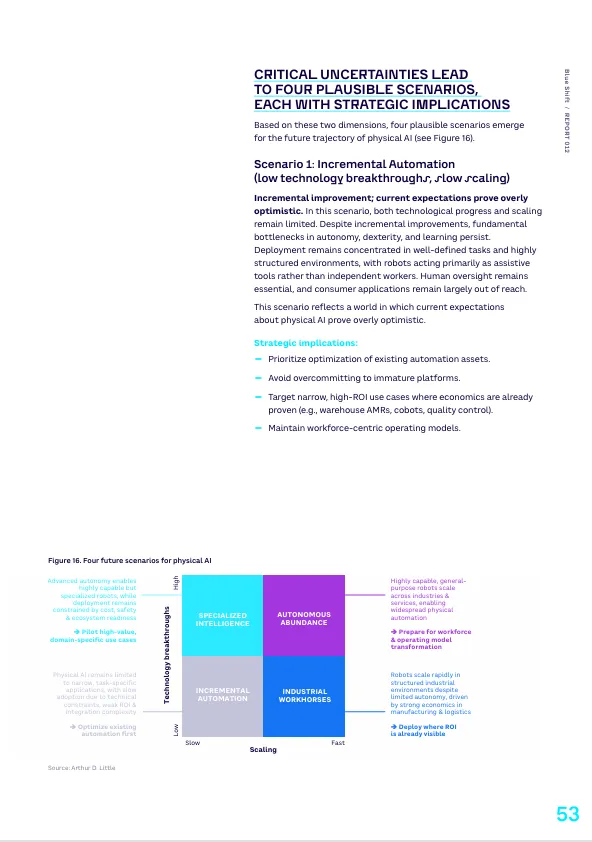
图:物理AI的四种未来场景
工业主力:部署快速扩展,技术突破有限;机器人没达到通用能力,但在结构化工业环境中变得足够可靠和成本有效,这可能是未来十年最商业可行的路径。
渐进自动化:技术进展和规模化都受限,机器人主要当辅助工具。
专业智能:重大技术突破出现,规模化有限。
自主富足:技术突破和快速规模化同时发生,通用机器人变得可行。
“自主富足不应被视为默认结果。”
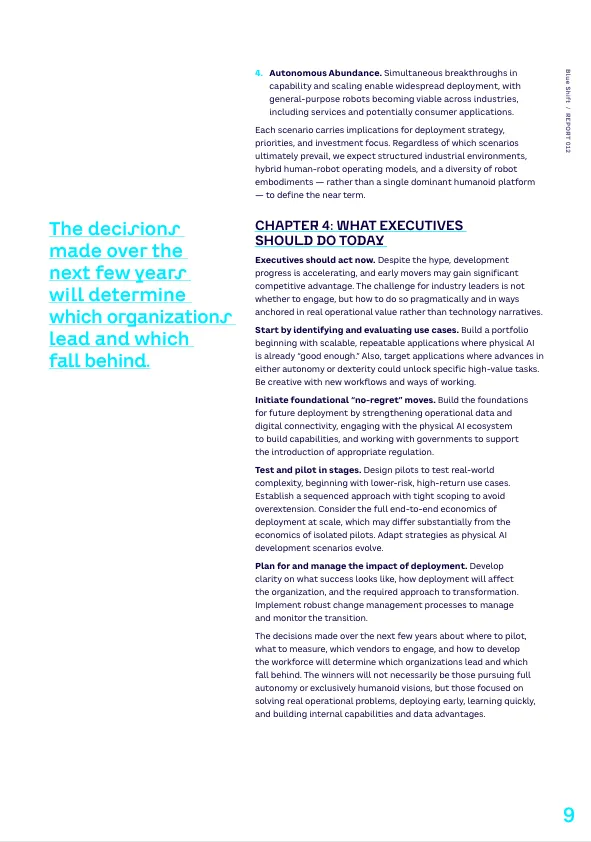
无论哪个场景胜出,未来5到10年可以预期的是:结构化工业环境占主导,人机混合运营模式先盛行,机器人形态多样性持续存在,而不是单一主导的人形平台。
07
高管现在该做什么
如果你是一家制造企业的负责人,现在最该做的,不是联系人形机器人厂商,而是回去把车间数据理清楚;因为不管未来哪个场景胜出,这一步都用得上。 工作流往往在细节层面理解不足,实际运营经常与文档化程序不同,运营数据碎片化且不一致,这些都是部署的障碍。
然后,从最简单的活开始试:搬运、质检、上下料,这些事机械臂和轮式机器人现在就能干,不比等人形机器人差。试点范围要紧密,成功指标要明确,与成本、生产力和可靠性挂钩;最大的风险,是过度扩张。
别锁死供应商。保持灵活性,数据要握在自己手里,在外部伙伴关系之外继续构建内部能力。
成功的部署既取决于组织采用,也取决于技术性能;稳健的变革管理方法,应该从一开始就嵌入。
08
写在最后
物理AI不会在一夜之间改变社会;但未来几年关于在哪里试点、衡量什么、与谁合作、如何准备劳动力的决策,将帮助确定哪些组织领先、哪些落后。
赢家不一定是那些追逐完全自主或 exclusively 人形愿景的人,而是那些专注于解决真实运营问题、早期部署、快速学习、构建内部能力和数据优势的人。
报告节选
报告下载
全文查阅


发表评论
2026-10-10 15:23:55 回复该评论
发表评论: