
 研报速递
深度研究报告 报告日期:2026-10-09 | 领域:私募股权 / 风险投资 / 投资方法 | 性质:方法研究,不构成投资建议
目录
- 摘要:一页速览
- 胜率:定义与计算
- 赔率:定义与计算
- 胜率 × 赔率:期望值与决策框架
- PE/VC 实证:幂律分布
- 中国市场实证:环境与政策
- 中国经典案例拆解
- 如何使用:六条实务路径
- 常见误区与陷阱
- 速查卡片:公式与决策清单
- 参考来源
摘要(一页速览)
- 胜率(Win Rate)
衡量"做对的频率": 胜率 = 盈利(或 ≥1x)项目数 ÷ 总项目数。PE/VC 中需明确四个口径——按笔数/按金额、以 1x 为界/显著盈利、仅已退出/含在管、单基金/全组合。 - 赔率(Odds / 盈亏比)
衡量"做对一次赚多少、做错一次亏多少": 赔率 b = 平均盈利 ÷ 平均亏损。股权投资的下行损失封顶 1x、上行无上限,天然是不对称结构。 二者通过期望值联接: E = p×b − (1−p)。只有 E > 0 的机会才值得出手;高胜率 ≠ 高收益(Mauboussin"贝比·鲁斯效应":正确与否看幅度,不看频率)。实证上,VC 收益服从幂律分布:21,640 笔融资中 65% 亏损(Correlation Ventures);约 6% 的项目贡献约 60% 的总回报(Horsley Bridge);7% 的 >10x 案例贡献天使组合 75% 的回报(Wiltbank/考夫曼基金会)。 - 用法
:单笔决策做正期望过滤 → 仓位参考凯利公式(建议半凯利)→ 组合端用 1−(1−p)ⁿ保证样本量能"接住"右尾 → 早期买赔率、后期买胜率 → LP 评估 GP 时不看单笔胜率、看 >10x 密度与回报集中结构 → 用条款(清算优先、回购、对赌)改善下行 L,等效提升赔率。 - 中国映照
:本土同样服从幂律,但退出环境更紧——2024 年 VC/PE 支持中企 IPO 仅 129 家(−51.7%)、A 股发行账面回报 2.48x(清科);国资 LP 出资占比 81.2% 正在重塑行业结构。案例复盘显示:MIH 靠"拿得住"收获腾讯千倍回报(IDG/盈科 10 倍离场)、晨兴 500 万美元种子小米 866 倍、今日资本 1800 万美元投京东 150 余倍;"合肥模式"则示范了政府耐心资本如何用对赌改写下行、用容错承受低胜率、用产业链把单项目赔率变成区域组合赔率。详见第五、六节。
一、胜率(Win Rate):定义与计算
1.1 通用定义
胜率衡量一个决策系统"做对的频率",即获胜次数占全部决策次数的比例:
在 PE/VC 语境下,"获胜"通常指某笔投资的最终回报 ≥ 1x(收回本金)或 > 1x(实现盈利);"总次数"为同口径下的全部投资笔数。
例如一只基金投出 30 个项目,最终 12 个项目回报 ≥ 1x,则按"保本口径"计的胜率为 12/30 = 40%。
1.2 PE/VC 语境下的四个关键口径
同一组投资,换一个口径,胜率数字可能相差 30 个百分点以上。讨论胜率时必须先固定口径:
| 分子定义 | ||
| 计数方式 | ||
| 样本范围 | ||
| 统计单元 |
注:二级市场(股票)语境下胜率常按"盈利交易次数/总交易次数"计,冯柳等国内投资人讨论的胜率即此口径;PE/VC 因单笔周期长达数年且无中途"平仓",胜率只能在退出或盯市时点度量。
1.3 实测基准:不同阶段的典型胜率(示意)
综合第四节引用的公开研究,各阶段"保本口径"胜率的大致量级为(示意区间,非精确统计):
中国本土 VC/PE 胜率的系统性公开数据(如中基协口径)尚不完善,「信息待补充」;第四节实证以美国市场公开研究为主,第五、六节补充中国市场的环境数据与案例复盘,其结构特征(幂律、右尾驱动)在各市场具有普遍性。
二、赔率(Odds / 盈亏比):定义与计算
2.1 通用定义
赔率回答的是"做对一次能赚多少,相对于做错一次亏多少",国内投资语境下通常称盈亏比:
分子:全部获胜投资的平均回报(金额或倍数);分母:全部失败投资的平均损失(金额或倍数)。
例:10 笔投资中 4 笔盈利、平均每笔赚 3x,6 笔亏损、平均每笔亏 60%(−0.6x),则 b = 3 ÷ 0.6 = 5,即盈亏比 5:1。
注意与博彩"赔率"(如 5:1 的报价)区分:博彩赔率是市场给定的报价,投资的赔率是投资人基于基本面与退出情景估计出来的,二者不可混用。
2.2 PE/VC 赔率的独特结构:下行封顶、上行无界
股权投资(尤其早期)的回报分布是典型的重尾/幂律结构:
- 下行损失封顶
:单笔股权投资最大损失 = 投入本金(−1x),除非加了杠杆或担保,理论上不会再差; - 上行无上限
:个别项目可回到 50x、100x 甚至更高(Correlation Ventures 数据中约 0.4% 的融资 ≥50x); 因此 PE/VC 的"赔率优化"本质是:把下行控制在 −1x 以内(条款与组合),同时保证组合在结构上能接到右尾。
2.3 计算 PE/VC 赔率的三个实务要点
| 用倍数而非金额 | |
| 分位数比均值可靠 | |
| 事前赔率靠情景分析 |
2.4 二级市场映照:冯柳的"赔率优先"
"假定自己在信息获取、理解深度、时间精力、情绪控制、人脉资源等方面,都处于这个市场的最差水平,能依靠的只有时间、赔率与常识。……保持高仓位单边做多,赔率优先情况下的分散潜伏,以及在概率与赔率统一时的重点突破。" —— 冯柳(高毅资产),公开访谈与文章整理,见文末来源 [8][9]
冯柳的框架把胜率与赔率的取舍讲得最直白:高胜率机会往往是市场共识(白马股),赔率已被价格抹平;对研究能力不占优的投资者,更可靠的做法是找坏消息充分计入价格、下行有限、上行巨大的非共识机会——"我首要的是关注赔率,其次是概率,最后才是认知。"这套逻辑与 VC 的幂律世界一脉相承:都是在赔率不对称处下注。
三、胜率 × 赔率:期望值与决策框架
3.1 期望值:连接胜率与赔率的桥梁
设每笔投入 1 单位,胜率为 p,盈亏比为 b,亏损时平均损失率为 L(股权投资 L≈1,即全损):
当 L = 1(下行全损)时,E = p·b − (1−p)。E > 0 才值得出手;盈亏平衡条件为 b = (1−p)/p。
盈亏平衡的换算关系非常有用,它给出"多低的胜率还可以投":
| E=0 所需最低赔率 b |
例:胜率 25% 的天使投资,需要至少 3x 的盈亏比才不亏钱;若典型组合里赢家平均 5x,则正期望成立。
下表为期望值矩阵(E = p·b − (1−p),每 1 单位投入的期望损益):
| 10% | ||||||
| 20% | ||||||
| 30% | ||||||
| 40% | ||||||
| 50% |
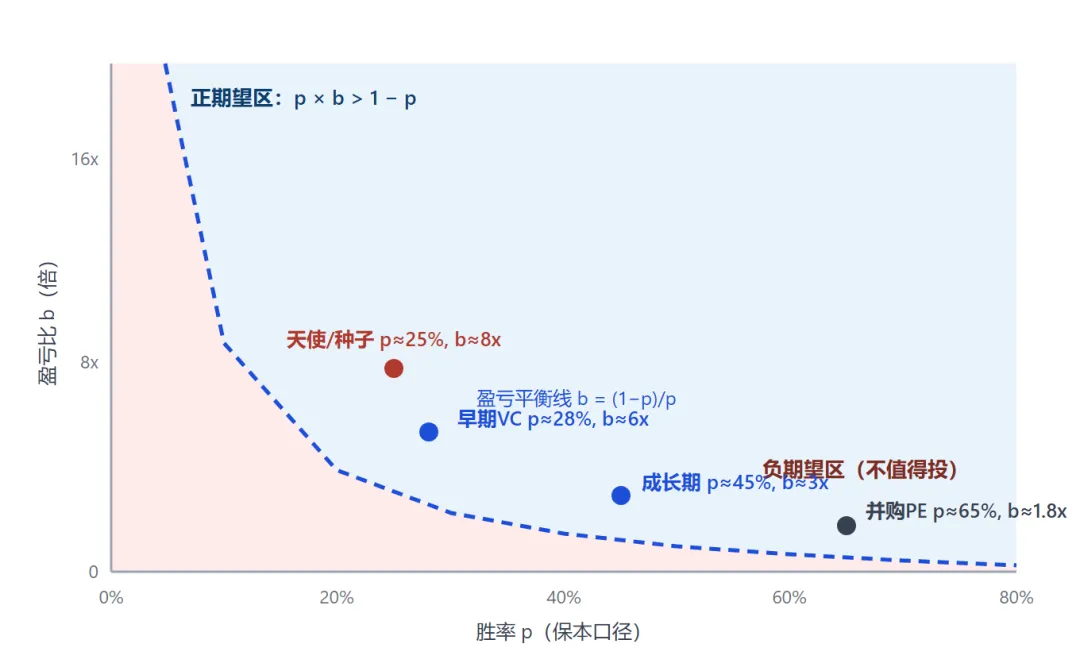
图 1|胜率–赔率决策地图(示意):虚线为盈亏平衡线,任何投资机会必须落在虚线上方(正期望区)才值得出手。越靠左(低胜率)要求越靠上(高赔率)——这正是早期投资"买赔率"、后期投资"买胜率"的几何表达。点位为行业经验示意。
3.2 贝比·鲁斯效应(Babe Ruth Effect):看幅度,不看频率
"在任何概率性活动中,正确的频率并不重要,重要的是正确的幅度(The frequency of correctness does not matter; it is the magnitude of correctness that matters)。" —— Michael Mauboussin,《More Than You Know》(2006),见来源 [6][7]
Mauboussin 记录了一个经典案例:某基金公司司库按"跑赢基准的股票占比"考核 20 位基金经理,结果业绩最好的一位 batting average(胜率)却垫底——因为他重仓的四只股里三只小亏、一只大涨,组合整体依然领先。这就是"贝比·鲁斯效应":鲁斯三振出局次数领跑全联盟,却仍是史上最伟大击球手。
Mauboussin 还引用 Taleb 的例子说明"高胜率也能是坏投资":判断市场一周内上涨概率 70%,上涨仅 +1%、下跌 −10%,则期望 = 0.7×(+1%) + 0.3×(−10%) = −2.3%——胜率 70% 依旧应该做空。
a16z 的 Chris Dixon 将其推到 VC 语境:"最好的基金比好基金亏钱亏得更多……没有大量三振,就不可能有大量全垒打。"Horsley Bridge 的数据直接证实了这一"U 型曲线":顶级基金 >10x 案例更多、亏损笔数也更多,其 home run 平均回报约 70x,而"好基金"约 20x(见第四节)。
3.3 凯利公式:胜率赔率给出最优仓位
给定 p 与 b,凯利公式(Kelly, 1956)给出使长期资金复合增长率最大化的仓位比例:
f:应投入的资金比例;b:盈亏比(净赔率);p:胜率。f 为负则不应参与。
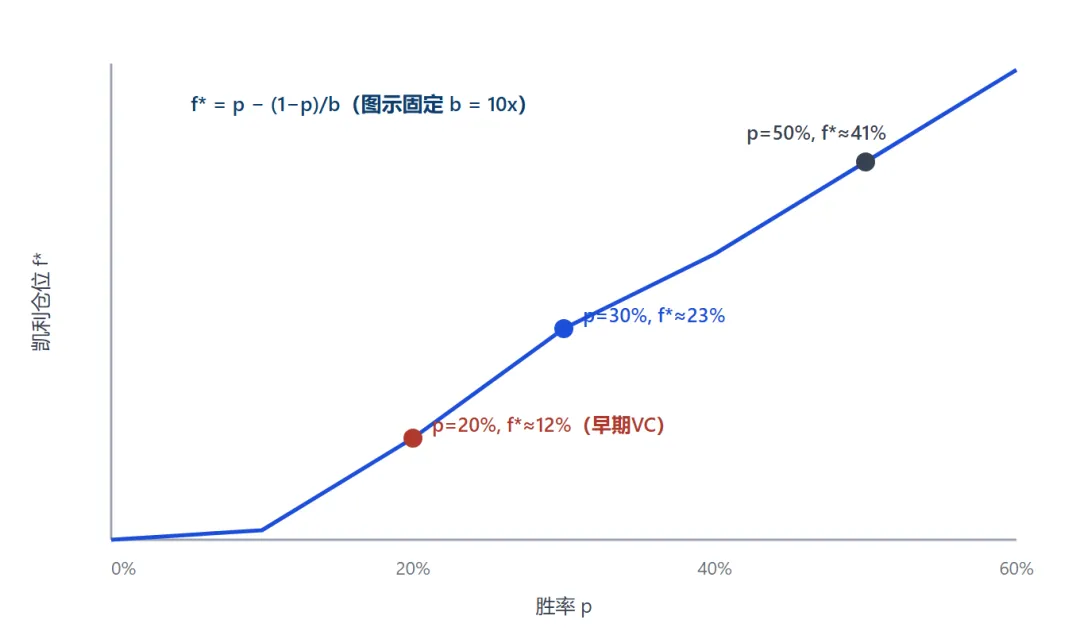
图 2|凯利仓位随胜率的上升(固定盈亏比 10x):胜率每提高 10 个百分点,凯利仓位约提高 10 个百分点。实务上普遍用 1/2 甚至 1/4 凯利:因为真实概率估计存在误差,而凯利公式在概率高估时会"过码",满仓凯利的组合波动极大。
凯利公式的 PE/VC 局限:① 单笔概率与赔率只能主观估计,且十余年不可中途调仓;② VC 基金受 LPA 约束不能加杠杆;③ 幂律下"下注后再加注"(follow-on)比一次性满仓更合理——这正是储备金机制存在的原因。
四、PE/VC 实证:幂律分布是胜率–赔率结构的根源
为什么 VC 必须"低胜率 × 高赔率"?因为创业投资的回报分布不是正态,而是幂律。三组最有代表性的公开数据:
4.1 Correlation Ventures:65% 的融资收不回本金
Correlation Ventures 对 2004–2013 年间 21,640 笔美国风投融资的统计(2014 年发布,2019 年复检结论一致):约 65% 的融资未能收回本金(<1x),约 10% 回报 ≥5x,约 4% 回报 ≥10x,约 0.4%(每 200 笔不到 1 笔)回报 ≥50x。见来源 [1][2][3]。
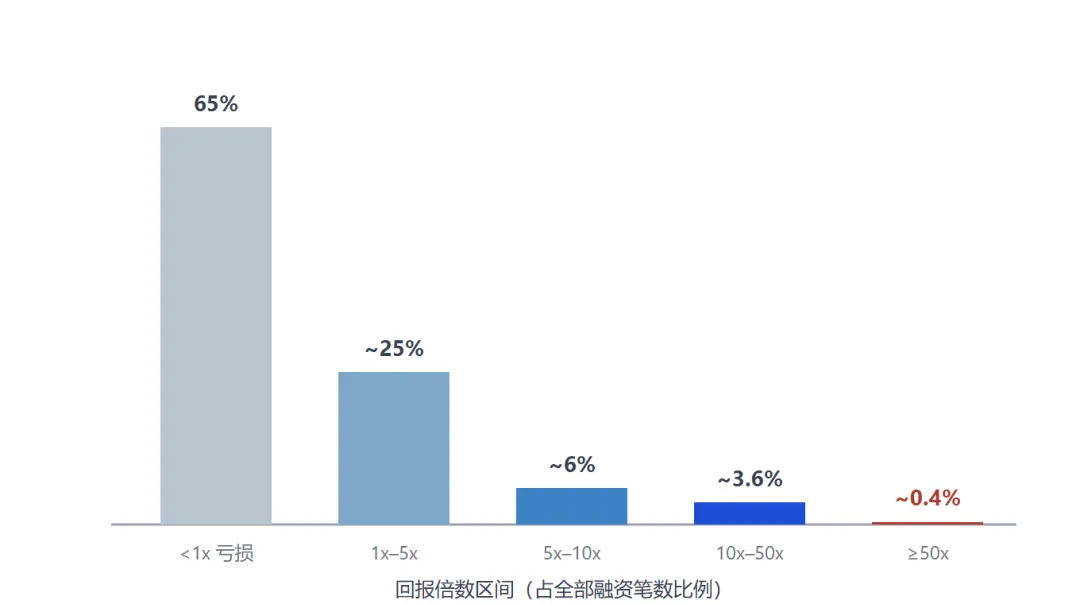
图 3|美国 VC 融资的回报分布(Correlation Ventures,21,640 笔,2004–2013):<1x、≥5x、≥10x、≥50x 为研究披露值;1x–5x(~25%)与 5x–10x(~6%)为按披露值推算的余量,仅供参考。绝大多数资金回报由最右侧不到 4.4% 的"右尾"贡献。来源 [1][2][3]。
4.2 Horsley Bridge:6% 的项目贡献 60% 的回报
Horsley Bridge Partners(投资数百只美国风投基金的 LP)向 a16z 的 Chris Dixon 提供了其 1985 年以来 7,000+ 笔底层投资的汇总数据:约 6% 的投资(仅占投入资金的 4.5%)产生了约 60% 的总回报,其余约 94% 的投资合计只贡献了约 40%。"单一最佳投资往往等于或超过基金中其他全部投资之和"(Peter Thiel,《Zero to One》)。见来源 [4][5]。
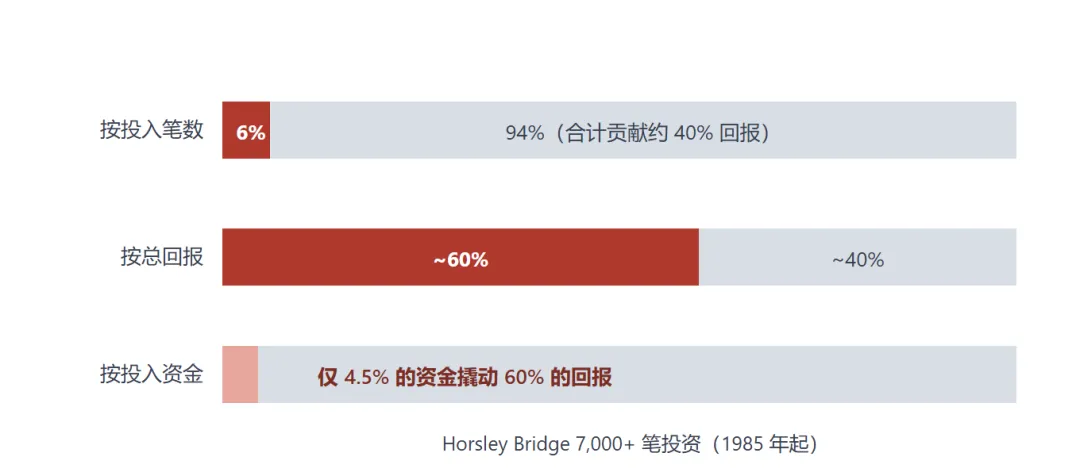
图 4|回报集中度:幂律的直观呈现(Horsley Bridge,经 Chris Dixon/a16z 2015 年发布)。同一数据还显示:顶级基金 home run(≥10x)的平均回报约 70x,"好基金"约 20x;且顶级基金亏损笔数占比反而更高——"最好的基金比好基金亏得更多"。来源 [4][5]。
4.3 天使投资研究:7% 的赢家贡献 75% 的回报
- Wiltbank & Boeker(考夫曼基金会,2007)
:539 位天使投资人、3,097 笔投资、1,137 个退出。平均回报 2.6x / 3.5 年(IRR≈27%);52% 的退出 <1x;7% 的投资回报 >10x,贡献了全部回报金额的 75%。仅 48% 的单笔退出 ≥1x,但 61% 的投资人整体倍数 ≥1x——多笔组合本身就把胜率"做"上去了。见来源 [10][11]。 - ARI 2016 更新
:平均 2.5x / 4.5 年(IRR≈22%);约 70% 的退出 <1x;前 10% 的退出贡献 85% 的总回报。 - Tech Coast Angels(1997–2022,247 个退出)
:8 家公司(约 3%)贡献了 77% 的回报金额。见来源 [12]。 尽调强度直接改写胜率与赔率:<20 小时尽调的天使平均 1.1x,>40 小时的平均 7.1x(Wiltbank 数据)。
4.4 基金层面与"三分之一法则"的证伪
- Carta(2,775 只基金,2017–2026Q1)
:典型 20–30 个项目的基金中,仅 1–3 个项目贡献了 50%–80% 的基金总回报。见来源 [2]。 - Seth Levine 模拟
:按 Correlation 分布构造 1 亿美元、20 个项目的组合,毛回报约 2.06x(IRR≈10%),且几乎全部来自一两个赢家——低于机构 LP 对 VC 资产类别的门槛,说明仅靠"市场平均分布"不够,必须真正抓到右尾。见来源 [3]。 老牌经验法则"三分之一法则"(亏三分之一、保本三分之一、赚三分之一)被数据证伪:真实分布比它残酷得多——多数融资根本收不回本金。见来源 [4]。 - 反面证据
:英国 British Business Bank(2025)对 2002–2020 年英国 VC 基金的统计显示,52% 的基金 TVPI 落在 1–2x,中位数仅 1.48x——对多数基金而言,传说中的 outlier 并未出现,中位项目组合的表现才是生死线。见来源 [13]。
4.5 实证数据汇总表
五、中国市场实证:制度环境、退出结构与政策变量
5A.1 行业回报与退出环境:清科口径的关键数据
中国私募股权市场的公开系统统计虽不及美国市场成熟,但清科研究中心等机构的年度数据已足以刻画其胜率–赔率环境的轮廓:
| 129 家,同比 −51.7% | ||
| 3.01 倍 | ||
| 81.2% |
来源:清科研究中心 2024 年度数据,经新华财经、新浪财经、投资界等报道转引,见文末来源 [25]。
把清科数据放回第四节的幂律框架,可以得到一个重要判断:中国市场同样服从幂律,但"兑现右尾"的通道更窄。美国 top 基金靠 70x 的 home run 定义回报,而中国 IPO 账面回报的中枢只有 2–3x——这意味着在同一胜率下,中国 GP 的期望值 E 更薄,行业对"买入估值、退出时点、条款保护"的敏感度远高于美国同行,也解释了回购权与对赌条款在中国交易文件中的普及程度。
5A.2 政策变量:创投"17 条"、并购"六条"与耐心资本
2024 年以来,监管层围绕"募投管退"全链条密集出政策,本质上都是在改写胜率–赔率的环境参数:
| 创投"17 条" | ||
| 并购"六条" | ||
| 耐心资本 |
来源:国办发〔2024〕31 号全文及国务院政策例行吹风会解读 [27];中国政府网发布的证监会"并购六条" [26]。
5A.3 中国环境对胜率–赔率结构的三点含义
- 赔率兑现从"IPO 单一通道"转向"并购 + S 基金 + 回购"多通道
:账面回报 3x 的 IPO 中枢难以支撑早期投资的幂律期望,政策在试图把并购做成第二兑现通道; - 国资 LP 81.2% 的出资结构决定了"中国式胜率约束"
:国有资金的尽职免责与容错清单,事实上成为行业胜率–赔率可承受区间的定价基准——容错半径有多大,机构敢承受的胜率下限就有多低; - 对赌/回购的中国普及是把双刃剑
:它显著压缩了下行 L(等效提升赔率),但大量"回购挤兑"案例也表明,当回购成为普遍退出预期时,风险投资就退化成了类信贷——赔率保护的代价是创新宽容度的损失。
六、中国经典案例拆解:胜率–赔率框架下的决策复盘
以下六个案例覆盖人民币/美元基金、天使/种子/成长期、民营与政府资本四种形态,逐一用第三节的框架(p、b、E、存续期约束、条款改写)复盘。所有回报倍数均为公开报道口径的账面或公开披露值,口径差异已逐条标注。
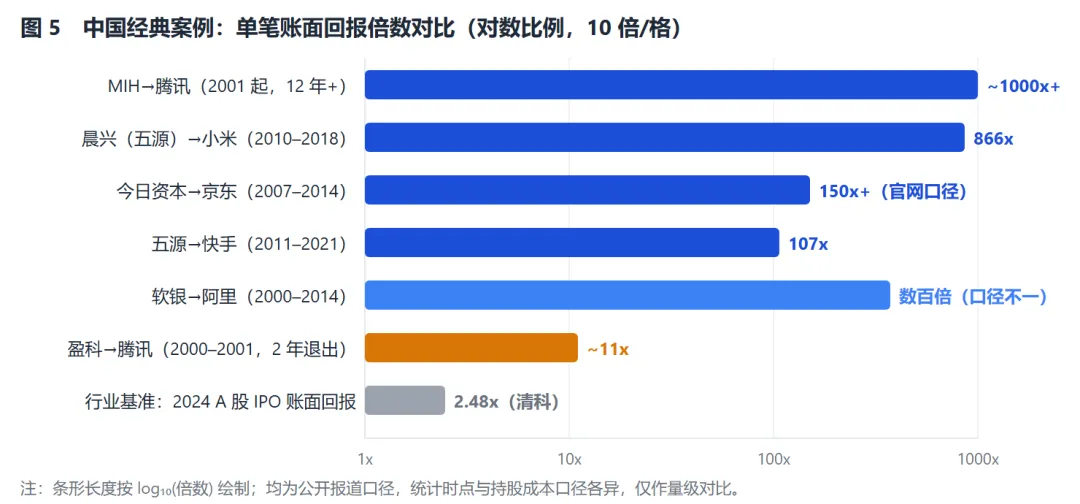
图 5 中国代表性单笔案例的账面回报倍数与 2024 年行业 IPO 中枢的对比。蓝色为长持型赢家,琥珀色为提前退出,灰色为行业基准。来源:[15][16][17][18][21][25][30]。
6.1 案例总览
| MIH→腾讯 | |||
| IDG/盈科→腾讯 | |||
| 晨兴→小米 | |||
| 今日资本→京东 | |||
| 软银→阿里 | |||
| 合肥模式 | |||
| 深创投 |
6.2 案例 A:腾讯——同一标的、相反的赔率决策
2000 年互联网寒冬,弹尽粮绝的腾讯拿到 IDG 与李泽楷旗下盈科合计 220 万美元融资,两家各持 20%(对应投后估值约 550 万美元)[20]。2001 年 6 月,南非 MIH 入场:盈科以 1260 万美元出售全部 20% 股权,一年赚 1160 万美元、回报超 10 倍 [20];随后 MIH 又从 IDG 手中收购 12.8% 股权,2003 年 8 月腾讯上市前回购 IDG 剩余的 7.2% [21]。时任 IDG 合伙人王功权后来坦言,若 IDG 未卖掉腾讯股份,"这一笔投资能够给 IDG 赚的钱,差不多顶上 IDG 目前赚钱的总和",并称之为 IDG 的"巨大的心痛" [20]。
而 MIH 自 2001 年起几乎未减持,长期稳居第一大机构股东。按证券时报等行业报道口径,MIH 持股 12 年获利超过 1000 倍 [21];至 2018 年腾讯市值高点,市场推算其回报超过 5500 倍 [21]。
框架复盘:IDG 与盈科在"两年 10 倍"时点退出,是教科书式的合格决策——基金存续期、LP 压力与互联网泡沫破灭后的恐惧,共同压低了他们对右尾的估计。MIH 胜在三点:① 事前研究了五年(对 QQ 用户数与非洲互联网人口的对比判断);② 没有存续期——它不是基金而是战略资本,"拿得住"不是美德而是结构;③ 不做中途再定价。同一标的、同一胜率起点,赔率兑现的差距完全来自"持有结构"。这正是第三节凯利公式之外的一课:f* 算得再准,拿不住也是零。
6.3 案例 B:晨兴(五源)→小米:种子轮赔率的威力
2010 年小米首轮融资时,雷军一个电话打给刘芹:"我要做手机,你投不投?"——当时小米连商业计划书都没有,刘芹投了 500 万美元。2018 年小米上市前夕,雷军在公开信中写道:"最早期的 VC,第一笔 500 万美元投资,今天的回报高达 866 倍" [15]。招股书显示,晨兴先后参与 A、B-1、C、E-2 轮(A 轮进入价仅 0.0026 美元/股),发行前持股 17.19%,为最大机构投资者 [16]。
框架复盘:种子轮的 p 最低(基础比率约 30% 能回本),但 b 也最大——0.0026 美元的成本结构让"赔率的分子"天然巨大。晨兴的做法是 7.2 节"分段下注"的完美执行:首注小、验证后沿 A/B/C 轮持续加注,最终把 866 倍的右尾做成了组合里"持股最多"的头寸。对照 7.3 节:五源同时期的组合还有携程、快手、金山办公等——单一案例的 866 倍背后,是一个按幂律数学构造的组合。
6.4 案例 C:今日资本→京东:危机加仓与 150 倍
2006 年刘强东只要 200 万美元发工资,徐新聊了四小时后给了 1000 万美元(主动加价 5 倍),当天签框架协议 [17][18]。2008 年金融危机中京东资金链濒临断裂、估值断崖式下跌,今日资本多次提供过桥贷款,并在雄牛资本领投的 2100 万美元融资中跟投 800 万美元 [18]。2014 年 5 月京东登陆纳斯达克,市值约 260–300 亿美元;今日资本官网口径:累计约 1800 万美元投资,持股 7.8%,价值超 26 亿美元,回报 150 余倍 [17]。徐新自述"8 年回报超过 100 倍"[18]。同一组合里也有贝贝网、妙生活(已停业)等失败项目 [19]。
框架复盘:徐新的"5 倍加价"本质是在 p 未变时用更大的仓位锁定赔率——对看对的项目,投得少才是最大的风险。2008 年的过桥贷款与加投,则是在市场对京东的 p 集体下修、赔率被动放大到最极端时逆势加仓。这与 7.2 节"里程碑分段下注"的差别在于:她加注的触发点不是业务里程碑,而是别人的恐慌。同时记住组合的另一面:贝贝网们归零,正是"150 倍 × 少数赢家"得以成立的分母。
6.5 案例 D:软银→阿里:重仓长持与口径的教训
软银 2000 年投阿里 2000 万美元、2004 年追加 6000 万美元、2005 年雅虎交易中再增持 1.5 亿美元,累计约 2.3 亿美元,长期为第一大股东(IPO 前持股 34.4%)。2014 年 9 月阿里登陆纽交所,收盘市值 2314 亿美元,软银持股市值约 749 亿美元且未减持 [30]。
围绕这笔投资的"回报倍数",公开报道至少并存三种口径:
| 约 71 倍 | ||
| 约 258 倍 | ||
| 约 300–900 倍区间 |
口径警示:同一笔投资,"71 倍"与"数百倍"都是"对的"——差别只在计价时点(2007 vs 2014)、持股折算方式(间接 vs 直接)、分母是否含后续增持。人民网转载文章甚至出现过"2000 多倍"的更夸张表述 [18]。引用任何"倍数叙事"前,先固定与第一节胜率四要素同级的口径五要素:分子回报、分母成本、计价时点、持股折算方式、是否含后续批次。这也是中国一级市场"倍数传播"中最常见的失真来源。
6.6 案例 E:合肥模式——政府耐心资本的胜率–赔率工程
被称作"最牛风投之城"的合肥,提供了政府资本系统性应用胜率–赔率框架的完整样本:
| 京东方 | |||
| 蔚来 | |||
| 长鑫存储 |
来源:腾讯新闻·21 财经《合肥探索可持续资本循环机制》、中国新闻周刊、泰州市社科联转载综述等公开报道,见文末来源 [28][29];各项目数字为媒体公开口径,个别金额在不同报道间存在出入,已取相对主流口径。
框架复盘:合肥模式的核心不是"敢赌",而是把胜率–赔率的每一项都做了工程化处理——用对赌改写 L(下行)、用产业链研究改写 p(胜率)、用容错机制扩大可承受的胜率下限、用"投入—成长—退出—再投资"的资本循环把单项目赔率升维成区域组合赔率。这与创投"17 条"要求的"尽职合规责任豁免 + 基金生命周期考核"在逻辑上完全同构,也是 5A.2 节政策变量最生动的落地样本。
6.7 案例 F:深创投——头部机构的组合数学
截至 2024 年 9 月末,深创投已投资创投项目 1841 个(企业 1533 家)、累计投资约 1102 亿元、已退出 610 家,其中 269 家在全球 17 个资本市场上市 [22];至 2024 年 12 月,上市企业数达 272 家 [23]。2024 年全年召开 245 次投资决策会(几乎每个工作日一次)、决策投资超 180 亿元,90% 以上资金投向硬科技,85% 投向初创期与成长期项目,累计培育国家级专精特新"小巨人"423 家 [23][24]。
框架复盘:1533 家企业的样本量,正是 7.3 节
1−(1−p)ⁿ的机构级实践——假设单项目 ≥10x 概率仅 4%,1500 个项目的组合"接住"右尾的概率接近 100%。在 A 股 IPO 账面回报仅 2.48x 的行业环境(5A.1 节)下,深创投的模型不是靠单笔巨赔率,而是用广度把"上市数量"做成确定性,让数量密度替代倍数高度。这是低赔率环境下中国本土机构的主流解法,与美国 top 基金"少而重"的路线形成有趣对照。
6.8 中国案例的方法论小结
- 胜率与赔率可以分开买,但兑现只属于"拿得住"的结构
:MIH vs IDG/盈科的同标对照说明,赔率的一半在投前算出来,另一半在持有结构里长出来; - 条款是中国的"赔率基础设施"
:合肥对赌、京东过桥贷款、小米分段加注——本土最有效的赔率操作几乎都发生在条款与加注节奏上,而非估值博弈; - 政策正在重新定义可承受的胜率下限
:创投"17 条"的尽职免责、并购"六条"的退出扩容、耐心资本的顶层表述,等于把"低胜率高赔率"从个人勇气变成制度参数; - 倍数叙事必须过口径审计
:软银-阿里的 71 倍 vs 2000 多倍之争提醒我们,任何未注明成本口径、计价时点与稀释调整的"回报倍数",都不具备决策参考价值。
七、如何使用:六条实务路径
7.1 单笔决策:正期望值过滤 + 基础比率校准
- 先算 E 再谈感觉
:把对项目的判断翻译成 p(各退出情景概率)与 b(各情景回报倍数),验证 E = p·b − (1−p)·L > 0。E ≤ 0 的项目,无论故事多动人都不投。 - 用基础比率(base rate)校准胜率
:行业基准告诉我们早期投资约 65%–70% 收不回本金。当创始人与自己都说"这次不一样"时,先默认自己落在基础比率里,再寻找使其偏离的证据。 - 接受低胜率高赔率的下注
:哈佛的 Zeckhauser:"大多数新企业的成功投资,胜率其实不利于你,但一旦成功,成功得非常大。"20% 胜率 × 大赔率的组合,期望可能远优于 50% × 1.2x。见来源 [6]。
7.2 仓位管理:凯利公式与分段下注
以 f = p − q/b 计算理论上限,实务用 1/2 凯利*对冲概率估计误差; 单笔上限叠加组合约束(如单笔 ≤ 基金的 5%–10%),避免凯利值在 b 很大时给出过激仓位; - 里程碑分段下注
代替一次性满仓:产品验证、收入验证、下一轮融资各为加注点——本质是让 p 随信息到达而更新,提高资金的"期望效率"; 顶级基金普遍保留 40%–50% 储备金用于对已验证赢家的 follow-on(Carta/行业惯例),储备金的期望收益高度集中于少数项目。见来源 [2]。
7.3 组合构建:样本量数学——让右尾"接得住"
若单笔成为 ≥10x 大赢家的概率为 p=4%(Correlation 基准),n 笔独立投资至少命中一次的概率为 1−(1−p)ⁿ:
| 至少命中一个 ≥10x 的概率 |
独立性假设偏乐观(同赛道、同期项目相关),实际所需样本比表内更大;Wiltbank 数据中"仅 48% 单笔 ≥1x、但 61% 投资人整体 ≥1x"即是组合效应的直接证据。天使实务建议 15–25 笔起步。
7.4 阶段适配:早期买赔率,后期买胜率
| 买赔率 | ||
| 买胜率 |
这条谱系与图 1 的几何直观一致:沿"低胜率高赔率 → 高胜率低赔率"的盈亏平衡线上方移动。中国本土各阶段胜率–赔率的系统公开统计「信息待补充」。
7.5 LP 视角:用胜率–赔率结构评估 GP
- 不要按单笔胜率给 GP 打分
:Horsley Bridge 的 U 型曲线表明,顶级基金亏损笔数反而更多;好 GP 的特征是 >10x 案例密度高(home run 均 ~70x vs 好基金 ~20x),而非输得少。见来源 [4][5]; - 看回报集中结构
:要求 GP 提供全历史项目的回报分布(不只有均值/DPI):<1x 占比、1x–3x 占比、≥10x 占比、前五大项目对总回报的贡献率; - 看赔率是否来自能力
:Wiltbank 数据显示尽调时长、行业经验与投后参与度与回报显著正相关(<20h 尽调 1.1x vs >40h 7.1x)——赔率优势应可归因于流程而非运气; - 警惕两类失真
:仅按已退出项目统计胜率(退出时点选择偏差)、用在管盯市虚增胜率(J 曲线上半段)。
7.6 条款与投后:主动改写赔率结构
赔率 b = 平均盈利 ÷ 平均亏损,因此改善赔率有两条路——放大分子、压缩分母。条款工具主要作用于分母:
八、常见误区与陷阱
| ① 高胜率 = 好投资 | ||
| ② 忽视基础比率 | ||
| ③ 用二级思维做一级 | ||
| ④ 满仓凯利 | ||
| ⑤ 幸存者偏差 | ||
| ⑥ 把幂律当挡箭牌 | ||
| ⑦ 混用胜率口径 |
九、速查卡片:公式与决策清单
公式卡
决策清单(投委会八问)
该项目的 p 与 b 分别是多少?写进备忘录并可回溯; E = p·b − (1−p)·L 是否显著 > 0?不显著直接否决; 胜率估计是否用基础比率校准过,而非只听创始人叙事; 最差情景 L 能否通过条款(清算优先/回购/tranching)压到 −1x 以内; 仓位是否 ≤ 半凯利与组合单笔上限的较小者; 本基金组合样本量是否足以让 1−(1−p)ⁿ 生效(右尾接得住); 储备金是否为该项目的里程碑加注留了额度; 我是在买赔率(早期)还是买胜率(后期)?与基金策略是否自洽。
十、参考来源
Value Add VC, The Power Law in VC — Why 1 Deal Defines a Fund(含 Correlation Ventures 2004–2013 与 2009–2018 两轮数据、Carta 基金层面数据):https://valueaddvc.com/blog/the-power-law-in-vc-returns-why-one-investment-defines-a-fund Data-Driven VC Newsletter (Eyk), More Shots on Goal: How AI Rewrites Portfolio Construction(引 Correlation Ventures via Seth Levine):https://www.newsletter.datadrivenvc.io/p/more-shots-on-goal-how-ai-rewrites-portfolio-construction FundraisingFox, Correlation Ventures 公司档案(2014-08 研究与 2019 复检时间线):http://fundraisingfox.com/companies/correlation-ventures Open Almanac, Power Law(Horsley Bridge 7,000+ 投资数据、Correlation 21,640 笔、Fred Wilson 三分之一法则证伪):https://www.openalmanac.org/w/venture-capital/power-law Venture Capital Careers, Power Law in Venture Capital(Horsley Bridge/AngelList 数据汇总、home run 20x vs 70x):https://venturecapitalcareers.com/blog/venture-capital-power-law;另见 1752.vc 组合构建指南:https://www.1752.vc/learn/venture-capital-portfolio-strategy Verum Standard, Risk, Uncertainty and Ignorance — Lessons from Richard Zeckhauser(Mauboussin "Babe Ruth Effect" 原文引述、Chris Dixon 引述、Zeckhauser 访谈):https://www.verumstandard.com/post/risk-uncertainty-and-ignorance-in-investing-and-business-lessons-from-richard-zeckhauser Acquirer's Multiple, Michael Mauboussin: It's The Size Of Your Winners, Not The Number(《More Than You Know》第三章节选):https://acquirersmultiple.com/2024/09/michael-mauboussin-its-the-size-of-your-winners-not-the-number/;另见 GuruFocus 摘编:https://www.gurufocus.com/news/999421/more-than-you-know-how-often-youre-right-isnt-all-that-matters 雪球,《冯柳弱者模式》(冯柳自述投资体系):https://xueqiu.com/4298441574/323970045 格上基金,《中国牛散第一人:冯柳的投资体系全解析》:https://www.licai.com/gsh/post/413030;投资大辞典词条「冯柳」:https://tzdcd.com/doku.php?id=冯柳 Founders Network, How Does Angel Investing Work?(Wiltbank & Boeker 2007 数据、尽调时长与回报关系):https://foundersnetwork.com/blog/how-does-angel-investing-work/ Pynn, Portfolio Construction: The Minimum Number of Deals to Be Diversified(Kauffman 2007 原始口径、ARI 2016 更新、幸存者偏差提示):https://pynn.ai/blog/portfolio-construction-the-minimum-number-of-deals-to-be-diversified Walnut Invest, Angel Investing Statistics (2026)(Tech Coast Angels 8 家/77%、ACA 白皮书):https://walnutinvest.com/stats/angel-investing-statistics University of Oxford Saïd Business School, Kevin Monserrat, The power law is a description, not a strategy(British Business Bank 2025 英国基金分布、DPI 数据):https://www.sbs.ox.ac.uk/oxford-answers/power-law-description-not-strategy Kelly 公式背景:Wikipedia, Kelly criterion(Kelly 1956 原始论文与 Thorp 应用):https://en.wikipedia.org/wiki/Kelly_criterion 国际在线湖北频道(转长江日报), 小米昨在香港上市 "一起拼"的武汉人获866倍回报(雷军 2018-07-08 公开信原文引述):https://hb.cri.cn/2018-07-10/5f758db0-6339-60cf-fda6-803bb6278d57.html 人民网经济频道, 小米上市周年近44亿股解禁,"王者赢家"晨兴资本是否套现离场?(晨兴 A/B-1/C/E-2 轮成本、发行前持股 17.19%):https://capital.people.com.cn/BIG5/n1/2019/0710/c405954-31224240.html 今日资本官网, 福布斯专访:风投女王徐新(A 轮 1000 万美元、累计 1800 万美元、持股 7.8%、回报 150 多倍):https://capitaltoday.com/zh/insights/article/14 人民网经济频道, 互联网巨头的自白:那些年,救我于水火的投资人(2008 年雄牛/今日资本/梁伯韬 2100 万美元融资、徐新 8 年超百倍、软银阿里"2000 多倍"表述):https://capital.people.com.cn/n1/2017/0615/c405954-29341539.html 21 世纪经济报道, 投资京东回报100倍净赚22亿:https://m.21jingji.com/article/20200123/herald/76c372db2ea1e9a4bd53ba5d97a2ba23.html;时代周报, 徐新:掌舵今日资本的女投资人(贝贝网、妙生活败笔):https://www.time-weekly.com/wap-article/277925 南方+(南方报业), 谁给了他们第一笔钱?BAT背后天使投资人大揭秘(2000 年 IDG+盈科 220 万美元各 20%、2001 年 MIH 1260 万美元购盈科 20%、王功权"巨大的心痛"):https://static.nfapp.southcn.com/content/201702/02/c268914.html 搜狐财经, 腾讯股价再创新高,而他们却高兴不起来(IDG 12.8% 转让、2003-08 剩余 7.2% 被回购、MIH 关注五年后投资):https://mt.sohu.com/20170110/n478361773.shtml;证券时报等行业报道(MIH 持股 12 年获利超 1000 倍口径);央广网, 阿里上市软银雅虎投资赚翻(258 倍口径):https://www.cnr.cn/hnfw/ssgs/201409/t20140919_516465873.shtml 证券时报, 深创投入选国务院国资委"双百企业""科改企业"名单(截至 2024-09-30:1841 项目/1533 家/1102 亿元/退出 610 家/269 家上市):https://stcn.com/article/detail/1353430.html 经济参考报(新华社), 让新质生产力"强筋壮骨":245场投资决策会勾勒深圳"硬科技投资答卷"(2024 年 245 次投决会、上市累计 272 家、小巨人 423 家):https://www.jjckb.cn/20250113/1278467f5e82481691f33010724b0122/c.html 深圳市国资委(转载《南方》杂志), 国有"耐心资本"助力创新长跑,"深圳经验"何以走向全国(深圳天使母基金 973 家初创企业、引导基金放大 4.5 倍、初创期占比 81%;2024-09 国常会"耐心资本"表述):https://gzw.sz.gov.cn/zwgk/qt/pcgz/content/post_12049829.html;新华社, 资本更耐心,创新更有力,2024-12-04 清科研究中心(清科创业 01945.HK)2024 年度统计,经新华财经/新浪财经, 清科数据:VC/PE支持的中企IPO总量创近十年新低(IPO 129 家、−51.7%、发行平均账面回报 3.01 倍、A 股 2.48 倍、境外 3.31 倍):https://finance.sina.com.cn/jjxw/2025-01-09/doc-ineekkks9470586.shtml;投资界, 一年一度VC/PE总结来了:https://research.pedaily.cn/202501/545776.shtml;国资 LP 占比 81.2%(2024H1)另见多家财经媒体报道 中国政府网, 中国证监会发布《关于深化上市公司并购重组市场改革的意见》("并购六条",2024-09-24):https://www.gov.cn/lianbo/bumen/202409/content_6976331.htm 《促进创业投资高质量发展的若干政策措施》(国办发〔2024〕31 号,"创投十七条")全文:https://kjj.panjin.gov.cn/2024_06/21_13/content-476317.html;国务院政策例行吹风会解读(国家发改委等四部门),新华财经/北京市地方金融管理局:https://jrj.beijing.gov.cn/jrgzdt/202406/t20240628_3732051.html 腾讯新闻(21 财经), 合肥探索可持续资本循环机制:以京东方和蔚来为例(京东方定增 30 亿撬动 175 亿/退出净收益约 140 亿;蔚来 70 亿入 24.1%、三轮回购 105 亿、保留 8% 净赚 35 亿):https://gu.qq.com/resources/shy/news/detail-v2/index.html?t=1 中国新闻周刊, 合肥"赌"对了系列(长鑫存储 2016 年一期 180 亿/合肥产投 144 亿占 80%、2022–2024 累亏 366 亿、2026-07 科创板上市、合肥国资持股约 35%);泰州市社科联转载, 合肥,不止长鑫(蔚来 70 亿对赌条款、京东方浮盈上百亿):https://sk.taizhou.gov.cn/tszs/art/2026/art_8c903f9df0dd47198337812dd695fcbf.html 软银-阿里回报口径:中国管理会计网, 软银投资阿里巴巴如何狂赚71倍(2007 年 B2B 港股上市时点 71 倍的出处):https://www.chinacma.org/shiwu/decision/2941.html;中国网财经, 阿里巴巴15年融资逾75亿美元(持股 34.4%、市值 749 亿美元):https://finance.china.com.cn/roll/20140922/2689440.shtml;南方周末, 阿里盛宴,中国资本靠边站:https://infzm.com/contents/104396
数据说明与免责声明:图 3 中"1x–5x / 5x–10x"两档为按披露值推算的余量;各阶段胜率–赔率点位为行业经验示意值。天使类研究普遍存在幸存者偏差与自选择偏差(原始作者已提示),引用时应视为偏乐观的上界。中国部分:第五节行业数据来自清科研究中心年度统计(经新华财经等转引);第六节案例回报倍数均为公开报道口径,不同报道间存在出入(详见 6.5 节口径警示),分项目金额(合肥模式)以相对主流口径为准,个别数据无法交叉验证处「信息待补充」。本报告为方法论研究,不构成任何投资建议。
本文为方法论研究,不构成任何投资建议。数据均来自文末「参考来源」所列公开资料,不同报道口径存在出入之处已在文中逐条标注。


发表评论
发表评论: