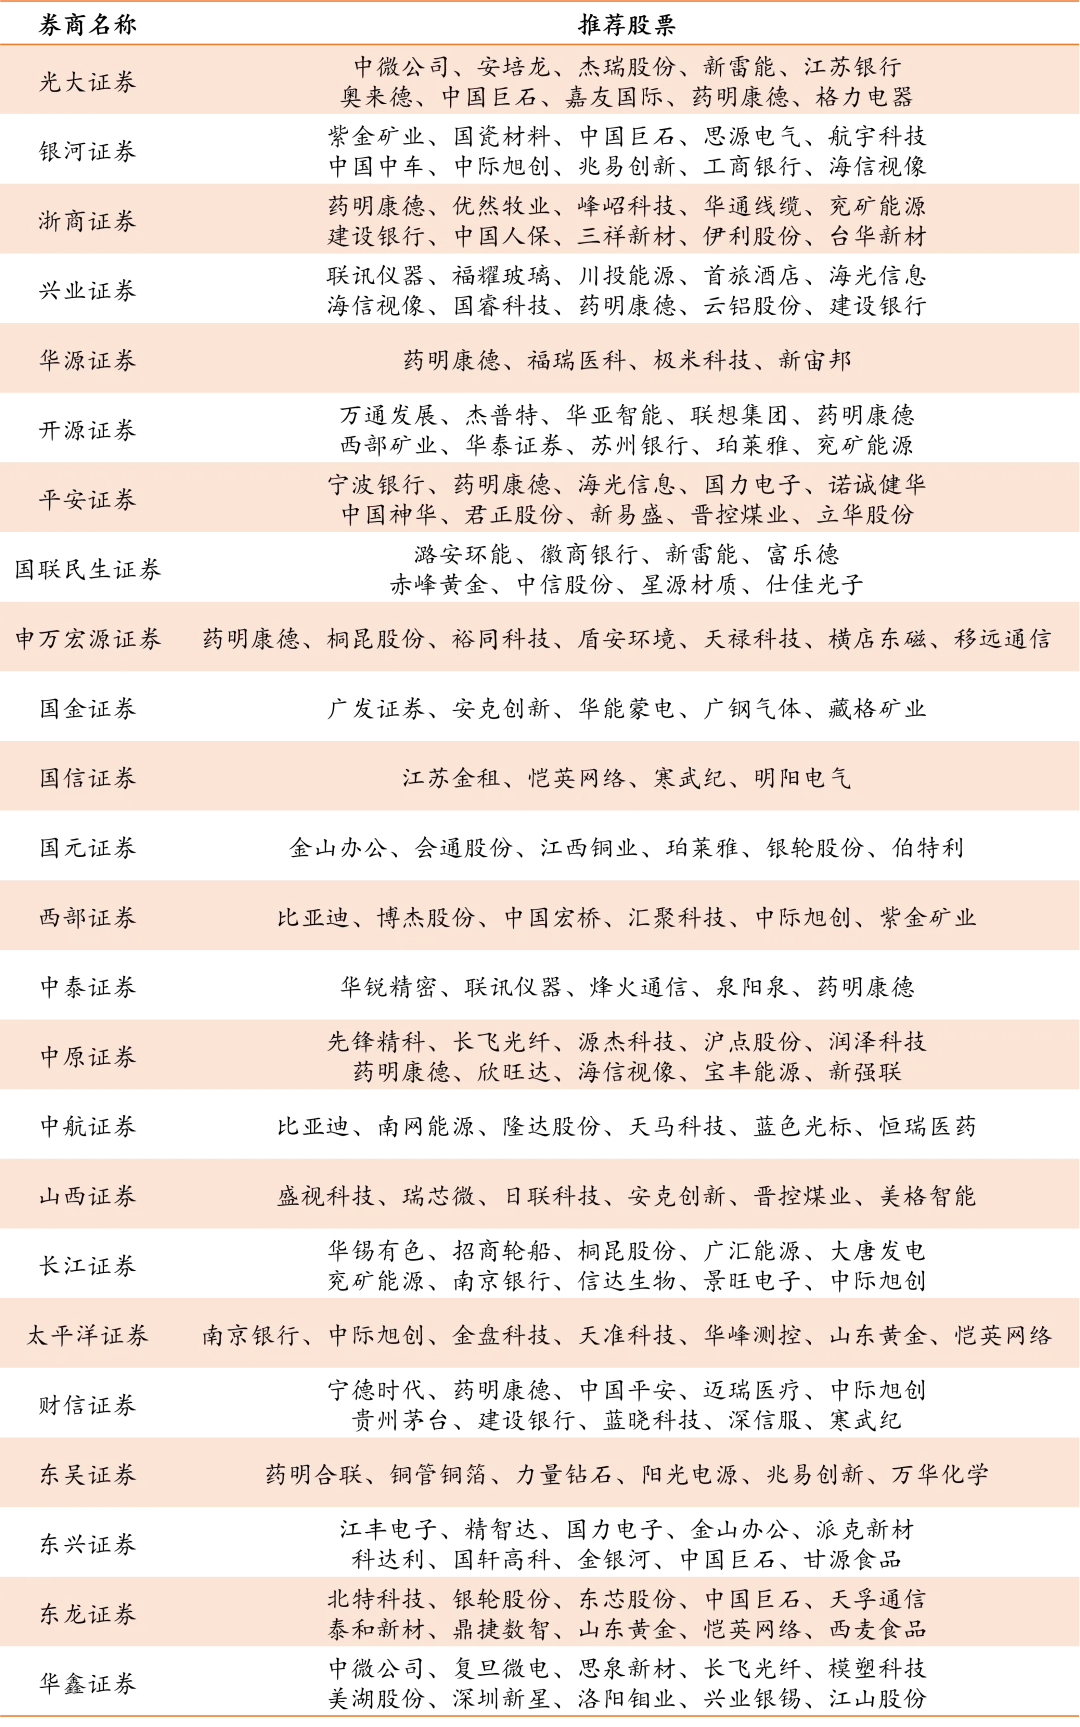
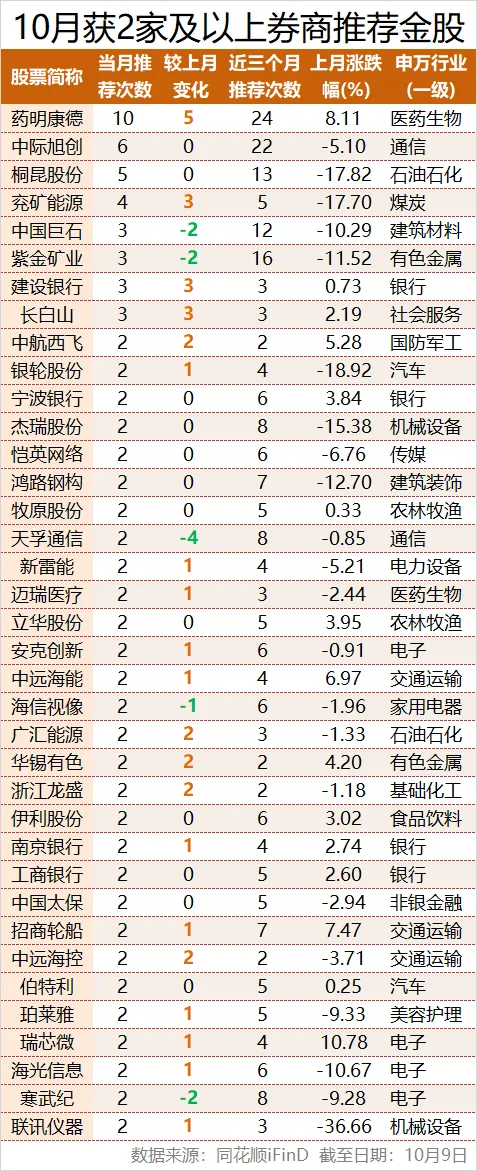
10月券商金股 | 节后资金回流可期 科技成长坚守底仓10月,各大券商金股名单已陆续披露。综合多家财经媒体及机构统计,目前已有29家券商完成10月金股标的筛选与更新,A股合计173只个股入选金股池。经历9月市场缩量调整后,10月机构配置呈现“科技成长保留底仓、配置结构进一步均衡”的特征,医药生物、有色金属等板块维持较高关注度,市场定价重心有望回归基本面验证。
回顾A股9月表现,三大股指整体震荡回落且内部分化突出。从主要指数看,上证指数9月下跌3.62%,深证成指下跌8.04%,创业板指下跌8.82%,科创50指数下跌约8%。整个三季度,创业板指累计下跌27.8%,科创50指数大跌30.7%,双创指数均创下单季度最大跌幅。
成交方面,9月A股日均成交额约1.81万亿元,较8月继续缩量,9月29日沪深两市成交额一度回落至约1.41万亿元,创出2025年7月8日以来新低。在申万一级行业中,31个行业指数仅2个收涨,房地产月内上涨5.58%,为涨幅最大的行业;银行上涨0.84%,是另一个收涨行业,低估值防御方向展现出较强抗跌属性。从已披露的券商10月金股组合来看,机构行业配置偏好延续了此前的格局。从行业分布来看:电子板块含“金”量最高,共有29只标的获得券商推荐,数量遥遥领先;医药生物、电力设备、机械设备、通信、银行等行业均有超过10只“金股”获得推荐,数量排名靠前。
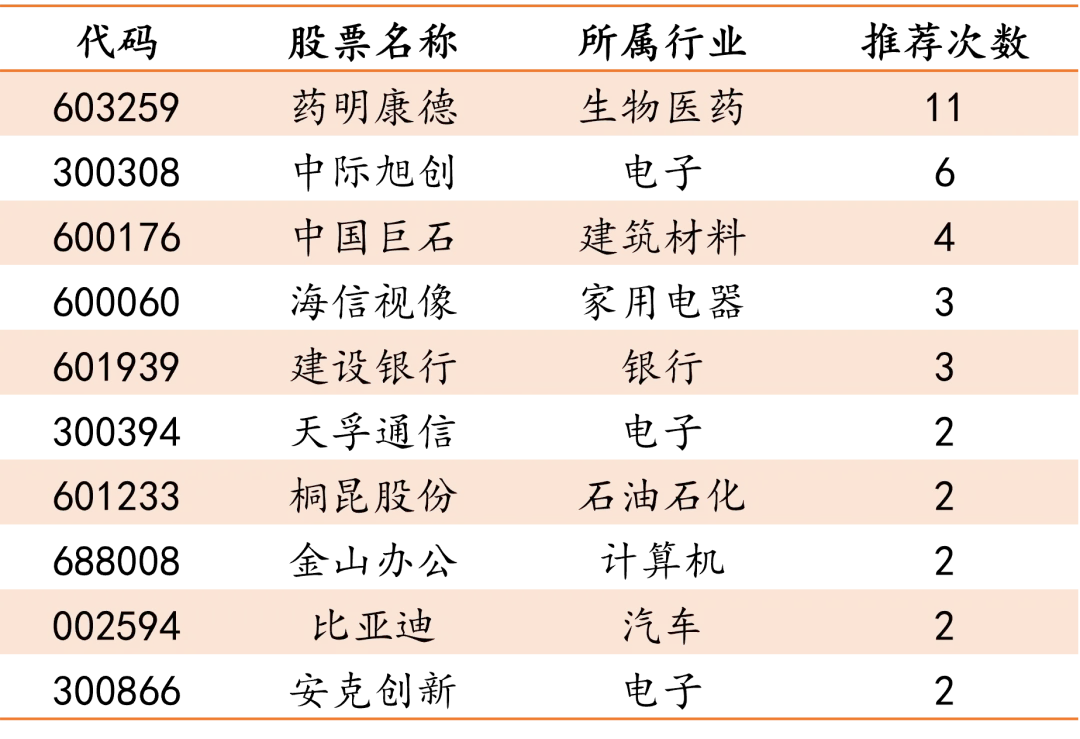
在个股热度方面,药明康德获得11家券商联合推荐,连续第二个月成为券商最青睐的月度投资标的。药明康德为全球CXO平台龙头,华源证券认为其竞争优势日趋巩固,公司订单充沛,业绩确定性较高;临近三季报披露期,第三季度业绩有望延续上半年增长趋势,当前股价具备较高弹性。
中际旭创获得6家券商联合推荐,关注度相对较高,中际旭创是全球高速光模块核心厂商,海外云厂商AI资本开支仍是长期需求支撑,节前压制科技板块的拥挤度和海外调整因素在节后已有明显改善。中国巨石获得4家券商联合推荐;海信视像、紫金矿业等标的也出现在券商10月“金股”名单中;建设银行、金山办公、比亚迪等标的亦获得多家券商推荐,分别代表银行、计算机、汽车行业的配置方向。值得关注的是,高盛同期更新亚太区“确信买入”名单,新纳入宁德时代、紫金矿业等标的,显示外资机构对相关龙头的关注。推荐次数排名前10企业一览表
结合各大机构公开策略观点来看,步入10月,A股市场大概率在震荡格局中等待三季报业绩验证,节后资金回流有望带来成交回暖。东吴证券认为,节前A股已经连续调整,市场情绪和资金参与度均偏低;国庆效应显示节后市场量能中枢往往显著抬升,流动性有望逐步修复,大盘可能经历快速上行阶段。节后市场大概率呈现“先修复、再分化”的演绎路径,随着行情向纵深演绎,资金将逐步从“超跌修复”转向“业绩验证”,三季报将成为影响10月行情结构的关键变量。开源证券分析,节前压制科技板块的自身交易拥挤、海外科技调整、美债利率上行三个因素,到国庆假期后前两项已出现明显改善,科技板块节后的反弹土壤较节前明显改善。配置上建议继续再平衡,重点推荐有色、化工、医药、农业、造船等方向,同时提升地产及地产消费链的关注度;银行、公用事业、电力等高股息方向继续具备组合配置价值。国联民生证券从量化视角指出,预期增速资产优势差有所回落,实际增速资产优势差在中报后回升,10月推荐配置实际成长风格,细分行业关注网络接配及塔设、钨、锂电池、被动元件、线缆等方向。浙商证券认为,宏观变量对市场的压制作用可能阶段性退潮,叠加三季报披露窗口期开启,节后可小幅提升风险偏好,美债收益率拐点的出现是进一步加仓的核心条件。声 明
本文中的信息、数据和意见均仅供投资者参考之用,不构成对买卖任何证券或提供任何投资决策建议的服务。投资者依据本文内容进行任何投资决策所造成的一切后果,国建投资均不承担任何责任。
 研报速递

发表评论
发表评论: