
 研报速递
报告导读:
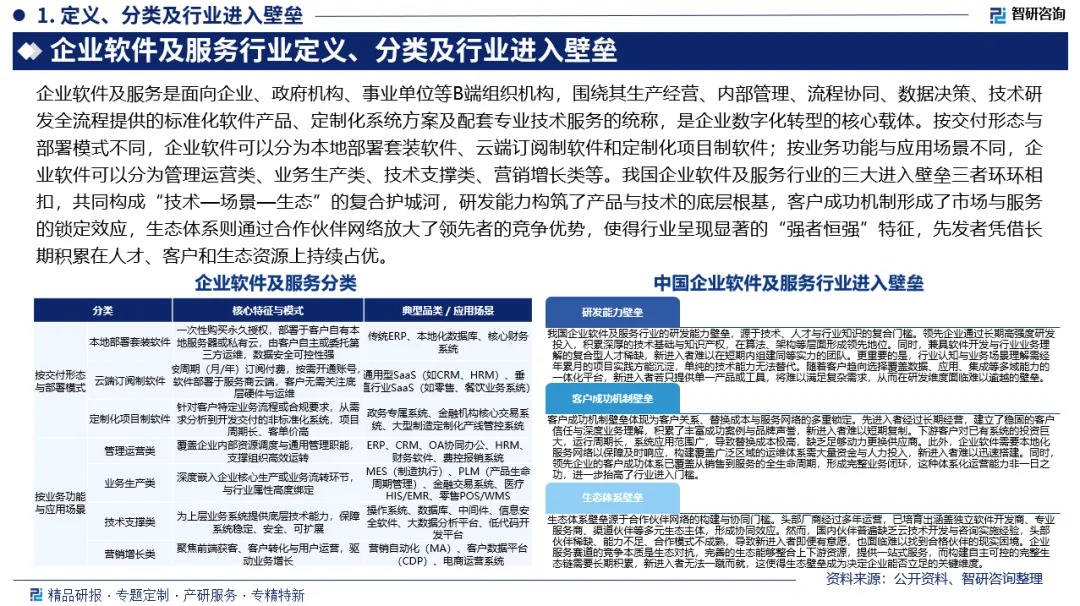
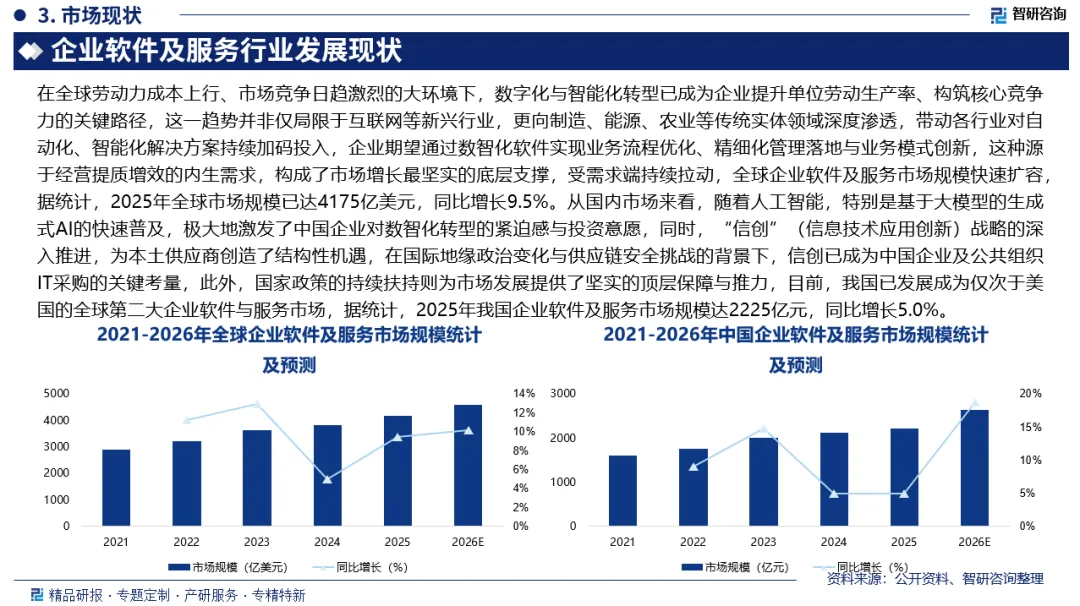
企业软件及服务是面向企业、政府机构、事业单位等B端组织机构,围绕其生产经营、内部管理、流程协同、数据决策、技术研发全流程提供的标准化软件产品、定制化系统方案及配套专业技术服务的统称,是企业数字化转型的核心载体。在全球劳动力成本上行、市场竞争日趋激烈的大环境下,数字化与智能化转型已成为企业提升单位劳动生产率、构筑核心竞争力的关键路径,这一趋势并非仅局限于互联网等新兴行业,更向制造、能源、农业等传统实体领域深度渗透,带动各行业对自动化、智能化解决方案持续加码投入,企业期望通过数智化软件实现业务流程优化、精细化管理落地与业务模式创新,这种源于经营提质增效的内生需求,构成了市场增长最坚实的底层支撑,受需求端持续拉动,全球企业软件及服务市场规模快速扩容,据统计,2025年全球市场规模已达4175亿美元,同比增长9.5%。
作为深耕中国企业软件及服务领域十余年的专业机构,智研咨询致力于携手行业企业,提供精准信息、专业咨询与定制化解决方案,持续赋能企业软件及服务产业发展。
观点抢先知:
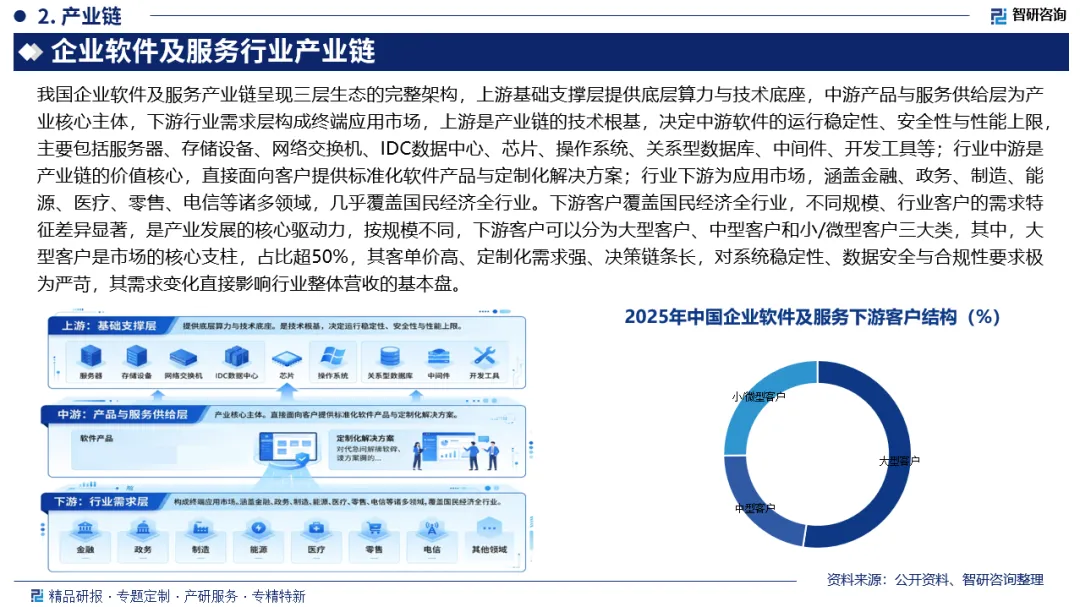
产业链核心节点:我国企业软件及服务产业链呈现三层生态的完整架构,上游基础支撑层提供底层算力与技术底座,中游产品与服务供给层为产业核心主体,下游行业需求层构成终端应用市场,上游是产业链的技术根基,决定中游软件的运行稳定性、安全性与性能上限,主要包括服务器、存储设备、网络交换机、IDC数据中心、芯片、操作系统、关系型数据库、中间件、开发工具等;行业中游是产业链的价值核心,直接面向客户提供标准化软件产品与定制化解决方案;行业下游为应用市场,涵盖金融、政务、制造、能源、医疗、零售、电信等诸多领域,几乎覆盖国民经济全行业。
中国市场规模:从国内市场来看,随着人工智能,特别是基于大模型的生成式AI的快速普及,极大地激发了中国企业对数智化转型的紧迫感与投资意愿,同时,“信创”(信息技术应用创新)战略的深入推进,为本土供应商创造了结构性机遇,在国际地缘政治变化与供应链安全挑战的背景下,信创已成为中国企业及公共组织IT采购的关键考量,此外,国家政策的持续扶持则为市场发展提供了坚实的顶层保障与推力,一系列政策组合拳旨在提升中国软件创新能力,加速国产软件研发应用,并降低对国外技术的依赖,为行业的长期健康发展注入了强心针,目前,我国已发展成为仅次于美国的全球第二大企业软件与服务市场,据统计,2025年我国企业软件及服务市场规模达2225亿元,同比增长5.0%。
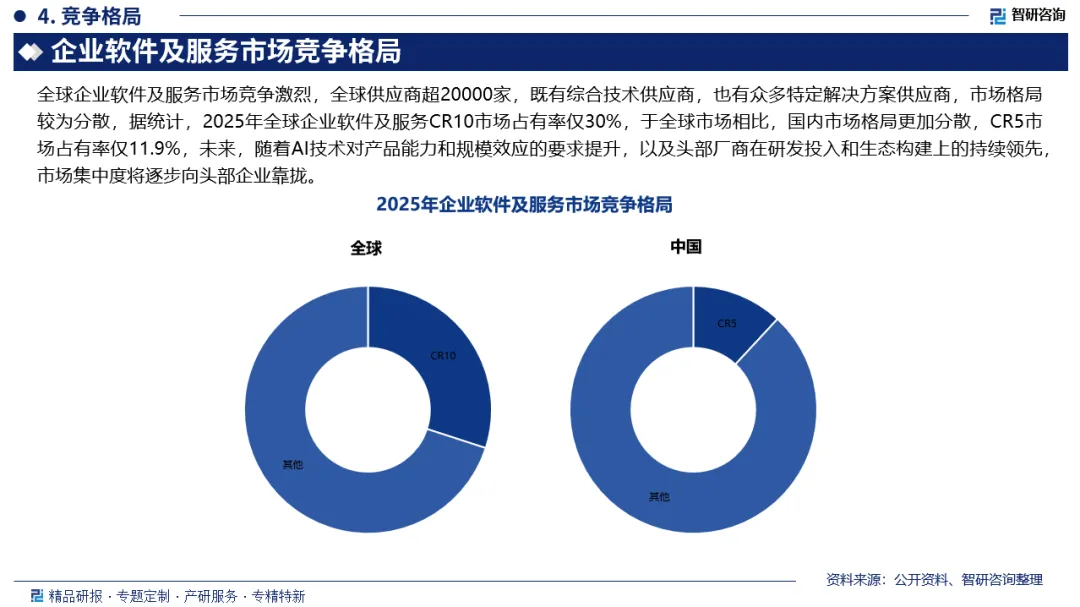
市场格局:全球企业软件及服务市场竞争激烈,全球供应商超20000家,既有综合技术供应商,也有众多特定解决方案供应商,市场格局较为分散,据统计,2025年全球企业软件及服务CR10市场占有率仅30%,于全球市场相比,国内市场格局更加分散,CR5市场占有率仅11.9%,未来,随着AI技术对产品能力和规模效应的要求提升,以及头部厂商在研发投入和生态构建上的持续领先,市场集中度将逐步向头部企业靠拢。
市场趋势:未来,行业核心技术变革将由大模型与智能体共同驱动,推动企业软件从传统功能叠加向自主决策型智能服务全面演进。智能体将承担更多复杂业务流程的自动执行任务,使企业运营从“人机协同”走向“智能自治”,软件的核心价值不再取决于功能多寡,而取决于AI原生的智能化深度,这将重塑整个行业的产品形态与竞争规则。
报告相关内容节选:
数据来源与处理说明:
《2026-2032年中国企业软件及服务行业市场现状分析及产业趋势研判报告》基于最新、最全的中国产业链数据,融合权威官方统计、深度企业调研、资本市场洞察及全球信息,通过严格的智能处理和独家算法验证,确保分析结论高度可靠、透明且可追溯。
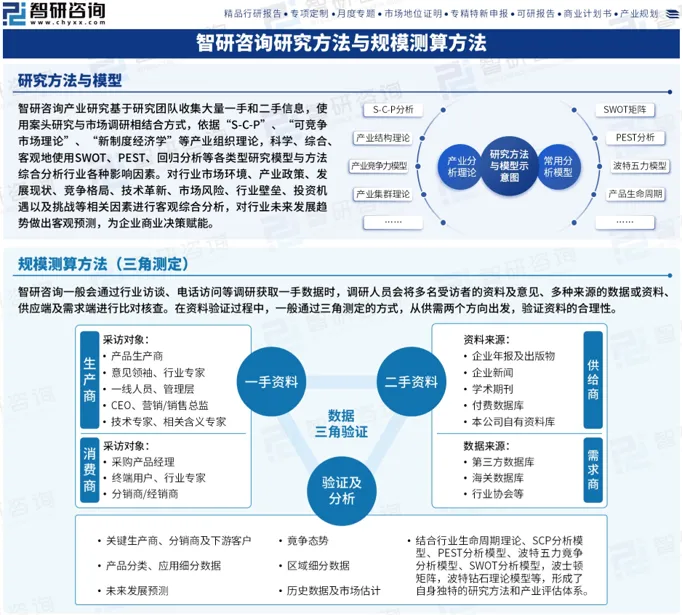
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
发表评论
发表评论: