
 研报速递
根据IDC于2026年10月发布的《中国医院资源计划系统(HRP)市场份额,2025》报告,2025年中国医院资源计划系统(HRP)市场规模达到12.6亿元人民币,市场正从增量普及期迈入存量深化运营新阶段,增长动力主要来自存量升级、模块扩容与智能化改造。
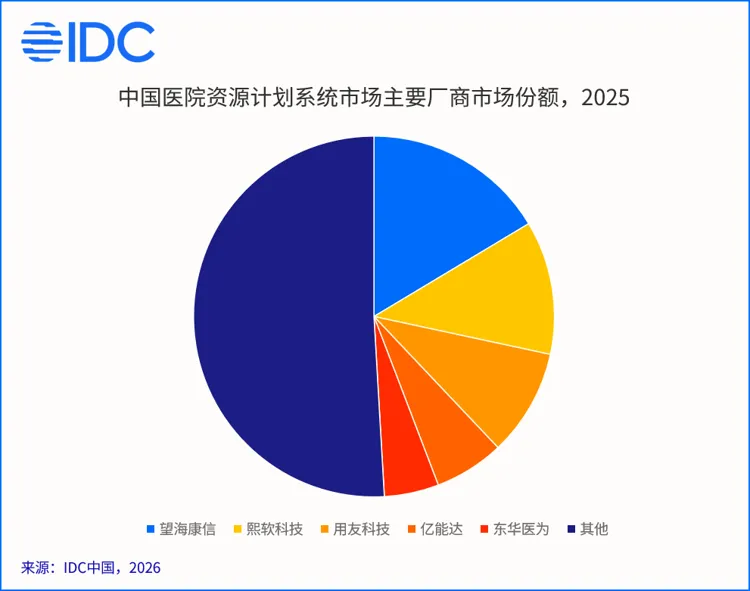
本次IDC分析了2025年医院资源计划系统市场中领先供应商的市场份额及市场表现,梳理了医院资源计划系统市场发展动态和趋势,前五大厂商合计占比49.1%。
市场规模与格局
市场集中度:市场集中度较高,2025年市场份额前五的厂商合计占比为49.1%。头部厂商依托规模化的客户基础、成熟产品积累和服务网络,持续收割市场,行业马太效应显著。
竞争态势:市场竞争从单一产品功能对比,转向“AI技术平台+行业know how+服务网络+生态整合”的综合能力竞争。
增长驱动:DRG/DIP支付改革、本土化替代、紧密型县域医共体建设等政策共同推动市场增长。
市场趋势
技术演进:AI大模型、一体化架构、ODR运营数据中心成为HRP系统升级的关键方向。
需求分层:三级医院以存量升级为主,二级医院、县级医院及民营医疗机构的新建需求带来增量空间。
主要厂商市场份额排名
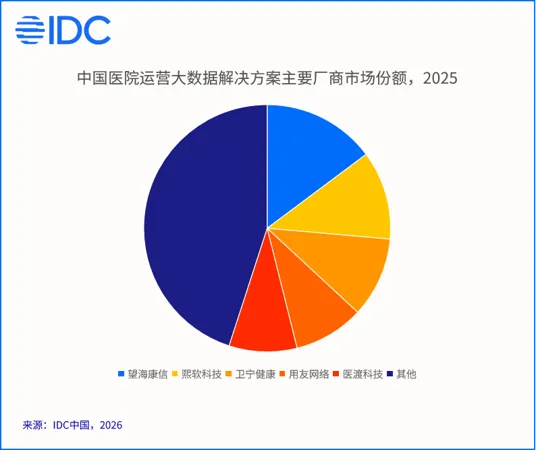
望海康信:位列市场首位,凭借二十余年的深耕,在HRP市场及运营大数据解决方案市场占据领先地位。
熙软科技、用友科技:分列二、三,凭借在HRP市场积累的丰富客户资源,占据重要市场份额。
亿能达、东华医为:紧随其后,在HRP市场同样占据一定份额。
信息来源:IDC
-END-
发表评论
发表评论: