
 研报速递
合规风控视角 · 第040期 · 2026年10月9日 星期五 · 出品:完美的章程
01今日决策看板
- ▪重点:内容窗口 [2026/10/08, 2026/10/09] 内合规条线一手披露以 10/08—10/09 集中。本期最值得合规负责人关注的是一份私募基金管理人警示函:浙江证监局于 10/08 公示《关于对一家私募基金管理人采取出具警示函措施的决定》,认定该公司在开展私募基金业务中存在三项行为——未按基金合同约定召开合伙人会议、未按基金合同约定履行信息披露义务、从事与私募基金无关业务,认定违反《私募投资基金监督管理暂行办法》(证监会令第105 号)第四条第一款、第二十四条的规定,根据该办法第三十三条决定采取出具警示函的监督管理措施,并记入证券期货市场诚信档案;该公司应在收到决定书之日起 15 个工作日内提交书面报告。同一窗口内,券商分支机构层面的处罚延续了「三形态并行」的特征:一家头部券商安徽分公司因内控机制不完善、员工行为监督管理不到位被安徽证监局出具警示函并记入诚信档案;一家期货公司山东分公司因从业人员指导客户填写《普通交易者风险承受能力问卷》被山东证监局出具警示函,其负责人因未能有效管理分公司内的风险管理与内部控制同样被出具警示函。
- ▪提醒:本期另有两组合规条线的结构性信号。其一是罚单层级继续下沉至个人:一份 10/09 的行政处罚事先告知书送达公告显示,广东证监局对三名自然人分别拟没收违法所得 333,844,914.92 元、6,991,516.54 元、1,747,879.14 元,并分别处罚款 1,001,534,744.75 元、20,974,549.63 元、5,243,637.41 元,同时分别采取 5 年、3 年、3 年证券市场禁止交易措施,因多次联系未果而依法公告送达《行政处罚事先告知书》(〔2026〕14 号),并明确限当事人自公告发出之日起 60 日内领取、逾期视为送达。这条对合规条线的直接意义是:个人违法所得的没收与罚款倍数可以显著超过其实际获利规模,1 名当事人的罚款即为其拟没收违法所得的 3.00 倍量级,因此从业人员合规不能仅依赖「没收违法所得」这一威慑。其二是中介机构与责任人的「双轨追责」已成标准配置:同期一份科创板公司公告显示,公司收到上海证监局《行政处罚事先告知书》(沪证监处罚字〔2026〕11 号),因 2021 年至 2022 年年度报告虚增利润总额、2023 年至 2024 年年度报告虚增营业收入与利润总额且存在虚假记载,公司可能触及科创板股票上市规则第 12.2.1 条第(一)项、第 12.2.2 条第(六)项规定的重大违法行为、可能被实施重大违法强制退市,股票已被叠加实施退市风险警示,公司已于 09/12、09/18、09/25 分别披露前三次风险提示并于 10/09 披露第四次。
02监管动态(证监会 · 央行 · 按条线归类 · 主体脱敏)
01一家私募基金管理人因三项基金业务违规被浙江证监局出具警示函,并记入证券期货市场诚信档案
【事实】据浙江证监局 2026/10/08 公示的《关于对一家私募基金管理人采取出具警示函措施的决定》,经查,该公司在开展私募基金业务中存在以下行为:一、未按基金合同约定召开合伙人会议;二、未按基金合同约定履行信息披露义务;三、从事与私募基金无关业务。
上述行为违反了《私募投资基金监督管理暂行办法》(证监会令第 105 号,以下简称《暂行办法》)第四条第一款、第二十四条的规定。根据《暂行办法》第三十三条的规定,浙江证监局决定对该公司采取出具警示函的监督管理措施,并记入证券期货市场诚信档案;
该公司应充分吸取教训,加强相关法律法规学习,提高规范运作意识,谨慎勤勉履行私募基金管理职责,应在收到本决定书之日起 15 个工作日内向浙江证监局提交书面报告。如对本监督管理措施不服,可以在收到本决定书之日起 60 日内向中国证监会提出行政复议申请,也可以自收到本决定书之日起 6 个月内向有管辖权的人民法院提起行政诉讼;
复议与诉讼期间,上述监督管理措施不停止执行。
来源:浙江证监局(关于对一家私募基金管理人采取出具警示函措施的决定,2026/10/08)https://www.csrc.gov.cn/zhejiang/c103952/c7662900/content.shtml
【解读】三项违规的组合很有代表性,因为它把私募机构日常运营中三个彼此独立的环节同时打通:治理层面的合伙人会议(未按基金合同约定召开)、信息披露层面的合同义务履行(未按约定履行信息披露义务),以及业务隔离层面的范围管理(从事与私募基金无关业务)。合规条线读这类决定时容易只盯着「未按约定开会」这类程序瑕疵,但真正决定监管评价的是第三项——从事与私募基金无关业务,属于管理人未将受托管理职责限定在基金财产及其投资者利益范围内,性质上是业务边界失守,而非内部管理瑕疵。此案可确认的合规要点有两条:第一,《暂行办法》第四条第一款是管理人的行为底线条款,第二十四条则直接约束基金内部治理与信息披露的合同义务,二者并立说明「基金合同」在私募监管中具有独立规范效力,管理人与投资者之间的约定不是纯民事安排,而是监管执法的直接依据;第二,「15 个工作日内提交书面报告」是一项有明确期限的落地义务,决定书已同时授予 60 日复议期与 6 个月诉讼权,但两项救济期间均不停止措施执行,因此整改不能等救济结果。建议合规风控条线按本案的三个环节建立自查:一是逐只基金比对基金合同约定的合伙人会议召开频次与实际召开记录,对未按约定召开的形成书面说明;二是比对基金合同约定的信息披露义务与实际披露记录,重点核对未按约定披露的情形与补正措施;三是对管理人自身业务台账做范围比对,确认不存在与私募基金无关的收费业务,并把三项自查结论与整改材料纳入同一份台账,在 15 个工作日报告期限内一并提交。建议合规风控条线按决策认定的三个环节逐只基金建立自查台账,比对基金合同约定的合伙人会议召开频次与信息披露义务履行情况,并对管理人自身业务范围进行比对核查,将自查结论与整改材料在十五个工作日报告期限内一并提交。建议合规负责人于10/15推进落实,私募基金三环节自查台账与十五个工作日书面报告留档归档。
02一家券商因内控机制不完善、员工行为监督管理不到位被证监局出具警示函,援引《证券公司内部控制指引》第七条第一项
【事实】据相关监管信息,安徽证监局公示《关于对一家证券公司采取出具警示函措施的决定》(〔2026〕59 号),经查该公司存在两方面违规问题:一是内控机制不完善,不符合《证券公司内部控制指引》(证监机构字〔2003〕260 号)第七条第一项的规定,违反《证券公司和证券投资基金管理公司合规管理办法》(证监会令第166 号)第三条;
二是员工行为监督管理不到位,违反《证券基金经营机构董事、监事、高级管理人员及从业人员监督管理办法》(证监会令第 227 号)第三十五条的规定。
根据《证券公司和证券投资基金管理公司合规管理办法》第三十二条第一款、《证券基金经营机构董事、监事、高级管理人员及从业人员监督管理办法》第五十一条第一款的规定,安徽证监局决定对该公司采取出具警示函的行政监管措施,并记入证券期货市场诚信档案。
该公司年内已另受两处监管处理:4 月中国人民银行安徽省分行认定其未按规定开展客户尽职调查、未按规定报告可疑交易,予以警告并处罚款 44.1 万元;
8 月 28 日江苏证监局对其江苏分公司采取责令改正措施(企业微信管理不到位、合规培训相关要求落实不到位、未及时报告重大事项),并对一名经纪人在任期间利用企业微信违规开展业务的行为采取责令改正措施,均记入证券期货市场诚信档案。
来源:中国经济网(内控机制不完善、员工行为监管缺位,一家证券公司收到警示函,2026/10/08,来源安徽证监局)https://finance.ce.cn/stock/gsgdbd/202610/t20261008_3249704.shtml ;网易(中国经营报报道:一家证券公司因内控机制不完善收警示函,年内已受 3 次处罚,2026/10/08)https://www.163.com/dy/article/L8N9HNPU05199NHJ.html
【解读】这份警示函的条文援引值得逐条记下来,因为它是行业内控条款与从业人员条款在同一次处罚中的并列适用。《证券公司内部控制指引》第七条第一项管的是内控制度本身的完备性,《合规管理办法》第三条管的是合规管理体系的独立性要求,《从业人员监督管理办法》第三十五条管的是员工行为监督的落实落地——三项分别指向制度、架构与执行三个层面,被认定「内控机制不完善」与「员工行为监督管理不到位」同时出现,说明监管对同一机构的评价逻辑是:只有制度而无执行,与只有执行而无制度,同样构成内控不完善。对合规条线更具操作意义的是该公司年内三次处理的分布:央行管反洗钱(客户尽职调查与可疑交易报告)、江苏证监局管分支机构(企业微信管理、合规培训、重大事项报告)、安徽证监局管总部内控与员工行为。三次分属三个监管机关、三条业务条线,覆盖总部、分支机构与经纪人三个层级,说明分支机构的基础管理动作(培训落实、事项报告、通讯工具管理)已成为独立的执法关注点,而非仅作为总部的延伸责任。建议合规风控条线以本案援引的三项条款为基准,逐条对照本机构内控制度文本是否具备对应条款、条款是否在组织架构中有明确的责任岗位承接、在分支机构层面是否留有执行记录,并对企业微信等通讯工具的管理台账与合规培训落实台账做专项抽查,确保三项要求在总部分支机构两端均可追溯。建议合规风控条线以本案援引的三项条款为基准,逐条对照本机构内控制度文本是否具备对应条款、是否由明确责任岗位承接,并在分支机构层面对通讯工具管理台账与合规培训落实台账开展专项抽查,确保三项要求在总部分支机构两端均可追溯。建议合规负责人于10/16推进落实,内控三项条款对照核查表与分支机构通讯工具及培训台账抽查记录归档。
03新规速递 · 制度映射
01广东证监局对三名自然人作出处罚事先告知并公告送达:拟没收违法所得合计约 3.42 亿元、罚款合计约 10.28 亿元并给予市场禁入
【事实】据上海证券报刊载的《中国证券监督管理委员会广东监管局行政处罚事先告知书送达公告》(日期 2026 年 10 月 9 日),经查,相关当事人涉嫌违反《中华人民共和国证券法》第五十五条第一款第一项、第三项、第四项的规定。
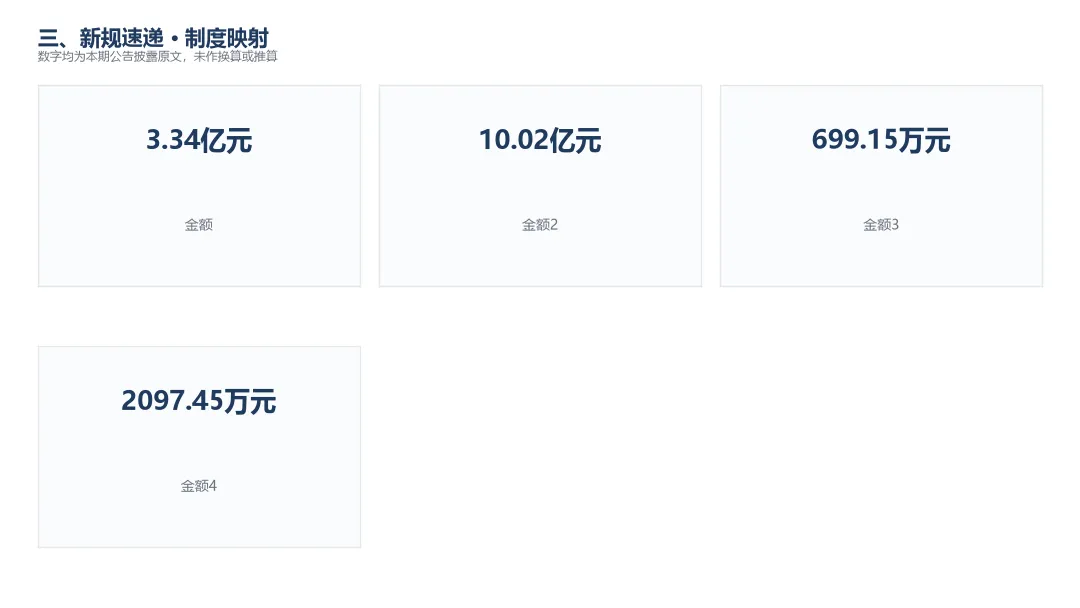
依据《中华人民共和国证券法》第一百九十二条、第二百二十一条等规定,广东证监局拟决定:对第一名叫当事人没收违法所得 约3.34亿元、处罚款 约10.02亿元,并采取 5 年证券市场禁止交易措施;对第二名叫当事人没收违法所得 约699.15万元、处罚款 约2097.45万元,并采取 3 年证券市场禁止交易措施;
对第三名叫当事人没收违法所得 约174.79万元、处罚款 约524.36万元,并采取 3 年证券市场禁止交易措施。因多次与上述当事人联系未果,广东证监局现依法向其公告送达《行政处罚事先告知书》(〔2026〕14 号),限当事人自本公告发出之日起 60 日内到该局领取前述告知书,逾期视为送达。
根据《中华人民共和国行政处罚法》等规定,当事人就拟作出的处罚决定享有陈述、申辩和要求听证的权利;如果放弃相关权利,广东监管局将按照上述事实、理由和依据作出正式的行政处罚决定。公告载明联系电话 020-37858897。
来源:上海证券报(中国证券监督管理委员会广东监管局行政处罚事先告知书送达公告,2026/10/09)https://paper.cnstock.com/html/2026-10/09/content_2274929.htm
【解读】这份告知书有两组数字值得合规条线逐一看。第一组是罚款与违法所得的比例:三名当事人的罚款金额分别约为其拟没收违法所得的 3.00 倍;第二名与第三名的罚款则约为其拟没收违法所得的 3.00 倍量级(约2097.45万元对 约699.15万元、约524.36万元对 约174.79万元),说明《证券法》第一百九十二条确立的罚款倍数并非象征性,而是对违法所得的成倍叠加。第二组是三人的市场禁入年限差异:5 年对 3 年对 3 年,禁入年限与违法规模正相关,这使从业人员违法经营的成本从「罚款」扩展到「从业资格」层面。对合规条线最直接的映射是:从业人员违规的预期成本不能用「没赚到钱」来估算,而应按「违法所得被全额没收+罚款按违法所得倍数计算+市场禁入导致的从业中断」三项合计衡量,其中市场禁入项对个人职业路径的打击往往大于罚款金额本身。程序层面还有一处必须提醒的要点:本案因「多次联系未果」而采用公告送达,并明确「逾期视为送达」——这意味着当事人未主动领取告知书并不阻断程序推进,反而丧失了就告知书内容陈述申辩与申请听证的最佳时机。对应到机构内部,凡涉及从业人员重大违规的案件线索,合规部门应在知悉的第一时间建立单独台账并推动主动送达,而非等待监管机关的公告送达程序,同时在内部调查中同步固定证据,避免因送达环节的时序错位影响后续申辩空间。建议合规风控条线以本案为参照,在从业人员违规处置流程中增设「违法所得金额测算」与「市场禁入年限预估」两个必填字段,使上报与后续处置方案的评估建立在完整成本口径之上。建议合规风控条线在从业人员违规处置流程中增设违法所得金额测算与市场禁入年限预估两个必填字段,并在知悉重大违规线索的第一时间建立单独台账并推动主动送达,避免因送达环节时序错位影响申辩空间。建议合规负责人于10/15推进落实,从业人员重大违规案件台账与违法所得及禁入年限测算表归档。
04自查要点清单
01清单三:从业人员与分支机构基础管理动作的四项穿透式自查(通讯工具、培训落实、事项报告、投资者适当性)
【事实】综合本期监管动态中三类可核事实,本项自查清单的每一项都有对应的一手依据。
其一,某期货公司山东分公司因存在从业人员指导客户填写《普通交易者风险承受能力问卷》的行为被山东证监局出具警示函,其负责人因未能有效管理分公司内的风险管理与内部控制同样被出具警示函——依据指向「指导客户填写问卷」这一具体动作与「负责人未能有效管理」这一责任认定。
其二,某券商江苏分公司被责令改正,事由为在日常管理过程中存在企业微信管理不到位、合规培训相关要求落实不到位、未及时报告重大事项等问题;同次另对一名经纪人在任期间利用企业微信违规开展相关业务等行为作出处理。
其三,某私募基金管理人因未按基金合同约定召开合伙人会议、未按基金合同约定履行信息披露义务、从事与私募基金无关业务三项行为被出具警示函,涉及基金内部治理、合同义务履行与业务范围隔离。
其四,某券商因内控机制不完善、员工行为监督管理不到位被出具警示函,援引《证券公司内部控制指引》第七条第一项、《证券公司和证券投资基金管理公司合规管理办法》第三条、《证券基金经营机构董事、监事、高级管理人员及从业人员监督管理办法》第三十五条。
来源:新浪财经(从业人员指导客户填风险问卷,一家期货公司山东分公司及负责人被警示,2026/10/08)https://finance.sina.com.cn/stock/zqgd/2026-10-08/doc-iniuphpf3662252.shtml;另 2 条(网易、浙江证监局),直链见本期留痕表
【解读】把本期四份处罚的共同结构抽出来,可以看到一个高度一致的执法逻辑:监管穿透的对象不是制度文本,而是具体的人在一个具体的动作上是否合规。这决定了自查的最小单元也必须下沉到「人+动作+留痕」三要素。四项穿透式自查的落点因此十分明确:第一项查「谁来指导客户填写问卷」——不是查是否有问卷记录,而是查记录中填写人是否为客户本人、指导是否留痕、指导人员是否具备适当性管理资质;第二项查「通讯工具是否受管」——不是查是否下发过通知,而是查企业微信等通讯工具的账号开通、群组建立、留痕保存三项是否有台账并可抽样验证;第三项查「事项是否及时报告」——不是查是否有报告制度,而是查近六个月重大事项从发生到报告的时间间隔,验证是否存在超期;第四项查「基金内部治理与业务范围」——不是查是否有合伙人会议制度,而是查近一年每只基金的实际召开频次是否与合同约定一致,并核对管理人自身业务台账中是否存在与受托业务无关的收费项目。四个动作都不是文件审阅,而是抽样验证,因此建议以最近六个月的记录为样本区间按项抽样,而非仅做制度对照表。建议合规风控条线将上述四项制作为抽样式自查表,每项明确样本区间、抽样数量、验证标准与留痕要求,并将抽样结果与制度文本对照结论分栏记录,对抽样不符项单列整改说明与责任人。建议合规风控条线将上述四项制作为抽样式自查表,明确每项的样本区间、抽样数量、验证标准与留痕要求,对最近六个月记录按项抽样验证,并将抽样结果与制度文本对照结论分栏记录、对不符项单列整改说明与责任人。建议合规负责人于10/16推进落实,四项抽样式合规自查表与分栏记录结果、不符项整改说明归档。
尾部声明
出品:完美的章程
感谢阅读。本件由「完美的章程」出品——AI 辅助、人工把关;欢迎来信交流指正:22606194@qq.com。
一、选题、框架与信息源由编辑部确定;文字稿借助 AI 工具生成,经核校后发布。AI 仅为创作辅助,不具备法律主体资格;本刊内容由编辑部对选题、信息源等负管理责任。
二、事实溯至一手源;【待核】须核实后引用,AI 生成内容可能存在偏差;未核实即引用,后果自负。本刊不构成投资建议或法律意见,具体问题请咨询具备资质的专业人士。
三、发现疏漏、偏差或侵权,请后台留言,核实后即更正或删除。
三个入口,随时可用
订阅知识库 ima 知识库《完美的章程知识库(订阅库)》
在 ima 搜索/扫码订阅
公众号 微信搜「完美的章程」
七刊晨报与实务解读首发
视频号 微信视频号「完美的章程」
每集配套视频,晨报到点更新
发表评论
发表评论: