
 研报速递
微型低价中概股经常面临严重的流动性困境,其股东若试图在二级市场挂单出货,极易引发盘面承接力坍塌,导致极高的滑点成本。在实务中,绕开公开订单簿,借助ATS暗池或券商内部匹配以捕捉隐匿流动性,是实现低冲击、快速变现的核心策略之一。
01 美股订单的三类执行路径
大多数普通投资者往往认为,在交易软件上按下Sell 键后,卖单便会直接被送往Nasdaq或NYSE,在公开订单簿中等待撮合。但美股订单的实际执行路径远比这复杂。美股市场高度碎片化,每笔订单自终端客户发出后,会被券商路由至不同的执行场所;部分订单还可能被拆分为多个子订单。实务中,美股订单的执行路径可概括为三类:全国性证券交易所、另类交易系统(ATS),以及券商内部执行等场外执行方式。
全国性证券交易所是经SEC注册且承担自律监管职责(SRO)的法定交易场所,目前全美共有29家,典型代表包括Nasdaq、NYSE、Cboe等。
作为交易所上市股票的重要公开报价与订单撮合中心,这类场所通常会在成交前实时公开盘口报价,整体属于典型的“明池市场”(Lit Market)。但这并不意味着交易所订单均会完整展示在公开盘口中,因为交易所允许隐藏订单(Non-Displayed Order)、储备订单(Reserve Order)和中间价挂钩订单(Midpoint Peg Order)等非展示订单。
OTC股票没有全国性证券交易所的订单簿。投资者在OTC行情页面看到的,通常是做市商或券商通过OTC报价系统发布的报价;这些报价的形成和展示方式,与交易所上市股票的公开订单簿并不完全相同。
另类交易系统(ATS)是由注册券商(Broker-dealer)运营并按Reg ATS向SEC备案的非交易所交易系统,可以汇集并撮合多个买卖方订单。目前,备案的ATS共有35个。
不同ATS的交易前透明度并不相同:有些会向市场提供交易前/实时行情与订单簿,典型的如ECN,为ATS明池(Lit ATS);有些则不向公众展示成交前的订单信息,为ATS暗池(Dark ATS)。
ATS既可能交易交易所上市股票,也可能交易OTC市场股票,具体取决于其交易范围、准入规则和运营券商的风控政策。
股票在Nasdaq上市,并不意味着其每一笔成交都必须在Nasdaq完成。券商收到订单后,会根据客户指示、最佳执行义务、价格以及流动性等因素,除可将订单发送至交易所或ATS外,也可由券商自身、上游清算商、执行券商、做市商或批发做市商,通过场外方式完成执行。例如,券商在其掌握的订单流中,将方向相反的客户订单交叉撮合;做市商也可以以本金身份直接承接客户卖单。
OTC股票的实际成交可能由做市商、券商之间或支持该证券的ATS完成。
02 ATS暗池
市场有时会把所有非交易所成交都统称为“暗池交易”,这种说法并不准确。严格来说,暗池是指不在成交前向市场公开展示订单信息的ATS暗池。
暗池按运营方类型大致可以分为两类,即券商/做市商系暗池与专业平台型暗池。
券商/做市商系暗池
通常由大型银行、投行、综合券商或做市商集团下的注册券商运营,例如:小摩的JPM-X、大摩的MS Pool、UBS的UBS ATS以及Virtu的Virtu MatchIt ATS。
这类平台通常能够接入所属券商掌握的客户订单流,在不同客户订单之间提供匿名撮合。部分运营方还可能以自有资金承接客户订单。
专业平台型暗池
通常由代理经纪商、机构交易网络、交易所集团旗下专业公司或独立ATS运营商运营,例如Liquidnet、BIDS ATS以及OneChronos。
这类平台主要服务机构投资者、代理券商以及大宗订单,对传统综合券商内部订单流的依赖相对较低,一般也不接受普通股东(股东要通过具有接入资格的执行券商间接使用)。
虽然绝大多数暗池不进行价格发现,但也并不是一个完全脱离公开市场、自行形成价格的市场。订单进入ATS后,会由系统根据事先公布的订单类型和撮合规则自动确定成交价。常见定价方式包括:
●中间价(Midpoint):按当时NBBO买卖价的中间价成交
●Primary Peg:参考NBBO同方向报价
●Market Peg:参考NBBO对手方报价
●限价撮合:在买卖双方限价能够交叉时成交
●VWAP等基准价格:按约定时段的成交量加权平均价成交
简言之,暗池成交价格由系统规则和买卖双方的订单参数共同决定,并非由双方任意商定。对于交易所股票,如果其他交易中心存在价格更优的受保护报价,ATS原则上不能绕过该报价,以更差的价格成交,除非适用特定规则例外。
OTC股票则没有完全相同的受保护NBBO框架,其定价更依赖:OTC市场可见报价、最近成交价、做市商报价、实际买方意愿、大宗数量折价以及股票的真实流动性。但券商仍负有最佳执行和公平定价义务。
对微型低价股来说,NBBO中间价未必就是合理价格。因为这类股票的买卖价差往往很宽、盘口深度也很浅,甚至一笔很小的挂单就能明显改变NBBO。如果机械地按NBBO中间价成交,大额卖单就可能被少量、短暂甚至失真的报价带偏,不利于卖方。因此,股东通常还需要设置最低卖出价或可接受的价格区间,避免以明显偏低的价格成交。
NBBO由SIP汇总交易所报价而成
SIP(Securities Information Processor)先实时汇总各交易所的最优可见报价,然后再从中选出全国最佳买卖报价(NBBO),并向市场实时广播。对于交易所股票,多数暗池系统会以NBBO作为自身撮合定价的参考基准。
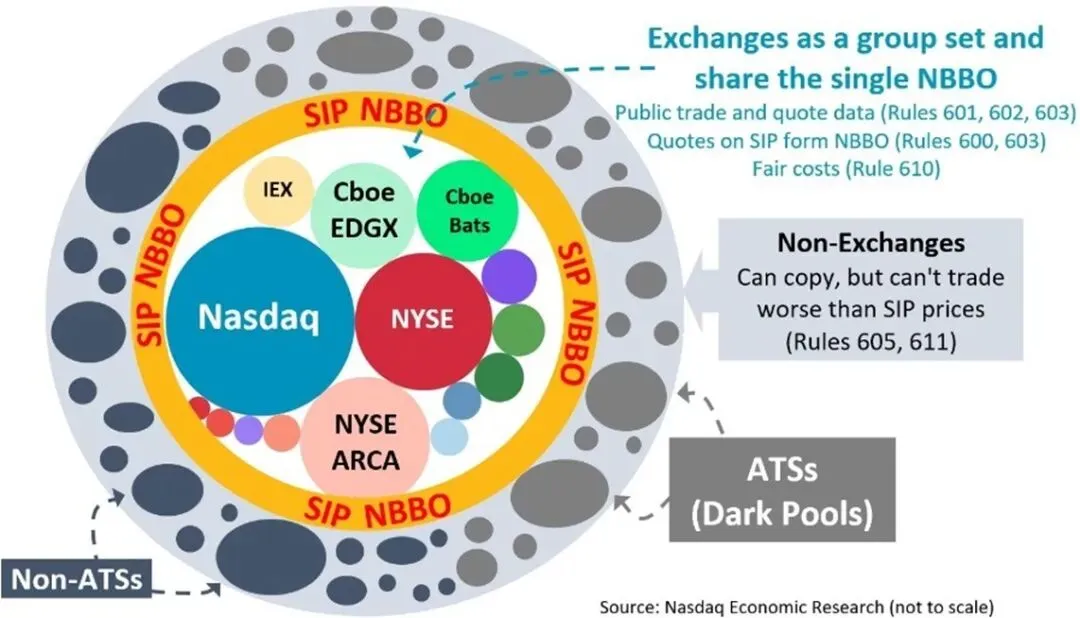
暗池没有统一的撮合机制,总体上,按系统自身预先设定的价格、数量以及优先级原则,寻找符合条件的反向订单。
01先判断双方能否成交
一笔订单被券商送入暗池后,ATS首先判断它与对手方订单是否可以成交。判断条件通常包括买卖方向是否相反、价格是否兼容、订单数量是否满足最低成交数量要求,以及双方是否允许彼此成为交易对手等。只有满足这些条件的订单,ATS才会开始撮合。从时间组织方式看,暗池主要有以下几种撮合模式:
●连续撮合:系统持续检查反向订单,一旦出现符合条件的,立即成交
●条件单撮合:大额订单最初以静默状态挂在系统后台(只是表达交易意向,并不会立即成为可执行订单),当出现匹配的反向单时,系统向双方发送firm-up 邀请,经双方确认后,条件单转为可执行订单
●定时或批量撮合:系统每隔一段时间集中匹配订单
●协商或大宗交叉:系统向特定机构发送匿名交易意向(IOI),若有对手方回应,再在系统内协商数量、价格及成交条件,完成定向大宗交叉(Block Crossing)
02再决定优先与谁成交
当存在多笔可以成交的反向订单时,再按照平台预定的优先级规则选择对手方。不同ATS会在其规则中设定不同的订单优先级,常见标准包括同券商订单、订单规模以及进入系统的时间。
●同券商订单优先:来自同一接入券商的买卖订单可以优先匹配
●规模优先:较大订单或能促成更大成交数量的订单组合优先
●时间优先:在其他条件相同时,较早进入暗池的订单优先
不同ATS的具体排序并不相同,既不一定按照这种优先级顺序,也不一定同时考虑这三种优先级标准。例如,Virtu MatchIt的部分Peg订单按“价格—时间”排序,而IOC订单则主要按时间排序。
成交前订单信息不公开,并不意味着成交后不报告。主板股票的成交通常需要报送至FINRA的TRF并进入公开成交数据,OTC股票的成交则通常需要FINRA的ORF进行报告和发布。
换句话说,暗池可以让大额交易降低市场冲击,却不是一条不需要事后公开的秘密通道。
⚡︎不要混淆成交场所、报告设施和清算系统
●交易所、ATS和券商内部执行:解决卖单在哪里遇到买单
●TRF和ORF:承担场外成交的监管报告和公开发布
●NSCC和DTC:处理成交后的清算、结算和证券记账
03 券商内部执行
券商内部执行主要包括本金内部化(Internalization,简称“内部化”)和内部撮合/交叉(Internal Cross)两种形式,前者是指券商、做市商或批发做市商以本金身份成为客户的交易对手,而后者则是指券商在自己掌握的订单流中交叉匹配两个方向相反的客户订单。
这两种方式的共同点在于,通常不在交易所订单簿或ATS中成交。不过,如果券商按照预定的系统规则,持续汇集和撮合多个买卖方的订单,那么该系统本身可能构成ATS。
内部化的定价逻辑
内部化价格的本质是做市商愿意承担多少风险的报价。除参考NBBO、近期成交和客户限价外,做市商还会考虑订单大小、流动性以及接手后能否顺利卖出。
对于流动性较好的股票,做市商可能提供优于NBBO的价格;而对于微型低价股,做市商可能会要求一定的风险折价,以补偿持仓风险。
内部撮合的定价逻辑
内部撮合的前提是买卖双方的价格能够匹配,例如,卖方最低接受$1.02/股,买方最高支付$1.06/股,说明双方存在可成交的价格区间;最终成交价则会根据订单指示、市场报价以及使用的执行规则,在$1.02/股至$1.06/股区间内成交。
实务中,内部交叉可能参考NBBO中间价、买/卖方限价、近期成交价或VWAP等基准价,也可能由券商在双方可接受区间内协调价格。但无论如何,券商都不能任意定价,仍需考虑公开市场是否存在更优且实际可获得的价格,并遵守最佳执行要求。
暗池的撮合优先级主要由系统规则决定,而券商内部执行的先后顺序,则更多取决于客户订单条件、券商订单处理政策以及客户订单保护和最佳执行要求。
04 微型低价股如何挖掘隐藏流动性
实务中,微型低价股股东往往需要依赖券商交易台,先通过内部客户网络、做市商渠道或机构关系识别潜在买方,再选择合适的ATS、内部撮合或其他合适机制完成成交。
STEP 01确认可用通道和流动性挖掘能力
股东应先向券商确认,拟减持股票可以通过哪些ATS、内部订单流或做市商渠道执行,以及券商或其上游机构是否具备人工寻单、组织大宗交易或提供本金承接的能力。
对于微型低价股,券商只能自动发送订单,还是能够人工寻找真实的反向交易兴趣,实际执行效果可能完全不同。
STEP 02由券商尽可能识别更多潜在买方
收到股东指令后,券商交易台会通过内部订单流、上游执行机构、机构客户、做市商或ATS,寻找公开盘口之外的潜在买方,同时控制卖方身份、持仓规模和交易意图的披露范围。
股东需要向券商说明拟减持数量、价格底线和时间要求等关键条件,并授权券商在合规和保密的前提下,尽可能扩大买方覆盖。
STEP 03确认买方意向和交易条件
找到潜在买方后,券商需要确认其真实交易意愿和交易条件。如果股东此前已下达可执行订单,券商可以直接成交;如果只是授权询价或寻找买方,则需由股东确认交易条件后再由券商执行成交。
STEP 04根据买方情况选择成交方式
如果买方订单已在适合的ATS中,可以通过ATS撮合;如果双方均由同一券商掌握,可以安排内部交叉;如果券商已经锁定相反方向的交易,可以采用无风险本金方式分别与买卖双方成交。
如果最终成交未超出股东的授权范围,一般不需要股东再次确认执行。
STEP 05未能成交时需要及时调整方案
如果未能找到买方,或者双方条件不匹配,券商应向股东说明具体原因。股东再根据反馈,决定是否调整价格、减少单次减持数量、接受部分成交、延长执行期限或改用其他减持方式等。
对于微型低价股而言,公开订单簿往往只是流动性的冰山一角。在减持实务中,股东可以采用分层执行策略:由券商交易台寻找潜在买方,结合ATS暗池、内部撮合等方式挖掘隐藏流动性,并以公开市场分批卖出作为补充。
无论ATS暗池、客户订单交叉还是无风险本金交易,都只能连接已经存在的买方需求,不能凭空创造流动性。因此,对股东来说,券商能否找到真实对手方,通常比其接入多少个暗池、提供多少种执行通道更为重要。
●●阅读完成●●
业务交流/内容举报
✉mclabcn@outlook.com
免责声明:本文所载资料和/或信息仅供一般参考之用,并不构成对任何司法管辖区的法律、投资、税务、会计或其他专业意见。笔者不保证本文内容的完整性、准确性、及时性或适用性,亦不对任何因使用或倚靠本文所载资料和/或信息而采取或不采取任何行动而造成的任何后果或损失承担任何责任。读者应结合自身情况进行独立判断,并在必要时向具资质的专业人士寻求独立意见。
本文引用或转载的第三方资料版权归原作者或其他权利人所有。部分公开资料若未能事先联系授权、标注有误、版权争议或其他不当使用情形,请权利人随时与笔者联系。经核实后,笔者将根据权利人的合理要求及时补充署名、更正或删除相关内容。
如需转载,请原文转载并注明出处。如欲对本文进行修改,须在发布前获得笔者书面同意。
点赞在看转发
发表评论
发表评论: