
 研报速递
想着节后总得来个开门红,结果还没一小时,脸直接垮下来了。
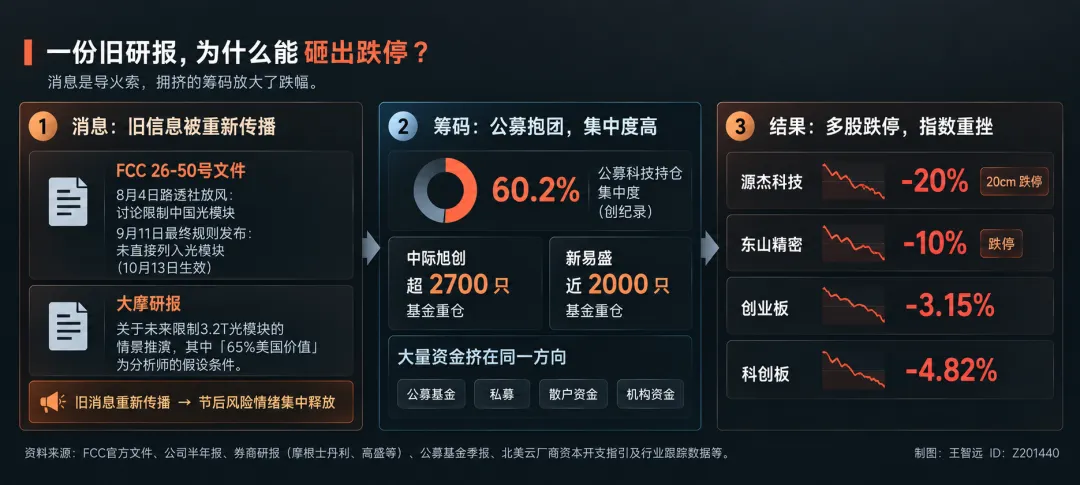
源杰科技直接 20cm 摁死在跌停板上,东山精密跌 10%。收盘一看,创业板跌 3.15%,科创板跌 4.82%。
自选股里一溜绿,那几个红的,还是放假前那点余温没凉透。我看群里早上就有人甩跌停截图,后面跟俩字:完了。
如果你今天持有光模块,大概率脑子里就一个念头:真衰。坦率地讲,确实衰,不过,先把事实摆一摆。
两家龙头的半年报刚出,中际旭创收入 417 亿,新易盛收入 209 亿,加起来半年净赚 212 亿;赚这么多钱的一个板块,被假期里发酵的一张小作文打崩,这本身就说明,问题不在生意上。
小作文有两个来头:
一个是 FCC 那份 26-50 号文件。8 月 4 号路透社先放风,说 FCC 在讨论限制中国光模块;9 月 11 号最终规则登了联邦公报,翻出来一看,光模块压根没被列进受限品类,主要中国厂商也不在 Covered List 上。10 月 13 号生效。
折腾了整整两个月,最后市场虚惊一场。
另一个来头,是大摩那份推演未来可能限制 3.2T 光模块的研报。研报里有个「65% 美国价值」的豁免假设,是分析师自己的推演。
节后被市场嘲笑为「过期研报」。研报是旧的,恐慌是新的,放假七天憋的那点情绪,开盘半小时就全撒出去了。
讲道理,节后第一天,情绪本来就脆,一点风吹草动,很容易杀成一片,跌幅之所以这么猛,根子在筹码结构。
公募抱团科技赛道 60.2%,创纪录;中际旭创被超 2700 只基金重仓、新易盛被近 2000 只,各被持仓超 2000 亿。电子行业占公募重仓 A 股的 35.14%。
什么概念?你随便打开一只主动基金,前十大持仓里,大概率躺着光模块。
所有的钱,挤在同一扇门前。顺利时,互相壮胆,越涨越买,谁都觉得自己是价值投资;稍有风吹草动,互相踩踏,越跌越卖,谁都比谁跑得快。
美股那边,Coherent 和 Lumentum 国庆前还在大涨。这两家做上游芯片,FCC 的规则反而利好它们。
美股涨,讲芯片厂商受益于禁令的故事;A 股跌,讲拥挤筹码被情绪踩踏的故事,你看,两边压根不是同一个故事。
连谁在涨、谁在跌都没分清就跟着害怕,这个亏吃得有点冤。
美股涨 A 股就跌,肯定是 A 股自己有问题,这种说法根本站不住脚;我看也有人说,光模块业绩透支了,产能过剩了,跌是应该的。
业绩透支这个说法,我持保留意见。
北美云厂商的资本开支指引还挂在 7200 到 7700 亿美元,同比 +77%。1.6T 的缺口还有 40%,高端还在抢。需求是真的,订单是真的,利润也是真的。
你看啊,半年赚212亿,结果扛不住一篇小作文。说出去都没人信。
这次崩,基本面没动;生意本身好好的,出问题的是给生意定价的人,还有攥着这些票的钱。
那有人可能要问了,这些公司的筹码为啥这么挤?还不就是因为大家都挂在同一个市场上。
......
新易盛97.92%的收入全来自海外,中际旭创更狠,94.82%。天孚通信稍微好点,55.46%,这基本就是整个行业的常态。
有人看到这个数,第一反应可能是羡慕。
大客户掏钱不心疼,订单排着队送上门,这不叫客户质量高什么叫客户质量高?网上夸的人不少,说易中天抱上了全球最肥的大腿,订单接到手软。
这个说法,我不同意。97%,听着像稳定,其实是脆弱。稳定,意思是客户走了你也活得下去;脆弱,意思是客户咳嗽一声,你就得进 ICU。
北美客户还没走呢,只是传了一句可能要立规矩的话,板块就先跌停给你看了。
更麻烦的是,这结构不是你想调就能调过来的。
先说认证。北美每家云厂商都有自己的准入体系,兼容性、可靠性、良率,一项一项过,换一家客户就得从头再来一遍。
这事儿没捷径可走,你产品做得再牛,没进人家的测试名单,连报价的资格都摸不着;欧洲、东南亚、中东也建数据中心,但那些市场的准入节奏、买东西的习惯,跟北美完全是两码事。
再说说交付。
AI数据中心建起来,要货量够大、够稳,随叫随到。这么大的订单,几个月内必须全交齐,早一周没事,晚一周直接算违约。
这套供货网络,是跟北美客户合作了好多年,一块砖一块砖垒出来的。产线怎么排、备件备多少、物流走哪条线,全是这么多年磨合出来的,换个地方从头开始,跟白手起家没区别。
最后是定价权。
高端产品能卖多少钱、价格谁定,全是北美这一个市场的客户说了算。别的地方也能卖,但卖不上价,也拿不到最新一代产品的订单。
芯片厂商跟着谁的标准走,整个供应链就围着谁转。 这三道锁拧到一块,结果就是想分散都分散不了。越分散不了,对北美的依赖就扎得越深。
这就是为啥一份美国监管文件的风吹草动,能让这三家的占比数字一起上热搜,因为三家挨的是同一阵风。
有意思的是,这些公司已经是全球最大的了。
中国光模块厂商占了全球六成多的份额,有数据说快到七成了。为啥做这么大还是换不了市场?因为高速光模块最大的需求盘,基本就在北美。
你做得越大,产能、研发、人才,就越往这一个市场里堆。没人故意要依赖谁,但跑着跑着,就跑成现在这德行了。
客户那边确实还在砸钱。开头说的 +77% 那个资本开支数字还摆在那儿。Meta 的订单猛增到千万级别,把供应商都洗了一轮牌。上游的美国厂商 Lumentum,说自己订单排到了五年后。
需求端没毛病。毛病全出在结构上,生意是真好,好生意也是真悬在一根绳上。听着都拧巴。
但越是这种大家都抢着付钱的热闹场面,干这行久的人越会后背发凉。
光模块圈有句老话说,景气一年,过剩三年;2019年那波400G周期就是这样,从抢货抢疯了,到产能过剩,再到行业洗牌,真正赚钱的黄金期也就一两年,后面好几年都在还债。
现在故事换了,从400G换成800G、1.6T,但周期的路子根本没变。
股吧里早就有人把这话说透了:客户集中度这东西,就是裹着糖的毒药;吃着是甜的,等毒性发作时,是全身跟着遭殃。
......
这么脆弱,这行业是不是要黄?也不是。行业倒没黄,但已经分裂开了。低端和高端现在过的日子,完全是两个世界。
利润都趴在账面上落不了袋,所有人还在玩命扩产,就赌1.6T能把这棒接过来。
「过剩」这个词,你这两天肯定刷到过;雪球上有,股吧里有,标题一个比一个狠,光模块没人要了。
这个想法太正常了。开工第一天撞上一墙跌停,满屏都是 FCC、大摩、研报这些词,换谁心里都得咯噔一下。
先看价格。
2026年现在的行情,800G硅光DR大概350美金一只,EML方案480美金,大客户批量拿能压到400。同样叫800G,价差就有一百多美金。
最逗的是,被砍到350的,偏偏就是硅光DR这种门槛最低、做的人最多的档位。
过剩是真的,抢货也是真的,只不过根本不在一个地方,这就是大家说的K型分化。
往下那支,中低端的过剩率已经超30%了,价格战从2026年5月就打起来了,一轮降价15%,现在毛利还趴在46%的高位,但券商都觉得后面肯定要往下掉。
便宜货越堆越多,报价越打越低,这是看得见的过剩。
低端降价,不全然亏本,成本是真降得下去,模块里的激光器已经杀到 15 到 20 美金;门槛越降越低,对手越来越多,这才是低端过剩的真实样子。
往上那支就完全反过来了。
1.6T缺口40%说的就是这头。上游磷化铟衬底缺货超过七成,衬底出不来,激光器就做不出来。
高端这边缺得厉害,要货的人太多,产能根本跟不上。高盛2026年的报告里,把2027年1.6T的出货预期上调到了7140万只。
机构顺着缺货的方向加码,就是觉得需求还在往上走。
可高端也不是稳赚不赔的保险箱。1.6T芯片的均价,2025年还有8174块,按2026年券商的预测,2027年要降到5909块。
今天抢得最凶的东西,过两年价格照样得往下掉。技术贬值这事儿,在这行从来都不缺席。就这么残酷。
再看账本。「易中天」三家加一起,存货 324 亿,应收 240 亿,564 亿压在报表上。
新易盛一家的存货,半年激增 61%。利润是纸上的,货压在仓库,钱押在客户那里,两头都不肯变成现金。
中际旭创最能说明问题。
半年报净利 136.51 亿,同期经营现金流只有 17.99 亿,差 7.6 倍。赚的钱和收回来的钱,是两个数。
做企业的都懂,前一个是面子,后一个是里子。净利和现金流之间差出去的那截,就变成了仓库里的存货,和客户那里的应收。
按常理,现金流这个样子,该踩刹车了,恰恰相反,油门踩得更狠。港股 IPO 募了 534 亿港元,大头拿去扩产,产能要拉高 125%,干到 9000 万只。
上游的源杰科技,砸了 55.19 亿扩产。
利润变不成现金,产能却翻倍押上去,两个动作同一年出现,本身就说明大家心里打的都是同一个算盘:1.6T。
这些产能的数字写在自家的公告里,需求却长在别人的账本上。押的不只是产能够不够,还有对面的客户,明年还舍不舍得花钱。
最后看看手里的牌。
泰国工厂在提速,业内管这叫「北美绿卡」,产线放在泰国,进北美就算盟友产能;另一张牌是转型。CPO公认的量产元年是2027年,龙头都提前从卖模块转成卖光引擎了。
节奏更快的NPO,腾讯计划2026年四季度就部署。技术换代和监管倒计时撞在了一块,10月13号FCC那份文件生效,虽然没点名光模块,但悬在头上的刀没走远,眼瞅着又到了窗口期。
牌都摊出来了,就剩一个没人能答的问题。
产能也扩了,转型也在转,绿卡也拿到手了,万一北美的资本开支节奏慢下来,万一1.6T的接力棒没接住掉了,那9000万只的产能,还有为了换代重新铺的产线,到底是给谁做的?
所有人这一轮都相信一件事:AI的需求跟以前不一样,那个资本开支的大盘子散不了。
技术换代也不等人,硅光渗透率都到80%了,NPO比CPO先落地,一代接一代地催着往前走。
可能真的不一样吧,也可能就是这轮涨得久了点。 答案得等2027年才知道;不过,技术面可不等你,预期早就跑在前面去了。事就是这么个事。
数据来源:
[1].FCC官方文件、公司半年报、券商研报(摩根士丹利、高盛等)、公募基金季报、北美云厂商资本开支指引及行业跟踪数据;以上分析不构成任何投资建议
发表评论
发表评论: