
 研报速递
MARKET WATCH · A股 · 2026.10
一份研报就能砸盘?
研报只是那根火柴
柴火早就堆好了
从「讲故事」到「看兑现」· AI 投资的分水岭
市场观察 · 深度拆解
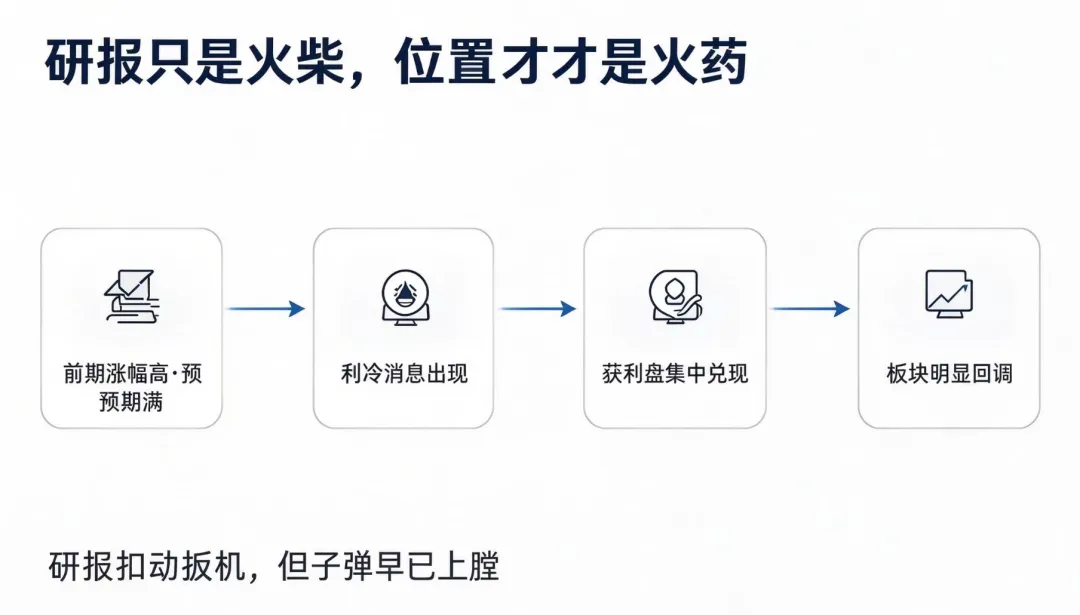
研报只是扣动了扳机,子弹其实早就上膛了
📋 本文目录 · 约 8 分钟读完
01 先别急着骂研报,看看它说了什么
02 怕的不是「能不能卖」,是「利润归谁」
03 研报只是火柴,柴火早就堆好了
04 也别只盯利空:反向证据同样存在
05 从「讲故事」到「看兑现」,怎么看
06 写在最后
附 研报要点摘录 + 三个观察时间点
今天 A 股最扎眼的一幕,是科技股集体「变脸」。
算力、光芯片这些前期大热门板块明显回调,多只光芯片个股跌停或跌超 10%,科创 50 跌近 5%,创业板指跌逾 3%,全市场超 3700 只个股下跌。
而这一切的导火索,据说是一份外资投行的研报。
一份报告,凭什么能把一个板块砸出一个坑?
先说结论:研报只是那根「点燃的火柴」,真正的问题,是这个板块前期涨得太快、预期太满。市场借着利空做了一次集中兑现。
这事放在 AI 投资的大背景里看,其实是一个信号——AI 投资,正在从「讲故事」进入「看兑现」的阶段。
01|先别急着骂研报,看看它说了什么
FACTS · 先把事实摆清楚
把锅全甩给一份研报,是把复杂问题简单化了。我们先把事实摆清楚。
这份研报出自摩根士丹利电信与网络设备研究团队,发布时间是 10 月 1 日,标题叫《关于光收发器的潜在 FCC 规则更可能在 3.2T 时出台》。它的判断依据是:策略团队赴华盛顿,与 FCC、出口管制法务团队及白宫/国会人士交流后的结果。
核心意思有三条:
① 不是全面禁运。美国可能通过「覆盖清单」(Covered List)机制实施限制,中国造的光模块仍能进入美国市场,只是要满足条件。
② 65% 的价值门槛。如果光模块物料清单(BOM)里至少 65% 的价值来自美国企业,仍可能获得豁免。而 DSP(数字信号处理器)和激光器这两项,在光模块成本里的价值占比已经非常接近这个门槛,且主要由美国厂商供应。
③ 时间点最关键。限制大概率从下一代 3.2T 产品才开始分阶段实施,而不是当前主力的 800G 和 1.6T。而 3.2T 要到 2028 年才量产、2029 年才更广泛部署。
看到这里你可能会觉得:这不比市场此前最坏的「全面封杀」预期,还要温和一些吗?
对。问题恰恰在于,一份「留了口子」的研报,为什么反而把板块打穿了?
⚠️ 先记住三个纠偏,别把推演当法规
① 65% 不是条款,是推演。这是机构依据限制政策倒推出来的数据,不是已落地的法规,也从未被正式提案讨论过。上市公司的回应口径也是「系分析师个人推演,无官方文件佐证」。
② 覆盖清单里其实没有光模块。FCC 的 Covered List 最近一次更新(9 月 18 日)中,并没有光模块条目。
③ FCC 截至目前,没有发布任何正式规则。报告自己的措辞也是「潜在」「可能」。
换句话说:市场是在为一个「还没发生的、可能发生的、而且没那么严重的」事情,按「已经落地」来定价。
02|怕的不是「能不能卖」,是「利润归谁」
INSIGHT · 真正的认知冲突
这才是真正的认知冲突所在。
如果规则真落地,国内模块厂商为了拿到 65% 的豁免门票,就得多采购美系的 DSP 和激光器。
结果是什么?订单份额可能还在,但利润被切走了。
对上游的美系器件厂商来说,议价权提升;对国产光芯片来说,进入北美高端供应链的门槛变高,替代空间被压缩。
一个很能说明问题的对比:光模块组装环节的毛利率大约 30%-40%,而高速激光器的稳态毛利率超过 50%,最高接近 75%。利润更厚的那一环,在最上游。
而这些公司过去几年的估值,恰恰是建立在「国产替代空间有多大」的想象之上。
所以今天杀的不是当期业绩,是那个「替代故事」的确定性。
股价跌的从来不只是利润表,更是预期表
03|研报只是火柴,柴火早就堆好了
STRUCTURE · 消息 + 位置
一只股票、一个板块短期跌多少,从来不是单一消息决定的,而是「消息 + 位置」。
真正让板块崩得这么快的,是三根稻草叠在了一起 🔥
稻草一 · 估值太贵
到 9 月下旬,电子、通信板块估值已处于近十年 95% 以上的分位,公募 TMT 持仓高度集中。
稻草二 · 交易太挤
光模块和光芯片是这轮 AI 算力主线里最拥挤的赛道之一,年内涨幅惊人,获利盘极其丰厚。
稻草三 · 信号太差
市场同时流传 1.6T 光芯片价格承压的说法,部分公司此前还披露过减持计划。产业资本在高位兑现,最容易触发情绪退潮。
高位 + 拥挤 + 一点风吹草动,就等于踩踏。研报只是扣动了扳机,子弹其实早就上膛了。
04|也别只盯利空:反向证据同样存在
BALANCE · 别只看一边
这一节可能是最容易被跳过、但最不该跳过的部分。
就在同一时间窗口里,还有这些事在发生:
需求预测被上调
有投行上调了 2027、2028 年 800G 及以上光模块的需求预测,幅度分别达到 39% 和 36%,并判断 1.6T 价格维持坚挺,800G 产品 2027 年降价幅度仅为个位数。
出货量预期仍在升
多家机构仍在上调全球光模块的出货量预期,行业整体均价在上升。
订单能见度很长
产业链调研显示,光模块订单能见度已覆盖到 2027 年,部分高速光芯片的排期延伸至 2028 年。
流动性有呵护
央行也开展了大额流动性操作呵护市场。
产业趋势未必逆转,变的是定价方式。从「沾上 AI 就给估值」,变成「追问订单和利润到底落袋多少」。
05|从「讲故事」到「看兑现」,怎么看
TURNING POINT · 定价逻辑变了
这一轮 AI 投资最明显的变化,是定价逻辑变了。
过去两年,大家买的是「故事」——大模型多强、算力多大、应用多广;现在,市场开始问「兑现」——收入在哪、利润在哪、利用率多高、三年后的份额是确定性的还是可选项。
这不是坏事,反而说明行业在变成熟。
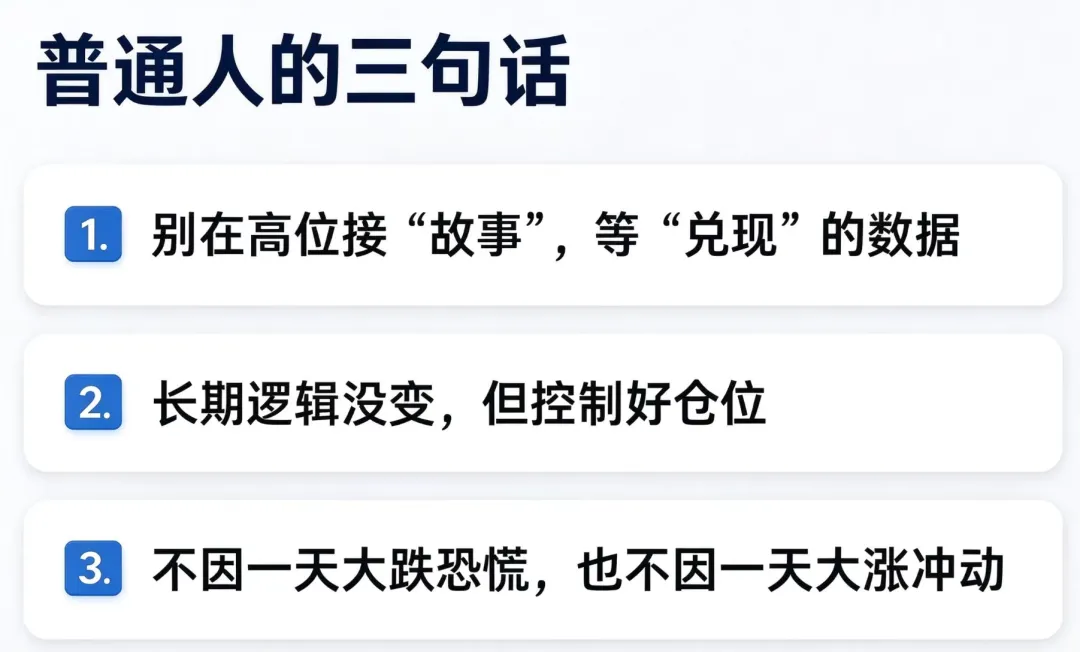
对普通投资者,三句话就够了:
第一 别在高位去接「故事」,耐心等「兑现」的数据。三季报就是第一块试金石。
第二 板块长期逻辑没变,但波动会明显加大,控制好仓位。有真实业绩的,会重新被买回来;只有故事的,会被继续杀。
第三 不因为一天大跌恐慌,也不因为一天大涨冲动。AI 是长跑,不是百米冲刺。
06|写在最后
EPILOGUE · 收束
一份研报能砸出一个坑,本质上不是研报有多厉害,而是那个板块已经涨到了「经不起追问」的位置。
对普通投资者来说,今天这一课的价值在于:
别把「想象力」当成「确定性」。故事可以撑起估值,但只有订单和现金流,才撑得住股价。
AI 投资真正难的地方,不是判断方向,而是熬过兑现之前那段最难熬的震荡。
跌下去的不是故事,是耐心
附录|这份研报到底说了什么
APPENDIX · 要点摘录,供你自行核对
机构 摩根士丹利(电信与网络设备研究团队)
日期 2026 年 10 月 1 日
标题 《关于光收发器的潜在 FCC 规则更可能在 3.2T 时出台》
依据 策略团队赴华盛顿,与 FCC、出口管制法务团队及白宫/国会人士交流后的判断
以下 6 条,是我看完公开报道与券商二次梳理后,用自己的话转述的要点(不是研报原文照搬):
要点 1 · 工具是「覆盖清单」
FCC 可能通过 Covered List(覆盖清单)机制实施限制,而不是全面禁运。
要点 2 · 落在 3.2T 代际
限制最可能从 3.2T 起分阶段实施,最早或于 10 月启动,对当前主力的 800G、1.6T 影响有限。
要点 3 · 65% 豁免路径
中国制造的光模块若 BOM 中至少 65% 价值来自美国企业,仍可能获准进口;而 DSP + 激光器的价值量即可接近这一门槛。
要点 4 · 是分蛋糕,不是掀桌子
报告把这件事定义为「供应链重塑与价值链利润再分配」——光模块组装毛利约 30%-40%,高速激光器稳态毛利超 50%,更厚的利润在更上游。
要点 5 · 产能短期接不住
美国本土有规模的光模块制造能力有限,中国两大龙头合计年化产能是其 8 倍以上,替代需要多年扩产。
要点 6 · 反制风险
磷化铟(InP)衬底是激光器扩产的核心瓶颈,若供应收紧,政策的反噬效应可能显现。
📅 接下来值得盯的三个时间点
① 10 月 13 日 FCC 相关规则生效,观察光模块是否被单独列入限制清单。
② 10 月 29 日 FCC 公开会议,更明确的细节或进一步披露。
③ 陆续披露的三季报 「讲故事」与「看兑现」的第一场正式考试,重点看订单与现金流,而非概念热度。
说明:以上为基于公开报道与券商二次梳理的要点转述,非研报原文。研报版权归原机构所有,本文仅作信息整理与逻辑分析,不提供研报全文,也不构成投资建议。
⚠️ 风险提示
本文仅作市场机制与产业逻辑分析,不构成投资建议。文中未涉及任何具体公司,所引述的研报内容为机构推测,相关政策是否落地、以何种形式落地均存在重大不确定性。市场走势受多重因素影响,板块波动可能继续放大。投资有风险,请独立判断,理性决策。
资料来源|财联社、金融界、证券时报、第一财经等当日市场报道|核验日期 2026-10-08
既然看到这里了,如果觉得有用,随手点个赞、在看、转发三连吧。
👍👀↗️
点赞 · 在看 · 转发
THANKS FOR READING

发表评论
发表评论: