
 研报速递
国庆后首秀遇挫:一篇研报"砸崩"CPO,科创50重挫4.82%
——2026年10月8日A股行情深度分析
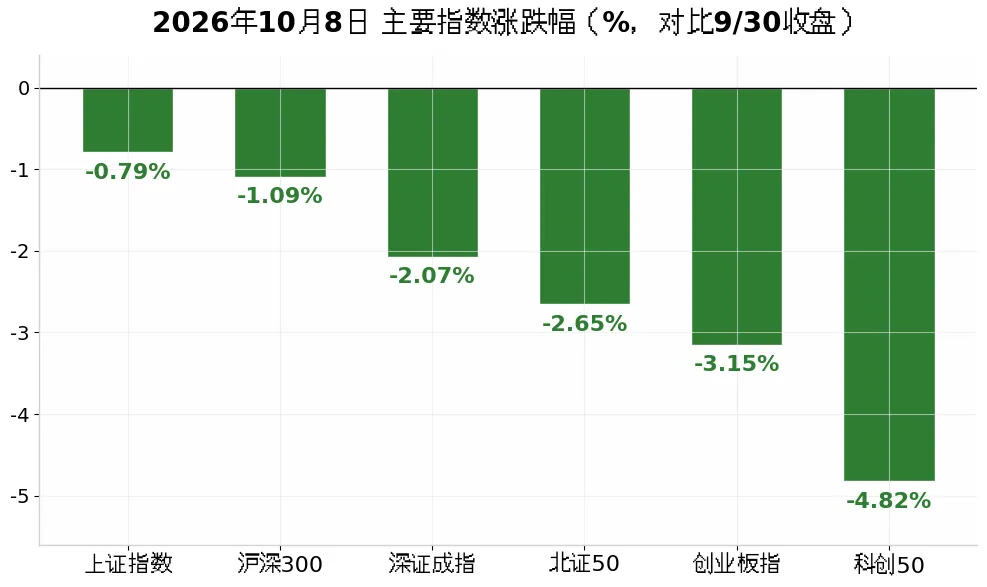
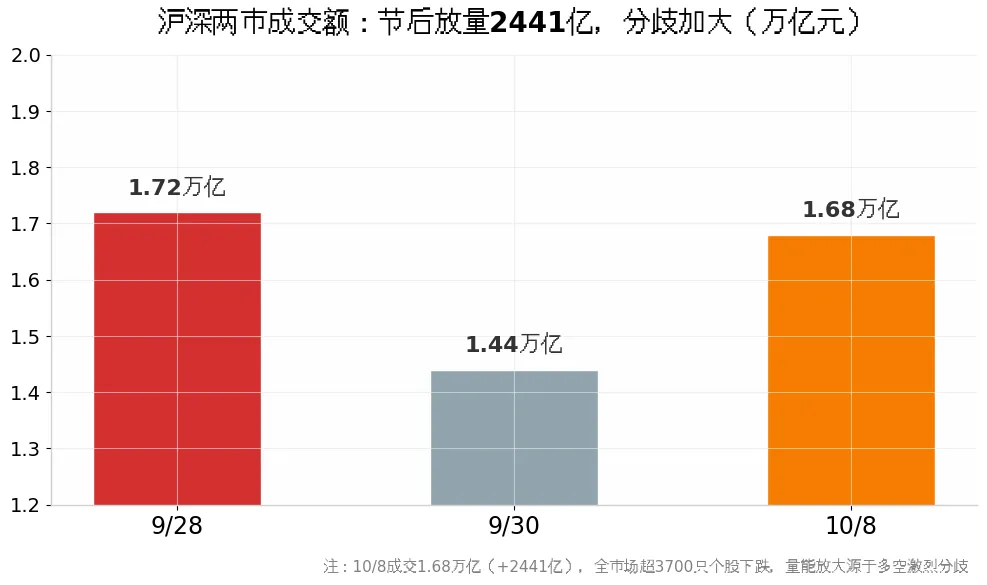
导语:国庆假期归来,A股未能延续节前缩量反弹势头。10月8日,三大指数集体冲高回落,沪指跌0.79%收报3811.90点,创业板指跌3.15%,科创50重挫4.82%领跌,两市成交1.68万亿元、放量2441亿元。盘面上,一篇外资券商关于CPO的假设推演研报引发光模块板块崩跌,长光华芯、源杰科技20cm跌停;而固态电池、航运与油气链逆势走强,中国银行、工商银行盘中创历史新高——科技信仰遭遇年内最猛烈的一次冲击。
▍一、今日各指数涨跌幅与资金情况
指数 | 收盘点位 | 涨跌幅 | 成交额 |
上证指数 | 3811.90 | -0.79% | 8120亿 |
深证成指 | 12620.90 | -2.07% | 8716亿 |
创业板指 | 3036.66 | -3.15% | 4254亿 |
沪深300 | 4310.28 | -1.09% | — |
科创50 | 1456.32 | -4.82% | 700亿 |
北证50 | 1012.10 | -2.65% | 142亿 |
资金面上:沪深两市全天成交1.68万亿元,较节前最后一日(9/30,约1.44万亿)放量2441亿元,但全市场超3700只个股下跌——放量源于多空激烈分歧而非增量进攻;沪市成交8120亿、深市8716亿。抛压高度集中于科技权重(CPO、半导体链),而银行、油气等防御板块获资金净流入。
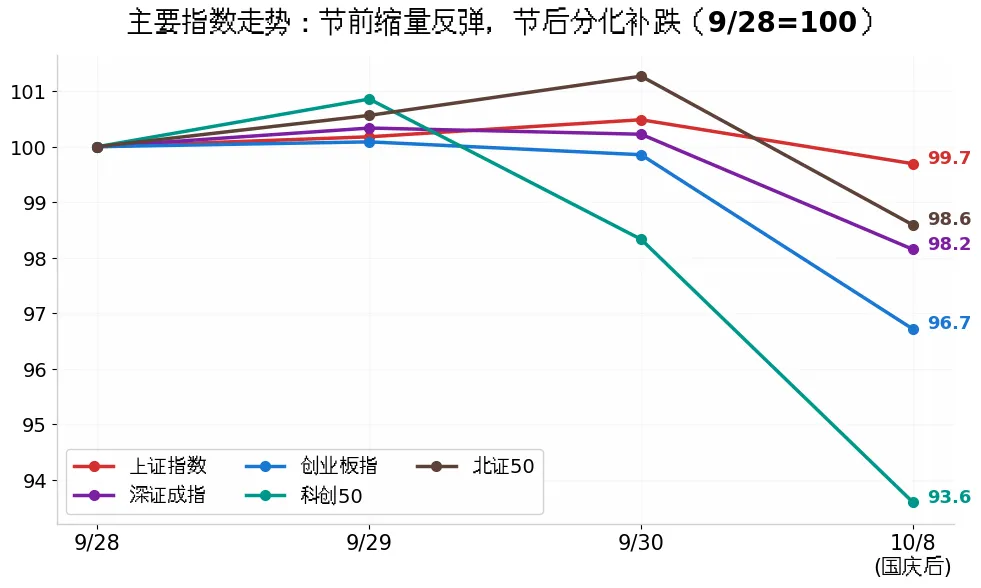
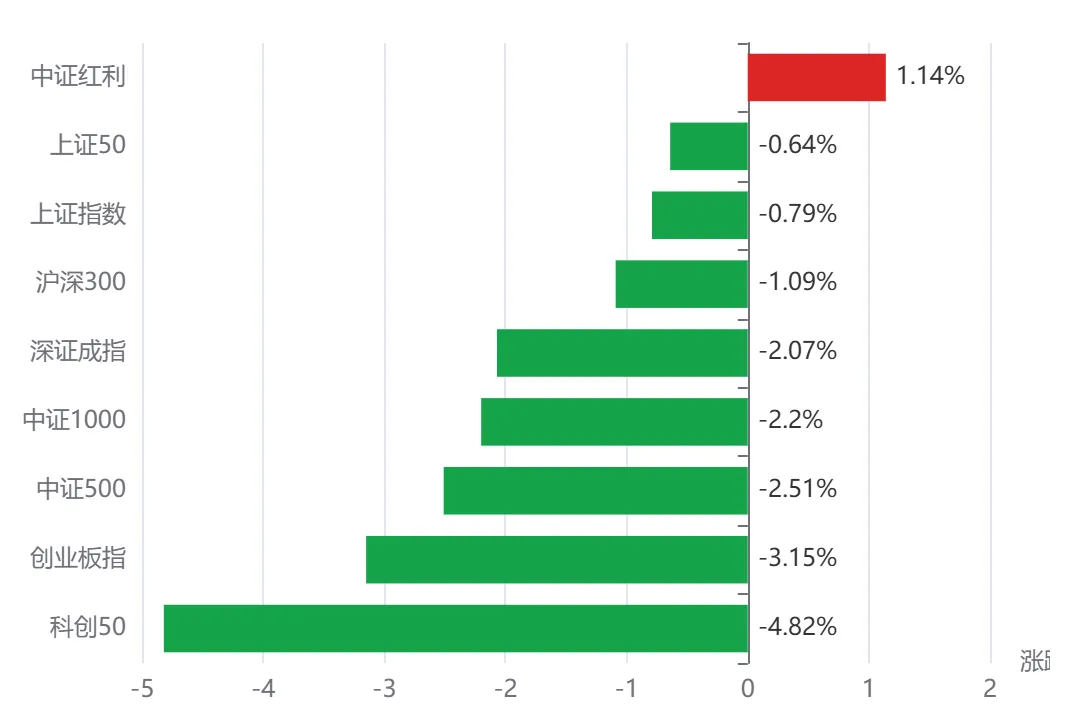
解读:科创50(-4.82%)、创业板指(-3.15%)领跌,沪指(-0.79%)在银行股护盘下相对抗跌,"哑铃结构"再现:一端是高股息压舱石,一端是超跌科技,中间的成长股失血最严重;沪指失守3850点后,10月开局即承压,调整主因是科技叙事受创引发的结构性踩踏,而非全市场系统性风险。
▍二、板块轮动情况与代表性股票
盘面结构:油气开采及服务板块领涨,固态电池、航运、银行逆势走强;CPO概念重挫,半导体产业链集体调整。今日标志性事件:一篇外资券商关于CPO的研报(业内称系假设推演)引发光模块板块恐慌性抛售,叠加海外长端利率高企与中东局势扰动,科技成长遭遇集中出清。
【领涨方向】
· 油气/石油:国庆假期地缘风险发酵(美方准备再次打击伊朗传闻、IMF总裁警告高油价或持续至2027年),油价维持高位,油气开采及服务板块领涨两市,中国石油、中国海油逆市走强。
· 银行:中国银行、工商银行、杭州银行盘中创历史新高,高股息+护盘资金双驱动,成为沪指仅跌0.79%的"定海神针"。
· 固态电池:板块逆势活跃,传艺科技、紫竹高科、上海洗霸3连板,北交所力王股份30cm涨停,雄韬股份、丰元股份、领湃科技涨停——产业催化密集,是科技内部难得的独立景气分支。
· 航运:中远海能、招商南油涨停,油运运价与地缘溢价双轮驱动,延续9月中旬以来的强势。
【领跌方向】
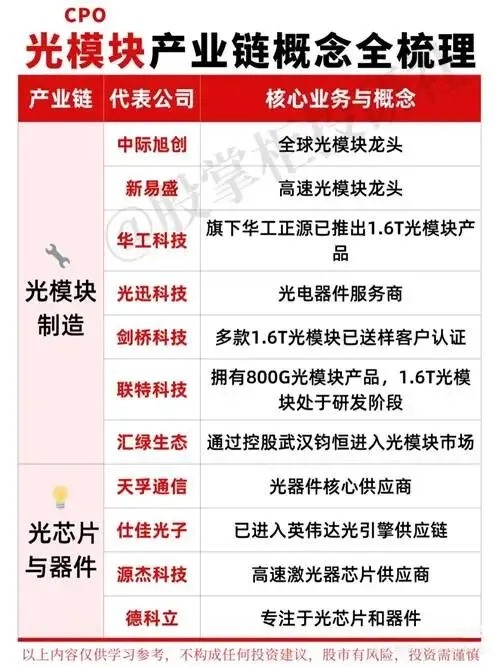
· CPO/光模块:板块崩跌,长光华芯、源杰科技20cm跌停(源杰科技曾是两年27倍大牛股),东山精密跌停,中际旭创、新易盛重挫。导火索为外资券商研报的假设推演,实质是高位+高拥挤+海外利率压制的集中释放。
· 半导体产业链:科创50大跌4.82%的元凶,思瑞浦、微导纳米、圣邦股份等集体下挫;电子板块两年涨逾三倍的获利盘在"9·24"两周年后遭遇持续兑现。
· 其他:白酒、医药等消费成长同步走弱,市场呈现"成长通杀、唯有红利"的极端防御格局。
情绪与异动提示:新华传媒连续8个交易日涨停(累计+114.5%,市盈率253倍),公司公告称股价若进一步异常上涨可能申请停牌核查——纯情绪炒作仍存于个别个股,但与科技主线的基本面叙事已明显背离。
▍三、投资建议及代表性股票
总体思路:节后首日放量下跌,科技主线的调整尚未结束,但银行历史新高与油气强势说明资金并未离场而是切换。建议仓位四至五成,"红利防御为主、超跌科技试探为辅"。
① 红利防御(当下主线):中国银行、工商银行(历史新高趋势中,高股息+汇金增持预期);中国海油、中国石油(IMF看高油价至2027年,盈利上修确定性高);中国神华。逻辑:利率高企期,现金流资产是最硬通货。
② 超跌科技(等企稳信号):中际旭创、源杰科技——CPO今日被研报"错杀"成分居多,产业订单未变,但右侧信号未出现前只观察不抄底;固态电池分支的传艺科技(3连板)等回调后再看。
③ 纪律红线:回避新华传媒类纯情绪妖股(公司自己提示或停牌核查);科创50未站稳前不加科技仓位。
▍四、后市展望
短期(本周):沪指失守3850点后,下一支撑看3800—3820点(9月中旬平台低点),上方压力3850—3880点。市场在等待两大验证:一是CPO"研报冲击"后的承接力度(恐慌盘出清后能否缩量企稳);二是节后量能能否回到1.8万亿上方。若缩量回踩3800点企稳,则"黄金坑"再现;若放量破位,则调整级别扩大。
· 盯紧科创50:作为科技情绪风向标,何时止跌决定成长风格何时回归;
· 盯紧海外:美债长端利率与油价(IMF警告高油价持续)仍是压制估值的双剑;
· 事件窗口:三季报业绩预告进入密集披露期,业绩将重新成为定价核心。
中期:"9·24"行情两年后的今天,市场结构已与2024年完全不同:电子两年涨逾三倍后进入估值消化期,资金正从高波动科技向确定性红利迁移。这不是牛市的终结,而是主线的切换——从"讲估值故事"切换到"交业绩答卷"。我们的基准判断:四季度市场或延续"红利搭台、成长间歇唱戏"的震荡格局,建议以红利为盾、以三季报超预期科技为矛,等待科创50缩量止跌后的右侧加仓机会。
【今日行情一句话总结】
10月8日的A股,国庆后首秀即遭遇"研报冲击、科技塌方、红利接棒"的结构性剧震:一篇外资券商CPO假设推演研报点燃恐慌,科创50重挫4.82%领跌,创业板指跌3.15%,长光华芯、源杰科技20cm跌停,沪指跌0.79%失守3850点;1.68万亿成交放量2441亿,超3700只个股下跌;而油气链领涨、中远海能与招商南油涨停、中国银行与工商银行盘中创历史新高,固态电池3连板梯队逆势突围——科技信仰遭遇年内最猛烈冲击,资金加速涌向高股息与涨价资源,市场定价逻辑正从"讲估值故事"切换到"交业绩答卷",短期静待3800点附近缩量企稳,以红利为盾、三季报超预期为矛,等待科创50止跌后的右侧机会。
风险提示:本文仅为市场复盘与观点分享,不构成任何投资建议。股市有风险,投资需谨慎。

发表评论
发表评论: