
 研报速递
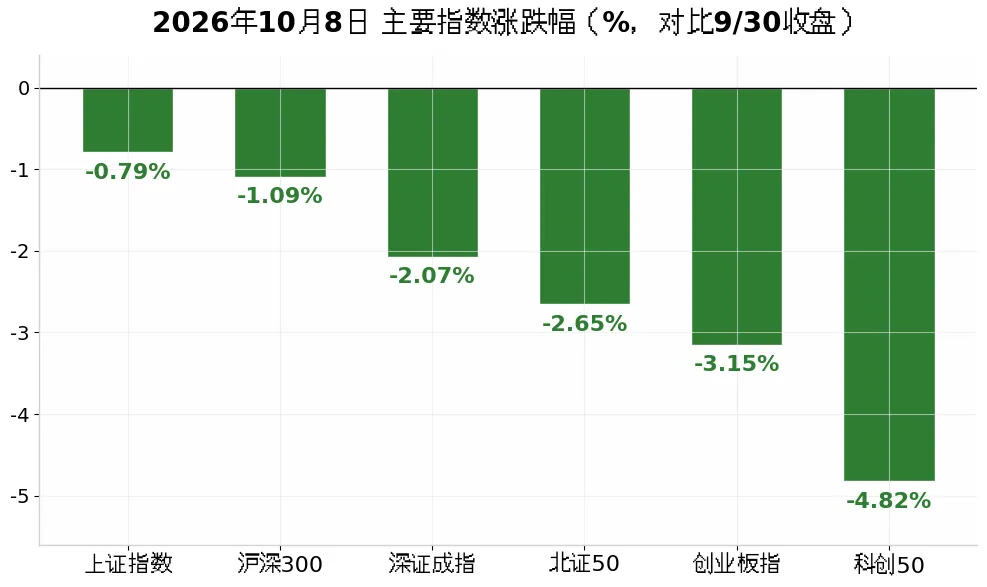
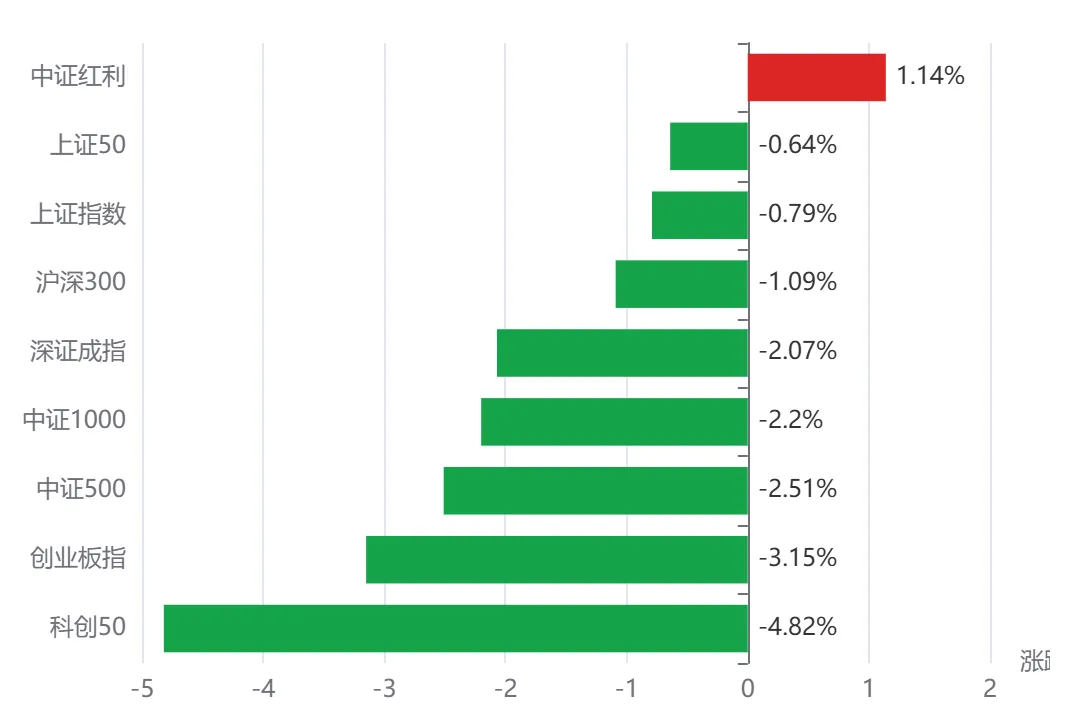
节后首个交易日,A股没等来开门红,反而收出一根放量阴线。沪指跌0.79%,深成指跌2.07%,创业板指跌3.15%,科创50跌4.82%,超3700只个股下跌。更刺眼的是成交额:1.69万亿元,比节前放量2442亿元。
节后首个交易日,盘面先给了人一记闷棍
10月8日,国庆长假后的第一个交易日,A股没能等来开门红,反而收出了一根放量阴线。
截至收盘,上证指数跌0.79%,深证成指跌2.07%,创业板指跌3.15%,科创50指数跌4.82%。全市场超过3700只个股下跌,涨跌家数比约为1700:3750;个股涨跌幅中位数为下跌1.01%,平均股价指数下跌2.80%。
更让市场警觉的是成交量。沪深两市成交额达到1.69万亿元,比节前最后一个交易日放量2442亿元。量放出来了,方向却是往下走——这意味着卖盘相当坚决,而买盘接不住。
一份假期研报,节后首个交易日突然发酵
国庆期间,一份海外机构的研究报告在市场流传开来。报告推演:美国联邦通信委员会未来可能对光模块采取进口限制,核心方案是“65%美国含量”门槛——中国制造的光模块若想继续进入美国市场,物料清单中至少65%的价值需来自美国企业。报告还称,这一限制可能主要针对下一代3.2T高速光模块,而非当前主流的800G和1.6T产品;3.2T放量预计要到2028年至2029年。
整份报告通篇使用“潜在”“可能”“或将”等推演性措辞,没有任何正式规则文本、提案记录或官方文件佐证,甚至连实施机构是否属于美国联邦通信委员会的法定职责都存在争议。但就是这样一份假期研报,在节后首个交易日把A股科技线砸得人仰马翻。
科技股首当其冲,光模块被砸得最狠
报告瞄准的是光模块与光芯片,市场立刻对号入座。
盘面上,光芯片指数单日跌8.18%,CPO概念跌6.29%,电子板块以4.25%的跌幅领跌两市。个股层面,源杰科技、长光华芯20厘米跌停;东山精密10厘米跌停;仕佳光子跌幅超过17%;中际旭创、新易盛、剑桥科技等光模块核心标的也纷纷下挫。
这些公司并非无名之辈,而是国内算力产业链上的关键节点。一只“黑天鹅”还没真正起飞,先把整个行业吓了一跳。
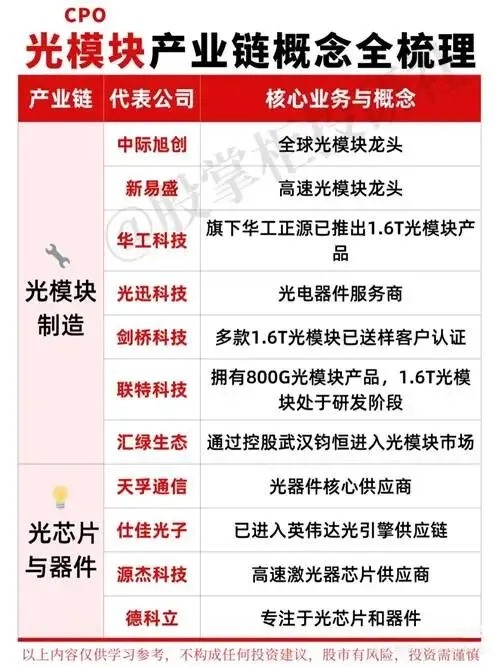
图:光模块产业链核心公司梳理
外围环境同时添乱,全球资产都在重新定价
科技股的压力不止一份研报。美联储最新会议纪要显示,多数官员认为今年大概率还需再加息一次;10年期美债收益率一度升至5.364%,创下2002年以来新高。隔夜美股科技股高位分化,日韩股市今日也联动下跌,韩国KOSPI收跌2.6%,日经225跌1.4%。
地缘方面,中东局势紧张,霍尔木兹海峡油轮遭袭事件创下伊朗战争以来单周最高纪录,布伦特原油突破101美元。油价大涨带动油气、航运板块走强,A股今日石油石化涨2.46%,中远海能、招商南油涨停,银行板块也逆势上涨,中国银行、工商银行盘中创历史新高。
一边是科技成长股被重锤,一边是红利与资源股被抱团,市场在用脚投票。
资金从高拥挤的科技,切向红利与周期
科技线大跌的同时,资金明显涌向了低估值、有现金流支撑的方向。全天主力净流入靠前的有多元化工42.95亿元、电力30.85亿元、基础化工29.68亿元、海上运输22.71亿元;净流出靠前的则是半导体97.02亿元、电子设备仪器和元件72.42亿元、制药28.26亿元、通信设备26.86亿元。
这是一次典型的高低切换:从涨得多、估值高的科技方向,换到位置低、有股息和商品价格支撑的周期与红利方向。石油石化、公用事业、交通运输、煤炭、银行全天逆势飘红,而半导体、汽车芯片、CPO、存储芯片、光通信等板块集体卧倒。
涨停42只,跌停9只,市场情绪修复得并不好。
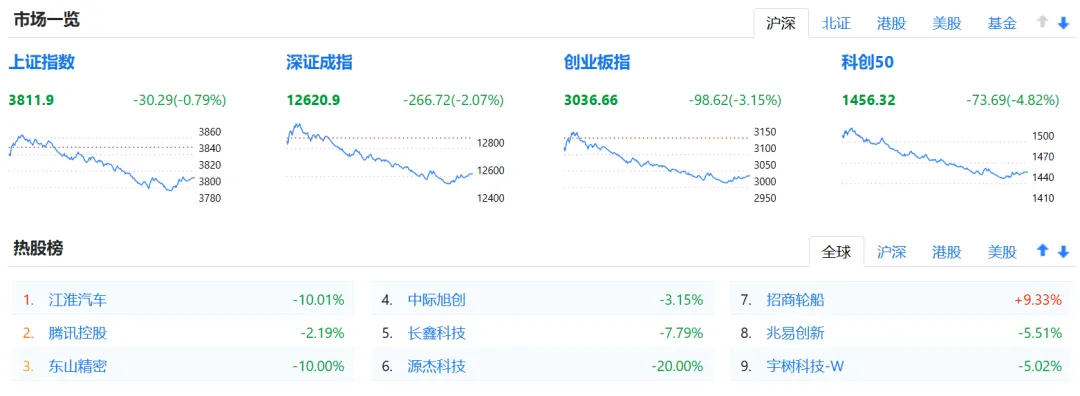
上市公司回应:不是正式规则,当期业务零影响
面对股价大跌,相关公司迅速作出回应。一家光芯片企业表示,该报告并非正式文件,信息真实性与具体影响尚不确定;3.2T本身放量预计到2028年至2029年,当前市场仍以800G和1.6T为主,短期内对国内光芯片行业没有实质性影响。另一家涉事企业则对媒体表示“不予置评”。
另一家同时布局光模块与PCB的企业在盘后电话会议中作出更详细的澄清:所谓65%美系成本占比限制,仅为分析师基于汽车行业规则的个人推演,没有任何官方文件佐证,也不属于美国联邦通信委员会的法定职责范畴;公司当期业务零影响,光模块与PCB两大AI核心赛道景气度双高,客户导入顺利,产能与物料储备充足,股价下跌属于基本面不支撑的“错杀”。
算力合同“爽约”,也在动摇市场预期
比一份研报更隐蔽的,是算力产业链的高预期正在遭遇现实摩擦。
据公开信息梳理,2023年以来披露的、执行期超过一年的算力服务合同中,金额超过5亿元的案例里,“爽约”成了较普遍的现象:合同终止、解除、订单金额大幅缩水或交易对手方违约等情形并不鲜见。资本曾在算力上押下重注,但当合同开始履约,才发现故事和现金流之间仍有距离。
这并不意味着算力产业趋势被证伪,而是说明市场预期跑得太快,需要在订单、回款和产能之间重新寻找锚点。
短期看情绪,长期看订单与业绩
机构普遍认为,本轮调整是全球长端利率冲击、产业预期扰动、筹码结构出清等短期因素共振的结果,而非国内经济基本面或市场总量层面的变化。
三季报将成为10月最重要的定价锚。有订单、有业绩、估值相对合理的科技硬件龙头,在急跌后可能迎来低吸机会;而单纯依赖题材、业绩难以验证的高位股,仍需防范继续分化带来的风险。
指数层面,创业板指、科创50均创下阶段新低,沪深300跌破去年9月低点,技术面已经走坏。反弹随时可能出现,但参与价值可能有限,市场还需要等待量能重新稳定、权重与成长形成合力。
一份研报点燃了引线,真正的调整压力早已堆积
今天的放量下跌,不能简单归罪于一份海外研报。美债收益率高位、地缘冲突、海外科技股回调、国内科技筹码拥挤,这些因素早已在盘面积累。一份“潜在、可能、或将”的推演报告,只是那个按下开关的人。
市场真正的考验在三季报:光模块企业的订单能不能兑现,算力合同的回款能不能落地,低估值周期股的业绩能不能超预期。答案写在那里,而不是写在假期流传的报告里。

发表评论
发表评论: