行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

研报解读|2026 中国人形机器人出海元年:全球出货占比 84.7% VS 商业价值落地三重门

wang 2026-10-08 行业资讯
研报解读|2026 中国人形机器人出海元年:全球出货占比 84.7% VS 商业价值落地三重门
文 / 观澜战略咨询Lee A
2026年,中国人形机器人出海同比210%增长,正式迈入“可统计、可追踪、可商业化评估”的新阶段;但行业尚未跨越“经济性、可靠性与合规”这三道门。
本文基于头豹研究院《2026年中国人形机器人出海行业概览(精华版)》的数据,以行业观察者视角做一次系统拆解。

一、出海元年的数据底座:从“概念展示”到“专属税号”

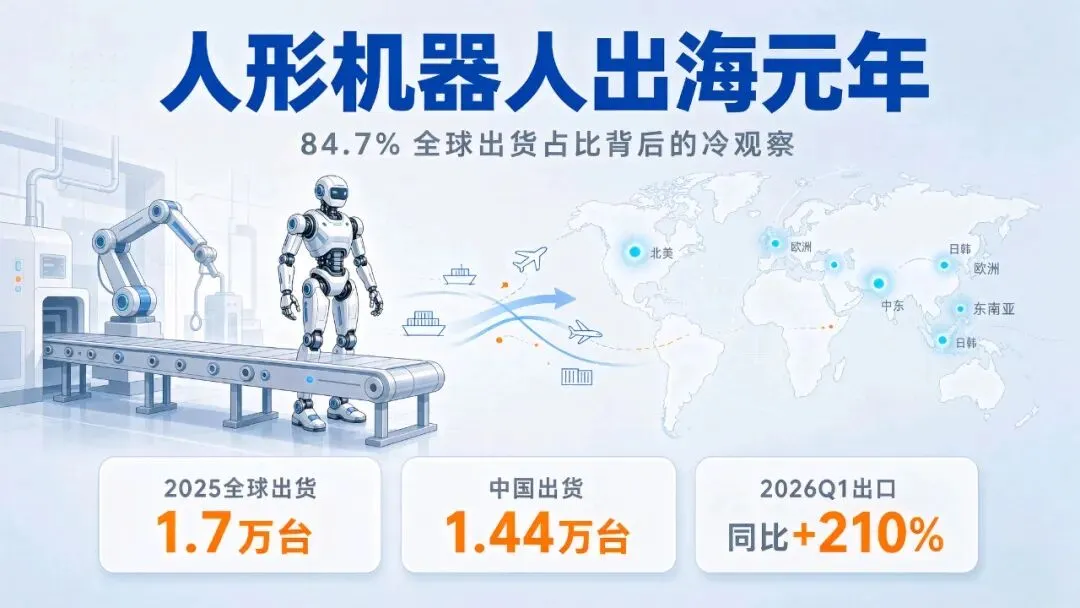
2026年1月1日,智能仿生机器人获得专属出口海关税号,结束了此前只能笼统归入“工业机器人”类目的历史;1月12日,智元机器人通过该税号完成首单出口。政策口径的清晰,直接带来了统计口径的跃迁:2026年一季度,中国人形机器人出口 4,141台,同比增长210%,产品远销 148个国家和地区;同期中国机器人出口总额达113.2亿元,其中工业机器人出口31.6亿元、同比增长42%。
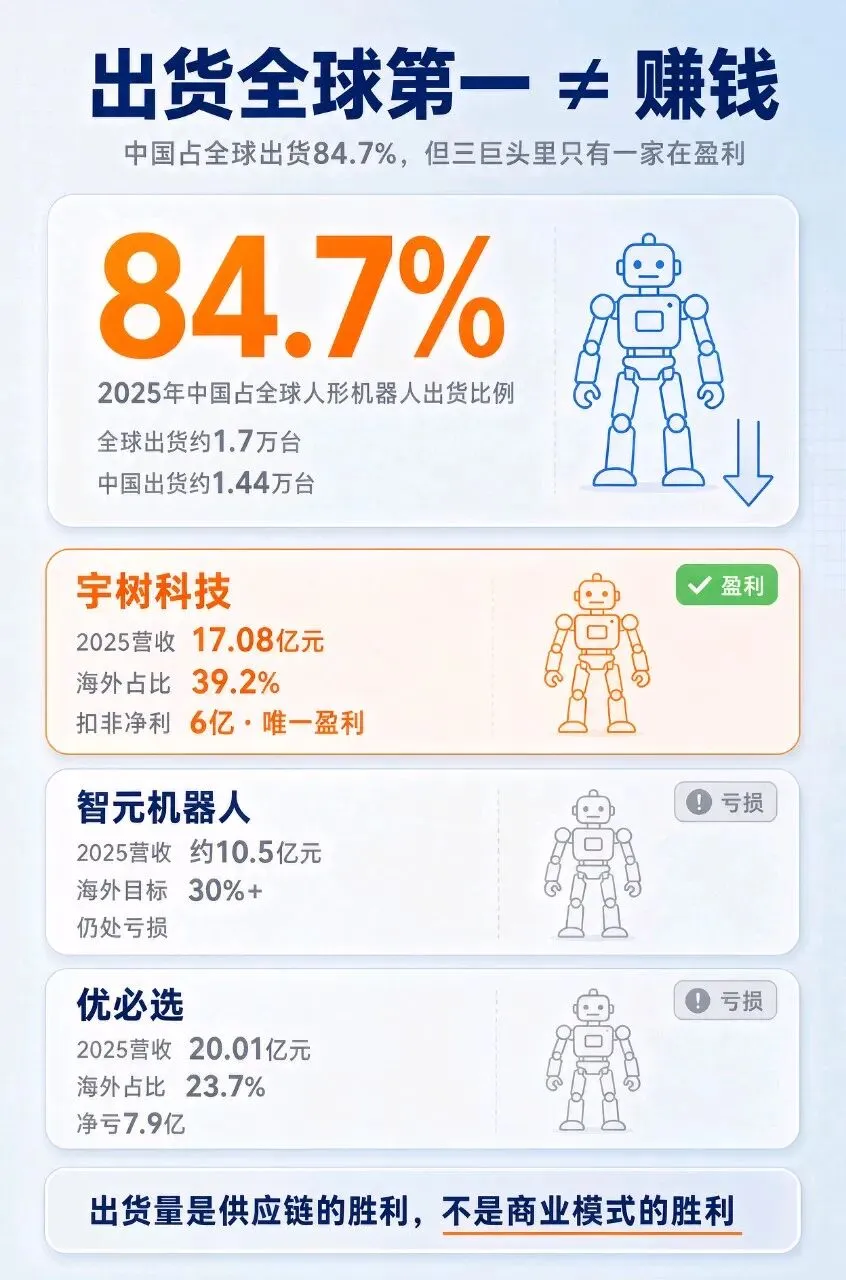
把时间轴拉回2025年全年,全球人形机器人出货量约 1.7万台,中国企业出货约 1.44万台,占全球总量的 84.7%。这一数字,是中国在具身智能本体制造、供应链配套和规模化交付上的一次集中兑现。
从市场规模看,行业仍处产业化早期:2025年全球人形机器人硬件市场规模约 28.8亿元,广义市场(含软件系统、集成部署、运维服务)约 37亿元,硬件均价(ASP)约 17万元/台。报告预测,2025—2035年将呈现“爆发期—普及期”两段式高增长:出货量由2025年的1.7万台增至2028年的 18万台、2030年的 80万台,再到2035年的 500万台;ASP则从17万元逐步降至2035年的 7万元(年降幅约10%—15%);广义系数由1.3x升至1.5x。基准情景下,2030年全球广义市场规模约 1008亿元(约140亿美元),即便保守情景也有30—50亿美元的下限支撑。
聚焦中国企业的出海收入:2025年估算约 14亿元,预计2030年可达 353亿元,五年增长约25倍,复合增速超90%(报告测算口径约95%);2028年出海收入将突破百亿量级,标志行业进入商业化放量阶段。

二、84.7%的三层拆解:出货、收入与利润

84.7%的全球出货占比无疑是亮眼的,但要理解它的真实含金量,必须往下拆三层。
第一层:出货不等于收入。 1.44万台对应的全球硬件盘子只有28.8亿元,中国企业的出海收入2025年也仅约14亿元——放在整个智能制造装备出口中,这仍是一个“小众极客市场”的体量,基数很低,增速虽高但绝对规模有限。
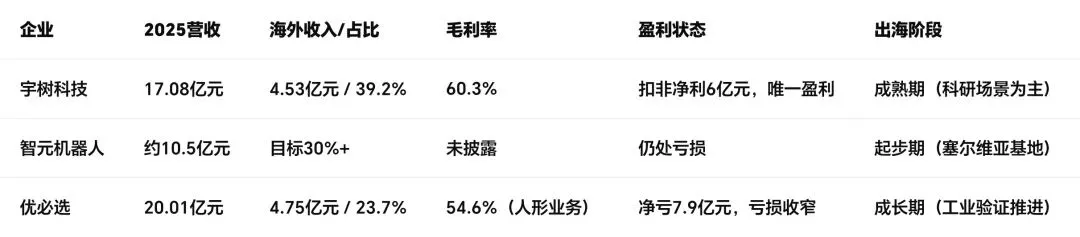
第二层:收入不等于利润。 这是最关键的一层。报告披露的三家头部企业关键指标,呈现出鲜明的分化:
三家企业中,只有宇树实现了盈利。宇树靠的是极致性价比标准产品(G1售价9.9万元、R1售价3.99万元)走电商与科研教育渠道,本质是“平价放量”;优必选营收最高(20亿元)但净亏7.9亿元,主打工业场景Walker S2(单价约76万元含方案),靠绑定空客、博世等灯塔客户,模式更重;智元走“本体+AI+数据闭环”,海外仍在起步期。值得注意的是,优必选订单结构中数据采集中心订单占比较高,持续复购仍需观察。
第三层:今天的领先不等于明天的壁垒。 中国出货前六名均为本土企业,CR6达74.1%,但这主要建立在供应链与本体制造优势上——中国占全球人形机器人供应链份额约63%,中国造BOM成本约 4.6万美元,海外约 13.1万美元,差价近3倍。而美国企业强在“大脑”:大模型、AI芯片、空间智能。Tesla Optimus、Figure AI、1X等海外品牌目前出货仅数百台级,但在算法与高端能力闭环上领先。报告判断,这并非零和博弈,而是“身体”与“大脑”的技术共生;长期竞争焦点将转向AI大脑与机器人身体的深度耦合及数据飞轮构建。
【图2 · 出货第一 vs 赚钱的反差】

三、区域市场:五大目的地的真实优先级

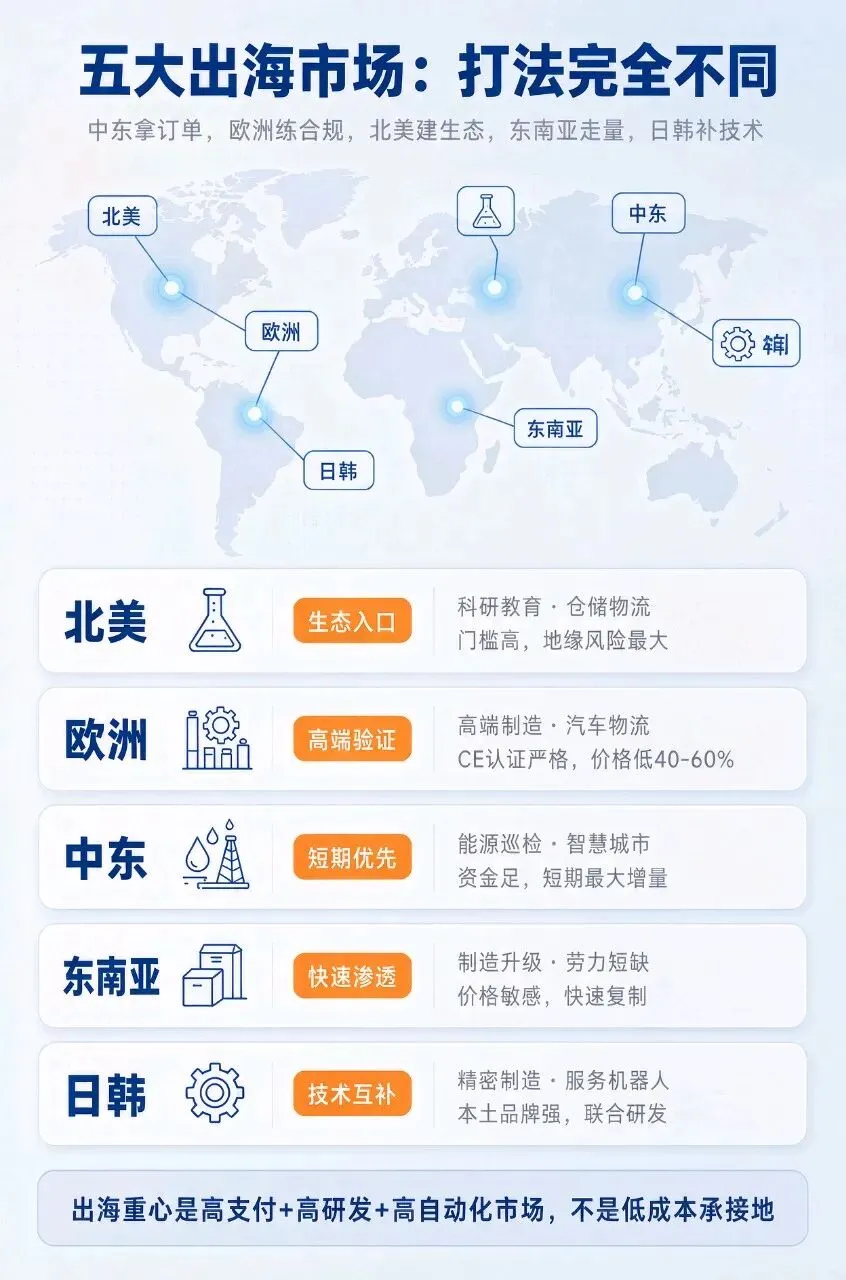
与“工业机器人出口东盟占优”的传统格局不同,2025年中国人形机器人出海的第一重心,是“高支付能力 + 高研发密度 + 高自动化基础”的市场。北美、欧洲、日韩、东南亚和中东构成当前主要目标市场,但打法完全不同。
北美(生态入口):核心由美国贡献。2025年美国制造业雇主总薪酬成本已达每小时 45.38美元,自动化替代的经济激励最强;先进入高校/实验室、AI开发团队和系统集成商,再向汽车、仓储物流、半导体渗透。但门槛高,地缘政治与供应链审查风险最大,短期不宜作为收入放量主战场,更适合做科研生态入口与品牌背书。
欧洲(高端验证):德国、法国、英国、意大利、西班牙是关键国家。欧洲本土人形机器人产业化滞后,供给缺口大;中国同等功能机型价格较欧美本土低 40%—60%,且量产交付能力更强。但CE认证严格、数据合规要求高,是高端制造验证场和标准制高点,进去不易,进去即壁垒。
中东(短期优先):石油天然气巡检、智慧城市、基建与政府示范项目,资金充足、场景刚需、订单弹性最大,是短期综合优先级最高的市场。风险在于地缘冲突与本地化合规定制复杂,需通过本地团队+合资建厂深耕能源与基建场景。
东南亚(快速渗透):制造业升级、劳动力短缺、价格敏感,进入门槛低—中,适合以性价比产品+本地渠道做规模化复制,验证渠道与本地服务能力。
日韩(技术互补):精密制造、服务机器人,本土品牌强势、客户要求高,适合通过零部件供应、技术授权和联合研发切入细分高端市场。
一句话概括这份区域地图:中东拿订单,欧洲练合规,北美建生态,东南亚走量,日韩补技术。
【图3 · 五大出海市场打法差异】

四、竞争格局:三梯队成型与洗牌预警

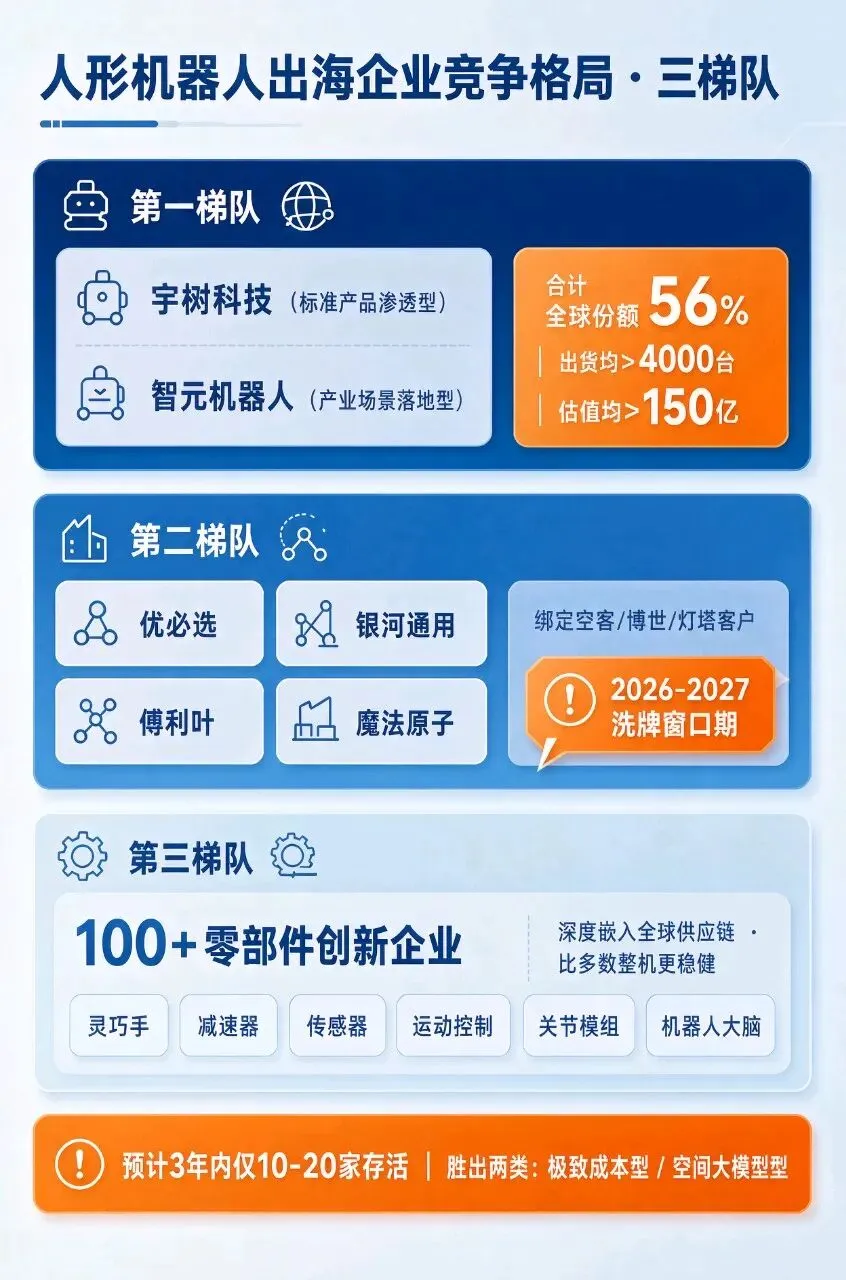
中国超100家人形机器人企业中,已分化出清晰的三梯队出海格局:
第一梯队:宇树科技、智元机器人。宇树出货 5,500台(32.4%),智元出货 4,000+台(23.5%),两者合计占全球份额约 56%,出货均超4,000台,估值均超150亿元。宇树代表“标准产品渗透型”,智元代表“场景落地型”。
第二梯队:优必选、银河通用、傅利叶智能、魔法原子等,主要通过绑定空客、博世等海外产业巨头实现场景深耕(优必选对应工业制造,银河通用对应康复与医疗场景等),但需关注订单结构可持续性。
第三梯队:100余家专注灵巧手、减速器、传感器、运动控制、关节模组、机器人大脑等核心零部件的创新企业。它们深度嵌入全球供应链,在整机洗牌中可能比多数整机企业更稳健。
报告给出了一个冷静的预判:2026—2027年是洗牌窗口期,预计3年内仅10—20家能存活,最终胜出的两类企业是“极致成本型”与“空间大模型型”。当前国内超100家整机企业的数量本身,就是行业过热的信号。
从中美对比看,2025年全球出货前六名均为中国企业,CR6 74.1%;海外Tesla Optimus、Figure AI、1X等仍以技术验证与小批量试产为主。中国在量产能力、硬件成本、供应链完整度上具备绝对优势;美国在AI大模型、AI芯片、真实场景数据上领先。竞争焦点正由本体参数转向Physical AI与产能爬坡。
【图5 · 三梯队竞争格局】

五、商业化的真正天花板:43美元/小时与MTBF 40小时

行业最硬的约束,不是“能不能造”,而是“划不划算”。
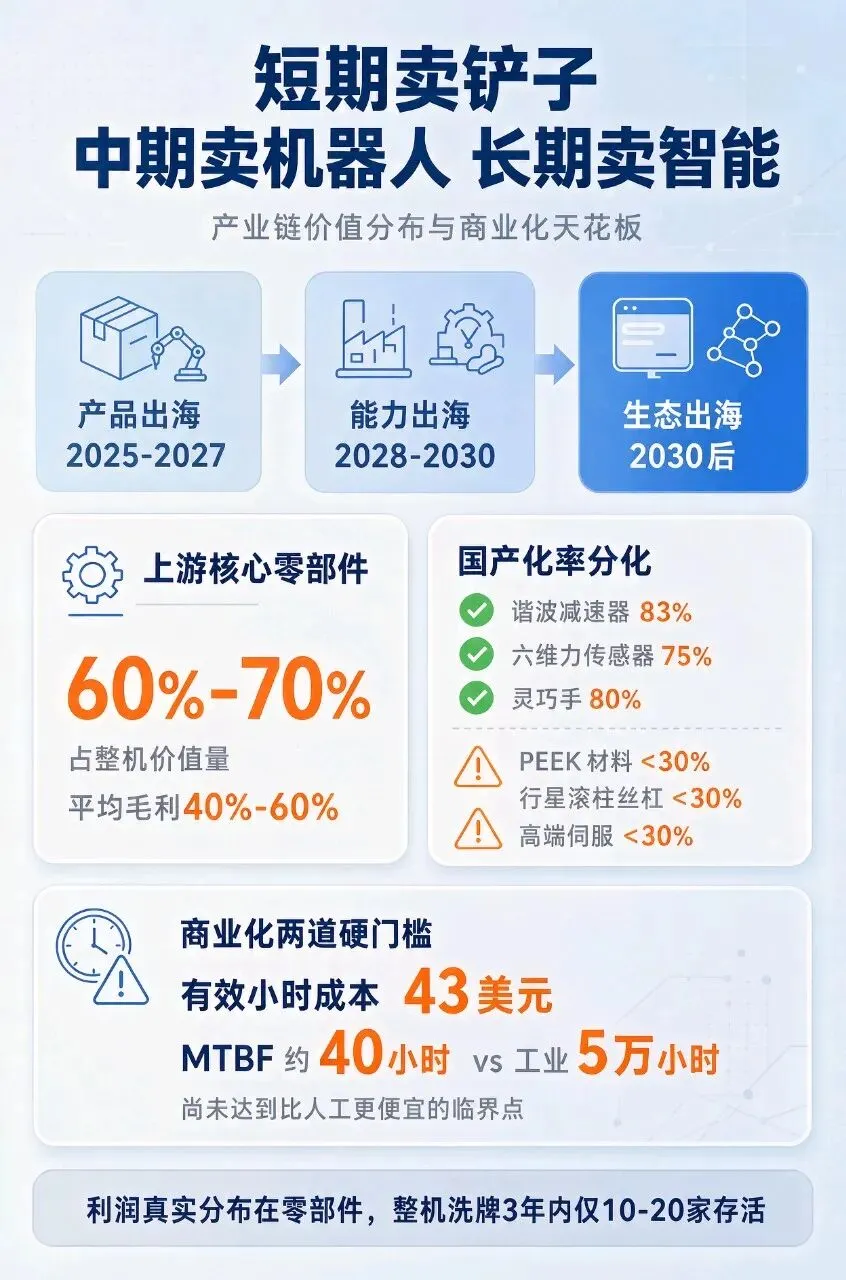
报告算了一笔账:当前主流产品硬件成本(BOM)约 3—15万美元。即便按5年折旧、24小时连续运行的理想状态测算,理论小时成本约 3.4美元;但考虑实际工业场景中约 1.9倍的利用率折损,有效小时成本会升至 43美元左右。这一数字,仍显著高于多数国家制造业蓝领岗位的人力成本。也就是说,全球人形机器人尚未达到“比人工更便宜”的临界点,经济性不足是商业化落地的核心制约。目前只有在欧美、日本等高人力成本地区,才具备初步替代空间;海外客户真正关心的是能否算清ROI,而非单纯技术先进性。
除成本外,还有三道坎:
  1. 灵巧性:从近乎零触觉提升到精细操作,决定作业能力上限,灵巧手自由度与触觉传感仍是瓶颈。
  2. 持续运行:电池、热管理、机械磨损决定利用率。行业当前MTBF(平均无故障时间)约 40小时,而成熟工业设备是 5万小时——数量级差距,无法靠短期优化抹平。
  3. 安全标准:无围栏安全标准待建立,双足跌倒、功能伤害尚无统一监管标准,全球统一认证体系缺失。
这里还有一个必须纠偏的认知:人形机器人不应被简单理解为“替代工业机器人”。 在焊接、喷涂、标准装配、固定上下料等结构化场景中,机械臂仍是更优解。人形的真实机会,在传统自动化覆盖不到的“人类工位”——工位间物料转运、巡检看护、仓储异常处理、多品类小批量柔性操作、危化/能源巡检、公共服务等非标准化任务。

六、利润分布:短期“卖铲子”,中期卖机器人,长期卖智能

从产业链价值分布看,上游核心零部件占据整机价值约60%—70%,行业平均毛利率40%—60%;中游整机集成毛利率多低于20%。这意味着,今天行业最赚钱的环节不是造整机,而是卖核心部件。
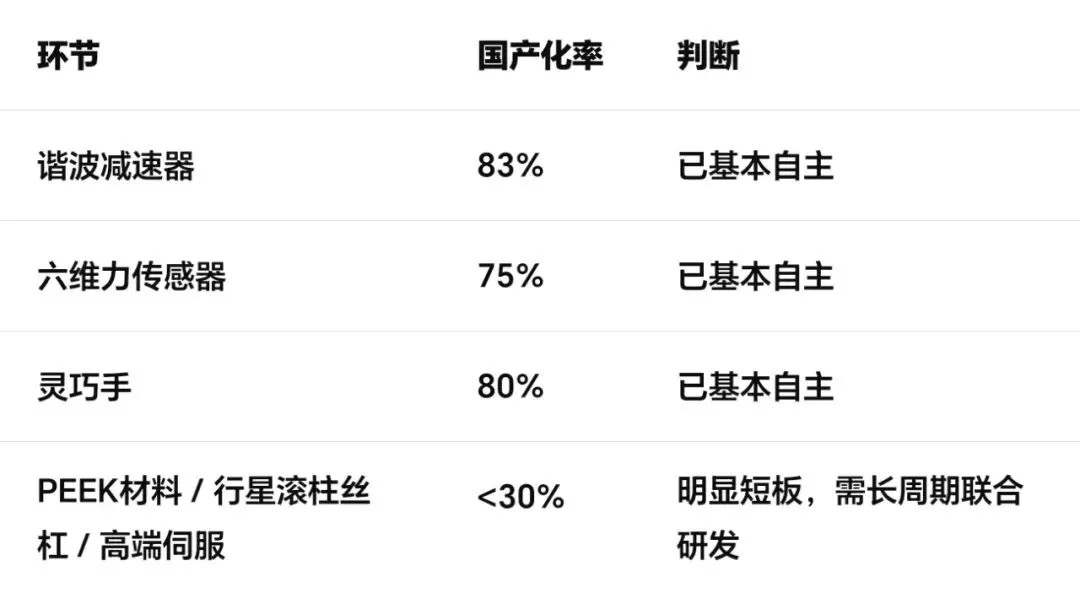
国产化率呈现明显分化:
报告将投资主线概括为 “短期卖铲子,中期卖机器人,长期卖智能”:
短期看灵巧手、六维力传感器、谐波减速器、行星滚柱丝杠等上游核心零部件,受益于行业放量与国产替代,确定性较高;
中期看具备成本控制、渠道覆盖、认证能力和本地化服务体系的整机企业,通过规模化交付兑现收入;
长期看利润池向机器人操作系统、Physical AI平台、数据闭环和开发者生态迁移。第三梯队的零部件企业,因深度嵌入全球供应链,可能比多数整机企业更稳健。
【图4 · 产业链价值分布与商业化天花板】

七、演进路径:产品出海 → 能力出海 → 生态出海

中国企业的出海路径,将沿三个阶段演进,并已分化出四种模式:
产品出海(2025—2027):卖硬件,拼性价比和交付。宇树是代表——标准产品渗透,电商渠道,科研教育场景打穿。
能力出海(2028—2030):本地生产、RaaS(机器人即服务)、区域总部、解决方案输出。智元是代表——本体+AI+数据闭环,海外建基地(塞尔维亚)做本地化。用RaaS替代一次性销售,能显著降低客户ROI门槛,是破解“43美元/小时”困境的现实路径。
生态出海(2030后):机器人操作系统、Physical AI平台、数据闭环、开发者生态。利润池从硬件彻底转向软件和生态,即“长期卖智能”。
对应的四条路径为:
1、标准产品渗透型(宇树)
2、产业场景落地型(优必选)
3、技术生态卡位型(智元)
4、核心部件嵌入型(零部件厂商)。
四条路没有优劣,只有适配。

八、风险与结语:从“概念弹性”转向“订单质量”

报告同时提示了六类风险:
1、海外需求释放不及预期
2、数据采集订单饱和
3、工业场景落地延迟
4、贸易限制升级
5、核心零部件供应瓶颈
6、海外合规认证和知识产权风险。
整体而言,人形机器人出海是具备产业链优势、全球需求牵引和长期技术迭代空间的高成长赛道,但投资与经营都应从“概念弹性”转向“订单质量、盈利能力、场景复购和全球交付能力”的实质验证。
作为行业观察者,有三句话值得留给产业里的企业:
第一,别被出货量迷住眼。 1.44万台是供应链的胜利,不是商业模式的胜利。真正该盯的指标是单台有效小时成本、客户ROI、返修率与复购率。
第二,零部件比整机更稳。 上游60%—70%价值、40%—60%毛利,是产业链利润的真实分布。谐波、六维力、灵巧手国产化率已很高,这是确定性;PEEK、行星滚柱丝杠、高端伺服是短板,这是机会也是坑。
第三,先算清账再谈情怀。 43美元/小时、MTBF 40小时——这两个数字,比任何“未来已来”的口号都更值得贴在办公室墙上。
人形机器人出海,元年确实启幕了。但从“能造”到“能卖”,再到“能持续赚钱”,中间还隔着经济性、可靠性和合规的三重门。潮水退去时,能活下来的那10—20家,一定是把这三重门一扇扇敲开的企业。
注:本文数据及观点引自头豹研究院《2026年中国人形机器人出海行业概览(精华版)》,结合行业观察整理,仅供交流,如有侵权请后台联系删除!
#人形机器人#出海#具身智能#产业链#国产替代#行业观察#观澜战略咨询

猜你喜欢

发表评论

发表评论: