
 研报速递
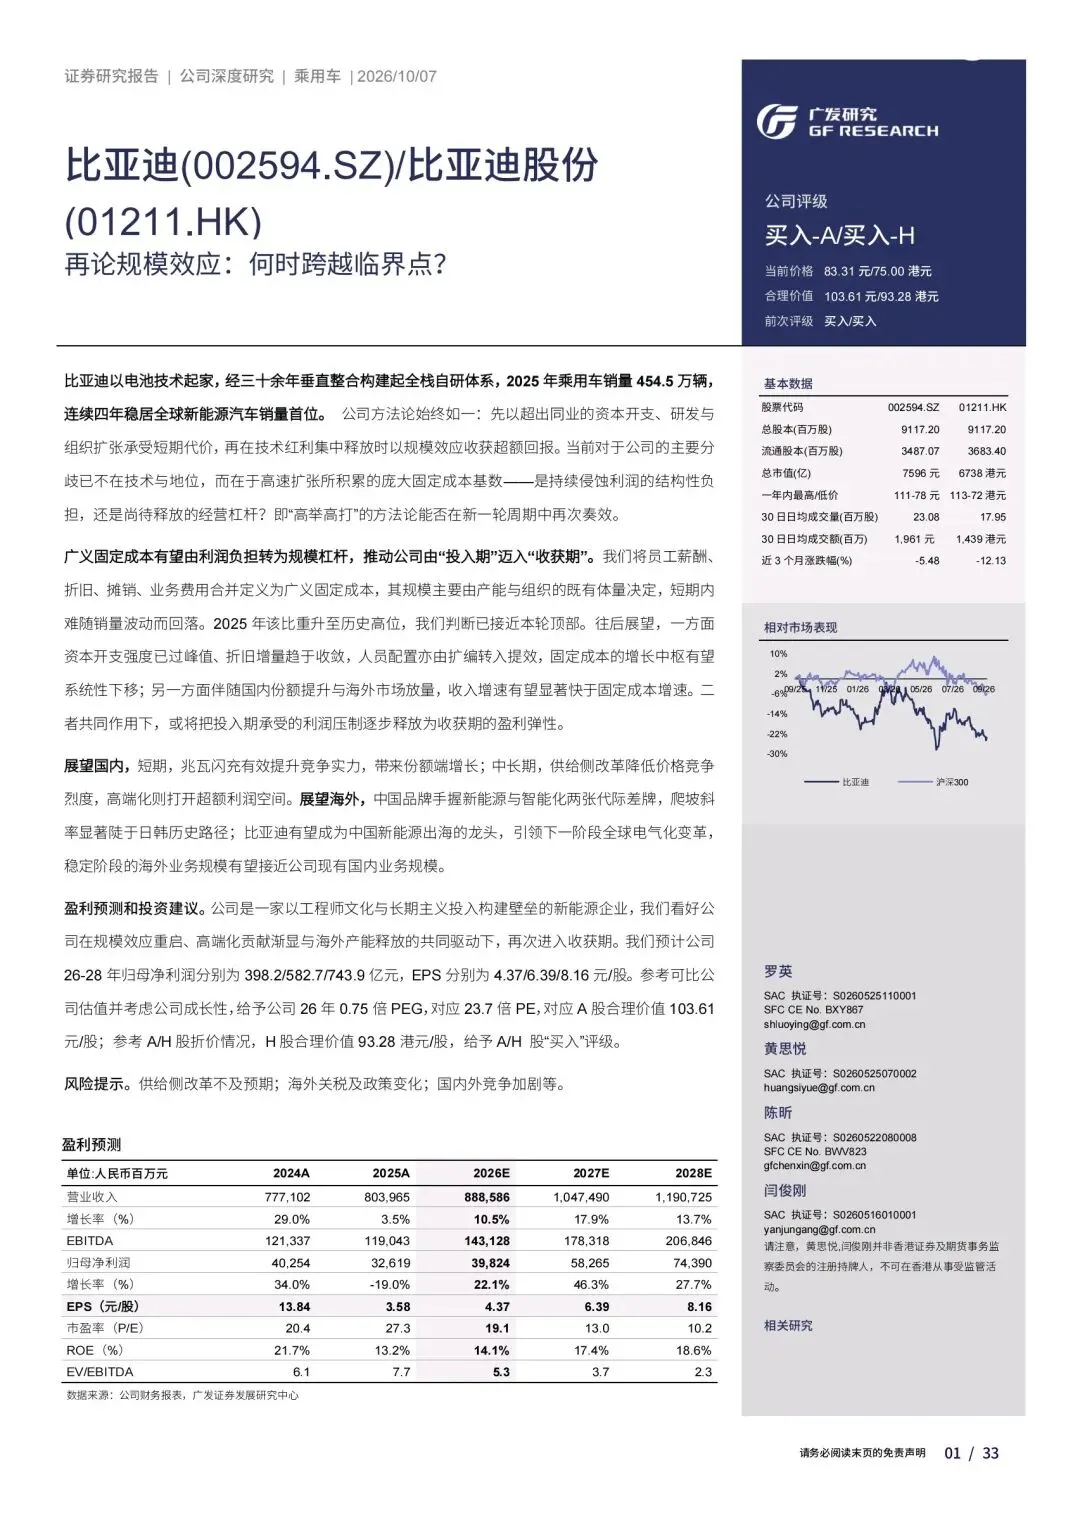
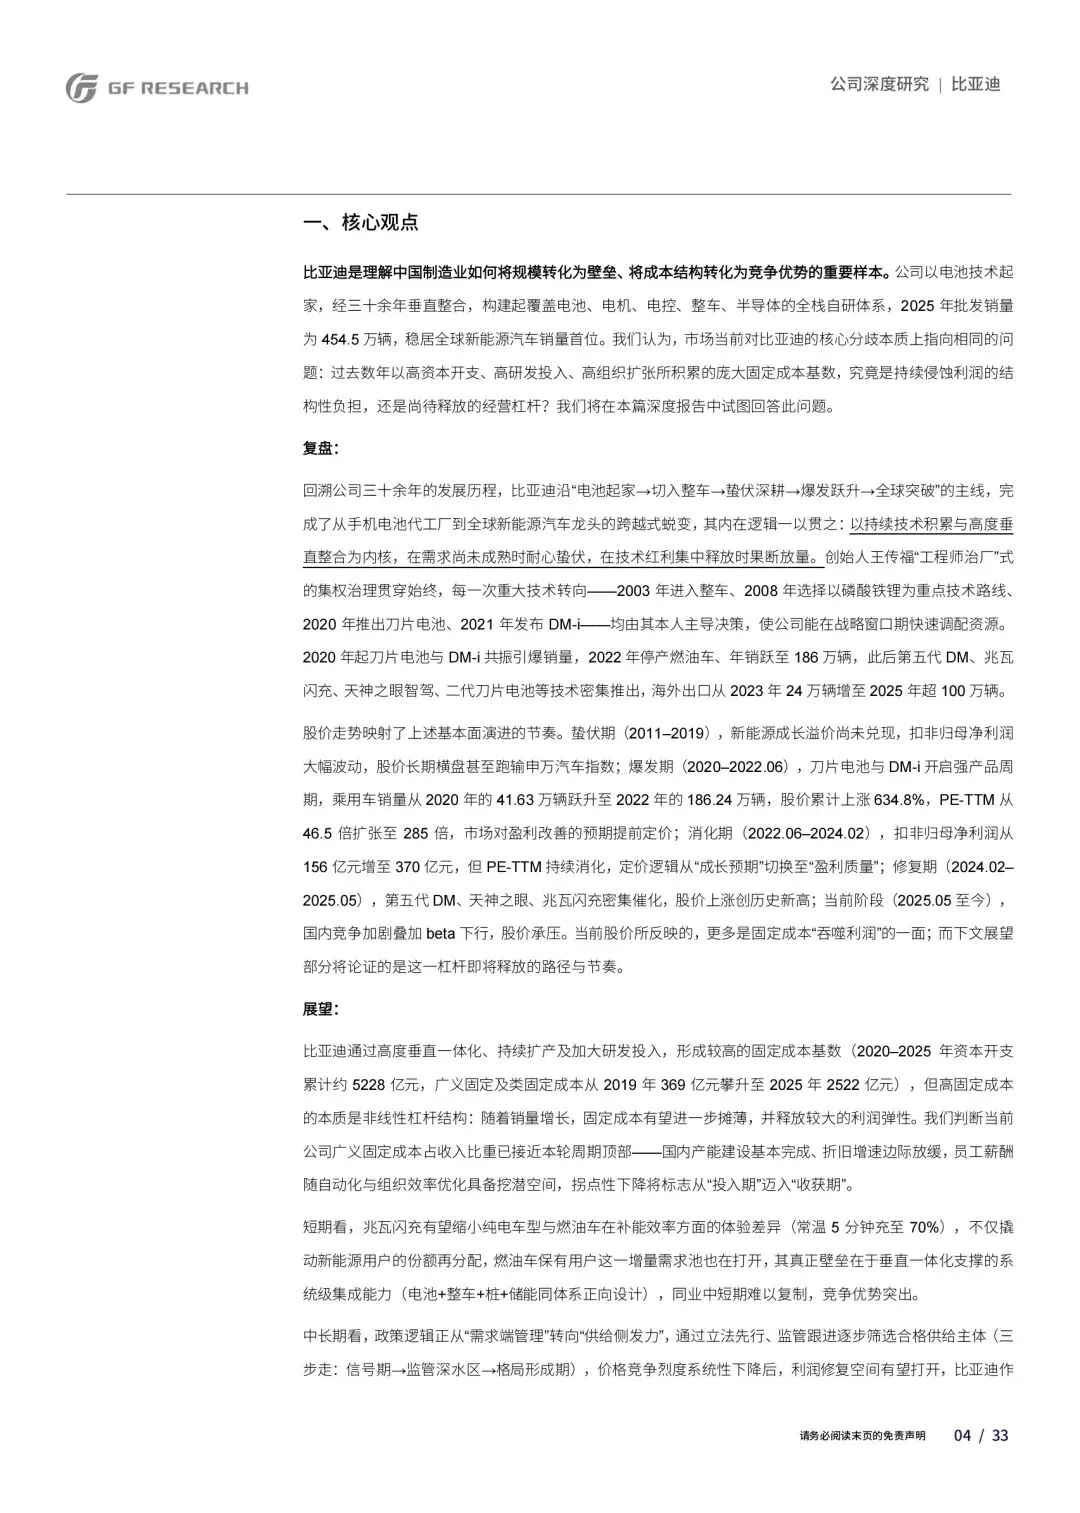
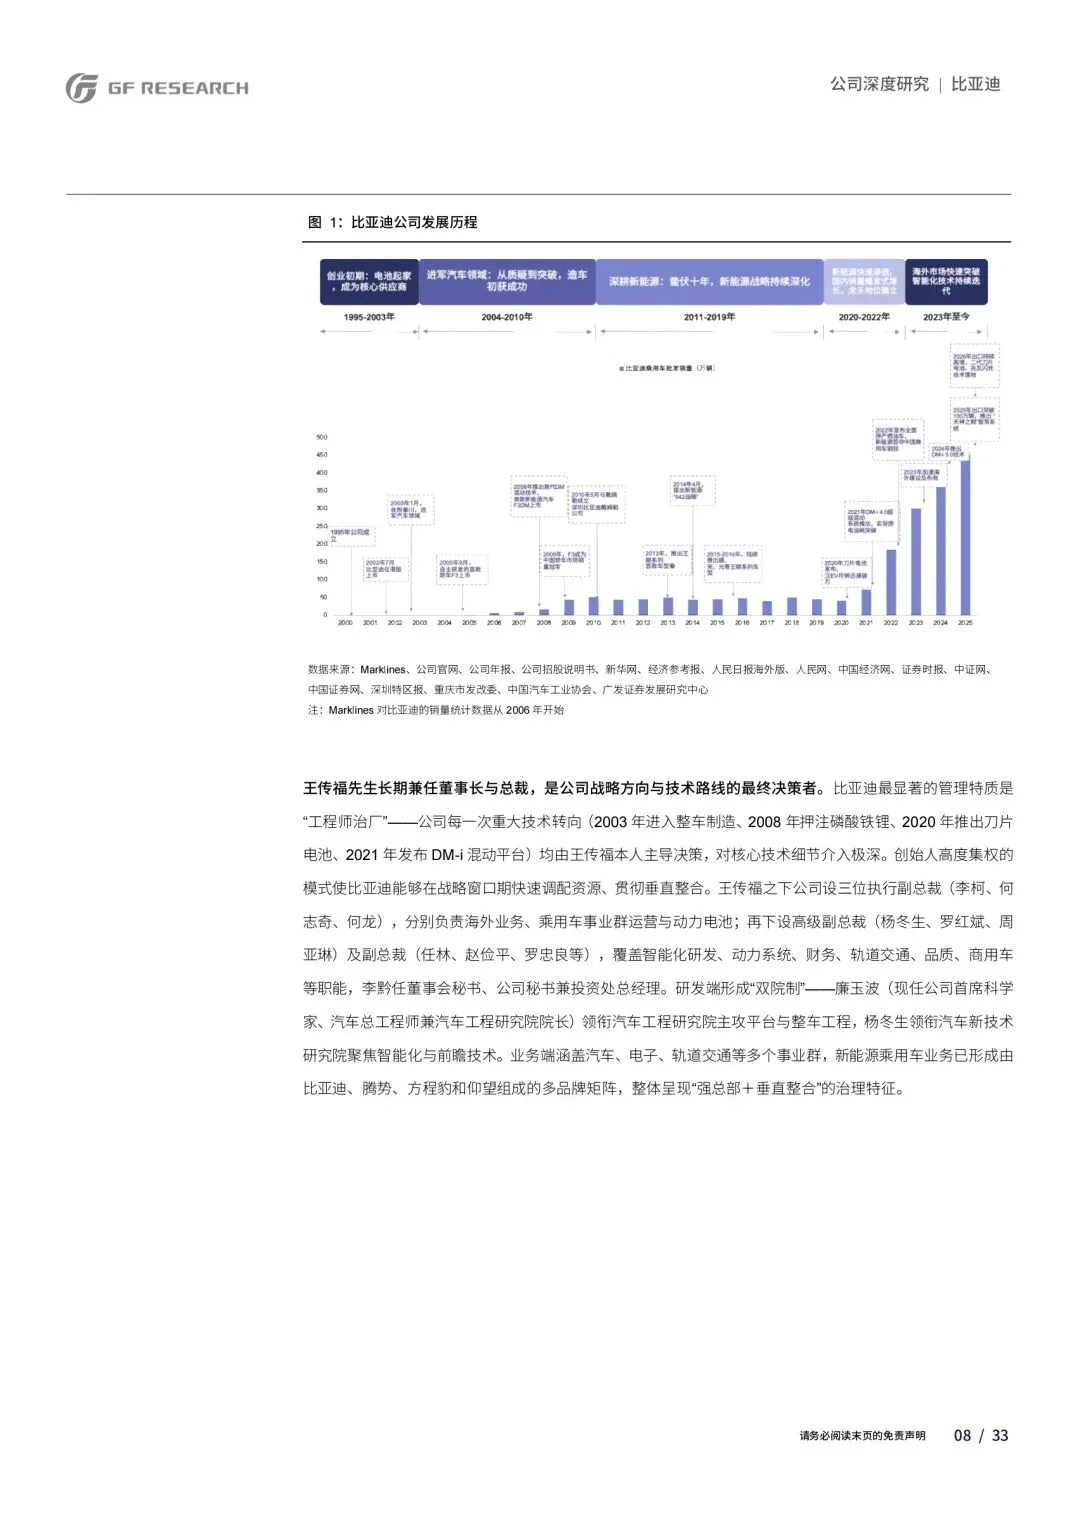
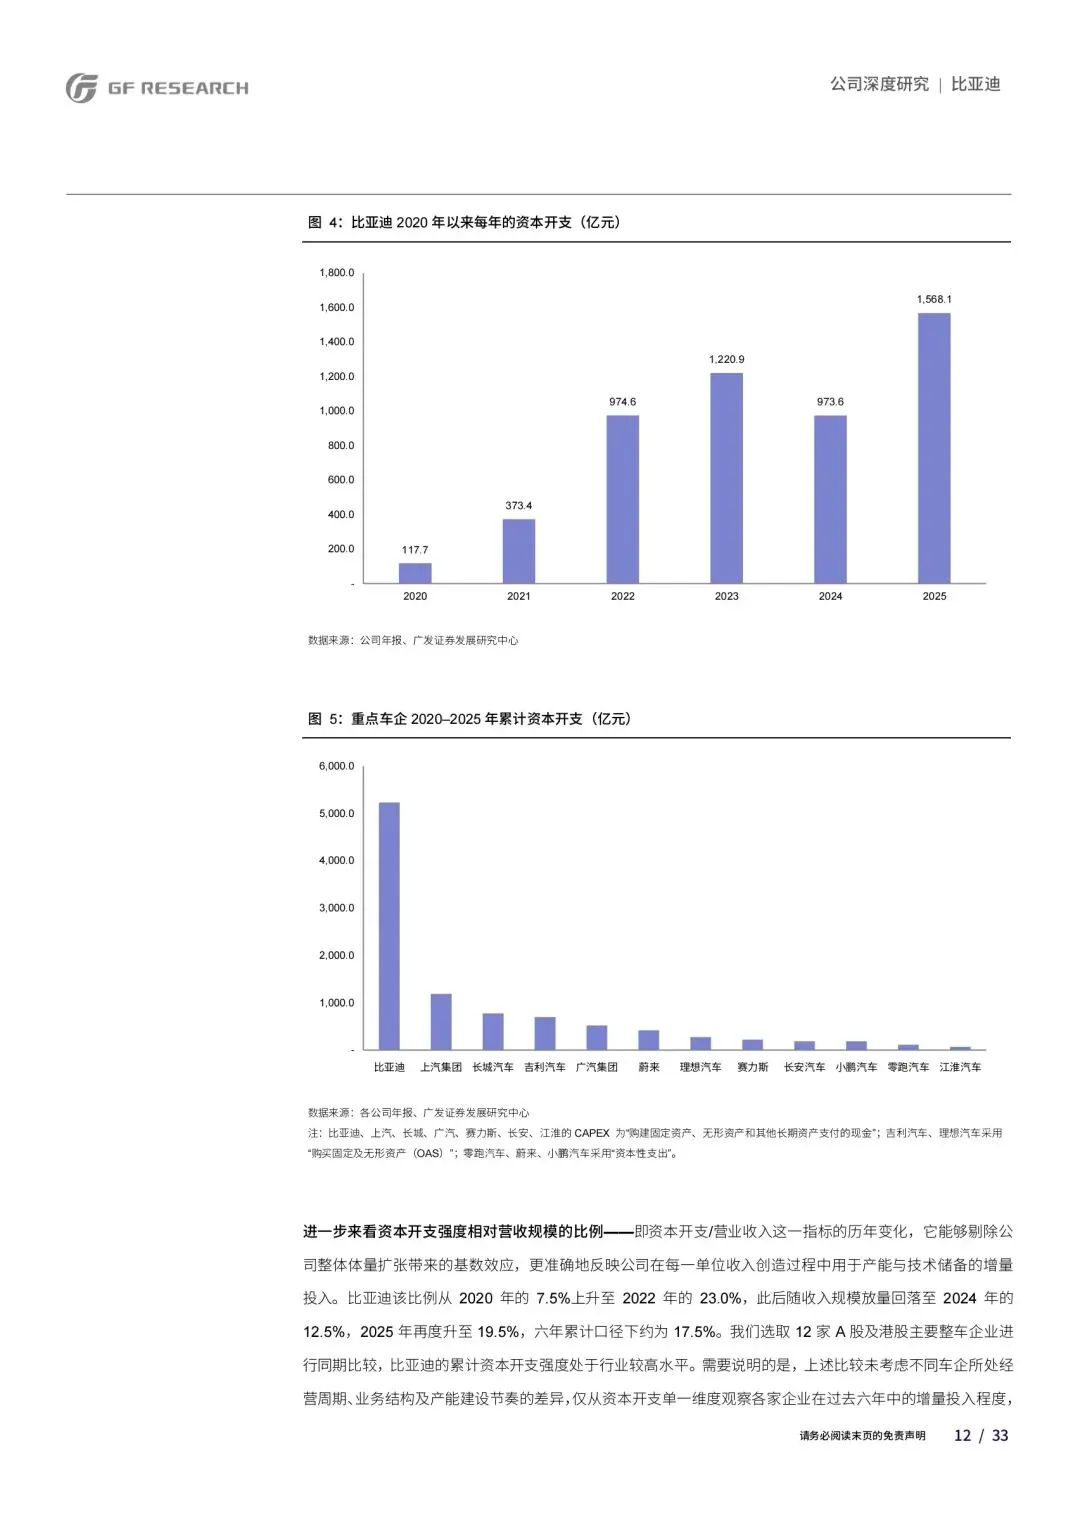
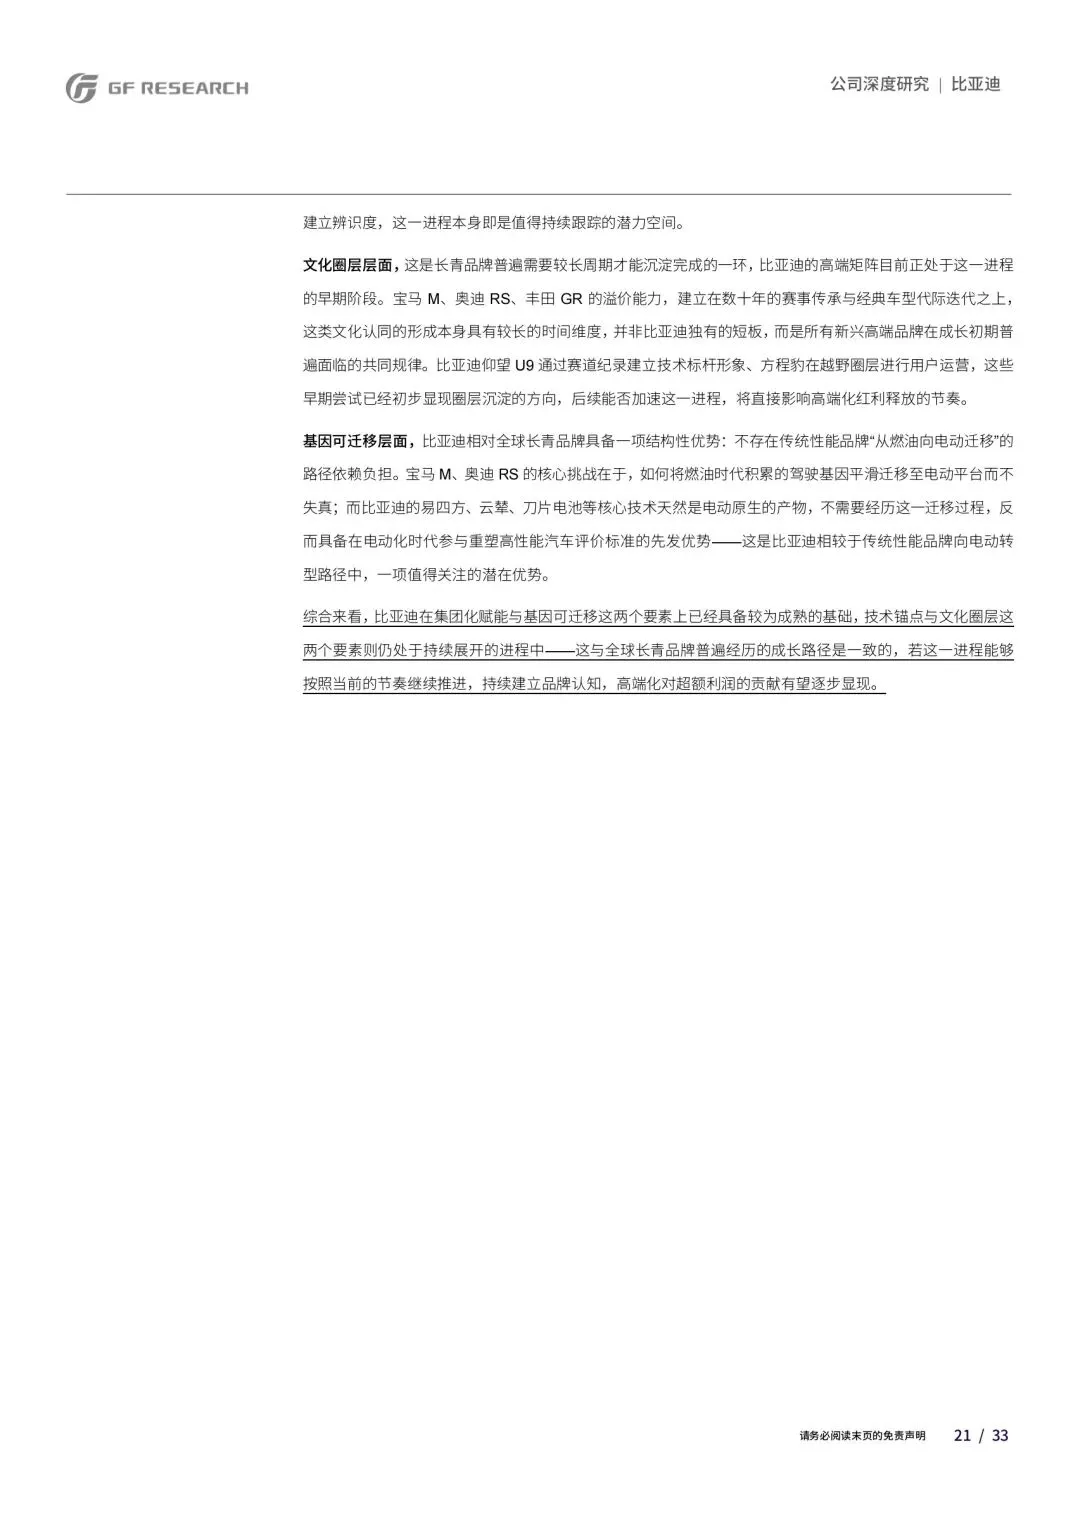
比亚迪庞大的固定成本,到底是压利润的包袱,还是销量与海外放量后能释放的经营杠杆?报告判断广义固定成本占收入已近顶部,资本开支、折旧、人员扩张趋缓,叠加闪充提份额、供给侧改革、高端化和海外放量,公司有望从投入期切回收获期。预计26-28年归母净利398/583/744亿,EPS 4.37/6.39/8.16元,给26年23.7倍PE、0.75倍PEG,A/H合理价值103.61元/93.28港元,均“买入”。作用是把盈利拐点和出海空间讲透了。
【文件名:2026比亚迪深度研究报告:再论规模效应,何时跨越临界点?.pdf 33页,原文报告点这里(星球介绍)可保存到你本地慢慢看。 声明:报告版权归原创作者所有,仅作学习交流,不作商业用途】


发表评论
发表评论: