
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/bf6d8646149b
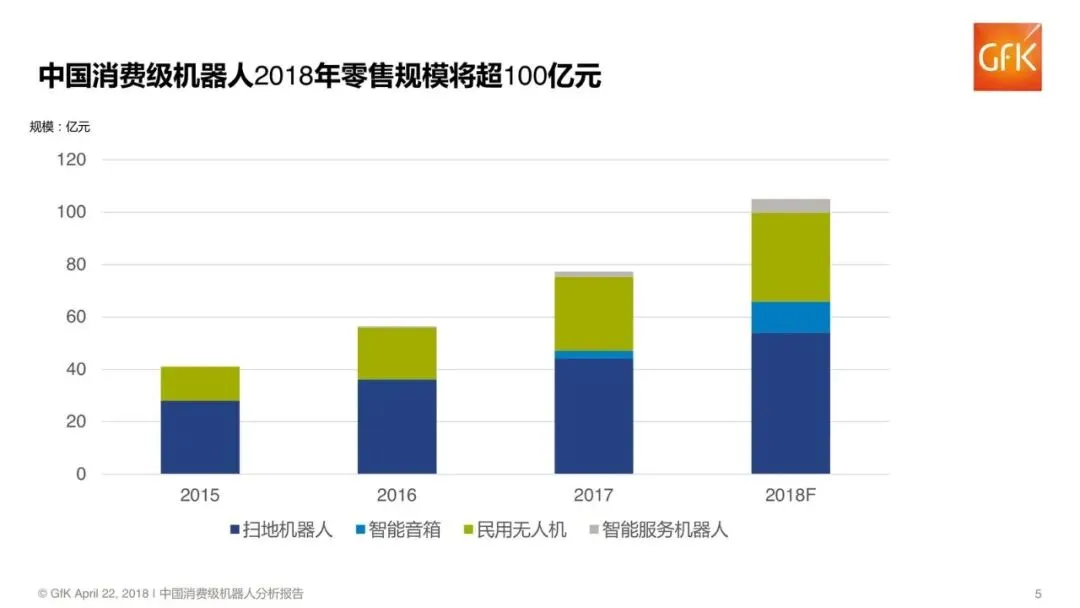
智能家居入口不会先落到“全能管家”上,而会先被扫地机、音箱、无人机和服务机器人四条线同时抢——2018年这一仗的零售盘子,捷孚凯预计会超过100亿元。
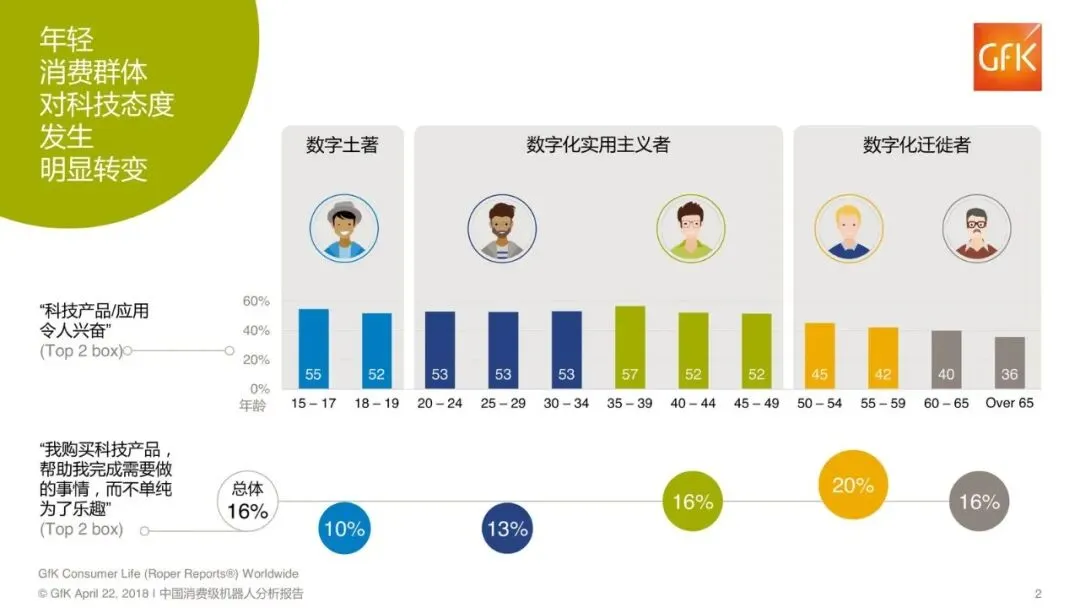
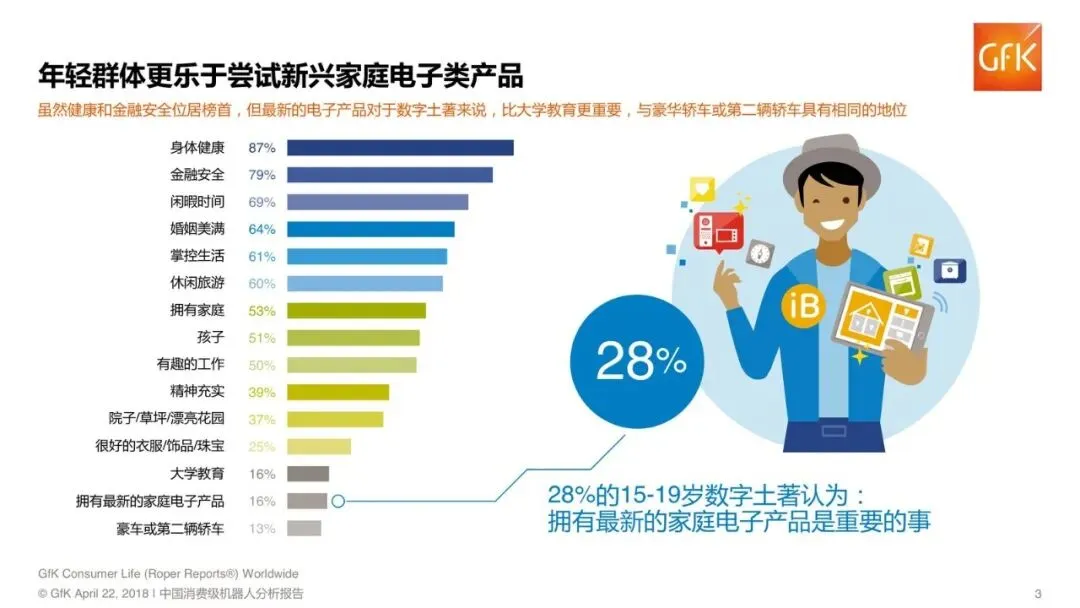
为什么是现在:年轻人把“最新家庭电子产品”抬到和大学教育同一档(总体16%,15–19岁数字土著里28%认为这件事重要),科技兴奋度随年龄明显下滑。需求侧要减负、要语音、要拍、要陪;供给侧AI刚好能把这四类产品从玩具推成入口。
主线就一条:劳动入口已经成型,控制入口还在抢,娱乐/航拍在扩圈,早教服务在试水。谁先把“能用”做成“能控全屋”,谁就拿走智能家居的钥匙。
劳动入口已经先赢一局
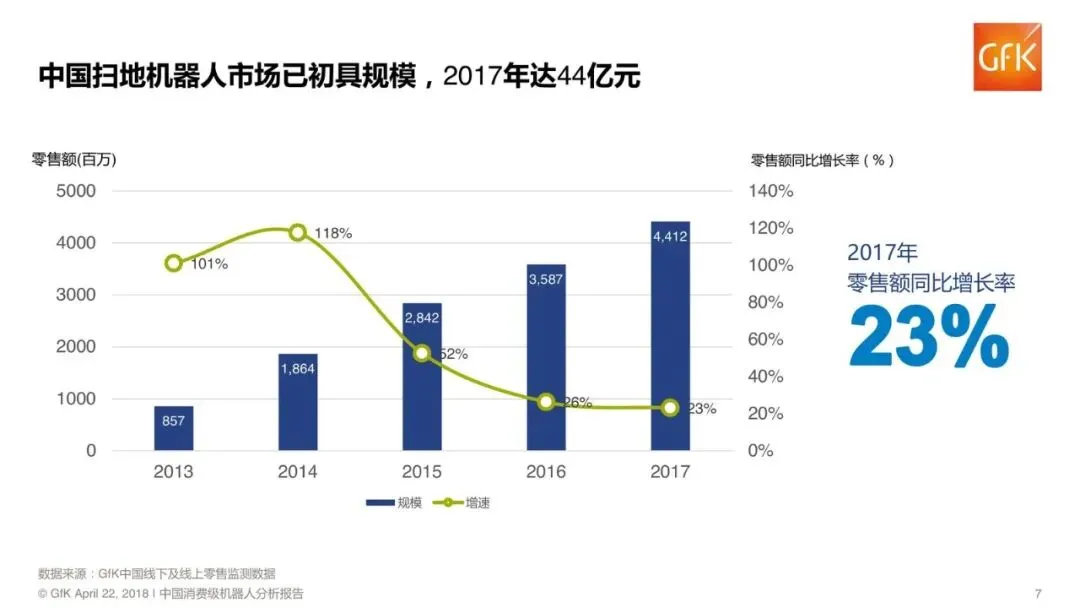
扫地机器人不是概念,是账单。2017年零售额约44亿元(监测口径约44.12亿元),从2013年约8.57亿元一路抬上来,增速从三位数落到2017年约23%——品类过了爆发,进入规模化。
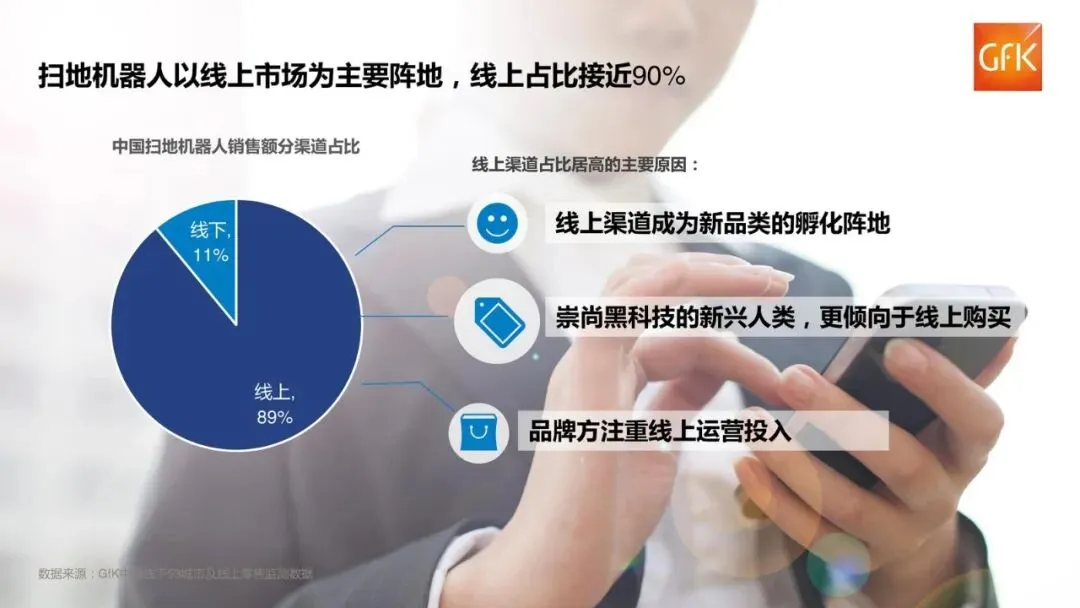
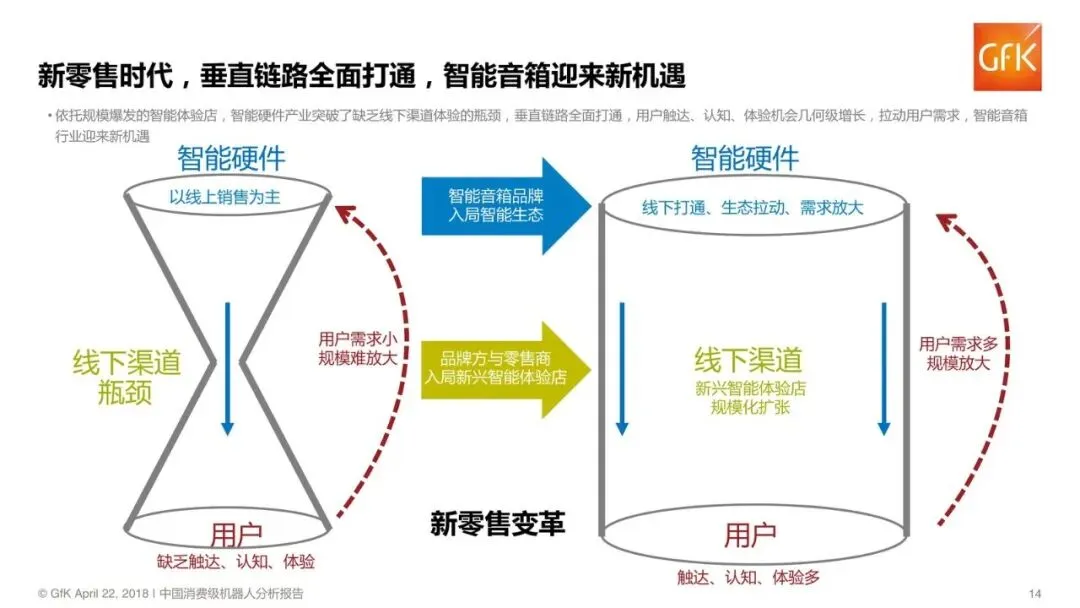
渠道几乎全在线上:线上约89%、线下约11%。新品类先在网上孵化,愿意买黑科技的人本来就在电商,品牌也把运营砸在线上。
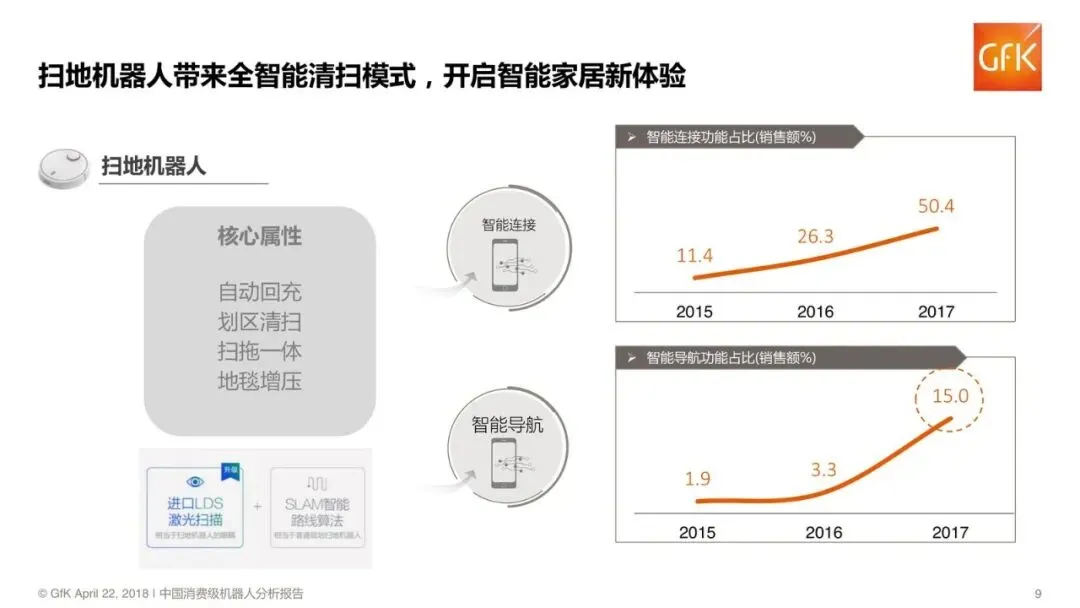
功能上,智能连接占销售额比重从2015年11.4%、2016年26.3%跳到2017年50.4%;智能导航从1.9%、3.3%到15.0%。自动回充、划区清扫、扫拖一体、地毯增压叠上去,它已经是“全智能清扫”的入门级智能家居产品——需求明确、任务单一,所以最先成熟。
受益的是能把连接和导航做成标配、又吃得下线上流量的品牌;受损的是还在卖“会转圈的吸尘器”、没有App和回充的货。
真正的入口之争在音箱,不在扫地
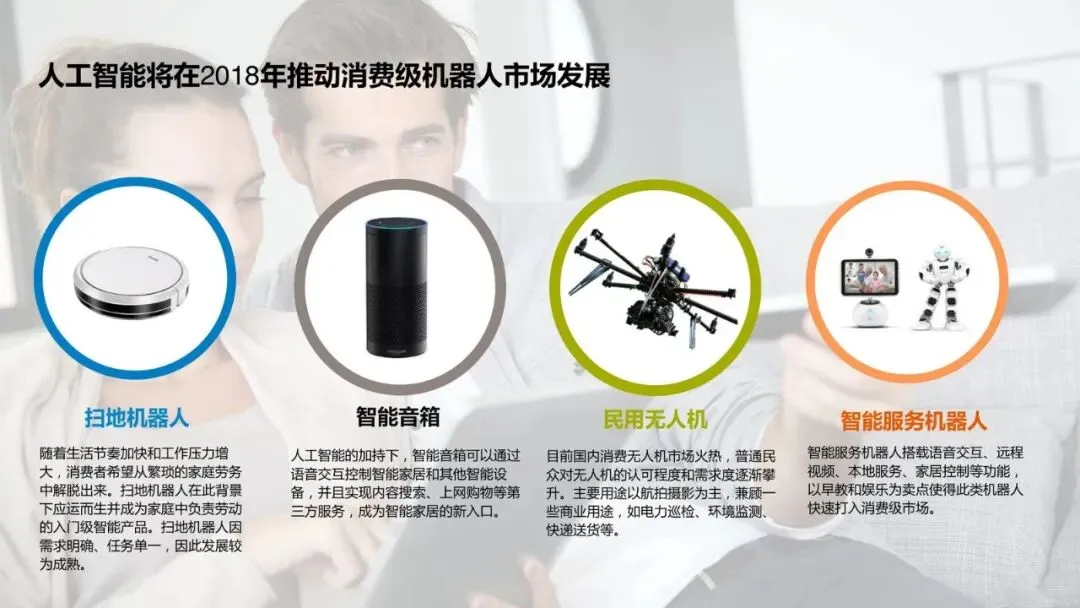
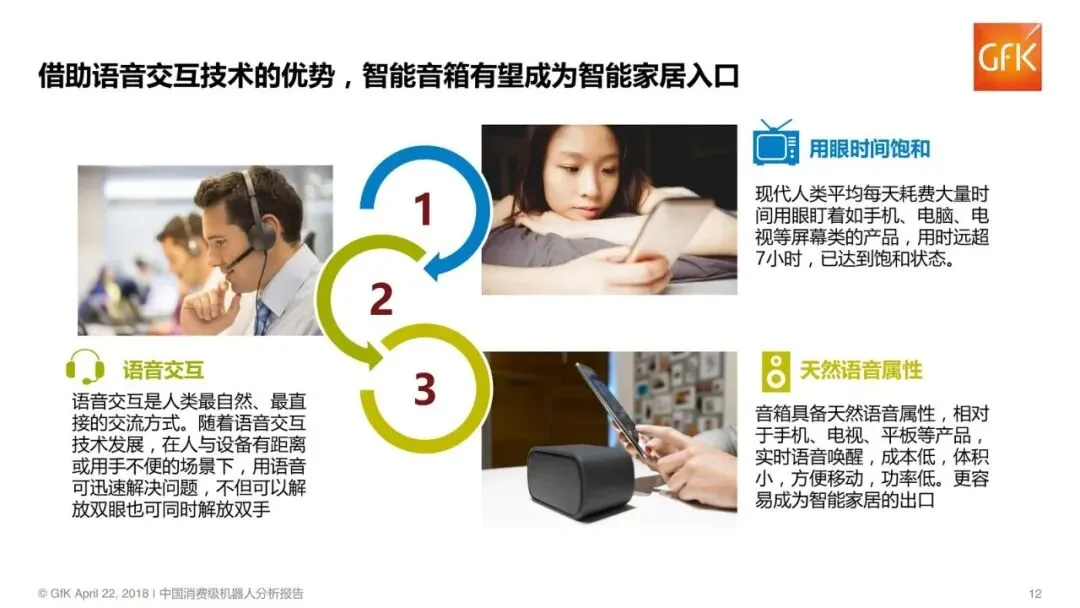
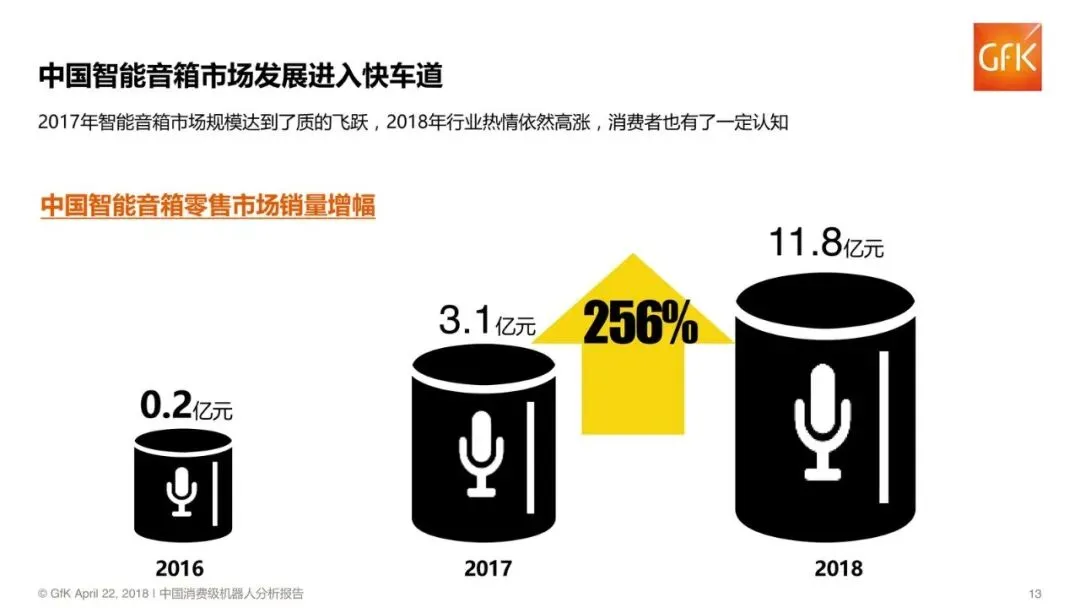
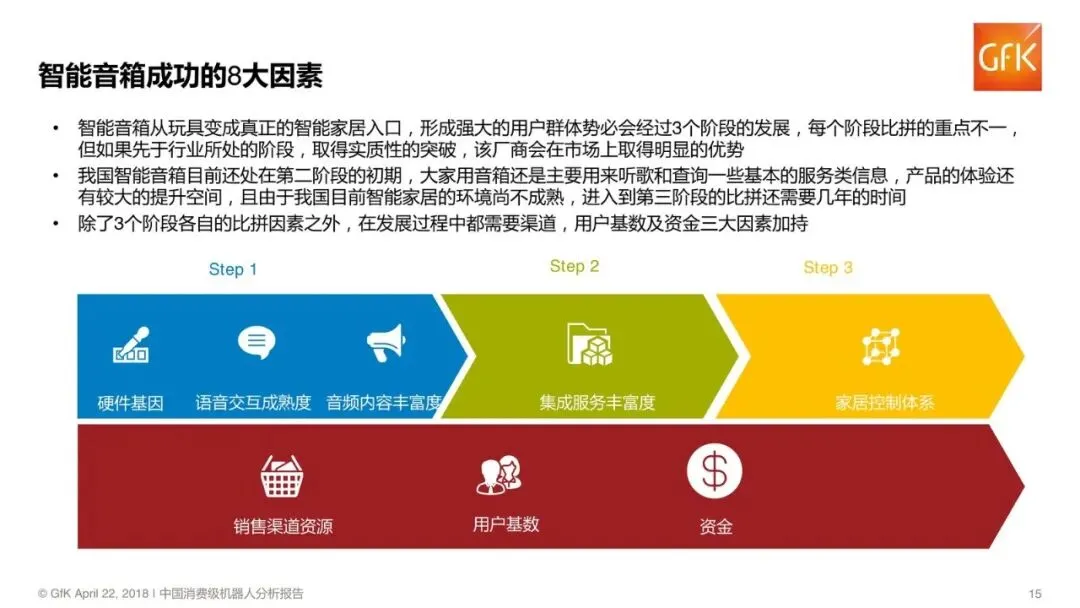
扫地机解放双手,但不指挥全屋。智能音箱靠语音控家居、搜内容、购物,被写成“智能家居的新入口”。AI是2018年整场消费级机器人行情的推手:音箱要交互,服务机器人要语音和远程视频,连扫地机的连接属性也是同一套逻辑。
矛盾在这儿:劳动入口(扫地)规模最大、最成熟;控制入口(音箱)故事最大、还在长。无人机偏航拍和巡检、快递等外溢场景;服务机器人拿早教、娱乐、家居控制打消费级。四条线一起涨,才把2018年零售规模推过100亿元——不是单一爆款,是入口席位的并行扩容。
受益的是能把语音、内容和家居协议打通的平台型玩家;扫地机若停在“扫得干净”而不接生态,可能只是家电,不是入口。
接下来该盯什么
年轻群体对科技更兴奋(15–17岁约55%认为科技产品/应用令人兴奋,65岁以上约36%),也更愿意为最新家庭电子买单。健康、金融安全仍是人生优先级第一第二,电子产品挤进和豪车、第二辆车同一量级的“想要清单”——这解释了为什么2018年值得看:不是全民刚需,是数字土著把入口设备当成生活方式。
观察清单:
- 2018年四类合计零售额是否真的跨过100亿元,以及扫地机是否仍是最大一块。
- 扫地机线上占比能否维持在近90%,智能连接占比能否在50.4%之上继续抬、智能导航能否从15%再上台阶。
- 智能音箱是否把“语音控家居+内容/购物”做成可感知的出货,而不是只讲入口故事。
- 民用无人机是否仍以航拍为主、并出现巡检/环境监测/快递等可见的民用延伸。
- 服务机器人是否靠早教、娱乐、远程视频、家居控制打进家庭,而不是停在展厅演示。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: