
 研报速递
一、企业概况
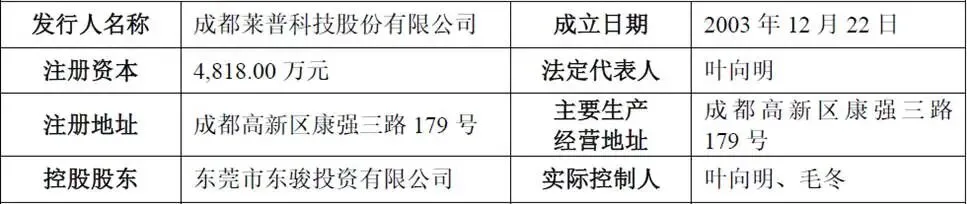
成都莱普科技股份有限公司(简称“莱普科技”)成立于2003年12月,2021年9月变更为股份公司,目前正申请上证科创板IPO。
公司以先进精密激光技术及半导体创新工艺开发为核心,主要从事高端半导体专用设备的研发、生产和销售,产品包括激光热处理设备与专用激光加工设备两大序列,是国内少数同时为半导体前、后道工序提供前沿激光工艺设备的厂商。设备已部署于晶合集成、华润微、士兰微、三安半导体、中车时代、华天科技、达迩科技等主流厂商产线,应用于先进制程3D NAND Flash、DRAM、28nm及以下逻辑芯片、SiC功率芯片、沟槽栅IGBT、BSI-CCD量产及国产HBM工艺研发等场景。
公司为国家高新技术企业、国家级专精特新“重点小巨人”、成都市集成电路产业链链主企业,承担国家某部委应用专项。截至2026年6月末拥有已授权境内专利97项(发明专利17项)、软件著作权44项,员工413人,其中研发人员79人。
二、股权结构
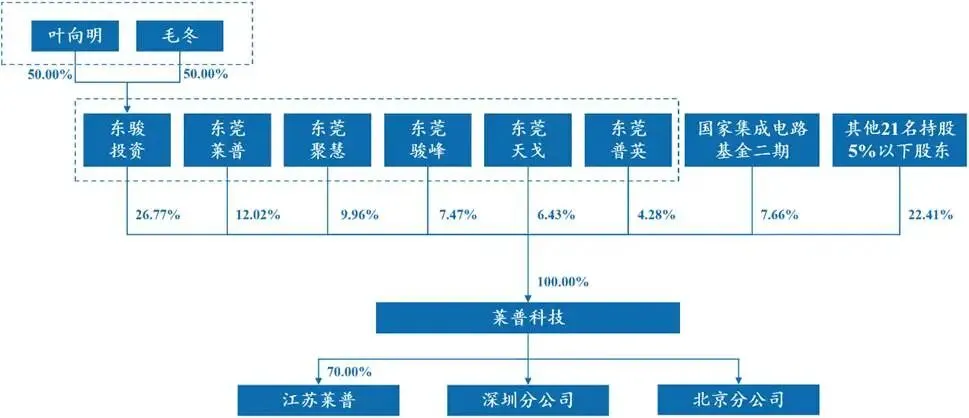
控股股东为东莞市东骏投资有限公司,直接持股26.77%,该公司由叶向明、毛冬各持50%;东骏投资与东莞莱普、东莞聚慧、东莞骏峰、东莞天戈、东莞普英签署一致行动协议,意见不一致时以东骏投资意见为准。实际控制人为叶向明、毛冬(分别任董事长、董事),二人签署《一致行动人协议》,合计控制表决权股份3,225万股、占比66.94%。
其他主要股东包括东莞莱普12.02%、东莞聚慧9.96%、东莞骏峰7.47%、东莞天戈6.43%、东莞普英4.28%,合计47.82%,均为东骏投资一致行动人;另有国家集成电路产业投资基金二期7.66%、长存产投4.15%、厦门石普及广州山立各3.07%。IPO发行后东骏投资持股降至20.08%,大基金二期5.74%,实控人合计表决权仍超50%。
三、业务情况
(一)主要业务及产品
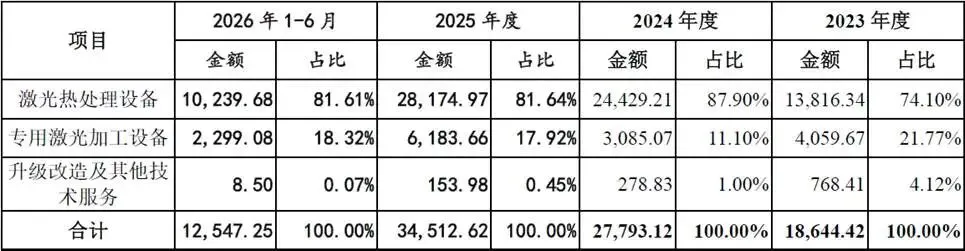
公司两大核心产品线,分别为激光热处理设备、专用激光加工设备,同时配套设备升级改造等技术服务。其中,激光热处理设备包括激光诱导结晶设备(LIC)、激光诱导外延生长设备(LIEG)、超浅结激光退火设备(USJLA)、动态表面合金设备(DALA)、IGBT及SiC晶圆激光退火设备、BSI-CCD晶圆浅结退火设备等,用于晶格损伤修复、杂质激活与结晶改性。专用激光加工设备涵盖封测、晶圆及电子制造类设备,用于标刻、切割、刻蚀、键合及解键合。
公司主营业务收入(单位:万元,下同)
(二)主要客户
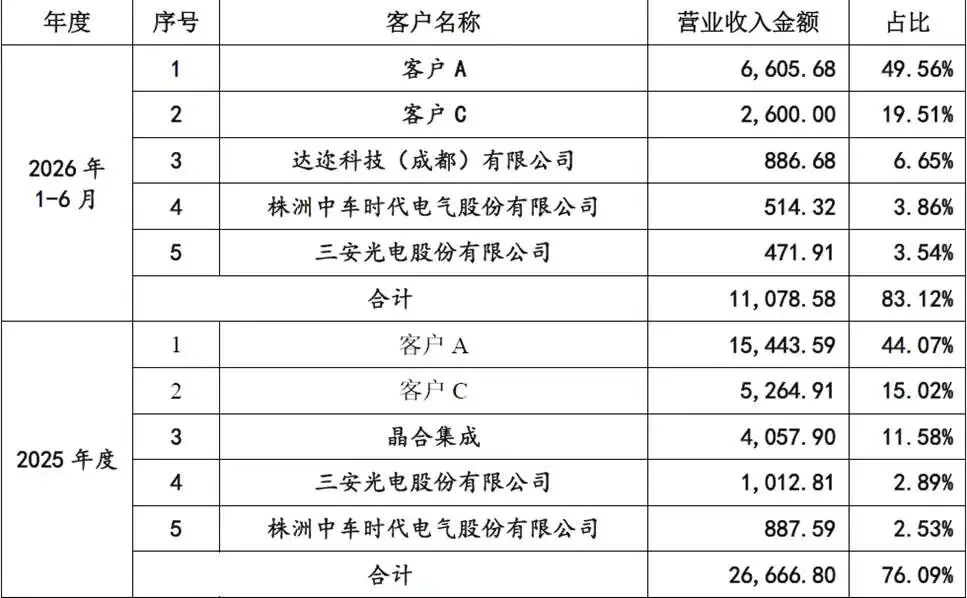
公司系多家主流厂商唯一或主要激光工艺设备供应商,多数客户实现重复采购,客户集中度较高,前五大客户销售占比为65.89%、83.45%、76.09%和83.12%,其中客户A及其同一控制下主体占比42.87%、67.86%、44.07%和49.56%,毛利占比最高达81.52%,公司已明确对客户A存在重大依赖。2025年前五大客户为客户A(44.07%)、客户C(15.02%)、晶合集成(11.58%)、三安光电(2.89%)、中车时代(2.53%)。
(三)主要供应商
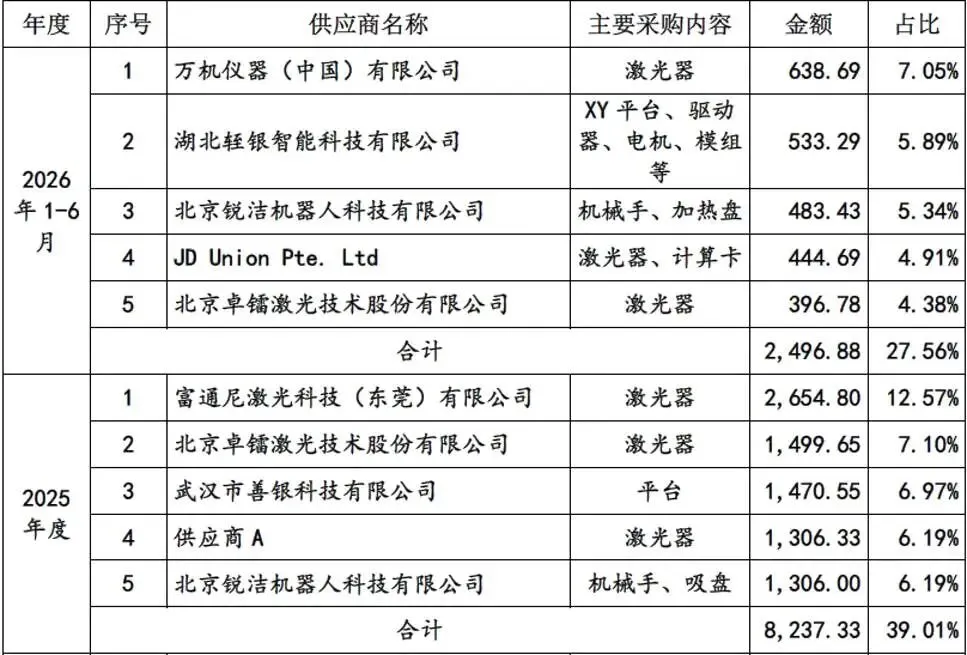
报告期公司采购总额由14,676.96万元增至2025年21,113.39万元,2025年光学类占43.11%、电气类34.48%、机械结构类18.67%;前五大供应商占比53.82%、35.46%、39.01%、27.56%,无单一供应商超50%。主要供应商包括富通尼激光、北京卓镭激光、武汉市善银科技、供应商A、北京锐洁机器人,2026年上半年新增万机仪器、湖北轾银智能、JD Union Pte. Ltd等,核心零部件仍部分依赖境外采购。
四、财务分析
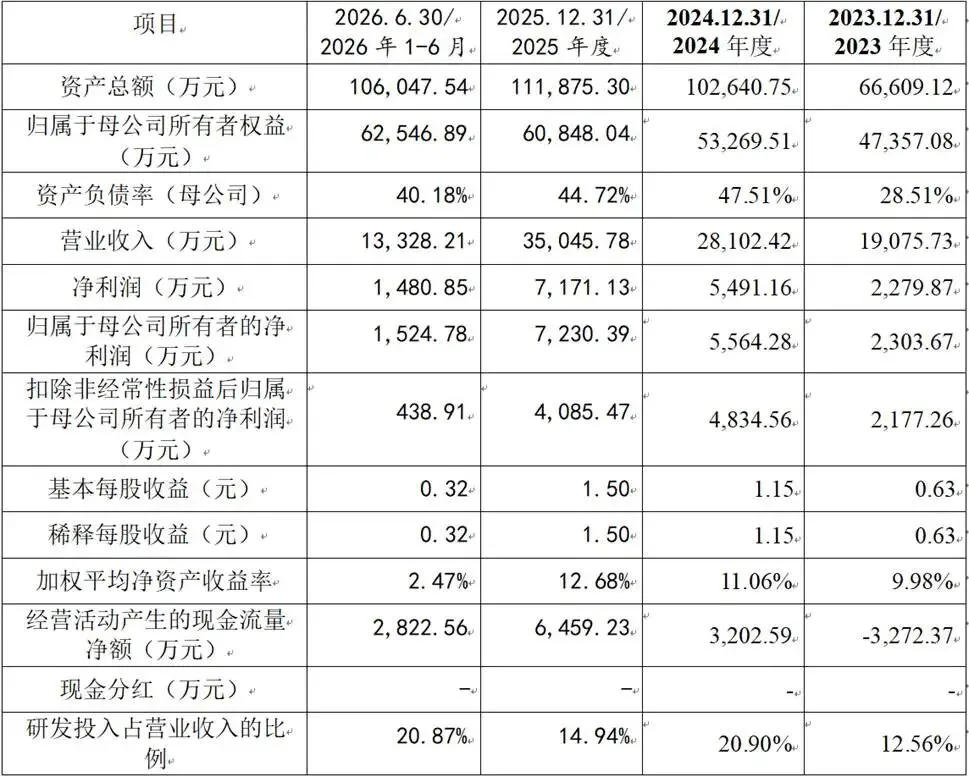
报告期为2023年度、2024年度、2025年度以及2026年1-6月。营业收入分别为19075.73万元、28102.42万元、35045.78万元、13328.21万元;归母净利润2303.67万元、5564.28万元、7230.39万元、1524.78万元。整体看,2023-2025年收入、净利润实现快速增长,营收复合增速35.54%,归母净利润复合增速接近77%,成长性较强。但是扣非净利润表现出现波动,2025年扣非归母净利润4085.47万元,对比2024年4834.56万元出现下滑,主要原因是总部暨集成电路装备研发制造基地厂房转固,新增固定资产折旧1054.33万元,该项目未来每年将新增折旧约1547.71万元,将长期侵蚀利润水平。
盈利能力层面,综合毛利率报告期分别44.55%、54.82%、48.79%、45.56%,毛利率处于较高区间,但存在明显波动,受产品结构、市场竞争、成本变化影响。研发投入强度持续维持高位,各期研发占营收比重分别12.56%、20.90%、14.94%、20.87%,半导体设备赛道需要持续高额研发投入,会持续对当期利润形成压力。同时政府补助对利润贡献较大,2026年上半年补助占利润总额比重高达87.78%,如果未来补助政策退坡,会直接影响盈利水平。
资产负债角度,资产规模持续扩张,2025年末总资产11.19亿元,母公司口径资产负债率2023-2025年分别为28.51%、47.51%、44.72%,2025年负债率明显抬升。营运资本相关风险需要重视:应收账款持续走高,各期末应收账款账面价值持续增长;存货规模快速攀升,2026年6月末存货账面价值2.98亿元,占流动资产比重达到43.02%,半导体设备生产周期长,发出商品需要等待客户验收,存在存货跌价风险。
现金流维度,经营活动现金流波动剧烈,2023年经营活动现金流净额-3272.37万元,后续2024、2025年转正,半导体设备行业前期备货采购占用大量资金,下游验收、回款节奏波动大,公司对营运资金需求较高。
五、行业情况
(一)行业概况
热处理设备是半导体七大前道核心工艺设备之一,激光热处理相较炉管、快速热处理具备能量密度极高、纳秒级加热、纳米级局部加热、热预算最低等优势,逻辑芯片进入28nm以下后成为必备工艺,3D NAND新架构与DRAM的SNC、BLC工艺必须采用;美、日已先后将热处理设备纳入出口管制,为国产替代提供窗口。
规模上,2025年中国大陆热处理半导体设备市场14.79亿美元;全球激光退火设备市场2025年9.86亿美元、2030年预计16.89亿美元,中国大陆由2.23亿美元增至4.30亿美元;中国大陆激光热处理设备市场将由2019年7.96亿元增至2030年34.54亿元,CAGR 14.27%。2025年中国大陆激光工艺渗透率18.35%,低于全球28.04%。专用激光加工设备方面,2025年我国半导体/显示领域(不含切割)市场规模71.28亿元,2026年有望76.26亿元。
(二)竞争格局
全球半导体激光退火设备市场主要由美国维易科、应用材料以及日本迪恩士、住友重工等境外厂商主导,四家企业合计占据全球超过80%的市场份额。在中国大陆市场,与公司存在竞争关系的主要企业包括应用材料、EVG、东京电子、华卓精科等。莱普科技2025年国内激光热处理设备市占率约16.4%,是国内少数专注于半导体激光热处理设备的厂商,产品布局相对完整。
美国和日本均有针对性地将热处理设备纳入出口管制范畴。日本2023年5月将涉及先进芯片制造的23个半导体设备品类纳入出口管制,其中包含热处理设备。美国2023年10月及2024年12月先后出台半导体制造物项出口管制措施,将热处理设备纳入管制范围。出口管制客观上为国产设备供应商提供了替代窗口期。
六、企业分析
(一)企业优势
↟ ↟ 公司具备完整的激光热处理设备产品线
公司已成功开发激光诱导结晶设备、激光诱导外延生长设备、超浅结激光退火设备、动态表面合金设备、IGBT晶圆激光退火设备、碳化硅晶圆激光退火设备及BSI-CCD晶圆浅结退火设备等多款产品,覆盖存储芯片、逻辑芯片、功率器件、图像芯片等多个应用领域,是国内产品布局最为完整的激光热处理设备供应商之一。
↟ 技术达到国际先进水平
公司拥有的多波长固态激光技术、多波长光路整形技术、高精度能量密度控制技术等多项核心技术技术水平被评定为国际先进,已获授权专利25项,应用于公司主营业务并能够产业化的发明专利超过7项,满足科创板科创属性要求。
↟ 打破国际厂商在国内市场的长期垄断
公司现已适配国内半导体产业技术特征开发了多款原创性产品,并推出多款对标国际一流水平的半导体专用激光工艺设备,产品已部署于多家国内主流半导体厂商产线,2025年公司国内激光热处理设备市占率约16.4%。
↟ 已经实现头部客户导入,形成标杆案例
设备进入晶合集成、华润微、华天科技等国内主流半导体厂商产线,尤其在存储芯片、第三代半导体功率器件领域形成量产应用案例。半导体设备行业标杆客户案例对于后续市场拓展至关重要,已验证产品具备向外复制推广的基础。
(二)企业不足及风险
↡ 客户结构存在重大风险,高度依赖单一头部客户
前五大客户销售占比65.89%、83.45%、76.09%和83.12%,客户A及其同一控制下主体收入占比42.87%、67.86%、44.07%和49.56%。若客户A因技术路线调整、资本开支下降或政策变化减少采购,业绩稳定性将受重大冲击。同时半导体设备客户认证周期漫长,新客户导入速度存在不确定性,短期难以快速分散客户结构。
↡ 公司盈利能力受折旧摊销影响较大
2025年净利润7230.39万元较2024年同比增长30.57%,但扣非后净利润4085.47万元同比下降15.49%,主要系全国总部暨集成电路装备研发制造基地项目转固导致折旧摊销大幅上升所致。未来随着产能进一步释放,折旧压力有望逐步消化。
↡ 应收账款及存货规模较大
半导体设备行业验收周期长导致公司各期验收与生产存在一定时间错配,应收账款回收周期较长。2025年度经营活动产生的现金流量净额为6459.23万元,虽较2024年的3202.59万元大幅增长,但2023年曾出现负值,现金流管理压力不容忽视。
↡ 利润对政府补助与税收优惠依赖度高
2025年政府补助3,484.23万元占利润总额45.55%,2026年上半年1,139.74万元占比升至87.78%;若未来不能持续获得补助或高新资质认定、或税收优惠政策变化,盈利水平将受直接影响。
↡ 供应链存在短板
部分高端精密元器件需要海外进口,国际贸易摩擦背景下存在断供风险,国产零部件替代尚需要时间验证。
↡ 实际控制人存在大额对外担保
截至2026年8月31日,叶向明、毛冬对第三方东莞东骏电器有限公司的担保债务本金余额达55,240.00万元,主债务期限至2030年6月16日。尽管东骏广场项目已就农业银行东莞经营用房采购项目完成报名、房产销售款有望用于偿债,且二人承诺以其他资产清偿,但若债务逾期未能及时清偿,仍存在其持有的东骏投资股权被冻结或司法强制执行、进而影响控制权稳定的风险。
↡ 市场竞争加剧的威胁
海外龙头厂商在品牌、工艺积累、全球客户资源上具备深厚壁垒;同时国内其他半导体设备企业、工业激光企业存在切入激光热处理赛道的可能性,未来行业参与者增加,会带来价格竞争,压缩毛利率。
↡ 技术迭代风险
半导体工艺持续快速迭代,先进制程不断演进,三维集成、新材料器件工艺持续更新。公司必须持续高强度研发,匹配下游工艺迭代,如果研发进度滞后,产品无法适配新一代工艺,就会出现产品竞争力下降,丢失市场份额。
↡ 历史瑕疵
股改时因会计追溯调整导致实收股本高于净资产(2021年6月末净资产经专项审计为430.71万元),虽已由发起人以1,000万元货币资金补足并经验资复核、整改完毕不构成实质障碍,仍反映历史财务规范薄弱;部分租赁房产存在出租方未取得产权证书、未办理租赁备案等瑕疵。此外,公司融资时约定的股份回购权等特殊权利条款附恢复生效安排,若未能成功上市,存在股权结构变化风险。

发表评论
2026-10-08 17:14:46 回复该评论
发表评论: