
 研报速递
(点击查找星球报告 · 20000+报告👆)
公众号后台回复 “1”,5000+行业报告免费领取!
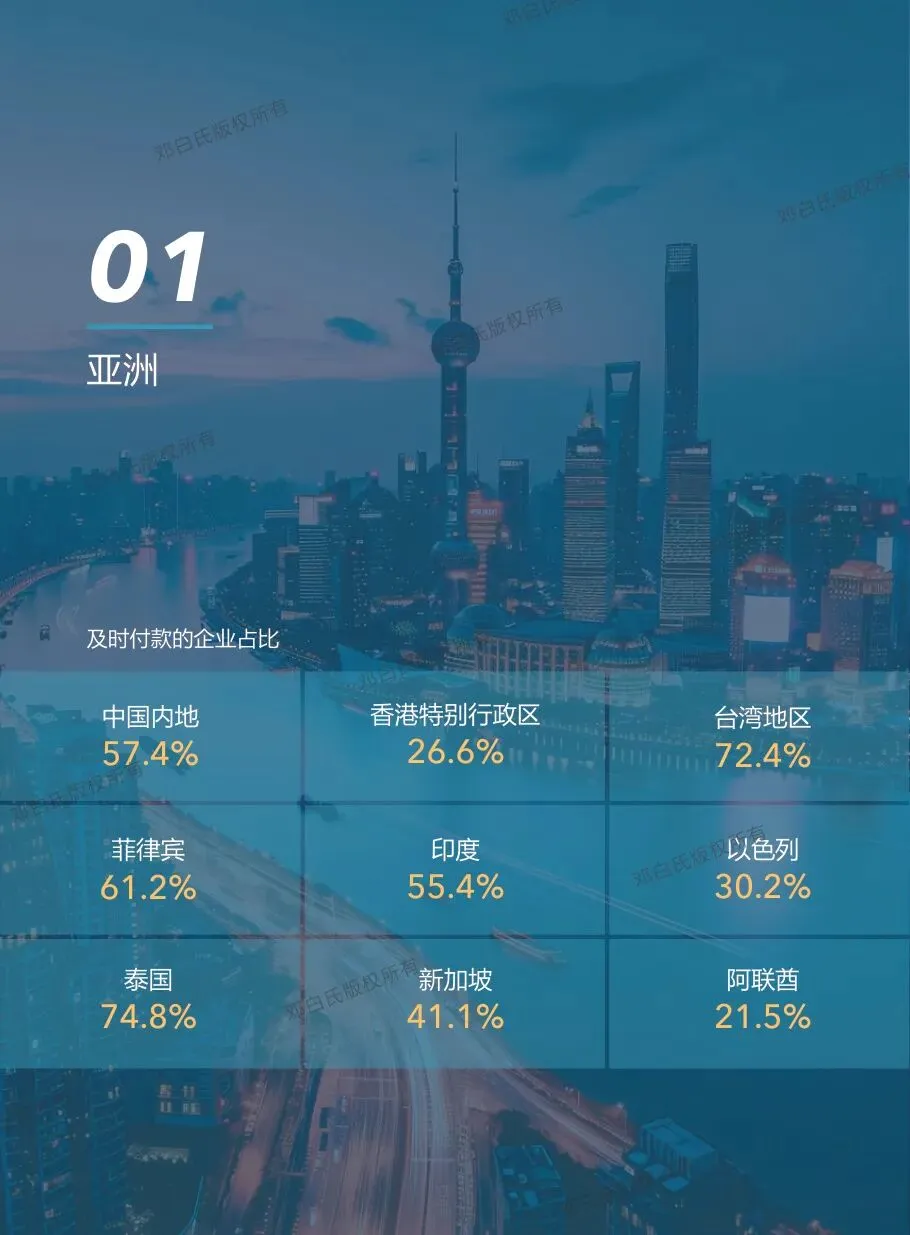
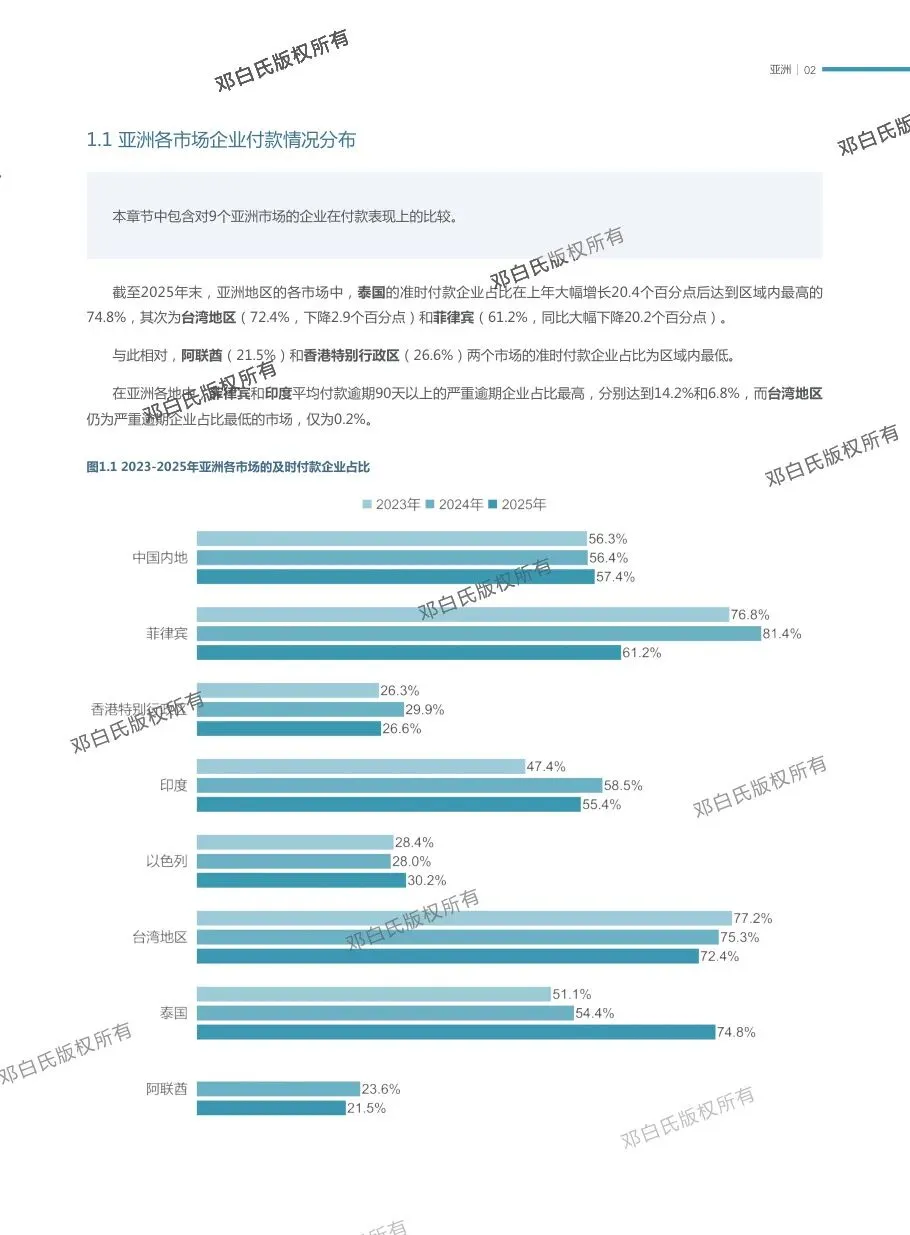
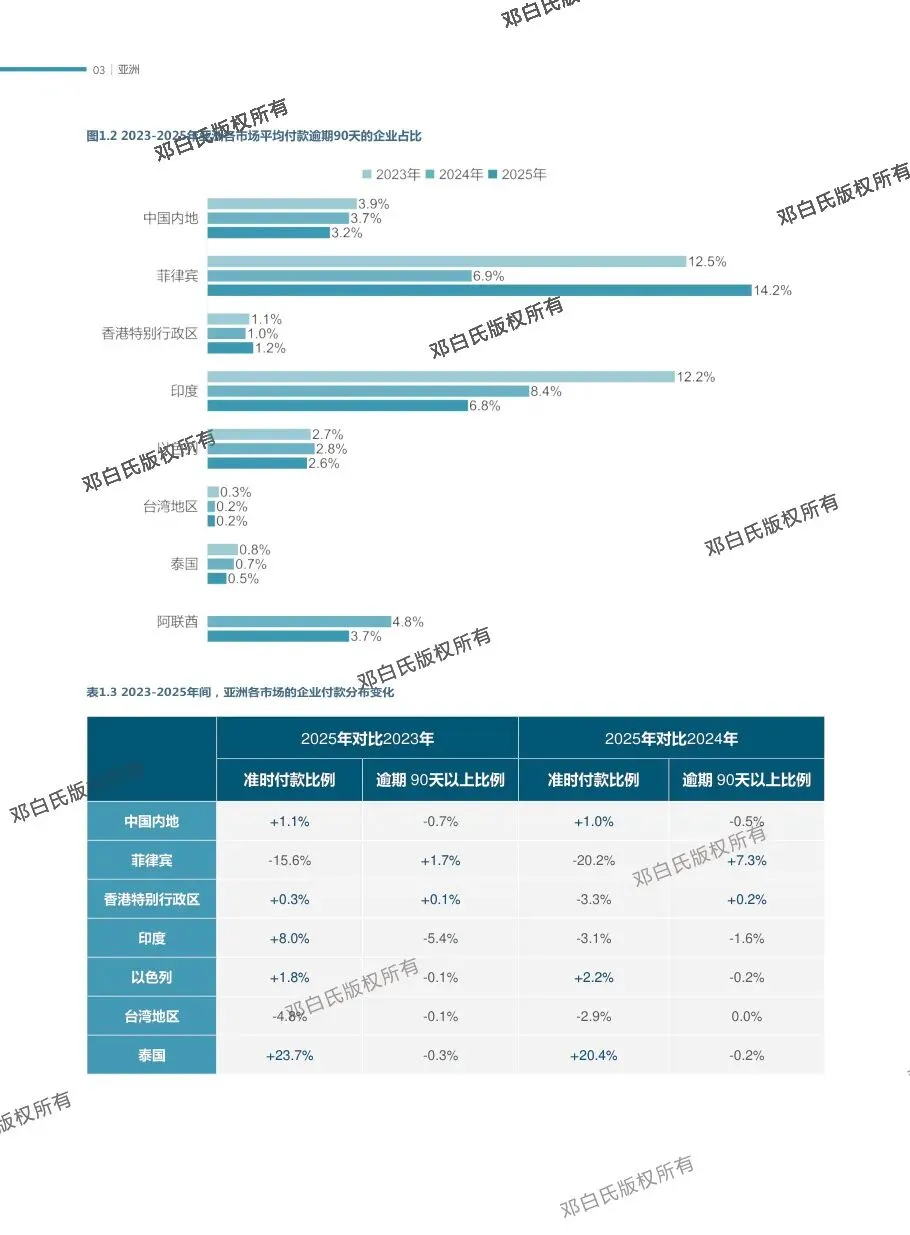
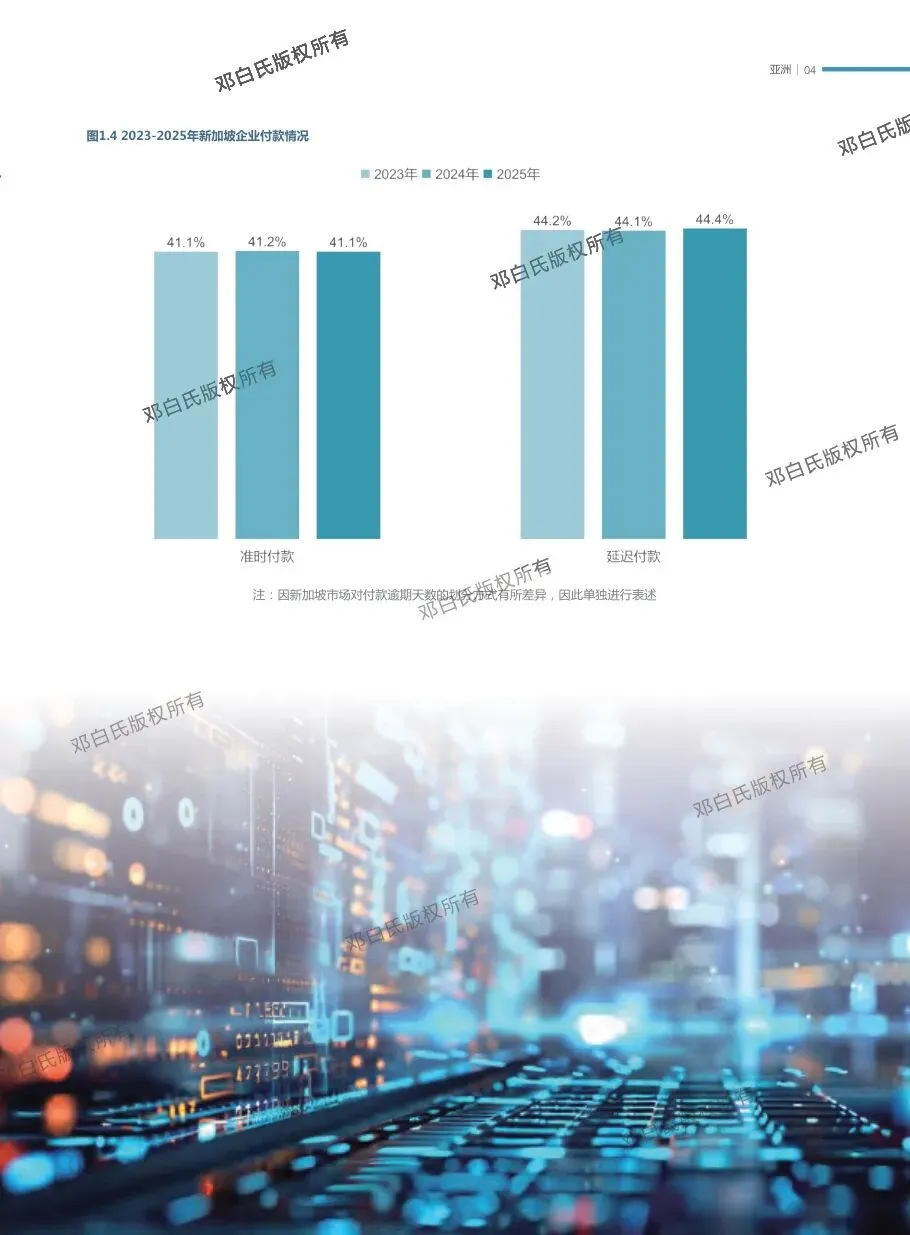
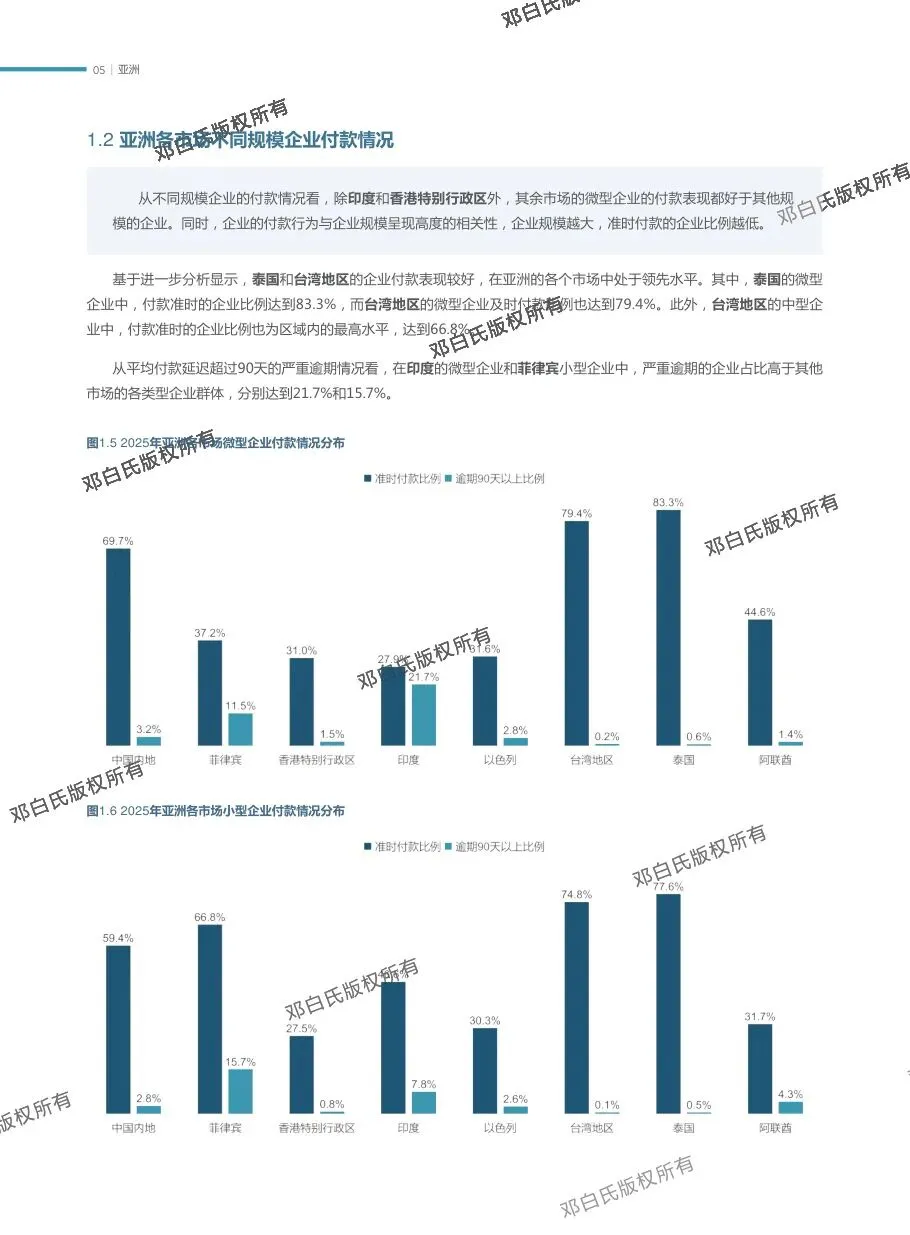
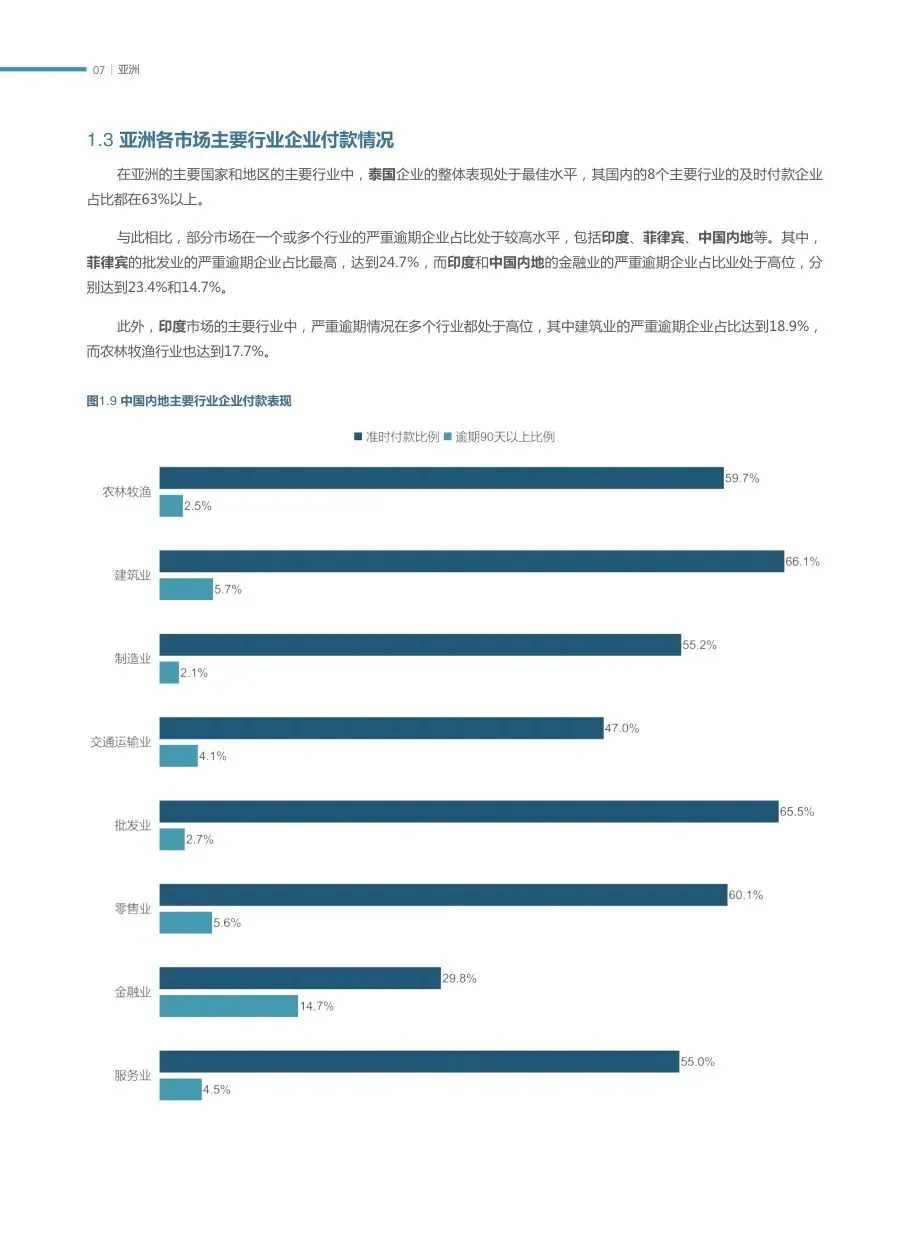
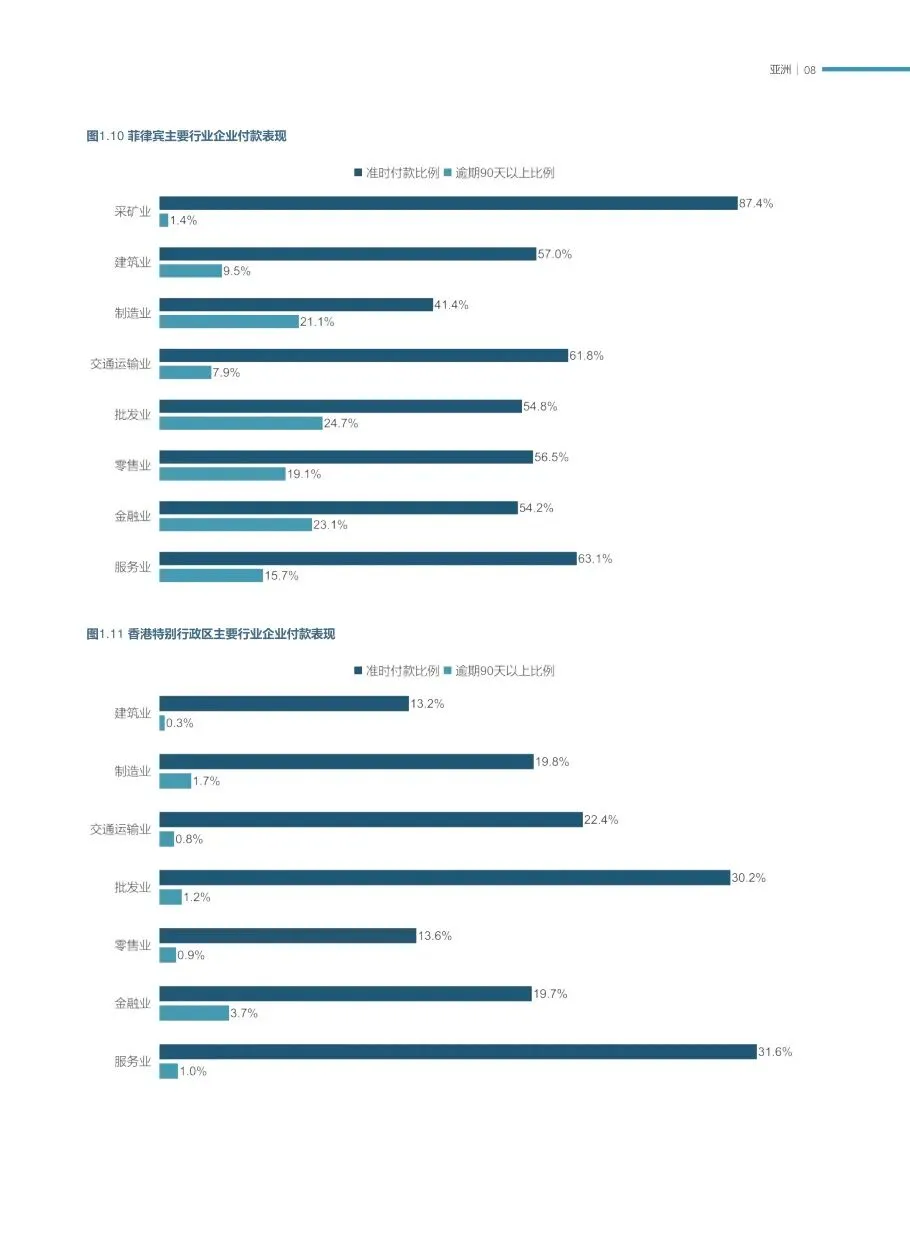
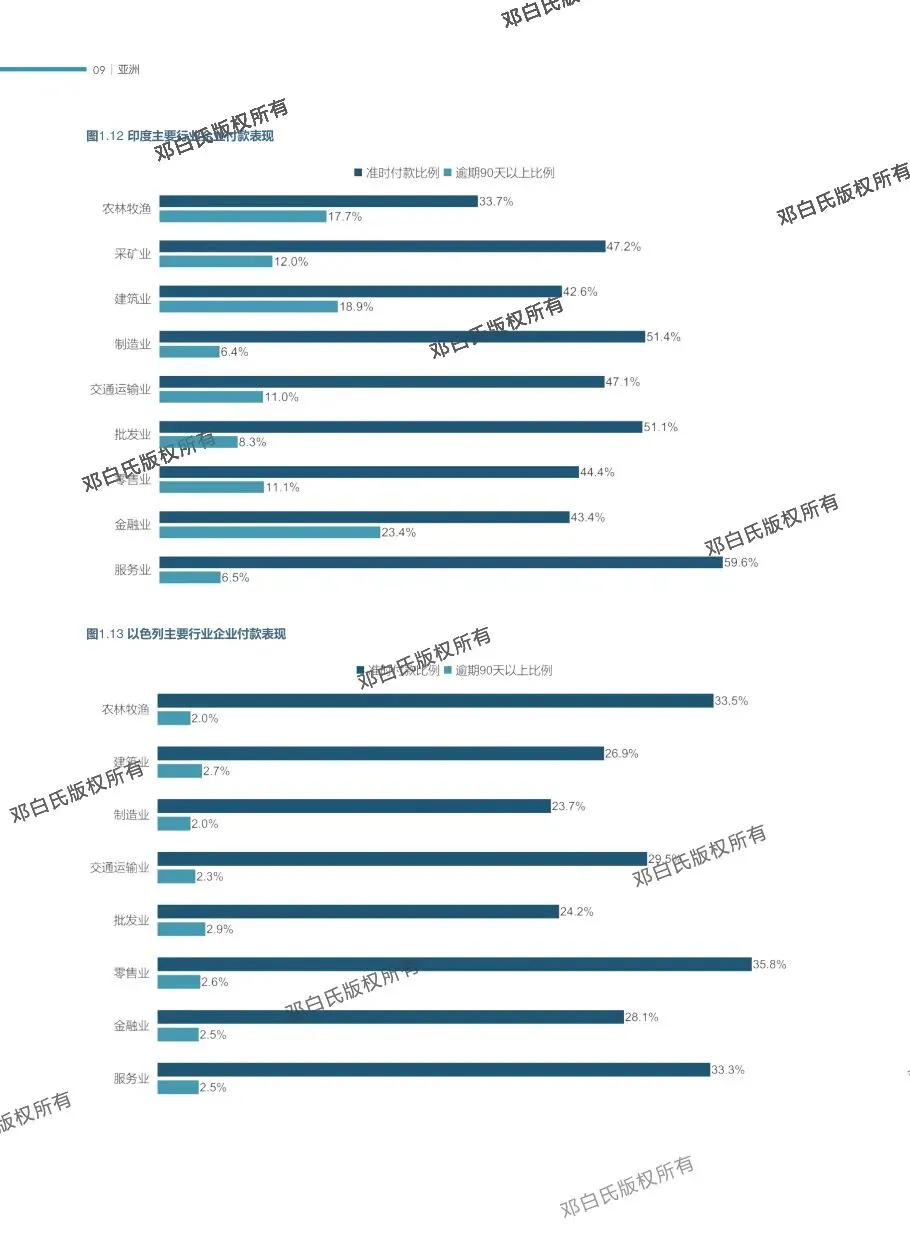
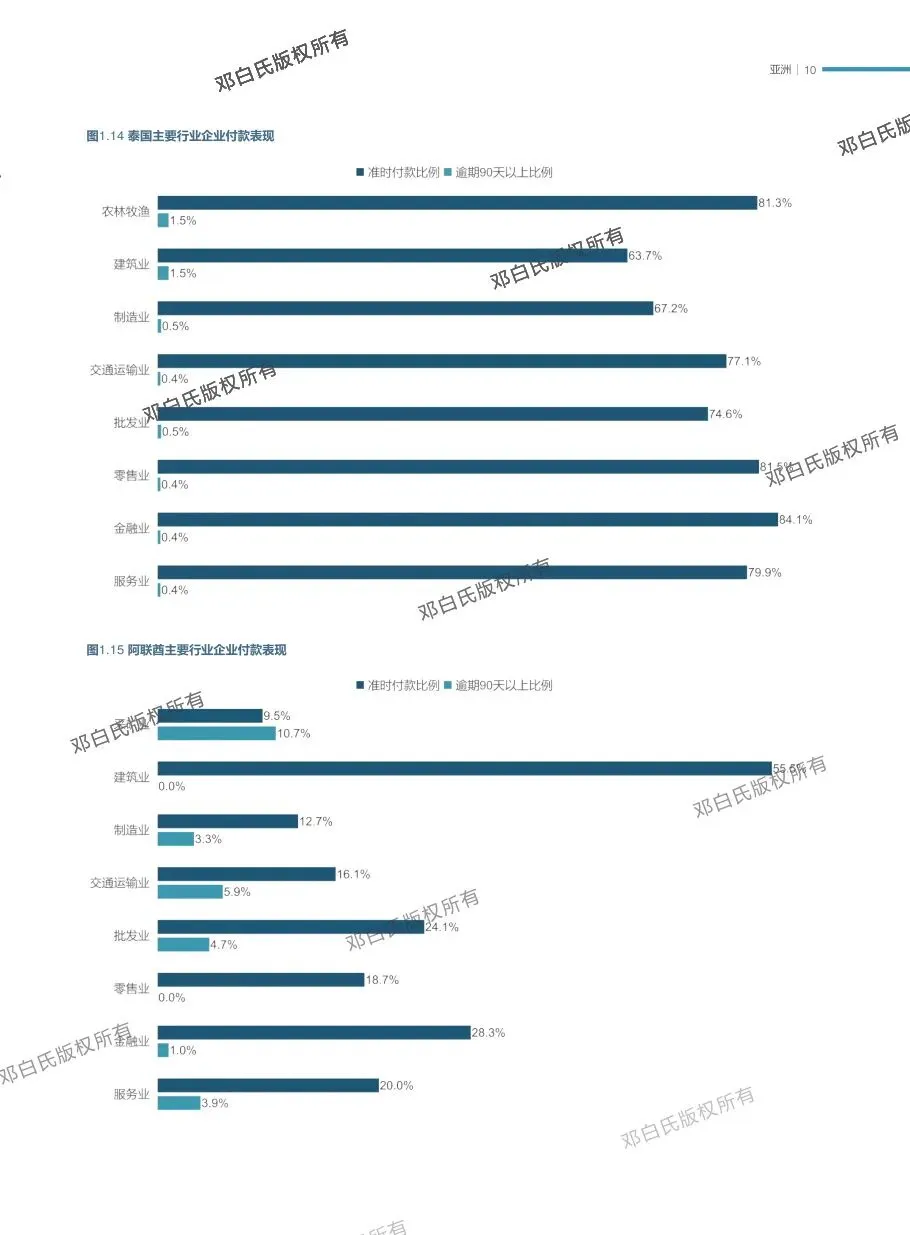
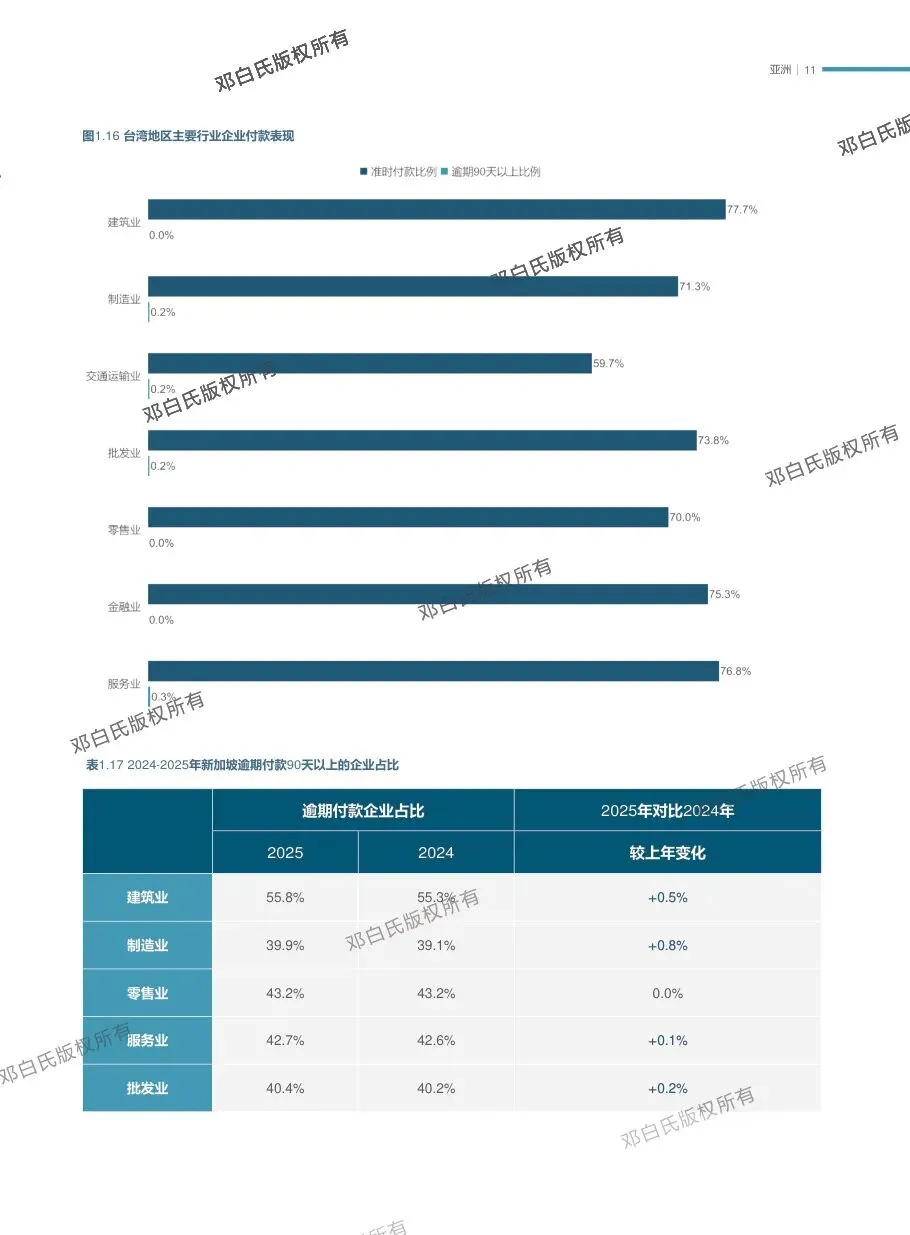
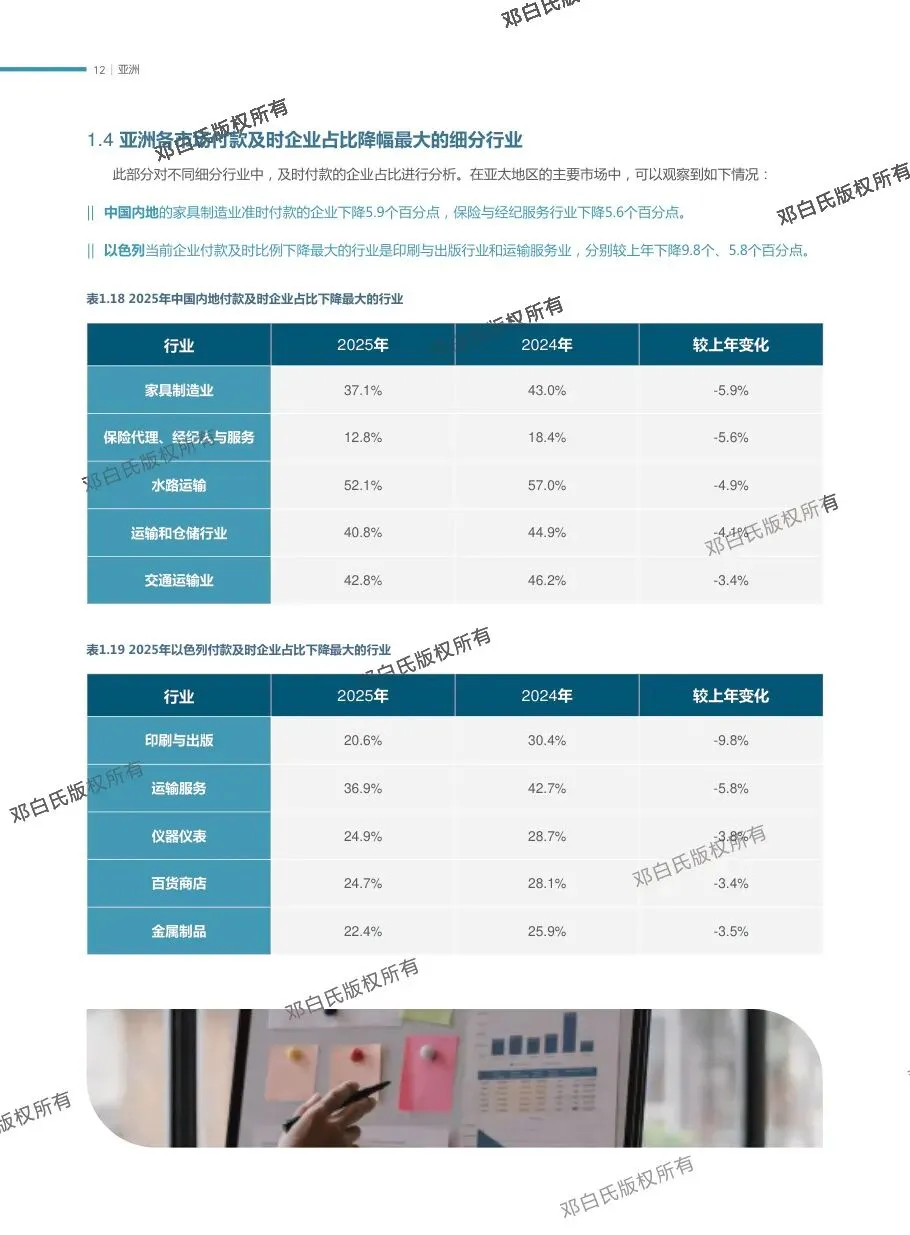
截至 2025 年末,亚洲各市场中泰国的准时付款企业占比在上年大幅增长 20.4 个百分点后达到区域内最高的 74.8%,其次是中国台湾地区(72.4%,下降 2.9 个百分点)和菲律宾(61.2%,同比大幅下降 20.2 个百分点);中国内地为 57.4%,印度 55.4%,新加坡 41.1%,以色列 30.2%;阿联酋(21.5%)和中国香港特别行政区(26.6%)为区域内最低。严重逾期情况上,菲律宾和印度平均付款逾期 90 天以上的企业占比最高,分别达 14.2% 和 6.8%,中国台湾地区最低,仅 0.2%。从三年变化看,泰国准时付款比例相比 2023 年提升 23.7 个百分点,菲律宾下降 15.6 个百分点;中国内地三年累计提升 1.1 个百分点、逾期 90 天以上比例下降 0.7 个百分点,属于区域内表现稳定的市场。
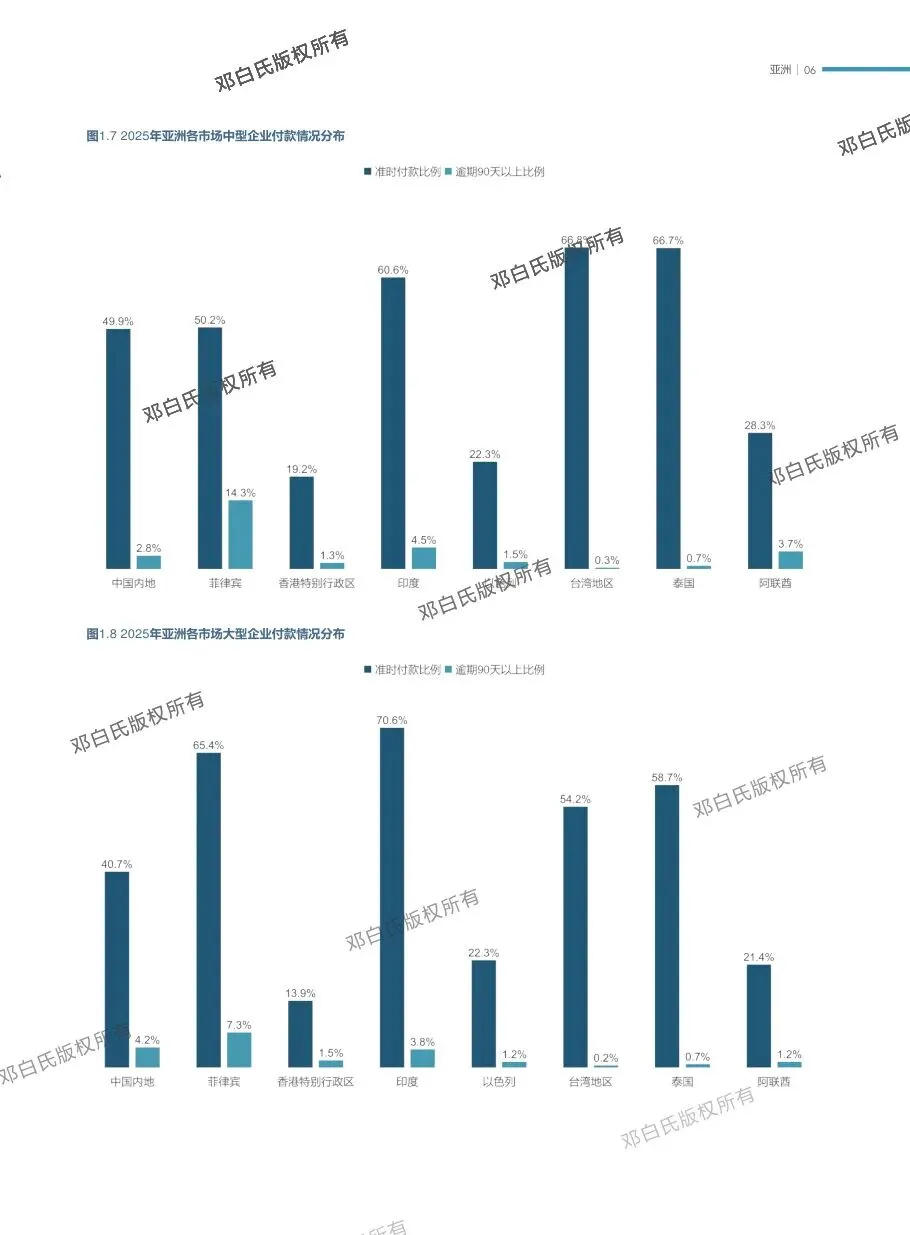
报告在规模维度上给出了一个反直觉但数据扎实的结论:除印度和中国香港特别行政区外,其余市场的微型企业付款表现都好于其他规模的企业,企业的付款行为与企业规模呈现高度相关性——企业规模越大,准时付款的企业比例越低。具体到案例,泰国微型企业中付款准时的比例达 83.3%,中国台湾地区微型企业达 79.4%,台湾地区中型企业为区域内同一规模层最高,达 66.8%。反过来看严重逾期:印度微型企业和菲律宾小型企业中,平均付款延迟超过 90 天的企业占比高于其他市场的同规模群体,分别达 21.7% 和 15.7%。这一结论对跨境供应商的信用政策有直接含义——按营收或体量给客户排序授信额度,可能需要重新校准,尤其是当交易对手是大型企业时。
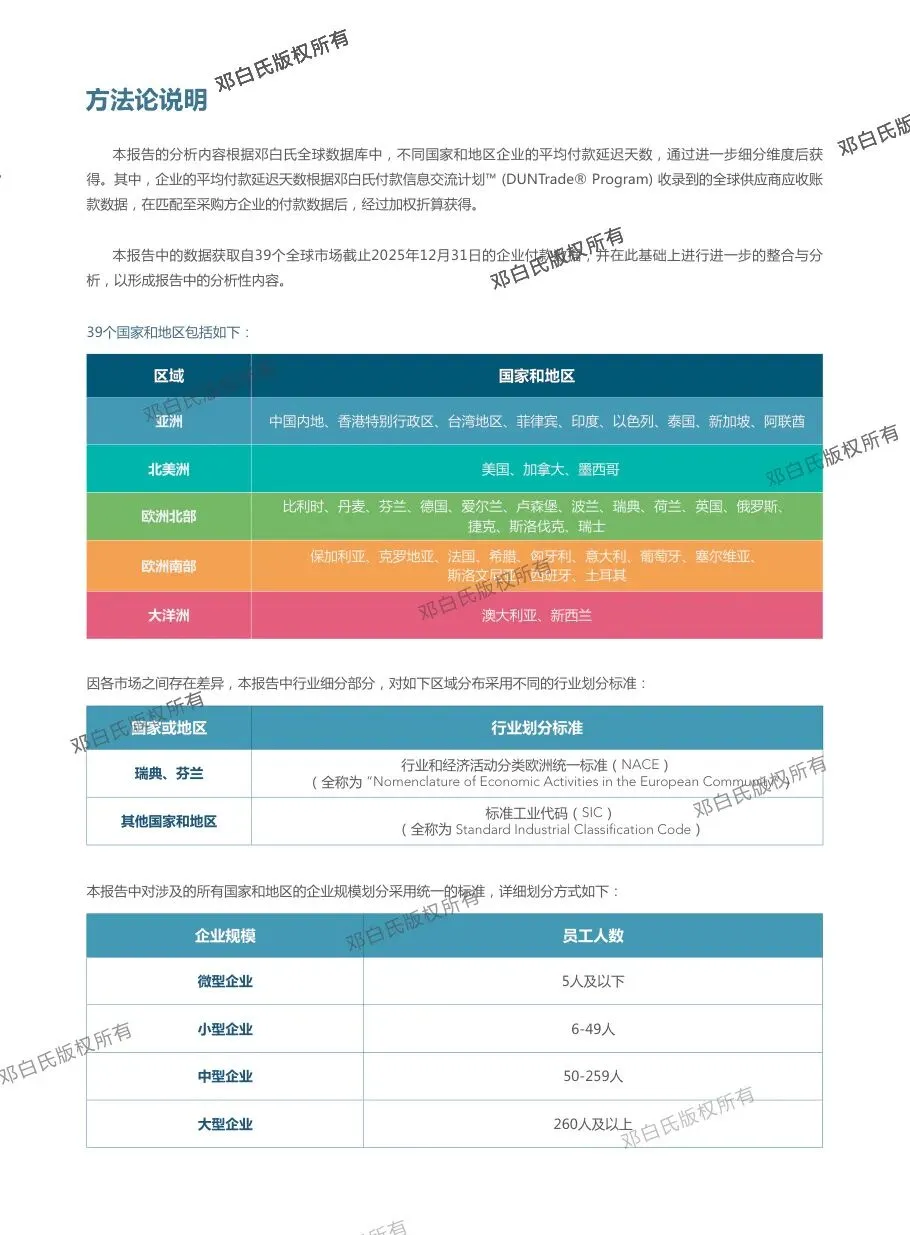
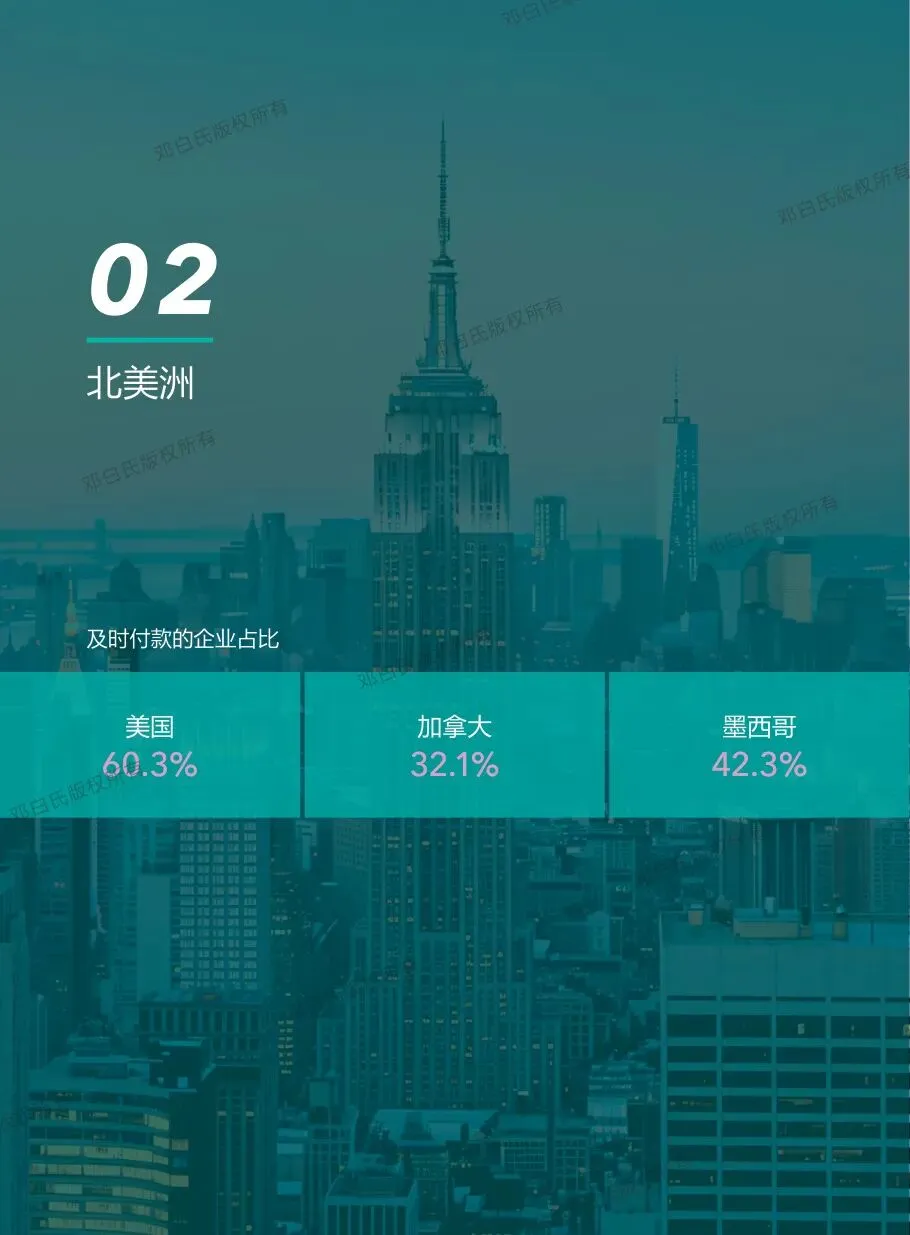
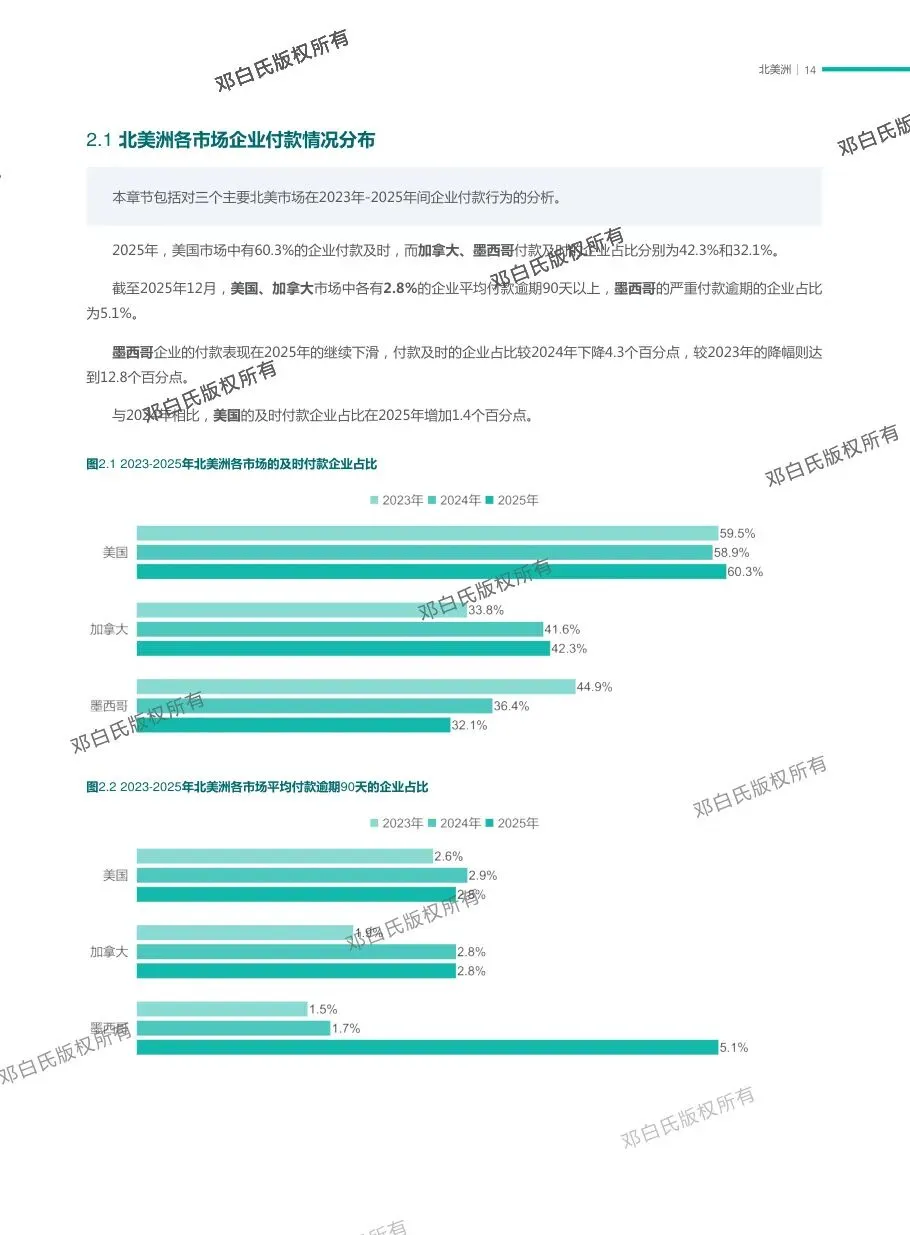
北美洲方面,2025 年美国市场中有 60.3% 的企业付款及时,墨西哥 42.3%,加拿大 32.1%。欧洲南部各市场中付款准时比例最高的是匈牙利(75.8%)、斯洛文尼亚(53.3%)和法国(46.5%),其后是土耳其 46.4%、西班牙 45.9%、克罗地亚 44.7%、意大利 43.4%、塞尔维亚 41.9%、希腊 34.1%、葡萄牙 20.2%、保加利亚 19.2%。三年变化看,法国和西班牙的准时付款企业占比分别下降 1.8 个和 0.8 个百分点,而希腊出现较大反弹、增长 10.4 个百分点。逾期 90 天以上的情况上,欧洲北部区域内俄罗斯占比最高,达 4.4%,英国 2.4%、爱尔兰 3.4%、德国 2.0% 的长期逾期企业占比也较高,说明即使在信用体系成熟的西欧,长期拖欠仍是需要持续监测的风险点。
欧洲北部的准时付款企业占比呈现出明显的高位集中:丹麦 94.9%,波兰 86.6%,俄罗斯 80.9%,荷兰 74.7%,瑞士 68.5%,捷克与德国均为 63.8%,英国 60.5%,斯洛伐克 60.2%,瑞典 56.7%,卢森堡 54.8%,芬兰 54.7%,比利时 47.3%,爱尔兰 45.5%。报告指出,欧洲北部与西欧整体上仍是全球付款纪律最好的区域,但内部差异并不小——最高的丹麦与最低的爱尔兰之间相差近 50 个百分点。大洋洲方面,新西兰的准时付款企业占比为 83.1%,澳大利亚为 64.7%,对应的平均逾期 90 天以上企业占比分别为 0.8% 和 2.9%。报告认为,这种区域内的落差更多来自信贷环境、行业结构与监管执行力度,而不是简单的经济体发展阶段差异。
报告把付款表现与跨境经营的实际成本直接挂钩:不同市场的平均付款延迟天数与严重逾期占比,最终会转化为供应商的应收账款周期、融资占用与坏账准备,而这些成本通常不会体现在报价里。对采用统一账期政策的企业来说,同一份合同在不同市场意味着完全不同的现金流风险。报告的实操含义有三层:第一,授信与账期政策应按市场、规模双维度分层设定,不能只按客户体量排序,因为大企业的准时付款率系统性低于微型企业;第二,需重点监测亚洲的菲律宾、印度与欧洲南部的保加利亚、葡萄牙等高逾期市场;第三,对存在长期逾期记录的成熟市场(如俄罗斯、英国、爱尔兰、德国)也不能放松跟踪。报告的数据口径是按供应商应收账款匹配采购方付款后加权折算,因此更适合作为跨市场横向比较的基准。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
公众号后台回复 “1”,5000+行业报告免费领取!
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告


发表评论
发表评论: