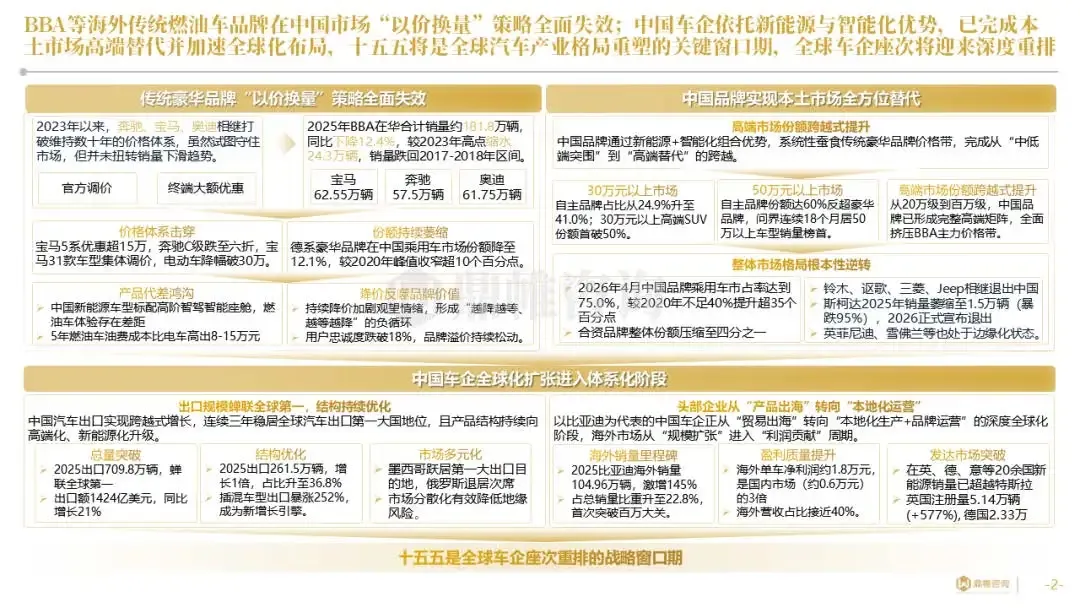
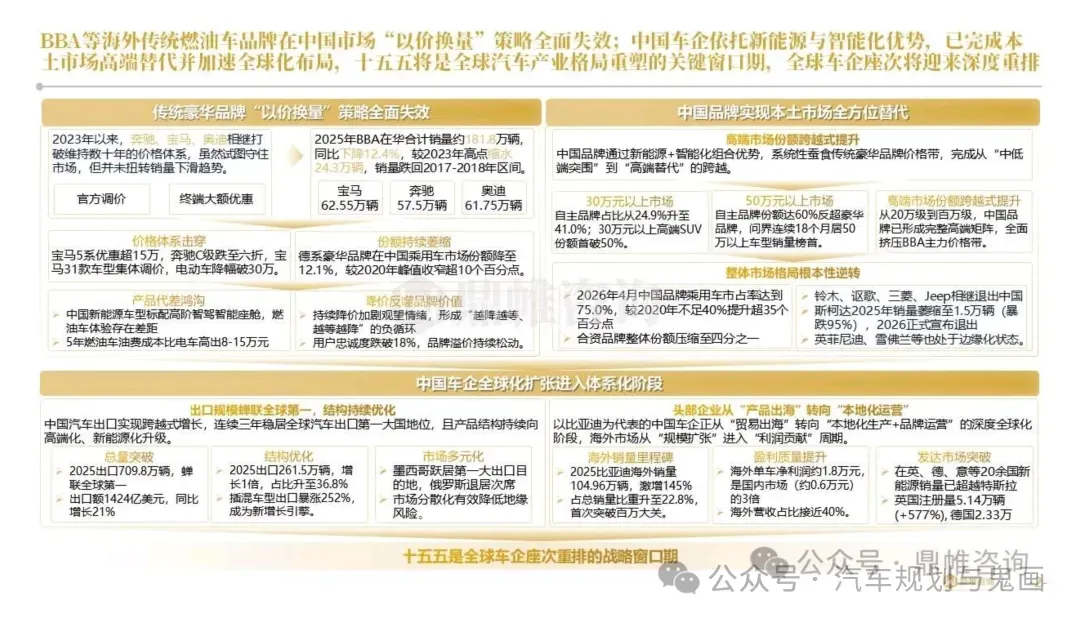
2026全球汽车巨头发展战略研究报告BBA等海外传统燃油车品牌在中国市场“以价换量”策略全面失效;中国车企依托新能源与智能化优势,已完成本上市场高端替代并加速全球化布局,十五五将是全球汽车产业格局重塑的关键窗口期,全球车企座次将迎来深度重排。
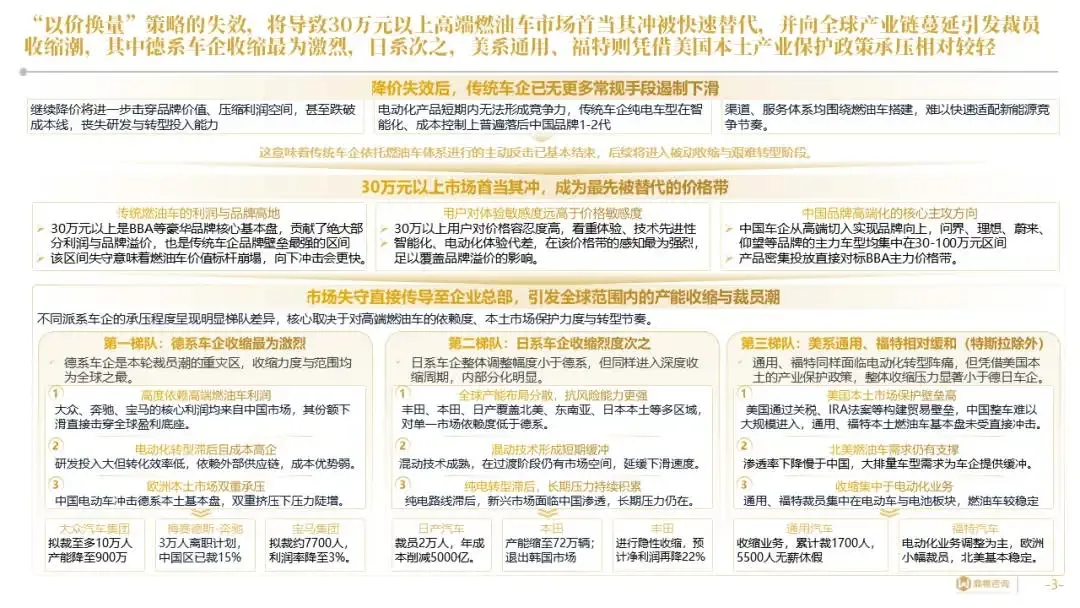
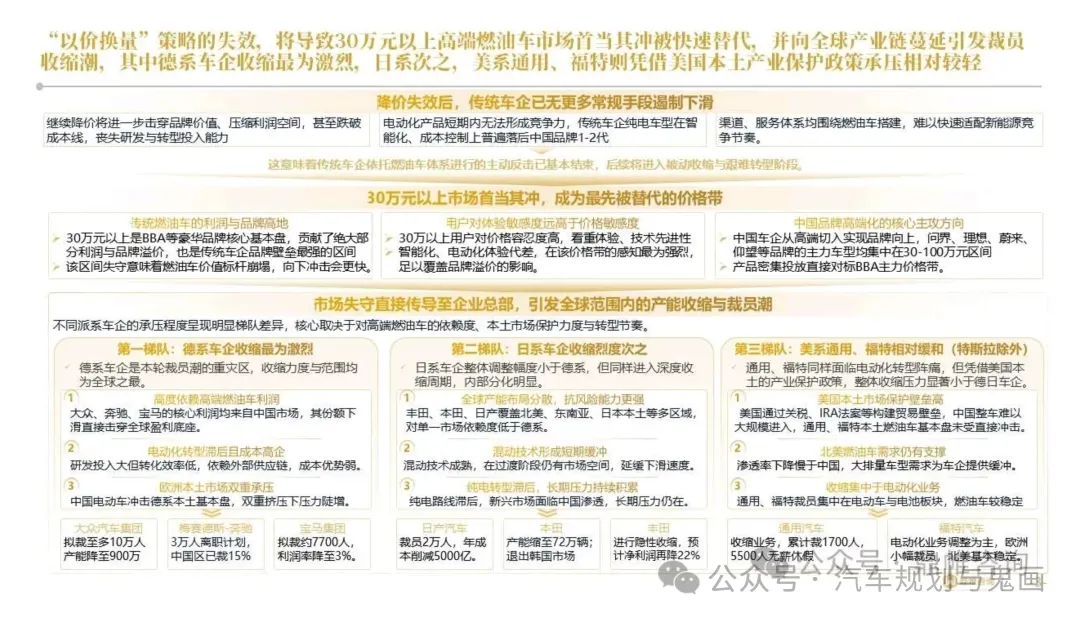
“以价换量”策略的失效,将导致30万元以上高端燃油车市场首当其冲被快速替代,并向全球产业链蔓延引发裁员收缩潮,其中德系车企收缩最为激烈,日系次之,美系通用、福特则凭借美国本土产业保护政策承压相对较轻。
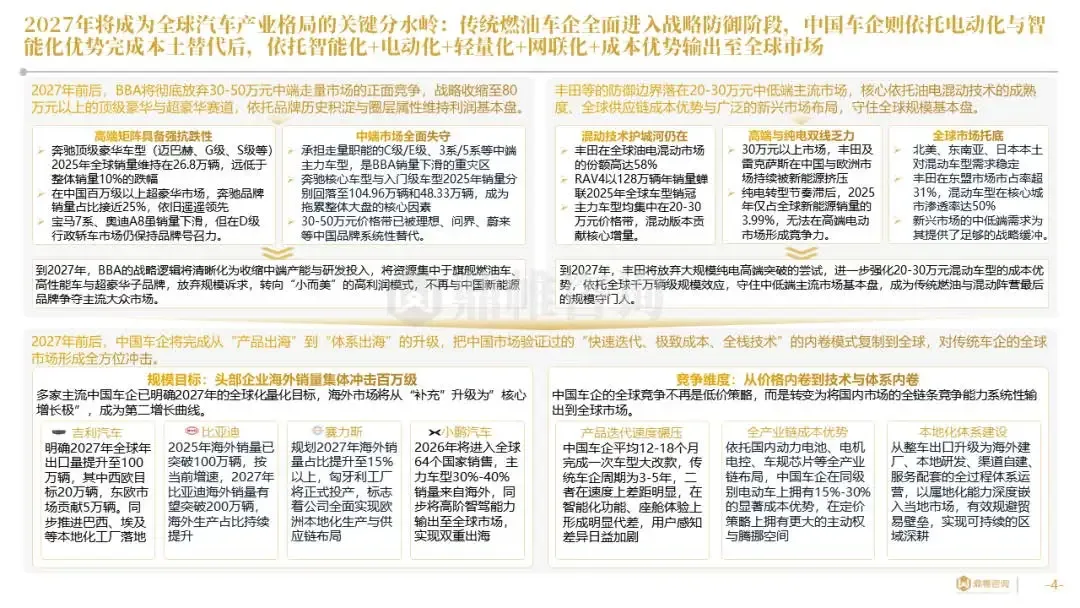
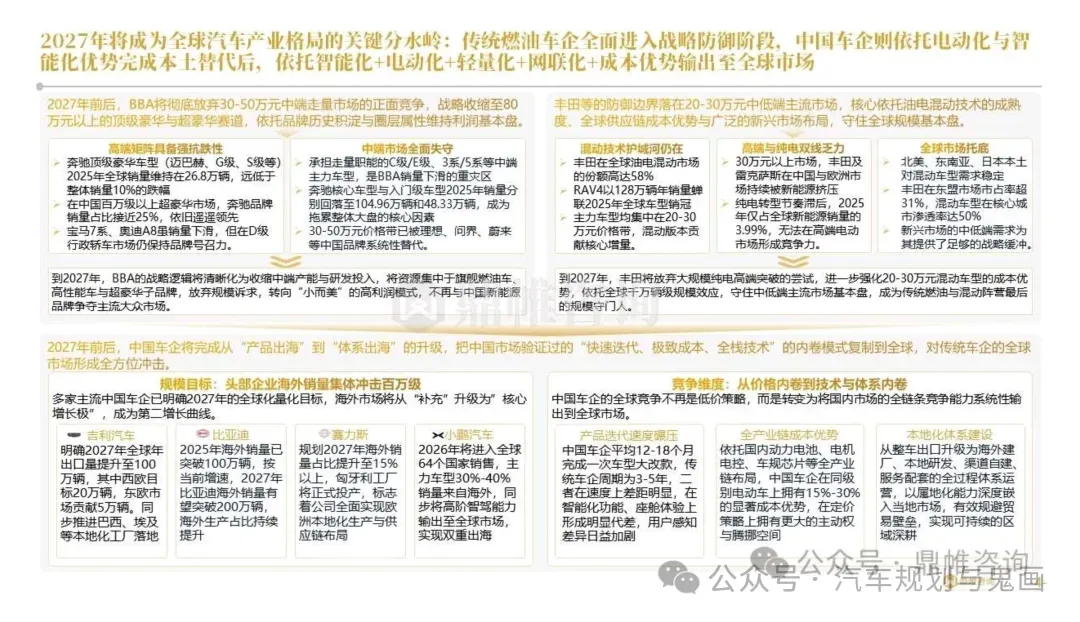
2027年将成为全球汽车产业格局的关键分水岭:传统燃油车企全面进入战略防御阶段,中国车企则依托电动化与智能化优势完成本土替代后,依托智能化+电动化+轻量化+网联化+成本优势输出至全球市场。
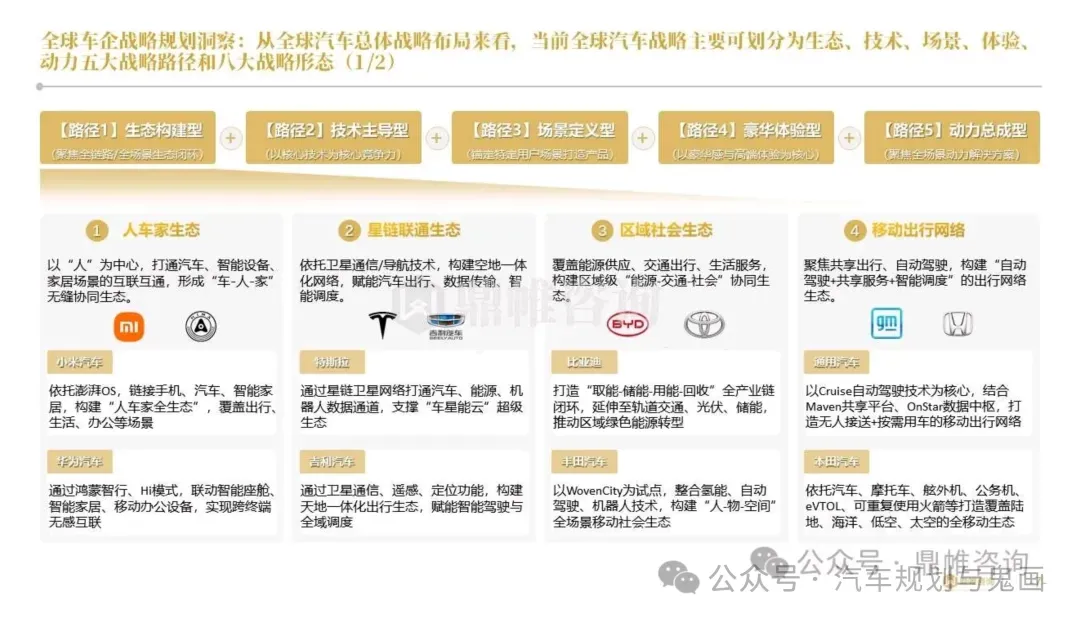
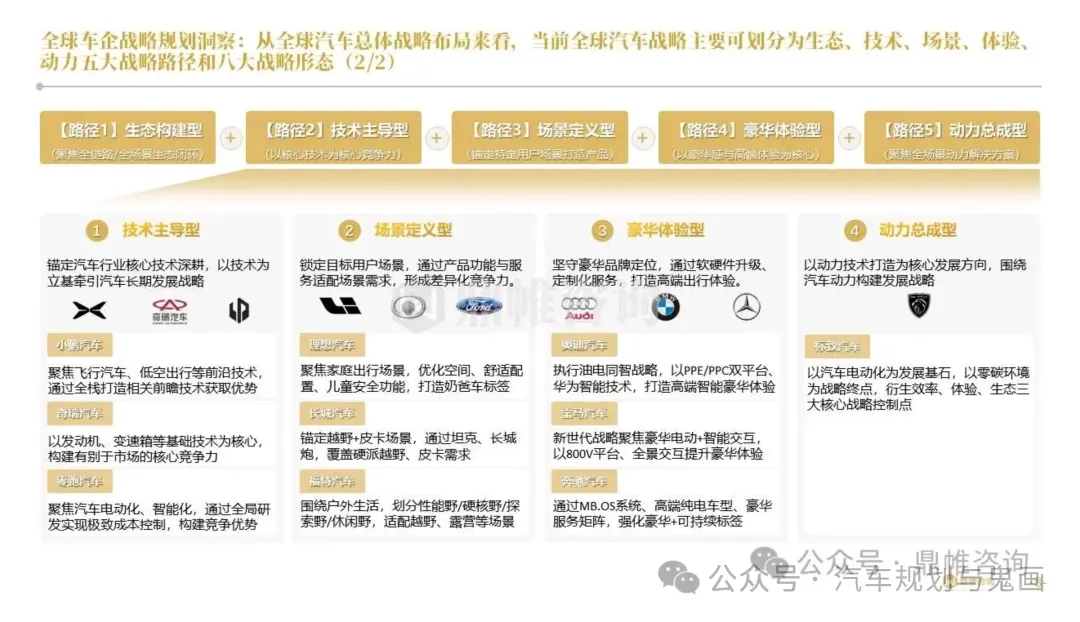
2026年全球汽车巨头正经历战略大重构,2027年将成为行业格局的关键分水岭。在电动化、智能化和全球化三大转型浪潮下,全球车企分化出五大战略路线,传统车企加速收缩,而中国车企则加速“体系出海”。具体战略分布如下:
🚗 传统车企:战略收缩与防御转型
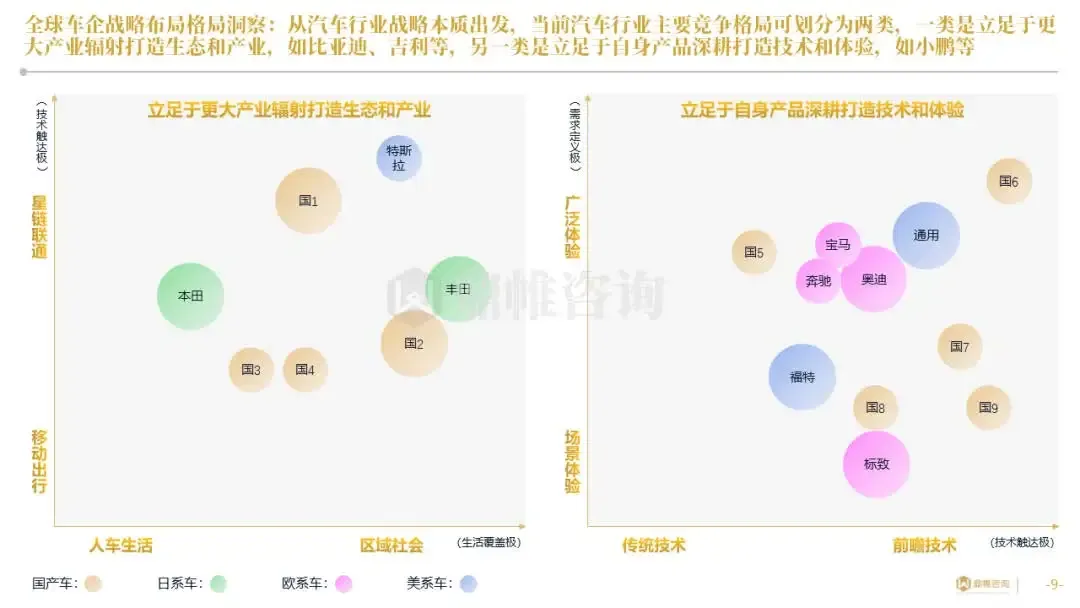
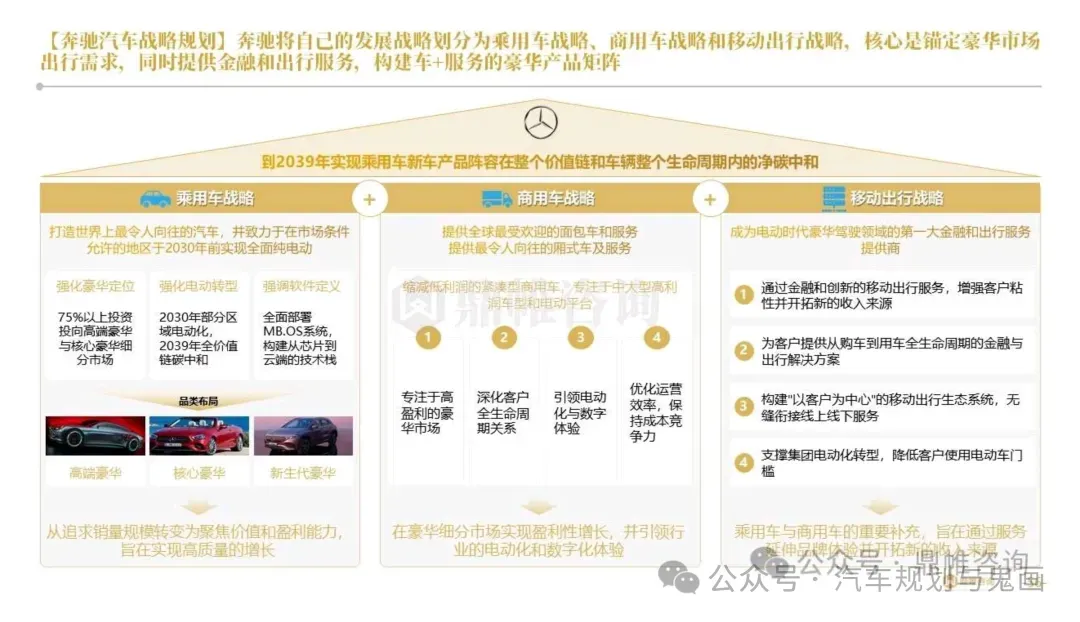
德系车企(重灾区) :采取战略收缩,BBA(奔驰、宝马、奥迪)基本放弃30-50万元中端市场的正面竞争,退守 80万元以上的顶级豪华赛道 。同时德系开启了激进裁员,如大众拟裁员最多10万人,奔驰计划3万人离职。
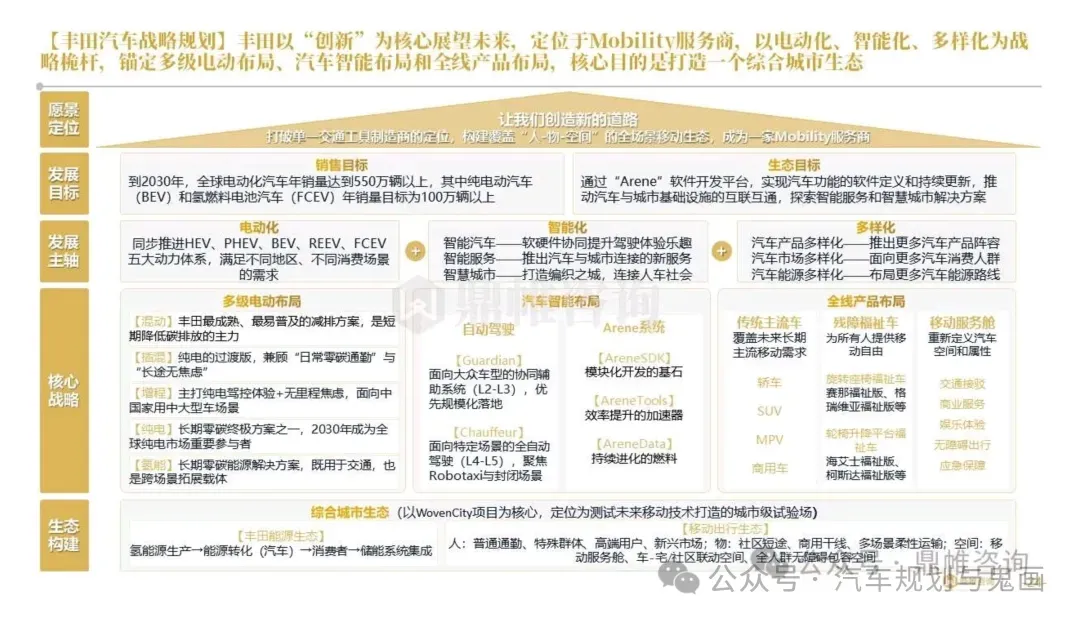
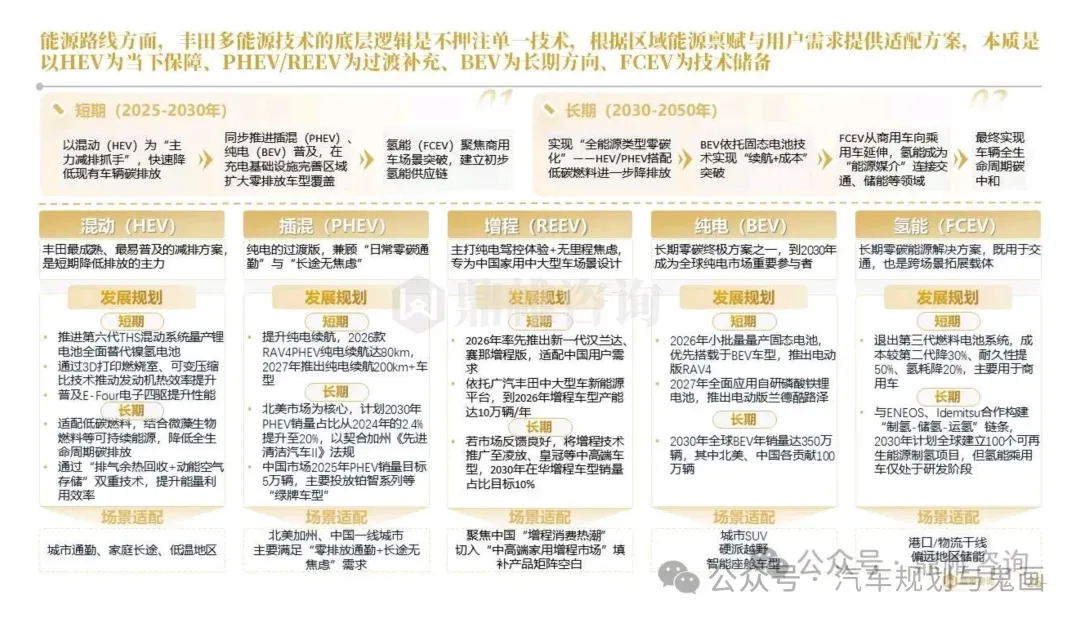
日系车企(混动防御) :以 丰田 为代表,防御边界落在 20-30万元中低端市场 ,核心依托油电混动技术和全球供应链守住规模。在纯电方面,丰田正加大对BEV的投入,计划到2026年推出10款新纯电动车并实现150万辆的年销量目标。
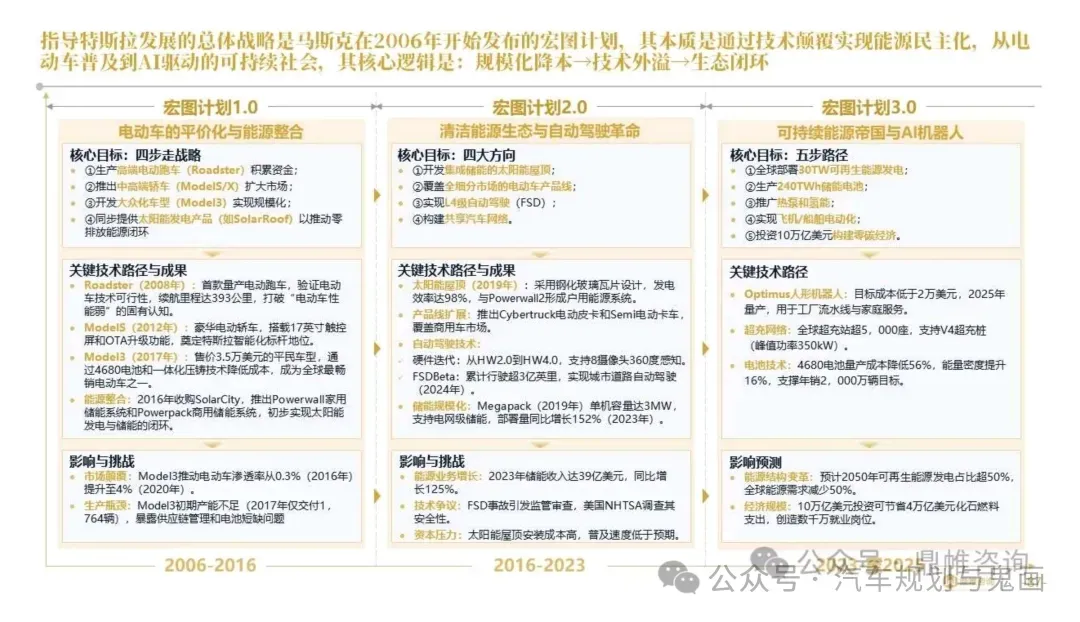
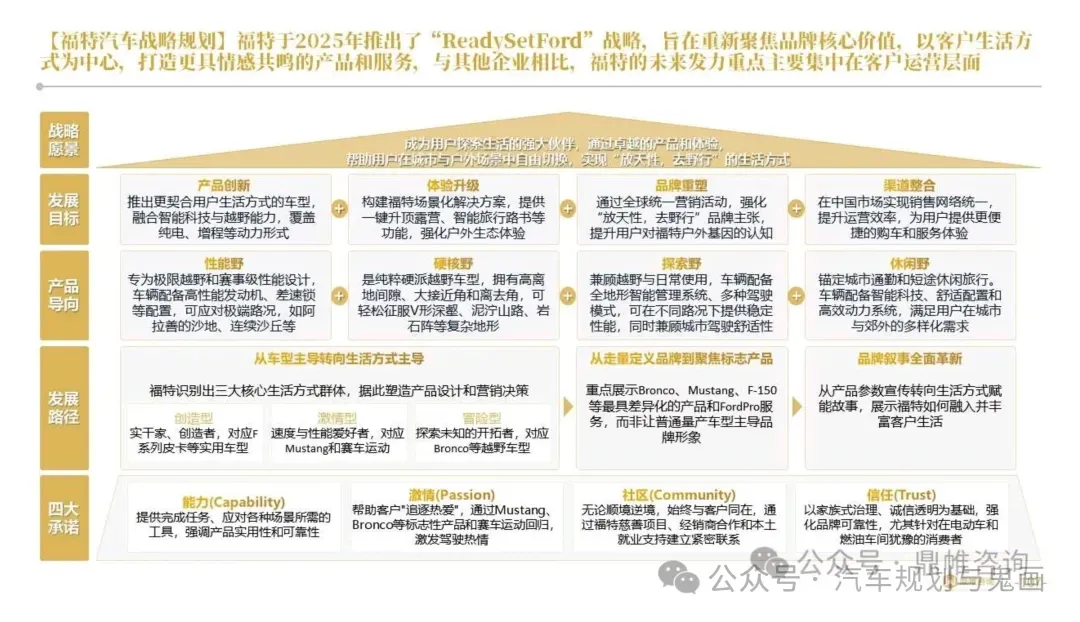
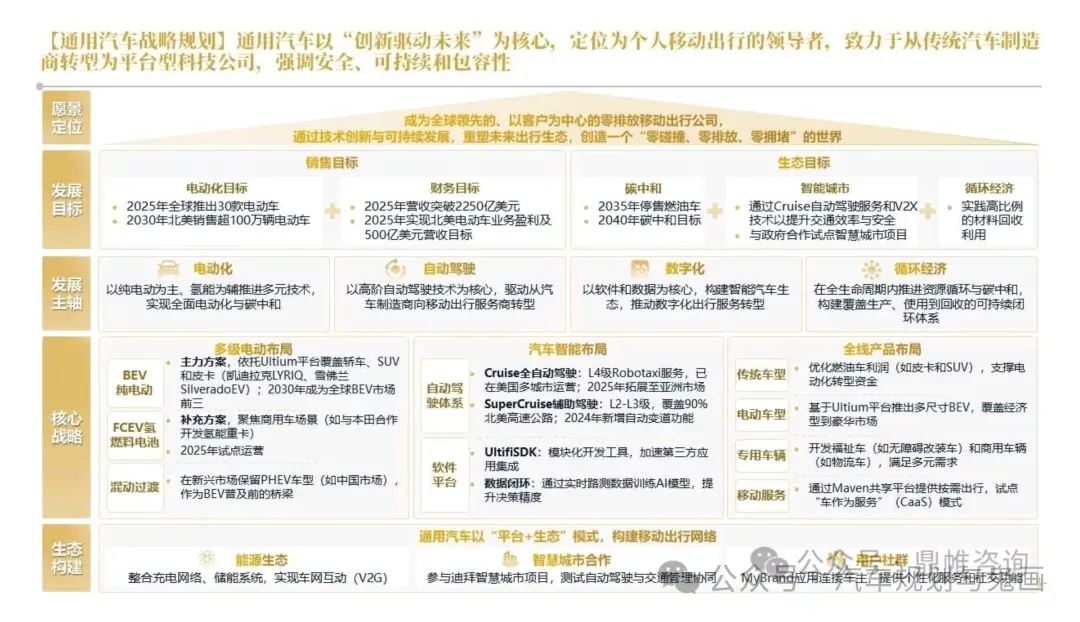
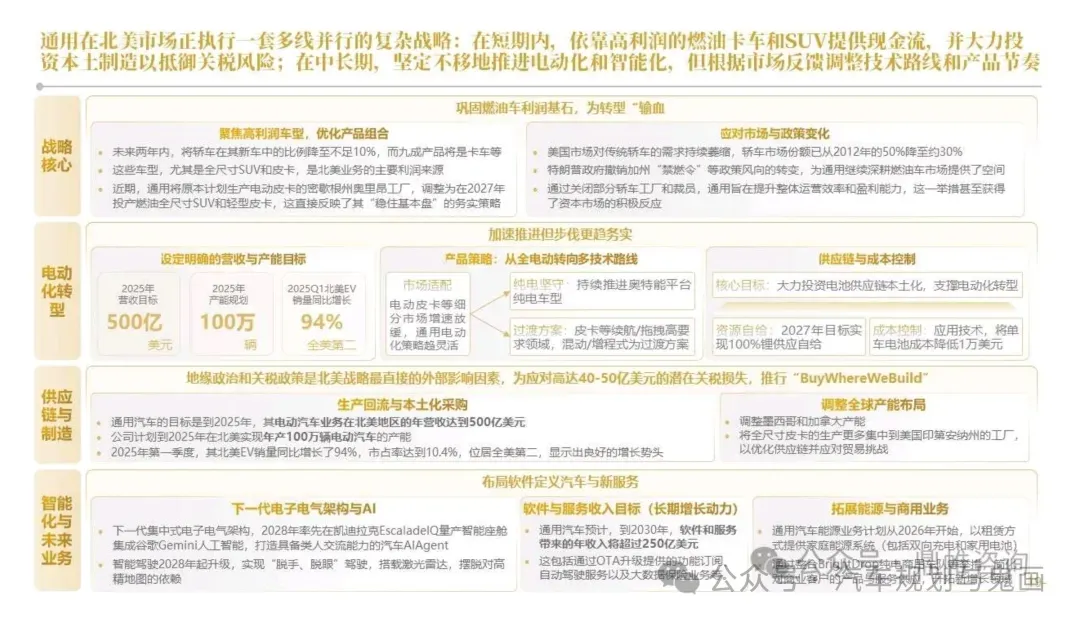
美系车企 :通用与福特主要借助政府给予的本土产业保护政策应对竞争,同时着重打造 能源与自动驾驶生态 。
🇨🇳 中国车企:从“产品出海”到“体系出海”
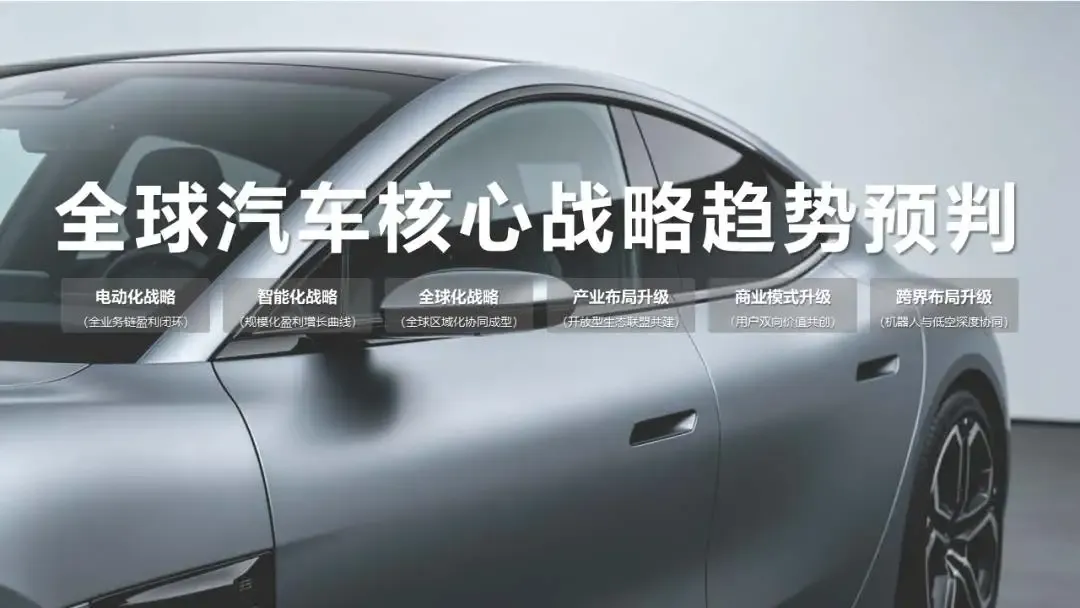
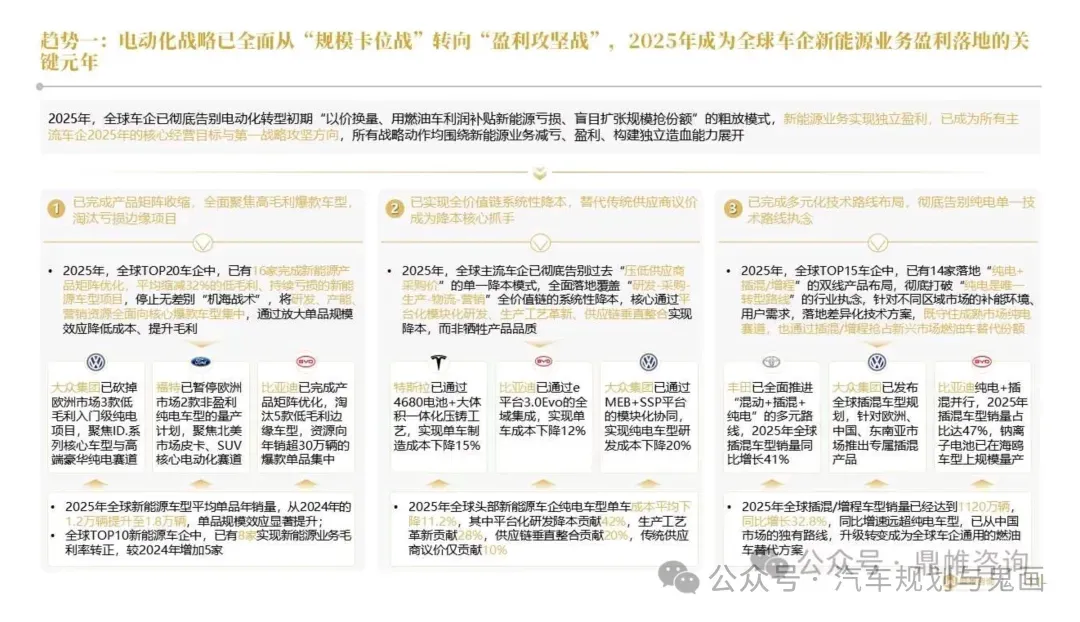
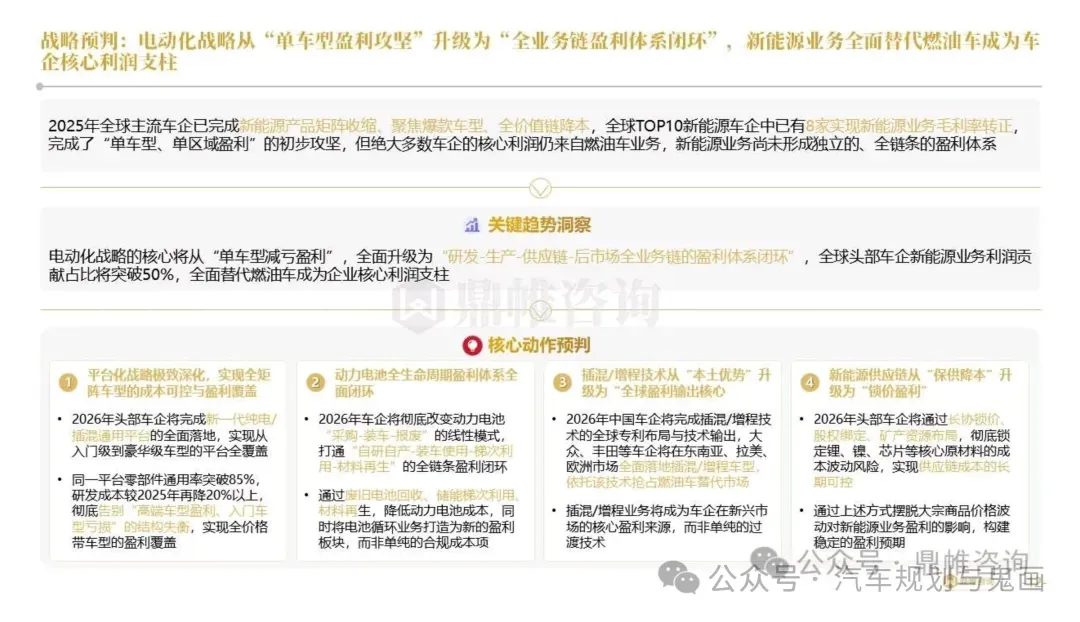
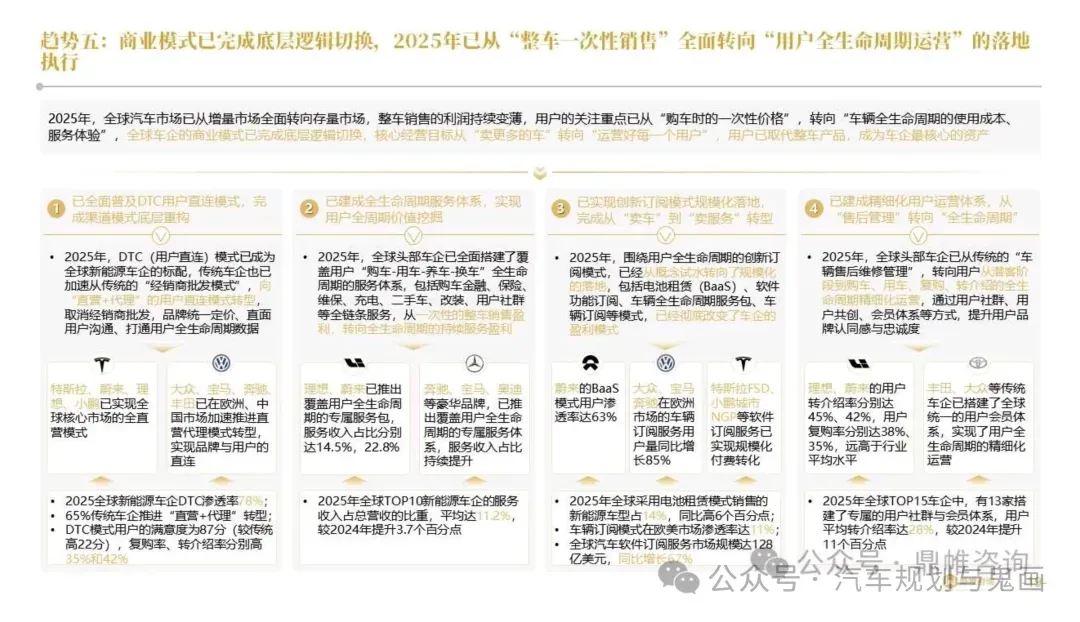
高端替代与利润攻坚 :自主品牌已在50万元以上市场实现份额反超(达60%)。电动化战略从“规模卡位”转向 “全业务链盈利闭环” ,通过提升零部件通用率(突破85%)和打通电池全链条来实现盈利。
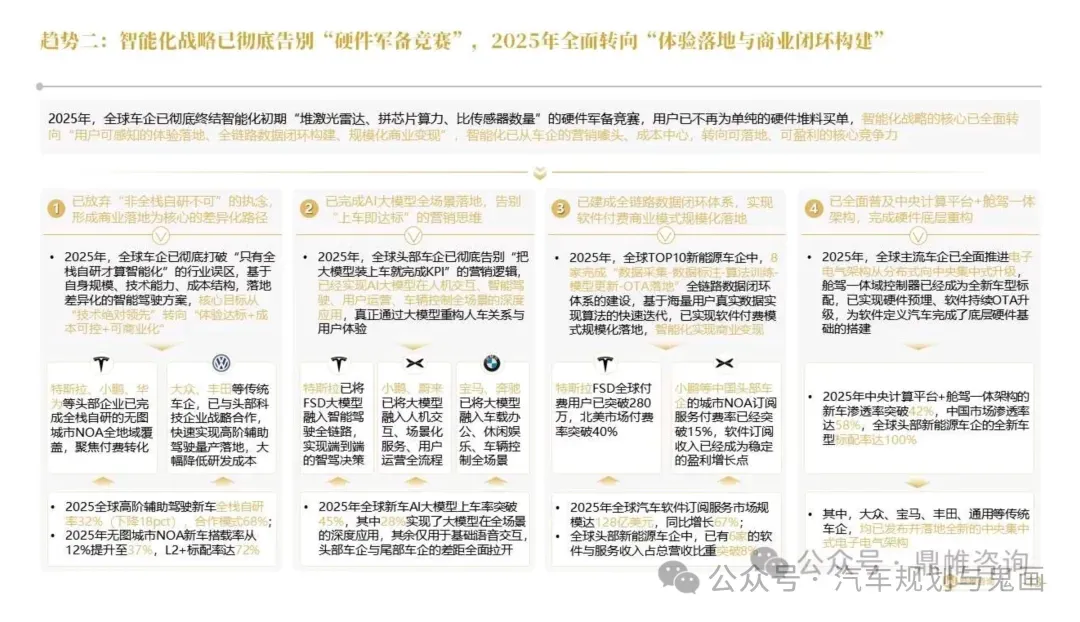
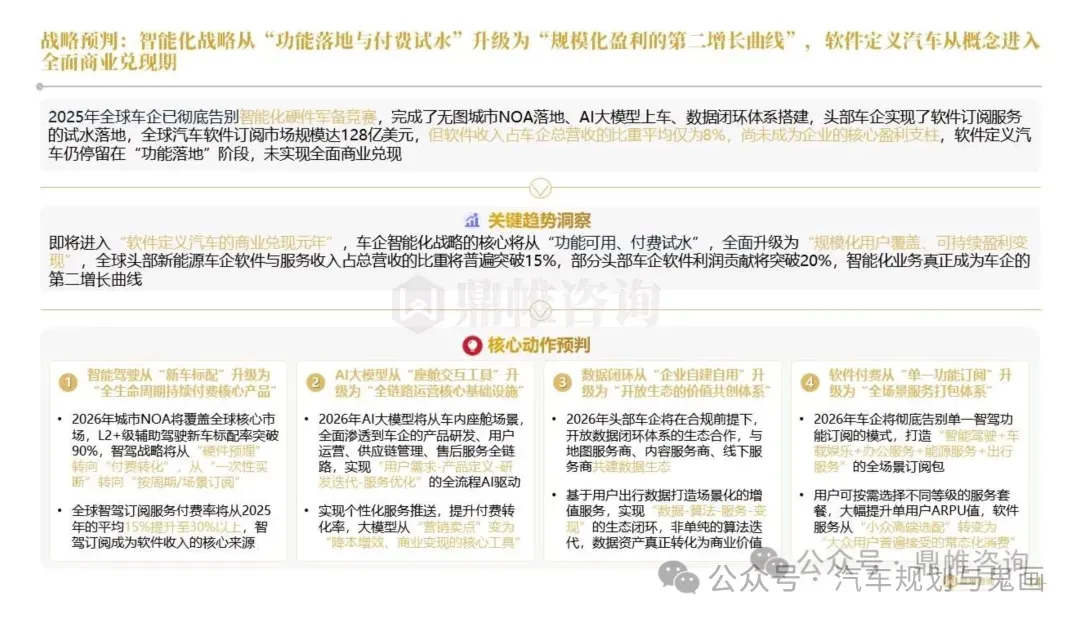
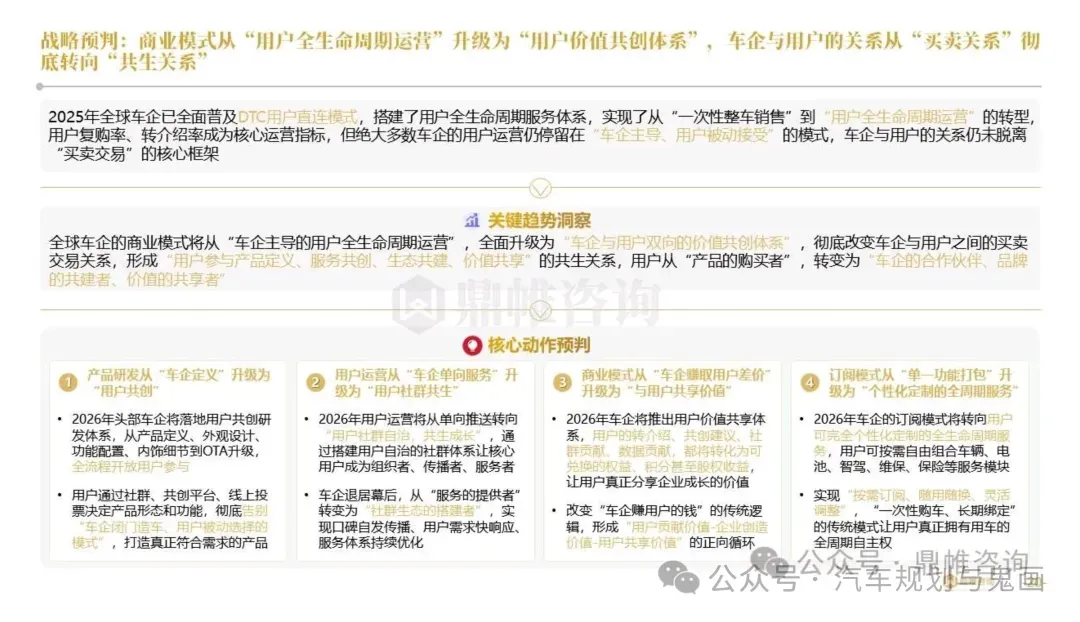
智能化务实化 :智能化彻底告别硬件军备竞赛,转向 体验达标、成本可控与可商业化 ,并加速布局软件订阅等新业态。
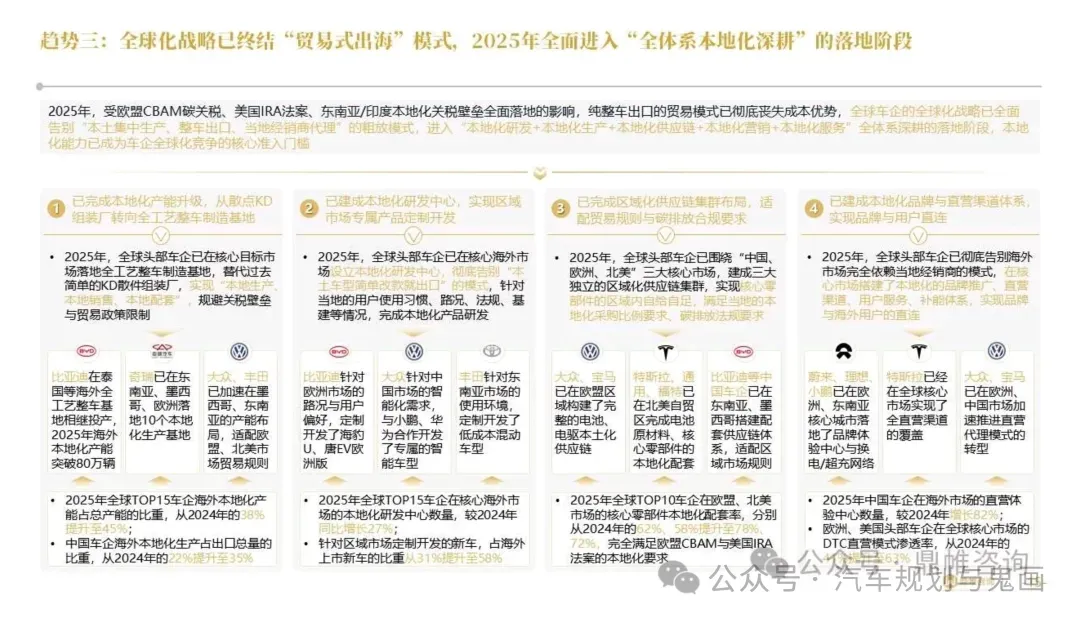
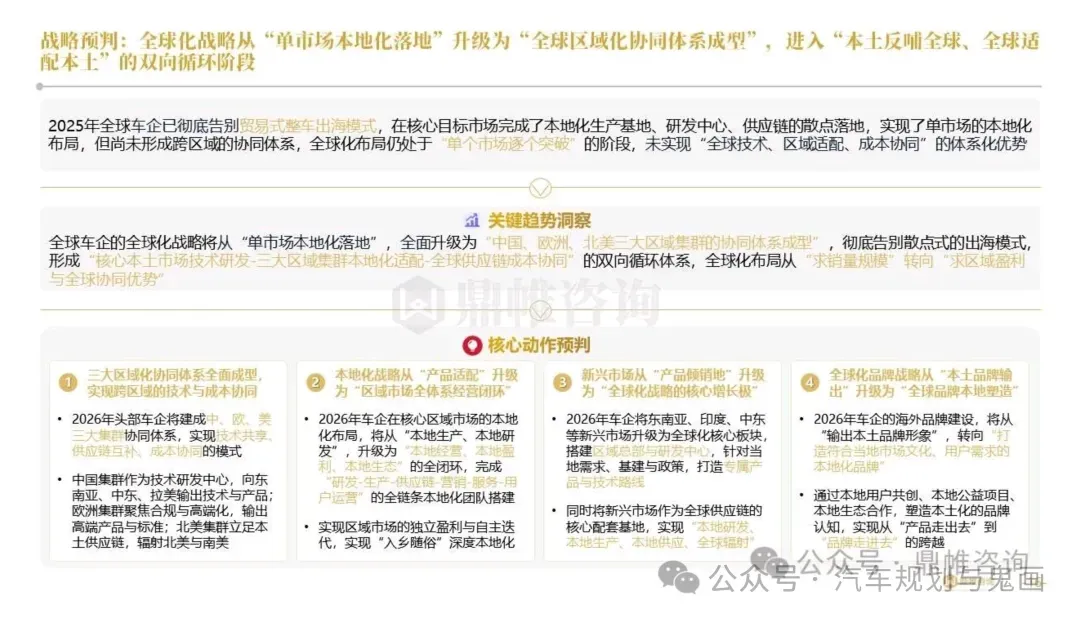
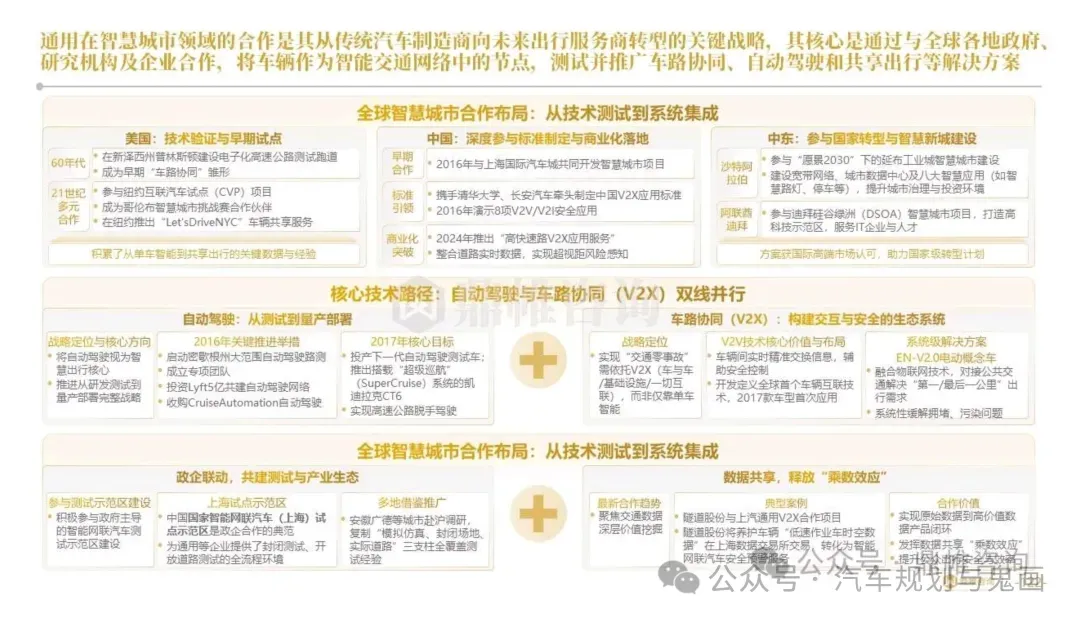
全球化全体系深耕 :加速“在当地,为当地”的本地化产能建设,并推动商业变现,从“卖车”转向 “卖服务” (如Robotaxi、MaaS)。代表企业如 上汽通用五菱 在东盟实现深度本地化, 哪吒汽车 则向全球高科技技术公司转型。
2027年是个分水岭
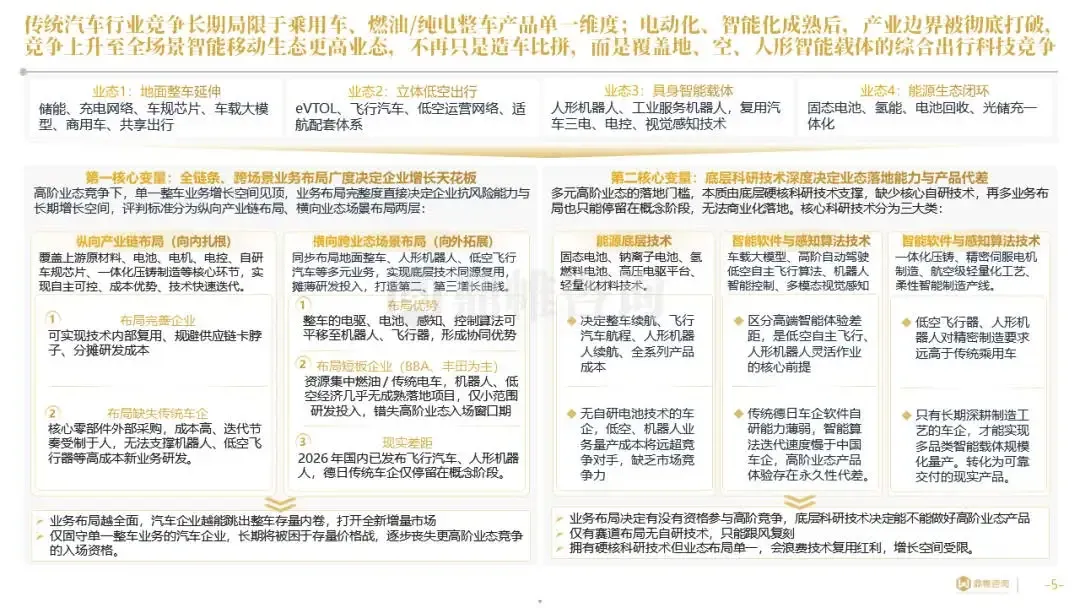
报告里反复出现一个时间节点——2027年。这年会发生什么?BBA基本会放弃30-50万元中端市场的正面竞争,战略收缩到80万元以上的顶级豪华赛道,靠品牌积淀守利润。丰田的防御边界落在20-30万元中低端市场,核心依托混动技术和全球供应链守住规模。而中国车企这个时间点会完成从"产品出海"到"体系出海"的升级,把国内那套快速迭代、极致成本、全栈技术的内卷模式复制到全球。六条战略趋势,条条指向盈利
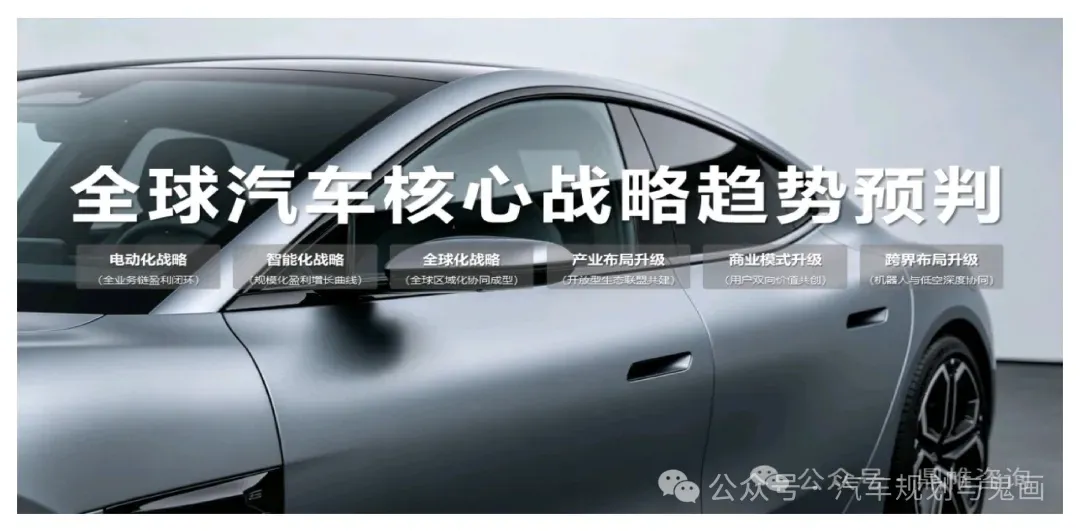
电动化已经从"规模卡位"转向"盈利攻坚"。2025年全球TOP10新能源车企里8家毛利率转正,但核心利润仍靠燃油车。接下来的重点是"全业务链盈利闭环"——平台化零部件通用率突破85%,电池从采购装车到梯次利用到材料回收打通全链条盈利,插混技术从本土优势变成全球输出武器。智能化彻底告别硬件军备竞赛。无图城市NOA新车搭载率从12%飙到37%,但全栈自研率反而掉了18个百分点到32%。大家想明白了,用户不为堆料买单,体验达标+成本可控+可商业化才是王道。软件订阅市场2025年达到128亿美元,头部车企软件收入占比突破8%,2026年预计冲到15%。全球化从贸易出海变成全体系本地化深耕。海外本地化产能占比从38%提到45%,中国车企海外直营体验中心增长了82%。区域化协同体系开始成型——中国集群做技术研发中心向外输出,欧洲聚焦合规与高端化,北美立足本土供应链辐射南北美。传统车企的收缩烈度不一样
德系是重灾区。大众拟裁至多10万人,奔驰3万人离职计划且中国区已裁15%,利润率掉到3%。日系次之,日产裁员2万人。美系相对缓和,得益于本土市场保护壁垒。核心原因就一条:30万元以上市场被中国品牌系统性地替代了。问界、理想、蔚来、仰望密集投放30-100万元产品,直接对标BBA主力价格带。奔驰C级/E级、3系/5系成了销量下滑的重灾区,奔驰顶级豪华车(迈巴赫、G级、S级)反倒稳住了。车企身份正在被重新定义
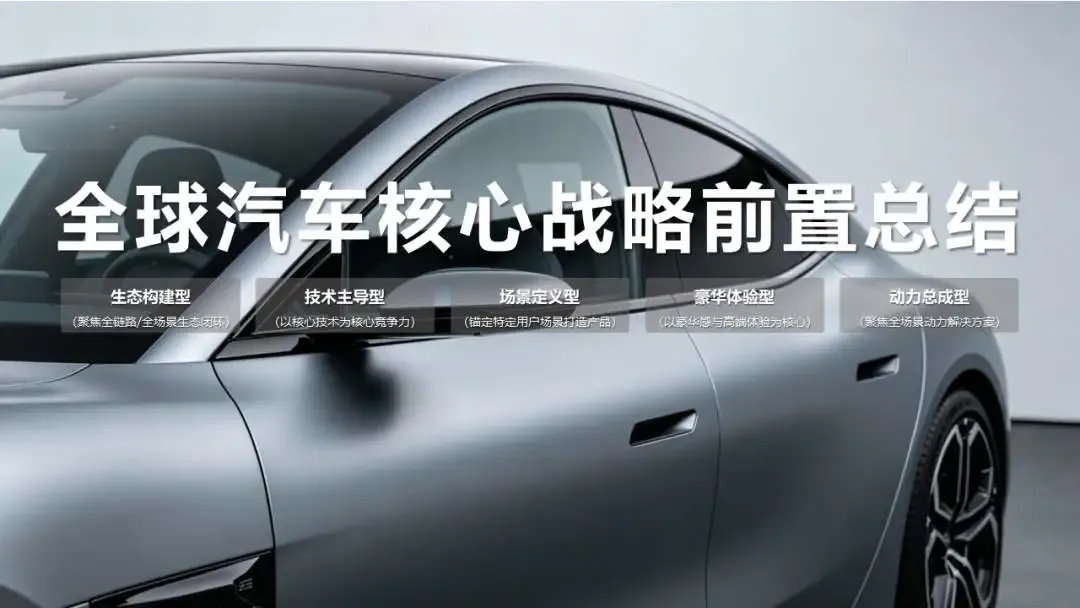
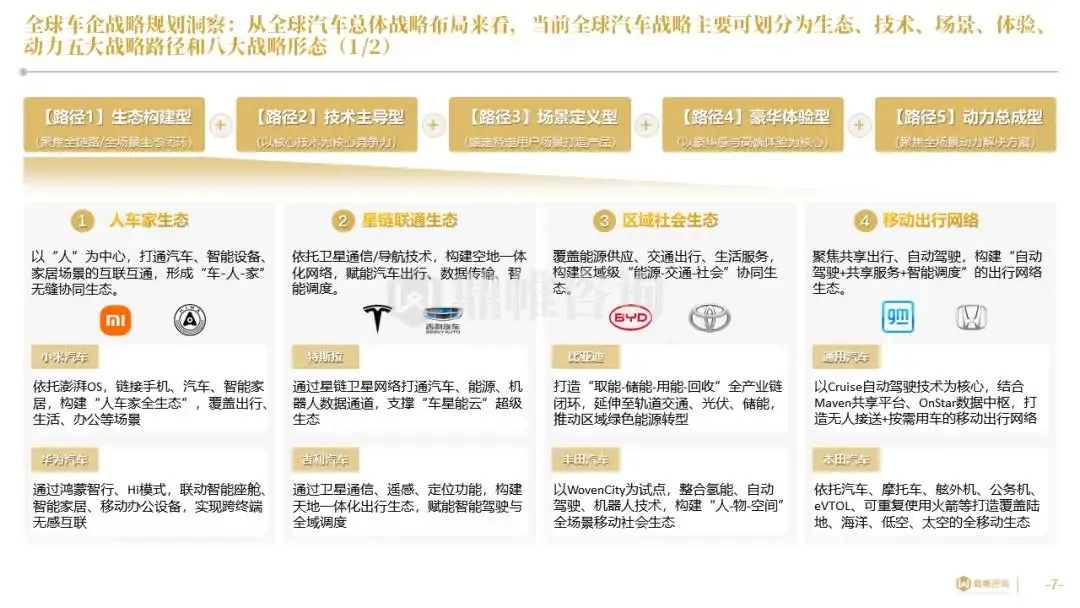
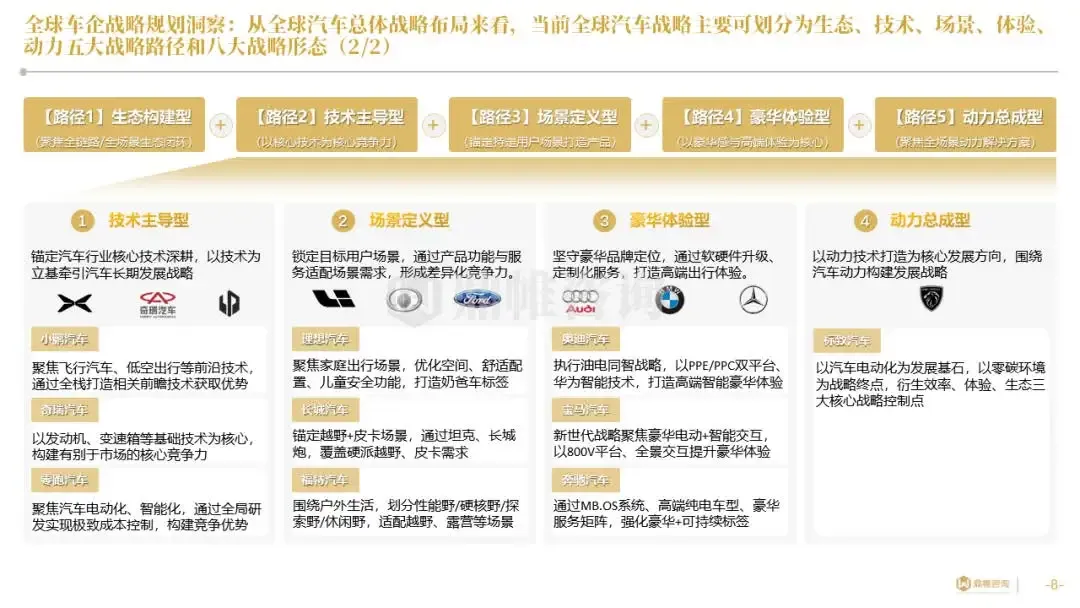
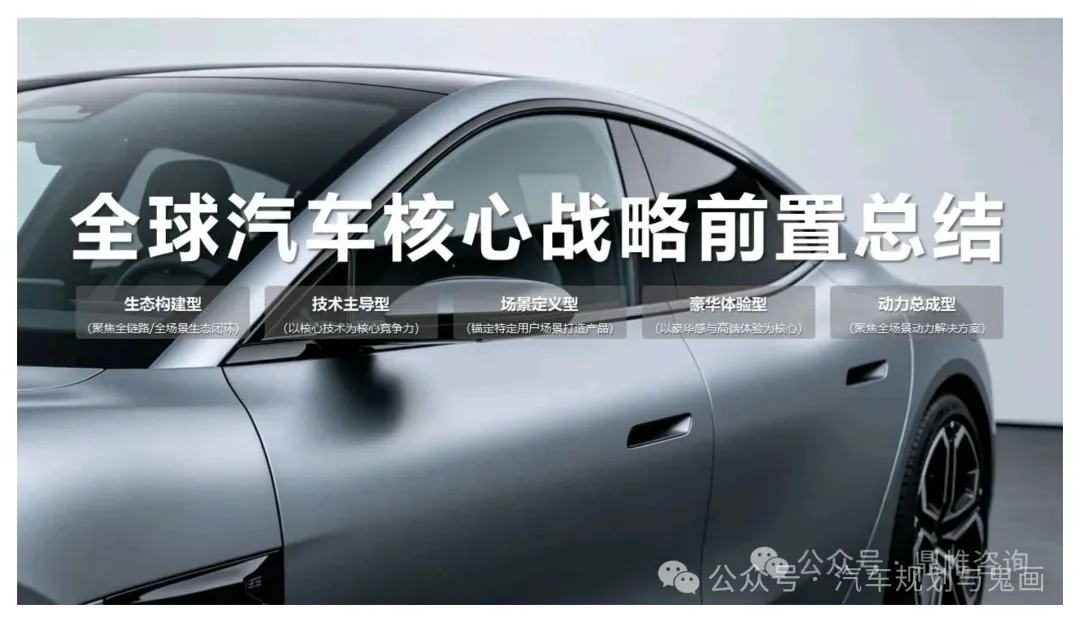
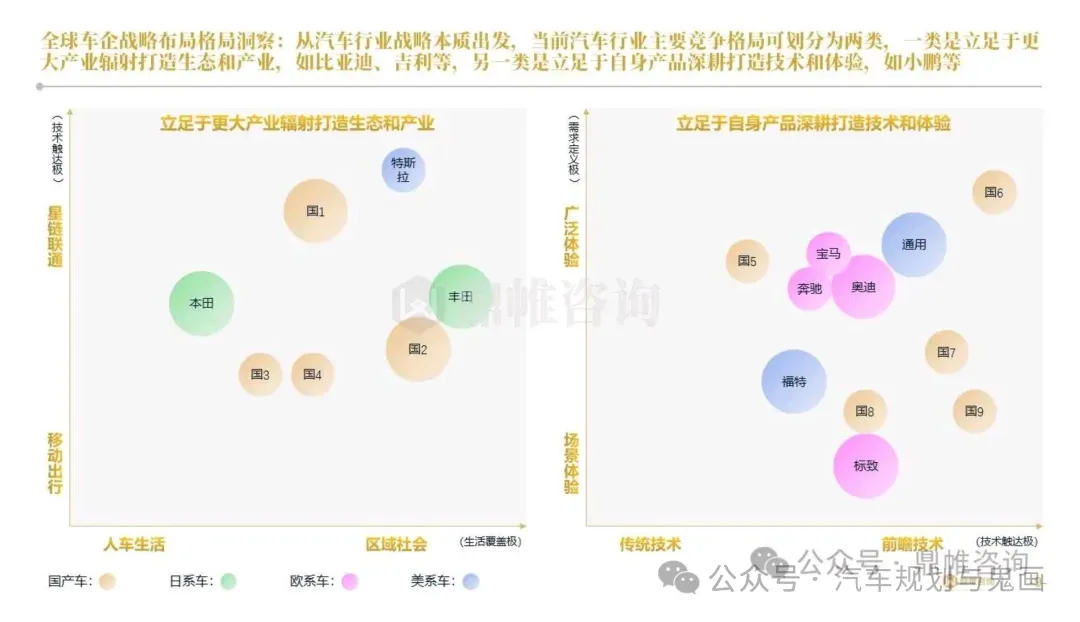
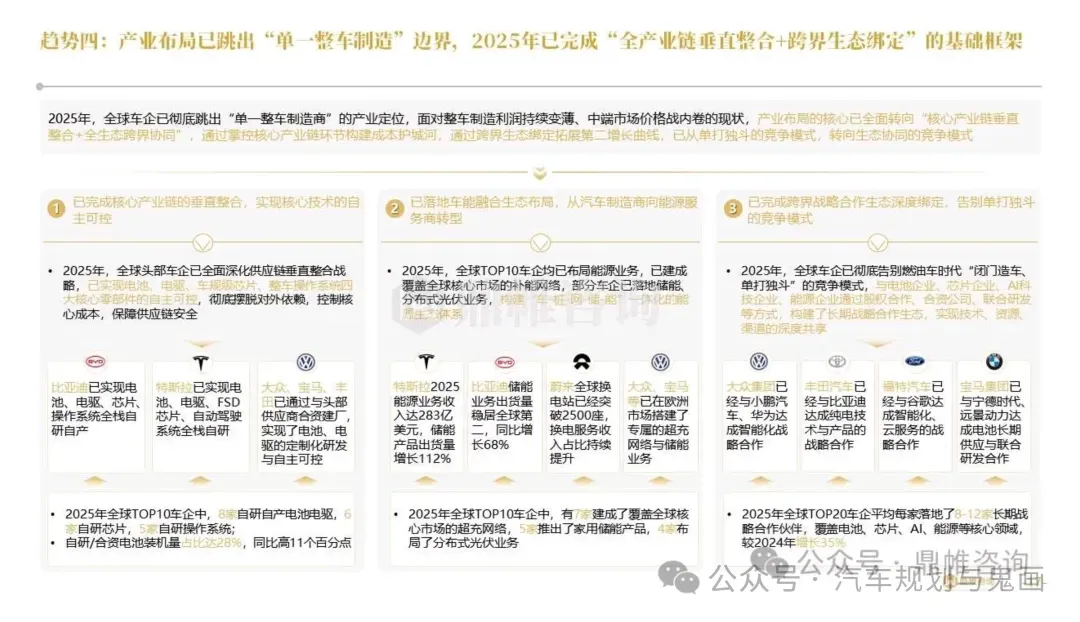
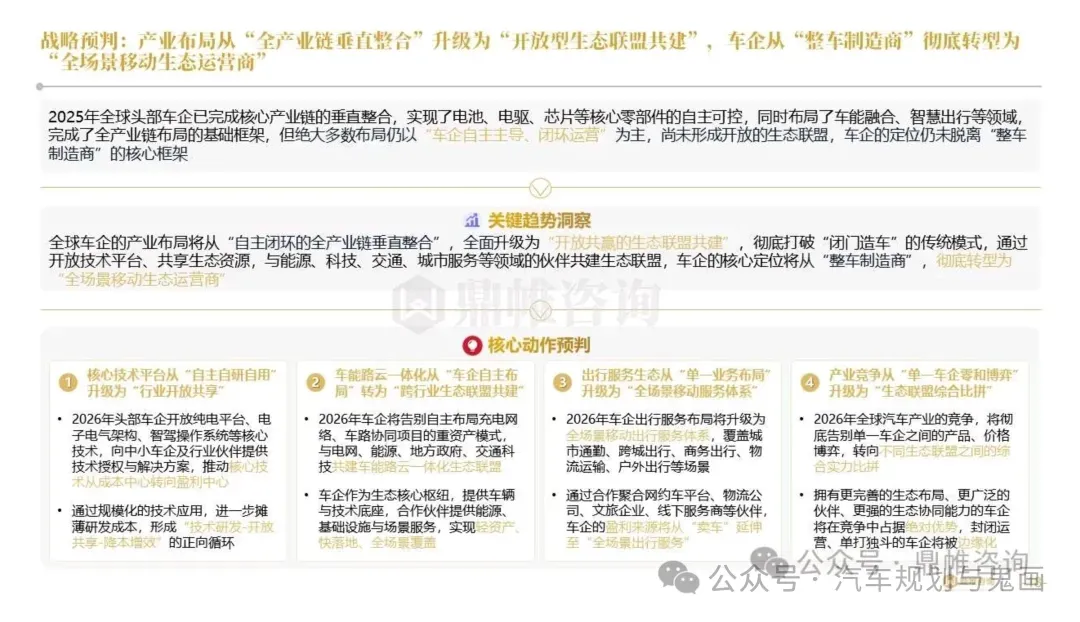
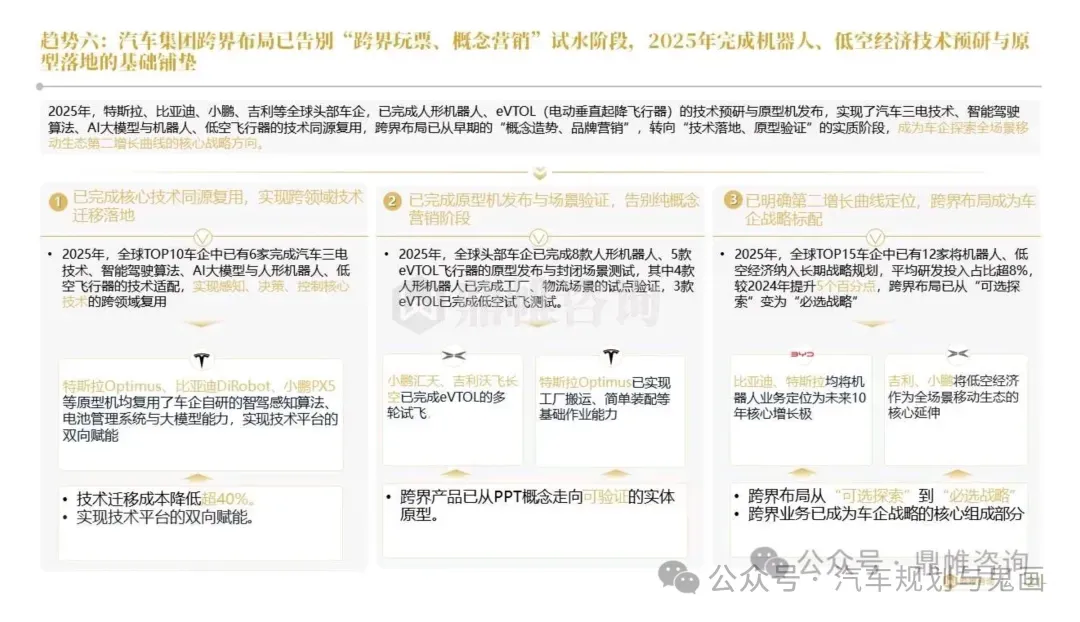
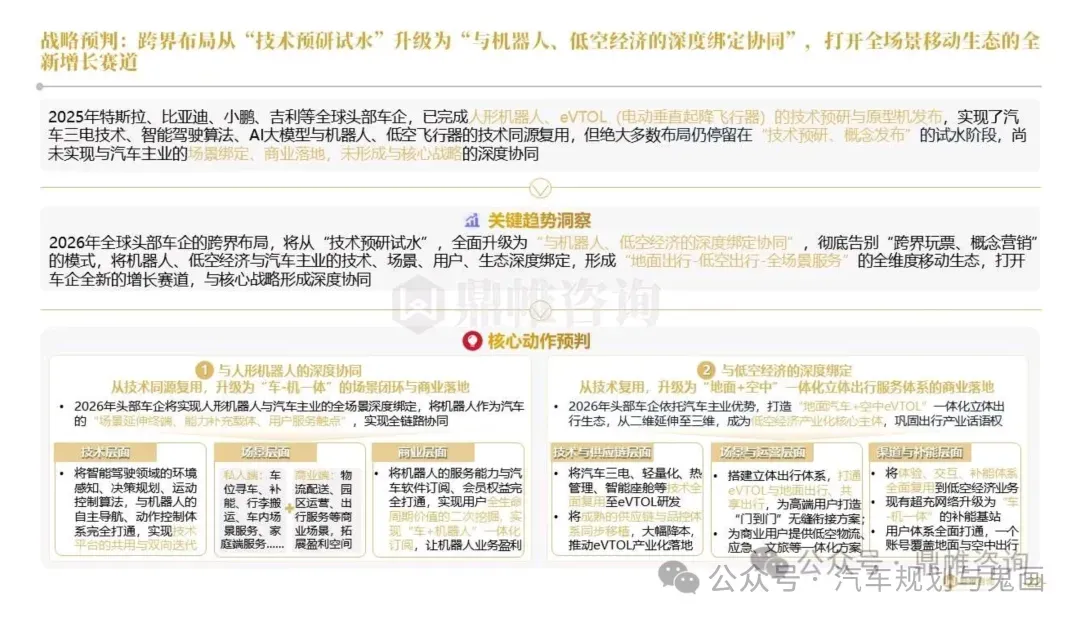
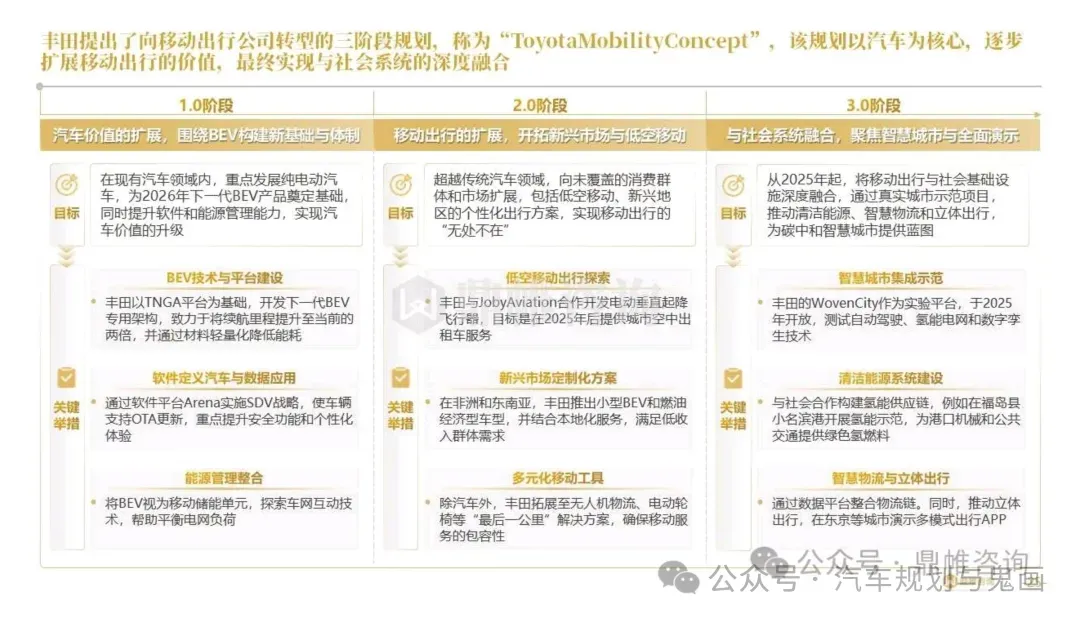
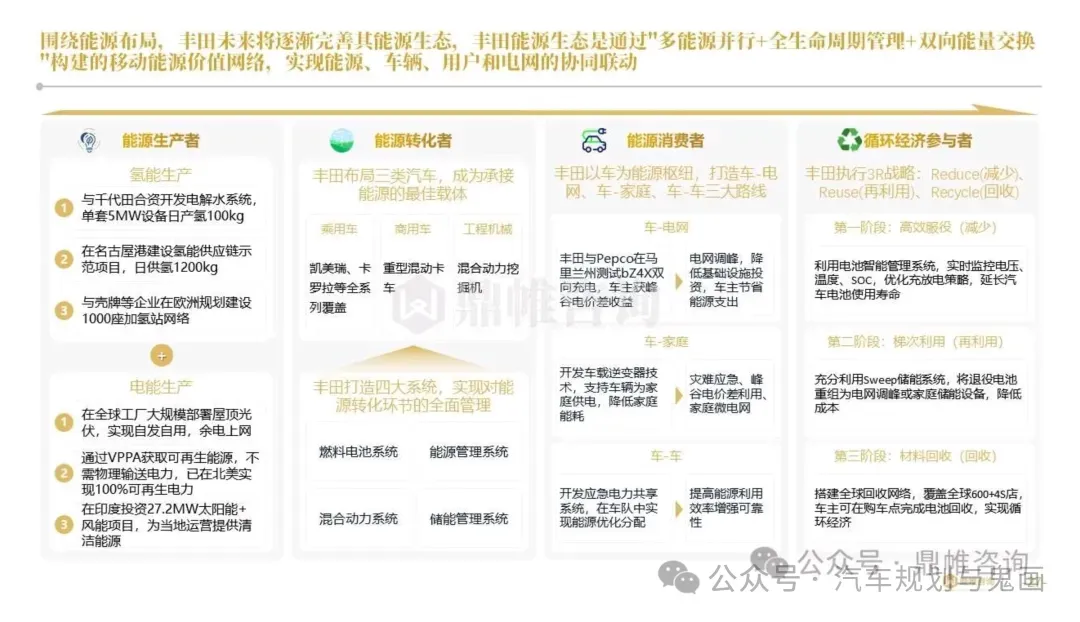
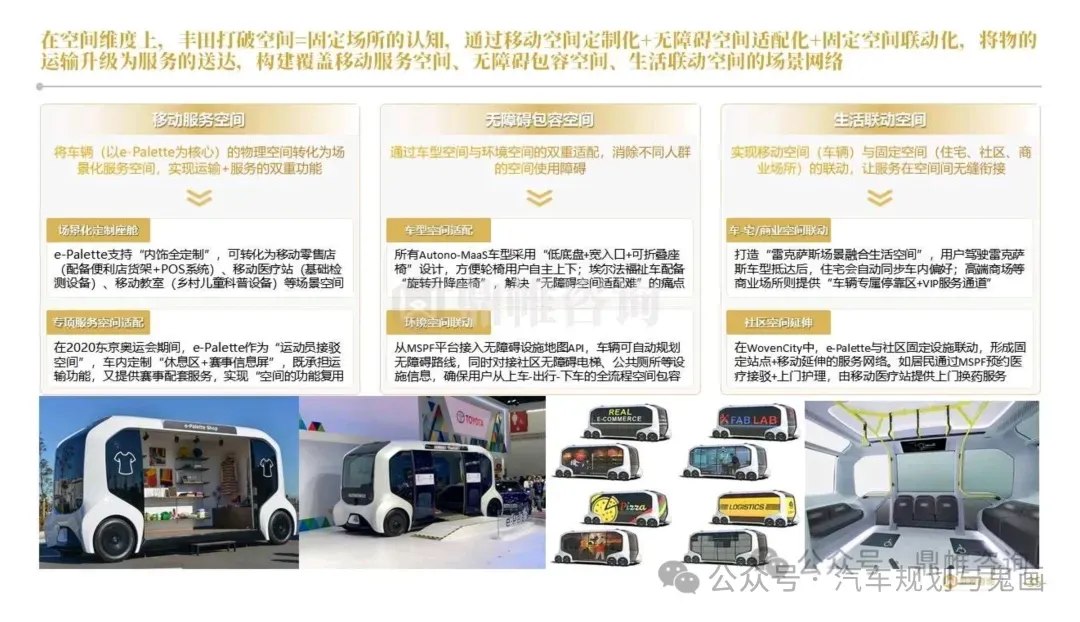
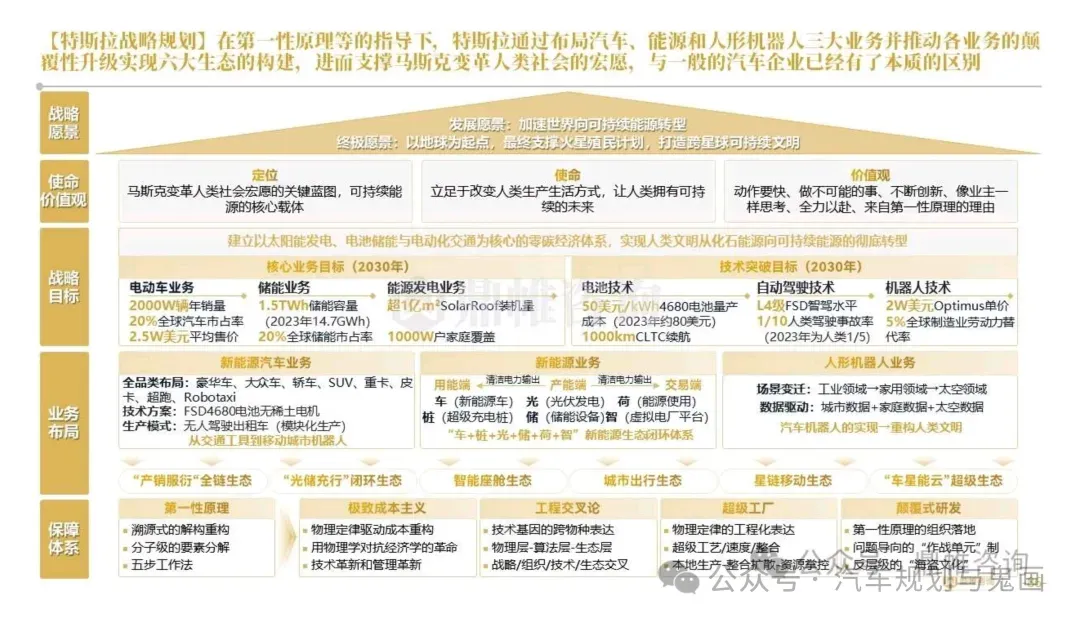
这可能是最值得琢磨的一点。报告把全球车企战略分成五大类型——生态构建型、技术主导型、场景定义型、豪华体验型、动力总成型。特斯拉属于典型的生态构建型,已经跳出整车制造,布局覆盖汽车、能源、机器人、星链、AI。报告里有个提法叫"车星能云"四位一体超级生态,通过车辆、星链、能源、云计算深度融合,实现数据流、能源流、服务流三个闭环。远期甚至指向"变形金刚汽车机器人"的设想。丰田也在向移动出行公司转型,分成三个阶段:1.0围绕BEV构建基础,2.0开拓低空移动和新兴市场,3.0与智慧城市深度融合。WovenCity就是实证项目,今年已经启用。本土化从口号变成生死线
几乎所有传统车企的战略里,"中国市场深度本土化"都排在最靠前的位置。丰田明确"with China, for China",研发权全面下放,中国团队主导标杆车型改款,2026年起全新车型搭载华为智驾和鸿蒙座舱。奥迪在北京建立欧洲以外最大且唯一实现端到端开发的研发中心,与华为联合开发智驾方案。宝马70%的新世代车型源代码由中国团队与慕尼黑联合开发。这条的逻辑很直白:用全球利润补贴中国转型,用中国技术补齐智能化短板,用长期技术构建下一代壁垒。一点个人感受
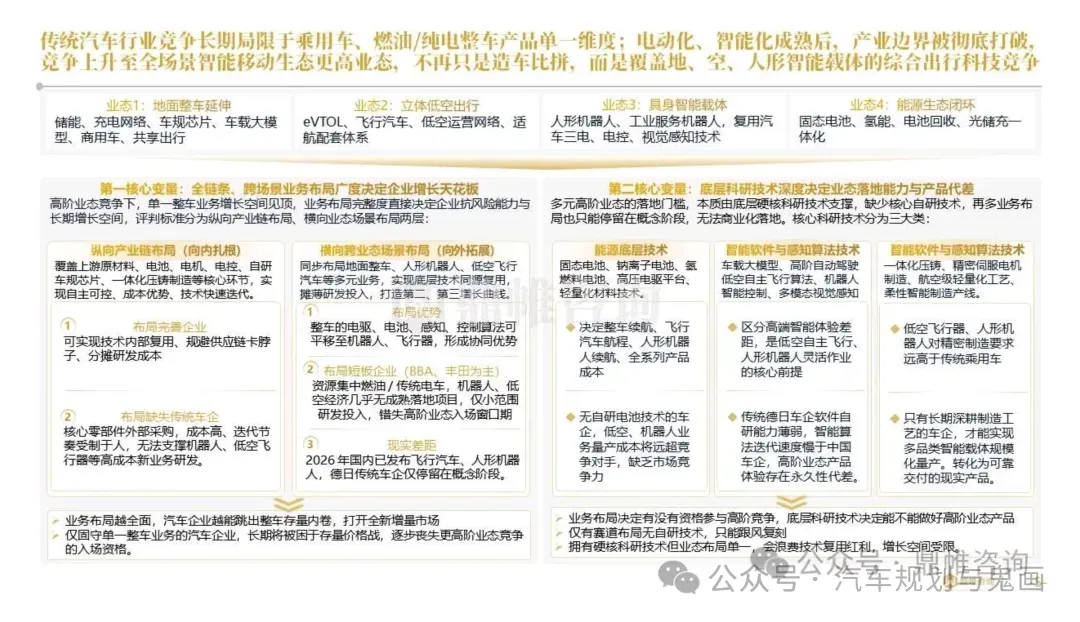
126页看下来,最大的体感是——汽车产业正在经历从"卖产品"到"卖服务"再到"卖生态"的三级跳。单一整车业务增长空间确实见顶了,业务布局的完整度直接决定抗风险能力和长期增长空间。传统车企收缩中端产能和研发投入,中国车企从价格内卷转向技术与体系内卷,跨界布局从概念试水进入技术落地阶段——2027年这个分水岭,可能比我们想象的来得更快。全球汽车格局深度分析(2026)
核心结论:全球汽车产业正在发生百年结构性重塑,底层逻辑从燃油时代的发动机/变速箱竞争,切换为电动化+智能化+供应链成本的竞争;格局由过去欧美日三强主导,转向「中国崛起、日系守底盘、德系艰难转型、美系两极分化、韩系守住全球中端」的多极新格局。全球总量:2026年全球新车总销量约8400万台,中国市场占全球约31%,是全球第一大产销国、第一大汽车出口国;新能源汽车渗透率持续上行,全年全球新能源车销量预计2300万辆,渗透率接近30% 。1 丰田 份额11%,全球基本盘最强;混动极强,纯电转型偏保守,依靠印度、东南亚、北美、日本本土市场托底,燃油+混动现金流极其丰厚 2 大众集团 8.1%份额;德系龙头,欧洲本土基本盘稳固,电动化转型投入巨大但效率偏低,中国市场份额持续承压 3 现代起亚 7.6%份额;全球中端性价比龙头,北美、东南亚、印度表现强劲,混动+纯电双线发力,中国市场萎缩 4 Stellantis 6.0%份额;法系+意系+美系多品牌,燃油盈利能力尚可,新能源转型缓慢,与零跑深度股权合作补短板 5 雷诺日产联盟 5.4%份额;区域型集团,欧洲、拉美为主,战略收缩,对外合资合作较多 6 比亚迪 4.8%份额;全球新能源销量龙头,垂直一体化(电池、电机、电控、IGBT),中国+海外双市场爆发 7 吉利集团 4.6%份额;全球化布局最强的中国车企,多品牌矩阵,海外建厂,与雷诺深度合作 8 通用汽车 4.5%份额;北美本土基本盘稳固,电动车转型一波三折,依赖皮卡与大型SUV高毛利业务 9 奇瑞集团 4.1%份额;海外出口驱动,拉美、俄罗斯、东南亚优势明显 9 福特 4.1%份额;美系老牌,皮卡现金牛,电动车业务持续亏损,收缩全球非核心市场 标志性变化:全球前十车企第一次同时出现3家中国车企(比亚迪、吉利、奇瑞),中国车企合计份额已经接近大众集团,东升西降是长期趋势,不是短期周期波动。- 特点:全球最大单一市场,新能源渗透率突破50%;自主品牌市占率持续走高,合资燃油车份额持续萎缩。- 价值:完整全产业链(矿产→电池材料→电芯→电驱动→芯片、智能座舱、自动驾驶软件),成本、迭代速度全球最强;是全球车企的“技术试验场”。- 中国车企路线分化:比亚迪垂直一体化;吉利全球化多品牌;奇瑞海外优先;长安、长城立足混动+出海;新势力(理想、小鹏、零跑)主打智能化差异化。- 欧盟碳法规强制推动电动化,本土大众、宝马、奔驰转型投入巨大,但成本高、迭代慢。- 现状:中国品牌快速渗透,市占率突破10%;欧盟出台关税壁垒,但无法阻挡中国车企产品竞争力;PHEV市场成为中国品牌突破口。- 短板:欧洲本土动力电池产能不足,依赖亚洲供应链,制造成本显著高于中国。3. 北美市场:高毛利燃油车底盘,电动车渗透率偏低- 美国:皮卡、大SUV是利润核心;特斯拉一枝独秀;传统车企通用、福特电动车业务亏损;政策摇摆,补贴退坡,本土保护壁垒高。北美是最难突破的高端市场,关税、IRA法案、工会、本土产业链壁垒多重限制,中国车企进入难度最高。- 日本:本土市场燃油+混动绝对主导,纯电渗透率极低;丰田、本田、铃木依靠海外市场(东南亚、印度、北美)维持体量;电动化转型节奏慢。- 韩国:现代起亚+双龙,全球中端市场竞争力强;本土动力电池(LG、SK、三星)曾经全球领先,份额持续被中国电池企业挤压。5. 新兴市场(印度、东南亚、拉美、中东、俄罗斯):未来增长主战场印度:全球增速最高的大市场,塔塔、马恒达本土强势,日系长期盘踞;中国车企加速进入。东南亚、巴西、中东:中国车企出海核心增量市场,从整车出口转向本地建厂,规避关税,奇瑞、吉利、比亚迪、长城在此布局产能,替代过去欧美车企份额。三、产业链格局:价值重心从发动机转向电池、软件、芯片全球动力电池中国企业合计市占率>70%;宁德时代全球第一,比亚迪、中创新航、国轩高科、亿纬锂能紧随其后;日韩LGES、三星SDI、SK On份额持续下滑。电池是新能源汽车成本最大的环节,是中国车企全球竞争的核心护城河 。传统燃油零部件(变速箱、底盘)日德企业仍占优势;电驱动、热管理、高压部件、智能座舱、域控制器,中国零部件企业快速崛起。全球汽车零部件百强,中国企业数量持续提升。功率半导体、高端车规MCU、自动驾驶芯片仍高度依赖海外(英飞凌、恩智浦、高通、英伟达);车载操作系统、自动驾驶软件,中国车企快速追赶,是未来竞争制高点。一句话:硬件制造中国领先,底层芯片、工业软件仍是薄弱环节。1. 日系(丰田/本田):防守型战略,混动作为过渡,纯电投入保守,依靠全球渠道、可靠性、低成本制造守住存量市场;现金流强,但智能化迭代速度慢。2. 德系(大众/BBA):被动转型,投入巨大,软件项目多次延期;优势是高端品牌、全球经销商网络;短板:成本高、组织笨重,产品迭代速度远低于中国企业。3. 美系(通用、福特):利润依赖燃油皮卡,电动车烧钱;特斯拉是独立变量,软件+制造一体化,高端纯电标杆,但产能、成本压力大。4. 韩系(现代起亚):性价比路线,混动+纯电并行,北美、东南亚渠道很强;智能化弱于中国品牌。5. 中国车企:进攻型战略,电动化+智能化双线并行,垂直整合、快速迭代、出海建厂;分为两条路线:- 内生路线:比亚迪,自研自产电池、电驱,全栈自研;- 外延路线:吉利、奇瑞,海外并购、合资建厂,品牌分层,全球化并购整合。1. 周期特征:传统燃油车属于成熟存量周期;新能源汽车属于成长周期,但进入产能过剩阶段。全球动力电池、整车产能过剩,价格战常态化,优胜劣汰加速。- 技术矛盾:硬件制造能力 vs 底层芯片、软件能力;- 地缘矛盾:产业全球化 vs 各国贸易保护(关税、本地化法案、反补贴调查);- 资本矛盾:电动车前期投入巨大,持续烧钱,只有具备规模与垂直整合能力的企业能盈利。1. 总量:全球汽车总销量低速增长,增长全部来自新能源车;燃油车销量持续萎缩,逐步成为存量市场。2. 整车:中国车企全球份额持续抬升,有望形成比亚迪、吉利、奇瑞等多家全球一线集团;丰田依旧是全球重量级玩家;大众、Stellantis、福特等传统欧美车企份额持续收缩,部分品牌会被整合、出售。3. 供应链:电池产业链继续向中国集中;欧美会通过补贴扶持本土电池产能,但成本劣势难以短期逆转;芯片国产化是未来5年核心攻坚主线。4. 区域:印度、东南亚、拉美成为全球增长引擎;欧洲市场竞争白热化;北美市场壁垒长期最高。七、关联广汽集团视角(承接你之前广汽万亿市值推演)- 优势:国内头部整车,广汽埃安新能源平台,混动技术沉淀,国内完善供应链;- 短板:海外布局起步晚,海外产能、全球渠道弱于比亚迪、吉利;软件、自动驾驶自研投入仍有提升空间;- 机会:依托国企资本平台,内生(埃安扩产、混动、智驾迭代)+外延(海外建厂、并购海外品牌/零部件企业、产业链投资),在全球多极格局中抢占东南亚、中东、拉美市场,冲击全球第一梯队,是其迈向万亿市值的底层全球叙事。1. 地缘贸易壁垒:欧盟、美国持续加码关税、本地化要求,出海成本抬升;点击阅读原文,了解更多!
广而告之:
达谛咨询:FMEA培训辅导案例软件
重塑FMEA本质、建构预防核心!
感兴趣者扫码联系:

 研报速递
发表评论
发表评论: