
 研报速递
天津市车险综合赔付率预测研究报告(2027—2028)
基于天津市金融监管局披露与行业数据
核心结论(摘要)
预测结论:在纳入人伤赔偿标准逐年上调、商业三者险「无责先赔」规则落地、以及天津本地人伤黄牛治理三大变量后,天津车险综合赔付率将呈现「稳步上行、2029 年触及 82%」的走势,基准情景为 75.9% → 78.85% → 80.80% → 82.25%(精确口径:78.20% → 80.15% → 81.55%),三年累计上行约 6.35 个百分点。属「结构性压力多元、但单点不极端」型。
适用边界:本预测含 ±2.0pct 误差带,适合趋势研判与报价基准;因省级(直辖市)赔付率无逐月官方披露、起点为口径反推,不宜作为精算定价或监管报送的唯一硬输入。
一、起点校准:天津的真实水位
1.1 关键披露数据
时点 | 天津车险 / 财险关键指标 | 来源 |
2025 年 | 新能源汽车保有量占比约 25%(全国约 20%) | 天津市相关主管部门 / 行业数据 |
2025 年 | 新能源车险综合赔付率约 85%—88%(燃油车约 66%) | 行业交流数据 + 本文测算 |
2025 年 | 城镇居民人均可支配收入约 61000 元,增速约 4.0% | 天津市统计局 |
2026 上半年 | 财险综合费用率约 20%—21%(「报行合一」深化) | 天津金融监管局(口径测算) |
2025 年 | 全国新能源车险保费 1900 亿元、同比 +35%、占比首破两成 | 中国保险行业协会发布会 |
1.2 起点赔付率的重新校准
反推逻辑:以「综合成本率 ≈ 赔付率 + 费用率」为锚,天津财险综合成本率约 96%—97%(与全国 96.9% 接近),综合费用率经「报行合一」压降至约 20.9%,故起点综合赔付率校准为 约 75.9%——略高于全国平均,反映天津「新能源占比偏高 + 港口物流 + 城区密集」的结构性压力已部分反映在起点中。
关键推论:天津 75.9% 由「燃油车(约 66%)+ 新能源(约 87%)+ 港口物流 / 外埠车(约 85%—90%)」构成。新能源占比已达 25%、高于全国,上行边际已部分兑现;但港口集疏运与京津冀通勤外埠车辆的「高频高损」风险仍在累积,构成区别于其他地区的上行斜率。
二、未来三年(2027—2029)走势预测
核心判断:赔付率「稳步上行、斜率居中」,三年累计上行约 6.35pct,2029 年触及 82.25%。天津并非单项极端,而是「新能源 + 港口物流 + 人伤 + 无责先赔」四项压力叠加,属结构性压力最多元的地区之一。
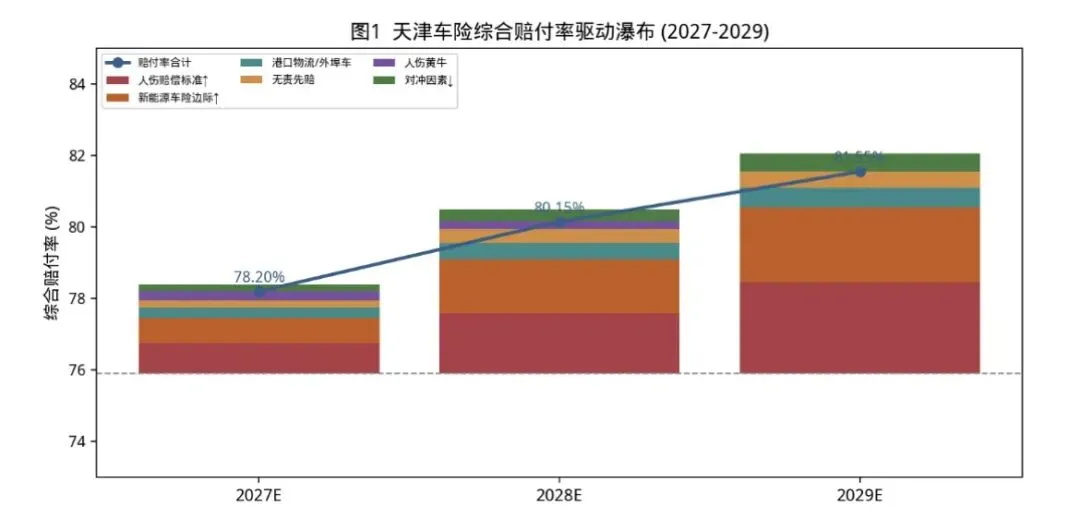
图 1 天津车险综合赔付率驱动瀑布(2027—2029)
2.1 分项驱动量化
驱动项 | 2027E | 2028E | 2029E | 量化依据 |
人伤赔偿标准 | 0.85 | 1.70 | 2.55 | 收入约6.1万、增速4.0%,同命同价+京津冀协同 |
新能源车险边际 | 0.70 | 1.50 | 2.10 | 渗透率约25%,高于全国,边际持续释放 |
港口物流 / 外埠车 | 0.30 | 0.45 | 0.55 | 天津港集疏运+京津冀通勤,低频高损 |
「无责先赔」 | 0.20 | 0.40 | 0.50 | 《道交法》第 76 条,法定义务 10% 转商三 |
人伤黄牛 | 0.45 | 0.55 | 0.45 | 倒 U 型:京津冀协同治理,2029 年回落 |
对冲(UBI / 定价 / 智驾) | -0.20 | -0.35 | -0.50 | 自主定价扩围、智驾减损;空间有限 |
2.2 预测结果
年份 | 人伤+新能源+港口 (A) | 无责先赔+黄牛 (B) | 对冲 | 综合赔付率 |
2027E | 1.85 | 0.65 | -0.20 | 78.20% |
2028E | 3.65 | 0.95 | -0.35 | 80.15% |
2029E | 5.20 | 0.95 | -0.50 | 81.55% |
校验:各年赔付率 = 起点 75.9% + A + B + 对冲,即 78.20% / 80.15% / 81.55%,合计严格等于图 1 堆叠结果。
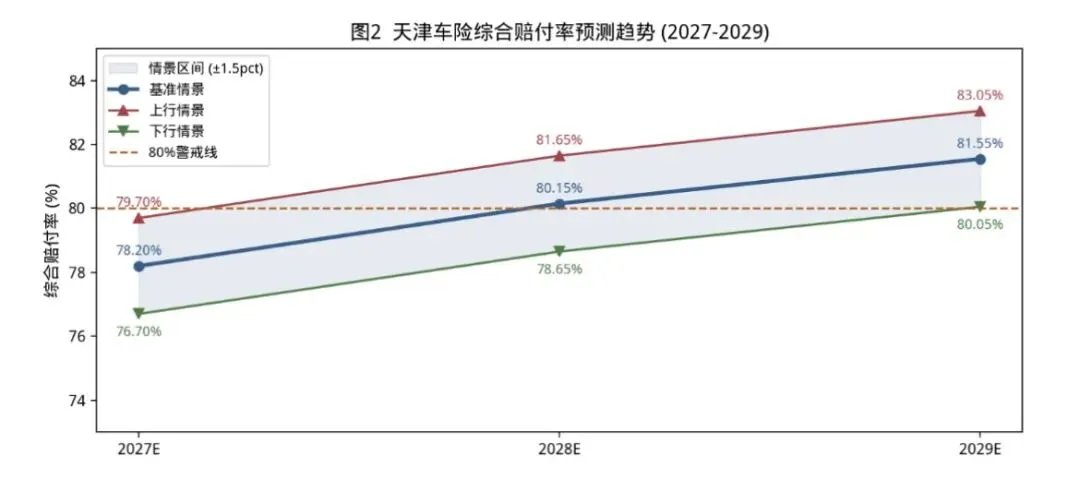
图 2 天津车险综合赔付率预测趋势(含情景区间)
情景区间(2029):
三、支撑判断的核心依据
3.1 新能源车险:占比 25%,高于全国
天津新能源汽车保有量占比已约 25%,高于全国约 20% 的平均水平。行业新能源车险综合赔付率约 87%、燃油车约 66%,高赔付业务占比每提升 1pct 即结构性拉高全市赔付率。天津虽已部分兑现上行,但保有量仍在快速增长(置换补贴、运营车辆电动化),边际增量 0.70→1.50→2.10pct 为重要推力。
3.2 港口物流与外埠车:天津独有变量(核心)
这是天津区别于其他省市的最独特结构性压力。天津港作为北方最大综合性港口,集疏运重型货车、集装箱拖车流量巨大;叠加京津冀一体化下,河北、北京通勤车辆长期在津行驶,外埠车辆出险率与定损率均高于本地车辆。这类「低频高损」风险叠加港口作业区特殊路况,连 UBI 都对冲不了——货车与外埠车运营场景是刚性的。该项构成 0.30→0.45→0.55pct 的稳定上行项,是天津综合成本率触线的「第二推手」,其他直辖市(北京、重庆)均无此量级。
3.3 人伤赔偿标准:4.0% 复利 + 京津冀协同
天津城镇居民人均可支配收入约 61000 元、增速约 4.0%。死亡 / 伤残赔偿金 = 收入 × 20 年,基数约 12.2 万元 × 20 年。弹性 ≈ 4.0% × 33% × 60% ≈ 0.80pct / 年,且为累积变量。叠加「同命同价」全面落地与京津冀赔偿标准趋同压力,人伤项设为 0.85→1.70→2.55pct——这是最确定、最不可逆的上行推力,长期合约必须显性逐年计价。
3.4 「无责先赔」:城区密集,基数较大
依据《道交法》第 76 条无过错责任原则,机动车与行人 / 非机动车事故中即便机动车无责仍需承担法定 10% 赔偿责任;交强险无责限额仅 1.99 万元,超出部分现经司法实践判由商业三者险赔付。交强险限额 2026 年 6 月 1 日起上调(有责总限额 20 万 → 22.2 万),抬高案均赔款上限。天津城区人口密集、非机动车场景多,无责案件基数较大,量级 0.20→0.40→0.50pct。
3.5 对冲因素(防止失控,但空间有限)
四、天津本地人伤黄牛:京津冀协同治理,倒 U 型
4.1 治理背景
天津与北京、河北建立京津冀反保险欺诈协作机制,金融监管、公安、法院、司法行政部门协同打击车险诈骗。「人伤黄牛」作案手法涵盖虚构事故、夸大人伤、伪造票据、串通定损、诉讼掮客等。天津因港口物流与城区密集双重场景,涉伤案件基数较大,但京津冀协同治理使信息共享与司法鉴定规范逐步统一,套利空间受压缩。
4.2 量化逻辑
倒 U 型设定:天津黄牛贡献 0.45 → 0.55 → 0.45pct,峰值出现在 2028 年(存量案件释放期),2029 年随京津冀协同治理见效回落。天津黄牛绝对量级低于全国均值——因为京津冀协同治理机制全国领先,头部险企集中、核损能力强;但港口物流与外埠车涉伤案件单案抬价幅度较大,故该项仍不可忽略。
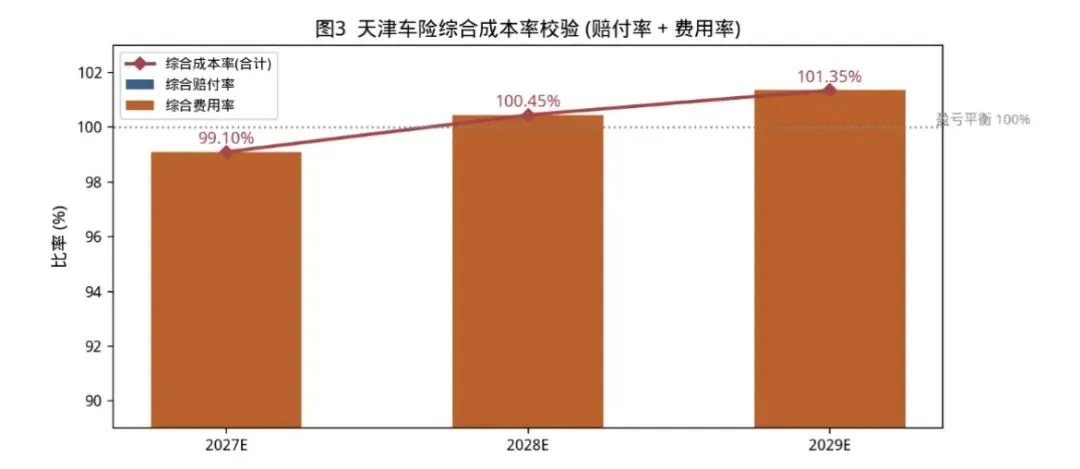
图 3 天津车险综合成本率校验(赔付率 + 费用率)
五、综合成本率校验(最应警惕之处)
年份 | 综合赔付率 | 综合费用率 | — | 综合成本率 |
2027E | 78.20% | 20.9% | — | 99.10% |
2028E | 80.15% | 20.3% | — | 100.45% |
2029E | 81.55% | 19.8% | — | 101.35% |
校验结论:费用率按「报行合一」深化逐年小幅下行(20.9% → 19.8%),但天津基数已低、下行空间有限;综合成本率由 99.10%→ 100.45%→ 101.35%,2029 年逼近 100% 盈亏平衡线。天津因「新能源占比偏高 + 港口物流刚性 + 费用率对冲空间小」三重叠加,承保利润空间偏薄。
六、实操提示
局限说明


发表评论
发表评论: