
 研报速递
AI PCB赛道竞争格局
胜宏科技与沪电股份、深南电路、景旺电子、鹏鼎控股行业分析
数据截至:2026年9月28日
财务口径:2026年半年报|股价与市值:2026年9月28日收盘
投资摘要
AI算力、高速交换机与高速光互连正在重塑高端PCB竞争格局。2026H1,五家公司营收合计664.42亿元、归母净利润合计99.18亿元。沪电股份以61.17%的收入增速和73.72%的归母净利增速领先,胜宏科技则以116.29亿元收入、28.58亿元归母净利润及高阶产品排产可见度,展现较强增长弹性。
行业利润分化主要来自三点:高多层、高阶HDI与高速板的收入占比;客户认证、良率与交付能力;成本传导和资本开支效率。沪电、胜宏与深南的利润弹性最强;鹏鼎仍处于传统业务与AI第二曲线的过渡阶段;景旺则出现增收不增利。
估值方面,五家公司2026年9月28日TTM PE分别为胜宏41.8倍、沪电44.6倍、深南60.6倍、景旺80.5倍、鹏鼎48.7倍。高增长预期已经部分反映在估值中,后续最值得跟踪的是收入、毛利率、经营现金流、扩产与认证进度,而不是概念热度。
核心结论一览
维度 | 第一梯队 | 核心判断 |
盈利弹性 | 沪电股份、胜宏科技、深南电路 | 高阶产品、客户结构与毛利率共同驱动利润高增。 |
AI技术壁垒 | 沪电股份、胜宏科技、深南电路 | 认证、良率、材料体系与工程协同难以短期复制。 |
传统业务缓冲 | 鹏鼎控股、景旺电子 | 端侧与汽车业务提供基本盘,但利润弹性相对较弱。 |
资本投入强度 | 五家公司均处高位 | 扩产、认证、良率与自由现金流决定兑现质量。 |
机构增长预期 | 胜宏科技、深南电路 | 预测覆盖相对较多,但仍需三季报及订单持续验证。 |
一、研究边界与可比性:同属PCB,但不是同一种生意
本报告比较胜宏科技、沪电股份、深南电路、景旺电子和鹏鼎控股。财务数据均采用截至2026年6月30日的半年报,股价、市值和估值截至2026年9月28日。五家公司虽然都归属PCB产业链,但业务组合差异显著:胜宏和沪电更接近AI服务器、交换机等高多层板与高阶HDI供应商;深南电路兼具PCB、封装基板和电子装联;鹏鼎以通讯和消费电子用板为基本盘,正向服务器与光模块延伸;景旺则以汽车、多层板、HDI、FPC和金属基板为主。
因此,收入规模不能直接代表AI业务规模,毛利率也不能脱离产品组合、客户议价、汇率、非经常性损益和成本传导速度。更重要的是,五家公司均未披露可统一比较的在手订单总额。公开资料中的排产、合同负债、客户验证和量产进展,不能等同于合同金额或未来收入确定性。
公司 | 2026H1收入(亿元) | 同比 | 归母净利(亿元) | 同比 | 毛利率 |
胜宏科技 | 116.29 | 28.77% | 28.58 | 33.30% | 33.22% |
沪电股份 | 136.89 | 61.17% | 29.23 | 73.72% | 38.72% |
深南电路 | 152.96 | 46.33% | 22.51 | 65.55% | 31.01% |
景旺电子 | 86.11 | 21.37% | 6.02 | -7.38% | 20.22% |
鹏鼎控股 | 172.17 | 5.14% | 12.84 | 4.11% | 23.98% |
注:胜宏科技PCB收入108.39亿元,占总收入93.2%;深南电路PCB收入85.52亿元、封装基板收入36.67亿元;鹏鼎AI服务器与光模块业务快速增长,但尚不足以主导整体收入。数据来源:五家公司2026年半年度报告。
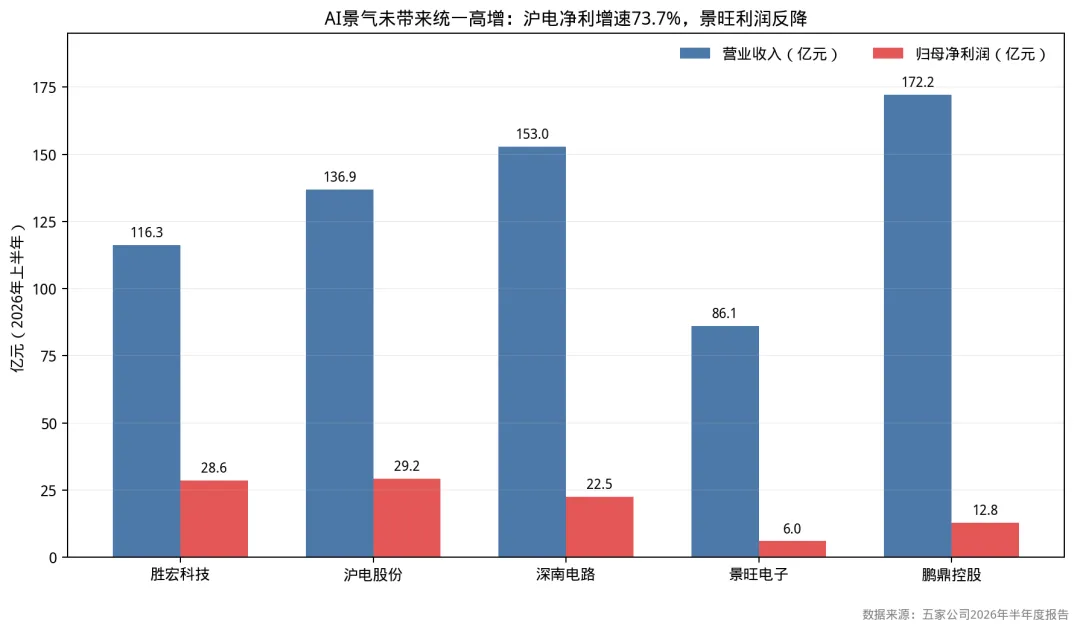
图1:沪电收入增速最高,胜宏与深南利润弹性接近。数据来源:五家公司2026年半年度报告。
二、经营分化:AI产品占比决定利润弹性
沪电股份的领先不单来自产能扩张,而来自数据通信业务占比快速提升。公司H1数据通信PCB收入113.30亿元,同比增长73.46%,其中高速网络交换机及路由相关收入71.39亿元、AI服务器与HPC收入18.28亿元;32层及以上PCB收入同比增长190.83%,1.6T交换机产品已经批量出货。高多层产品占比提升使PCB业务毛利率达到40.52%,同比提高4.06个百分点。
胜宏科技的增长来自高阶产品扩张和海外客户结构升级。公司归母净利润28.58亿元,同比增长33.30%,经营现金流29.11亿元,同比增长144.61%,现金回收与盈利同步改善。其技术推进至30层10阶、36层14阶HDI,并布局COWOP等封装基板工艺。风险在于公司同时推进高资本投入和海外建厂,若认证、良率或利用率不及预期,固定资产和负债扩张可能先于利润释放。
深南电路是五家公司中业务平台最宽的。H1 PCB收入同比增长36.32%,封装基板收入同比增长110.76%,电子装联收入同比增长33.70%。其稀缺性来自AI PCB与高端载板组合,但投资活动现金净流出46.76亿元、筹资净流入43.99亿元,也说明扩产对外部资金仍有较大依赖。
景旺电子和鹏鼎控股体现传统业务向AI转型的复杂性。景旺已进入全球AI计算基础设施领先客户批量供应体系,800G及以上光模块收入在二季度环比增长近1,500%,但覆铜板、半固化片、铜箔等成本上涨早于售价传导,毛利率同比下降1.18个百分点。鹏鼎通讯用板和消费电子及计算机用板收入分别下降2.15%和8.36%,但汽车、服务器用板收入同比增长181.58%;汇兑损失4.48亿元又削弱了表观利润表现。
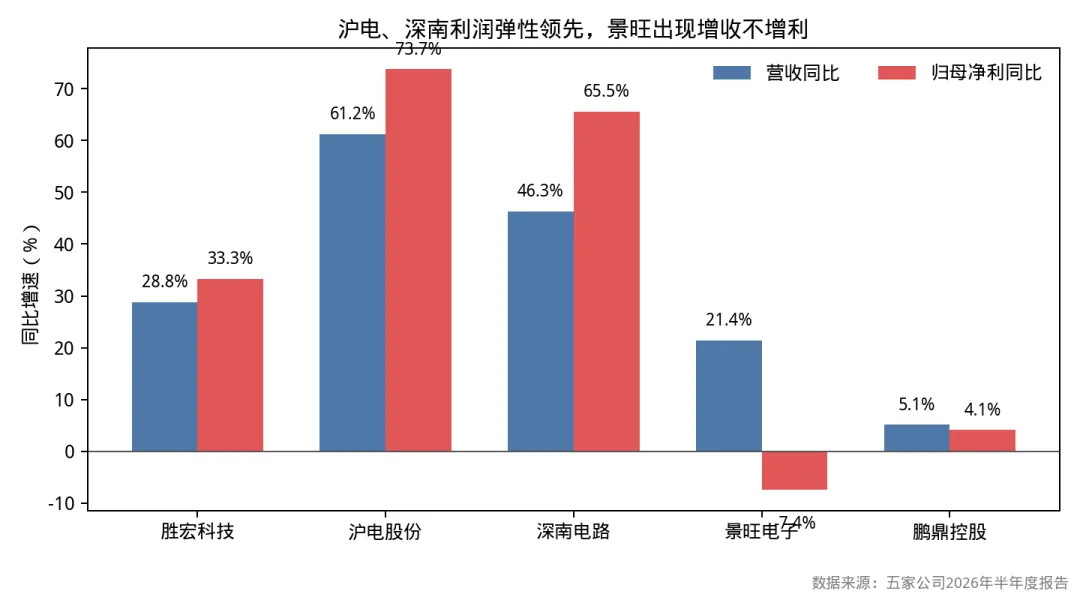
图2:收入增长并不必然转化为利润增长,景旺电子出现增收不增利。数据来源:五家公司2026年半年度报告。
三、技术、客户与订单:认证和良率比名义产能更难复制
高端PCB的竞争核心不是设备数量,而是材料、层间对位、精细线路、钻孔与电镀、信号完整性、散热、可靠性、良率管理和客户协同设计的系统能力。高多层板与HDI层数增加会放大报废率;高速材料、铜箔粗糙度、玻纤布与树脂体系决定损耗;服务器和交换机平台升级时,客户认证还要跨越样品、测试、小批量和稳定量产多个阶段。
公司 | 主要技术优势 | 客户与订单线索 | 主要短板 |
胜宏科技 | 30层10阶、36层14阶HDI;高阶多层板 | 高多层/HDI部分排单至2027年;海外项目推进 | 客户匿名、海外扩产与资本开支压力 |
沪电股份 | 32层以上产品、224G产品;高速交换与AI服务器 | 数据通信收入快速增长;泰国客户认证推进 | 高景气领域占比提升,需求波动弹性大 |
深南电路 | AI PCB、存储/PMIC载板、FC-BGA相关能力 | 数据中心订单与封装基板订单增长 | 载板爬坡、资本投入与现金流压力 |
景旺电子 | 汽车PCB、多层板/HDI/FPC/金属基板 | 800G、1.6T光模块PCB量产 | 高端产品利润贡献尚未充分显现 |
鹏鼎控股 | 精密FPC/HDI/SLP、低损耗材料 | AI服务器、光模块产品陆续量产 | 传统端侧需求疲弱、汇兑与大客户集中 |
五家公司均未披露可横向比较的在手订单金额。合同负债是会计上已收对价但尚未履行履约义务的指标,排产到某一年度只是生产安排,客户验证到量产之间还可能存在良率和需求节奏风险。因此,本报告只能判断订单或排产可见度,不能将公开信息直接等同于订单金额。
四、毛利率、资本结构与现金压力
2026H1毛利率由高到低为沪电38.72%、胜宏33.22%、深南31.01%、鹏鼎23.98%、景旺20.22%。沪电、胜宏和深南的AI高阶产品占比提升,是其毛利率相对领先的共同原因。鹏鼎综合毛利率低于胜宏、沪电,但其汽车、服务器板块37.42%的毛利率显示新业务盈利基础较强;景旺的低毛利则反映成本上涨尚未完成向售价传导。
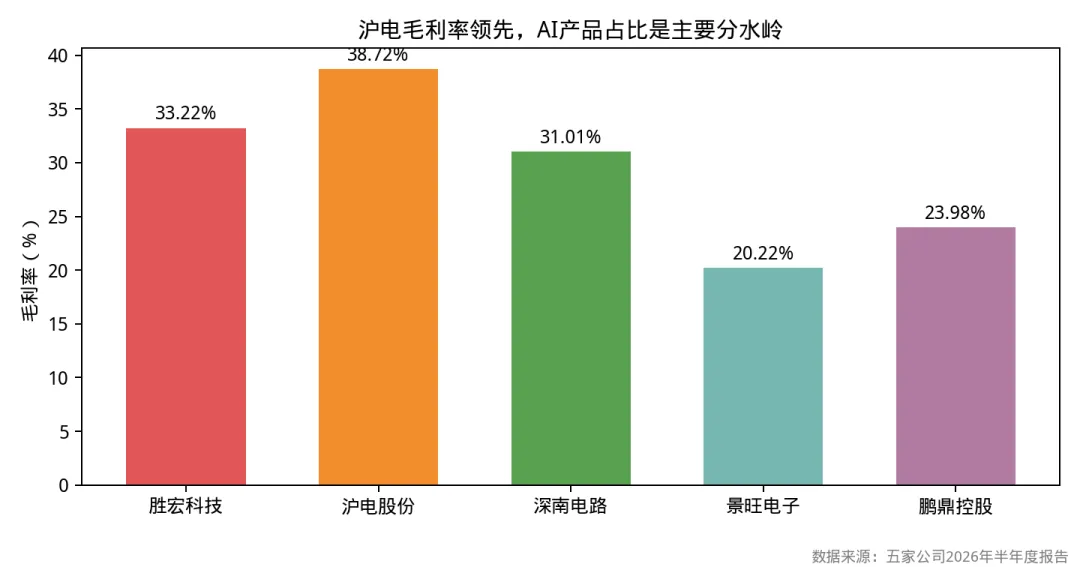
图3:沪电毛利率领先,AI产品占比是主要分水岭。数据来源:五家公司2026年半年度报告。
公司 | 资产负债率 | 有息负债(亿元) | 资本结构判断 |
胜宏科技 | 39.85% | 103.71 | 负债率不高,但有息负债规模大,海外扩产现金流压力上升 |
沪电股份 | 52.20% | 83.15 | 扩产推进中,债务和资本开支同步增加 |
深南电路 | 55.67% | 80.23 | 定增拟降低资金压力,但投资流出和项目爬坡压力较大 |
景旺电子 | 51.16% | 56.10 | 长期借款明显增加,H股募资后可改善融资结构 |
鹏鼎控股 | 35.34% | 86.91 | 账面负债率最低,但短借激增、投资现金流大额流出 |
资本结构不能只看资产负债率。胜宏H1购建长期资产支付现金约219.59亿元;深南经营现金流15.02亿元为正,但投资净流出46.76亿元;鹏鼎经营现金流31.83亿元为正,投资净流出60.97亿元,短期借款半年内升至68.95亿元。低负债率不代表融资需求低,高负债率也不必然意味着扩张不可持续,关键是新增产能能否转化为收入、毛利与自由现金流。
五、机构预测与增长来源:2026—2028年不是同一套模型
以下预测来自截至2026年9月28日可检索的券商公开资料。胜宏与深南的覆盖样本相对较多;沪电采用两篇独立券商预测;景旺与鹏鼎的公开样本较少。不同机构的研究日期、盈利模型、股份口径与覆盖样本并不一致,因此只能作为方向性比较,不能等同于完整市场一致预期。
公司 | 2026E归母净利(亿元) | 2027E | 2028E | 增长来源与不确定性 |
胜宏科技 | 85.84 | 147.55 | 220.93 | 高阶HDI、高多层板及海外客户平台迁移;资本投入与认证节奏是关键 |
沪电股份 | 60.09—67.07 | 91.61—110.62 | 139.55—160.77 | 高速交换机、AI服务器结构升级与海外产能释放 |
深南电路 | 57.64 | 83.59 | 112.67 | AI PCB、存储及FC-BGA载板、电子装联组合扩张 |
景旺电子 | 20.28 | 28.33 | 38.00 | 汽车业务、AI服务器与光模块增长,但材料与爬坡构成风险 |
鹏鼎控股 | 55.00 | 78.00 | 107.00 | 服务器/光模块第二曲线;汇兑、端侧需求与扩产是变量 |
从预测斜率看,胜宏科技的2027—2028年利润弹性最大,沪电与深南的增速同样较高,但三者兑现路径不同:胜宏取决于高阶HDI和海外客户放量,沪电取决于高速交换与AI服务器产品结构,深南则取决于PCB和封装基板双主业同时扩张。景旺与鹏鼎的预测更强调转型能否转化为利润。预测越高,对订单、良率、毛利率和资本开支的要求也越高。
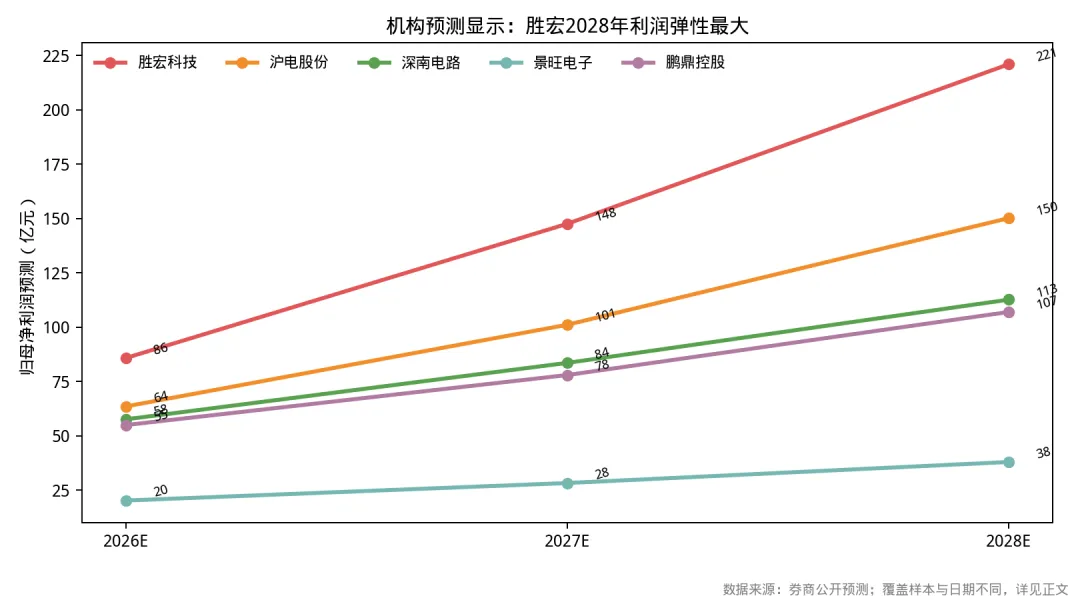
图4:机构预测显示,胜宏2028年利润弹性最大。数据来源:券商公开预测;覆盖样本与日期不同。
六、估值比较:市场定价的是增长可见度,而非当前收入规模
按2026年9月28日收盘价,五家公司总市值分别为胜宏2,098亿元、沪电2,255亿元、深南2,527亿元、景旺952亿元、鹏鼎1,846亿元;TTM PE分别为41.8倍、44.6倍、60.6倍、80.5倍和48.7倍,PB分别为5.53倍、12.54倍、14.02倍、6.92倍和5.37倍。深南的高PB反映PCB、封装基板与电子装联的平台稀缺性;景旺的高PE包含利润低基数和AI修复预期,不宜直接据此判断估值贵贱。
公司 | 收盘价(元) | 总市值(亿元) | TTM PE(倍) | PB(倍) | 估值含义 |
胜宏科技 | 213.50 | 2,098 | 41.8 | 5.53 | AI成长与海外扩产均有定价,PB相对适中 |
沪电股份 | 117.20 | 2,255 | 44.6 | 12.54 | 数据通信增长最快,市场给予较高PB |
深南电路 | 370.98 | 2,527 | 60.6 | 14.02 | PCB+封装基板稀缺性获得最高PB |
景旺电子 | 95.00 | 952 | 80.5 | 6.92 | PE受低利润基数与AI修复预期影响 |
鹏鼎控股 | 79.66 | 1,846 | 48.7 | 5.37 | PB较低,但端侧疲弱与大额扩产压制定价 |
若以机构2026E归母净利润进行粗略前瞻测算,预测PE仍呈现明显分化。需要强调,预测PE的分母来自不同样本和日期的公开预测,仅适合观察市场隐含的增长要求,不适合跨公司进行严格套利判断。
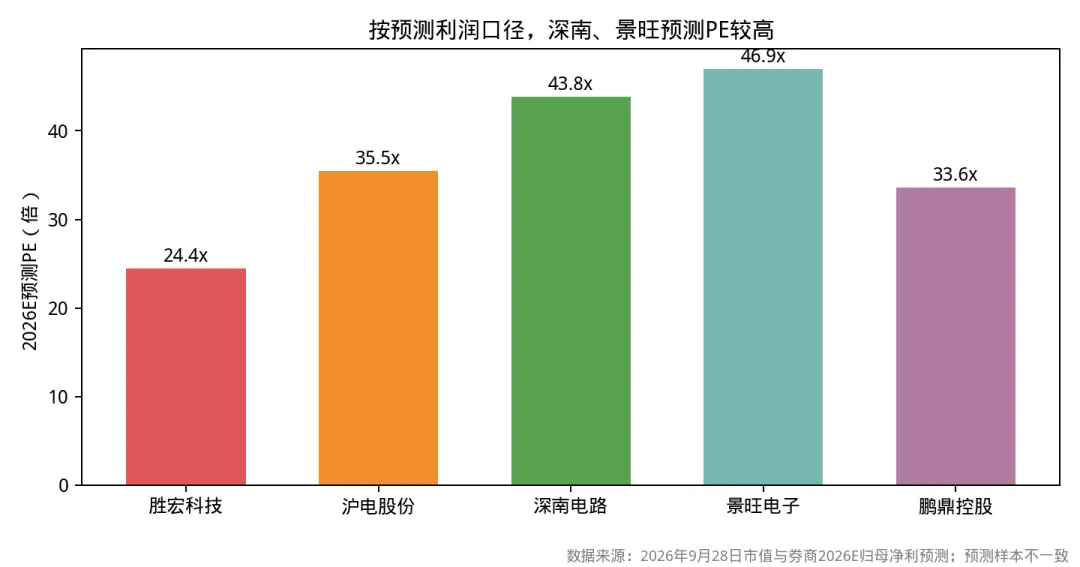
图5:按预测利润口径,深南、景旺预测PE较高。数据来源:2026年9月28日市值与券商2026E归母净利预测;预测样本不一致。
七、行业壁垒、竞争格局与需求驱动
本轮需求增长由AI服务器、高速交换机和高速光互连推动,单机或机架PCB价值量提高,高多层、HDI、低损耗材料、背钻、散热、精细线路和可靠性要求同步上升。云厂商资本开支、模型推理需求、交换机速率迭代与光模块升级,是需求的直接驱动;但服务器平台、交换芯片、光模块速率、客户库存和供应链备货均可能按季度变化。
供给壁垒来自资本开支、工程积累和客户认证的组合。具备已认证产能、良率记录和高层板经验的供应商能够获得阶段性优势;但当多家公司同时扩产时,认证壁垒较低、可复制度较高的中间层产能也可能出现供给过剩。行业分层的标准不应只是是否具备AI概念,而应是高端产品收入占比、客户认证进度、单位毛利、产能利用率和资本回报率。
上游材料议价能力正在影响中游利润。铜、铜箔、玻纤布、树脂和覆铜板价格上涨时,若客户调价滞后,PCB厂商毛利率会承压;当价格传导完成或原材料回落,利润弹性则可能高于收入弹性。景旺H1毛利率下降是这一现象的公开例证,沪电、胜宏和深南则通过高端产品组合获得了更强的成本消化能力。
八、风险提示与结论
共同需求风险在于,若全球云厂商资本开支、AI服务器部署或高速交换机升级放缓,高端产品订单、售价和产能利用率都可能低于预期。沪电和胜宏AI相关收入占比更高,预期兑现压力最大;深南还面对存储、芯片和终端周期对封装基板的影响;鹏鼎和景旺的传统业务可以提供一定对冲,但传统需求疲弱也会限制整体业绩。
供给与资本开支风险更值得持续跟踪。未来两年最重要的不是规划投资金额,而是新增产线投产时间、认证速度、良率、利用率、单位折旧和自由现金流。若资本开支过快而订单不足,折旧和财务费用将先行上升;若扩产过慢,则可能错失产品周期。汇兑和原材料同样是利润表扰动项,胜宏与鹏鼎外销占比较高,汇兑损益可能显著偏离主营经营趋势。
综合而言,胜宏科技与沪电股份是本轮AI PCB经营弹性最强的两家公司:胜宏的优势是高阶HDI、海外客户与排产可见度,风险是高资本投入和海外运营;沪电的优势是高速网络与AI服务器占比、数据通信毛利率与产能扩张,风险是高景气基数和订单集中。深南电路平台稀缺性最高,PCB与封装基板双轮增长,但资本结构与项目爬坡风险也最大。鹏鼎具有规模、客户和精密制造基础,AI服务器与光模块构成第二曲线;景旺拥有汽车电子和多元产品基本盘,AI订单开始落地,但成本传导与高端产能爬坡尚未完全反映在利润端。
由于2026年仅过半,本报告不构成任何买卖建议。后续最关键的验证窗口是三季报中的收入增速、毛利率、经营现金流、合同负债或排产信息、在建工程转固与借款变化。若高端产品收入、毛利率和现金流同步改善,行业优势将进一步向认证和良率领先者集中;反之,高估值公司面临更大的预期与估值双重修正风险。
风险提示
·AI服务器、交换机和光模块需求可能低于预期;客户资本开支存在季度波动。AI服务器、交换机和光模块需求可能低于预期;客户资本开支存在季度波动。
·海外客户认证、产能爬坡与良率提升不及预期,可能影响收入和利润兑现。海外客户认证、产能爬坡与良率提升不及预期,可能影响收入和利润兑现。
·多家公司同时扩产,中间层产品可能出现供给过剩或价格竞争。多家公司同时扩产,中间层产品可能出现供给过剩或价格竞争。
·汇率、铜价、玻纤布、树脂和覆铜板价格波动可能影响毛利率。汇率、铜价、玻纤布、树脂和覆铜板价格波动可能影响毛利率。
·机构预测来自不同日期、样本和模型,并非公司承诺,不能替代实时一致预期。机构预测来自不同日期、样本和模型,并非公司承诺,不能替代实时一致预期。


发表评论
发表评论: