
 研报速递
本文选自方正研报,仅供学习参考
1 仪器仪表市场超万亿,是战略性、基础性和先导性产业
仪器仪表是用于检查、测量、控制、分析、计算和显示被测对象的物理量、化学量(物质成分)、生物量、几何量的器具或设备,是支撑科学研究、经济发展、国防建设、民生保障的战略性、基础性和先导性产业。
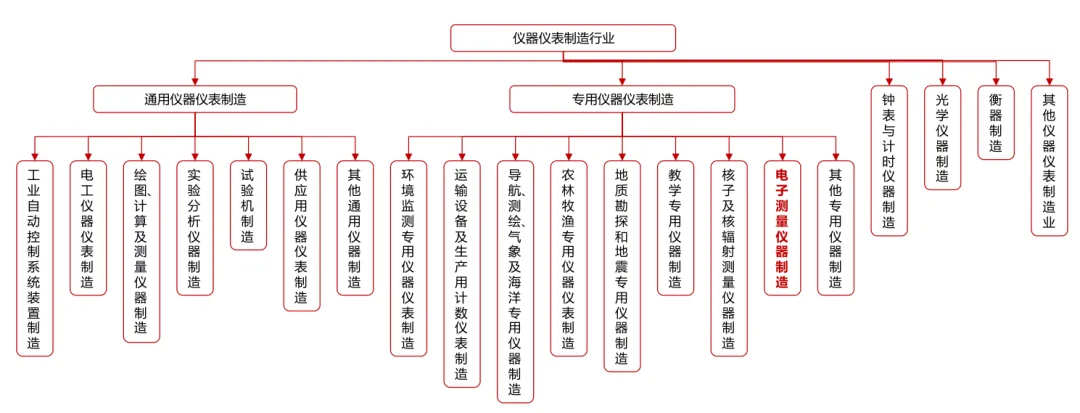
按《国民经济行业分类》,仪器仪表制造业包含六大类:通用仪器仪表、专用仪器仪表、钟表与计时仪器、光学仪器、衡器,以及其他仪器仪表制造业。其中通用仪器仪表含工业自动控制系统装置制造等7个小类,专用仪器仪表含电子测量仪器制造等9个小类。根据国家统计局数据,2020-2025年,我国仪器仪表制造业营业收入从7660亿元增长至11329.4亿元,CAGR约为8.1%;利润总额从819.7亿元增长至1160.3亿元,CAGR约为7.2%。
2 电子测量仪器是研发端的"第一道关"与量产的“最后一道防线”
电子测量仪器以电子技术为基础,融合电子测量、射频微波、数字信号处理、微电子、计算机、软件与通信技术,组成单机或自动测试系统,以电磁信号(含光信号)为测试对象,测量其各项参数或控制被测系统运行状态;既可定量测量目标参数值,也可定性测试目标在特定条件下的性能。
现代制造产业链条中,从产品基础元器件到整机的研究、实验、分析、设计、加工、装备、调试、检验和鉴定等各个环节都需要使用电子测量仪器进行辅助。产品能不能做出来、指标能否达标,先过仪器这一关——每一次设计变更与指标取舍都以仪器读数为裁决依据。以集成电路为例,测试与验证环节约占整个芯片研发近60%的时间与成本。产品下线前的参数测试、缺陷筛选与老化工序依赖仪器完成,是良率与可靠性放行的最终闸口。在半导体领域,从制造、加工到封装环节,均需依赖电子测量仪器进行参数测试与缺陷筛选,以确保产品可靠性。按测量对象可分为专用与通用两大类:
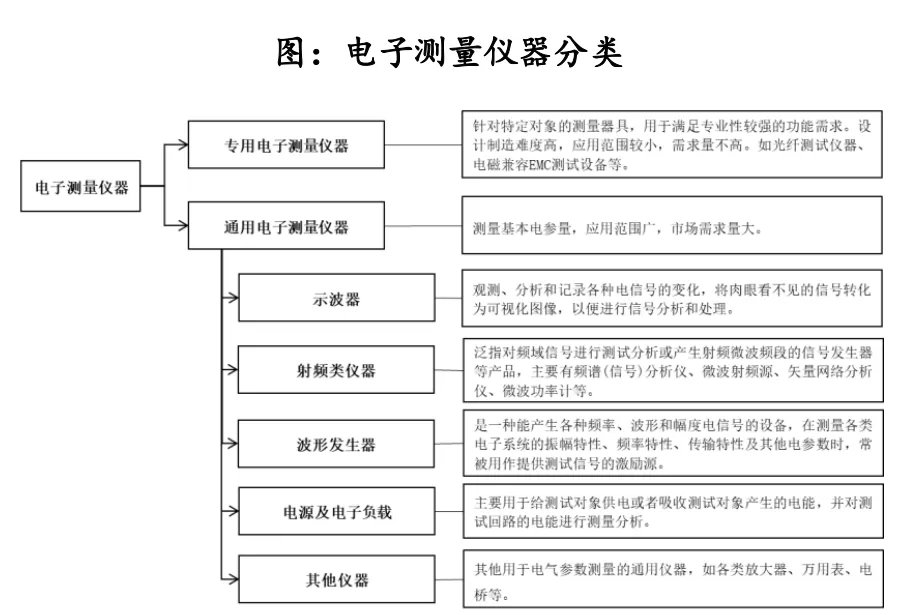
➢ 专用电子测量仪器针对特定对象、设计制造难度高而需求量较小,如光纤测试仪器与电磁兼容(EMC)测试设备;
➢ 通用电子测量仪器测量基本电参量、应用范围广、市场需求量大,可以进一步被分为示波器、射频类仪器、波形发生器、电源及电子负载与其他仪器五类。
3 电子测量仪器是国民经济增长路径中不可或缺的一环
电子测量仪器行业与国家宏观经济运行关系密切,与国民经济发展周期呈现一定的正相关性,特别是新技术、新产品的拓展对行业发展影响较大:
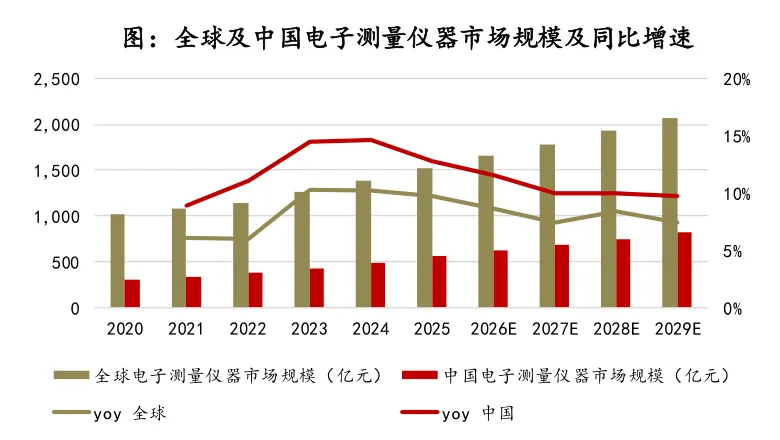
➢ 中国电子测量仪器产品及测试测量系统市场规模由2020年的312亿元增长至2025年的558亿元,CAGR约为12.33%,预计2029年达到826.4亿元,2025至2029年CAGR约为10.31%。增长主要受益于政策支持、5G商业化应用的深入推进、新能源汽车市场的快速渗透以及信息通信技术和工业生产力的同步提升。
➢ 全球电子测量仪器产品及测试测量系统市场规模由2020年的1017.2亿元增长至2025年的1527.2亿元,CAGR约为8.47%,预计2029年达到2074.2亿元, 2025至2029年CAGR约为7.95%。增长主要受益于在现代制造产业链条中,随着互联网、物联网、云计算、大数据等技术的迅猛发展,传统行业与新科技行业的有机融合,电子测量仪器应用领域得到大幅拓展。
区域结构上,欧美等发达国家和地区起步较早、上下游产业链基础较好,需求以产品升级换代为主,市场保持平稳增长;以中国和印度为代表的亚太地区处于产业转型升级及新兴市场快速发展阶段,需求同步受益于下游扩张及国产化替代,潜力更大、增速更高。
下游应用方面:电子测量仪器的行业需求格局,是“前沿技术行业领跑、成熟制造行业托底”的映射。据格物致胜《2026年中国电子测量仪器市场白皮书》数据,IT&通信和航空&国防是增长最快细分,2025年行业市场规模同比分别增长6-10%/5-9%,前者受益于5G/6G通信基建、AI算力数据中心等领域的技术迭代,后者的研发对高精度、定制化测试的需求增长亦较快,消费电子、工业生产的存量需求维持基本盘,这种分化也将随各行业的创新节奏持续深化。
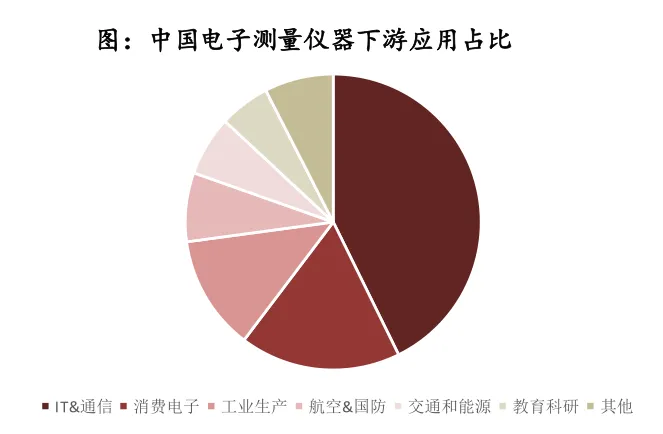
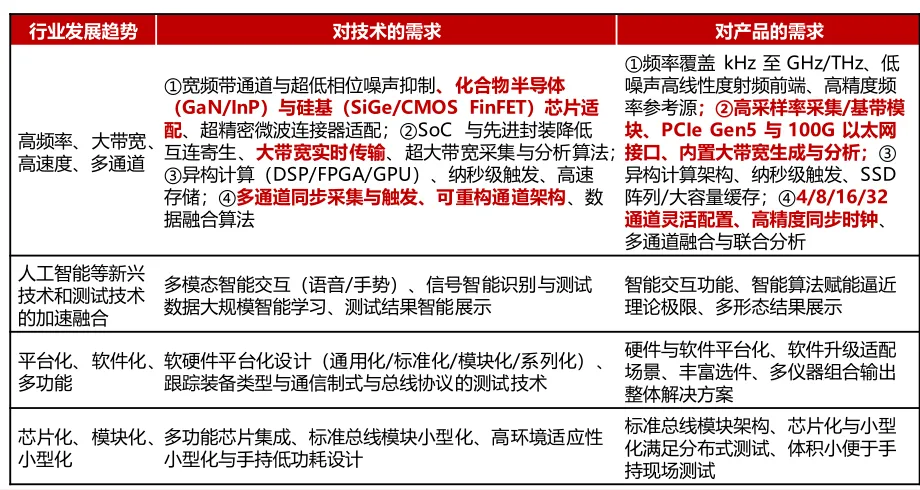
4 电子测量仪器参数端预计将呈现高频率、大带宽、高速度、多通道的技术趋势
根据Frost & Sullivan的预测,电子测量仪器各细分有望保持稳健增长,各细分产品呈现高频率、大带宽、多通道、软件化、模块化的技术趋势:
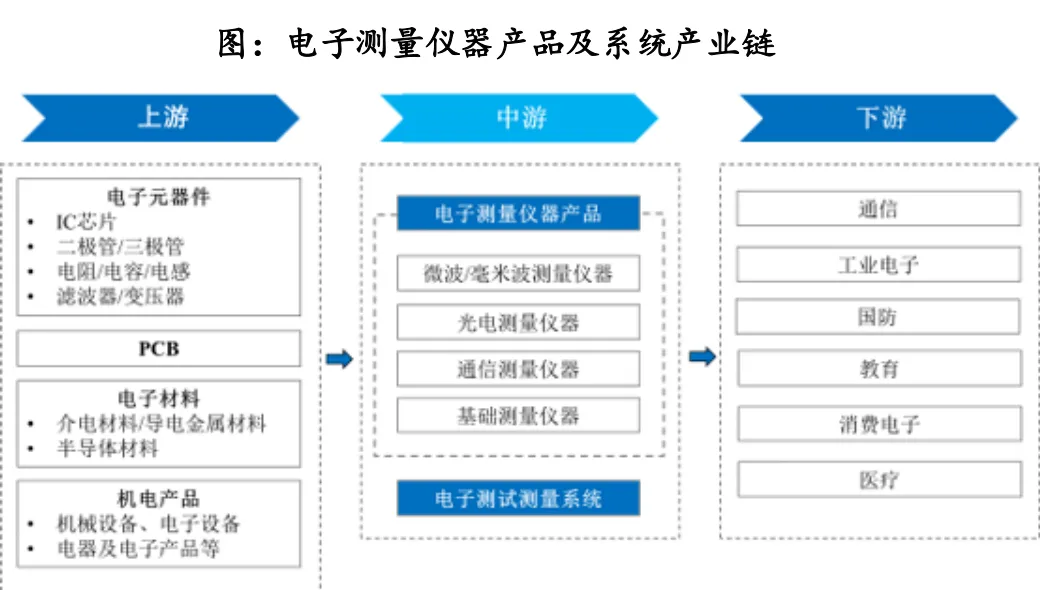
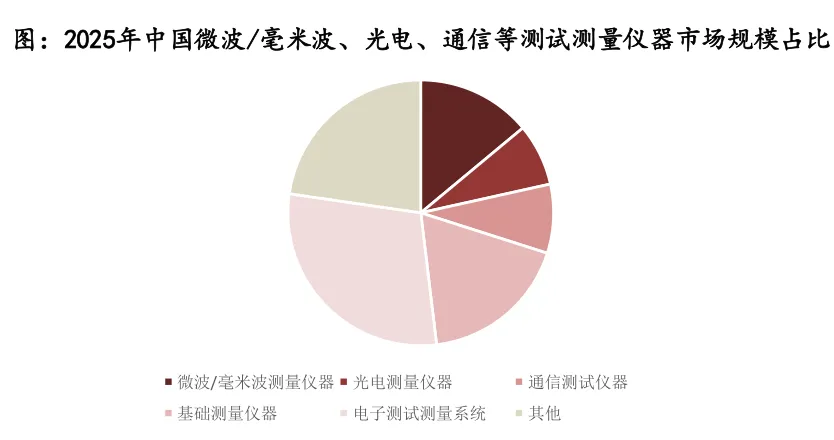
➢ 微波/毫米波测量仪器预计由2025年的77.9亿元增长至2029年的104亿元,期间复合增速可达7.49%,含信号发生器、频谱/信号分析仪、矢量网络分析仪、噪声系数测试仪与功率计等,测试频段已由射频扩展至THz、带宽达到GHz以上。
➢ 电子测试测量系统预计由2025年的163亿元增长至2029年的285.5亿元,期间复合增速可达15.04%,主要受益于国家利好政策推出、产业向集成化发展以及下游行业规模持续扩张;该类系统由多类仪器、硬件平台与专用软件集成,更注重批量化测试效率与复杂工况覆盖能力。
➢ 光电测量仪器预计由2025年的42.2亿元增长至2029年的67.3亿元,期间复合增速可达12.38%,主要受益于光纤通信系统数据测量需求增长;产品含光谱分析仪、光纤熔接机、光波元器件分析仪、光源、光功率计、光衰减器等,主要用于光芯片、光器件与光模块测试。
➢ 基础测量仪器预计由2025年的101.4亿元增长至2029年的138.7亿元,期间复合增速约8.15%,涵盖数字示波器、任意波形发生器、程控电源等,其中数字示波器量大面广、占比相对较高。
➢ 通信测试仪器预计由2025年的46.9亿元增长至2029年的62.4亿元,期间复合增速约7.40%,分无线与有线两类,含基站测试、终端测试、物联网测试与无线信道模拟仿真等。
4.1 增长驱动(一):模型规模扩张带动互联硬件需求增长,光模块设备量价齐升
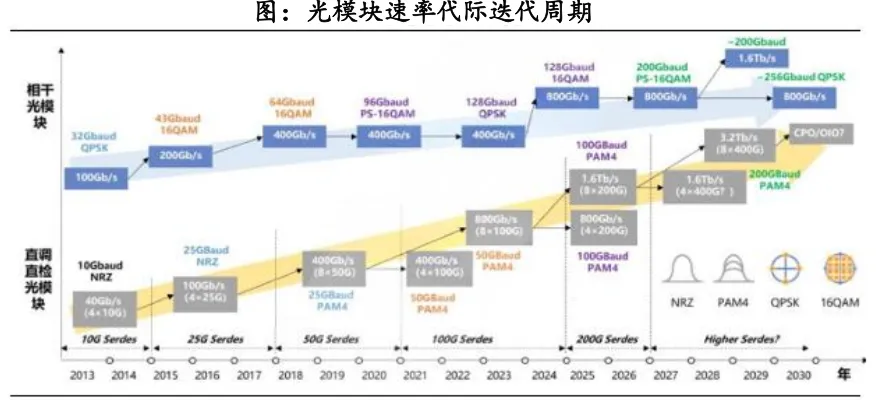
人工智能等下游应用领域对数据传输速度要求日益提升,光通信产品速率迭代随之加快,测试仪器带宽与速率等核心性能指标迭代相应提速,测试设备须与光模块代际同步升级,行业呈现量价齐升:
➢ 量增:根据Lightcounting测算,全球数通光模块市场规模预计由2023年的62.5亿美元增长至2029年的258亿美元,其中2024至2029年CAGR约为27%,主要受益于数据中心集群内互联带宽需求提升拉动;根据Frost&Sullivan测算,国内光通信测试仪器市场规模由2020年的20.6亿元增长至2024年的33.0亿元,预计2029年达到65.9亿元,2024至2029年CAGR约为14.8%。
➢ 价增:模块速率迭代周期由100G SerDes的3-4年到200G SerDes仅2年,不同SerDes下测试设备大都难复用,因而模块SerDes迭代周期的收窄亦将缩短测试设备的换机周期,并进一步带动测试。其中,采样示波器作为示波器的一类,是高速测试领域的核心测试仪器,主要用于对周期信号进行等效、重复采样,其基于等效时间采样原理触发与信号周期相关的特定信号。根据联讯仪器招股说明书披露,采样示波器平均单价从2022年的11.65万元上涨至2025年Q1-Q3的28万元,主要系单价较高的50GHz以上采样示波器销售占比逐步提高所致。更高带宽、更高精度的测试设备需求将进一步拉动单价上行,价值量提升的逻辑将持续演绎。相较于实时示波器侧重捕捉显示信号的瞬态变化,采样示波器在极低的采样率下可实现极高的带宽,因而对前端采样器的采样精度要求较高,采样保持芯片为其中的核心结构。
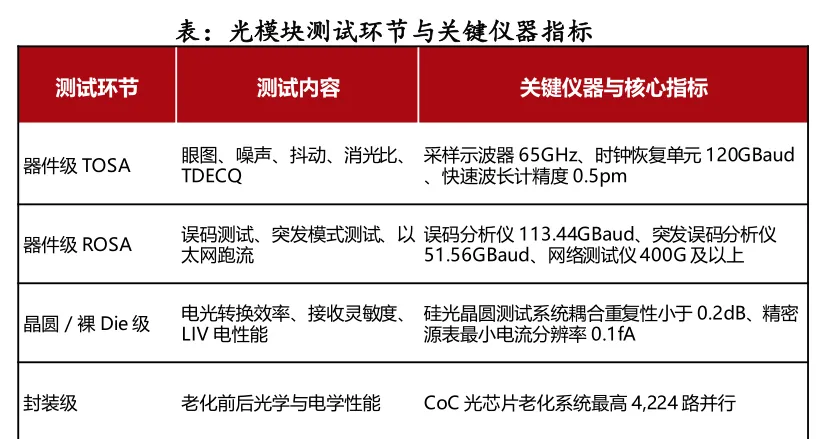
➢ 测试环节上,发射端以采样示波器做眼图并测量噪声、抖动、消光比与TDECQ,时钟恢复单元提供触发,快速波长计测量波长与功率;接收端以误码分析仪、突发误码分析仪与网络测试仪完成误码与以太网跑流测试。
4.2 增长驱动(二):模型规模扩张带动板级信号承载升级,信号完整性测试需求高增
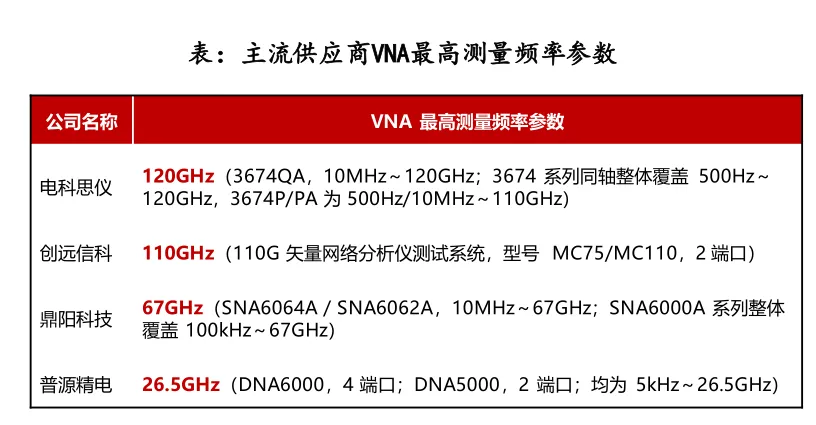
随着信号速率提升,频率同步升高后,趋肤效应下,同样材料、同样材质的导体衰减会明显变大,直接影响AI PCB及连接器的信号完整性,从而导致链路训练失真、降速甚至断链。因此随着SerDes速率的提升,PCB及连接器的信号完整性测试或将从抽检演进为全检,并带动VNA测量频率的升级,SerDes由112Gbps PAM4 升级至224Gbp PAM4后,对应VNA的测量频率需由67GHz升级至110GHz。
➢ PCB及连接器:服务器及计算设备对数据总线的吞吐量需求呈现指数级增长,为适应AI算力需求,PCle协议已升级至PCIe 5.0/6.0,信号速率突破32GT/s并向64GT/s迈进,通道配置从x1扩展至x32,通过倍增频率和通道数量实现大带宽传输,但更高的信号频率导致插入损耗呈指数级上升,引起信号幅度降低和失真。同时,PCB走线中的阻抗不连续性会引发信号反射和时序抖动,它们共同造成信号完整性的问题。
➢ 测试环节上,外观检测:主要通过AOI或X-Ray视觉系统,检查电路板表面是否存在划痕、污渍、孔位偏移及边缘变形等物理缺陷;电气性能测试:利用ICT(在线测试)检测电路通断与元器件参数以排查制造缺陷,并结合FCT(功能测试)模拟实际运行状态以验证电路板的整体功能;信号完整性测试:
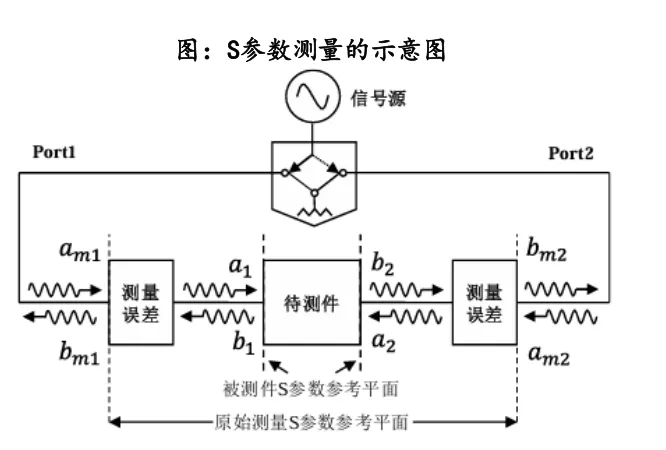
专门针对高频、高速PCB进行,旨在检测信号传输过程中的衰减、时延和串扰等问题,确保其在高频环境下的稳定性。矢量网络分析仪(VNA)是测量插入损耗最便捷的仪表,我们可以通过端口1的信号源发出信号给被测件,再由端口2的接收机测量经由被测件处理后的输出信号,后直接比较和显示输出信号和输入信号的差异,即为直接测量S21参数(正向传输系数),从而直观地反映信号从输入到输出的损耗。
4.3 增长驱动(三):政策端呵护有望带动相关设备国产化加速
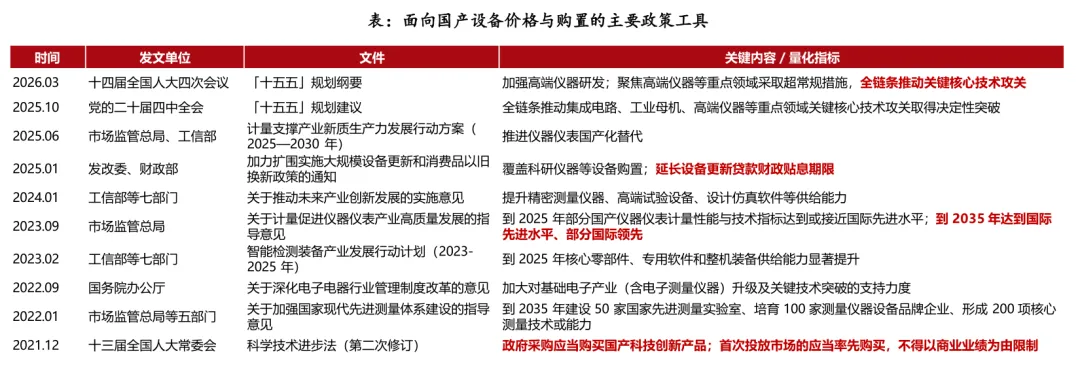
➢ 政府采购端,《科学技术进步法》(2021年第二次修订)明确科技创新产品在功能、质量等指标满足政府采购需求条件下,政府采购应当购买,首次投放市场的应当率先购买,不得以商业业绩为由予以限制,优化国产设备的中标条件。
➢ 购置流程端,国务院办公厅2021年8月《关于改革完善中央财政科研经费管理的若干意见》要求简化科研仪器设备采购流程,对科研急需的设备和耗材采用特事特办、随到随办的采购机制,可不进行招标投标程序。
➢ 资金与税负端,2025年1月加力扩围的设备更新与消费品以旧换新政策覆盖科研仪器等设备购置,财政部同期延长设备更新贷款财政贴息期限;仪器配套软件按13%征收增值税后,对实际税负超过3%的部分实行即征即退,高新技术企业适用15%所得税率并叠加研发费用加计扣除、先进制造业增值税加计
5 海外龙头主导,国内部分产品性能已可对标国际先进水平,国产替代节奏有望加速
欧美先于国内起步,占据绝大部分高端市场,体量优势明显。美欧企业在通用电子测量仪器领域起步更早,依托信息技术、测量技术等方面的优势及完善的下游应用领域产业基础,对仪器应用场景理解更为深刻,具备高带宽、高频段产品的丰富研发设计经验,行业竞争优势突出,培育出是德科技、泰克、力科、罗德与施瓦茨等龙头企业。
国内电子测量仪器仪表供应商起步晚但发展较快,部分细分产品层面已可对标国际先进水平,国产替代节奏有望加速。近年来,我国电子测量仪器的产业化水平已取得较大进步,根据Frost&Sullivan数据,国产品牌市场份额由2020年8.4%上升至2024年的16.8%,但总体水平仍落后于海外先进水平,国内企业普遍技术积累时间尚短,在品牌知名度、产品线丰富程度、行业整体解决方案的能力及业务规模等方面仍与海外行业龙头存在较大差距。具体细分品种来看,根据Frost&Sullivan数据,通信测试仪器2024年本土企业市场份额占比约为16%;中国精密源表市场Tektronix、NI、Keysight三者合计仍占据80%以上的份额。
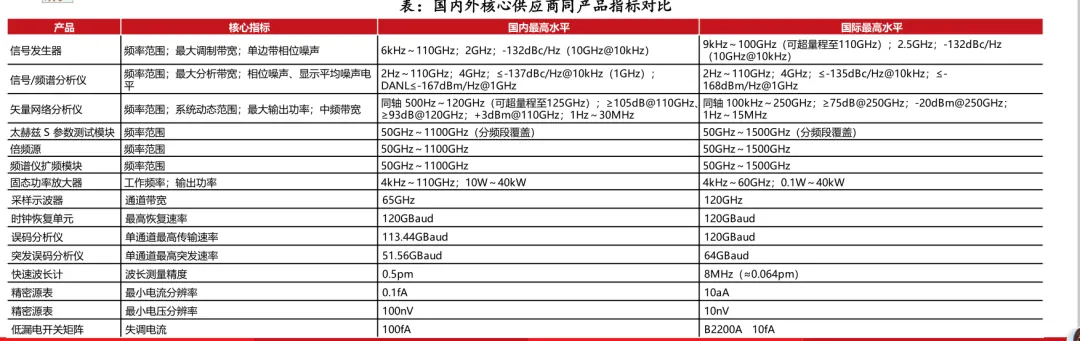
建议关注:联讯仪器、罗博特科、电科思仪、燕麦科技、华盛昌、华兴源创、鼎阳科技、创远信科、普源精电、优利德、坤恒顺维、同惠电子、思林杰等。

发表评论
发表评论: