
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/0c1b62103d8b
中国AI制药已经不是“发现端工具升级”,真正卡位的是临床、注册和生产能不能把时间优势变成管线优势。
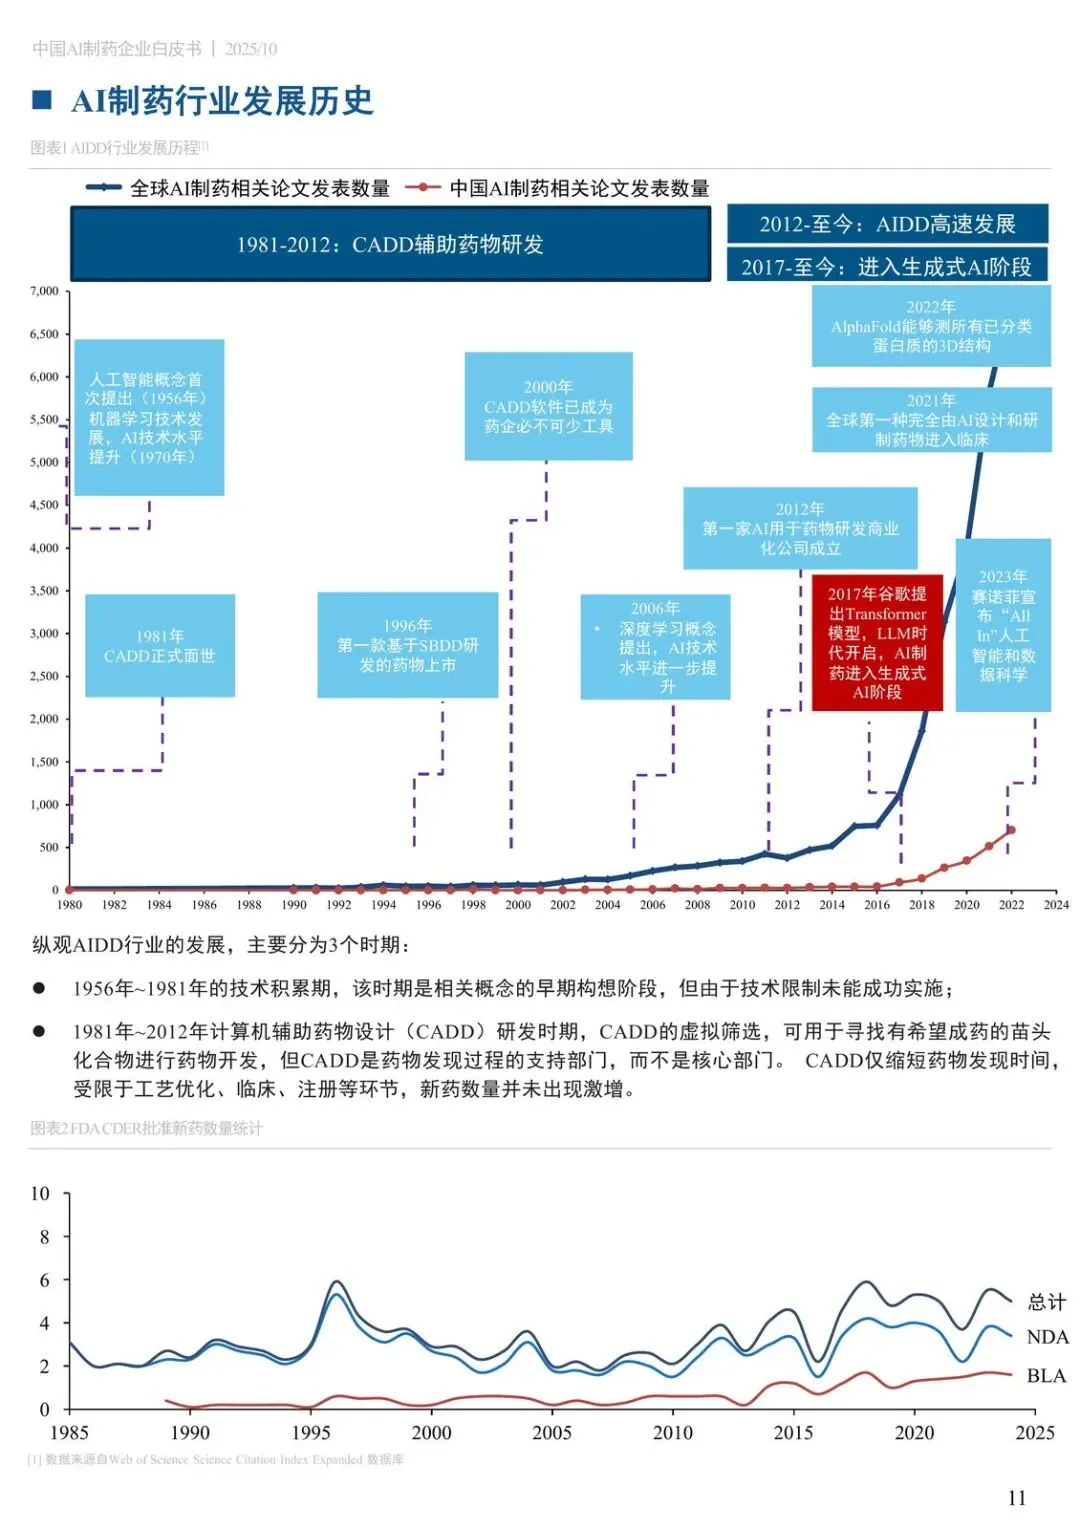
2023年版白皮书之后两年,政策把生物医药写成大模型优先落地场景之一,企业也把AI铺到靶点、分子、ADMET、受试者招募和警戒。但历史很硬:CADD那一轮已经证明,发现环节缩短,新药批准数量并不会跟着激增——工艺、临床、注册还在后面卡着。现在值得看的,不是算法再炫一层,而是这条链有没有真正往下游走通。
为什么是现在
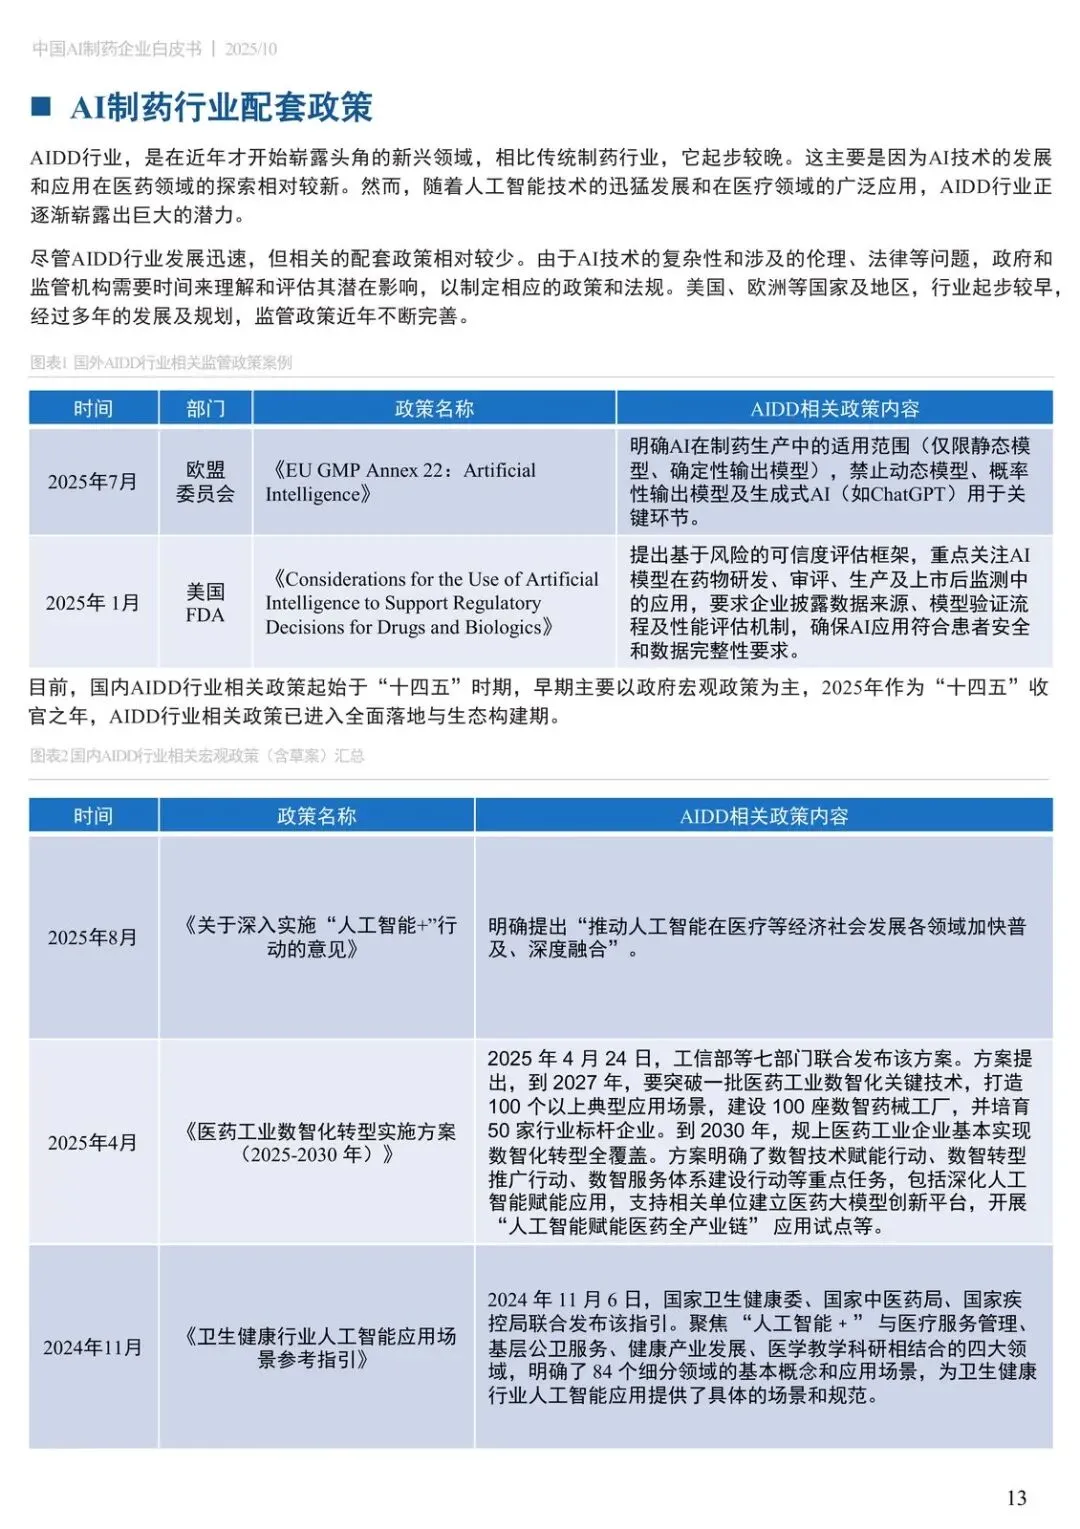
国家发改委《“十四五”生物经济发展规划》点名要用云计算、大数据、人工智能贯穿靶点验证、临床前与临床、产品设计到产业化。白皮书2025年10月更新,正是把这套叙事从概念推到全链条。
行业自己的时间线分三段:1956–1981是构想,1981–2012是CADD虚拟筛选当支持部门,再往后才是AIDD试图进核心。CADD的教训写得很清楚:只缩短发现时间,新药数量没有出现激增。
所以现在的窗口,不是“AI会不会用药”,而是药企愿不愿意把预算和决策权从发现实验室挪到临床运营、CMC和警戒。谁还停在分子生成演示,谁就还在上一轮CADD的位置上。
发现端已经卷完,临床才开始计时
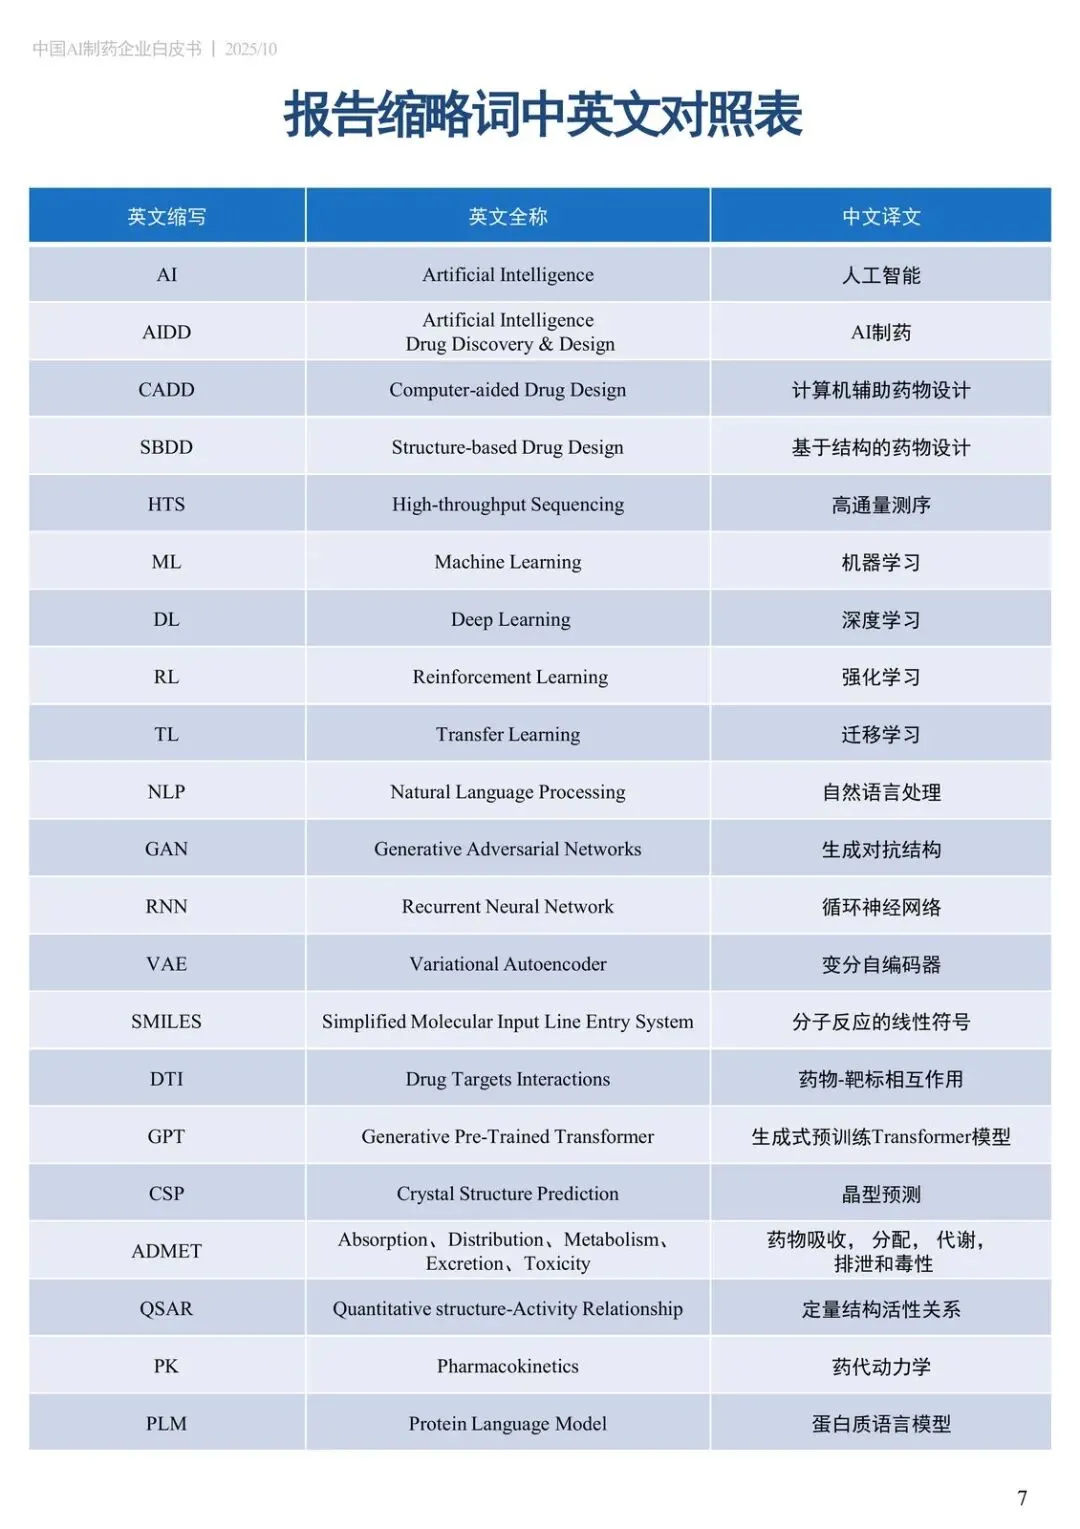
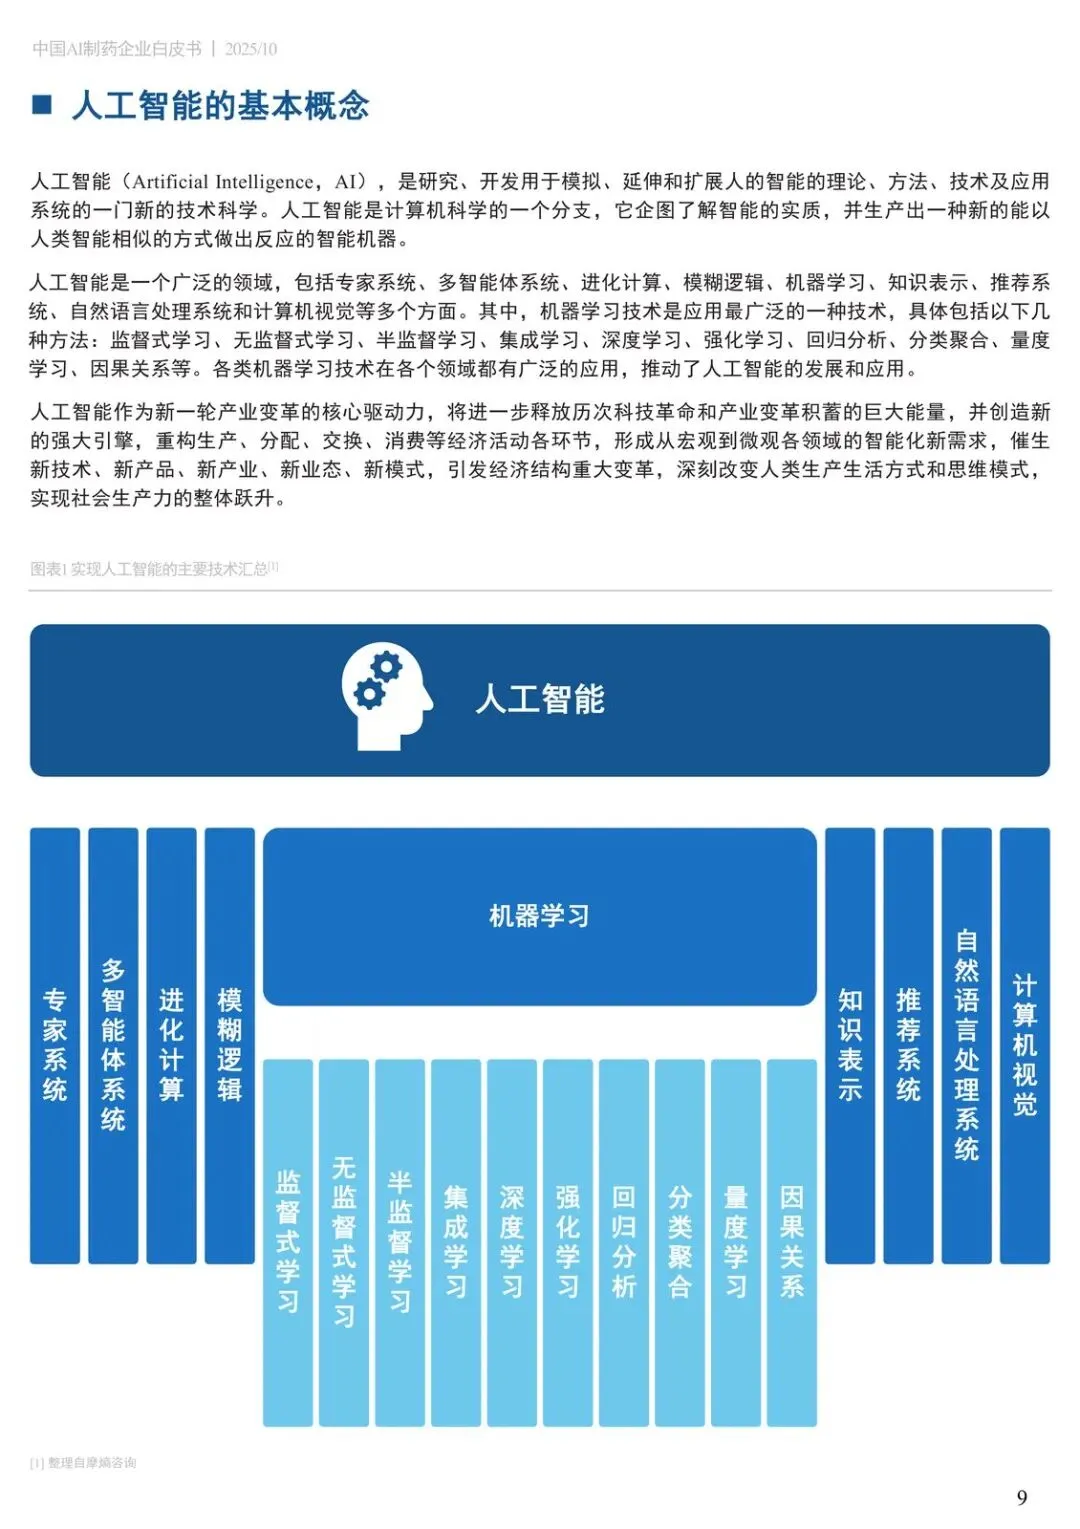
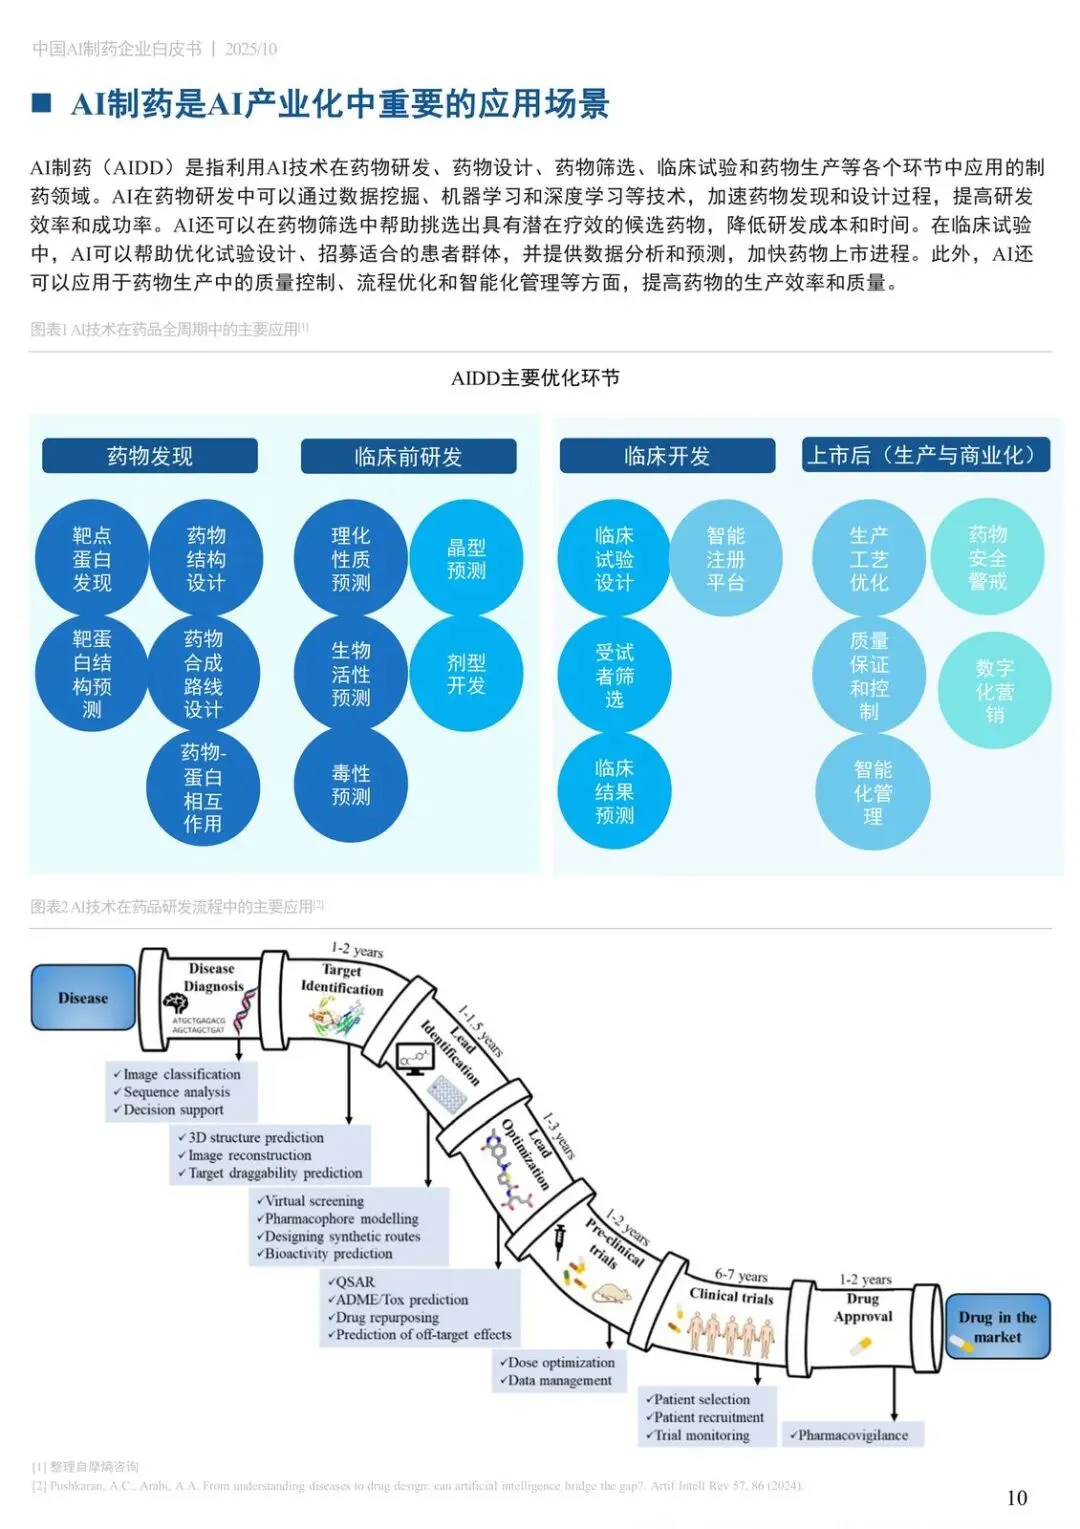
靶点、分子设计、筛选、理化性质、剂型、ADMET,国内企业布局已经铺开。生成模型这条线也写得很具体:VAE里SMILES-VAE最好落地,英矽智能GENTRL做过实验验证,但仍难保证生成分子100%可验证;Graph-VAE和3Dgrid-VAE更干净,3D训练数据少,商业化还少。
真正能拿秒表量的,在临床。一份数据:AI组完成筛查速率是人工组的1.78倍(sHR=1.78,P<0.001),15天内筛完99%患者,人工组要50天量级。HINT对I/II/III期结果预测的F1分别是0.665、0.620、0.847——III期更高,并不等于早期试验就能赌赢。
受益的是能把招募、数据管理和注册申报做成产品或服务的平台,以及愿意把试验运营外包给这些能力的申办方。受损的是只会卖“更快找到苗头化合物”却接不住IND之后成本的纯发现公司。传统药企若只把AI当宣传页,管线节奏不会因此变快。
商业化还在看交易,不看PPT
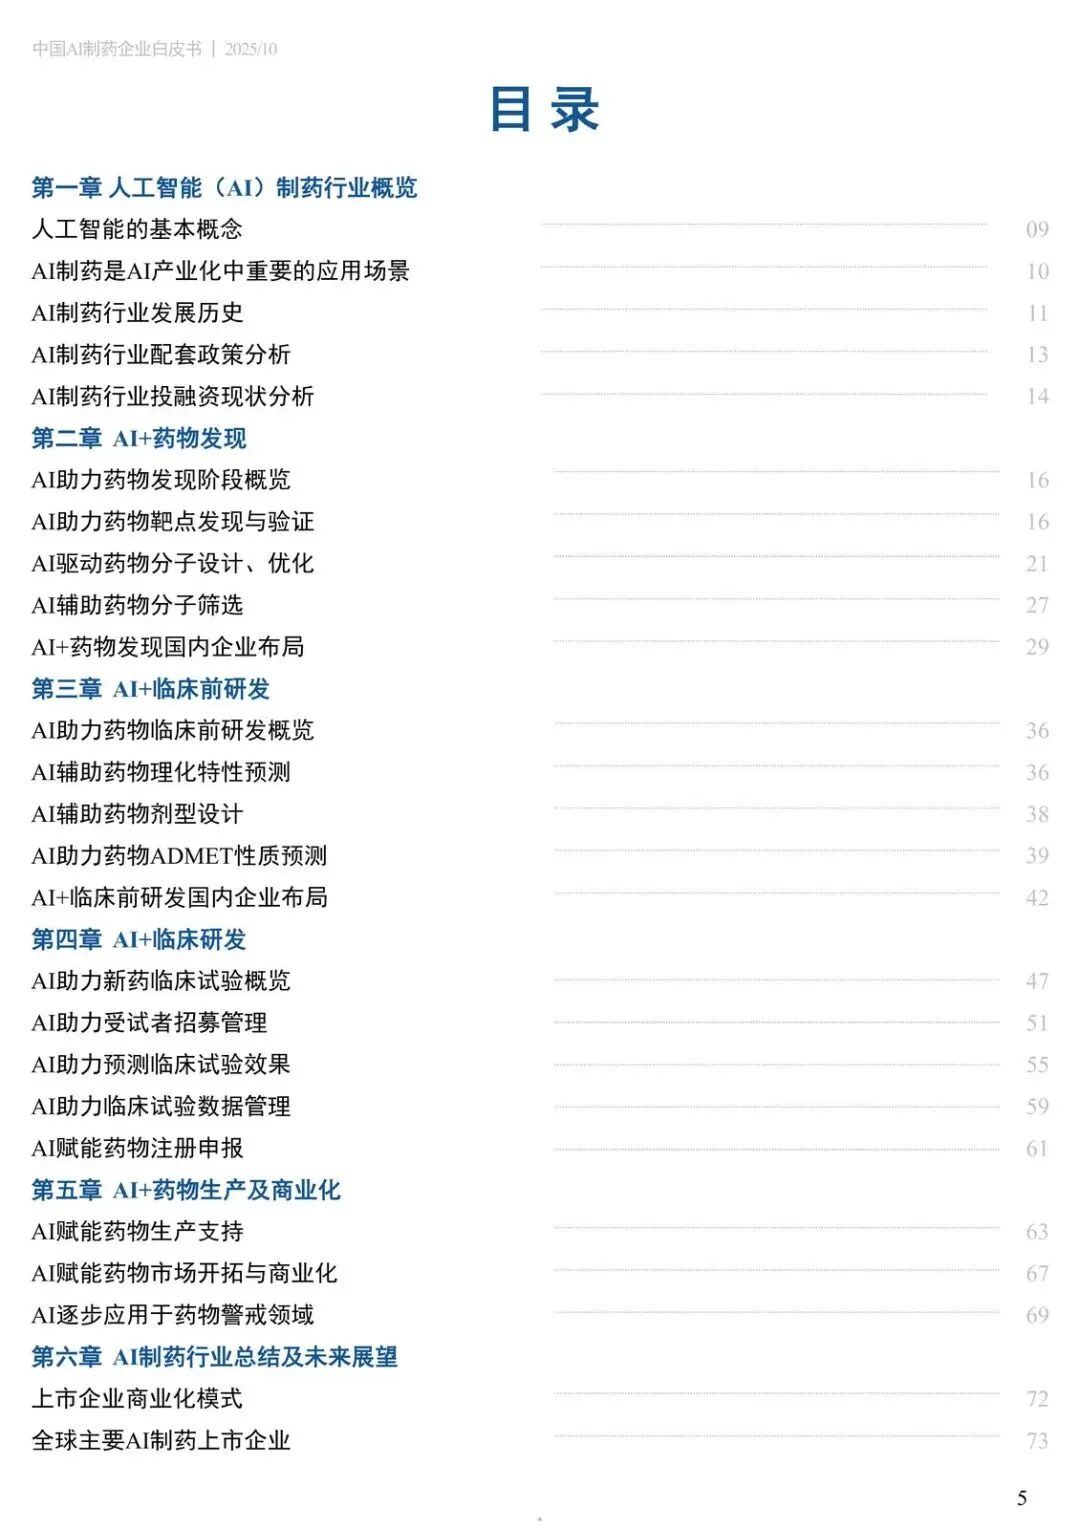
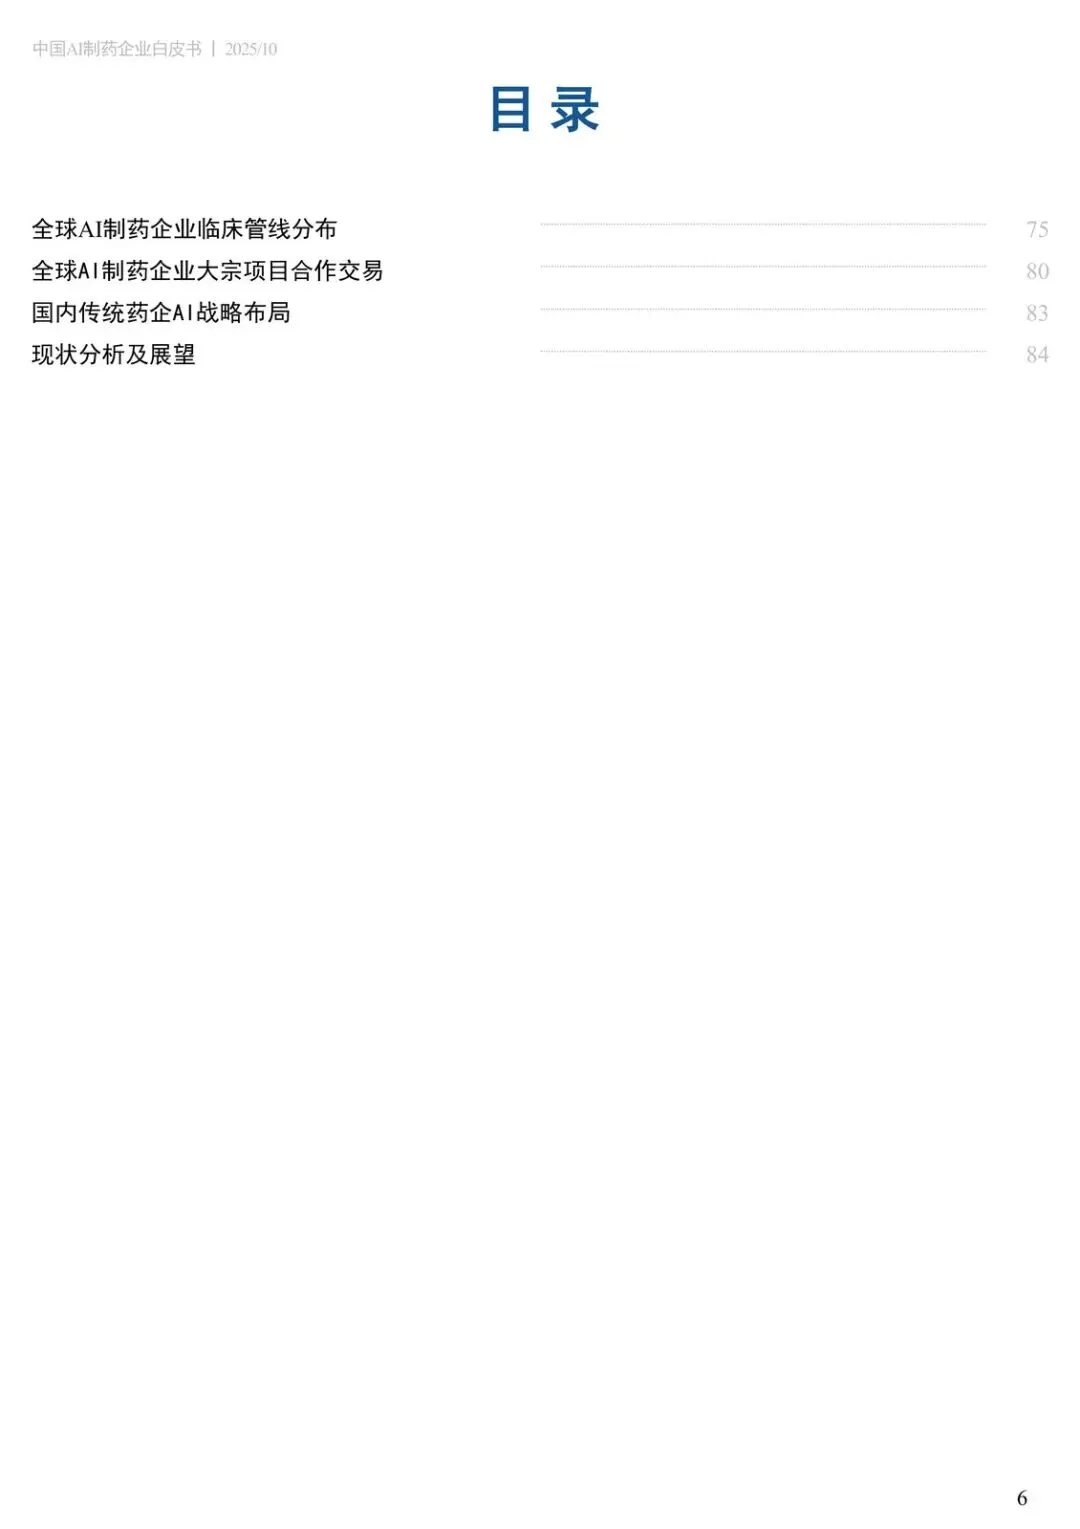
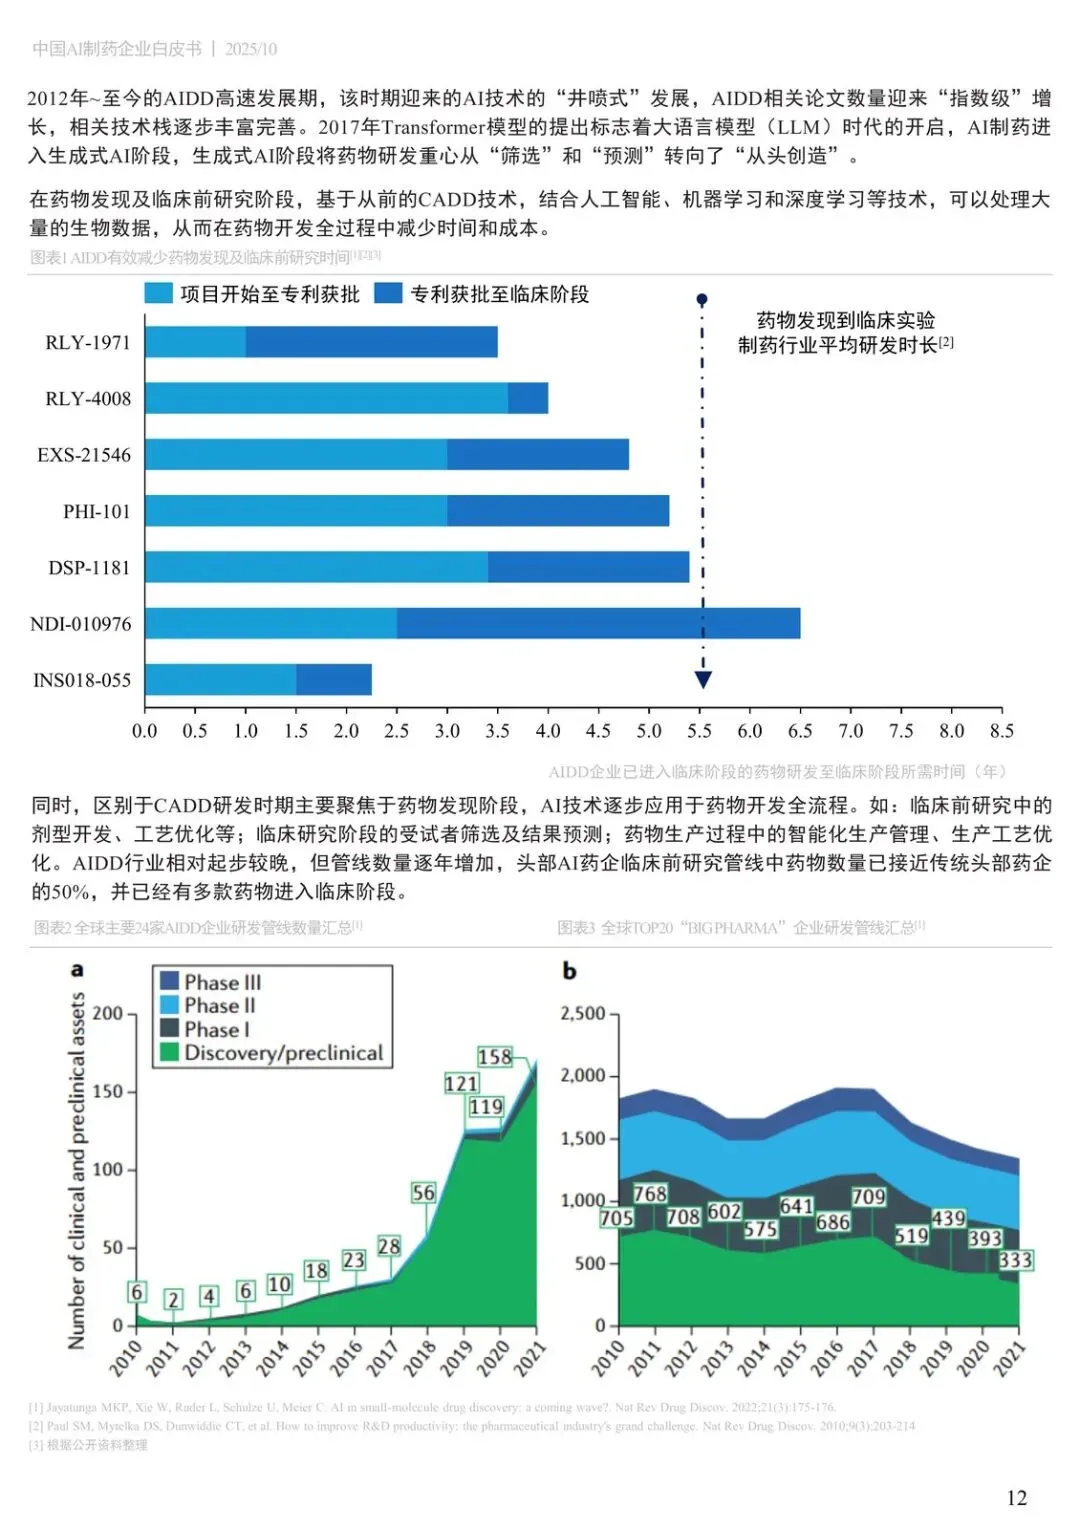
白皮书后半截把上市企业模式、全球临床管线分布、大宗合作交易、国内传统药企AI战略放在一起,指向同一件事:验证不在论文,在BD和进入人体的分子数量。
从材料能确定的是:全球已有一批AI制药公司把资产推进临床,合作交易被单独成章;国内传统药企在做战略布局。具体谁的管线更深、交易金额多大,这份压缩材料给不全,不宜外推成“中国已经领先”或“已经落后”。
接下来该盯三件事:进入临床的AI来源分子有没有从I期往II/III期爬;传统药企是自建平台还是持续买外部设计;生产、市场开拓、药物警戒有没有从试点变成常规SOP。警戒被写成“逐步应用”,说明还没到发现端那种拥挤程度。
观察清单
- 新披露的AI来源分子,有多少从临床前跨进IND/I期,而不是停在生成分子海报。
- 受试者筛查能否复现“约1.8倍速率、两周内近全覆盖”这类运营指标,而不是只报模型AUC。
- 大宗合作是否出现带里程碑付款的管线交易,而不只是软件授权或联合实验室。
- 传统药企年报/战略里,AI预算是否从发现工具扩到CMC、临床试验运营和警戒系统。
- 3D结构/晶型预测、ADMET模型有没有进入日常候选决策,而不只是实验室验证案例。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: