
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/9f36e1637fc0
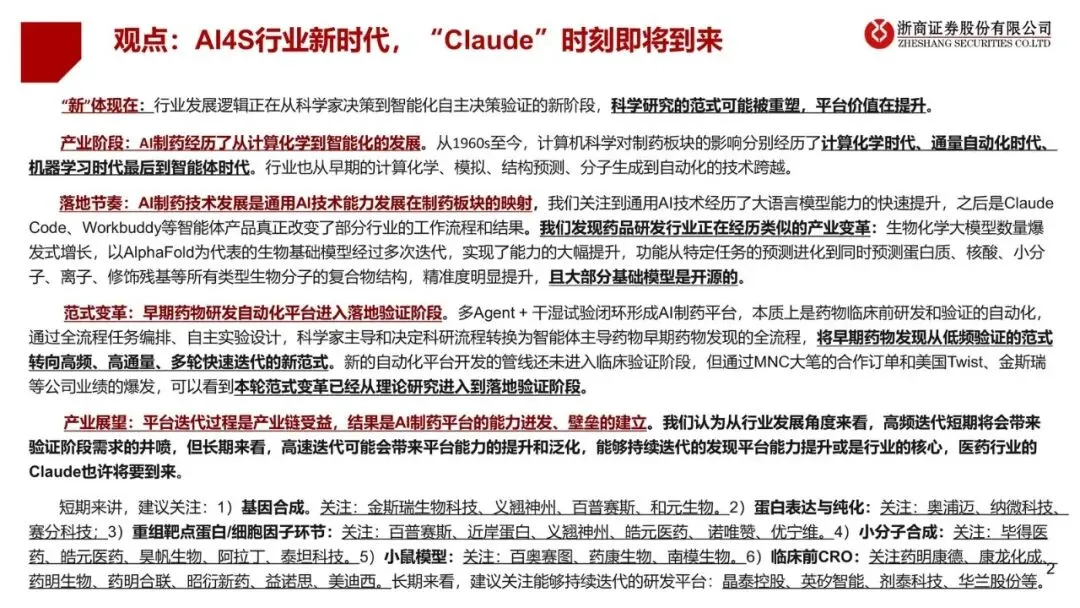
AI制药真正值钱的,已经不是再出一个“会画分子”的模型,而是把早期发现从科学家低频拍板,改成智能体高频干湿闭环。
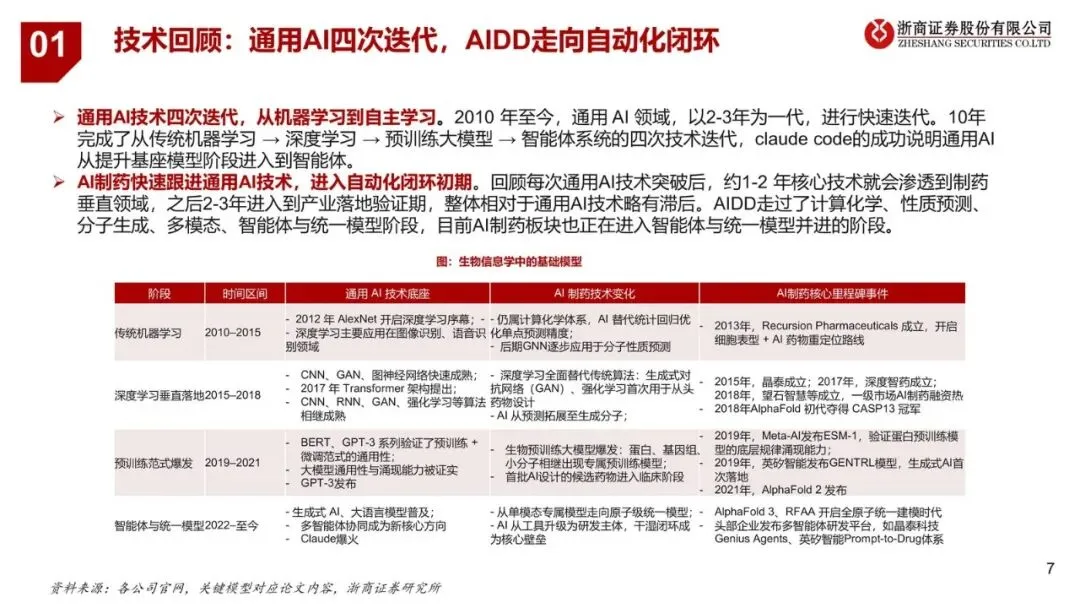
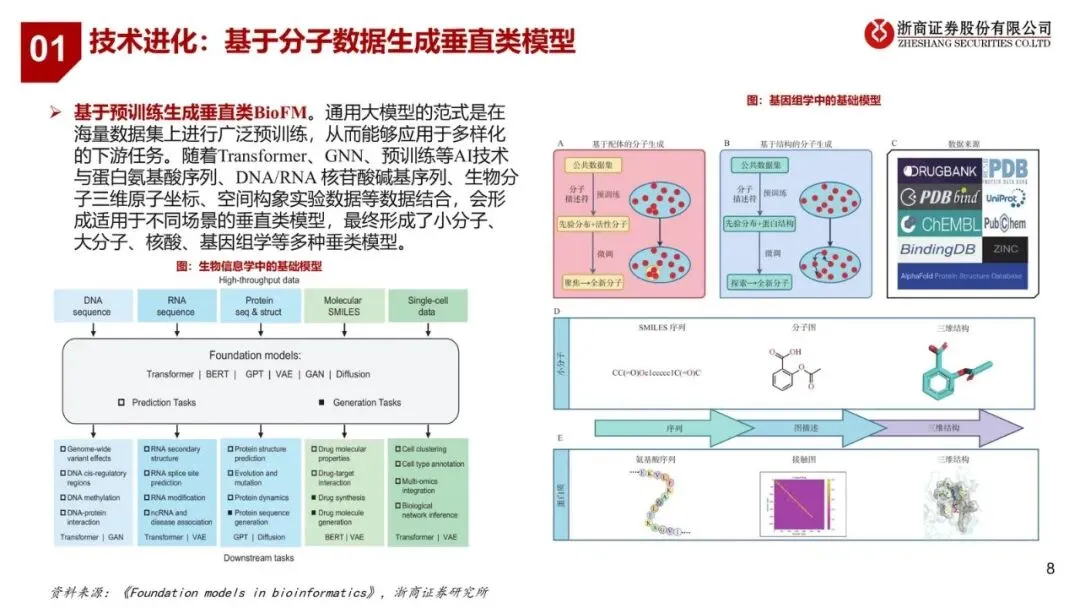
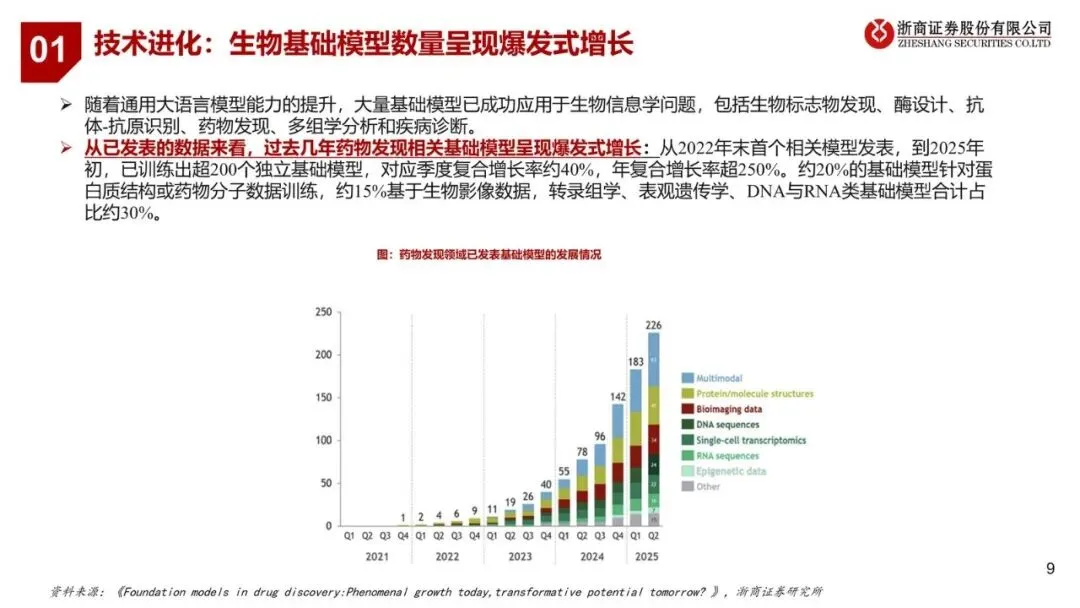
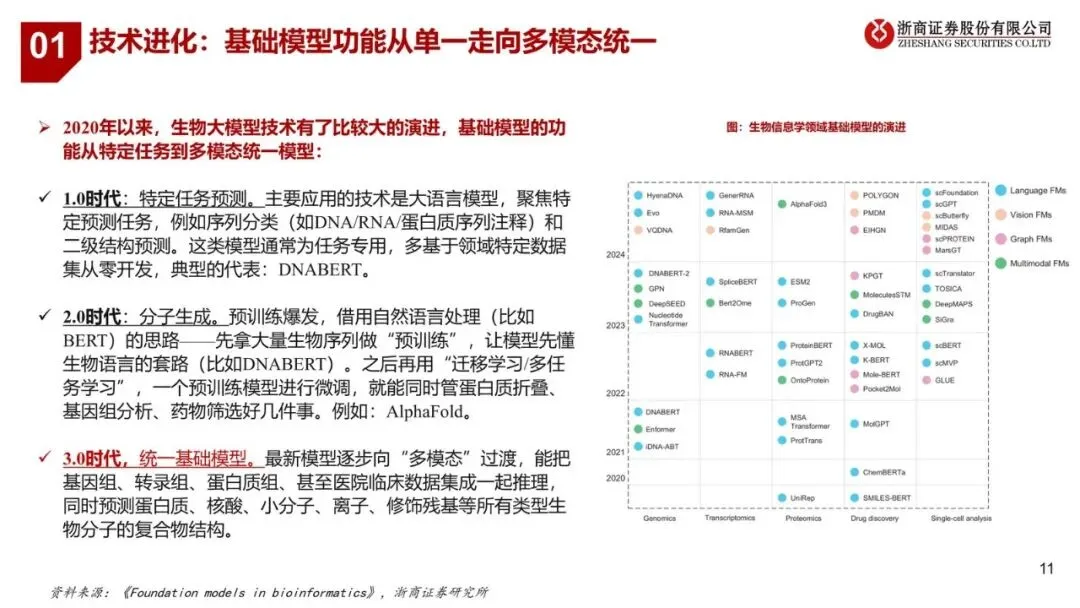
为什么现在说这话:通用AI走完大模型之后,真正改工作流的是Claude Code这类智能体。制药这边滞后一两代,但节奏对上了——生物基模从预测蛋白,扩到核酸、小分子、离子、修饰残基都能一起算,而且大多开源。接下来拼的不是再堆一个生成器,是全流程任务编排、自主实验设计、多轮迭代。
主线就两条矛盾:短期湿实验和供应链先赚钱;长期能持续迭代的发现平台才可能长出壁垒。临床管线目前验的是基模能力,还没验平台。
现在卡在哪:验了基模,没验平台
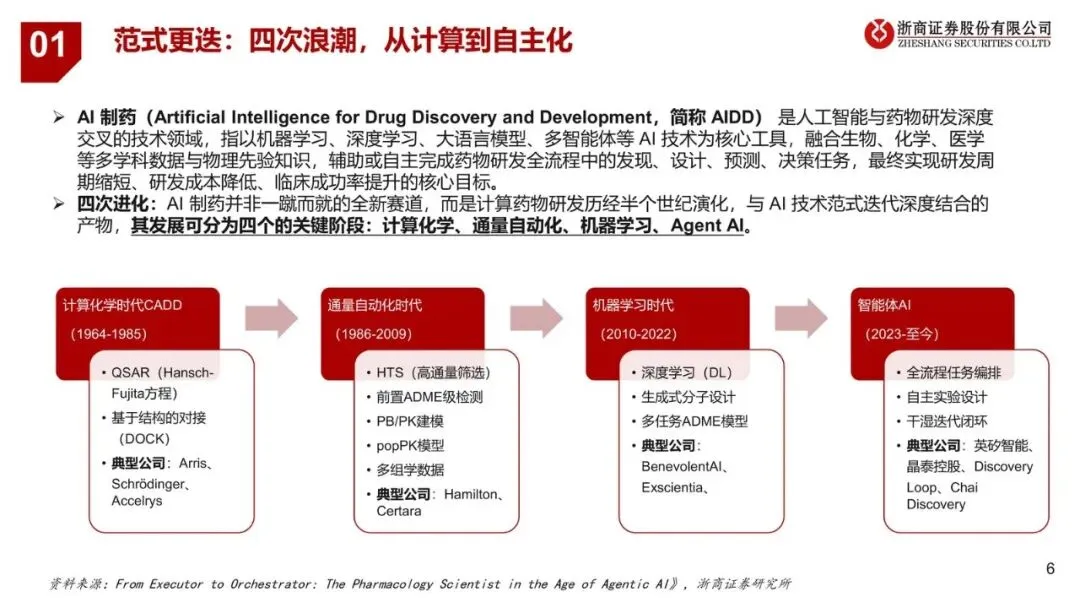
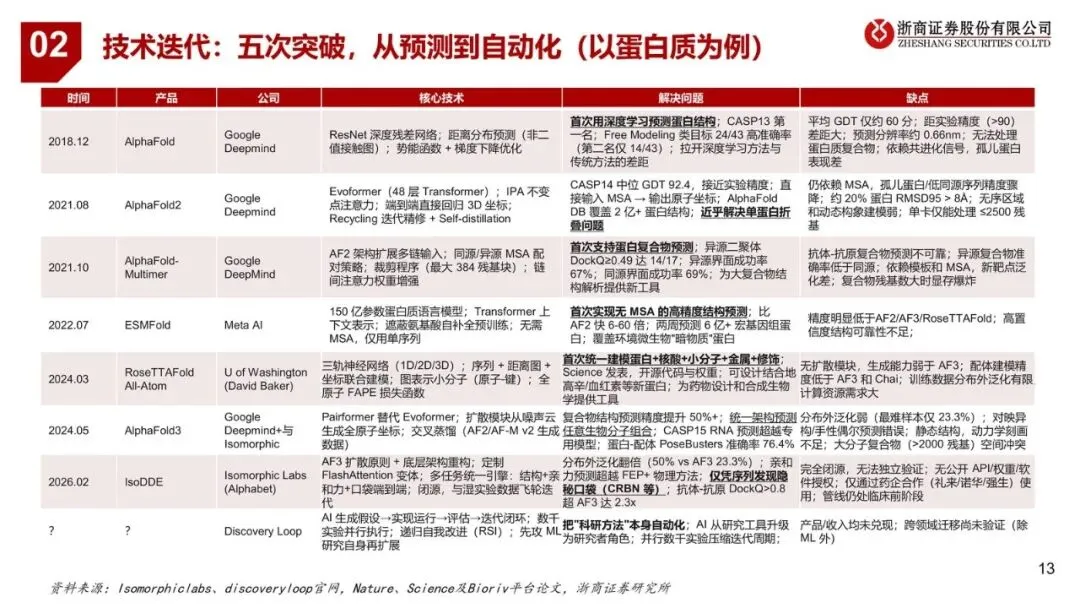
四次浪潮很清楚:计算化学、通量自动化、机器学习,再到2023年起的智能体AI。
AIDD跟着通用AI走,每次突破大约1–2年渗进制药,再2–3年进产业验证。现在处在智能体和统一模型并进的初期:多Agent加上干湿试验闭环,本质是临床前发现和验证的自动化。科学家从“主导流程”变成“盯结果”,发现从低频验证改成高通量、多轮快迭代。
硬缺口也写死了:新自动化平台做出的管线,还没进入临床验证。所以别把“AI设计进临床”直接当成“平台已经赢了”——那更多是基模和单点生成能力的成绩单,不是编排闭环的成绩单。
谁受益、谁承压也分开看。受益的是能接住高频实验的湿端:合成、表达纯化、靶点蛋白、小鼠、临床前CRO。承压的是还停在单点预测、靠科学家手工串流程的旧工作方式——迭代速度会把他们甩开。
为什么短期先看湿实验,不先看平台叙事
落地证据不是论文,是订单和出货。MNC大笔合作,加上美国Twist、金斯瑞等业绩爆发,被用来说明:范式已经从理论走进验证期。
高频迭代短期会把验证需求打爆。基因合成、蛋白表达纯化、重组靶点/细胞因子、小分子合成、小鼠模型、临床前CRO,都是这一轮“多跑几圈实验”的直接出口。材料里点名的短线观察名单也按这条链铺开:金斯瑞、义翘神州、百普赛斯、和元生物;奥浦迈、纳微科技、赛分科技;近岸蛋白、皓元医药、诺唯赞、优宁维;毕得、昊帆、阿拉丁、泰坦;百奥赛图、药康、南模;以及药明康德、康龙化成、药明生物、药明合联、昭衍、益诺思、美迪西。
长期才轮到平台:晶泰控股、英矽智能、剂泰科技、华兰股份等——逻辑是高速迭代会把发现平台的能力和泛化做厚,医药行业的“Claude”可能从这里长出来。现在把平台当交易主线,材料自己也留了口:管线还没临床验证平台。
还要盯时间窗口。材料里出现过GB-0895一类用AI扩散模型从头设计、约6个月一轮的自主案例,以及2025年2月到2026年7月一串节点;同时生物试剂公司境外收入、单季度收入同比也被拿来当湿端景气的旁证。这些能证“实验在加速”,证不了“临床成功率已经系统性抬升”。
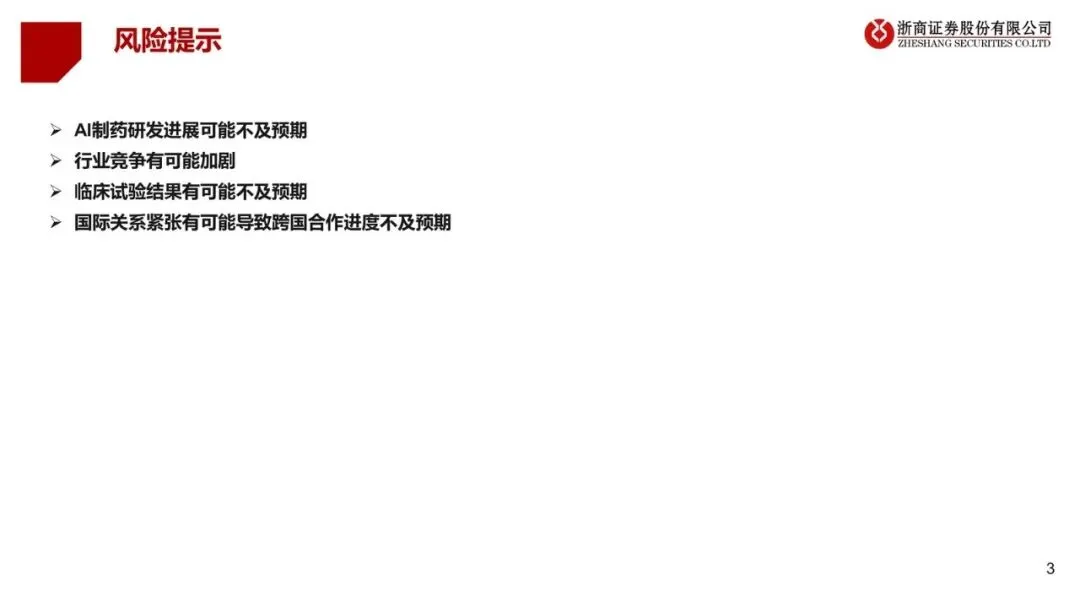
风险也直白:研发进度不及预期、竞争加剧、临床试验不及预期、跨国合作受国际关系拖累。任何一条都能把“高频迭代”打回低频。
接下来盯什么
- 新平台管线有没有真正进入临床,而不只是基模/生成分子进临床——这是“验平台”的第一道闸。
- Twist、金斯瑞以及国内基因合成、重组蛋白、试剂公司的收入和境外收入,能否继续对应“湿实验井喷”,而不是一次性订单。
- MNC与AI制药/自动化平台的合作订单是续约扩容,还是停留在试点规模。
- 干湿闭环是否从“能编排任务”走到可重复的多轮自主实验(周期、通量、失败率),而不是演示级Agent。
- 临床前CRO和小鼠、小分子合成的需求是否与上述订单同步抬升;若只有叙事没有出货,短线逻辑就断。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: