
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/3977c7c6bf09
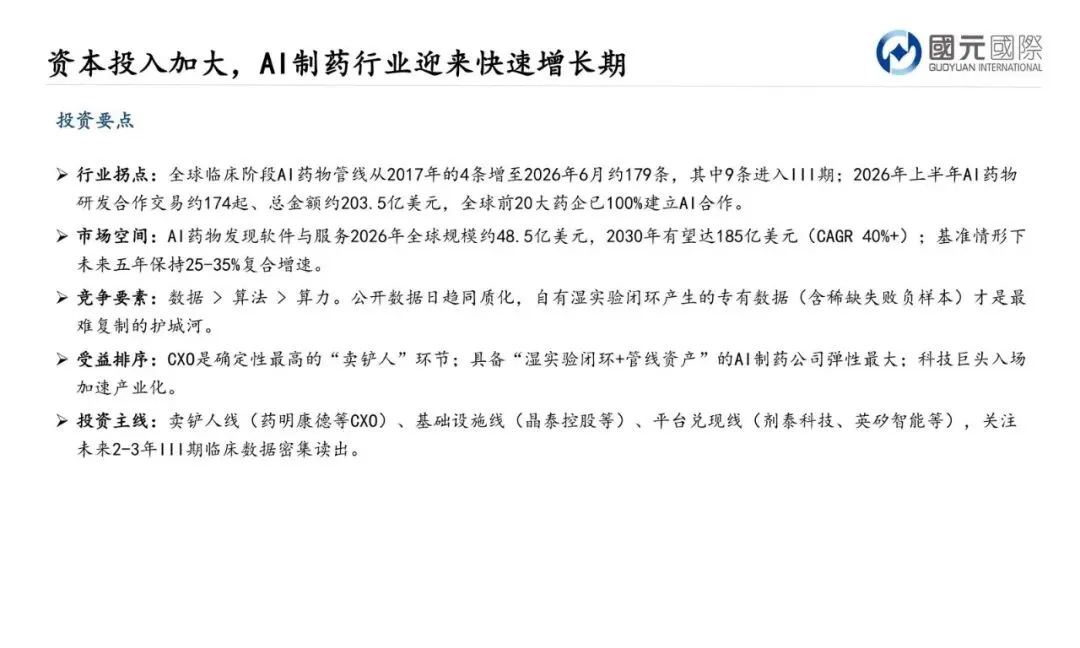
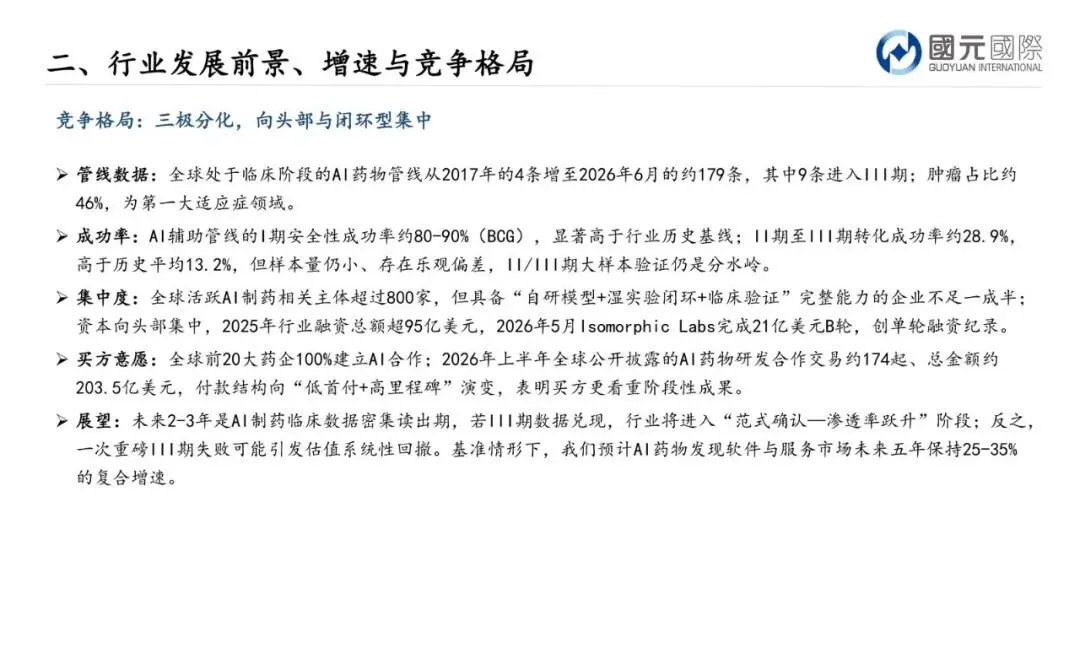
AI制药已经从“讲故事”切到“验药”:临床管线从2017年的4条冲到2026年6月约179条,其中9条进了III期。真正值得看的,不是再多一个AlphaFold同款模型,而是谁能把湿实验数据飞轮转起来,并把III期读出来。
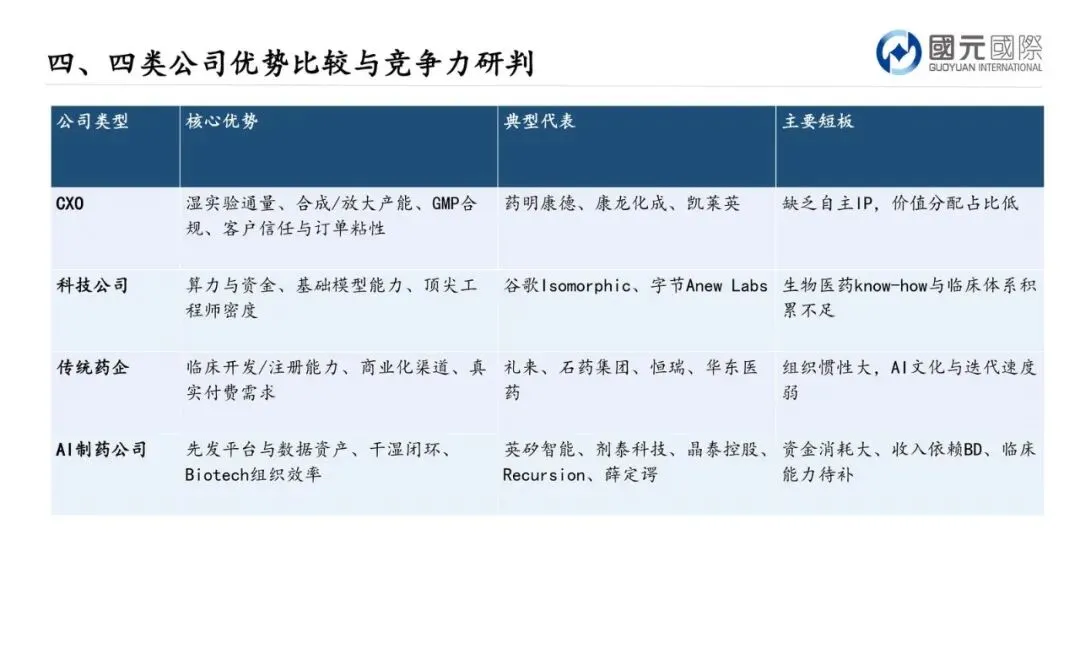
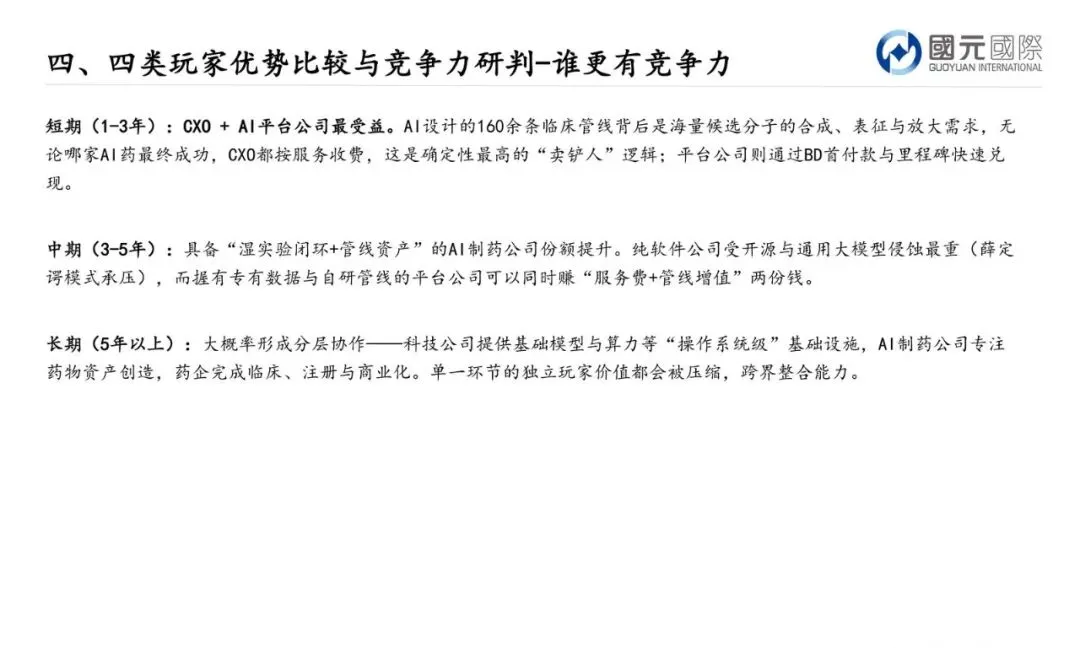
现在这个时点对上了三件事:买方全员入场(全球前20大药企100%有AI合作)、钱开始按里程碑付(2026H1约174起交易、总金额约203.5亿美元)、科技巨头把基础模型做成可落地的管线。受益最稳的是CXO这条卖铲人;弹性最大的是“湿实验闭环+自有管线”的平台公司。纯算法叙事会被开源打穿。
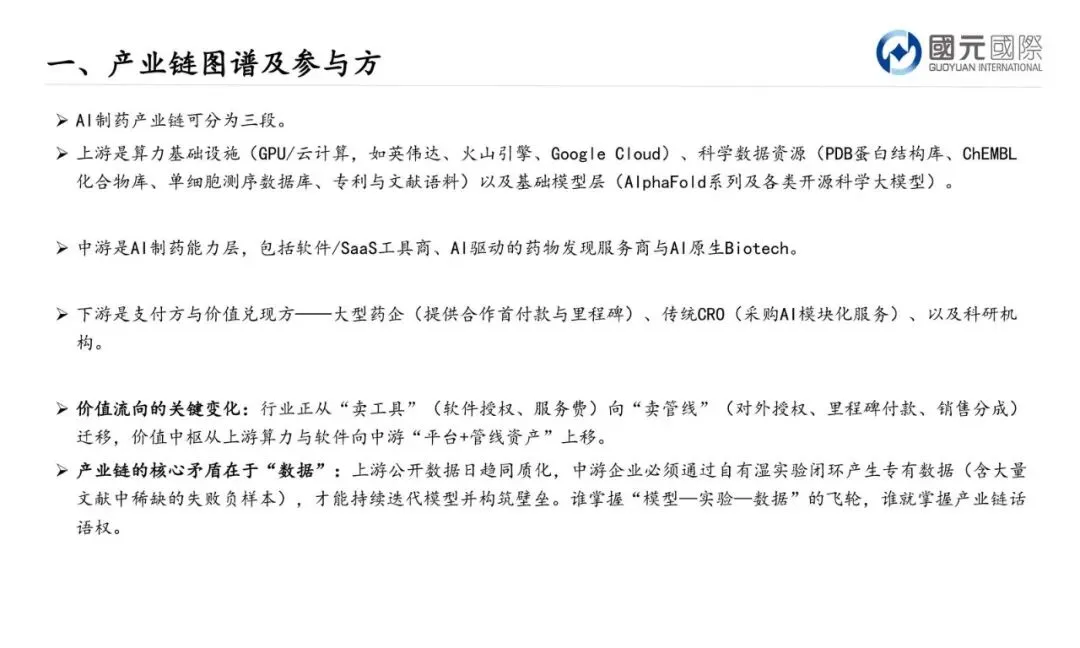
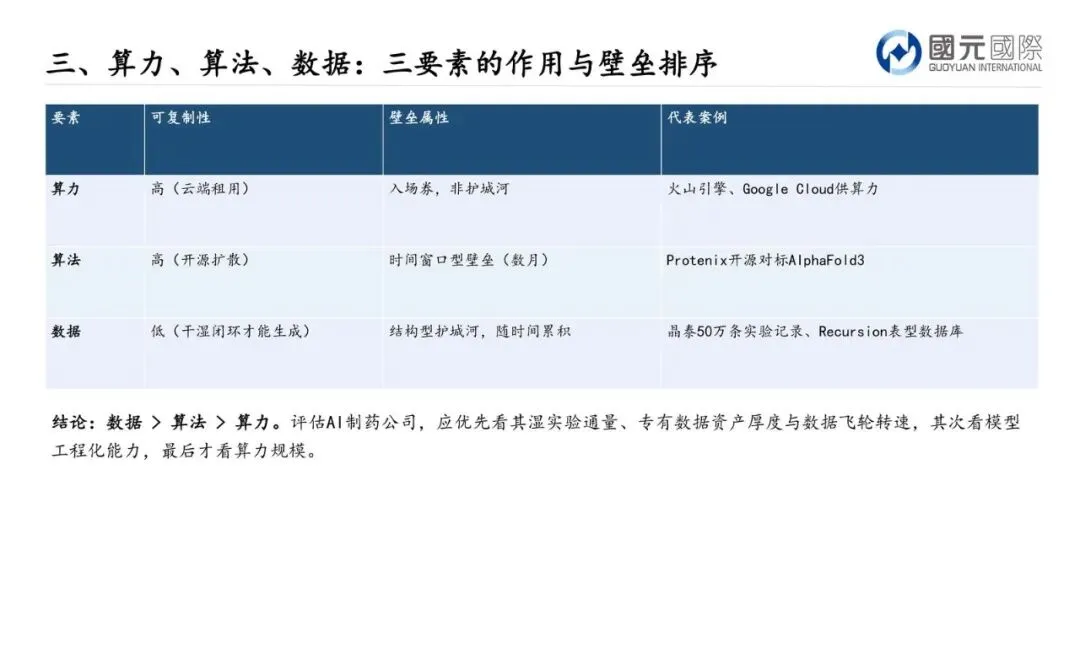
主线很简单:数据>算法>算力,价值从卖软件往卖管线挪。
拐点已经不是概念,是临床密度
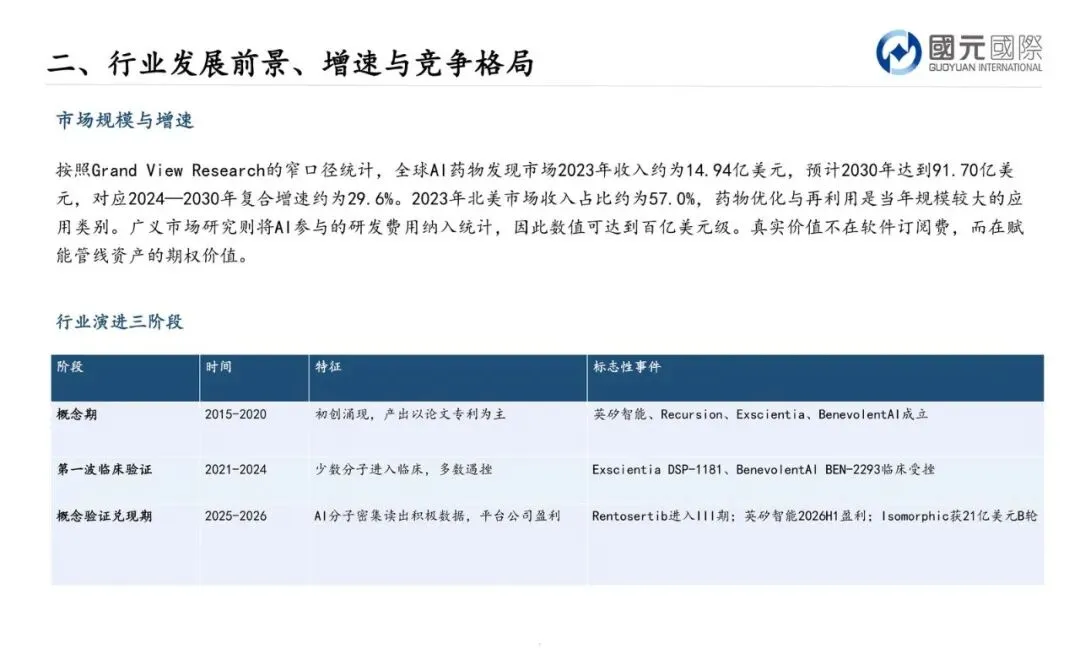
第一波验证(2021-2024)难看:Exscientia DSP-1181、BenevolentAI BEN-2293都栽过。2025-2026被研报标成概念验证兑现期:Rentosertib进III期、英矽智能2026H1盈利、Isomorphic 21亿美元B轮。
管线结构也不均衡:肿瘤约占46%。AI辅助管线I期安全性成功率约80-90%,II到III转化约28.9%,高于历史13.2%。样本量仍小,乐观偏差在,II/III期大样本才是分水岭。
市场数字分两套口径。窄口径:2023年约14.94亿美元,2030年约91.70亿美元,2024-2030 CAGR约29.6%。软件与服务口径:2026年约48.5亿美元,2030年有望185亿美元。基准情形未来五年25-35%复合增速。真实价值不在订阅费,在管线期权。
谁受益:药企用低首付高里程碑买阶段性成果;平台公司靠BD兑现;CXO吃合成、表征、放大的确定订单。谁受损:没有湿实验、只卖软件的玩家。薛定谔那类纯SaaS,开源和大模型一来,估值中枢往下走。
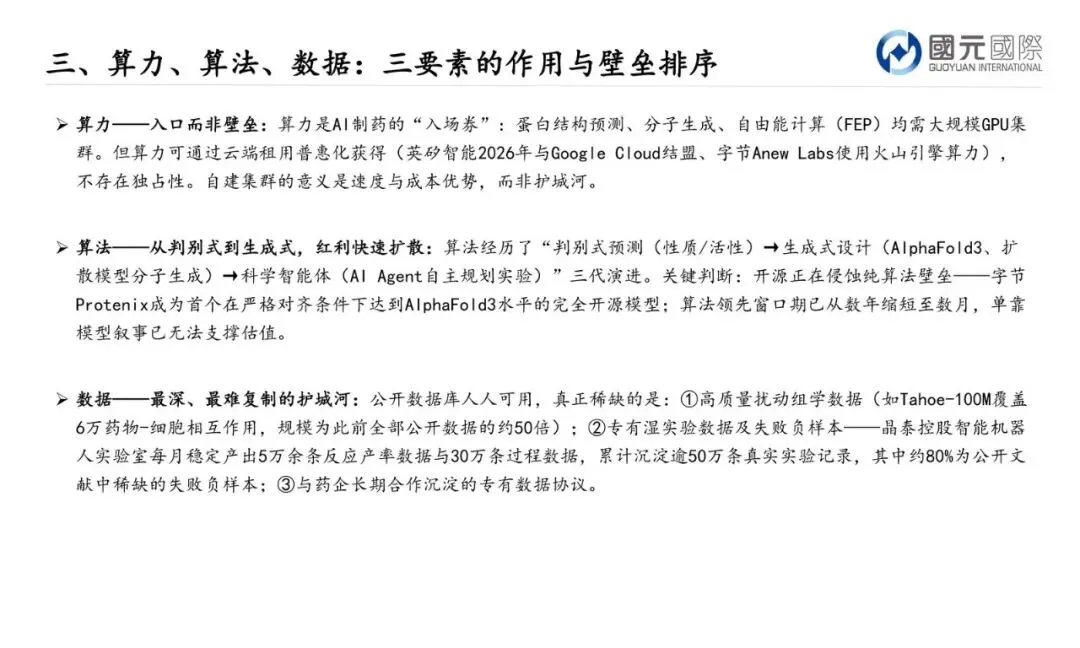
护城河不在GPU,在失败样本
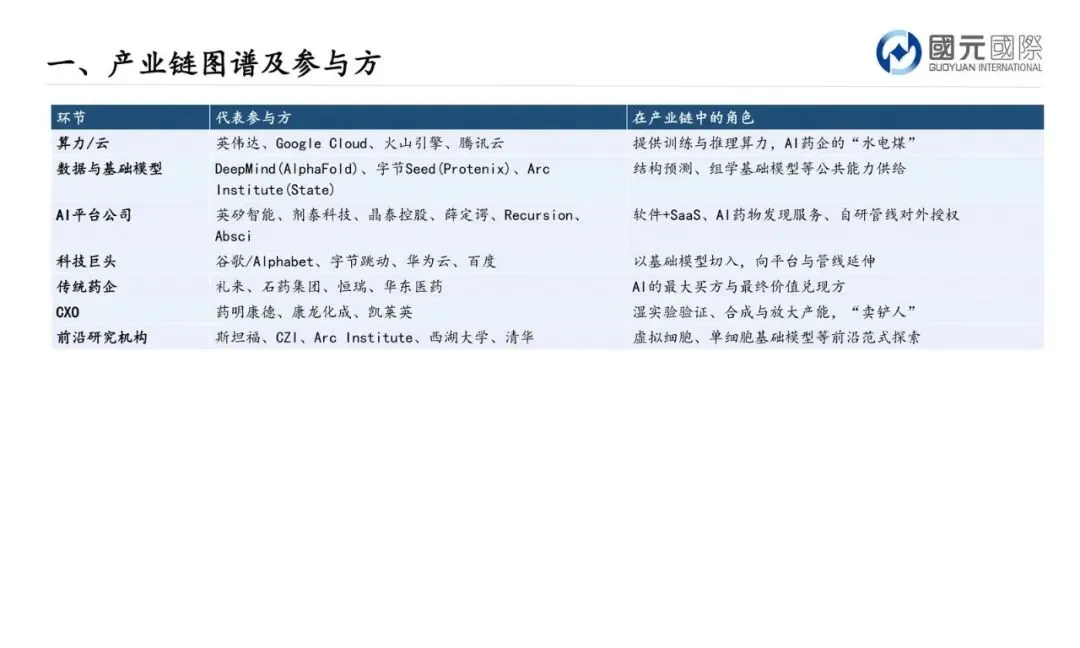
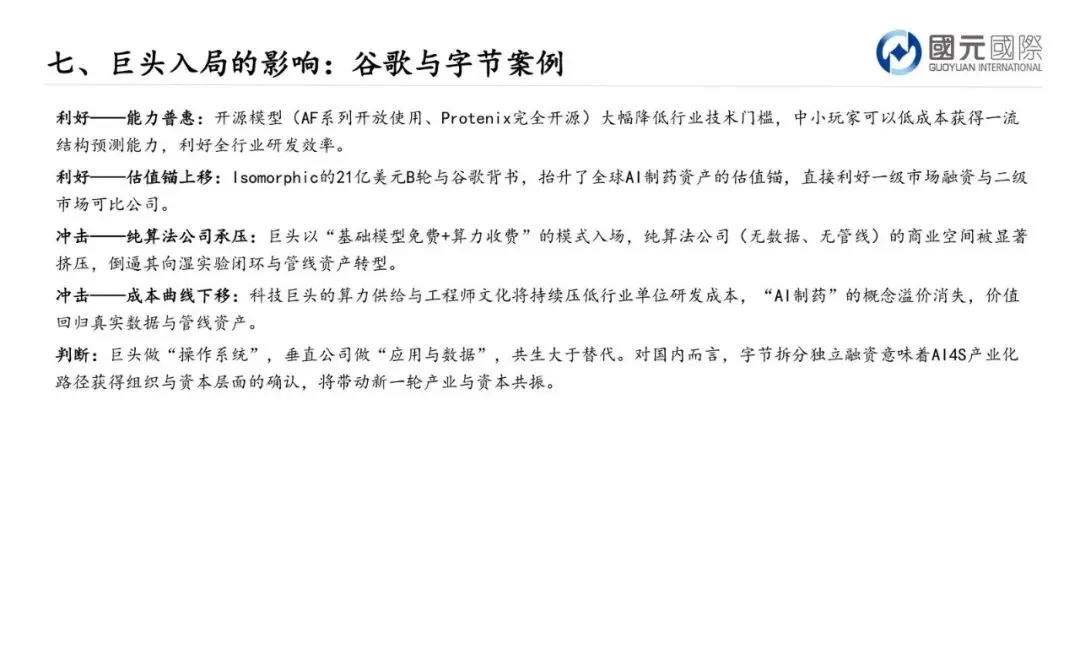
算力是入场券,云端能租:英矽智能绑Google Cloud,字节Anew Labs用火山引擎。算法窗口从数年缩到数月——Protenix在严格对齐下达到AlphaFold3水平且完全开源。
稀缺的是三类数据:Tahoe-100M这类扰动组学(约6万药物-细胞相互作用,规模约此前公开数据50倍);专有湿实验尤其是失败负样本——晶泰机器人实验室每月约5万条反应产率、30万条过程数据,累计逾50万条真实记录,约80%是文献里几乎没有的负样本;跟药企长期合作锁住的专有协议。
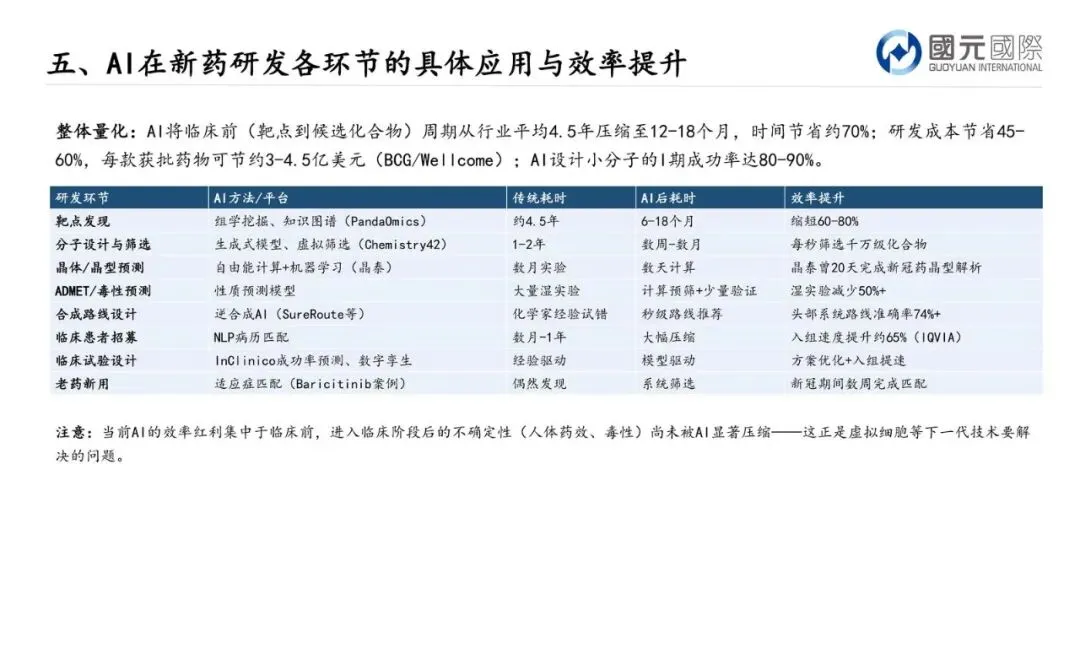
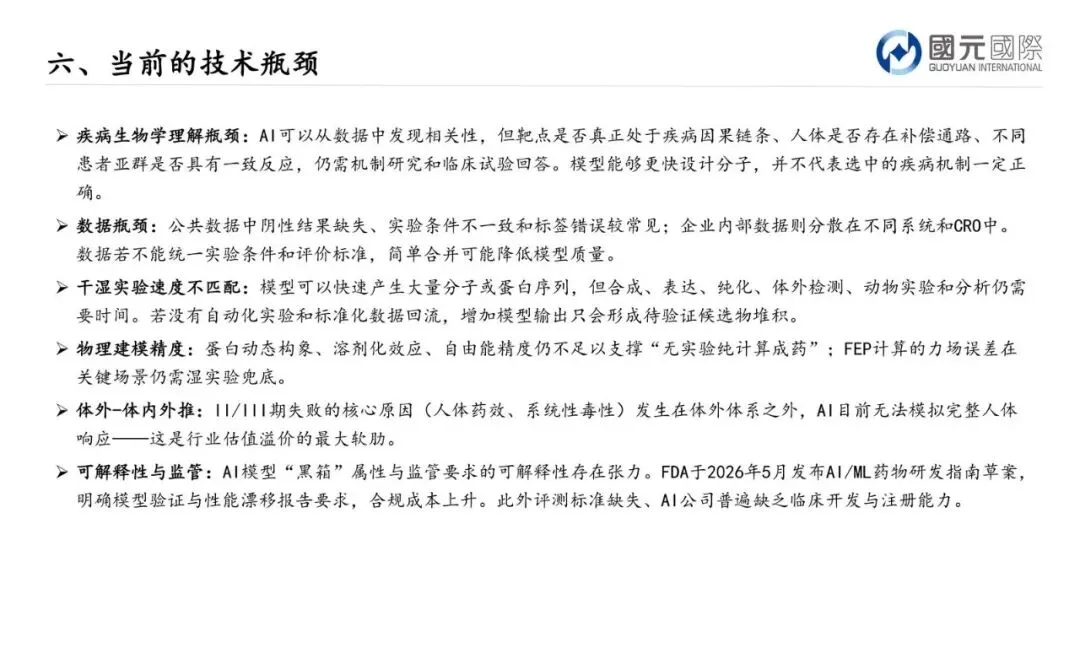
效率红利目前卡在临床前:靶点到候选化合物从平均4.5年压到12-18个月,时间约省70%,成本省45-60%,每款获批药可节约3-4.5亿美元。I期成功率80-90%。临床后人体药效、系统性毒性,AI还压不住。干得快、湿得慢,只会堆一堆等验证的分子。
巨头入场加速分层,不替代药企
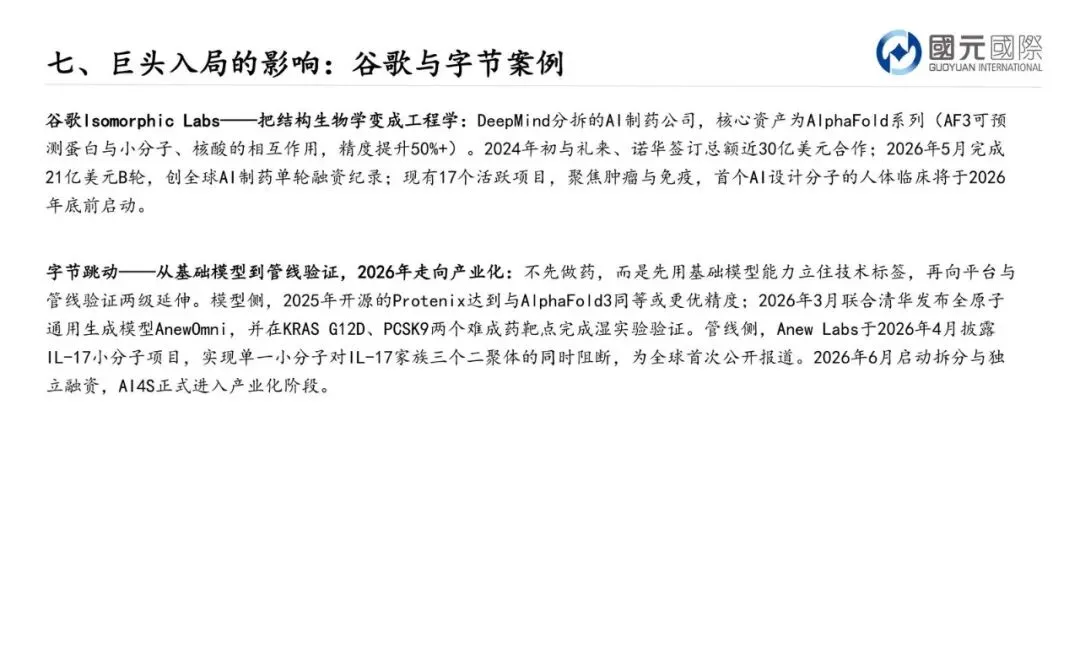
谷歌Isomorphic把结构生物学当工程做:AF3预测蛋白与小分子、核酸相互作用精度提升50%+;2024年初与礼来、诺华近30亿美元合作;2026年5月21亿美元B轮;17个活跃项目,首个人体临床计划2026年底前启动。
字节路径更像“先立模型、再验管线”:Protenix开源对标AF3;2026年3月AnewOmni在KRAS G12D、PCSK9完成湿实验;4月披露IL-17小分子同时阻断家族三个二聚体;6月启动拆分独立融资。
长期更像分层协作:科技公司做操作系统级模型与算力,AI制药公司造资产,药企做临床、注册、商业化。单一环节独立玩家会被压缩。短期1-3年,CXO+平台公司最受益;中期看谁同时赚服务费和管线增值。
药明康德2025年营收454.6亿元、在手订单597.7亿元,是卖铲人最硬的订单证据。另一面:传统高通量筛选2026年增速仅约9.8%,冷冻电镜+AI结构预测约47.6%;CRO采购AI模块化服务合同额占比2025年已到约24%。人工密集型CRO会被替代,AI原生CXO吃升级红利。
FDA 2026年5月AI/ML药物研发指南草案把模型验证和性能漂移报告写进合规,成本会上去。一次重磅III期失败,估值可能系统性回撤。
观察清单
- 未来2-3年III期读出:9条III期里有没有成色够的阳性,尤其肿瘤管线;一次重磅失败是否带动板块折价。
- 合作结构:新交易是否继续“低首付+高里程碑”,2026H1那种174起、203.5亿美元量级能否维持。
- CXO订单质量:药明康德等AI相关订单占比、在手订单能否在597.7亿元基础上续增;传统HTS是否继续被结构预测类服务替换。
- 数据飞轮转速:晶泰类公司实验记录/负样本是否继续按月级产出(5万产率+30万过程这种量级),而不是只发模型论文。
- 巨头兑现节点:Isomorphic首个人体临床是否在2026年底前启动;字节Anew Labs拆分融资与IL-17等项目后续湿实验/临床进度。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: