
 研报速递
研究范围:加拿大原油资源、储量、产量、品质及主要产区核心数据:2023—2024年官方数据,储量数据采用CER最新可比历史口径主要来源:Canada Energy Regulator(CER)、Statistics Canada、Natural Resources Canada
一、核心结论
加拿大是全球最特殊的石油生产国之一。
如果按照储量观察:
加拿大是典型的油砂资源型石油大国。
如果按照当前产量观察:
加拿大是“油砂+常规重油+常规轻/中质原油+海上轻油”共同构成的多类型生产体系。
如果按照轻质原油观察:
加拿大确实拥有规模可观的轻质/中质原油产量,但绝不能把加拿大整体定义为轻油型产油国。
2024年加拿大原油及等价物产量达到约 2.988亿立方米,同比增长4.3%,创历史新高。增长主要来自油砂;其中非升级原油沥青约 1.215亿立方米,合成原油约 7,400万立方米。(加拿大统计局)
而常规原油2024年产量约 7,270万立方米,其中:
重质原油:2,630万立方米
轻质+中质原油:约4,640万立方米
这意味着:
加拿大常规原油内部,轻/中质原油仍然明显高于重质原油;但整个加拿大石油体系加入油砂沥青之后,重质资源占据绝对主导。
(加拿大统计局)
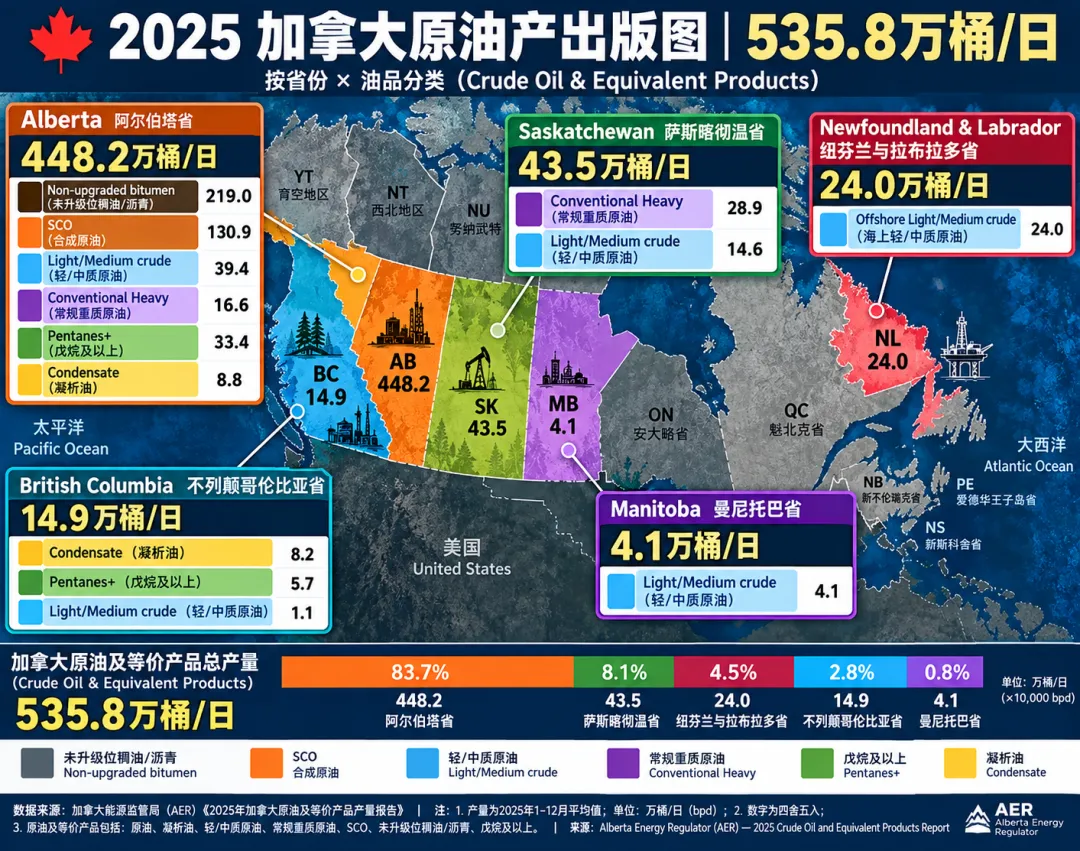
二、首先必须解决一个统计口径问题
这是研究加拿大石油时最容易出错的地方。
加拿大官方统计体系并不是简单地:
轻油 / 重油 / 油砂
三分法。
更严谨的划分应该是:
第一层:常规原油
Light crude oil
Medium crude oil
Heavy crude oil
第二层:油砂
Non-upgraded bitumen
Synthetic crude oil
第三层:等价液体
Condensate
Pentanes plus
因此:
凝析油 ≠ 轻质原油
SCO ≠ 地下天然轻质原油
Bitumen ≠ 普通重质原油
这是后续进行加拿大油井资产分析时必须严格区分的。
三、加拿大石油资源总量:真正的核心是油砂
CER历史可比统计显示,加拿大剩余最终石油资源约 3290亿桶,其中:
| 约3030亿桶 | |
| 加拿大合计 | 约3290亿桶 |
其中油砂约占:
92%
(加拿大能源监管机构)
而如果采用“已建立储量”口径:
| 约1650亿桶 | |
| 加拿大合计 | 约1700亿桶 |
因此油砂约占:
97%
(加拿大能源监管机构)
结论
这解释了一个非常重要的产业现象:
加拿大的“资源量”与“产量结构”并不是一回事。
加拿大拥有世界级的油砂资源,但并不意味着加拿大每天生产的全部原油都是油砂沥青。
四、2024年加拿大原油生产结构
Statistics Canada数据显示:
2024年加拿大原油及等价物总产量:
298.8百万立方米
同比:
+4.3%
创历史新高。(加拿大统计局)
折算为日均产量,大约:
5.15 MMb/d
与CER的5.1 MMb/d统计口径基本一致。CER最新能源展望也确认,2024年加拿大原油产量达到约5.1 MMb/d历史高位。(加拿大能源监管机构)
五、2024年最重要的结构拆分
这是本报告最核心的一张表。
| 非升级油砂沥青 | |||
| 合成原油SCO | |||
| 常规原油合计 | |||
| 其中重质原油 | |||
| 其中轻质+中质 | |||
| 凝析油+Pentanes Plus |
需要特别注意:
以上各项不能简单理解成同一统计层级后再机械相加。
Statistics Canada的298.8百万立方米是“crude oil and equivalent products”的总口径;油砂沥青、SCO、常规原油和equivalent products存在统计分类关系。(加拿大统计局)
六、重点:加拿大到底有多少“轻质原油”?
这是前一版最需要进一步严谨化的地方。
1. 官方最可靠的2024年全国口径
Statistics Canada目前公开的2024年年度总结明确给出了:
常规原油:72.7百万立方米
其中:
Heavy crude oil:26.3百万立方米
因此:
Light + Medium
约为:
72.7-26.3 = 46.4百万立方米
折算:
约0.80 MMb/d
这部分是加拿大2024年真正可以被官方明确确认的:
常规轻质+中质原油产量。
(加拿大统计局)
七、为什么不能直接说“加拿大2024年轻油0.80 MMb/d”?
因为:
46.4百万立方米是Light + Medium,不是Light单独。
这是一个非常重要的区别。
Statistics Canada的年度总结把常规原油分为:
Light
Medium
Heavy
而2024年公开新闻稿把前两者合并成:
light and medium crude oil
所以,如果没有进一步从Table 25-10-0063-01提取逐省、逐品质的原始月度数据,不能严谨地把46.4百万立方米全部标记为“Light crude”。
Statistics Canada明确说明,Table 25-10-0063-01是加拿大原油供应与处置的基础月度数据库,并且包含不同原油等级数据。(加拿大统计局)
因此,本报告采用更严格的表述:
2024年加拿大常规轻质+中质原油约0.80 MMb/d;其中“纯Light crude”应以Statistics Canada原始月度等级数据进一步拆分,而不能把Light+Medium直接等同于Light。
这比简单给出一个“加拿大轻油0.8 MMb/d”的数字更符合投行研究报告的统计规范。
八、但是从区域数据可以进一步看清“轻油在哪里”
① Alberta:加拿大最大的轻/中质原油基地之一
CER数据显示,2023年阿尔伯塔:
| 373.8 Mb/d | |
| 145.4 Mb/d | |
| 368.9 Mb/d | |
| 3.4 MMb/d |
(加拿大能源监管机构)
这意味着阿尔伯塔绝不能简单定义成:
“油砂省份”。
更加准确的说法是:
阿尔伯塔是加拿大最大的油砂生产基地,同时也是加拿大最大的常规轻质原油生产省份。
单就常规轻油而言:
Alberta 373.8 Mb/d
已经是加拿大极其重要的轻油供应来源。
九、② Saskatchewan:重油为主,但轻油规模也非常大
2023年:
| 296.5 Mb/d | |
| 157.0 Mb/d | |
| 453.5 Mb/d |
CER另外统计的457.0 Mb/d为包含condensate/pentanes plus的crude oil and equivalent口径。(加拿大能源监管机构)
因此:
Saskatchewan的原油结构非常清晰:
重油约65%
轻油约35%
而且CER特别指出:
Saskatchewan的轻质原油主要来自tight wells。
(加拿大能源监管机构)
这对油井投资尤其重要。
因为这意味着:
Saskatchewan并不是单纯的重油省。
其轻油资产主要与:
Horizontal drilling
Tight oil
Bakken
Viking
Shaunavon
Cardium相关地质体系
联系紧密。
十、③ Newfoundland & Labrador:加拿大最纯粹的海上轻油板块
如果从“轻质原油资产”的投资逻辑来看,纽芬兰与拉布拉多非常重要。
2023年:
原油产量:200.1 Mb/d
约占加拿大:
4%
但它占加拿大:
常规轻油产量约12%
(加拿大能源监管机构)
而且其五个主要海上油田:
Hibernia
Terra Nova
White Rose
North Amethyst
Hebron
全部位于:
Jeanne d’Arc Basin
(加拿大能源监管机构)
例如:
Hibernia
2023年轻油产量:
68.0 Mb/d
(加拿大能源监管机构)
因此:
纽芬兰不是加拿大油砂体系,而是加拿大最重要的海上轻质原油产区之一。
十一、④ British Columbia:规模较小,但轻质油战略价值不能忽略
BC的石油生产规模远小于阿尔伯塔和萨省。
但其价值不能只看传统原油。
BC核心资源体系是:
Montney
以及相关:
Tight Oil
Condensate
NGL
Natural Gas
因此BC实际上是:
天然气+轻质油+凝析油+NGL+LNG出口体系
的一部分。
这也是为什么从加拿大未来能源出口角度看,BC的能源价值远高于其单纯的石油产量排名。
十二、加拿大轻质原油的区域结构
综合CER省级数据,可以得到一个非常重要的判断:
| Alberta | ||
| Saskatchewan | ||
| Newfoundland & Labrador | ||
| British Columbia | ||
| Manitoba | ||
CER明确指出:
Alberta、Saskatchewan、Newfoundland & Labrador是加拿大主要产油省,其中这三个省也是加拿大生产重油的省份;Newfoundland主要生产海上轻质原油,而BC、Manitoba主要生产常规轻油。(加拿大能源监管机构)
十三、一个非常重要的结论:加拿大“轻油”与“重油”的真实关系
如果只看常规原油:
2024年:
Light + Medium ≈ 0.80 MMb/d
Heavy ≈ 0.45 MMb/d
因此:
加拿大常规原油实际上是Light/Medium占优。
大致可以理解为:
Light + Medium:约64%
Heavy:约36%
但如果把:
Oil Sands Bitumen
纳入整个加拿大石油体系:
情况就完全不同。
因为加拿大每天生产超过:
2 MMb/d级别的原始油砂沥青
所以加拿大整体石油产业仍然是:
超重质资源占绝对优势的石油体系。
十四、为什么油砂不能简单归入“Heavy Oil”?
从产业投资角度,这一点非常关键。
油砂中的:
Bitumen
虽然属于极重质烃资源,但其开发模式和传统Heavy Oil存在显著区别。
所以:
油砂是Heavy/Extra-Heavy资源体系,但在统计和项目经济分析中必须单独处理。
十五、SCO又不能简单当成“轻油”
油砂升级以后形成:
Synthetic Crude Oil,SCO
其品质明显好于原始bitumen,部分产品可以作为较轻质原油使用。
但:
SCO是“升级后的合成原油”,并不是地下天然Light Crude。
2024年加拿大SCO产量:
74.0百万立方米
(加拿大统计局)
这就是为什么做加拿大原油品质分析时,必须区分:
Natural Light Crude
和
Synthetic Crude Oil
二者在:
API
Sulfur
Refinery configuration
Transportation
Differential
Upgrading economics
方面都有不同。
十六、加拿大原油品质的产业链逻辑
可以用下面这个框架理解:
轻质原油
Alberta / Saskatchewan / BC / Newfoundland
↓
较高API
↓
炼厂适应性较强
↓
WTI / Brent相关性较高
重质原油
Saskatchewan / Alberta
↓
低API、高硫
↓
需要复杂炼厂
↓
通常存在WCS differential
油砂Bitumen
Northern Alberta
↓
SAGD / Mining
↓
Bitumen
↓
Dilbit运输
或者
↓
Upgrader
↓
SCO
十七、为什么这对加拿大能源资产投资特别重要?
对于一口加拿大油井来说:
“加拿大石油”这个概念本身没有足够的投资意义。
必须继续问:
第一问:是什么油?
Light
Medium
Heavy
Bitumen
第二问:在哪里?
Alberta
Saskatchewan
BC
Newfoundland
第三问:怎么生产?
Conventional
Horizontal
Tight
Thermal
SAGD
Offshore
第四问:卖给谁?
Edmonton Par
WTI-linked
WCS
Condensate-linked
Local differential
第五问:运输成本多少?
尤其对于Heavy Oil:
运输成本+稀释剂成本+WCS折价
直接影响井口净回值。
十八、加拿大石油区域价值排序
如果从资产投资+长期资源价值角度,而不是单纯产量排名:
| Alberta | ||||||
| Saskatchewan | ||||||
| Newfoundland | ||||||
| BC | ||||||
| Manitoba |
十九、最终形成加拿大石油“资源—产量”双层模型
第一层:资源底座
Oil Sands
约占:
加拿大已建立石油储量97%左右
以及:
剩余最终资源约92%左右
(加拿大能源监管机构)
第二层:实际生产
2024年:
总原油及等价物≈5.15 MMb/d
其中最主要增长来源:
Oil Sands
(加拿大统计局)
第三层:常规原油
2024:
≈1.25 MMb/d
其中:
Light + Medium ≈0.80 MMb/d
Heavy ≈0.45 MMb/d
(加拿大统计局)
第四层:轻油核心区域
真正值得单独研究的是:
Alberta + Saskatchewan + Newfoundland & Labrador + BC
其中:
Alberta
常规轻油产量最大
Saskatchewan
轻油+重油双重基地
Newfoundland
海上轻质原油核心
BC
Tight Oil+Condensate+天然气协同
二十、投行视角最终判断
从资产配置角度,加拿大石油不能简单归类为:
“重油国家”
更准确的定义应该是:
加拿大是一个以油砂/沥青资源为储量核心、以阿尔伯塔为生产核心,同时拥有规模可观常规轻/中质原油、传统重油及大西洋海上轻质原油的综合型石油生产国。
尤其需要强调:
① 从储量看
Heavy/Oil Sands绝对主导。
② 从常规原油产量看
Light + Medium实际上高于Heavy。
③ 从单个省份看
Alberta既是油砂中心,也是加拿大最大的常规轻油生产省。
④ 从轻油质量看
Newfoundland offshore是加拿大非常重要的Light/Sweet Crude资产体系。
⑤ 从重油产业链看
Saskatchewan + Alberta Lloydminster是加拿大传统Heavy Oil核心。
⑥ 从未来出口看
Trans Mountain扩建以后,西加拿大原油获得了更直接的太平洋出口通道;2024年加拿大向美国以外国家出口原油达到约 1,060万立方米,同比增长59.8%,说明出口市场正在发生结构性变化。(加拿大统计局)
最值得引用的一张“加拿大石油结构表”
| 剩余最终石油资源 | ||
| 其中油砂 | ||
| 已建立石油储量 | ||
| 其中油砂 | ||
| 2024总原油及等价物 | ||
| 2024日均 | ||
| 2024非升级Bitumen | ||
| 2024 SCO | ||
| 2024常规原油 | ||
| 2024 Heavy | ||
| 2024 Light+Medium | ||
| 2024 Light+Medium日均 | ||
| 2023 Alberta Light | ||
| 2023 Alberta Heavy | ||
| 2023 Saskatchewan Light | ||
| 2023 Saskatchewan Heavy | ||
| 2023 Newfoundland原油 | ||
| 2023 Newfoundland占加拿大Light |
数据来源:CER、Statistics Canada;其中不同项目存在“crude oil”“crude oil and equivalent”“oil sands raw bitumen”“synthetic crude”等不同统计边界,表内不应机械相加。 (加拿大能源监管机构)
往期阅读:
加拿大RWA发行与监管合规政策研究报告——从真实资产确权、证券属性判断,到Token发行、托管、交易与资本市场价值重构
加拿大油气行业穿透式监管体系研究报告——从地下资源确权、钻井许可、生产计量到税费、环保、退出与资产交易
加拿大油气资产投资价值报告——成熟生产型油气资产的现金流逻辑、投资价值与中国投资人参与路径
《环链能源·加拿大油气资产数字化尽调体系报告》|政府数据查询系统
从能源石油资产到科技农业:加拿大环链集团“双百亿美元现金流产业生态”正在加速展开
关于:
ECOCHINA ENERGY
总部位于阿尔伯塔省拥有超过30年全球能源领域全产业链管理与运营经验的资深团队,专注于优质能源资产的勘探开发、生产运营及资产价值管理。作为生态的基石,为RWOA提供稳定、可持续的资产收益基础与深厚的产业资源支撑,确保每一份能源资产的高效增值与合规运营。
FX168财经集团
官网https://www.fx168news.com/
成立运营逾25年的国际财经资讯与金融媒体平台,长期深耕外汇、黄金及全球资本市场领域,拥有覆盖全球华语市场的财经内容传播能力及数千万级金融用户基础。
BITFOREST
官网https://www.bitforestinvestment.com/
北美领先商业投资品牌,基础设施项目投资和运营管理。优先投资加拿大和北美地区的可持续发展和环保项目,包括现代化设施农业、能源开发、数据中心、海外移民、房地产开发、产业基金和区块链应用。
Vermillion Growers Ltd.
官网vermilliongrowers.com
依托荷兰先进设施农业技术,在加拿大曼尼托巴省建设现代化智能玻璃温室,打造集精准种植、自动化环境控制、数据化运营于一体的高标准农业生产体系。项目聚焦本地化高品质蔬菜供应,助力降低加拿大对进口蔬菜的依赖,提升区域粮食安全,同时通过数字农业、物联网(IoT)、能源循环利用与可持续运营的深度融合,构建兼具经济效益、环境效益和社会价值的新一代现代农业基础设施。
StarRing Group
官网https://starringglobal.com/
总部位于加拿大温哥华,成立运营14年以上,在加拿大纽芬兰省、曼尼托巴省设有分支机构,并于中国内地、香港、澳门、台湾及菲律宾等地区设有代表处与合作机构。业务涵盖跨境移民、国际教育、旅游服务、通用航空及中加职业教育合作等领域,累计服务全球数千名客户,具备广泛的国际化资源整合能力。


发表评论
发表评论: