
 研报速递
报告导读:
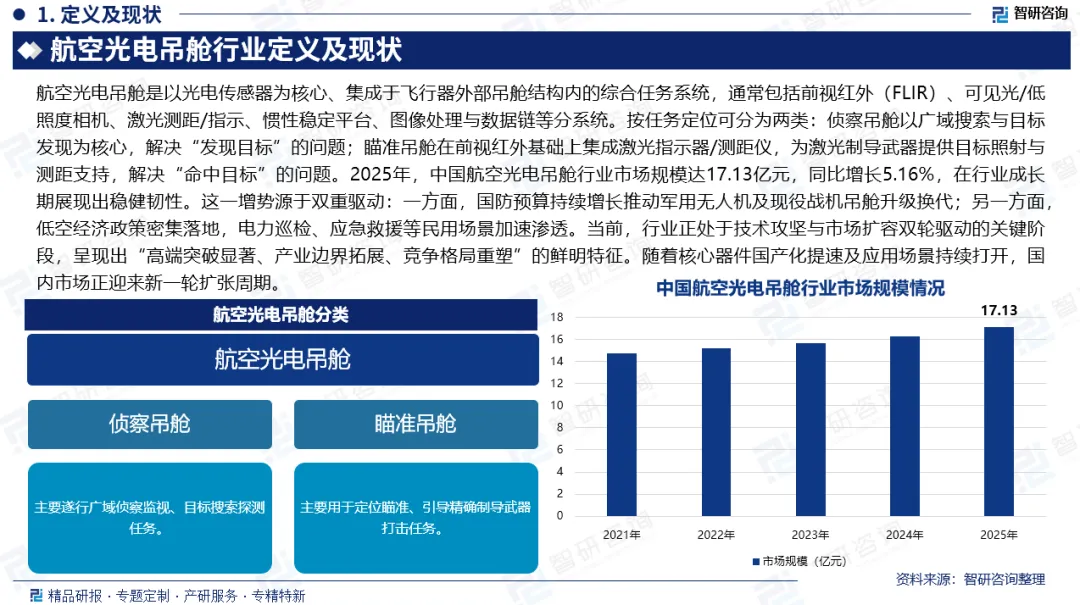
航空光电吊舱是以光电传感器为核心、集成于飞行器外部吊舱结构内的综合任务系统,通常包括前视红外(FLIR)、可见光/低照度相机、激光测距/指示、惯性稳定平台、图像处理与数据链等分系统。按任务定位可分为两类:侦察吊舱以广域搜索与目标发现为核心,解决“发现目标”的问题;瞄准吊舱在前视红外基础上集成激光指示器/测距仪,为激光制导武器提供目标照射与测距支持,解决“命中目标”的问题。当前行业正处于技术攻坚与市场扩容双轮驱动的关键阶段,2025年,中国航空光电吊舱行业市场规模达17.13亿元,同比增长5.16%。
基于此,依托智研咨询旗下航空光电吊舱行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,智研咨询推出《2026-2032年中国航空光电吊舱行业市场分析研究及投资战略研判报告》。本报告立足航空光电吊舱新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动航空光电吊舱行业发展。
观点抢先知:
相关政策:航空光电吊舱行业受国家政策影响较大,近年来国家政策呈现“强化创新驱动、推动军民融合、借势低空经济、突破核心器件”的导向,逐步完善行业标准体系,推动产业向高端化、自主化、规模化方向发展。
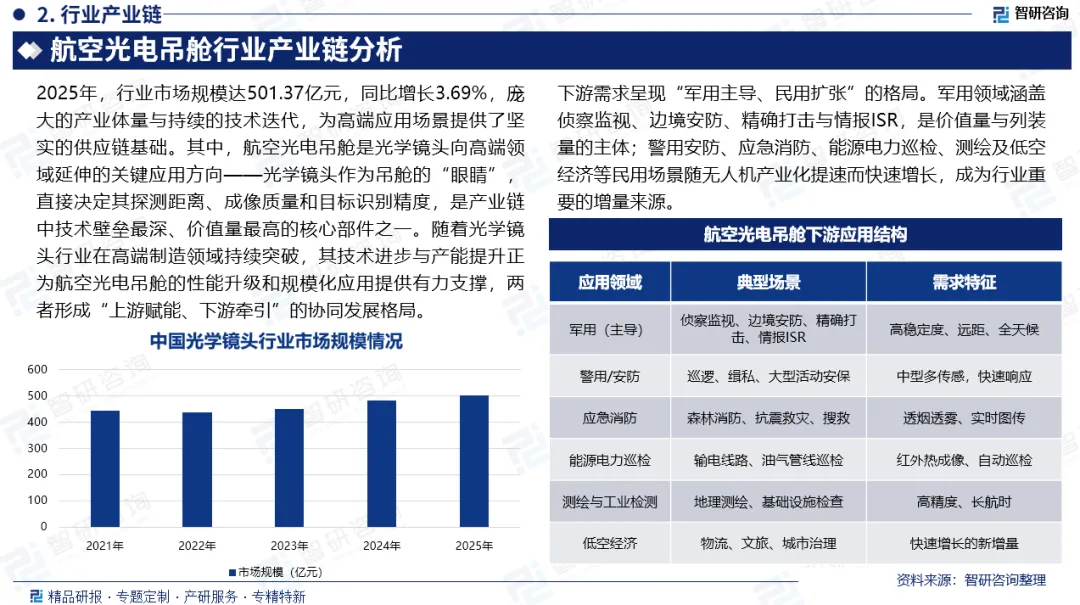
行业发展有利因素:技术层面,AI、边缘计算与大数据技术深度融合,推动光电吊舱向“感知—决策—响应”一体化演进。需求层面,军用无人机及现役战机吊舱升级换代需求明确,民用领域电力巡检、应急救援、城市物流等场景加速渗透。供应链层面,光学镜头行业2025年市场规模达501.37亿元,庞大的产业体量为吊舱性能升级提供了坚实的上游支撑,核心器件国产化提速降低了成本并保障了供应链安全。
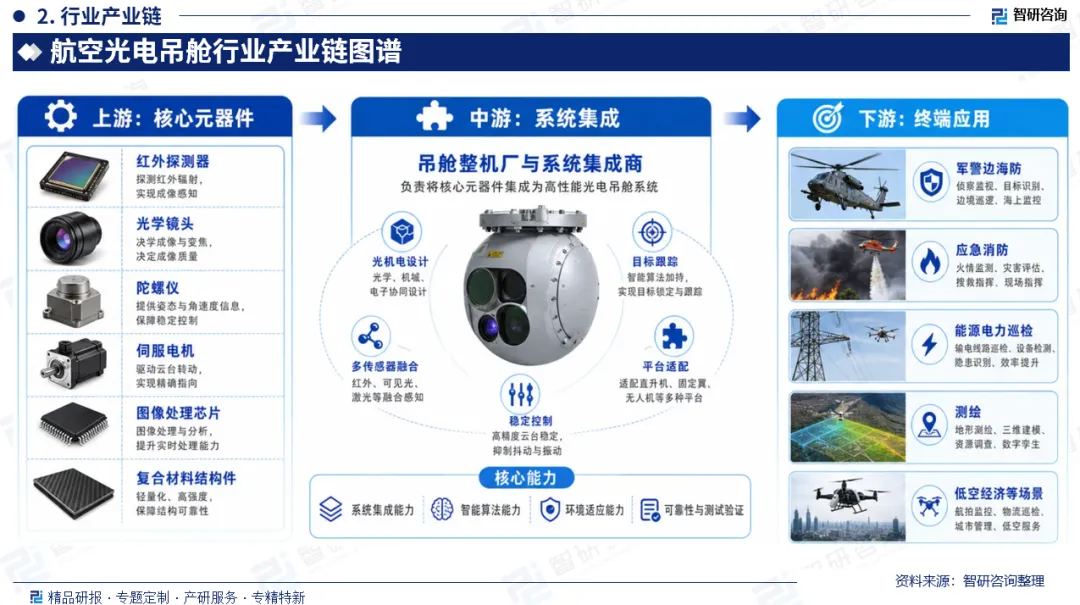
产业链核心节点:航空光电吊舱产业链分为上游核心元器件、中游系统集成、下游终端应用三大环节。上游为红外探测器、光学镜头、激光测距、陀螺仪、伺服电机、图像处理芯片及复合材料结构件;中游为吊舱整机厂与系统集成商,负责光机电设计、多传感器融合、稳定控制、目标跟踪与平台适配;下游覆盖军警边海防、应急消防、能源电力巡检、测绘及低空经济等场景。
市场规模:2025年,中国航空光电吊舱行业市场规模达17.13亿元,同比增长5.16%,在行业成长期展现出稳健韧性。这一增势源于双重驱动:一方面,国防预算持续增长推动军用无人机及现役战机吊舱升级换代;另一方面,低空经济政策密集落地,电力巡检、应急救援等民用场景加速渗透。当前,行业正处于技术攻坚与市场扩容双轮驱动的关键阶段,呈现出“高端突破显著、产业边界拓展、竞争格局重塑”的鲜明特征。随着核心器件国产化提速及应用场景持续打开,国内市场正迎来新一轮扩张周期。
竞争情况:中国航空光电吊舱行业竞争格局呈现“国家队主导高端、民参军快速崛起、新兴企业切入细分”的三层梯队结构。具体来看,613研究所专注于航空电光设备的研发与创新,拥有国内领先的科研团队和实验平台。其技术成果广泛应用于战机航电系统、光电探测设备等领域,例如头盔瞄准显示系统、机载光电吊舱等核心装备。通过持续技术迭代,研究所推动了我国航空电子设备的智能化升级,为歼击机、直升机等装备的战斗力提升提供了直接支持。
市场趋势:随着人工智能与边缘计算技术的深度融合,航空光电吊舱正从“稳定成像”向“智能感知-自主决策”全面跃升。多光融合成为标配,小型化与轻量化趋势加速,推动无人机巡检、安防等民用场景规模化落地。同时,吊舱通过多功能数据链实现跨平台组网,从单一传感器升级为体系作战的信息节点。在装备现代化与出口管制背景下,高端制冷型探测器、精密伺服控制及智能算法的自主可控将持续深化。先发布局、已进入定型前列的厂商,将在批量列装与军贸出海的双重红利下集中兑现技术与供应链优势,引领行业迈入高质量发展新阶段。
报告相关内容节选:
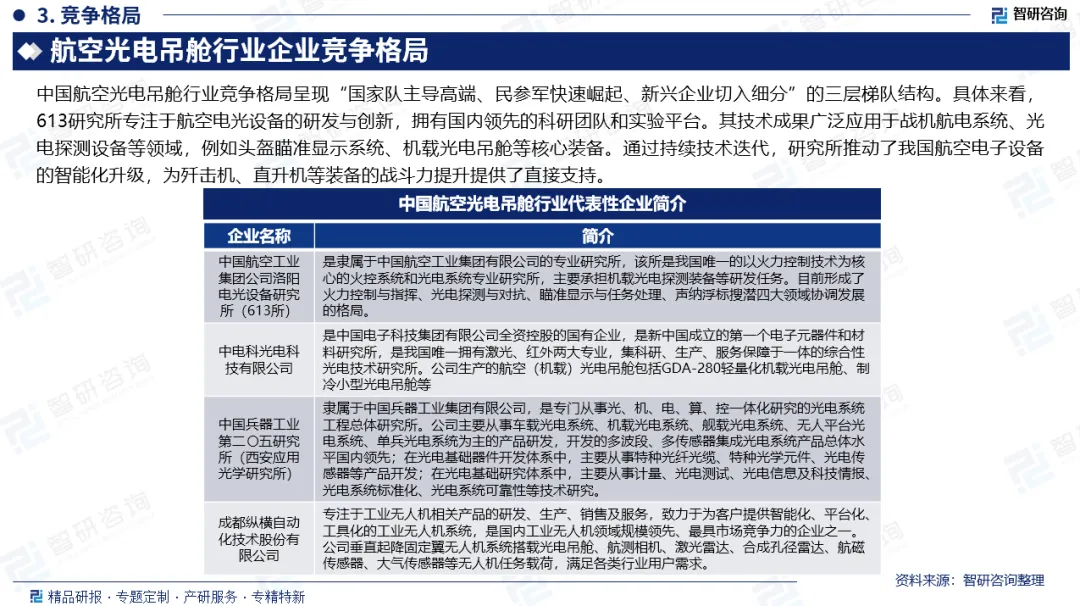
数据来源与处理说明:
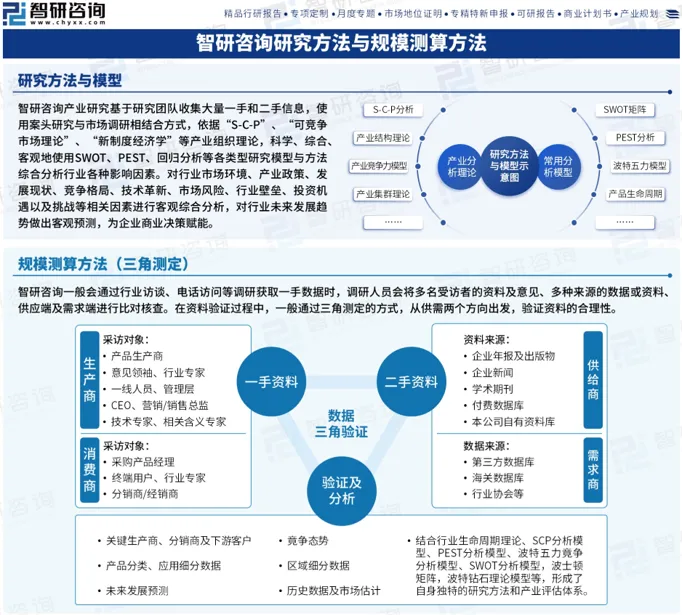
《2026-2032年中国航空光电吊舱行业市场分析研究及投资战略研判报告》基于最新、最全的中国产业链数据,融合权威官方统计、深度企业调研、资本市场洞察及全球信息,通过严格的智能处理和独家算法验证,确保分析结论高度可靠、透明且可追溯。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。

发表评论
发表评论: