
 研报速递
▲点击蓝字关注并设为星标,掌握我司最新动态
青海省战略地位和资源禀赋突出,经济和财政实力处于全国下游水平,政府债务负担较重。青海省是联结西藏、新疆与内地的纽带,战略地位突出,资源禀赋优势明显。2025年,青海省经济总量及人均GDP处于全国下游水平,城镇化率较低。青海省第二产业平稳发展,第三产业对经济增长的支撑作用进一步增强。同期,青海省一般公共预算收入规模在全国排名靠后,财政实力相对较弱,财政自给率较低,政府性基金收入处于低位,上级补助对综合财力贡献大。2025年末,青海省政府债务负担较重。青海省是“西部大开发”国家战略的重要省份,多项国家级规划政策落地助力区域发展。“十五五”时期,青海省将围绕战略目标,构建体现青海特色和优势的现代化产业体系。
各州市发展不均衡,呈“省会独大、北强南弱”格局,各区域财力对上级补助依赖强。青海省各州市经济发展水平分化大,发展相对不均衡,省会西宁市经济体量远超其他区域。除海西州和海北州外,2025年青海省其他各州市GDP增速均低于全国增速。省会西宁市以第三产业为主,第二产业占比基本稳定,形成了以光伏、锂电、特色化工和合金新材料三个千亿级产业集群为主导的产业格局;受益于盐湖和新能源产业的快速发展,海西州的第二产业占比为全省最高。青海省各州市财政实力呈“北强南弱”格局,整体分化明显,西宁市综合财力规模相对其他州市规模较大。青海省各州市财政自给能力弱,对上级补助收入的依赖性强。
2026年将退出债务重点省份作为核心攻坚任务持续推进。青海省作为12个化债重点省份之一,严格落实一揽子化债措施,多渠道统筹资金资产资源,加大存量债务化解力度,2025年超额完成全年化债任务,债务风险进一步缓释。2026年青海省将退出债务重点省份作为核心攻坚任务持续推进。
存续发债城投企业仅2家,短期偿债压力较大。青海省存续发债城投企业仅有2家,均集中在西宁市,2025年发债规模同比大幅下降,债券净融资持续为负;2026年1-8月,青海省城投企业未发行债券。2025年末,青海省发债城投企业短期偿债指标整体仍表现偏弱,短期偿债压力较大。西宁市的“综合财力”对“发债城投企业全部债务+地方政府债务”支持保障能力一般。
(一)青海省区域特征及经济发展状况
青海省是联结西藏、新疆与内地的纽带,战略地位突出,资源禀赋优势明显。青海省经济总量及人均GDP处于全国下游水平,城镇化率较低。青海省第二产业平稳发展,第三产业对经济增长的支撑作用进一步增强。多项国家级规划政策落地助力区域发展。“十五五”时期,青海省将围绕战略目标,构建体现青海特色和优势的现代化产业体系。
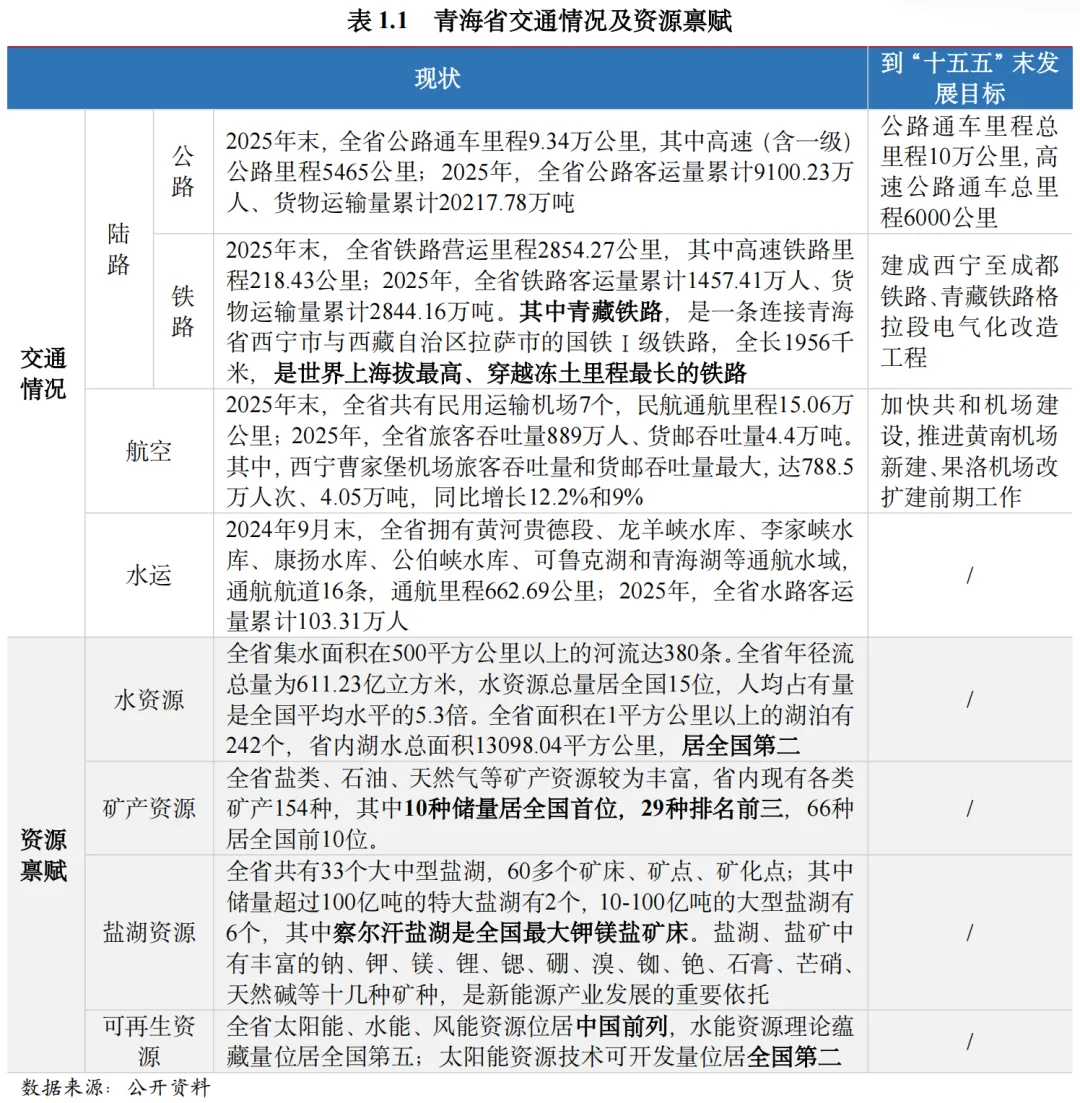
战略地位突出,资源禀赋优势明显。青海省位于中国西北部,北部和东部同甘肃省相接,西北部与新疆维吾尔自治区相邻,南部和西南部与西藏自治区毗连,东南部与四川省接壤,是联结西藏自治区、新疆维吾尔自治区与内地的纽带,是“稳疆固藏”、维护边疆稳定的重要战略通道,战略地位突出。青海省总面积72.23万平方公里,占全国总面积的十三分之一,面积排在新疆维吾尔自治区、西藏自治区、内蒙古自治区之后,列全国各省级行政单位第四位,全省平均海拔3000米以上。青海省是长江、黄河、澜沧江的发源地,被称为“江河源头”,中国最大的内陆湖青海湖坐落其间,西部重要的生态安全屏障祁连山位居其北,资源禀赋优势明显。
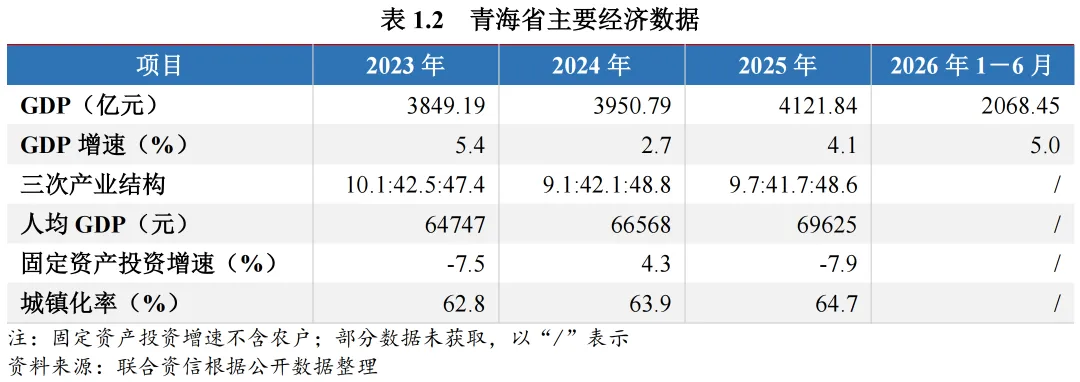
青海省常住人口小幅净流出,城镇化率较低。截至2025年末,青海省常住人口592万人,比上年末减少1万人;常住人口城镇化率为64.70%,比上年末提高0.84个百分点,低于全国平均城镇化率(67.89%)。
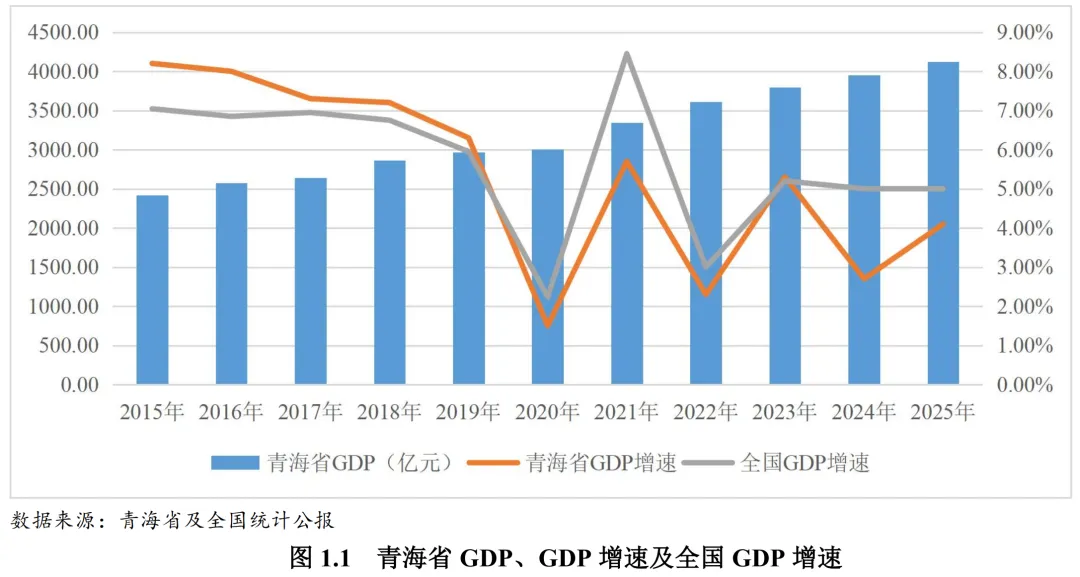
青海省经济总量及人均GDP处于全国下游水平。2025年,青海省完成地区生产总值4121.84亿元,位居全国各省第30位;GDP增速为4.10%,低于全国平均水平。2025年,青海省人均GDP为6.96万元,在全国各省市自治区排名第24位,处于下游水平。2026年1-6月,青海省完成地区生产总值2068.45亿元,同比增长5.0%,经济保持增长。
呈现“三二一”的经济发展格局,第二产业平稳发展,第三产业对经济增长的支撑作用进一步增强,产业结构持续优化调整。青海省以自身资源禀赋为基础,形成了石油天然气、电力、有色金属和盐湖化工四大支柱产业。近年来,青海省产业结构较为稳定,三次产业结构由2023年的10.1:42.5:47.4调整为2025年的9.7:41.7:48.6,第二、三产业占比较高,第三产业已成为促进青海省经济发展的重要力量。与全国三次产业结构(6.7:35.6:57.7)相比,青海省第一、二产业占比偏高,第三产业占比偏低。2025年,青海省工业平稳增长,全省全部工业增加值1416.88亿元,同比增长6.8%;规模以上工业增加值同比增长7.6%。其中,从行业看,非金属矿采选业、电气机械和器材制造业、有色金属冶炼和压延加工业增加值同比分别增长54.7%、32.7%和21.1%,位居前三位;从产品产量看,规模以上工业主要产品中磷酸铁锂产量同比增长371.8%,原盐同比增长53.6%,碳酸锂同比增长25.3%。同时,2025年青海省服务业发展承压前行,主要行业稳定增长,全省服务业增加值同比增长3.3%,其中,交通运输、仓储和邮政业、金融业和房地产业增加值较高,交通、信息、科技、文化、旅游、娱乐等相关行业活力不断释放,对经济增长的支撑作用进一步增强。近年来,青海省加快调整产业结构,逐渐培育壮大新能源、新材料、装备制造、节能环保、信息产业等新兴产业。2026年上半年,青海省规模以上新材料产业增加值同比增长24.3%,专精特新企业增加值同比增长23.1%;现代服务业较快增长;信息传输、软件和信息技术服务业,科学研究和技术服务业增加值保持两位数增长。
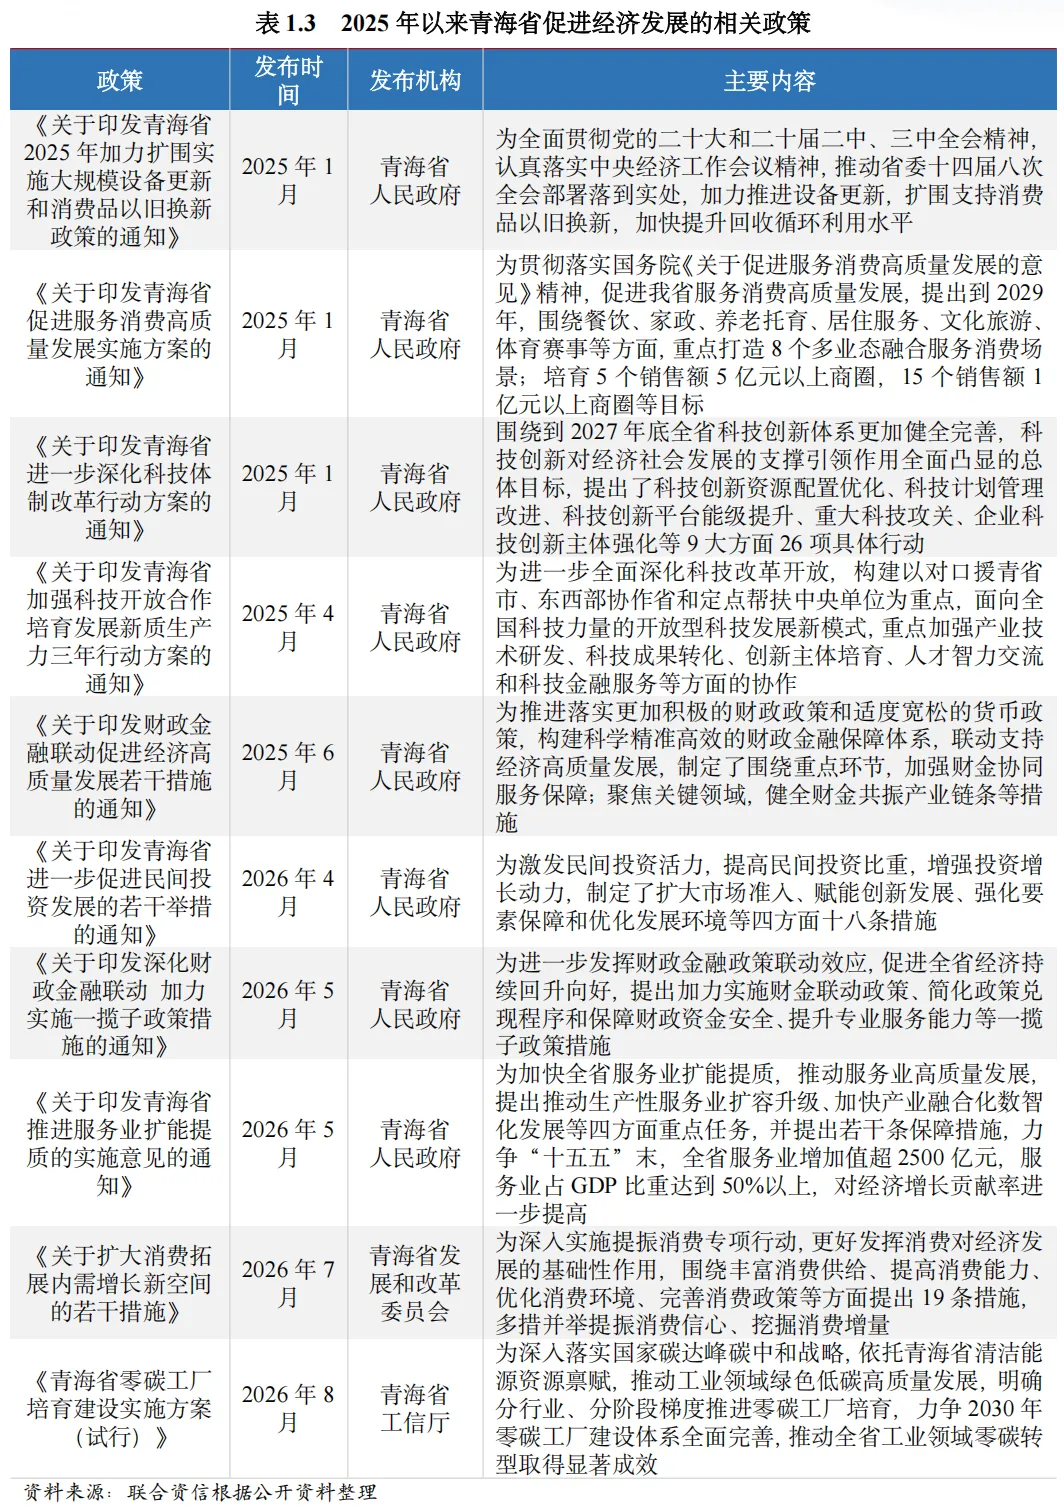
多项国家级规划政策落地助力区域发展;“十五五”时期,青海省将围绕战略目标,构建体现青海特色和优势的现代化产业体系。2005年10月,国务院六部委批准柴达木循环经济试验区成为全国首批13个循环经济试点园区之一;2007年12月,国务院六部委批准西宁(国家级)经济技术开发区为国家第二批循环经济试点园区,推动青海省形成以循环经济和工业园区经济为主的产业体系。2018年3月,国务院正式批复了《兰州—西宁城市群发展规划》,提出要把兰州—西宁城市群培育发展成为支撑国土安全和生态安全格局、维护西北地区繁荣稳定的重要城市群。2019年5月,中共中央、国务院印发《关于新时代推进西部大开发形成新格局的指导意见》,从推动高质量发展、加大西部开放力度、加大美丽西部建设力度、深化重点领域改革等6个方面提出了多条举措,对新时代推进西部大开发形成新格局作出了部署。2023年12月,国务院正式批准了《青海省国土空间规划(2021-2035年)》,规划中提出“1群2区多点”的发展策略,对青海省未来的发展进行了全面布局。2024年8月,中共中央政治局召开会议,审议《进一步推动西部大开发形成新格局的若干政策措施》,指出准确把握西部大开发在推进中国式现代化中的定位和使命,保持战略定力,一以贯之抓好贯彻落实,聚焦大保护、大开放、高质量发展,加快构建新发展格局,提升区域整体实力和可持续发展能力。2024年11月,国家发改委修订印发了《西部地区鼓励类产业目录(2025年本)》,将盐湖资源综合利用、藏蒙医药研发生产等36项纳入青海鼓励类产业范围。2024年12月,国务院正式批准了《西宁市国土空间总体规划(2021-2035年)》,将西宁定位为青海省省会、西北地区重要的中心城市、全国性综合交通枢纽城市,未来将进一步推动南川、北川、东川片区产城融合发展,加强对县城的辐射带动能力,因地制宜发展县域经济、特色产业。“十五五”时期,青海省发展面临新机遇新挑战,拟构建体现青海特色和优势的现代化产业体系,巩固壮大实体经济根基。青海省将初步构建世界级现代盐湖体系,到2030年,盐湖资源综合利用总产值达1000亿元;基本建成国家清洁能源产业高地,到2030年,全省电源装机容量达1.65亿千瓦,清洁能源发电量占总发电量的80%以上;加快推动生态旅游成为全省支柱产业。传统产业优化提升方面,青海省将加快有色冶金、化工、新型建材、特色轻工等重点产业提质升级。新兴产业发展方面,青海省将聚焦新能源、新材料、生物医药、节能环保、高原康养和低空经济等重点领域,营造有利于新兴产业孵化成长的市场环境和政策体系。未来产业布局方面,贯通制氢、储运、消纳氢能全产业链,发展高性能复合纤维、高端膜等未来材料,积极发展生命健康产业新业态。同时,推动生产性服务业向专业化和价值链高端延伸,完善发展服务业体制机制,促进服务业优质高效发展。
中央财政转移支付与专项资金拨付支持。青海省在国家发展全局中具有重要的政治和经济地位,国家对其资金及政策支持力度大,可持续性强。国家通过转移支付制度,支持青海省各项发展。2025年,青海省一般公共预算收入中上级补助收入为1714.47亿元,同比小幅下降0.08%。在专项资金拨付方面,党中央、国务院等通过国家公园专项资金、专项扶贫资金、数字经济发展专项资金、科技专项资金等提供资金支持,在自然保护、扶贫攻坚、数字经济、科技发展等方面助力青海省发展。
(二)青海省财政实力及债务情况
2025年,青海省一般公共预算收入规模在全国排名靠后,财政实力相对较弱,一般公共预算收入质量尚可,财政自给率较低,政府性基金收入处于低位,上级补助对综合财力贡献大;青海省政府负债率排名全国靠后,由于上级补助收入对综合财力形成的有效支撑,债务率处于全国中上游水平;青海省作为12个化债重点省份之一,持续获得中央化债政策支持。
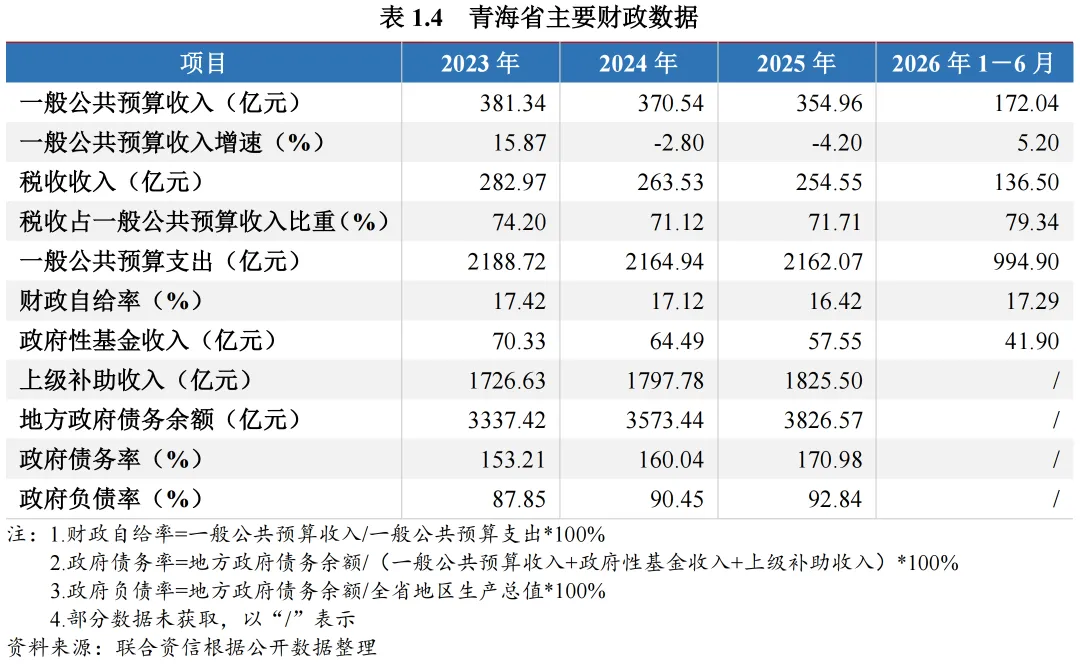
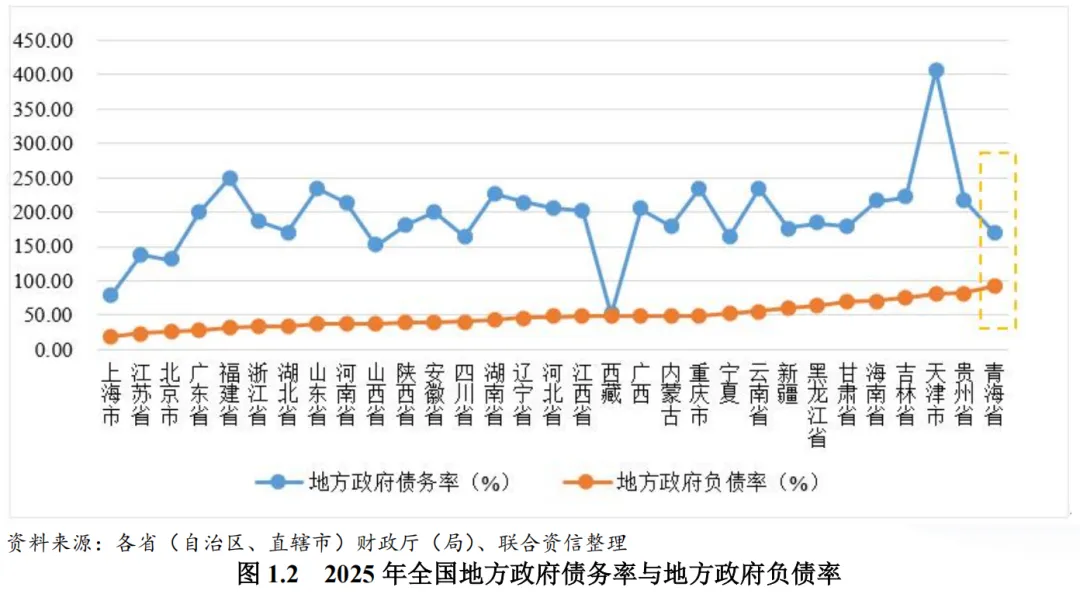
青海省政府负债率排名全国靠后,债务率排名全国中上游(按照从低到高排序)。2025年,青海省地方政府债务率和地方政府负债率分别为170.98%和92.84%,在31个省(直辖市、自治区)中分别排名第8位和第31位。
青海省持续得到重点省份化债政策支持。2023年7月,中共中央政治局提出“制定实施一揽子化债方案”,通过特殊再融资债券、央行应急流动性金融工具(SPV)、协调金融机构对存量债务进行置换重组等一系列财政金融“组合拳”稳步推进地方债务风险防范化解工作。2024年11月,全国人大常委会批准通过12万亿元地方化债“组合拳”,批准增加6万亿元地方政府债务限额置换存量隐性债务,同时从2024年开始,连续五年每年从新增地方政府专项债券中安排8000亿元专门用于化债,累计可置换隐性债务4万亿元;2029年及以后年度到期的棚户区改造隐性债务2万亿元,仍按原合同偿还。青海省作为12个化债重点省份之一,2026年将退出债务重点省份作为核心攻坚任务持续推进,2025年全省各州市退出融资平台公司至少44家1,全省融资平台债务规模持续压降。近年来,青海省亦持续获得中央化债政策支持。2023年-2025年和2026年1-8月,青海省分别发行特殊再融资债券96.00亿元、82.00亿元、85.00亿元和40.00亿元;2025年争取新增政府债务限额229.95亿元,其中,专项债务限额61.00亿元。
(一)青海省各州市经济发展状况
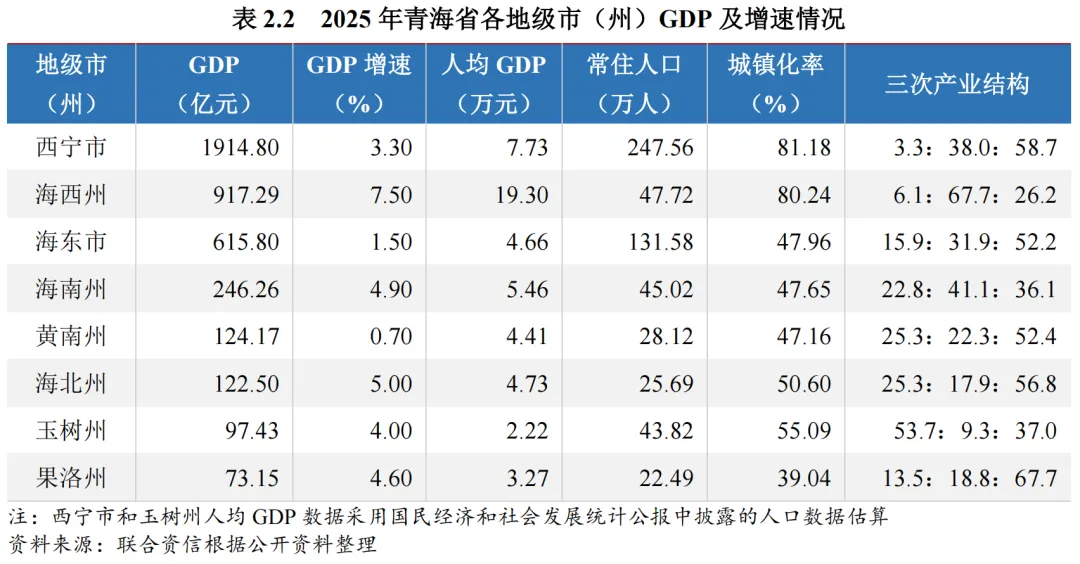
青海省各州市经济发展水平分化大,发展相对不均衡,头部集聚效应明显,西宁市作为省会城市和全省经济中心,GDP规模远超其他州市。除海西州和海北州外,2025年青海省其他各州市GDP增速均低于全国增速。
青海省共辖2个地级市和6个自治州,按区域地理位置划分,北部区域包括西宁市、海东市、海西蒙古族藏族自治州(以下简称“海西州”)和海北藏族自治州(以下简称“海北州”),南部区域包括海南藏族自治州(以下简称“海南州”)、黄南藏族自治州(以下简称“黄南州”)、果洛藏族自治州(以下简称“果洛州”)和玉树藏族自治州(以下简称“玉树州”)。从区域发展角度看,省会西宁市所在的北部区域经济实力显著强于南部区域,省内经济发展水平分化大。
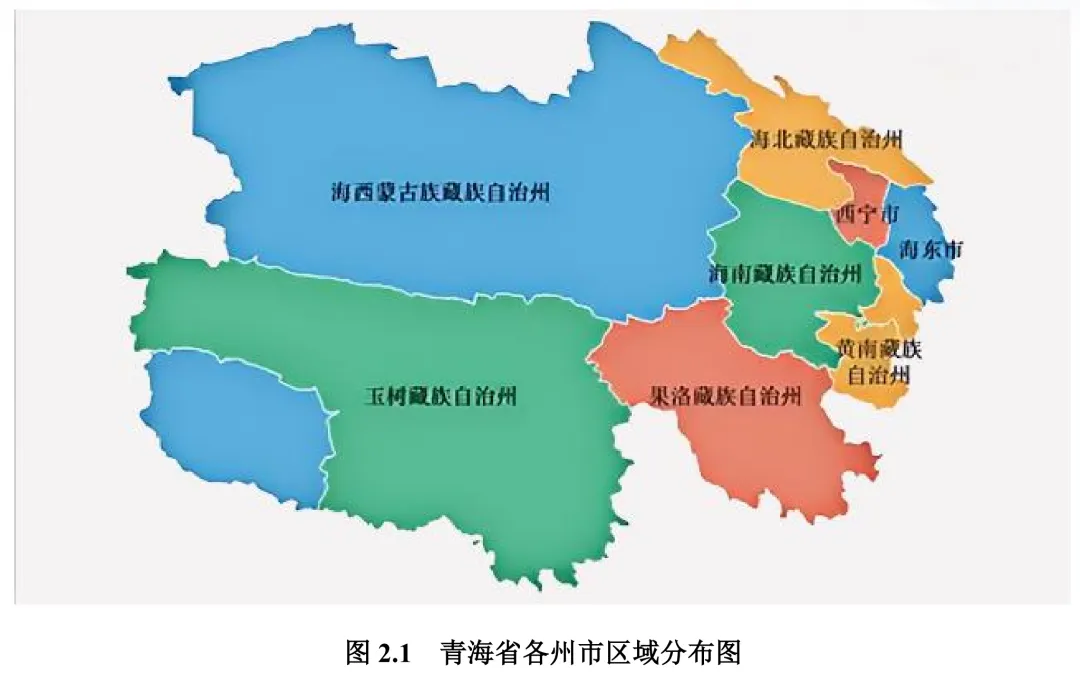
根据《青海省国土空间规划(2021—2035年)》(以下简称“规划”),青海省构建“1群2区多点”战略布局。“1群”即河湟谷地城市群,包括西宁市5区2县、海东市2区4县,河湟谷地是青海发展最具潜力的区域,西宁市作为青海省省会,是河湟谷地城市群的龙头和中心,海东市则为副中心,西宁市和海东市协同互补,共同带动周边城市发展。“2区”分别是柴达木盆地城镇区和泛共和盆地城镇区,柴达木盆地城镇区包括海西州格尔木市、德令哈市、茫崖市、都兰县、乌兰县和大柴旦行委;泛共和盆地城镇区包括海南州共和县、贵德县、兴海县、贵南县,海北州海晏县、刚察县,黄南州同仁县、尖扎县,海西州乌兰县茶卡镇。柴达木盆地拥有丰富的盐湖资源、矿产资源和清洁能源,是青海省甚至全国重要的能源和化工基地,着力发展以资源型产业为主导的经济体系,同时注重环境保护与可持续发展,力图打造成为青海省西部重要的工业基地和资源深加工中心;泛共和盆地城镇区在青海省具备座中四联的区位优势,侧重于发挥其在农业生产、生态环境保护方面的潜力,通过加强基础设施建设,提升公共服务水平,吸引人才和资本流入,促进产业多元化发展。为实现青海省均衡发展,发挥高原生态及民族文化特色,规划还明确了“多点”布局,打造生态功能区和生态人文旅游共同体城镇,包括玉树州1市5县,果洛州6县,黄南州泽库县、河南蒙古族自治县,海北州祁连县、门源回族自治县,海南州同德县和海西州天峻县等地区,主要是打造祁连山、环湖、唐蕃古道等生态廊道和人文廊道。
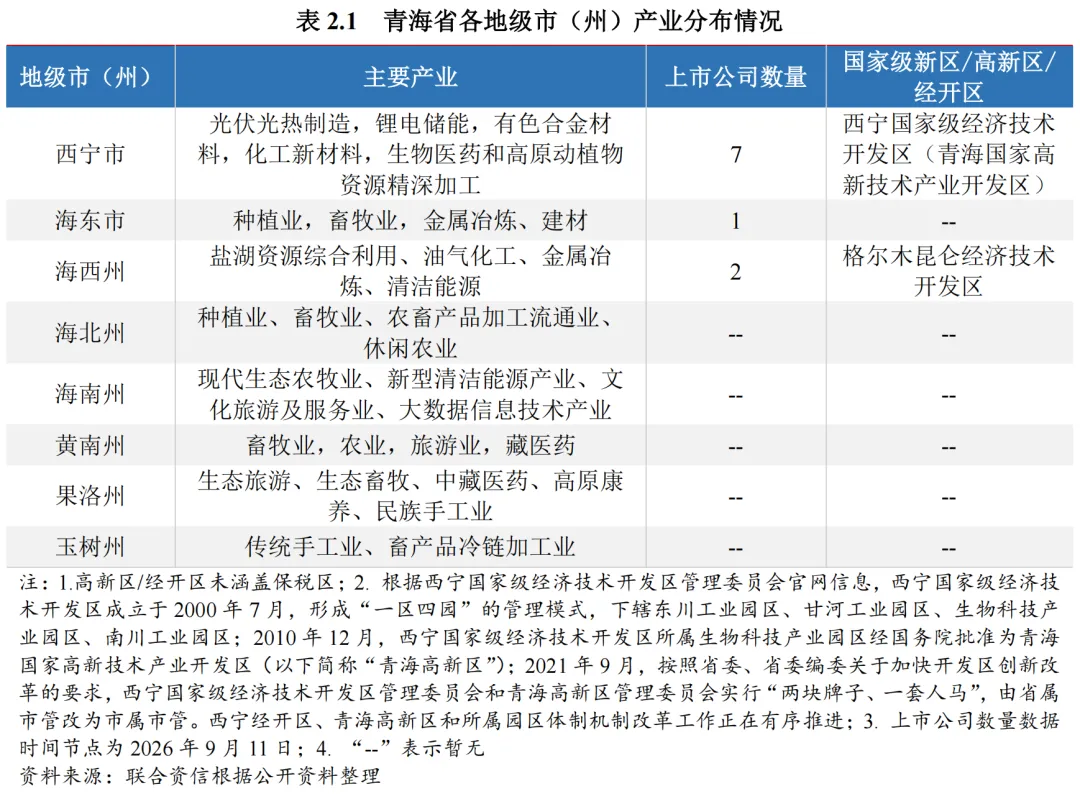
产业发展方面,受限于地理条件及资源禀赋,青海省各州市之间产业发展相对不均衡。省会西宁市以第三产业为主,第二产业占比保持稳定,形成了以光伏、锂电、特色化工和合金新材料三个千亿级产业集群为主导的产业格局,集中了全省大部分的上市公司。海西州的第二产业占比为全省最高,立足盐湖资源禀赋和产业基础,海西州加快构建以盐湖产业为核心,融合油气化工、新能源、新材料等产业协同互联的现代化产业体系。海西州是全国新能源资源最为丰富的地区之一,风能资源居全省首位,具备打造“国家清洁能源产业高地”得天独厚的优势。海西州人民政府编制的《海西州国民经济和社会发展第十五个五年规划》中明确,“十五五”时期将紧扣清洁能源提质增效核心主线,积极服务国家“双碳”战略大局,聚焦光热发电、外送基地、新型储能、装备制造、绿电消纳等核心赛道,推动产业链深度融合,服务全省绿色低碳发展和国家能源安全新战略落地。青海省2个国家级经济技术开发区分别位于西宁市和海西州。除西宁市和海西州,其他6个州市的现代制造业发展水平相对较低,种植业、畜牧业等较为初级的产业及其相关延伸行业在经济结构中占比较高,第一产业占比均高于10%。
经济实力方面,西宁市和海西州经济实力较强,GDP、人均GDP和常住人口城镇化率均位于全省前列。从GDP规模来看,省会西宁市经济实力远超其他州市,2025年西宁市GDP为1914.80亿元,占全省GDP的46.45%,头部集聚效应明显;海西州、海东市和海南州2025年GDP规模过200.00亿元,其余州市GDP规模低于200.00亿元。2025年,青海省各州市GDP总量较上年均实现正增长,海西州和海北州增速超过5%(含)。
从人均GDP表现看,地广人稀、资源丰富的海西州人均GDP显著高于其他州市,达到19.30万元;省会西宁市人均GDP为7.73万元,位列第二。其他州市人均GDP均未超过5.50万元,最高为海南州(5.46万元)。
(二)青海省各州市财政实力及政府债务情况
1.财政收入情况
青海省各州市财政实力呈“北强南弱”格局,整体分化明显,西宁市综合财力规模相对其他州市规模较大。2025年,除黄南州和玉树州外,青海省其他州市一般公共预算收入均有所下降,财政自给率处于较低水平。主要各州市政府性基金收入规模继续下滑,西宁市政府性基金收入规模相对较大,其他州市整体规模较小。青海省各州市获得上级补助规模较大,对综合财力贡献度高。
从一般公共预算收入规模看,青海省各州市一般公共预算收入规模差距较大,2025年仅西宁市一般公共预算收入高于百亿,为103.70亿元,其他州市一般公共预算收入总和为144.86亿元;南部地区一般公共预算收入规模普遍较小,仅海南州超过20.00亿元,其他三个州均不足6.00亿元,青海省各州市财政实力呈“北强南弱”的格局。
从一般公共预算收入增速来看,2025年除黄南州和玉树州一般公共预算收入同口径实现小幅增长外,其余州市一般公共预算收入增速均为负,海东市、海南州和海北州一般公共预算收入下降超15.00%。根据《青海省人民政府办公厅关于印发进一步推进省以下财政体制改革工作实施方案的通知》,自2025年起,市州增值税25%和资源税40%部分重新调整为省级收入;受房地产市场恢复不及预期,新兴产业、特色产业尚未形成稳定化规模化税源支撑,同时,2024年因规范碳酸锂资源税征管,追缴生态损害赔偿金等一次性收入抬高基数等多重影响,致使西宁市和海西州一般公共预算收入减少额相对较大。
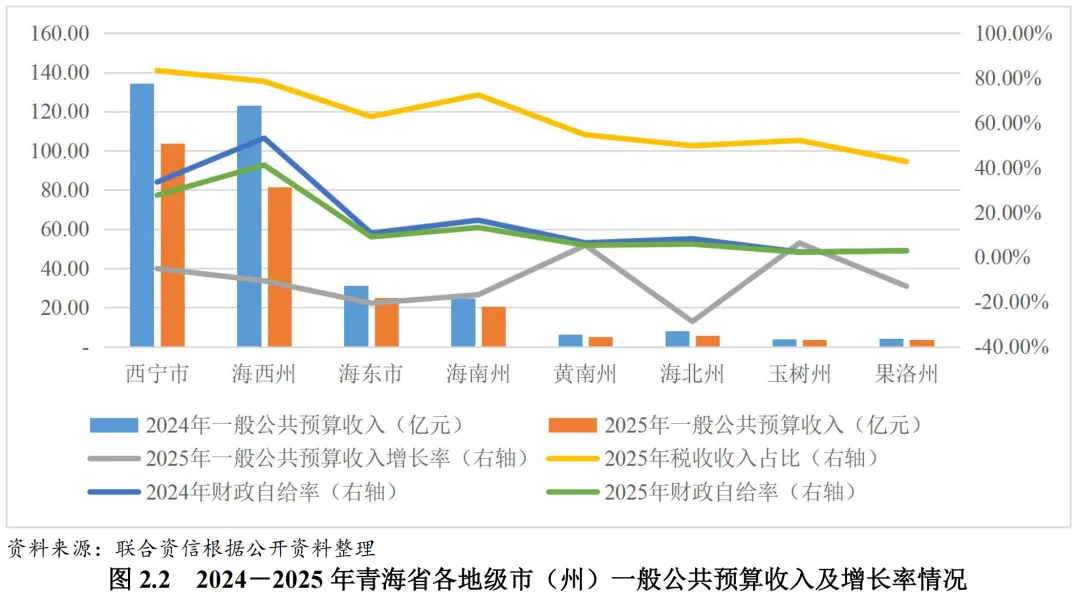
从一般公共预算收入结构来看,西宁市税收收入占一般公共预算收入比重超80.00%,为83.31%,一般公共预算收入质量高,稳定性强;海西州、海南州和海东市税收收入占一般公共预算收入比重位于60.00%~80.00%,一般公共预算收入质量一般,其余州市税收收入占一般公共预算收入比重低于60.00%,一般公共预算收入质量较弱。
从财政自给率来看,2025年青海省各州市财政自给率较上年均有所下降。西宁市和海西州财政自给率超过25.00%,分别为27.63%和41.11%;其他州市2025年财政自给率均未超过20.00%,海东市、黄南州、海北州、玉树州和果洛州自给率不足10.00%。总体看,除海西州外,青海省各州市财政自给能力弱,对上级补助收入的依赖性强。
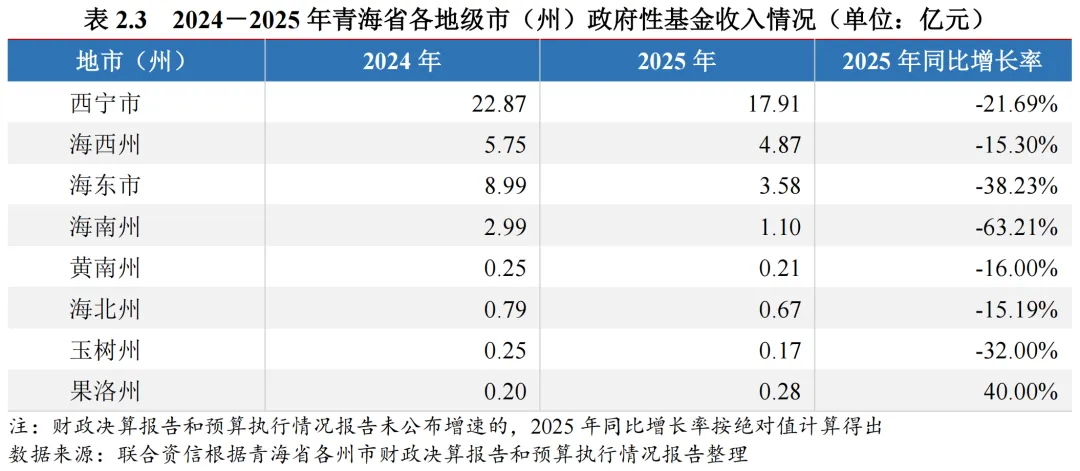
青海省各州市政府性基金收入规模相对较小且分化明显,2025年主要各州市同比均继续下滑。除果洛州外,青海省各州市政府性基金收入2025年同比均继续下滑,其中,西宁市政府性基金收入规模远超其他各州市,2025年为17.91亿元。海西州、海东市2025年实现政府性基金收入分别为4.87亿元和3.58亿元,同比变化分别为-15.30%和-38.23%。其余州市政府性基金收入规模均较小。
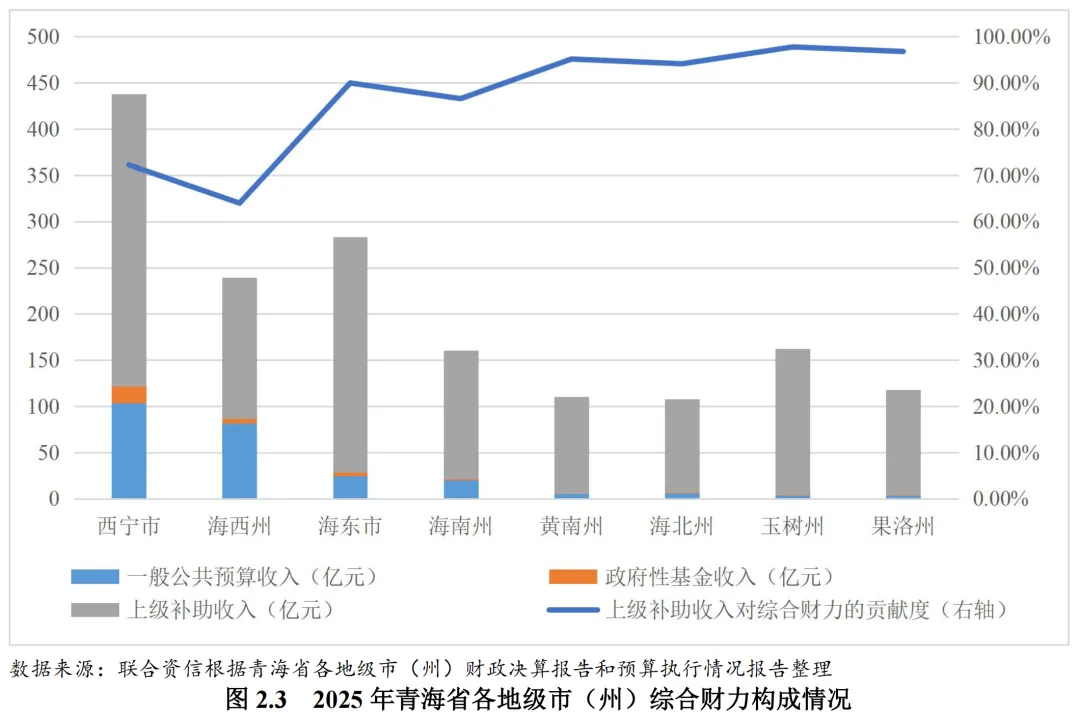
青海省各州市获得的上级补助收入规模较大,上级补助收入对地方综合财力贡献度高。从上级补助收入规模来看,青海省各州市获得上级补助规模均超100.00亿元,其中西宁市获得的上级补助收入规模最大,为315.99亿元;海东市获得上级补助收入254.59亿元。除海西州外,青海省其他各州市上级补助收入对综合财力的贡献度均超过70.00%,其中黄南州、海北州、玉树州和果洛州上级补助收入对综合财力的贡献度超过90.00%。
2.政府债务情况
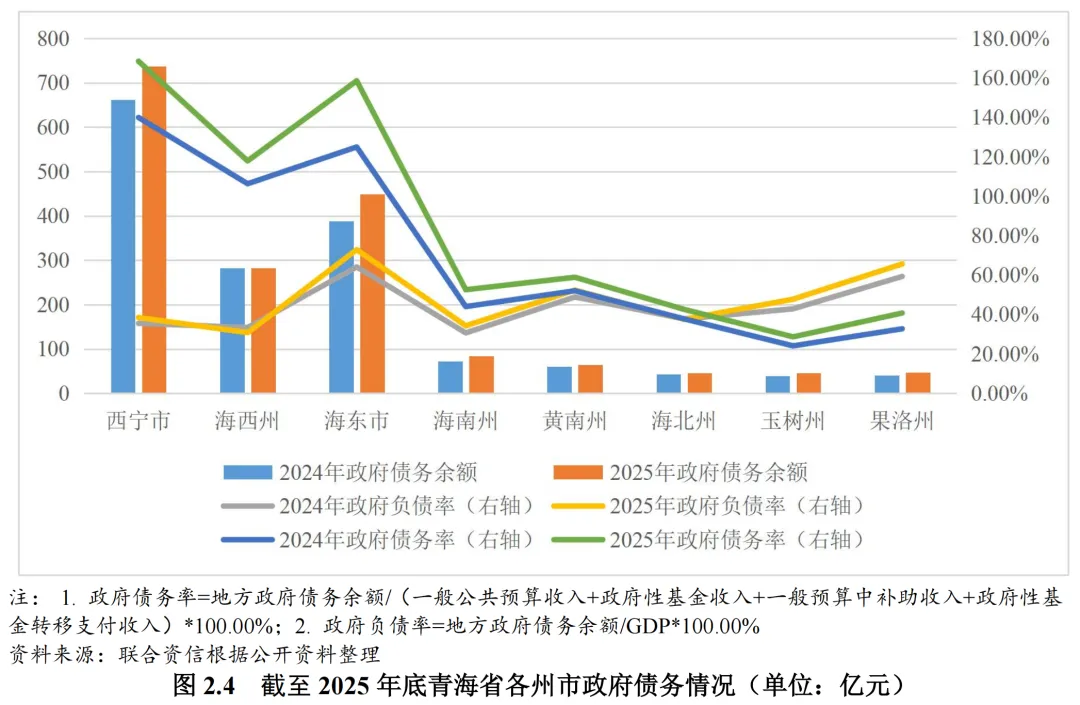
截至2025年底,除海西州外,青海省各州市政府债务余额均有所增长,西宁市政府债务余额最大,大部分州市政府负债率和债务率均有所上升,西宁市、海东市和海西州政府债务负担较重。
截至2025年底,除海西州政府债务规模较上年底小幅下降外,青海省各州市政府债务规模较上年底均有所增长,海南州和玉树州政府债务余额增长较快,增速超过17.00%。西宁市债务余额最大,为737.24亿元,其次为海东市和海西州,其余州市债务余额均未超过100.00亿元。政府负债率方面,2025年末,青海省各州市负债率整体相对较高,除海西州和海北州外,其余州市政府负债率均较上年有所上升。海东市、果洛州和黄南州地方政府负债率排名前三,分别为72.89%、65.65%和52.40%,海西州地方政府负债率最低,为30.80%。政府债务率方面,青海省各州市地方政府债务率均有所增长,其中海东市和西宁市增速最快,分别同比增长33.59个百分点和28.54个百分点。截至2025年底,海南州、黄南州、海北州、玉树州和果洛州政府债务率均为60.00%以下,偿债能力较强;西宁市、海东市和海西州政府债务率超过100.00%。
3.债务化解情况
青海省作为重点省份之一,严格落实一揽子化债措施,多渠道统筹资金资产资源,加大存量债务化解力度,2025年超额完成全年化债任务,债务风险进一步缓释。2026年青海省将退出债务重点省份作为核心攻坚任务持续推进。
债务管控方面,2025年7月,青海省《关于2025年上半年预算执行情况的报告》指出,印发实施《青海省退出地方债务重点省份工作方案》,制定“一债一策、一企一策”年度化债任务计划,争取中央化债额度101亿元,上半年完成全年隐性债务化解任务的88%,特别是非收费公路隐性债务化解任务全面完成。全省召开防范化解融资平台债务风险工作推进会,向财政部青海监管局提交首批平台企业审核资料,加力推进融资平台有序退出,2025年全省各州市退出融资平台公司至少44家。2026年1月,《关于青海省2025年预算执行情况和2026年预算草案的报告》中提到,全省多渠道统筹资金资产资源,加大存量债务化解力度,足额偿还到期政府债券381.7亿元,超额完成全年化债任务,债务风险进一步缓释。有序化解融资平台金融债务风险,分类推动融资平台市场化转型,全省融资平台债务规模持续压降。2026年7月,青海省《关于2026年上半年预算执行情况的报告》指出,统筹发展与安全,有序调整地区间一般债务结构,强化专项债券投向领域“负面清单”管理。持续加大违规举债问题排查处置,坚决防范隐性债务增量,将不新增隐性债务作为“铁的纪律”。2026年青海省将退出债务重点省份作为核心攻坚任务持续推进。
州市债务管控方面,西宁市《关于2025年市本级财政决算(草案)的报告》提出筑牢地方债务管理体系,优化完善化债专班工作运行机制,制定出台压降政府债务率、化债关键期攻坚工作方案等系列举措制度,健全完善全链条地方债务管理机制。用好用足化债政策,紧盯国家和省级专项债券置换隐性债务政策,积极争取债券额度60.96亿元,推动全年化债目标任务顺利完成,13家融资平台公司隐性债务实现“清零”。创新处置到期债务风险,持续发挥化债工作专班作用,通过动态监测到期债务化解情况,及时排查存在的风险隐患,通过压减、增信、延缓、置换等创新方式,顺利化解到期债务风险。海东市《2025年预算执行情况和2026年预算草案的报告》强调坚决扛牢防范财政金融风险政治责任,坚持“统筹兼顾、突出重点、分类施策”原则,完成退出高风险省份各项指标任务,全年累计上报省级审核并退出融资平台公司20家,超省定任务退出3家。2025年全年化解债务本息78.51亿元,其中法定债务33.49亿元、隐性债务42.01亿元、融资平台债务2.89亿元。全年清偿差额拨款事业单位及国有企业(融资平台)拖欠企业账款22.23亿元。海西州《2025年预算执行情况和2026年预算草案的报告》指出以系统思维和有力举措扎实推进地方债务风险防范化解工作,及时分解2025年度地方债务化解任务,压实各部门化债主体责任,全年化解地方债务67.31亿元,完成率101.9%。统筹新增专项债券等资金,支持超额完成机关和全额拨款事业单位拖欠企业账款清偿任务。
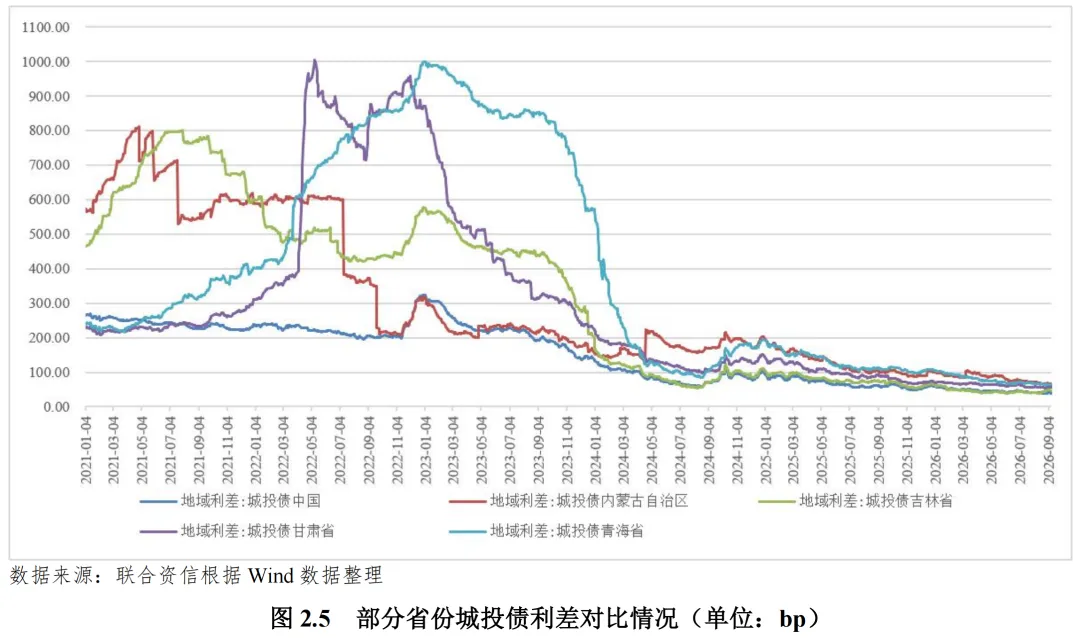
利差方面,2023年1月之前青海省城投债利差整体呈上行趋势,之后青海省城投债利差整体呈下行走势;2023年11月,随着各项化债措施的持续实施,青海省城投债利差大幅收窄。
三、青海省城投企业偿债能力2
(一)城投企业概况
青海省存续发债城投仅2家,均集中在西宁市。2025年青海省发债规模同比大幅下降,债券净融资持续为负。2026年1-8月,青海省发债城投企业未发行债券。
截至2026年8月底,青海省有存续债券的城投企业共2家,分别为西宁城市投资管理有限公司(以下简称“西宁城投”)和西宁经济技术开发区投资控股集团有限公司(以下简称“西宁经开”),均为西宁市企业。从发债企业主体信用级别分布看,西宁城投和西宁经开主体信用级别均为AA+。总体看,青海省发债城投企业数量少。
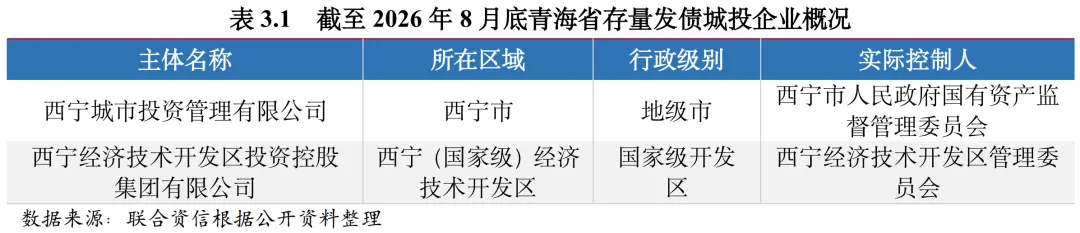
2025年,青海省2家城投企业均发行债券,发行规模合计11.25亿元,同比下降80.42%,其中西宁城投发债规模4.50亿元,西宁经开发债规模6.75亿元。2026年1-8月,青海省城投企业均未发行债券。截至2026年8月底,青海省存续债券余额为63.10亿元,其中西宁城投存续债券余额46.00亿元,西宁经开存续债券余额17.10亿元。
2025年,青海省城投企业债券净融资额为-5.50亿元。2026年1-8月,青海省城投企业债券净融资额为0.00亿元。
(二)城投企业偿债能力分析
青海省发债城投企业债务结构以间接融资为主。截至2025年底,青海省发债城投企业货币资金/短期债务指标整体仍表现偏弱,发债城投企业仍存在较大的短期偿债压力,2025年,青海省发债城投企业筹资活动现金流净额持续较大规模净流出。
截至2025年底,青海省发债城投企业全部债务规模为279.47亿元,较上年底下降16.08%,其中西宁城投200.10亿元(债券融资占比22.81%),西宁经开79.37亿元(债券融资占比21.54%)。债务负担方面,截至2025年底,青海省发债城投企业全部债务资本化比率由2024年底的45.30%下降至40.98%,其中西宁城投全部债务资本化比率由2024年底的50.10%下降至43.64%,西宁经开全部债务资本化比率由2024年底的34.44%提升至35.52%。债券集中兑付方面,2026年,青海省发债城投企业无到期债券。短期偿债指标方面,2025年底青海省发债城投企业货币资金对短期债务的覆盖倍数由2024年的0.40倍小幅下降至0.39倍,其中西宁城投货币资金对短期债务的覆盖倍数由2024年底的0.58倍下降至0.50倍,西宁经开货币资金对短期债务的覆盖倍数由2024年底的0.11倍提升至0.18倍,短期偿债指标整体仍表现偏弱,仍存在较大短期偿债压力。再融资方面,2025年,青海省发债城投企业筹资活动现金流净额由2024年的-23.18亿元下降至-58.86亿元,持续较大规模净流出。
(三)财政收入对发债城投企业债务的支持保障能力
西宁市的“综合财力”/“发债城投企业全部债务+地方政府债务”为0.43倍,“综合财力”对“发债城投企业全部债务+地方政府债务”支持保障能力一般。
[1]根据各州市已公布的退出融资平台公司家数统计。
[2]青海省发债企业有限,实际的债务压力以及相关情况受公开资料影响研究有局限性。
获取更多联合最新资讯
扫码访问联合信用网站

发表评论
2026-10-06 17:27:02 回复该评论
发表评论: