
 研报速递
前面推出了景旺电子,AI智能眼镜的调研报告,收到了一些不错的正反馈。于是有人问我可以对存储产业链做个调研报告吗?当然可以,存储在当下大幅涨价,在资本市场也是一个很热的领域。确实非常值得研究,如果你也有想调研的公司或者产业链,欢迎在评论区告诉我。
摘要
AI引发全栈存储需求共振:AI大模型不仅引爆了HBM(高带宽内存)和高端服务器DRAM需求,也因海量数据集训练与快照保存,拉动了企业级固态硬盘和大容量机械硬盘的采购潮,形成了“内存+硬盘”全产业链的景气共振。
“挤虹效应”与“控产保利”驱动大涨价:三大海外巨头将大量晶圆产能转向HBM,严重挤占普通DRAM和NAND闪存的通用产能;加之供给侧厂商经历了过往剧烈亏损后坚持谨慎扩产,推动内存与固态/机械硬盘全线走出高景气涨价行情。
国内外产业链与国产破局:全球市场高度被海外寡头垄断。国内以长江存储与长鑫存储为“双雄”核心,带动上游设备、材料以及下游存储模组厂商,加速实现全产业链的国产替代。
三阶段周期走势预测:2026–2027年中行业处于高景气紧缺期;2027下半年–2028年AI投资进入商业回报检验期,通用与高端产品走势趋于分化;2028年及以后市场回归新平衡,国产存储有望跻身全球主流梯队。
目录
一、 重新认知存储:内存与硬盘的商业分工
内存(DRAM)
硬盘(SSD与HDD)
二、 本轮存储大涨价的本质与底层逻辑
挤虹效应
数据爆发
供给策略
三、 全球与国内存储产业链格局
全球市场
国内产业链
四、 未来行业走势与周期深度预测
阶段一(2026–2027年中)
阶段二(2027下半年–2028年)
阶段三(2028年及以后)
行业观察仪表盘
潜在风险因素
一、 重新认知存储:内存与硬盘的商业分工
在深入探讨行业趋势前,首先需要理清存储行业的两大核心分支。存储(Storage & Memory)并非单一产品,而是由内存与硬盘(外存)共同构成的完整数据体系: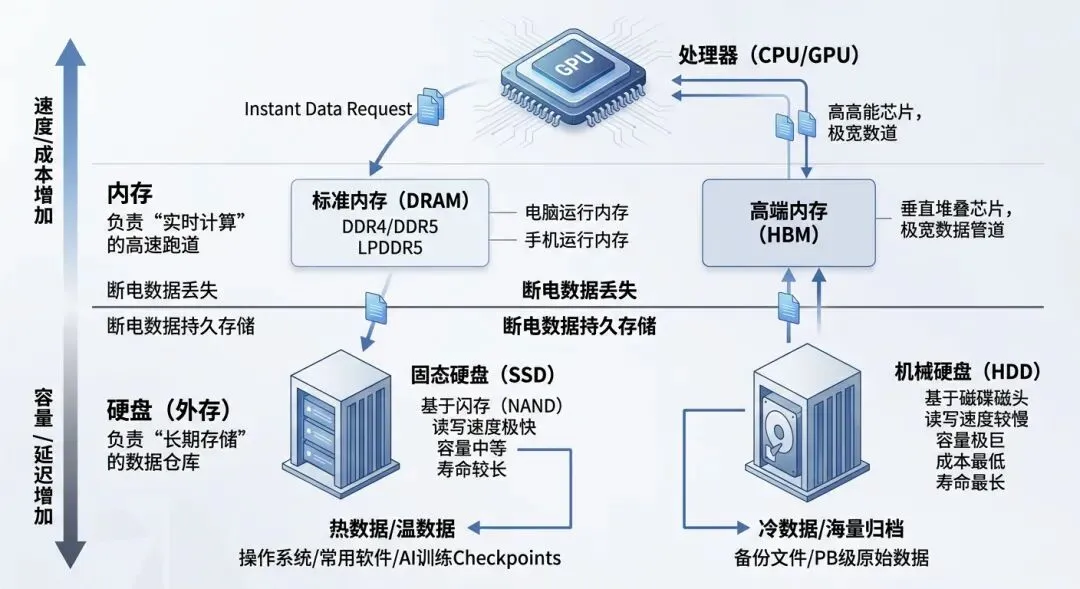
1. 内存(DRAM):负责“实时计算”的高速跑道
2. 硬盘(SSD与HDD):负责“长期存储”的数据仓库
二、 本轮存储大涨价的本质与底层逻辑
1. “挤虹效应”:高端内存挤占通用产能
2. AI数据爆发:企业级SSD与机械硬盘(HDD)同步告急
3. 巨头联合“控产保利”
三、 全球与国内存储产业链格局
1. 全球市场:寡头高度垄断
内存(DRAM / HBM):全球市场几乎被三星(Samsung)、SK海力士(SK Hynix)、美光(Micron)三家瓜分,三者合计占据全球90%以上的份额。 固态硬盘/闪存(NAND / SSD):主要被三星、SK海力士(含Solidigm)、铠侠(Kioxia)、美光、西部数据(Western Digital)五家垄断。 机械硬盘(HDD):呈现极其稳固的“三足鼎立”格局——希捷(Seagate)、西部数据(Western Digital)、东芝(Toshiba)三家几乎垄断了全球100%的机械硬盘供应。
2. 国内产业链:破局点与客观差距
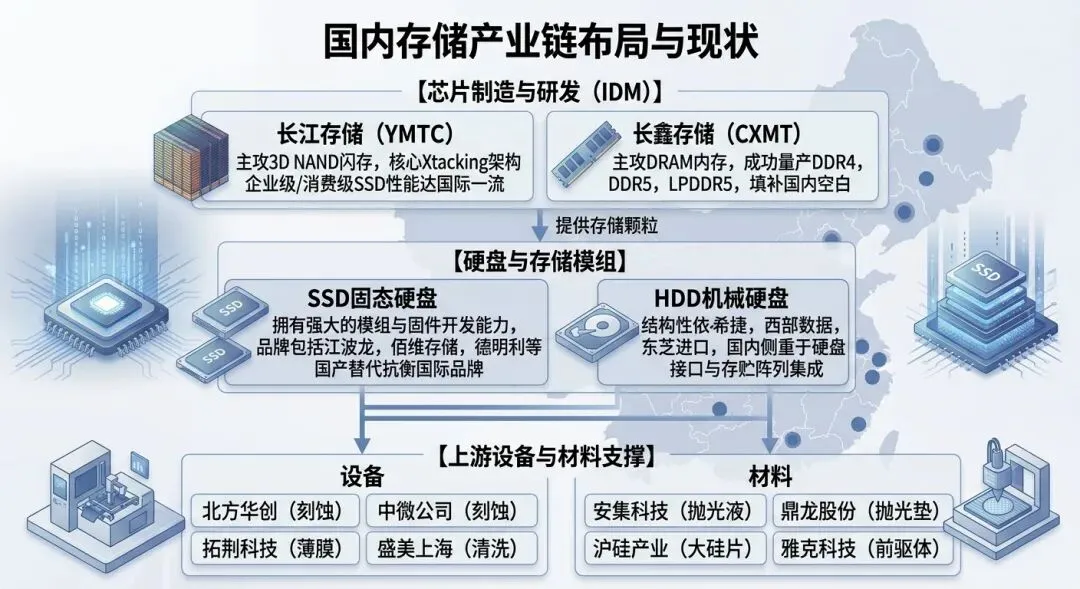
长江存储:在闪存(NAND)领域凭借自主架构实现技术弯道超车,其高层数闪存颗粒不仅在消费级SSD中占据极高性价比,企业级SSD也已打入国内主流数据中心。
长鑫存储:作为国内DRAM(内存)的领军企业,产能稳步爬坡,极大地填补了国内通用内存芯片的空白。
SSD赛道:国内拥有完整的“闪存颗粒(长存)+ 控制芯片 + 模组封装”产业链,国产SSD已完全具备与国际品牌正面抗衡的能力。
HDD赛道:机械硬盘涉及极其复杂的精密机械控制、磁头材料和高难度磁记录技术,全球技术专利被海外三巨头高度封锁,国内在机械硬盘领域仍高度依赖进口。
四、 未来行业走势与周期深度预测
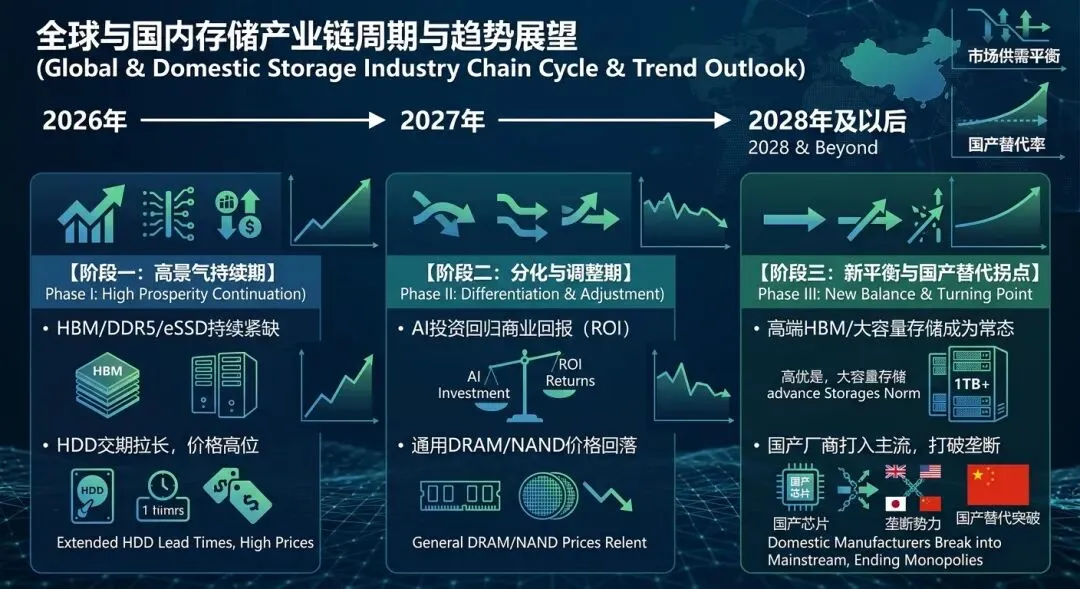
1. 阶段一:高景气延续期(2026年–2027年中)
企业级SSD(eSSD)受到大模型训练需求拉动,将继续维持“量价齐升”态势。
大容量机械硬盘(HDD)由于海外巨头扩产意愿极低,供需缺口无法短期平抑,交期可能维持在半年以上,云厂商被迫接受较高的采购溢价。
2. 阶段二:分化与资本开支消化期(2027年下半年–2028年)
通用产品(如普通消费级SSD、PC内存条、中低端手机内存):随着各家前期的扩产产能陆续释放,价格可能出现季节性回调或理性回落。
高端算力绑定的存储(如HBM、高密度eSSD):依然具备极高的技术壁垒,价格相对抗跌。
3. 阶段三:新平衡与国产化拐点(2028年及以后)
HBM4及下一代存储接口技术将全面普及,内存与算力芯片的融合更加紧密。
企业级SSD进一步向单盘64TB、128TB甚至更高容量演进,在部分温热数据存储场景中加速替代传统机械硬盘。
4. 关键观测指标(行业仪表盘)
北美与国内四大云巨头的资本开支(CapEx)指引:微软、Meta、谷歌、亚马逊以及字节/腾讯等对AI基础设施的投融资增速,是存储需求的“风向标”。 海外三大巨头的库存天数与平均售价(ASP):一旦三大巨头 DRAM/NAND 的库存天数大幅增加、平均售价停止上涨,往往预示着周期顶点临近。 大容量HDD与eSSD的交期变化:如果云厂商对大容量存储硬盘的采购交期从20–30周缩短至常规的4–8周,意味着数据中心挤兑式备货潮开始退烧。
5. 潜在风险因素
AI应用变现不及预期风险:若下游AI应用无法实现规模化盈利,导致云计算巨头削减服务器资本开支,存储需求将面临阶段性下修。 地缘政治与供应链风险:半导体设备与关键材料的出口限制若进一步加码,可能对国内存储厂商的扩产与技术迭代节奏造成短期扰动。 巨头盲目扩产风险:如果海外巨头因当前高利润而触发新一轮激进扩产,可能在2027–2028年前后引发新一轮产能过剩。
-END-
美光财报解读及AI大事件追踪,存储厂毛利率87%,英伟达只有75%,这轮AI行情,赚钱的换了人
查理·芒格:为什么说“快速致富”是最稳妥的破产之道?财富是在无聊中诞生的
【血泪复盘】6年狂赚10几倍,却在半个月内亏光大半:一场关于贪婪的致命游戏
读《港湾观点︱2026年7月:盛夏与惊涛》文章总结----非常客观理性值的一读
回复【咨询】了解投资理财港美股投资|开户交流
回复【下载】获取所有银行和券商的App下载链接
回复【小编】加小编联系

发表评论
发表评论: