
 研报速递
1.项目基本信息
1.1产品简介
本项目开发以人参为核心成分的化妆品系列,包括护肤品、护发品等,建立品牌知名度,打造高端天然化妆品品牌,实现产品的市场推广与销售,占领一定市场份额,满足市场对天然、高效护肤品的需求。
1.2项目领域
项目属于人参产业领域。
1.3项目选址
项目选址位于通化县经济开发区。
1.3.1区位交通
通化县经济开发区交通区位优势显著,开发区距通化机场40公里、高铁站15公里,区内大型企业至通化西高速口、通化县火车站均在5公里辐射范围内,构建起“陆空联动、内外畅通”的交通网络,为货物运输、人员往来提供了极大便利,有效支撑了产业发展和区域联动。
1.3.2产业基础
作为“长白山人参”地理标志保护核心产区,通化县坐拥1700余年的人参采挖历史。依托长白山余脉森林覆盖率达77.1%的生态优势,近年来,通化县以科技创新为笔、三产融合为墨,绘就人参产业高质量发展新画卷,让“百草之王”在新时代焕发蓬勃生机。
目前,通化县现有人参加工企业千余家,其中参威、一洋、玉隆参业等大型人参加工企业30家。开发出人参药品、饮品、保健品、化妆品、食品五大系列600多种人参精深加工产品。2024年,全县人参全产业链总产值为150.27亿元。
1.3.3政策配套
2024年8月,吉林省通化市颁布实施《通化市人参产业高质量发展条例》,明确提出了人参品质提升、道地性保护、品牌培育与保护、传承与发展、监督与管理等方面的具体要求。通过一系列制度安排,破解制约人参产业高质量发展的瓶颈问题,为打造千亿级人参产业规模提供强有力的法规支撑和法治保障。
1.4项目主体
通化县经济开发区前身是通化县工业集中区,2005年11月4日经吉林省人民政府开发区管理办公室批准设立,2020年4月29日正式获批晋升为省级开发区,实现了发展层级的重大跨越。目前,开发区批复规划面积303.41公顷。
2.项目优势分析
通化市地处长白山腹地,山峦叠翠,森林茂密,气候湿润,土壤肥沃,为人参生长提供了绝佳的自然环境。这里出产的人参,特别是林下山参,因生长周期长(可达25年)、品质优良而备受青睐,形成了显著的道地性优势。
项目利用通化县人参产业园共享工厂,以人参系列产品为主,可以生产固体、液体、化妆品等多系列产品。为企业解决OEM问题,免去人参加工企业生产资质的申请。
3.建设内容
项目利用通化县人参产业园共享工厂,建筑面积17400平方米。项目建设化妆品生产线一条,生产人参系列化妆品,包括人参精华液、人参面霜、人参面膜、人参洗发水、人参护发素、人参头皮精华、人参洁面乳等。
4.投资规模与收益预测
4.1总投资额
本项目总投资为5000万元,其中:固定资产投资4500万元,流动资金500万元。
4.2资金来源
企业自筹。
4.3预期收益
4.3.1经济效益
项目达产后,年销售收入5000万元,净利润1500万元,投资回收期4.3年(税后,含建设期1年),投资利润率30.0%。
4.3.2社会效益
项目的实施符合通化县产业发展方向和相关行业政策要求,能够有力推动当地产品结构调整升级,加快地方经济发展。项目利用人参为原料,实现资源化利用,具有较好的示范效应。同时,项目将有效吸纳带动当地就业,增加当地税收,具有良好的社会效益。
1、锂电池负极材料行业发展现状
(1)产品简介
负极材料系先由负极活性物质、粘合剂和添加剂混合制成糊状均匀涂抹在铜箔两侧,再经干燥、滚压形成。负极材料作为锂电池不可或缺的重要组成部分,直接影响锂电池的容量、首次效率、循环等主要性能,在动力电池成本中占比不超过 15%。
负极材料一般分为碳系负极和非碳系负极,其中碳系负极可分为石墨、硬炭、软炭负极等,石墨又可进一步分为人造石墨、天然石墨、中间相碳微球;非碳系负极包括钛酸锂、锡类合金负极、硅类合金负极等。
随着技术的进步,负极材料已从单一的人造石墨逐步发展为以天然石墨、人造石墨为主,中间相碳微球、石墨烯、钛酸锂等多种负极材料共存的局面。基于成本与性能的综合考虑,人造石墨因循环性能好、安全性能相对占优,在动力电池市场得到广泛应用;天然石墨性价比较高,容量、低温等性能较好,适用于消费电子、动力电池等诸多领域。无定形碳、钛酸锂、硅基材料等新型负极材料目前已进入产业化阶段初期,预计未来几年会逐步提速。
(2)发展情况
1)新能源汽车终端需求和储能电池需求带动负极材料需求持续上升,人造石墨保持行业主流地位
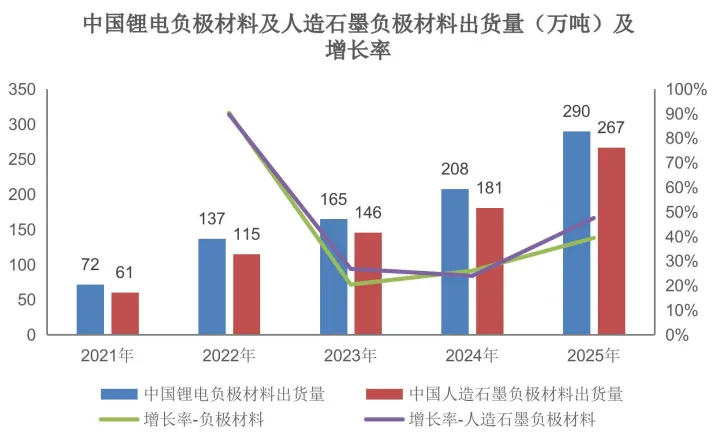
近年来,受益于锂离子电池下游持续增长,特别是动力电池、储能电池需求规模的爆发式增长,负极材料行业出货量快速提升。根据GGII 统计数据,2023年、2024 年和 2025 年,中国锂电负极材料出货量分别为165 万吨、208万吨和 290 万吨,同比分别增长 20.44%、26.06%和 39.42%,行业增速持续上升。
从中长期视角看,随着锂电池产业持续快速发展,新能源汽车动力电池、储能电池等核心产品的性能不断升级,叠加产品与技术迭代的迫切需求,以及各类应用场景加速成熟,负极材料行业仍将拥有广阔且快速扩张的市场空间。
锂离子电池负极材料主要分为碳材料与非碳材料两大类。其中,碳材料中的人造石墨负极凭借高倍率性能、长循环寿命、低膨胀率及高性价比等优势,成为动力电池、储能电池及消费类电池领域广泛应用的主流负极材料。根据GGII 统计数据,2025 年中国负极材料行业保持高增长态势,其中人造石墨占据绝对主导地位,出货量达 267 万吨,占负极材料总出货量的92.07%。整体来看,中国负极材料呈现出货量与市场增速同步提升的良好局面,人造石墨正成为驱动行业高速增长的核心力量。
数据来源:GGII
展望未来,在政策支持与技术创新的双重驱动下,新能源汽车与储能电池市场有望延续高速增长态势。受下游锂离子电池需求持续拉动的带动,人造石墨负极材料将保持较高的增长水平,其市场规模有望进一步扩大。凭借性能与成本等综合优势,人造石墨在负极材料中的主流地位将更加稳固,市场份额预计将继续攀升。
2)硅碳及其他负极材料市场渗透率将进入持续攀升通道
随着全球新能源产业持续升级与规模化扩张,硅基负极作为提升锂电池能量密度的核心材料,正迎来里程碑式的发展机遇。根据EV Tank 与伊维经济研究院联合发布的《中国硅基负极行业发展白皮书(2025 年)》数据显示,2024年全球硅基负极材料出货量达 4 万吨,预计 2025 年全年将超过7 万吨,同比增长76%;展望 2030 年,全球出货量有望达到 60 万吨。
未来,伴随固态电池技术的加速落地与产业化应用,硅基负极的市场渗透率将持续提升,行业将锚定规模化、低成本、高性能的发展方向,不断释放商业价值。钠电池负极材料以碳基材料为主,主要包括硬碳与软碳。其中,硬碳凭借高储钠容量、优异的循环性能、快充性能、低温性能以及相对成熟的工艺,已成为当前主流选择。
根据鑫椤钠电数据,2025 年我国钠电硬碳负极产量为5,400吨,同比增长 105%。预计硬碳负极将成为 2026 年钠电供应链中较为紧缺的环节,尤其是在面向储能、动力等领域的高端硬碳方面。据鑫椤锂电数据库统计,2025年钠电负极实际落地产能约 2.8 万吨,产能利用率整体偏低;2026 年落地产能预计将突破 6 万吨,有望为下游钠电爆发式增长提供有效支撑,产能利用率亦将显著提升。
总体来看,随着锂电池能量密度要求不断提升,负极材料正加速向多元化发展。硅基负极凭借显著的能量密度优势,叠加固态电池产业化推进,市场渗透率将进入持续攀升通道;同时,以硬碳为代表的钠电池负极材料在储能、动力等领域也展现出强劲增长潜力。未来,随着规模化和成本优化持续推进,硅碳及其他新型负极材料的商业价值将进一步释放,成为负极材料行业增长的重要引擎。
2、行业技术水平及技术特点
天然石墨原材料直接来自于天然鳞片制备的球化石墨,工艺相对简单,具有一定的成本优势。人造石墨综合性能好,但工艺较为复杂,生产工艺包括破碎、造粒、石墨化、包覆碳化等,成本较高。行业领导者的技术领先性主要体现二次造粒、包覆碳化、二次包覆、掺杂改性等工序程序上。近年来,行业产能逐步投放,市场竞争激烈,锂电池负极材料企业的规模效应不断体现。另外,随着下游锂电厂商对锂电池负极材料性能的要求不断提高,行业内具有较强研发能力和品质管控能力的企业通过持续迭代和新品开发,有望获得更多利润空间。
3、行业近三年在新技术、新产业、新业态、新模式方面的发展情况及未来发展趋势
近年来,我国相继推出《汽车行业稳增长工作方案(2025—2026 年)》《新能源汽车产业发展规划(2021-2035 年)》《关于提质增效实施2026 年消费品以旧换新政策的通知》《关于 2026 年实施大规模设备更新和消费品以旧换新政策的通知》《新型储能规模化建设专项行动方案(2025—2027 年)》《新型储能制造业高质量发展行动方案》等产业政策,不断加强对新能源汽车、消费电子、储能等产业的支持力度,促进了下游行业的良好发展,为锂电池负极材料行业的有序竞争及健康发展创造了良好的制度环境。
锂电池负极材料行业下游应用领域众多,有着广阔的市场需求,最近三年我国锂电池负极材料出货量仍保持高速增长。但是,近年来国内负极材料行业进入产能加速释放阶段,行业企业持续扩张产能,导致行业竞争持续升温,行业整体利润空间下滑。行业头部企业凭借研发、质量管控、规模和成本优势具备较强的竞争优势,将逐渐占据更多的市场份额,实现高于行业平均水平的收益。同时,随着下游行业技术的不断发展,产品持续更新迭代,对负极材料的性能提出更高的要求。
未来负极材料行业的竞争核心因素是成本控制能力、产能规模效应和技术创新能力三者结合的综合竞争,能在这三个维度上建立均衡优势的企业,将构筑起坚固的竞争壁垒。锂电池负极材料行业生产技术不断提升,有利于行业长期发展。随着终端应用产品加速更新,在提升产品性能的同时,负极材料制造厂商同时需要不断对生产制造技术进行迭代、革新以满足下游客户需求。
生产技术的进步有利于提高产品质量,降低行业内企业成本,促进整个行业的技术升级与工艺革新。同时,行业技术壁垒的提高将有效避免恶性低质量竞争,有利于行业长期稳定良性的发展。
4、市场竞争情况
中国锂电产业链在全球具有领先的规模优势,而中国在全球负极材料市场亦占据主导地位。根据 GGII 数据测算,中国企业占全球市场份额超90%。目前,全球锂电池负极材料的行业集中度较高,贝特瑞、杉杉股份、中科星城(中科电气旗下)稳居行业前三,合计占据接近 50%的市场份额;璞泰来、凯金能源、尚太科技、翔丰华等处于第二梯队,CR10 占比超过 80%。
近年来,下游动力电池及储能电池需求持续增长,负极材料行业市场竞争程度不断加深。在行业竞争加剧的背景下,第一梯队企业凭借规模优势和先发优势继续巩固市场地位;以翔丰华等为代表的第二梯队厂商则依托各自在技术路线、客户结构或产品差异化等方面的积累,业务规模随下游需求增长保持稳定提升。

发表评论
发表评论: