
 研报速递
图表2:芯片封装的带盖与无盖结构
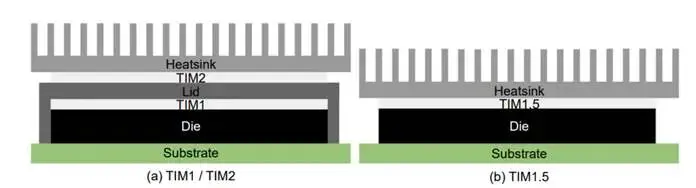
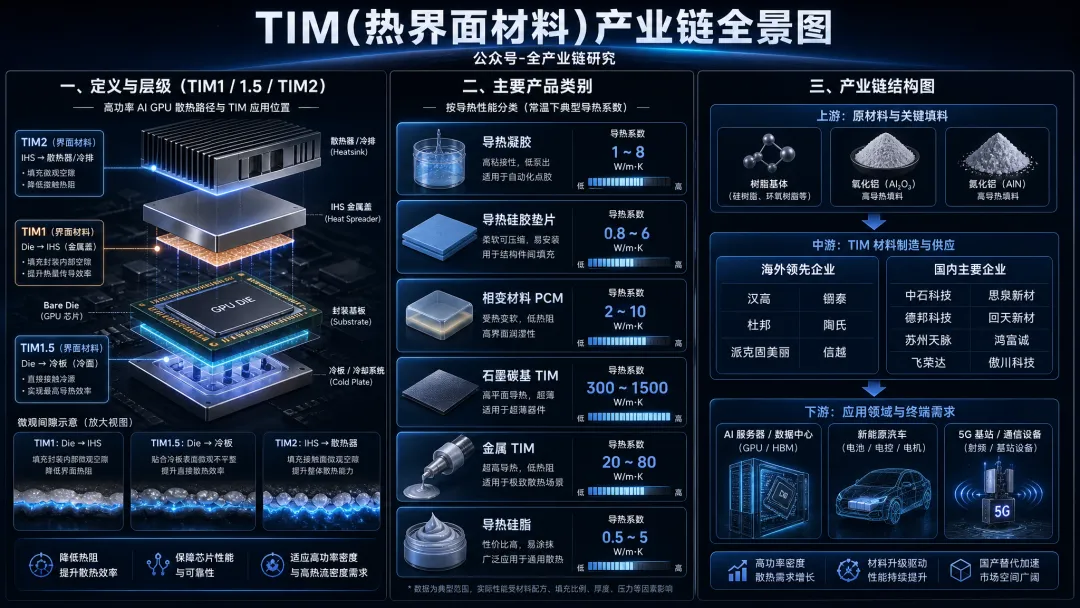
不同应用位置对TIM的导热性能、绝缘性及柔软性要求存在差异:
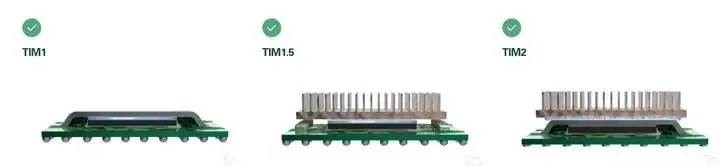
(1)TIM1:位于芯片裸片与封装盖板之间,是芯片热量导出的第一道界面。它直接接触发热芯片,工作温度与热流密度最高,对导热性能和界面可靠性要求最苛刻,散热要求高于TIM2,通常采用铟片、焊料、液态金属等金属基材料,或导热胶、硅脂、相变材料等高分子基材料。
(2)TIM2:位于封装盖板与散热器之间,负责把热量交给外部散热系统。相比TIM1 离发热源更远、温度更低,主要作用是填充盖板与散热器之间的空隙并适配装配公差,因此要求材料具备良好的压缩回弹与贴合能力,对绝缘性要求较低,通常采用导热硅脂、导热垫片、相变材料等可压缩或填充型材料。
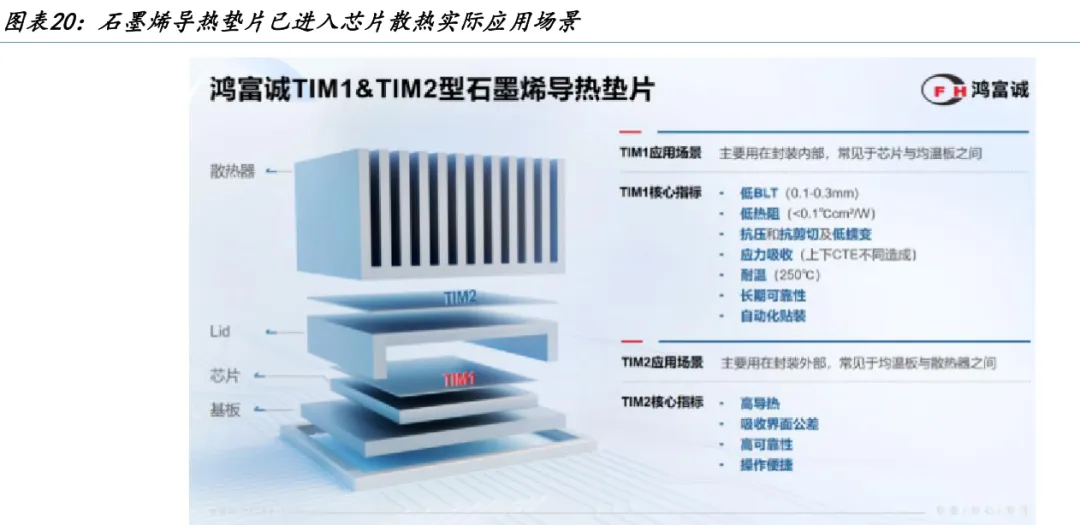
(3)TIM1.5:用于无盖封装中裸芯片与散热器之间的界面。省去盖板后传热路径更短、热阻更低,但芯片直接承受装配压力,材料需在满足散热要求的同时具备柔软回弹性,以吸收芯片翘曲、避免压伤芯片,通常采用高性能相变材料、
敬请参阅最后一页特别声明 | 4 |
|
| 该报告由周盘奇于2026年09月29日自Wind金融终端下载,仅供内部使用,请勿传阅 |
扫码获取更多服务 | zhoupanqi@sgfund.org.cn行业深度研究 |

液态金属或取向石墨烯导热垫片等。
图表3:TIM1、TIM1.5 及 TIM2 的应用位置示意
TIM 材料通常由基体与导热填料组成,二者协同决定材料的导热性能与物理特性。基体主要提供流动性、柔软性和机械稳定性,常见材料包括硅油、硅橡胶、树脂等;导热填料主要用于提高材料热导率,常见材料包括氧化铝、氮化硼等陶瓷材料,以及石墨烯、碳纤维等碳材料。
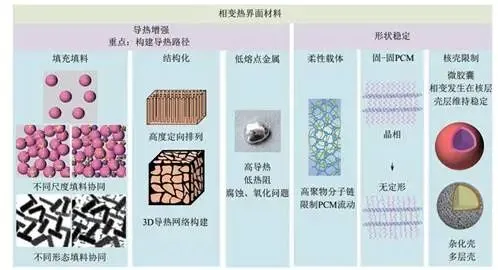
以相变热界面材料为例,通常以石蜡、聚烯烃等相变物质为基体,通过添加高导热填料、构建定向导热网络,提高材料内部的热量传递效率;同时,利用柔性载体、固态相变结构或微胶囊封装等方式限制相变过程中的材料流动,改善材料的形态稳定性,从而兼顾导热性能、界面贴合性与长期使用可靠性。
图表4:相变热界面材料的导热增强及定形改善策略
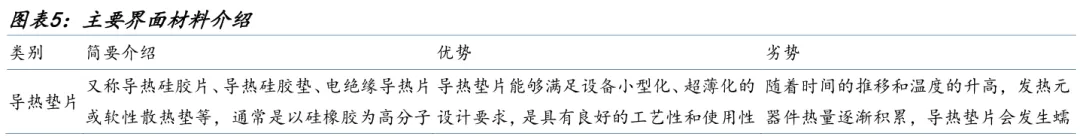
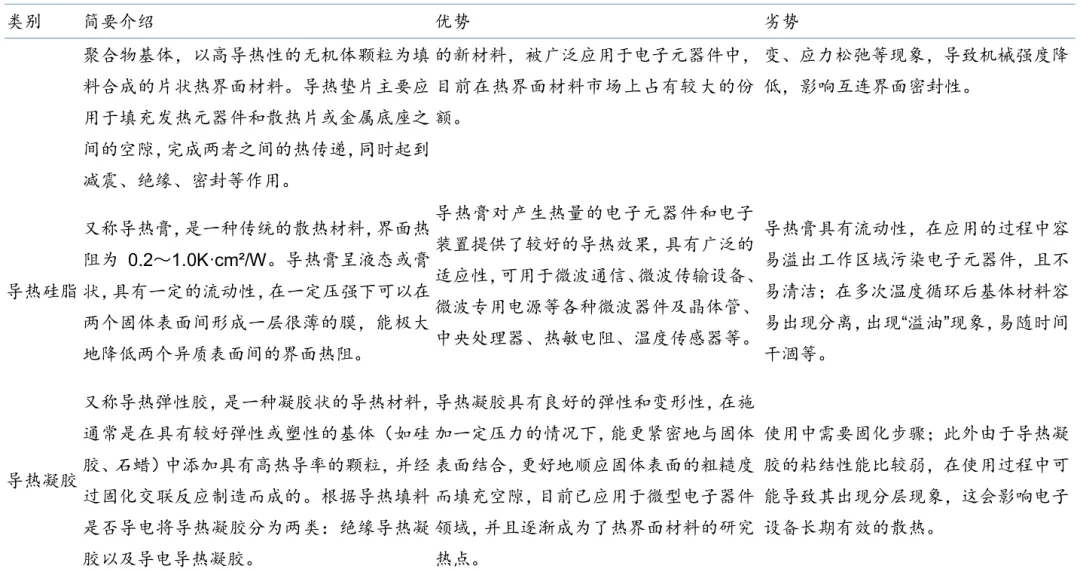
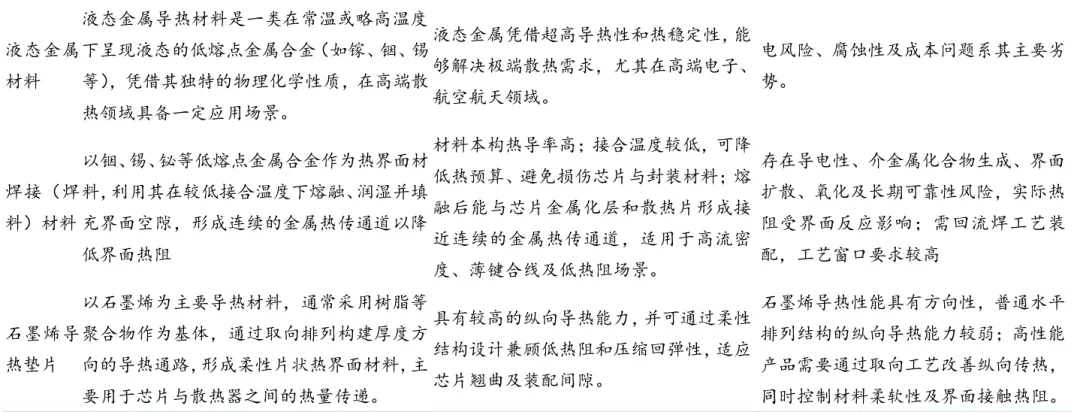
按照主要材料体系及导热结构,TIM 可分为高分子基、金属基和碳基三大技术路线:
(1)高分子基TIM:以有机硅材料为代表,通常以硅油、硅橡胶等高分子材料为基体,填充陶瓷、金属或碳类导热颗粒,形成导热硅脂、凝胶及硅胶垫片等产品,具有柔软性好、易加工及界面适应性强等特点,主要产品包括导热硅脂、导热凝胶、导热垫及导热相变材料。
(2)金属基TIM:以低熔点金属及其合金为导热主体,代表产品包括液态金属、铟片及低熔点焊料,利用金属较高的热导率和界面润湿特性降低传热热阻,也可通过复合其他高导热材料进一步改善性能。
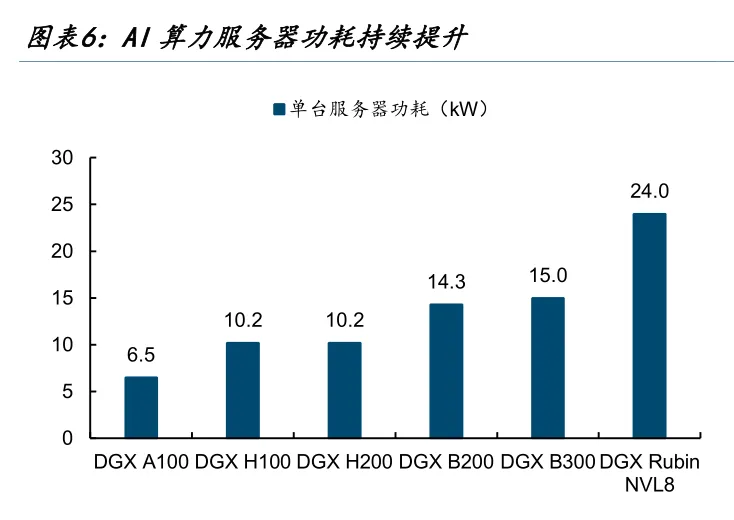
1.2 芯片功耗与先进封装升级,推动TIM 向高导热、高可靠方向演进
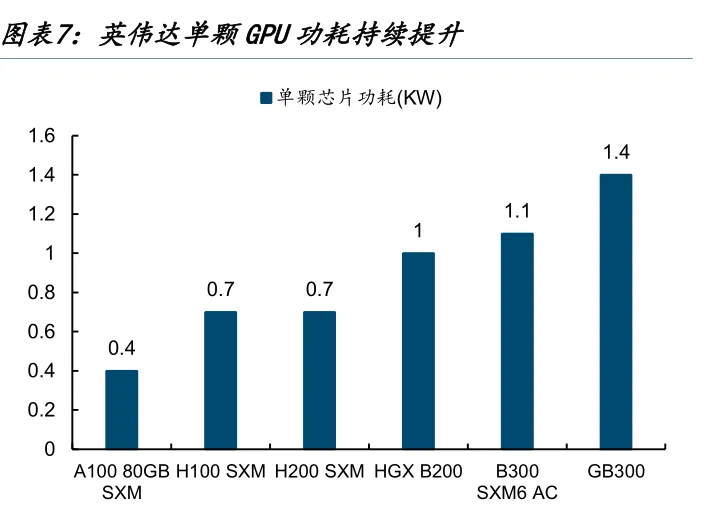
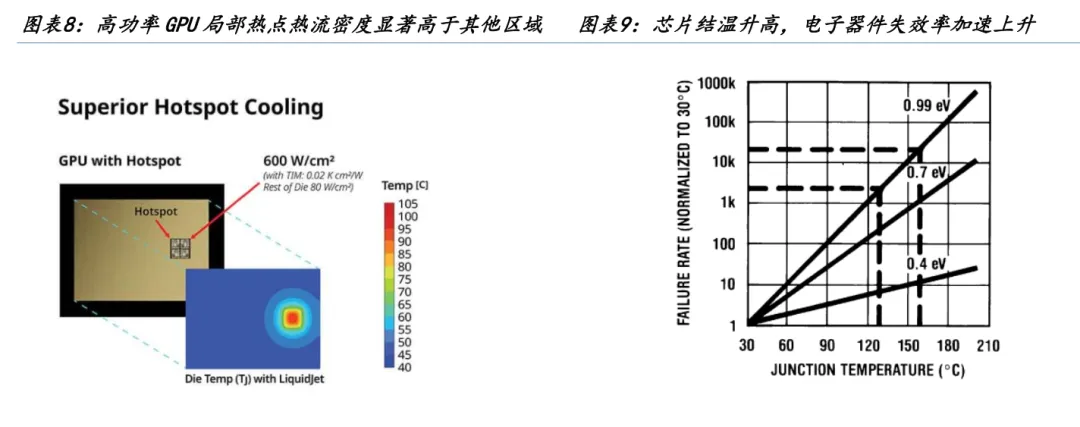
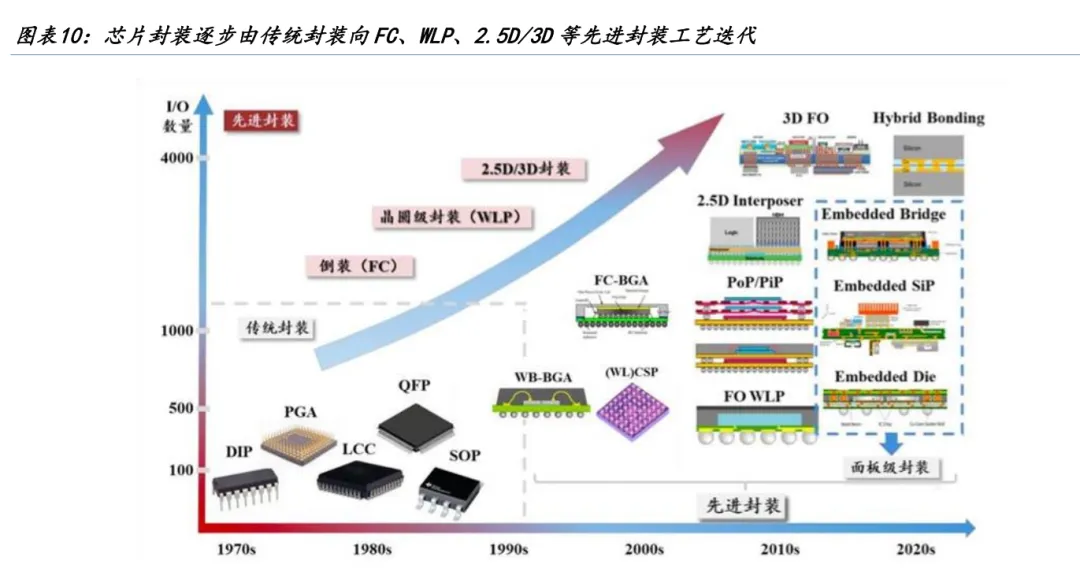
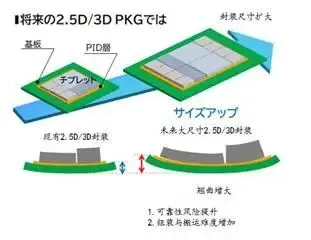
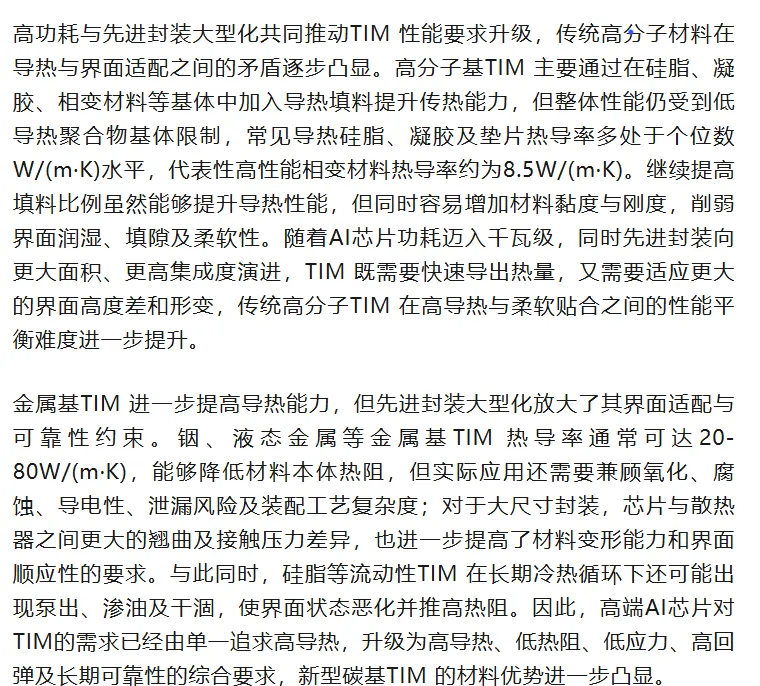
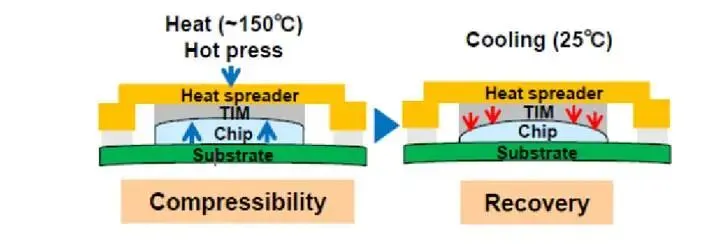
封装面积扩大及异质材料集成进一步放大翘曲问题。不同材料热膨胀系数存在差异,在回流焊和芯片冷热循环过程中容易产生热机械应力;随着封装面积扩大,芯片、基板与散热器之间的高度差和局部形变进一步增加,导致TIM 厚度及接触压力不均,形成局部高热阻区域。因此,先进封装对TIM的要求由单一高导热进一步升级为高导热、低热阻、低应力和高回弹的综合性能。
图表11:2.5D/3D 封装持续大型化,封装翘曲问题进一步加剧
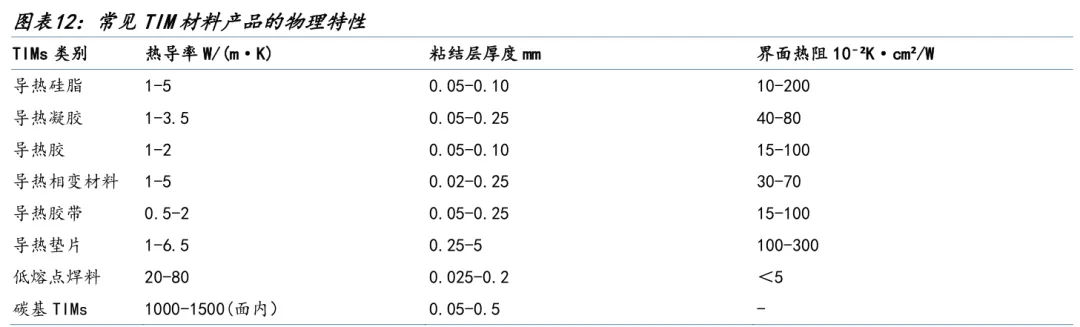
图表12:常见TIM 材料产品的物理特性
二、碳基TIM开启材料升级,石墨烯导热垫片迎来产业化机遇
2.1 石墨烯TIM 兼顾高效散热与界面适配,匹配AI 芯片散热升级需求
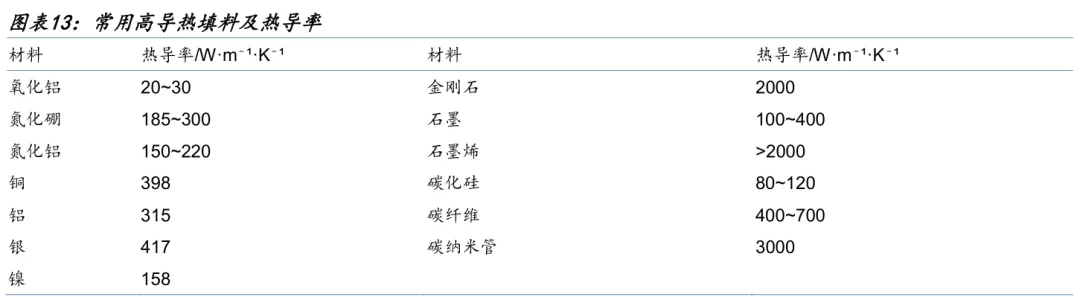
石墨烯具备优异的本征导热性能,为高性能TIM 提供较高的材料性能上限。石墨烯是一种典型的二维材料,单层厚度仅约0.335nm,特殊的晶体结构与电子分布使其兼具优异的机械性能、载流子迁移率和导热性能。导热方面,单层悬空石墨烯的面内热导率最高可达约5300W/(m·K);对于含缺陷和官能团的石墨烯粉体,不同制备工艺下热导率约为800-3500W/(m·K),仍显著高于铜、铝等金属以及氮化铝、碳化硅等陶瓷材料,较高的本征导热性能为其在高功率电子器件热管理中的应用提供了良好的材料基础。
图表13:常用高导热填料及热导率
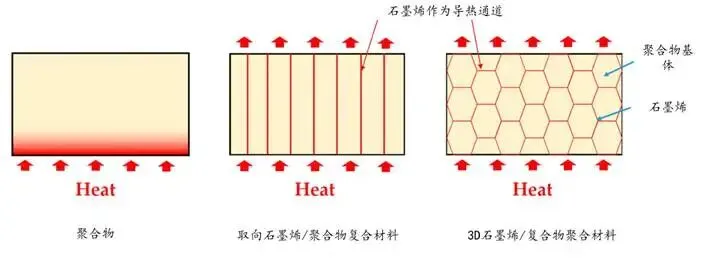
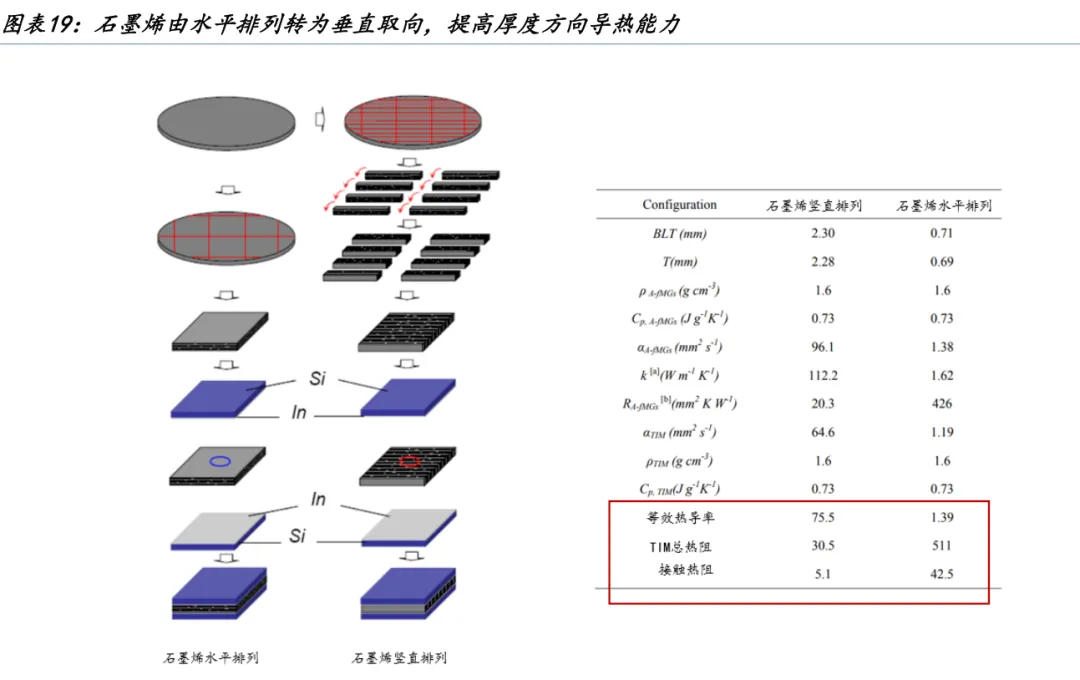
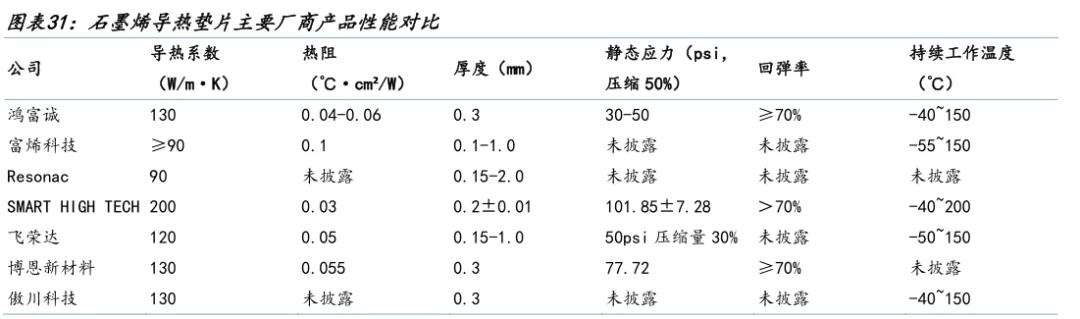
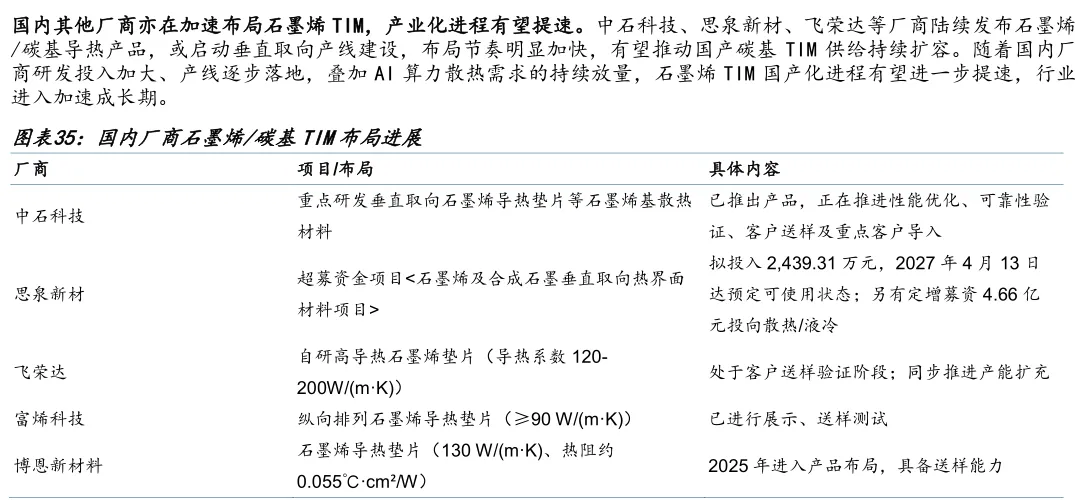
取向排列及三维网络能够将石墨烯的本征导热优势转化为连续传热通路,推动石墨烯TIM进入百W/(m·K)级。与普通聚合物中热量主要经过低导热基体不同,石墨烯可通过垂直取向或三维连续网络构建高导热骨架,使热量更多沿石墨烯通道由芯片向散热器传递。当前公开的高性能石墨烯导热垫片产品参数已达到约90-200W/(m·K),其中部分量产型垂直取向产品达到约130W/(m·K)、热阻约0.04-0.06℃·cm²/W,说明石墨烯的本征性能已经能够通过结构设计转化为实际TIM 产品能力。
图表14:石墨烯通过取向排列及三维网络构建连续导热通路
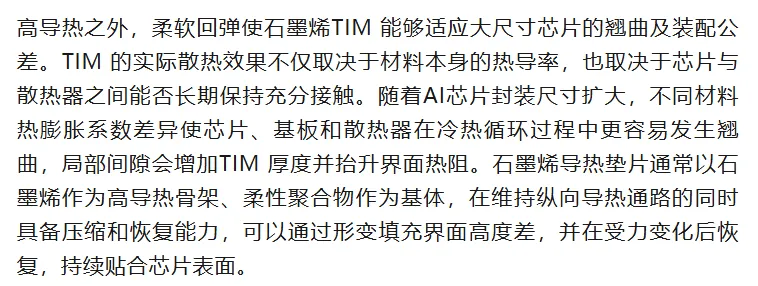
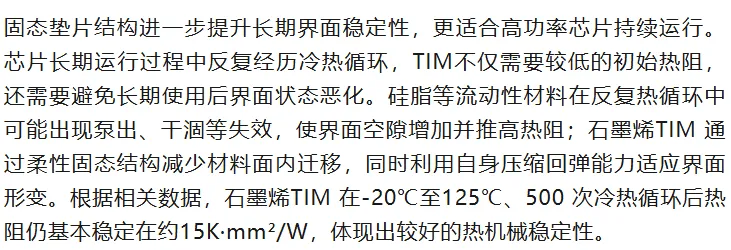
图表15:石墨烯导热垫片高回弹性可吸收基板、芯片及散热器翘曲形变
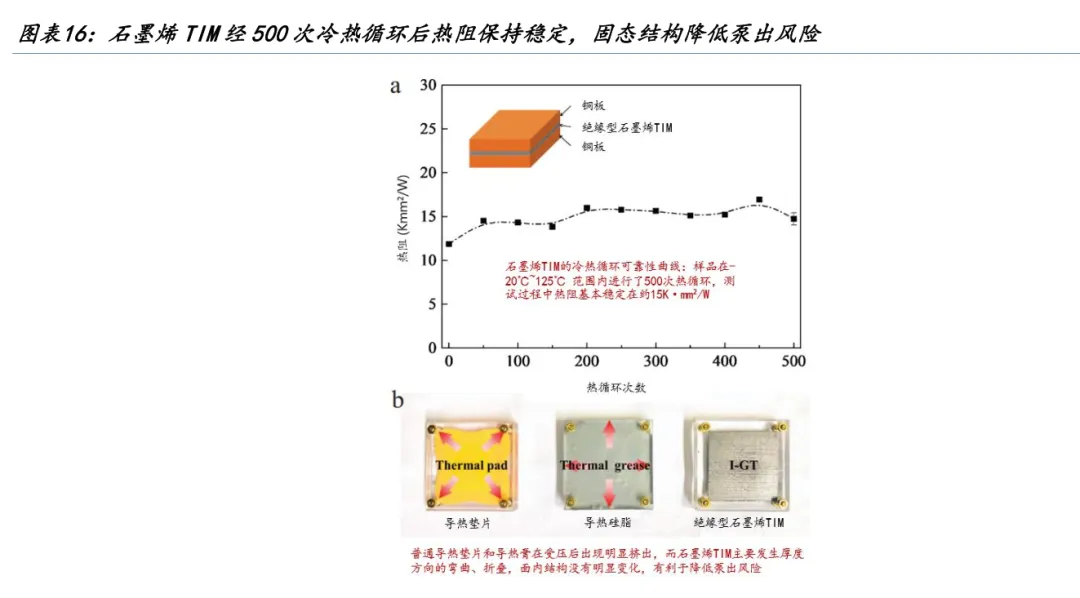
2.2 石墨烯TIM 技术持续迭代,垂直取向推动高性能导热垫片产业化
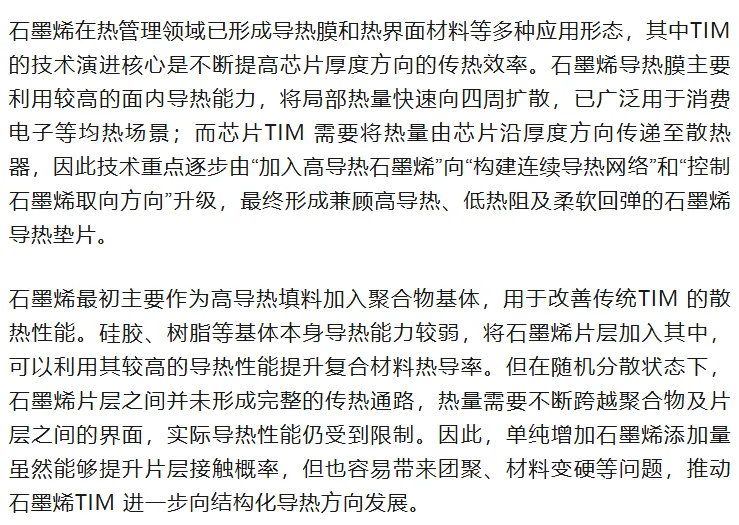
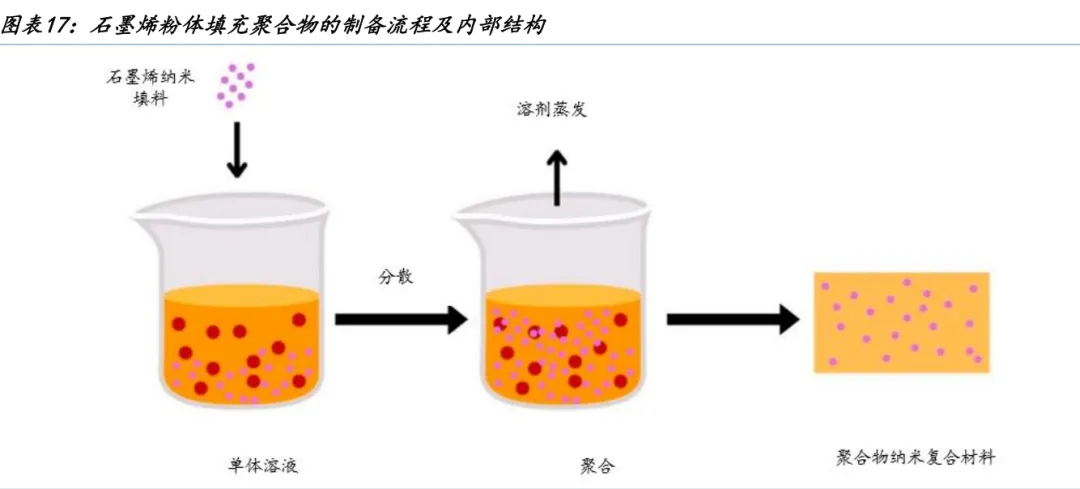
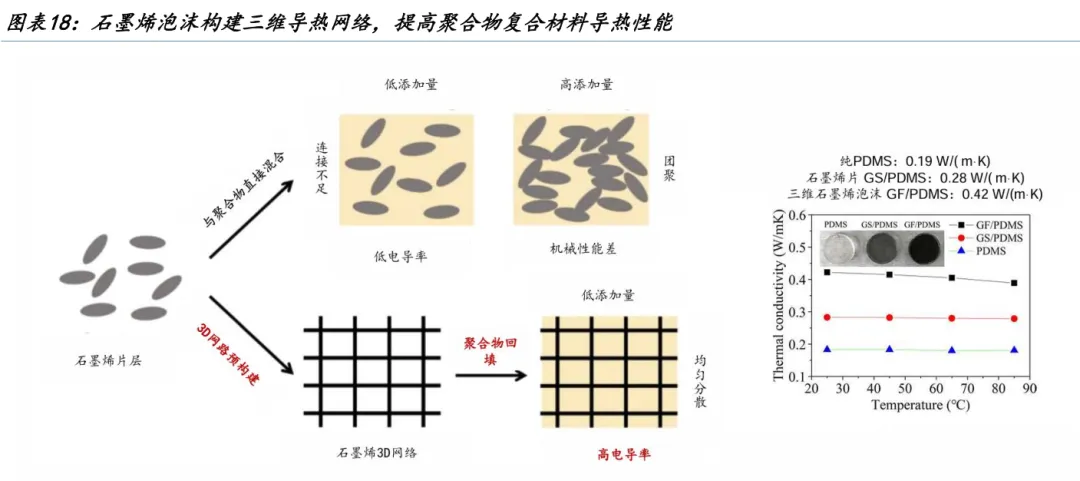
从面内热扩散向界面导热延伸,石墨烯开始与聚合物复合并构建连续导热网络。将石墨烯作为填料直接加入硅胶、树脂等材料,可以提高传统TIM 的导热能力,但随机分散的石墨烯片层之间存在较多传热界面。进一步构建三维连续网络,可减少导热通路中断。三维石墨烯泡沫/PDMS 热导率达到0.42 W/(m·K),较分散石墨烯片方案的0.28W/(m·K)提升约50%,体现了连续导热网络的优势。
2.3 高功率芯片应用持续拓展,石墨烯TIM 市场空间广泛
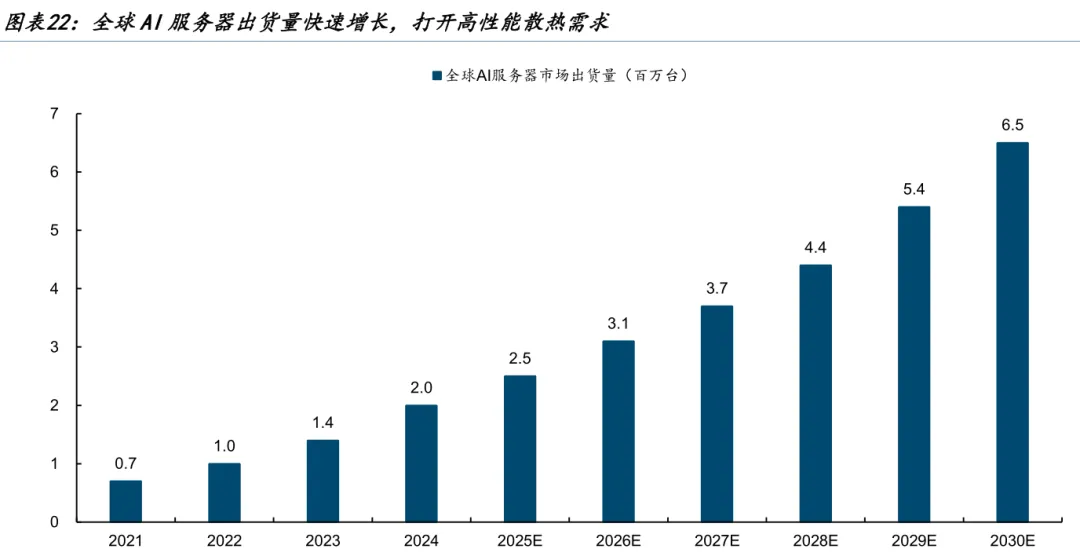
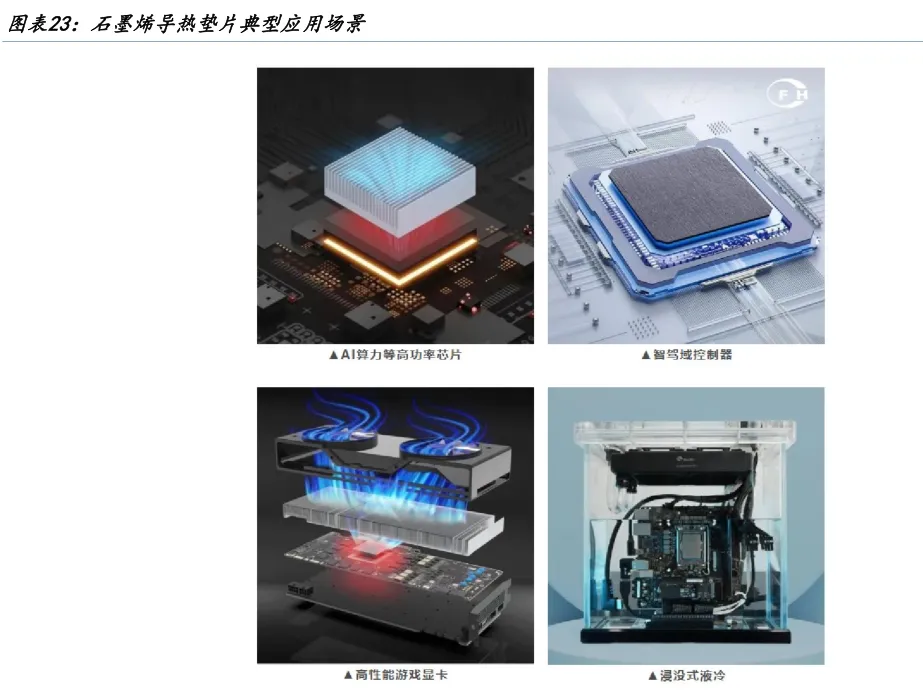
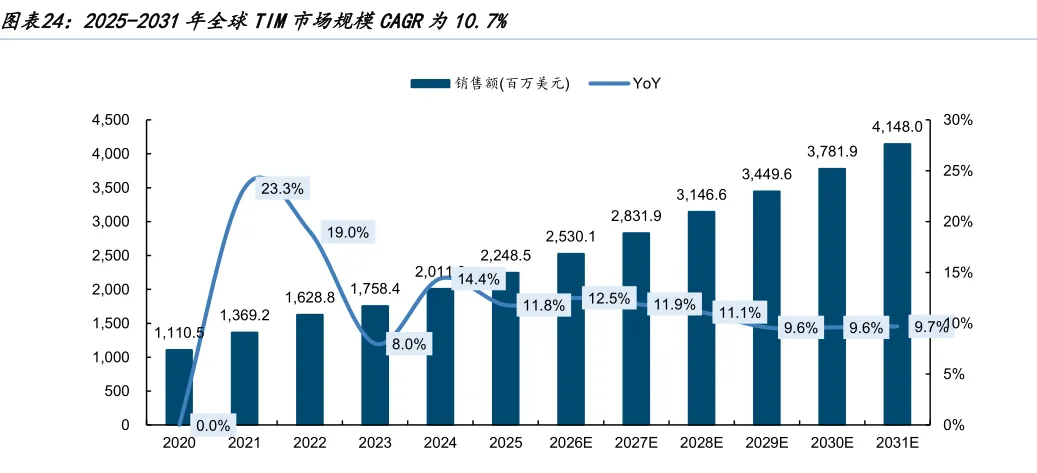
三、国际巨头主导高端市场,碳基路线开启国产突围窗口
3.1 全球TIM 由国际巨头引领,国产厂商立足国内、沿碳基路线突围高端
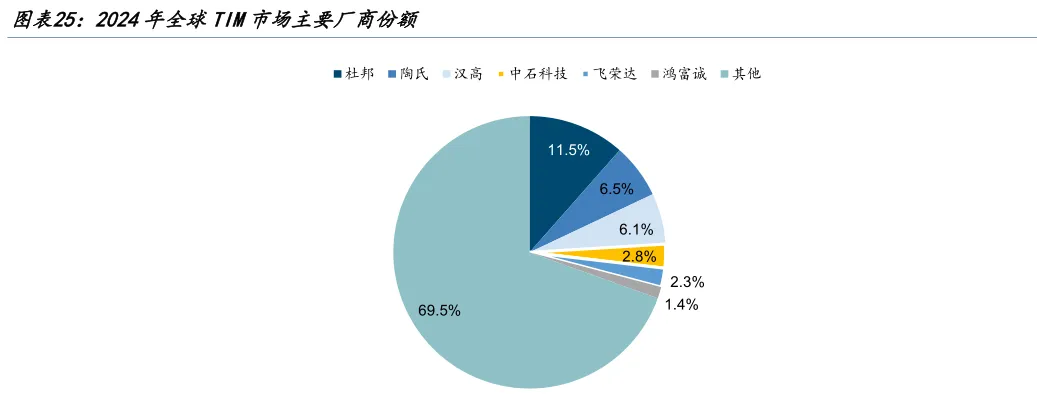
全球热界面材料市场呈现“国际巨头占据高端、本土企业持续追赶”的格局。由于欧美、日本电子信息产业起步较早,以杜邦、陶氏化学、德国汉高、信越化学等为代表的国际材料巨头,凭借深厚的技术积累、专利布局与全球化销售网络,长期主导半导体封装等中高端应用市场。根据QY Research 数据,2024 年全球热界面材料市场中,杜邦以11.5%的市占率位列第一,陶氏化学、德国汉高分别以6.5%、6.1%的市占率位列第二、第三。
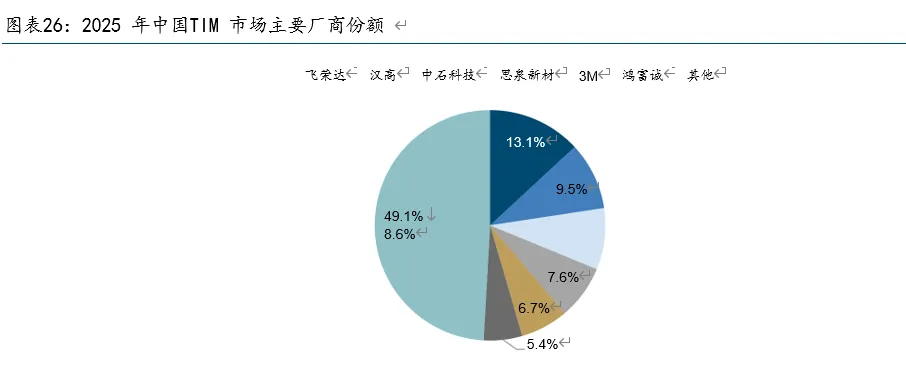
中国热界面材料市场中,国产厂商已成为市场核心主力,国产化、高端化趋势明确。根据弗若斯特沙利文数据,2025年中国热界面材料市场中,飞荣达以13.1%的市场份额位居第一,汉高以9.5%的市场份额位居第二,中石科技以8.6%的市场份额位居第三,思泉新材、3M 公司及鸿富诚分别以7.6%、6.7%及5.4%的市场份额位列第四至第六,前六大厂商中国产厂商占据四席。随着AI算力、智能汽车等下游需求放量,具备高端产品量产能力的本土厂商份额有望持续提升。
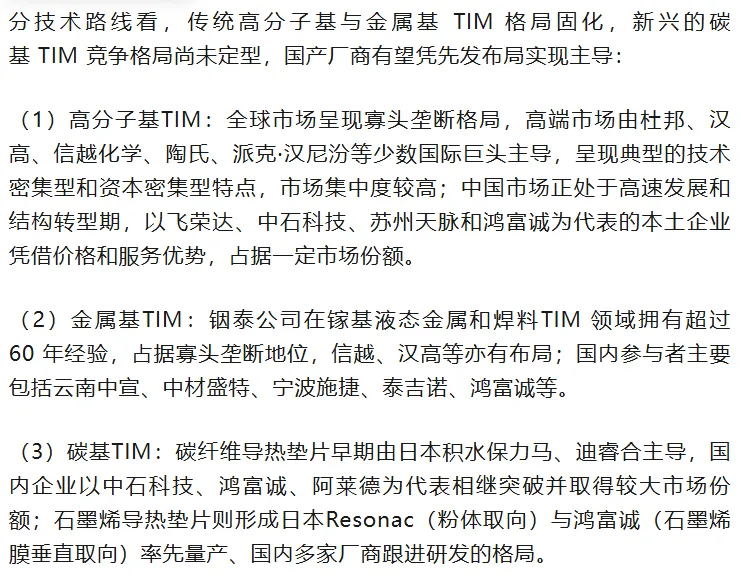
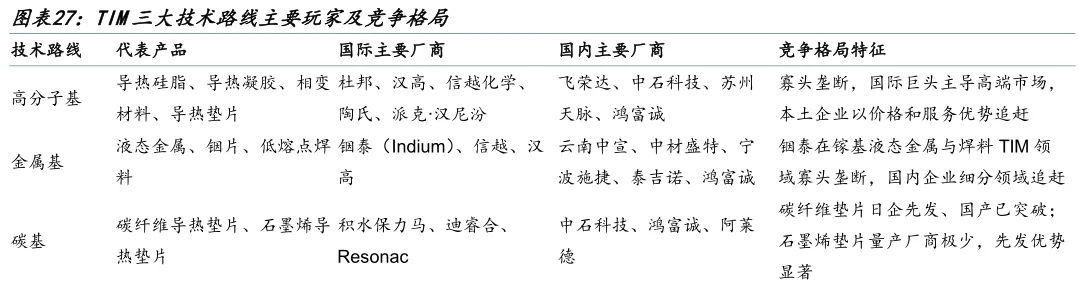
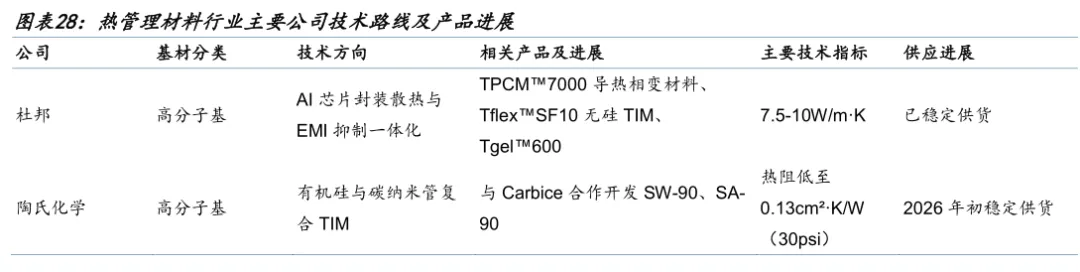
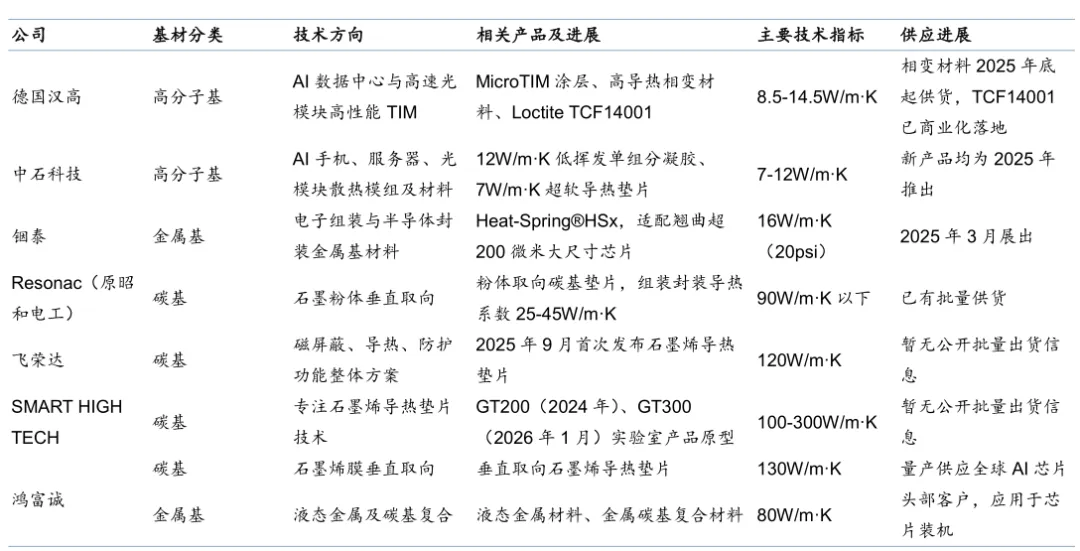
从主要玩家产品进展看,碳基路线竞争格局显著优于传统路线。高分子基与金属基路线由国际巨头主导,产品迭代与供货能力领先,国内厂商以高性价比跟随,突破空间有限。碳基路线上,传统巨头布局相对滞后,飞荣达、SMART HIGH TECH 等尚未跨越从"发布产品"到"批量供货"的量产门槛,目前全球实现石墨烯导热垫片规模化量产的企业极少,代表厂商包括日本Resonac 与鸿富诚。
3.2 石墨烯导热垫片具备性能、量产与客户认证三重壁垒,先发企业卡位优势显著
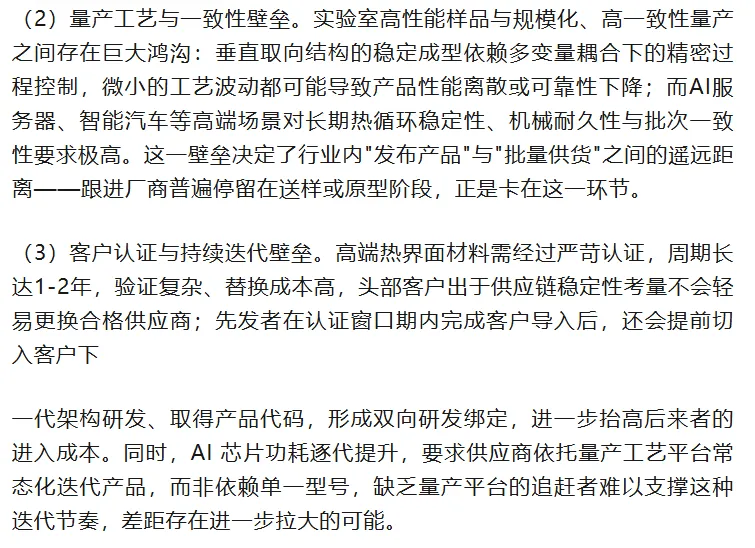
石墨烯导热垫片是碳基路线中导热性能最强、也是竞争门槛最高的细分品类。其竞争壁垒并非源于单一材料或环节,而是材料、工艺、客户与应用验证深度耦合的系统性工程壁垒,具体体现为三个方面:
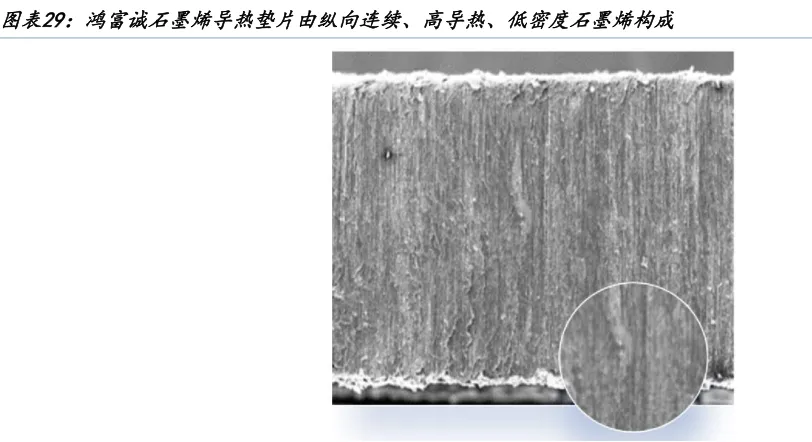
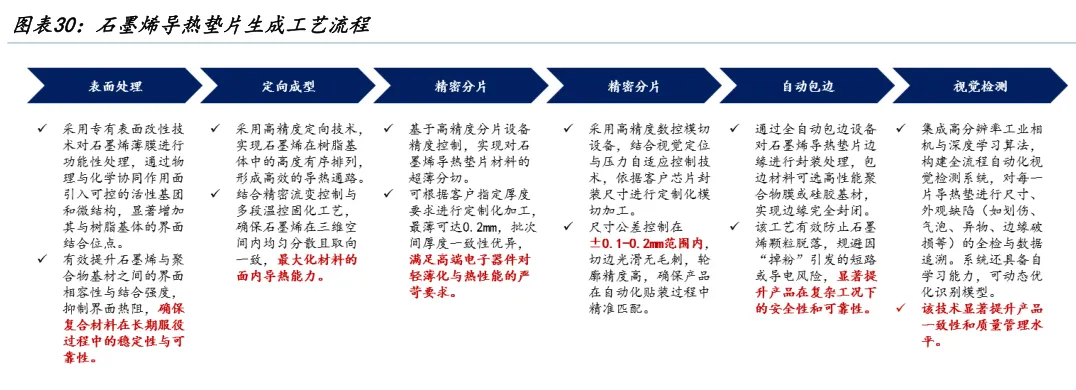
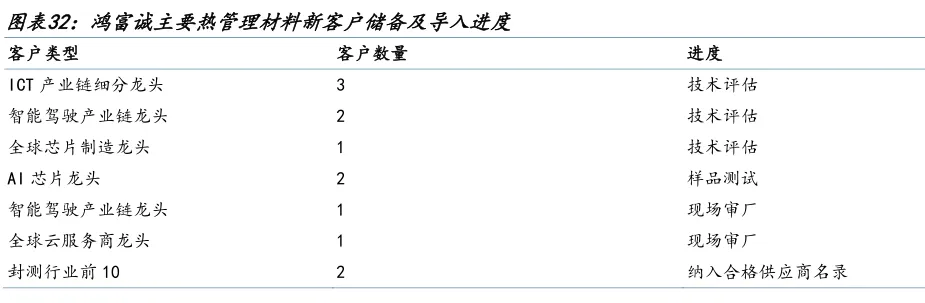
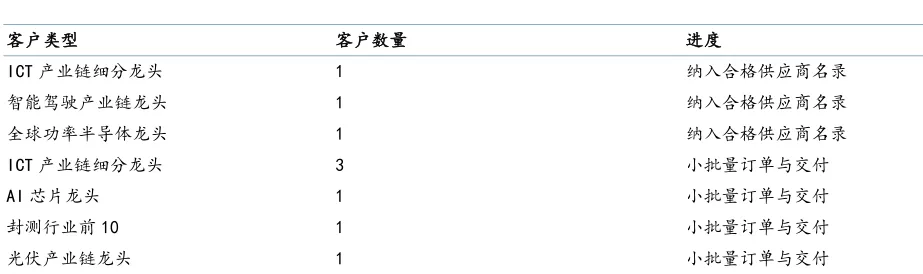
从产业化进度看,鸿富诚处于全球石墨烯导热垫片产业化前列,是行业内少数能够同时量产石墨烯导热垫片材料,并实现头部AI 高功率芯片客户规模化应用的企业。
产品维度,公司石墨烯导热垫片兼顾高导热与高柔软,综合性能领先。高性能散热材料长期面临高导热与高柔软难以兼得的矛盾,公司产品在做到130W/(m·K)高导热的同时,压缩50%的静态应力仅约30-50psi,显著低于同类高性能产品,能够有效吸收芯片与散热器之间的翘曲形变,综合性能更契合AI 芯片散热需求。
碳基导热垫片放量驱动收入高速增长。2023-2025 年鸿富诚碳基导热垫片收入由3,561.0 万元增长至25,226.6 万元,2024年、2025年同比增速分别达138.2%、197.4%,连续两年高速增长,占比由13.8%提升至35.8%,成为第一大产品。碳基导热垫片的快速放量源于其面向AI高功率芯片、光模块等高热流密度场景的稀缺供给,随着头部客户批量供货落地,产品收入与占比持续攀升,是驱动鸿富诚整体收入增长的核心引擎。

发表评论
发表评论: