
 研报速递
——基于《2026 中国暑期旅游市场洞察报告》的分析
一、报告概况与研究框架
《2026 中国暑期旅游市场洞察报告》由中央广播电视总台研究院、中国旅游协会传播工作委员会、中国旅游集团研究院联合撰写,联合携程旅行、同程旅行、美团、抖音生活服务、小红书五家平台,将"种草—决策—预订—交易—分享"的旅游消费全链条纳入统一分析框架,形成跨平台、多视角的市场观察切片。
2026 年 7 月,文化和旅游部正式印发《旅游强国建设"十五五"规划》,这是首个以"旅游强国"为主题的国家级专项规划。规划明确"旅游业日益成为新兴的战略性支柱产业和具有显著时代特征的民生产业、幸福产业",提出"推动旅游成为生活方式、学习方式、成长方式"。2026 年暑期是规划发布后迎来的首个旅游旺季,其市场表现构成观察旅游强国建设开局成色的"第一现场"。
本报告以该报告为基础,对其总体判断、十大市场特征与结构性趋势进行系统梳理与研判。
二、总体判断:价值重构、动能转换、跨界融合
2026 年暑期旅游市场沿三条主线展开。
(一)价值重构:从"产业叙事"迈向"人本叙事"。旅游业发展逻辑从偏重规模与营收的"以产业为中心",转向消费升级、民生改善与幸福体验并重的"以人民为中心"。政策端,2026 年全国暑期文化和旅游消费季推出超 4.5 亿元消费补贴;市场端,中旅酒店 4—6 天深度游客群增长 26%,7 天以上长住客群增长 13%,中旅旅行暑期跨省游占比达 59%;美团连住 7 天及以上用户同比增长近三成。"到此一游"正在升级为"平移式旅游",游客把日常生活"平移"到另一座城市,从"我曾来过"的打卡逻辑转向"我愿停留"的归属逻辑。
(二)动能转换:从"规模增长"转向"品质提升"。市场增长不再依靠单纯的人次规模上涨,消费结构发生深刻变化。产品形态上,中旅旅行暑期定制游占比达 57%,远超跟团游的 27%;消费结构上,海南离岛免税低于 1000 元的低消费客群与高于 8000 元的高消费客群各占三成左右,市场呈分层分类、多元需求并行格局;出行逻辑上,旅游从"目的地驱动"转向"玩法驱动",游客愿为"情绪价值"和"独特经历"支付溢价。
(三)跨界融合:旅游成为串联千行百业的纽带。"跟着课本去旅行""跟着影视去旅行""跟着赛事去旅行""跟着品牌去旅行"成为现象级模式。小红书赛事相关内容搜索量同比增长 54%,内容发布量同比增长 110.8%。跨界融合的实质,是百业的存量资产通过文化赋值和场景重构,完成向情感消费载体的跃迁。
三、暑期旅游市场十大特征
(一)避暑经济兴起,"凉快"从天气变成消费资源。极端高温背景下,"凉快"成为可定价、可停留、可复购的消费链条。携程暑期订单量增速前十多被凉爽目的地占据,黔西南和毕节订单增长均达 90%,门票增长分别达 280% 和 150%;抖音"避暑游"相关内容同比增长 36%。毕节以彝族火文化民俗 IP 把清凉包装为可停留产品;甘孜依托海拔高差形成"温度梯度避暑带",让游客"按温选地"。避暑经济的关键命题是从"卖清凉"的单一供给转向"卖体验"的复合生态,跨越"半年闲"门槛。
(二)入境游"淡季不淡",China Cool 成文旅热词。携程数据显示,欧洲来华订单同比增长 91%,西班牙、英国来华人次分别增长 123%、59%,俄罗斯入境游人次同比增长 210%。入境目的地向非一线城市延伸:贵州入境酒店订单同比增长 84%,云南增长 41%,重庆玩乐订单同比增长 963.33%。从"ChinaTravel"到"ChinaShopping"再到"ChinaCool""Chinamaxxing",外国游客从"看见中国"转向"体验中国",其消费逻辑与国内游客"并轨"——从"观光打卡"转入"生活沉浸"。云南停留 4 至 7 天的入境游客占比达 35%,7 天以上占比 23%。
(三)银幕流量外溢,影视 IP 沉淀为"城市留量"。影视 IP 带来的不再是瞬时流量,而是可持续的城市消费。电影《八仙》带动蓬莱、大同、运城、成都四城热度与订单大幅增长,抖音运城团购订单量同比增长超 126%,同程蓬莱相关景区搜索及门票预订热度同比增长 70%;《欢迎来龙餐馆》带动宁夏石炭井工业文旅影视小镇搜索量环比上涨超 180%,石嘴山主要景点一周预订热度环比暴涨超 580%。接住流量的城市,靠的是把故事"转译"为场景、把场景"转译"为消费、把消费"转译"为城市品牌的能力。
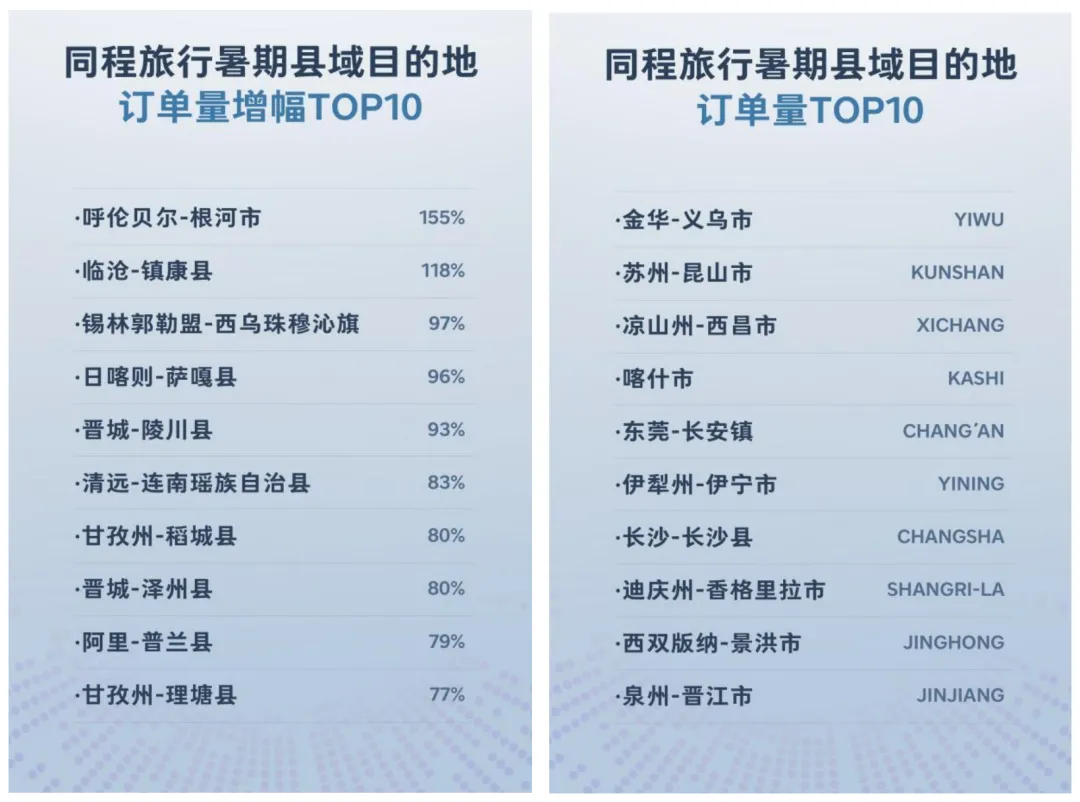
(四)目的地梯队互补,传统顶流与县域小城各美其美。"奔县游"成为暑期最热关键词之一。同程暑期订单量增幅前十的县域目的地增幅均达 77% 以上;抖音热门景点前十中县域景区与传统顶流共同上榜。高铁覆盖我国 97% 的城区人口 50 万以上城市,全国 A 级景区县域覆盖率提升至 97%,两个"97%"构成游客"奔县"的底气。顶流城市与县域小城服务不同需求、并行增长,中国旅游空间格局从单中心向网络化、从线状向面状延展。
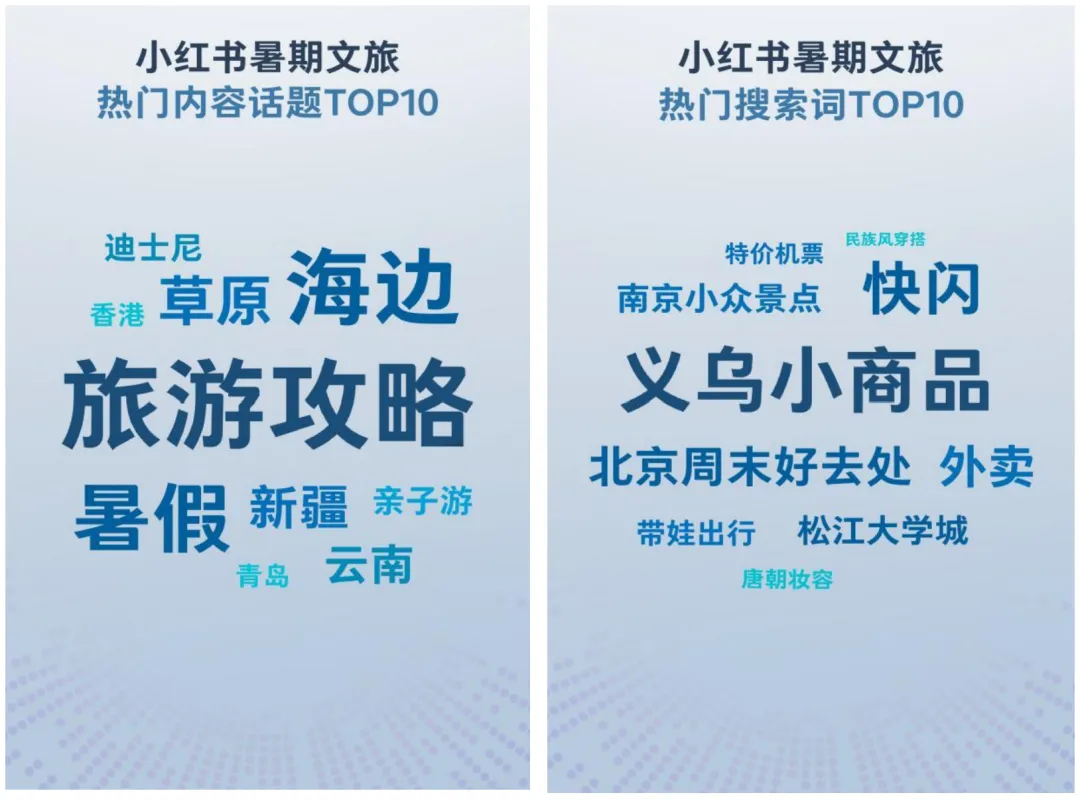
(五)"内容"撬动出行,"先种草"已成决策入口。小红书"避暑游"搜索量同比下降 13.7% 但内容发布量同比增长 9.9%;抖音搜索量同比下降 14% 但内容发布量同比增长 36%。"剪刀差"表明旅游决策入口正从"搜索框"前移至"信息流",从"搜了再去"转为"刷到了才去"。新链路为"刷到内容—产生兴趣—选目的地—找攻略—出发—分享":信息流负责点燃兴趣,搜索负责细化方案。年轻客群话语权持续提升:中旅酒店 18—25 岁客群订单量同比增长 64%,18—35 岁客群占比达 35.8%;景区 18—34 岁客群占比达 48%。
(六)夜游接棒日游,夜间场景升级为消费增量。夜游从"白天的补充"升级为"独立的消费场景"。同程数据显示,沈阳、哈尔滨等地夜游产品预订热度同比增幅超 60%;七夕当日国内景区夜场门票预订量较平日增长超 50%,夜游产品预订量较平日增长超 40%。广东省博物馆沉浸式夜游、重庆南川"四季村晚"、济南"泉城夜八点"等案例表明,夜游的核心不是"亮灯"而是"亮内容"。夜间供给质量正在成为决定游客停留时长和复购意愿的关键变量。
(七)研学游内涵深化,高"研值"产品受认可。美团数据显示,7 月以来"亲子游乐"搜索热度同比上涨 120%,"研学夏令营"搜索热度环比增长 148%;同程博物馆类订单量同比增长 32%,科技馆同比增长 131%,研学需求从人文历史向科学探索拓展。研学内涵在三个层面深化:学什么在拓宽、怎么学在升级、上哪学在延伸。"课本游"把语文课本变成旅行地图,标注"研学""课文打卡""书本同款"的产品搜索量月环比增长 2.8 倍,古诗及课文研学线路咨询量同比增长超 130%。研学游正从"为去过付费"转向"为理解付费"。
(八)票根经济进化,演出赛事撬动旅游乘数效应。"为一场演出、一场赛事赴一座城"升级为系统性消费模式。抖音暑期赛事搜索量超 4405 万次、演唱会搜索量超 4.6 亿次。大型演出消费带动系数达 1:6.85。"东北超"足球联赛以 19.9 元票价撬动全产业链消费 92.6 亿元,超两千万人次游客涌入辽宁,全省 84 家景区凭票根免费游览,2.5 万家商户联动让利。贵阳 gapday 音乐节两天吸引观众超 10 万人次,跨省乐迷占比超七成,拉动周边综合消费 3.13 亿元。票根经济的重心在赛场之外:赛事演出负责聚人,消费转化发生在走出场馆之后。
(九)工业游热度增长,"中国智造"走进旅游线。同程"工厂类"旅行产品预订热度同比增长超 36%,其中亲子游订单占比达 68%,00 后预订热度同比增长 12%。东方航天港"火箭发射观礼"吸引 20 多万人次;郑州比亚迪超级工厂、北京首钢园等成为热门目的地。入境"工厂游"产品预订热度同比增长超 9 倍。当前中国工业旅游产值占旅游总收入比重不足 5%,低于全球 10% 至 15% 的平均水平,谁能率先完成从"展示制造"到"传递认知价值"的跨越,谁就能在这片文旅新蓝海中率先卡位。
(十)AI 贯穿全流程,数智化出游嵌入出行链路。AI 智能体全面嵌入"行前—行中—行后"完整链路。行前,AI 成为个性化行程规划师,80 后、90 后亲子用户与年轻游客为高频使用人群;行中,中旅国际 AI 伴游助手以"一景一 IP"方式落地 18 家景区及酒店,累计服务游客 23.5 万,暑期服务 7.5 万,实现从单向播报到双向交互、从静态内容到动态实时、从标准化服务到个性化体验三个转变;行后,AI 一键生成游记分享。AI 能否深度嵌入服务场景,正在成为衡量景区和目的地竞争力的新标尺,行业竞争焦点加速从"资源占有"转向"服务能力"。
四、结构性趋势研判
(一)消费逻辑之变:从"观看逻辑"进入"叙事逻辑"。过去行业的核心命题是"我有什么",比拼资源厚度;今天游客购买的不是目的地,而是情绪、意义和身份认同。十大特征共享同一底层逻辑:游客消费的不再只是一段旅途,而是一个关于自己的故事。
(二)决策链路之变:入口从搜索框前移到信息流。主动检索意愿减弱、被动种草效应激增,"内容"从行前参考进化为触发消费的决策起点。目的地的竞争维度从比美景、比服务、比体验,扩展到比叙事能力和对情绪的捕捉能力。
(三)供给格局之变:从单中心向网络化延展。传统顶流与县域小城梯度互补、并行增长,避暑目的地、县域小城、工业厂区、赛事场馆等新供给不断进入旅游版图,存量资产通过文化赋值与场景重构完成价值重估。
(四)产业边界之变:从封闭行业走向开放生态。旅游与农业、工业、体育、商业、医药等领域双向赋能,同质化仿古街、千城一面网红墙、抢游客拼门票的内卷式发展正在失去吸引力,竞争力取决于"叙事能力"的较量。
五、启示与建议
(一)对目的地:从资源运营转向叙事运营。资源禀赋相对固定,但故事和玩法可持续进化。目的地需要建立把本土资源"翻译"为可抵达、可停留、可消费的现代文旅场景的能力,用差异化叙事替代同质化供给。
(二)对产品端:从标准化供给转向个性化、分层化供给。定制游占比过半、消费分层并行的格局已经成型,产品开发应围绕"玩法"而非"地名"组织,为情绪价值和独特经历设计溢价空间,同时以"平移式旅游"为契机完善长住、深度体验类供给。
(三)对流量运营:把瞬时流量设计为留量闭环。影视、赛事、演出带来的流量具有脉冲特征,目的地需提前构建"内容引流—场景留客—消费落地—城市增益"的承接体系,把票根、取景地、话题热度转化为全域消费通行证。
(四)对技术应用:AI 嵌入服务全链路成为竞争基础项。行前决策、行中服务、行后分享的 AI 化已从概念走向规模化落地,目的地与景区应将 AI 服务矩阵作为基础设施规划建设,以交互式、实时化、个性化的服务能力承接新一代游客。
(五)对行业观察:旅游业的转型是中国服务业结构性转型的观察样本。教育、医疗、养老、家政等领域面临同一轮变革——消费者不再只购买功能性结果,而是愿意为被看见、被理解、被陪伴的过程付费。服务业的竞争力终将取决于能否让每一次交付同时完成功能与情感的双重抵达。
附:数据来源说明
本报告数据均引自《2026 中国暑期旅游市场洞察报告》(中央广播电视总台研究院、中国旅游协会传播工作委员会、中国旅游集团研究院,2026 年),原始数据来源包括携程旅行、同程旅行、美团、抖音生活服务、小红书五家平台及中国演出行业协会等机构公开发布数据。

发表评论
发表评论: