
 研报速递
领取方式1
如需报告原文,请点击上方卡片关注本公众号,后台回复关键词“行业报告数聚中心”,即可获取报告下载链接。
领取方式2
扫码加入星球,星球内精选行业报告无限量下载。
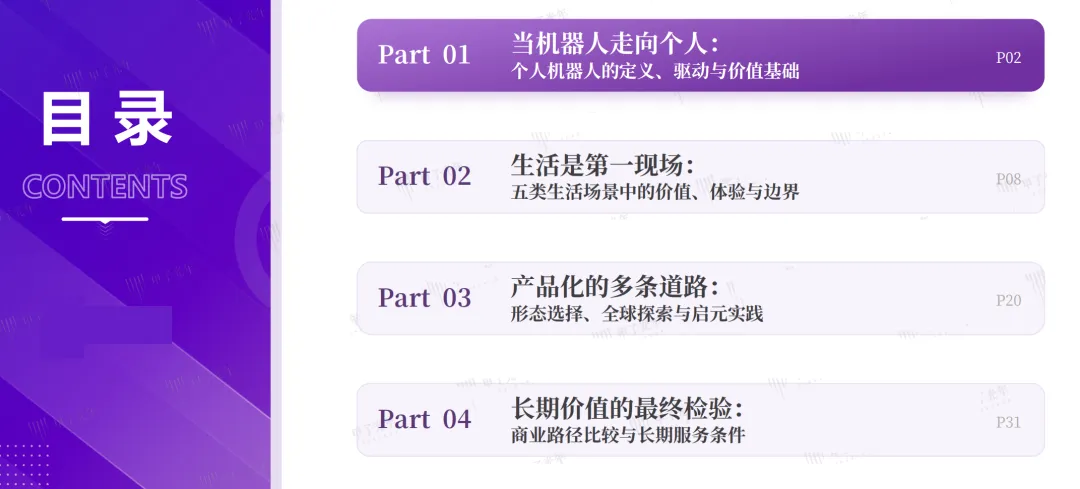
人形、个人服务机器人不再只停留在实验室演示,开始向家庭陪伴、家政照料、个人辅助等真实场景渗透。《2026 个人机器人应用价值研究报告》跳出硬件参数比拼,从用户真实需求出发,梳理个人机器人的应用价值分层、技术瓶颈、商业化路径,剖析供给与需求之间的错位,为整机厂商、零部件供应链、投资机构提供产业参考。
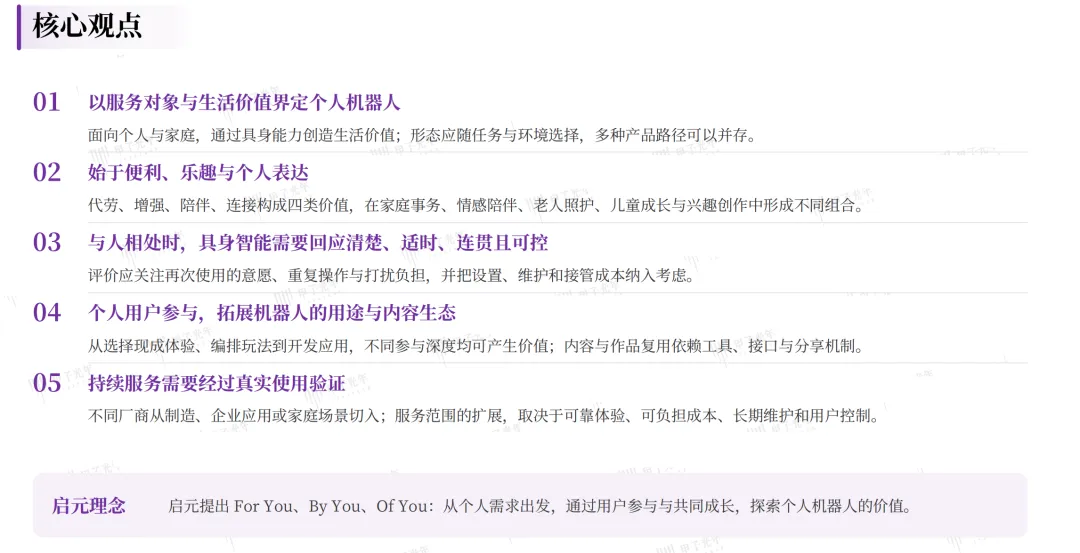
报告指出,个人机器人与工业机器人有着本质差异。工业机器人追求标准化环境下的重复作业效率;而个人机器人身处家庭、居家养老、办公等高度非结构化场景,需要兼顾安全性、人机交互友好度、环境自适应能力。报告将个人机器人的应用价值划分三大层级:基础工具层,完成移动递送、简单家务操作;协同辅助层,承担老人陪伴、儿童陪护、居家监护;高阶自主层,实现复杂家务料理、多任务自主规划。调研显示,大众期待集中在居家照料、家务减负、老人看护,但现阶段市场上多数样机只能完成演示性动作,距离普通家庭大规模普及仍存在明显鸿沟。
报告拆解当前产业现实矛盾。供给端,硬件本体、灵巧手、感知传感器成本依然居高不下;环境感知、复杂场景任务规划能力不足,家庭环境家具杂物多变,很容易出现任务失败;软件生态薄弱,可落地的家庭应用数量稀少。需求端,普通用户对产品的预期很高,但付费意愿和价格接受度有限,安全顾虑、噪音、维护复杂也是用户重要的心理门槛。行业普遍存在 “Demo 好看,家用难用” 的现象,很多产品适合展会演示,却扛不住家庭真实环境的长期考验。
报告区分了两条商业化落地路径:一条是从高端 B 端场景先行验证,面向养老机构、企业办公,完成产品迭代打磨之后再下沉消费 C 端家庭;另一条是轻量化形态,轮式移动机器人优先做看护、巡检、陪伴,不急于追求人形全功能。报告提醒行业误区,不要盲目追逐人形外观,用户真正付费购买的是解决实际问题的能力,而非机器人外形。
报告梳理产业链的变化,上游传感器、伺服、灵巧手持续国产化;中游整机厂商分化,既有聚焦人形的创新企业,也有传统家电企业切入个人服务赛道;下游的场景定义、内容与应用生态正在成为新的竞争壁垒。报告同时关注安全伦理,强调人机共居环境下的碰撞防护、隐私数据保护,家庭场景下采集的音视频数据的合规问题不容忽视。
报告预判未来演进节奏,短期 3‑5 年,个人机器人会优先在机构养老、商用服务实现小规模落地;消费家庭市场会先以轻量化形态渗透,全功能人形家庭机器人尚需较长时间培育。这份报告提示产业,个人机器人的胜负手不在于酷炫样机,而在于理解普通人真实的居家痛点,把技术能力转化为可感知的实用价值。
报告来源:甲子光年

发表评论
发表评论: