
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/5d8353010efb
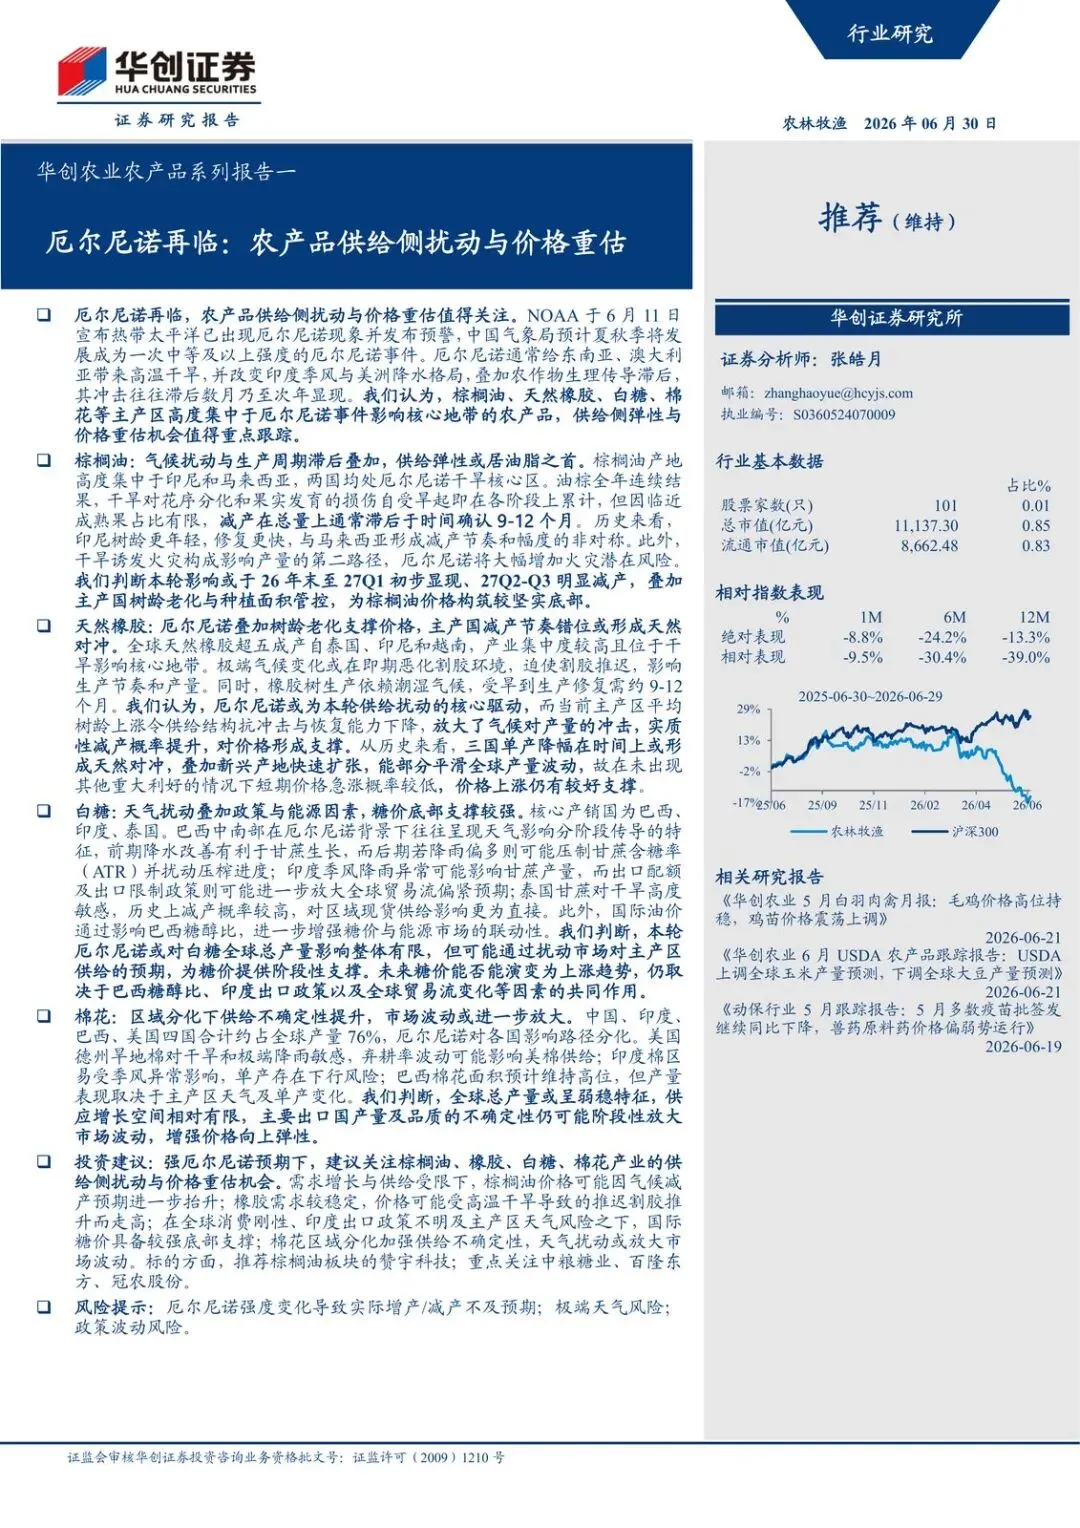
本轮农产品行情的核心,不是“厄尔尼诺一来立刻减产暴涨”,而是主产区高度集中、冲击滞后9–12个月、市场先给短缺风险重新定价。
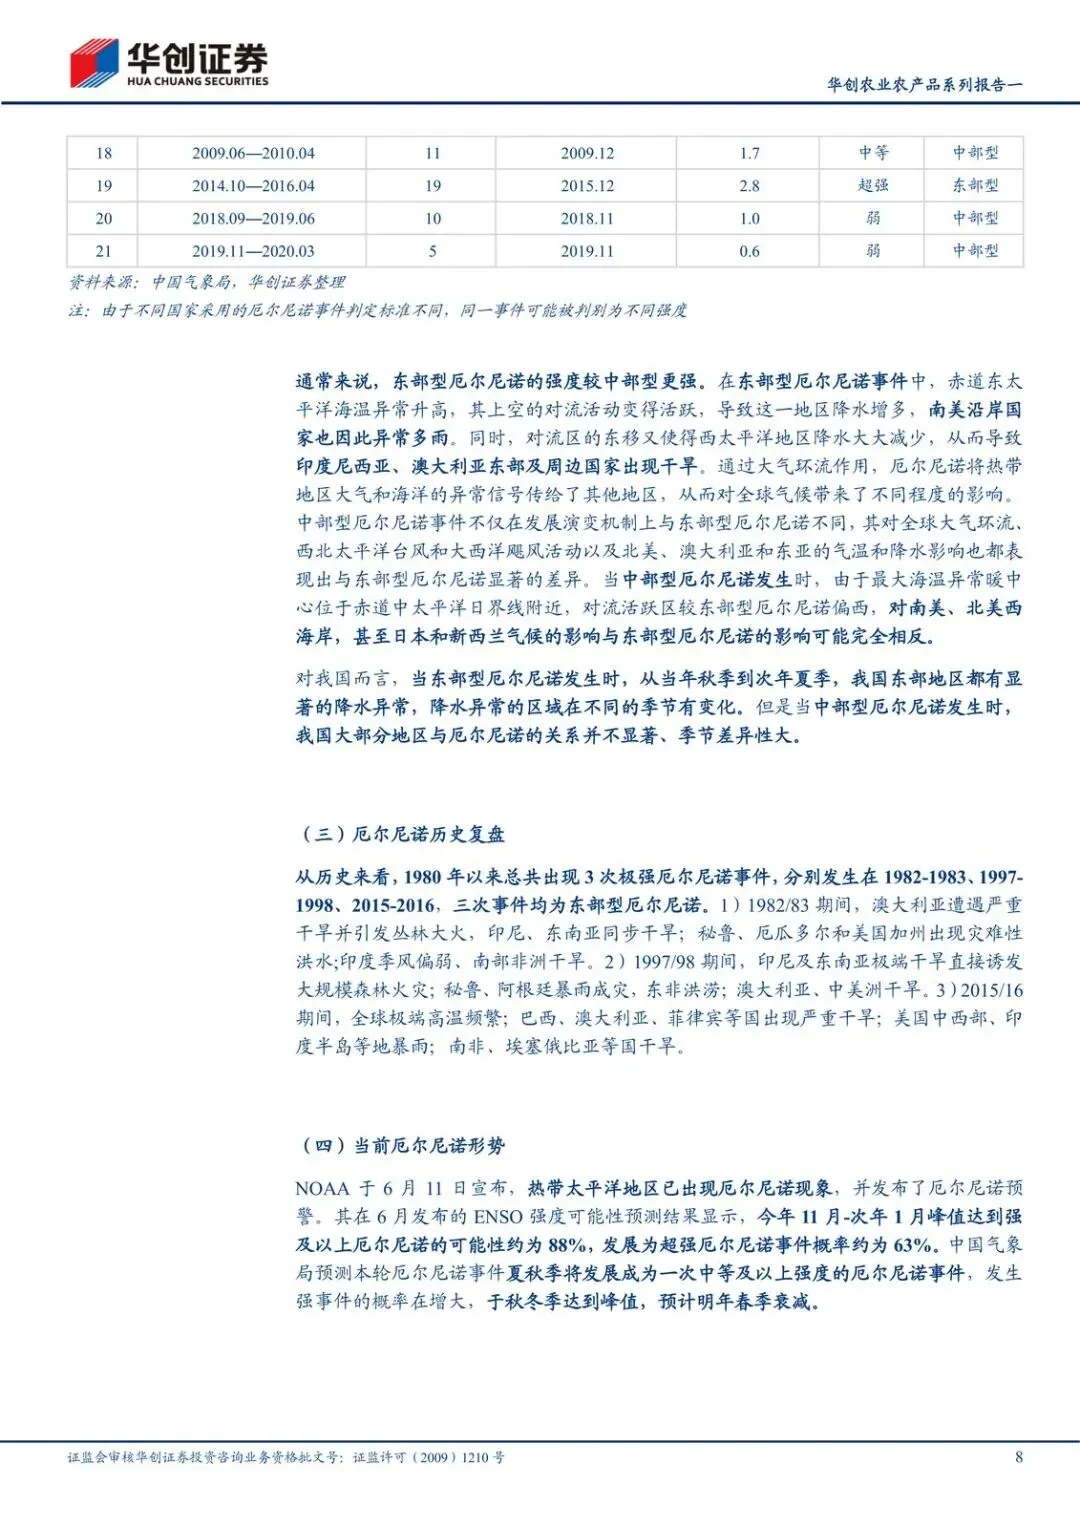
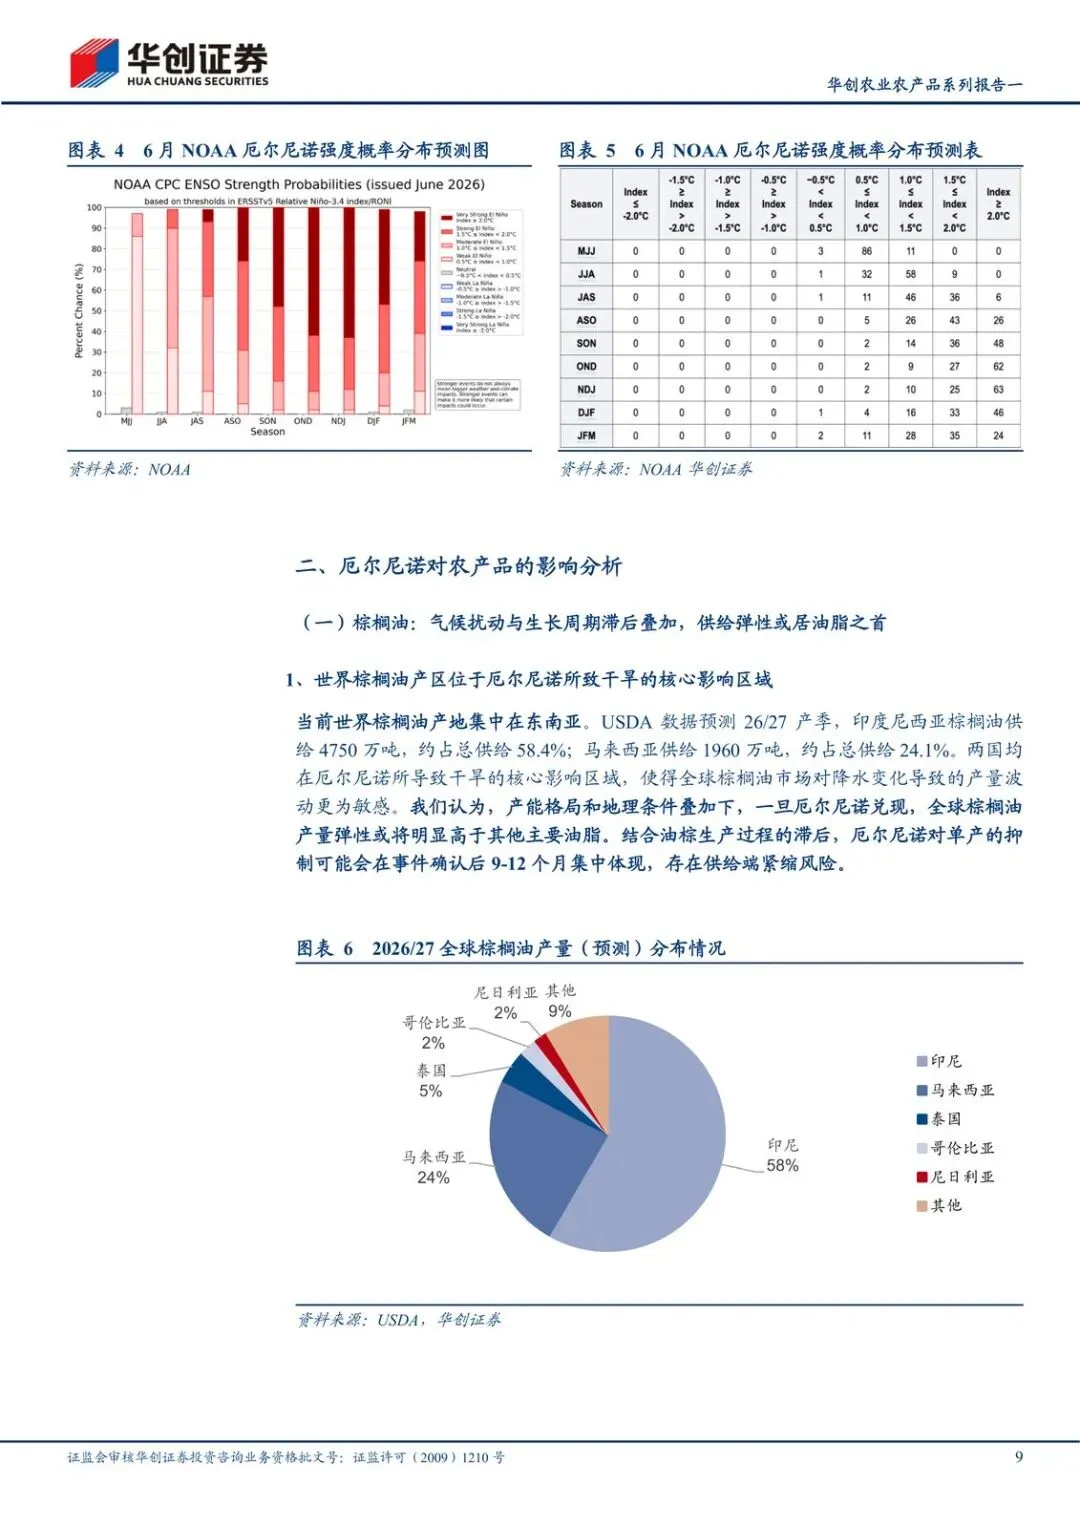
NOAA 6月11日已宣布热带太平洋出现厄尔尼诺并发布预警,中国气象局预计夏秋季将发展成中等及以上强度。东南亚、澳大利亚容易高温干旱,印度季风和美洲降水格局也会变。作物生理传导慢,冲击往往拖到数月甚至次年。棕榈油、天然橡胶、白糖、棉花的主产区正好踩在核心地带,供给弹性才是接下来要盯的主线。
为什么是现在:减产还没到,定价已经开始
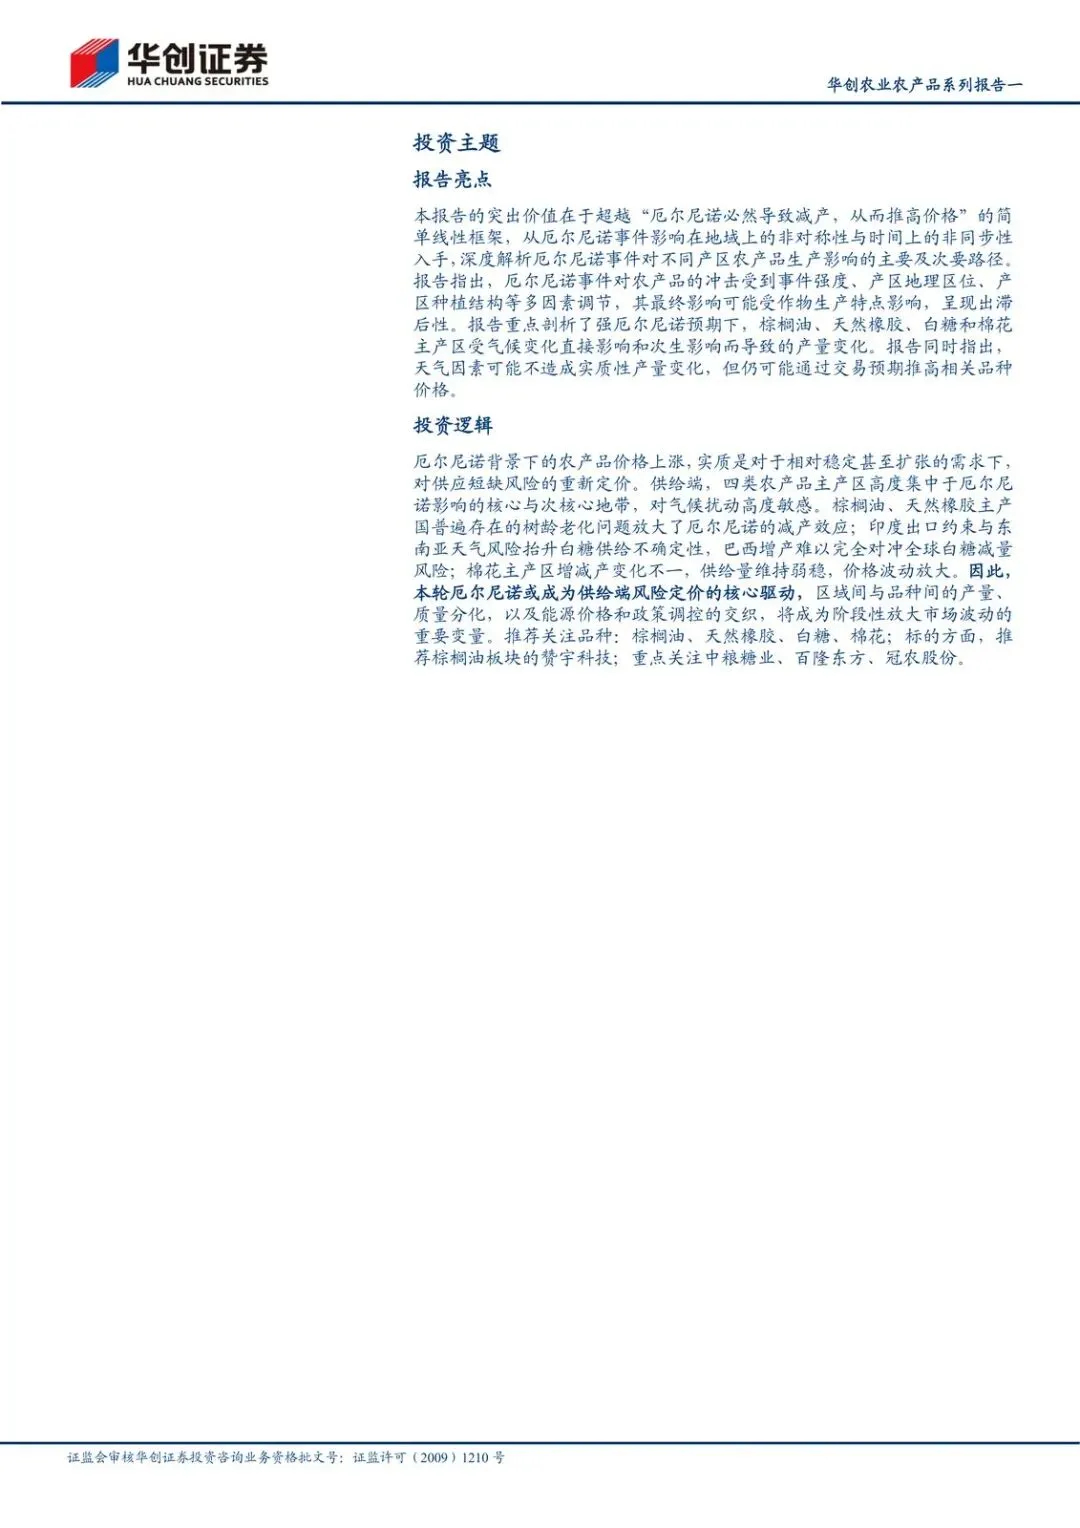
价格上涨的本质,是需求相对稳定甚至扩张时,对供应短缺风险的重估。天气未必立刻改写产量,但足以先推预期。
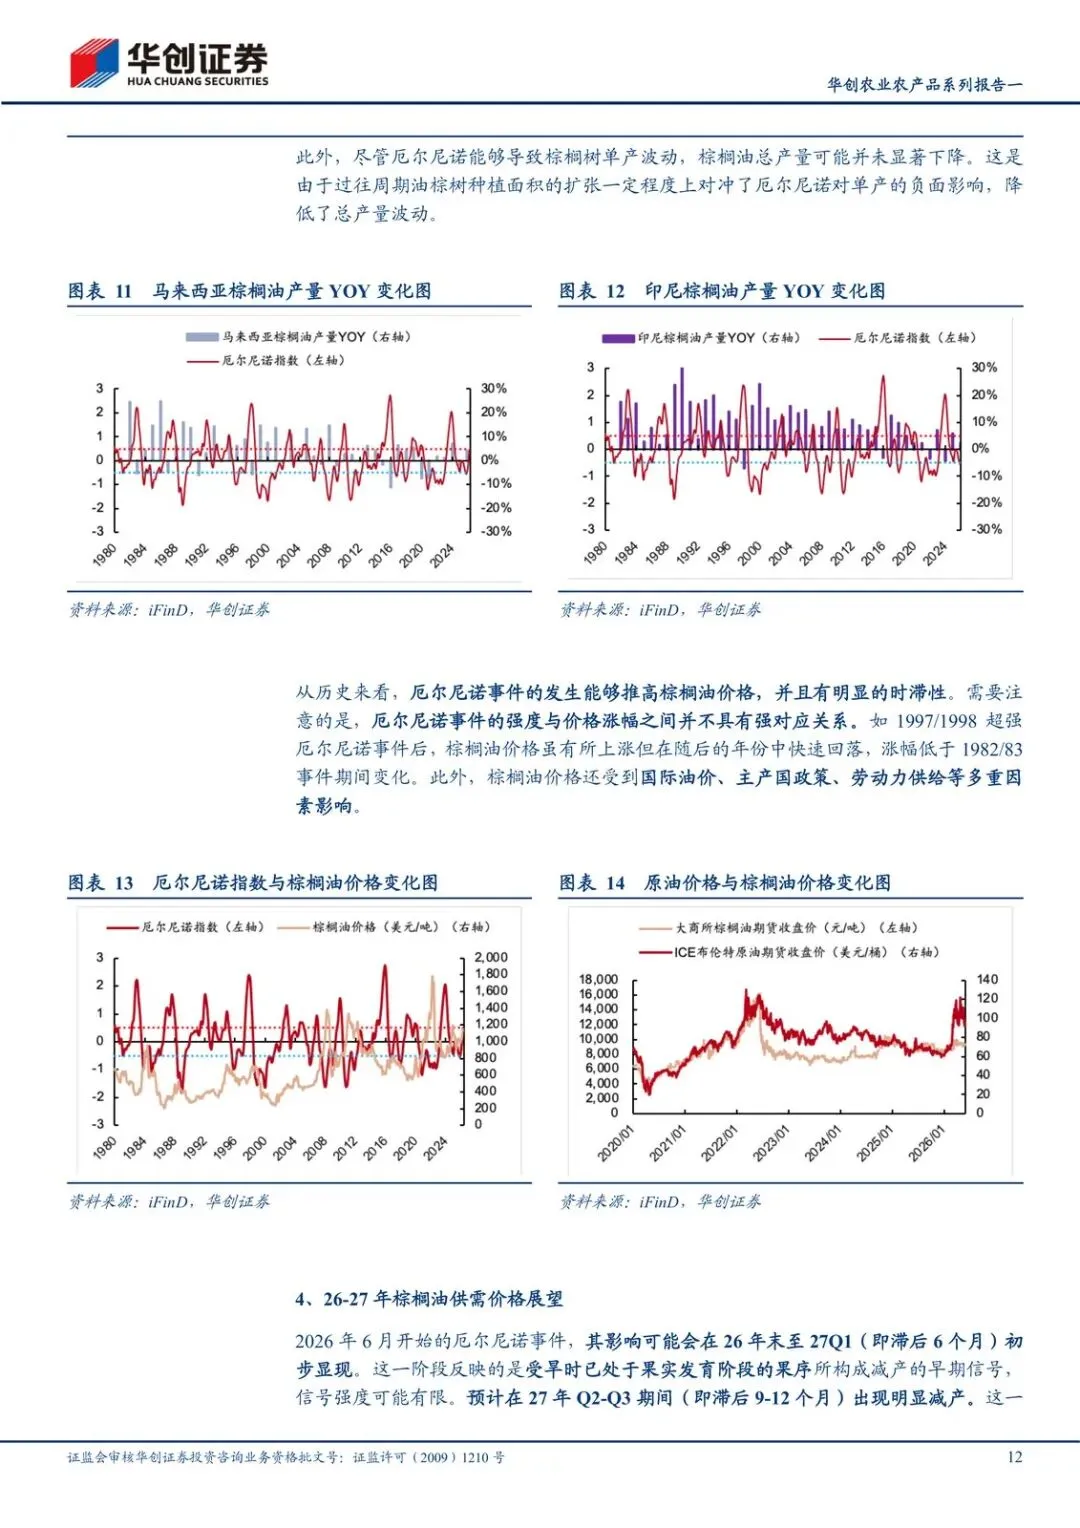
报告刻意拆开两件事:地域非对称、时间不同步。强度、区位、种植结构都会调节结果。强厄尔尼诺预期下,真正拉开品种分化的,是谁减产更滞后、谁更能被政策和对冲抹平。
棕榈油:油脂里供给弹性可能最大
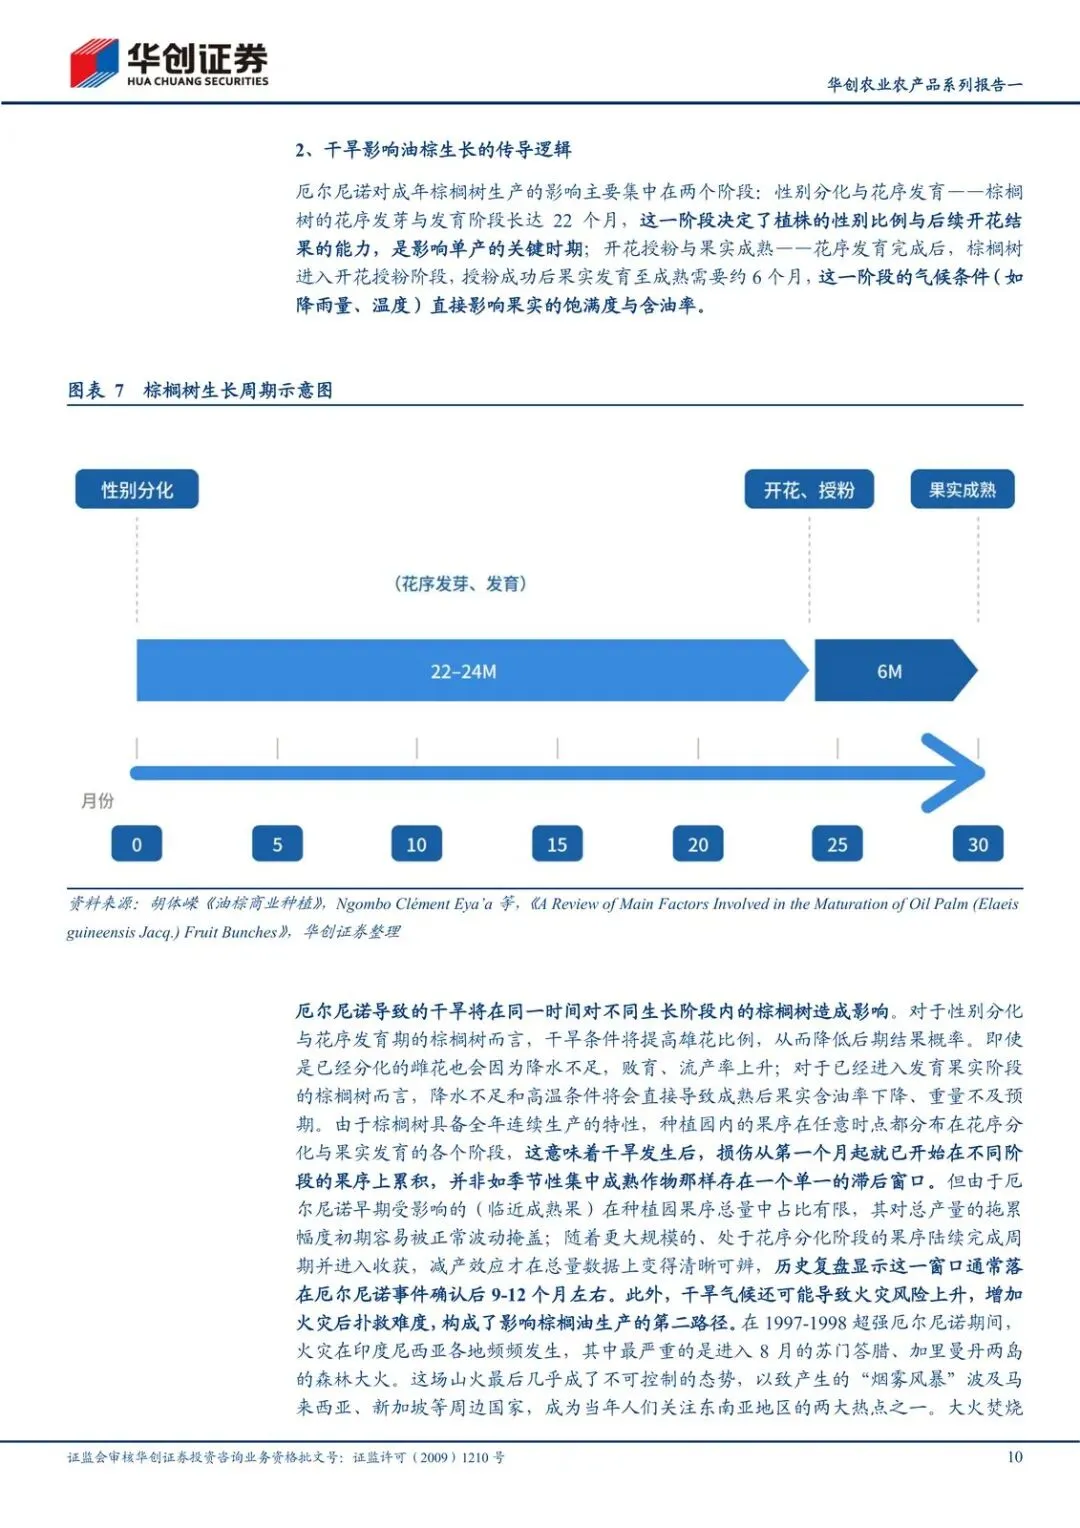
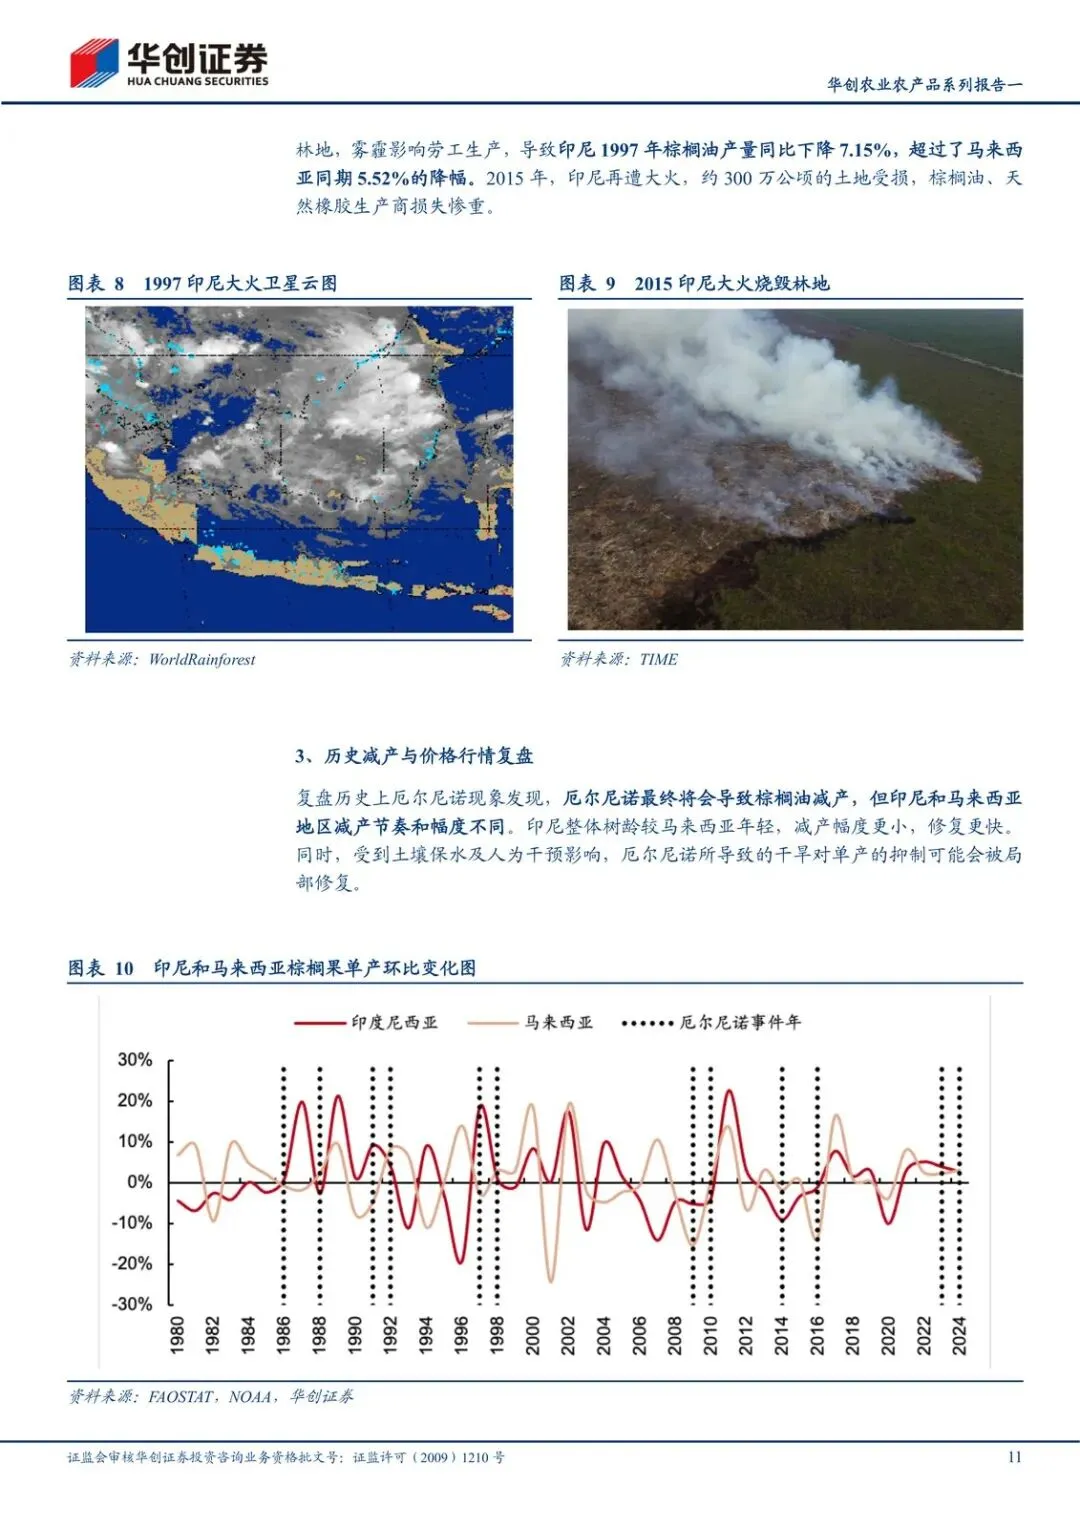
产地高度集中在印尼和马来西亚,两国都在干旱核心区。油棕全年结果,干旱从花序分化就开始累计损伤,但临近成熟果占比有限,总量减产通常滞后确认9–12个月。
印尼树龄更年轻、修复更快,马来西亚节奏和幅度往往不对齐。干旱诱发火灾是第二条减产路径。判断是:影响或于2026年末至2027年一季度初步显现,2027年二、三季度明显减产;再叠主产国树龄老化和种植面积管控,价格底部更扎实。需求还在、供给受限,减产预期可能继续抬价。标的上报告推荐棕榈油板块的赞宇科技。
橡胶能撑、糖能托底,棉花更像波动放大器
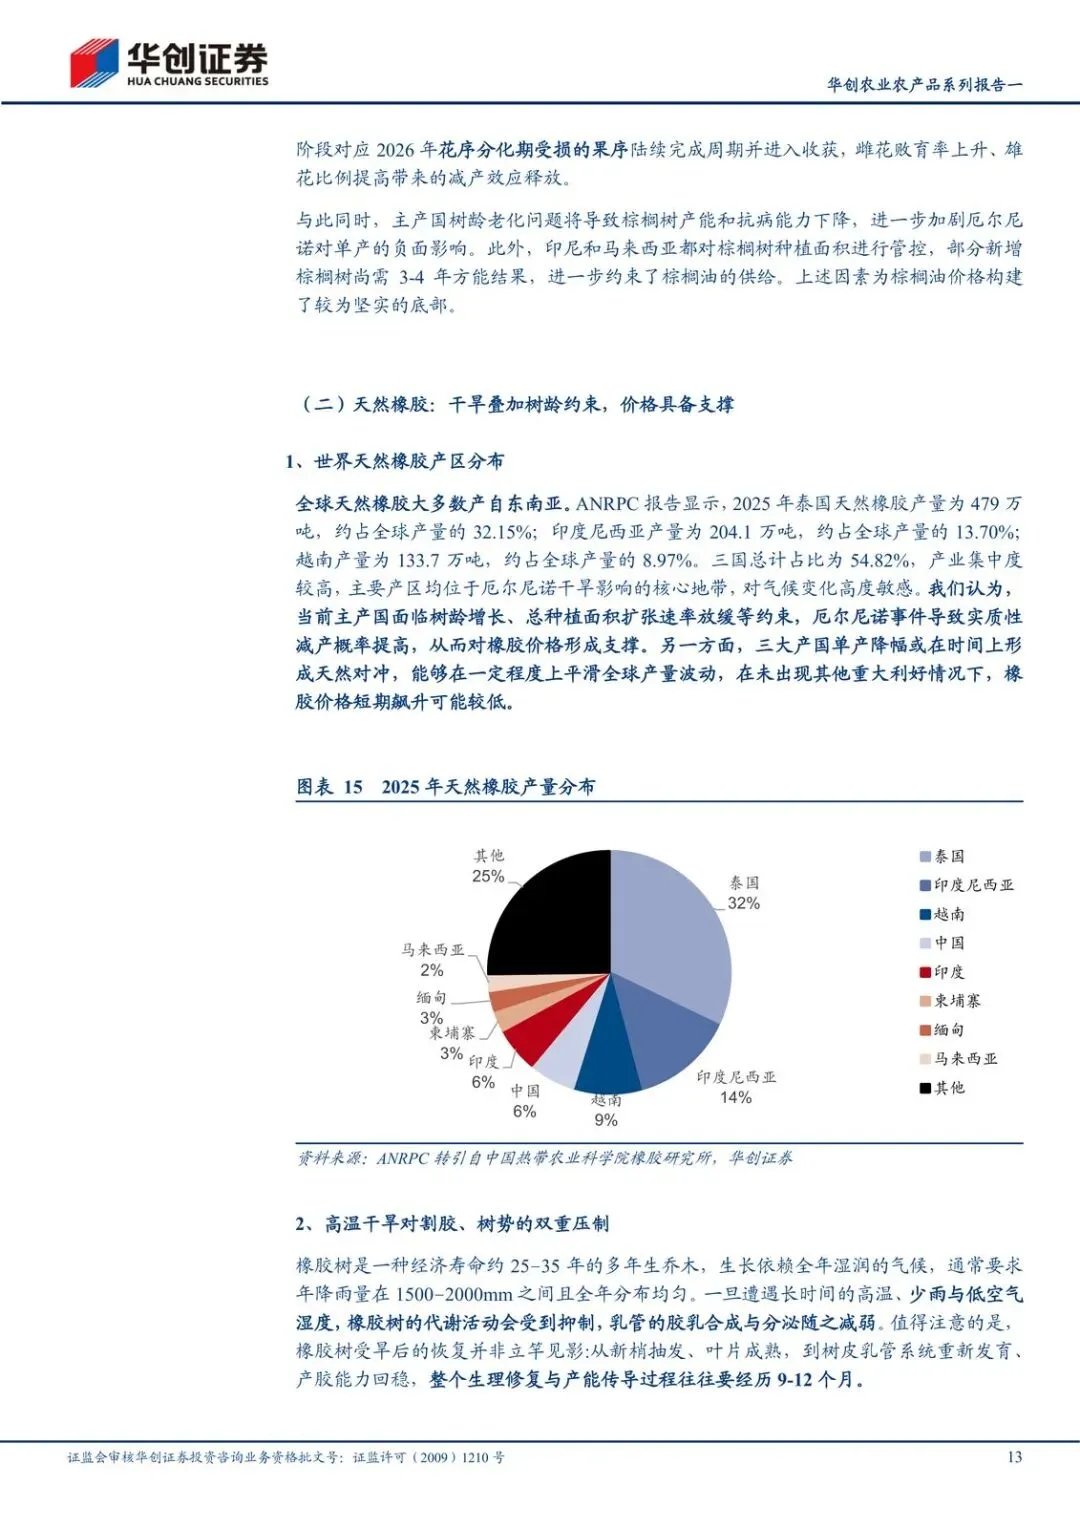
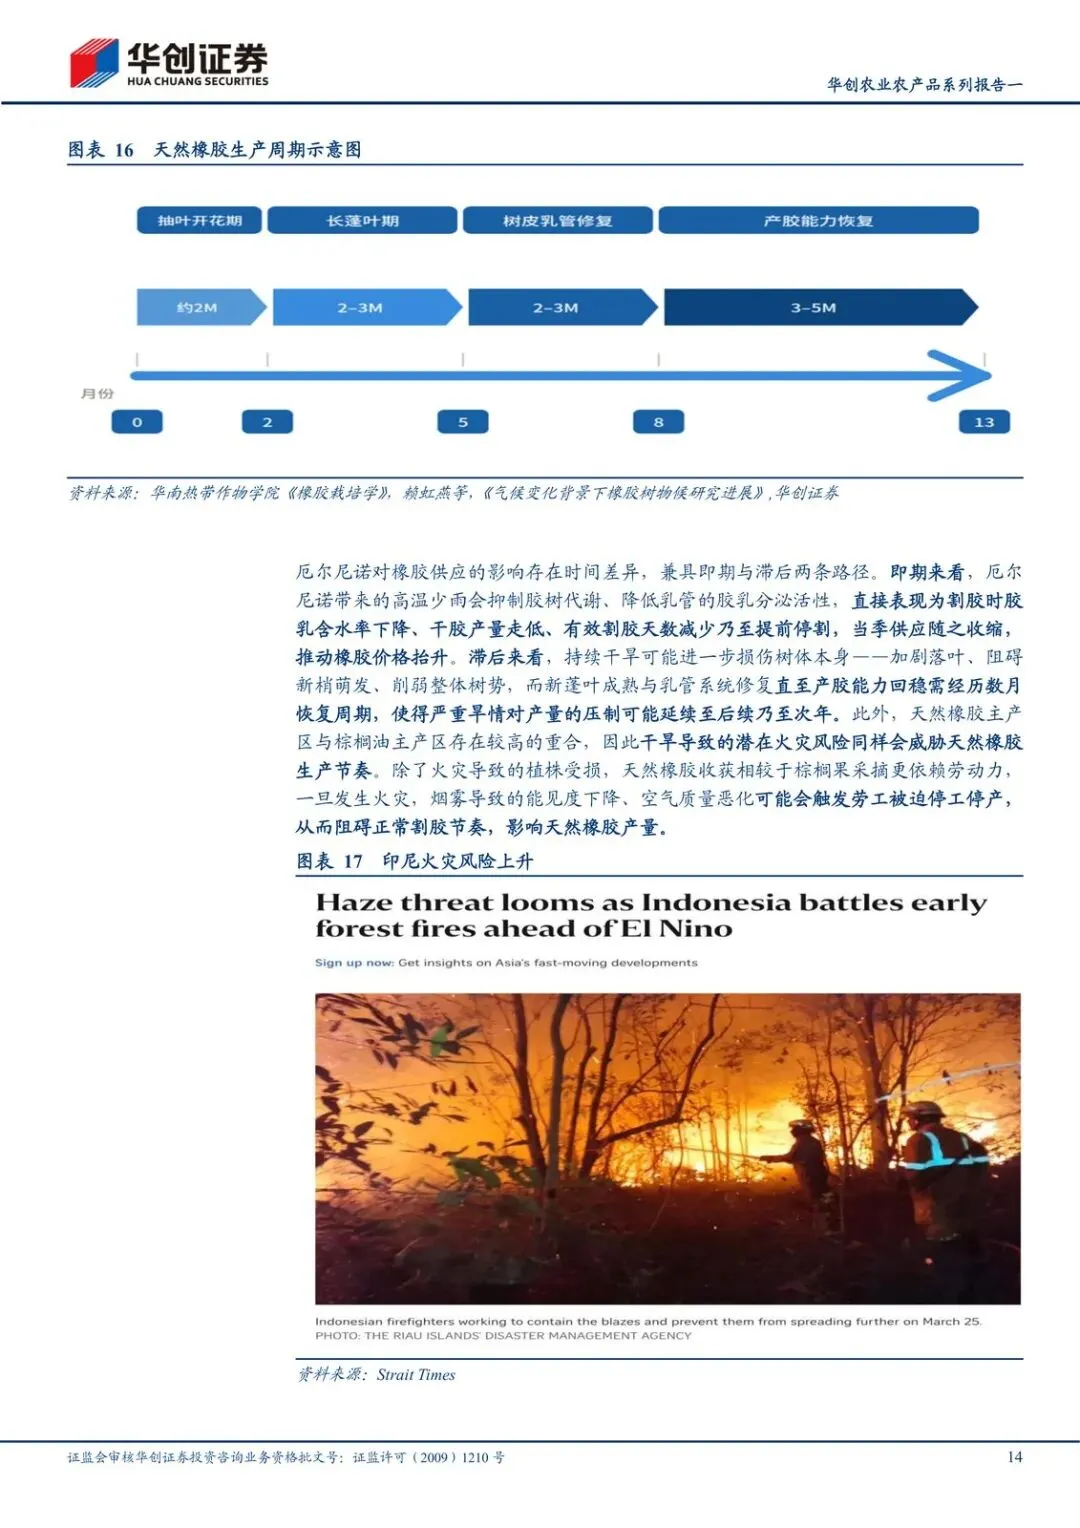
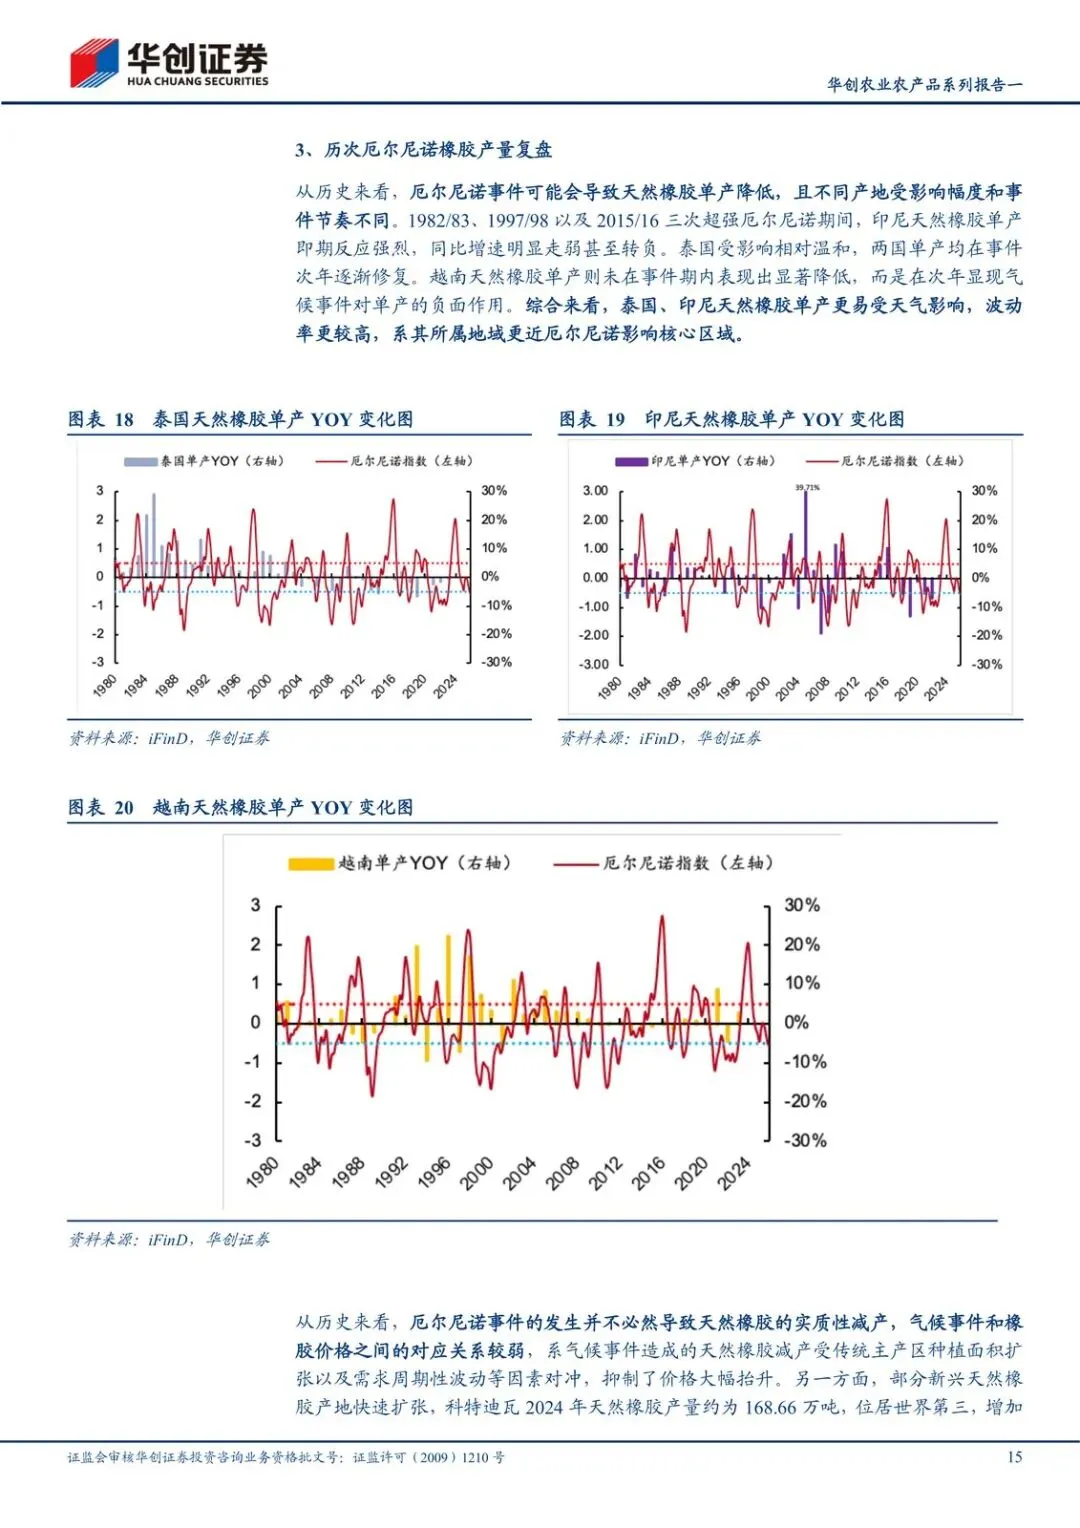
全球天然橡胶超五成来自泰国、印尼、越南。高温干旱会即期恶化割胶、推迟生产;橡胶树依赖潮湿气候,受旱到修复大约也要9–12个月。主产区平均树龄上升,抗冲击和恢复能力下降,实质性减产概率抬升,价格有支撑。但三国单产降幅时间上可能天然对冲,新兴产地扩张也能平滑波动——没有其他重大利好时,短期急涨概率偏低。
白糖看巴西、印度、泰国。巴西中南部往往分阶段:前期降水利于甘蔗生长,后期雨多可能压含糖率、拖压榨。印度季风异常伤产量,出口配额和限制会放大贸易流偏紧。泰国甘蔗对干旱极敏感,区域现货更直接。油价还通过巴西糖醇比绑住糖价。本轮对全球总产量影响或整体有限,但能扰动主产区供给预期、给底部支撑;能否走出上涨,仍看糖醇比、印度出口政策和贸易流。重点关注中粮糖业。
棉花:中印巴美约占全球产量76%,路径分化。德州旱地棉怕旱也怕极端降雨,弃耕率波动牵美棉;印度棉区受季风拖累,单产有下行风险;巴西面积预计维持高位,产量看天气和单产。全球总产或弱稳、增长空间有限,出口国产量和品质不确定会阶段性放大波动。重点关注百隆东方、冠农股份。
受益的是供给弹性大、滞后减产更清晰的棕榈油链条,以及有底部支撑的糖、橡胶相关标的;受损的是把“立刻暴涨”当交易前提、忽略错位对冲和政策变量的一侧。
风险也写得很直:强度变化导致实际增产或减产不及预期、极端天气、政策波动。
接下来盯什么
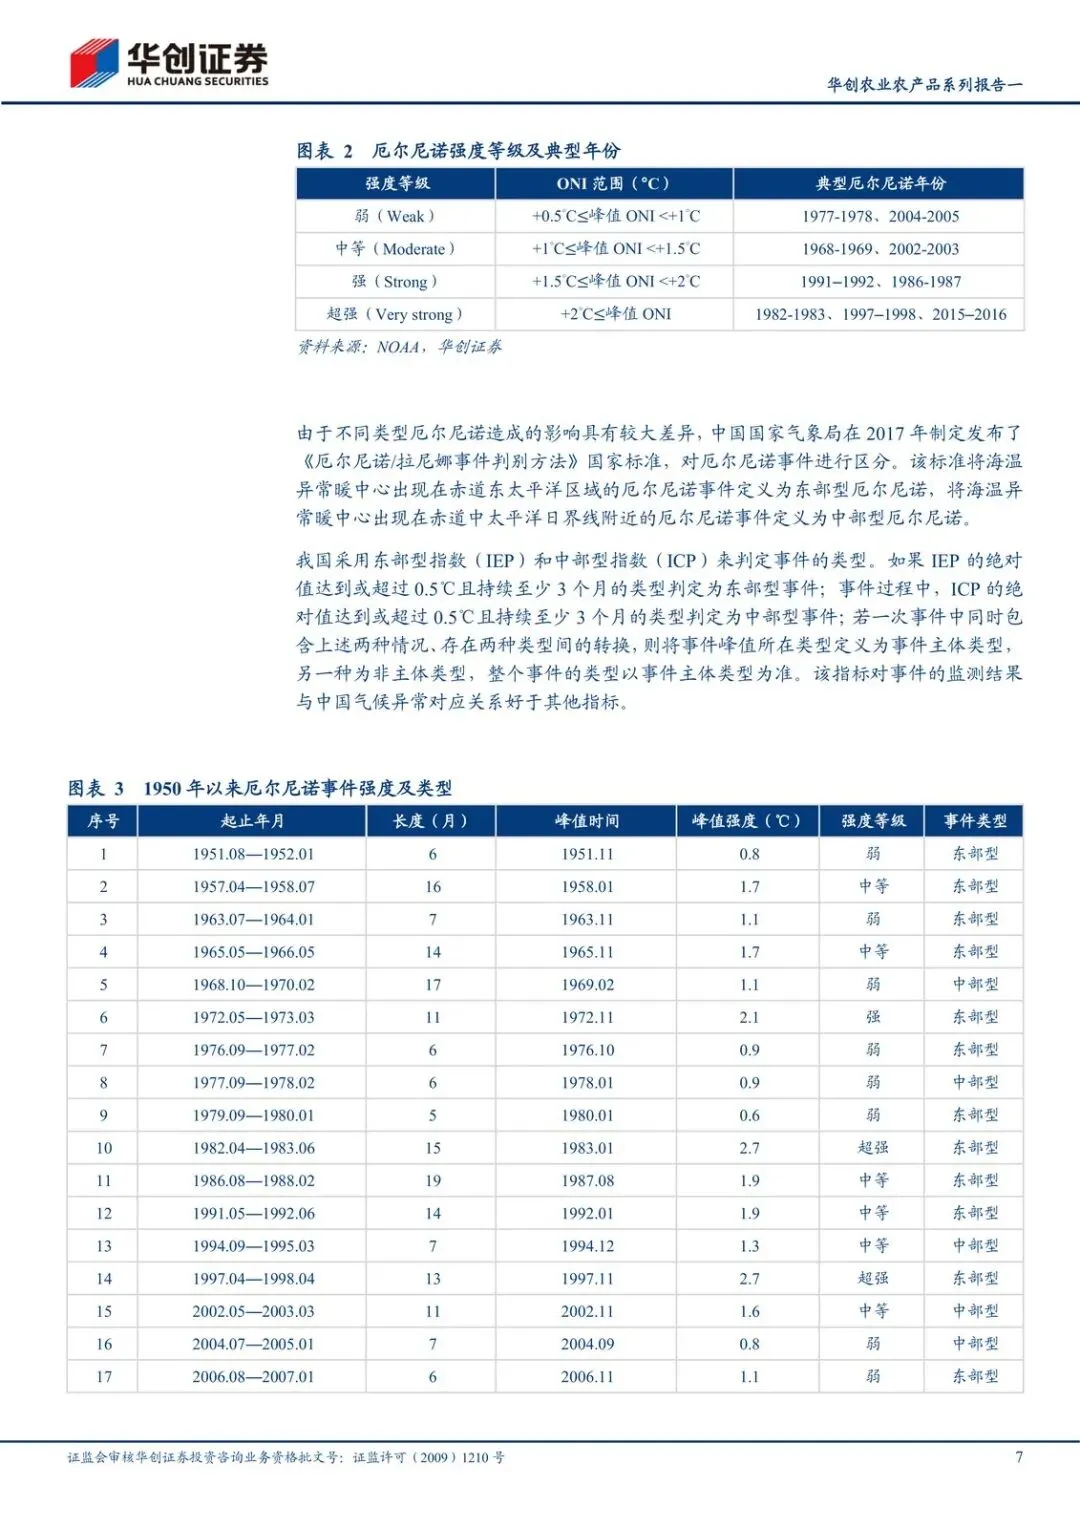
- NOAA/中国气象局对本次事件是否确认走成“中等及以上”,峰值强度有没有向历史超强年(如1982–83、1997–98、2015–16)靠拢的迹象。
- 棕榈油:印尼与马来西亚产量、树龄结构及火灾风险,减产是否按“2026年末–2027Q1初现、2027Q2–Q3加重”的节奏兑现。
- 天然橡胶:泰、印尼、越割胶推迟与单产是否错位对冲,主产区树龄老化是否把减产从预期做成实物。
- 白糖:巴西后期降雨是否压含糖率和压榨进度,印度出口配额/限制,以及油价带动的糖醇比。
- 棉花:美棉弃耕率、印度季风单产、巴西主产区天气,全球产量是否维持弱稳而波动被出口国品质问题放大。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: