
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/82af6052c9e1
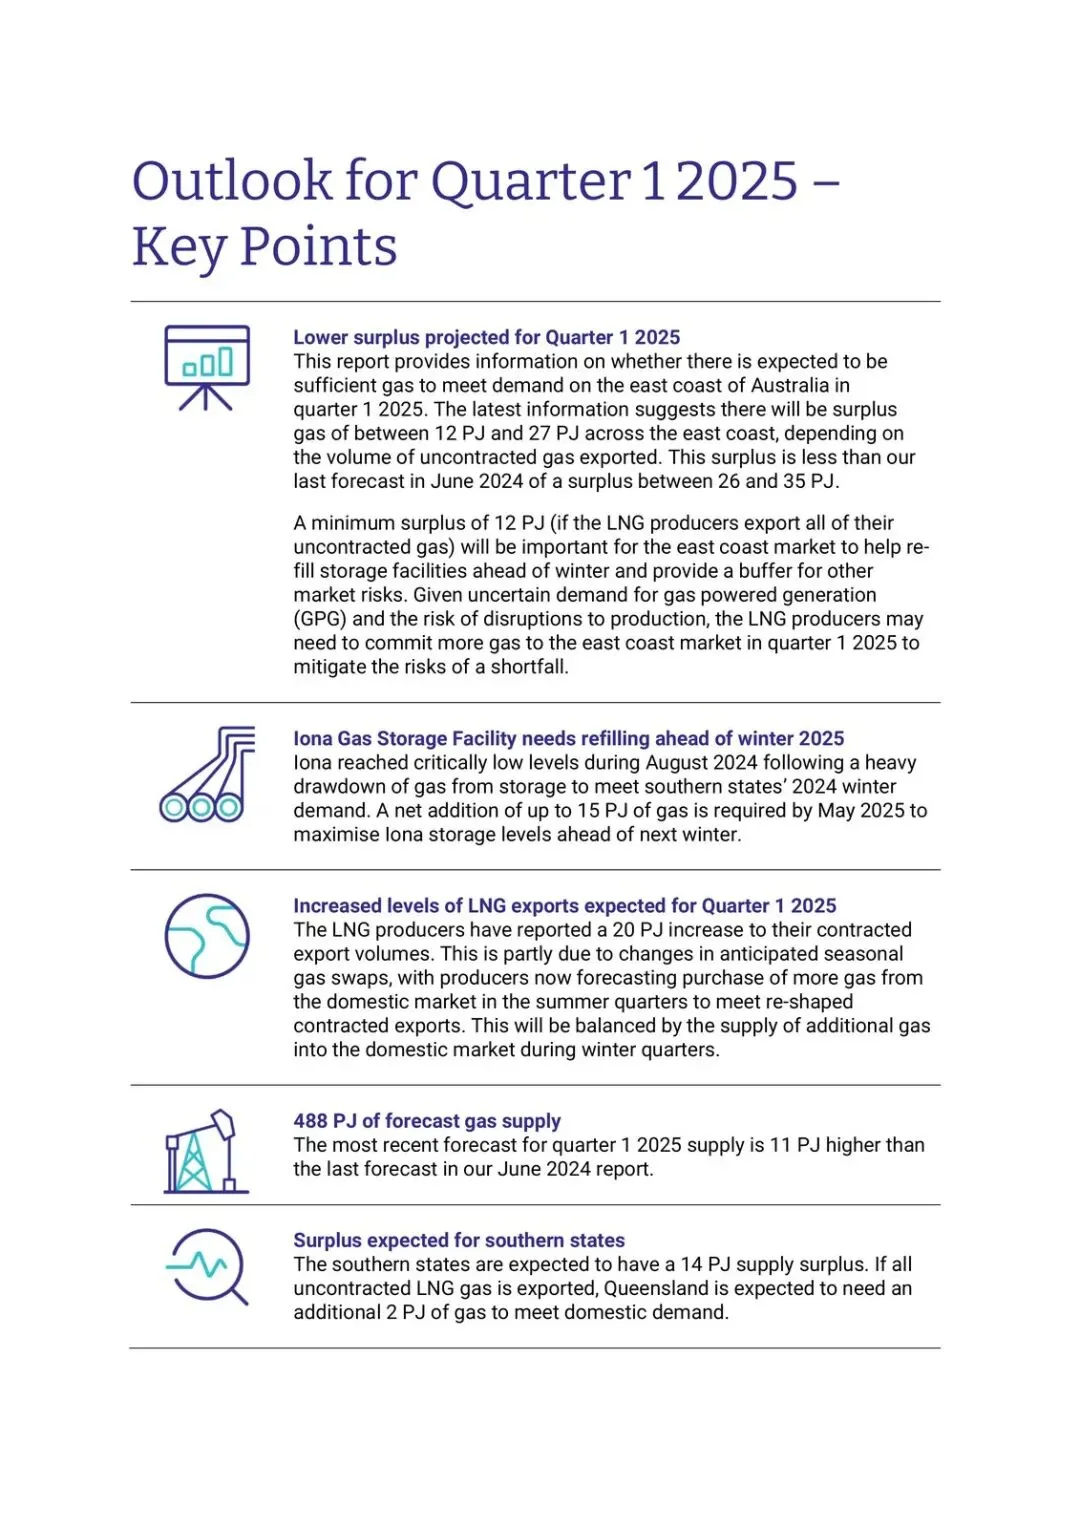
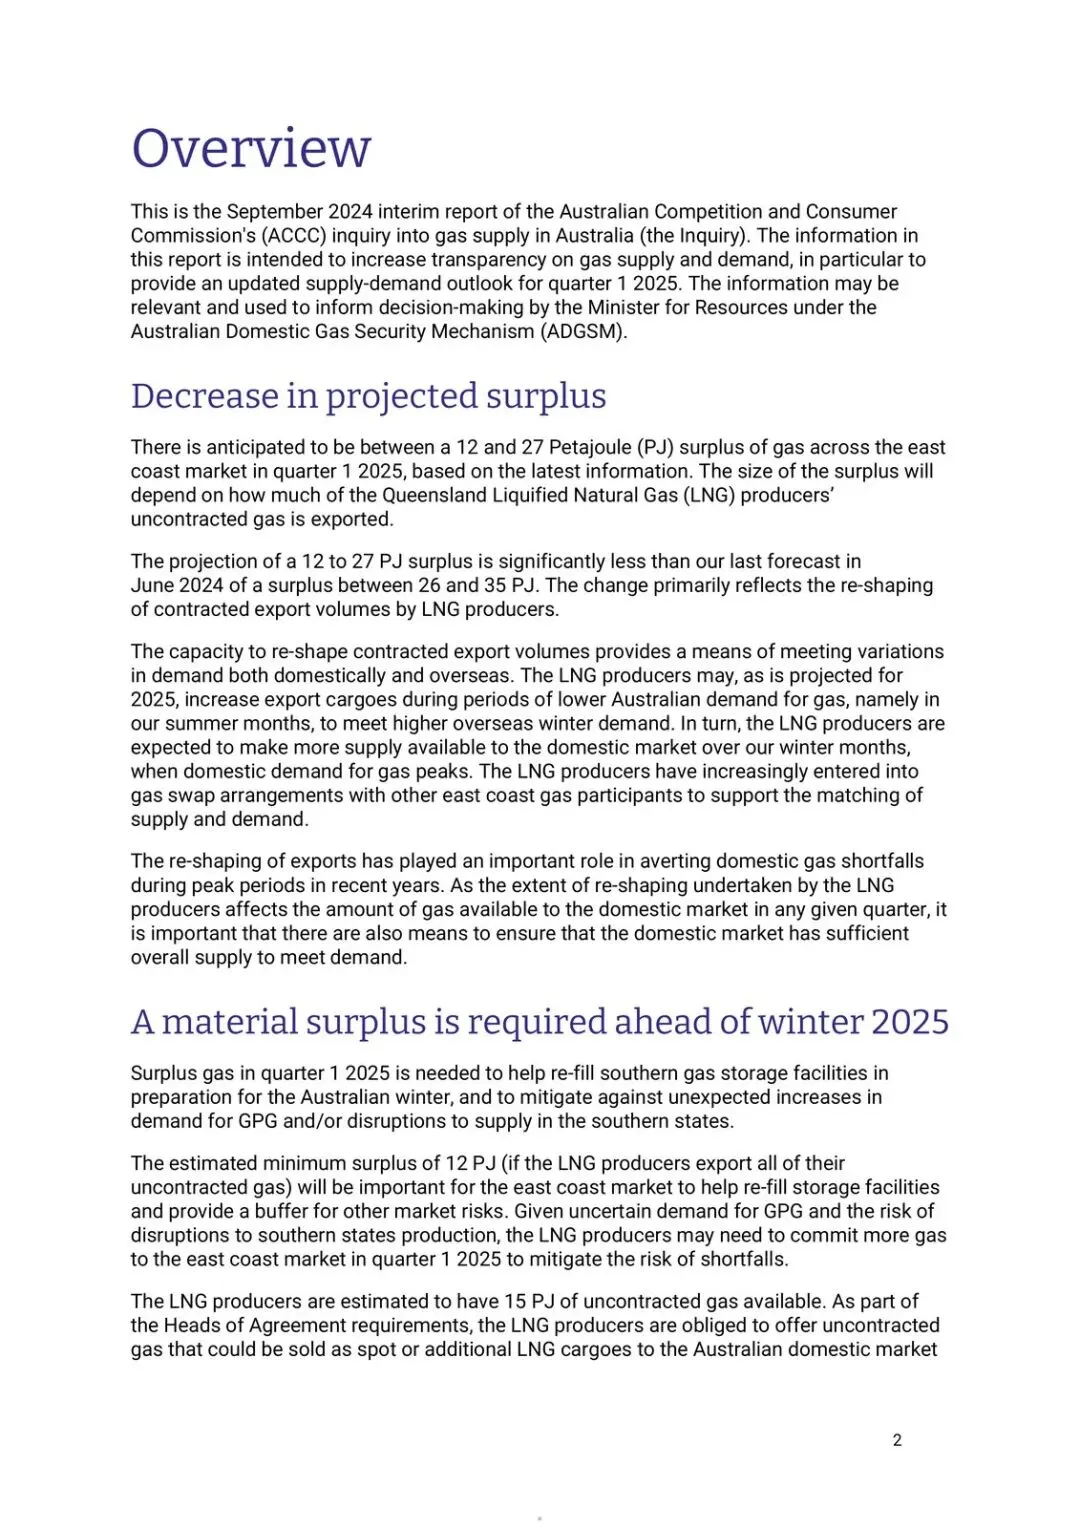
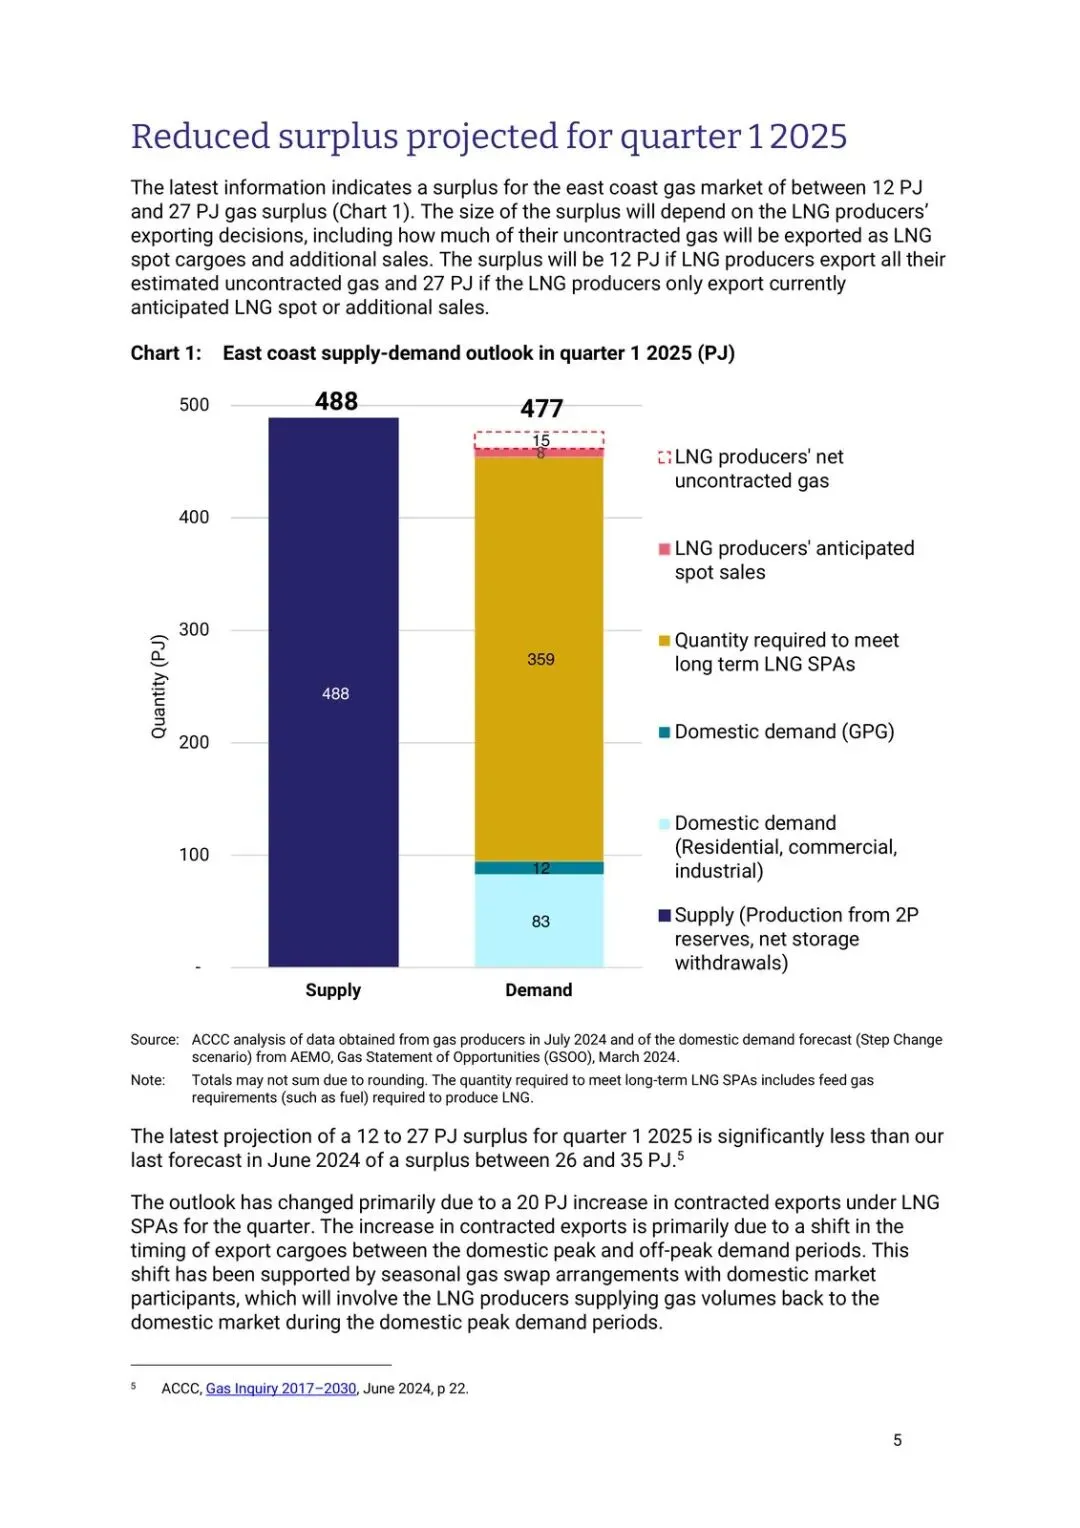
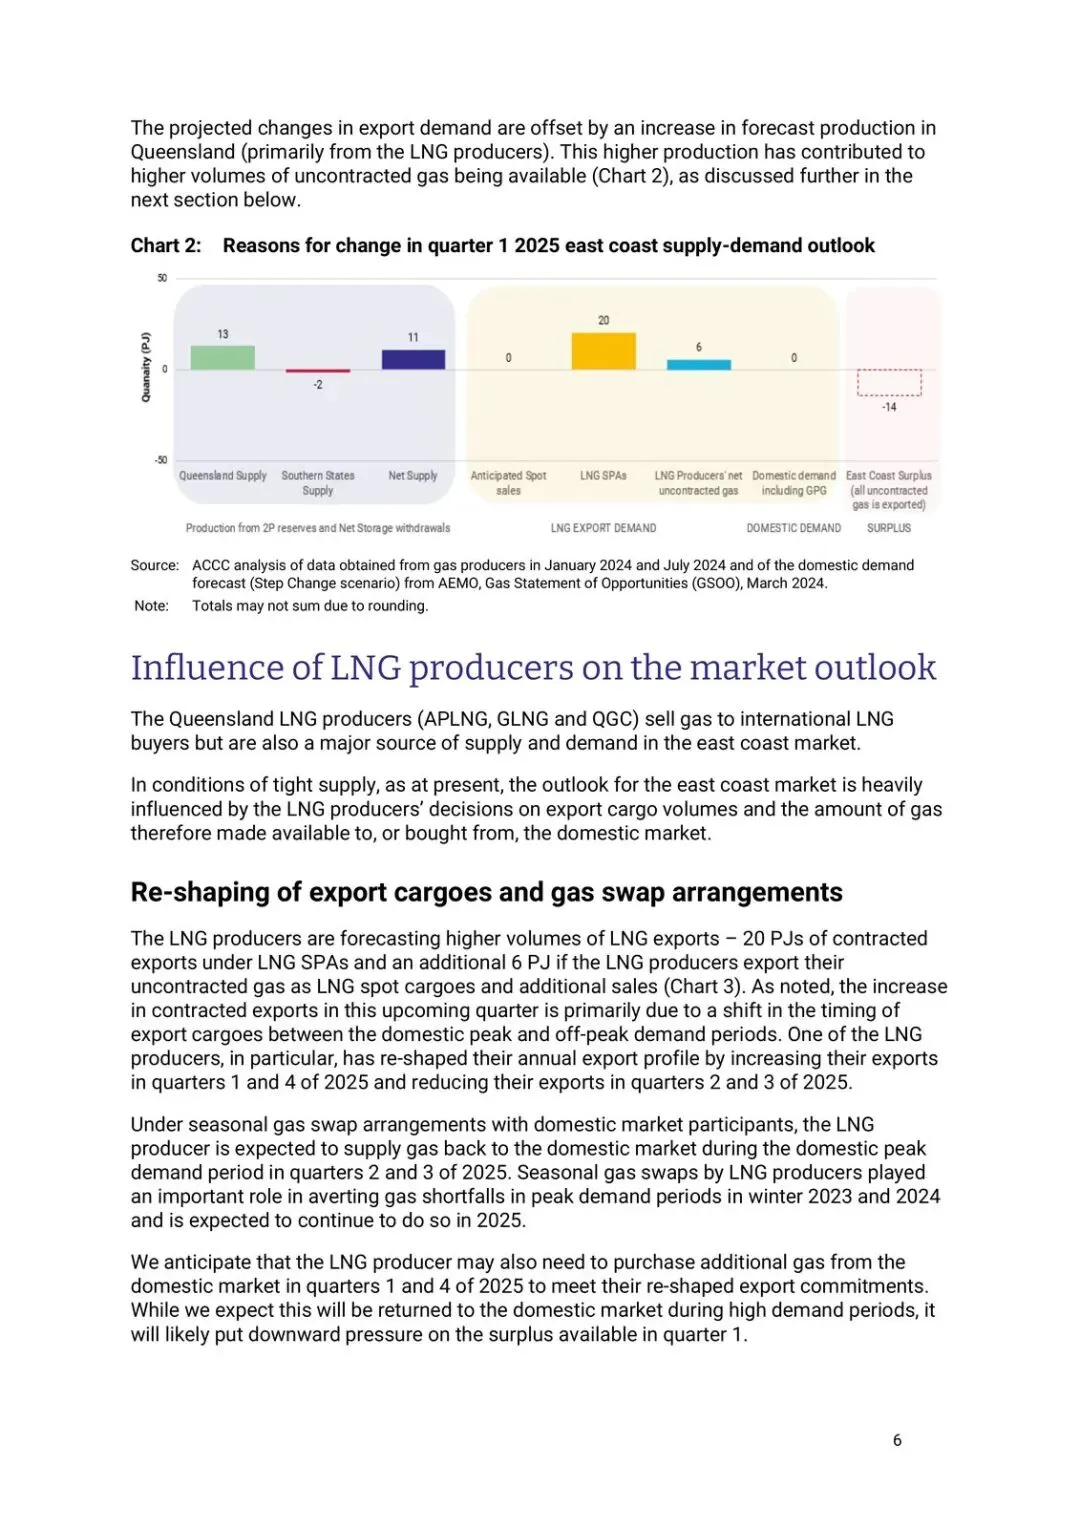
东海岸天然气Q1 2025的缓冲正在变薄:盈余被下调到12–27 PJ,比2024年6月预测的26–35 PJ少了一截;如果LNG出口商把未签约气全卖出去,只剩约12 PJ,刚好卡在入冬前补库存的底线附近。
现在看这份更新,不是因为市场突然崩了,而是窗口变窄了。一季度本来是南半球的淡季、补库季,接下来盯的是冬天。谁受益、谁承压也很清楚:能拿到未签约气、能把气从南边挪到昆士兰的玩家更从容;依赖现货、库存低、发电用气弹性大的用户更紧。主线就一条——盈余缩了,LNG出口节奏和几处运营风险,会决定这点余量能不能撑过冬天前。
盈余缩了,12 PJ不是舒适区
最新口径:东海岸Q1 2025盈余大约12–27 PJ,取决于未签约气有多少被出口。6月那次还是26–35 PJ。区间下沿12 PJ,对应的是出口商把未签约气全部外销。
这个数字要放在季节里看。一季度需求相对低,本应用来给Iona这类库容补气,给冬天留余量。监管口径也写得很直:入冬前需要“有实质意义的盈余”。12 PJ更像最低缓冲,不是宽松。
南北错位:南边有余、昆士兰缺
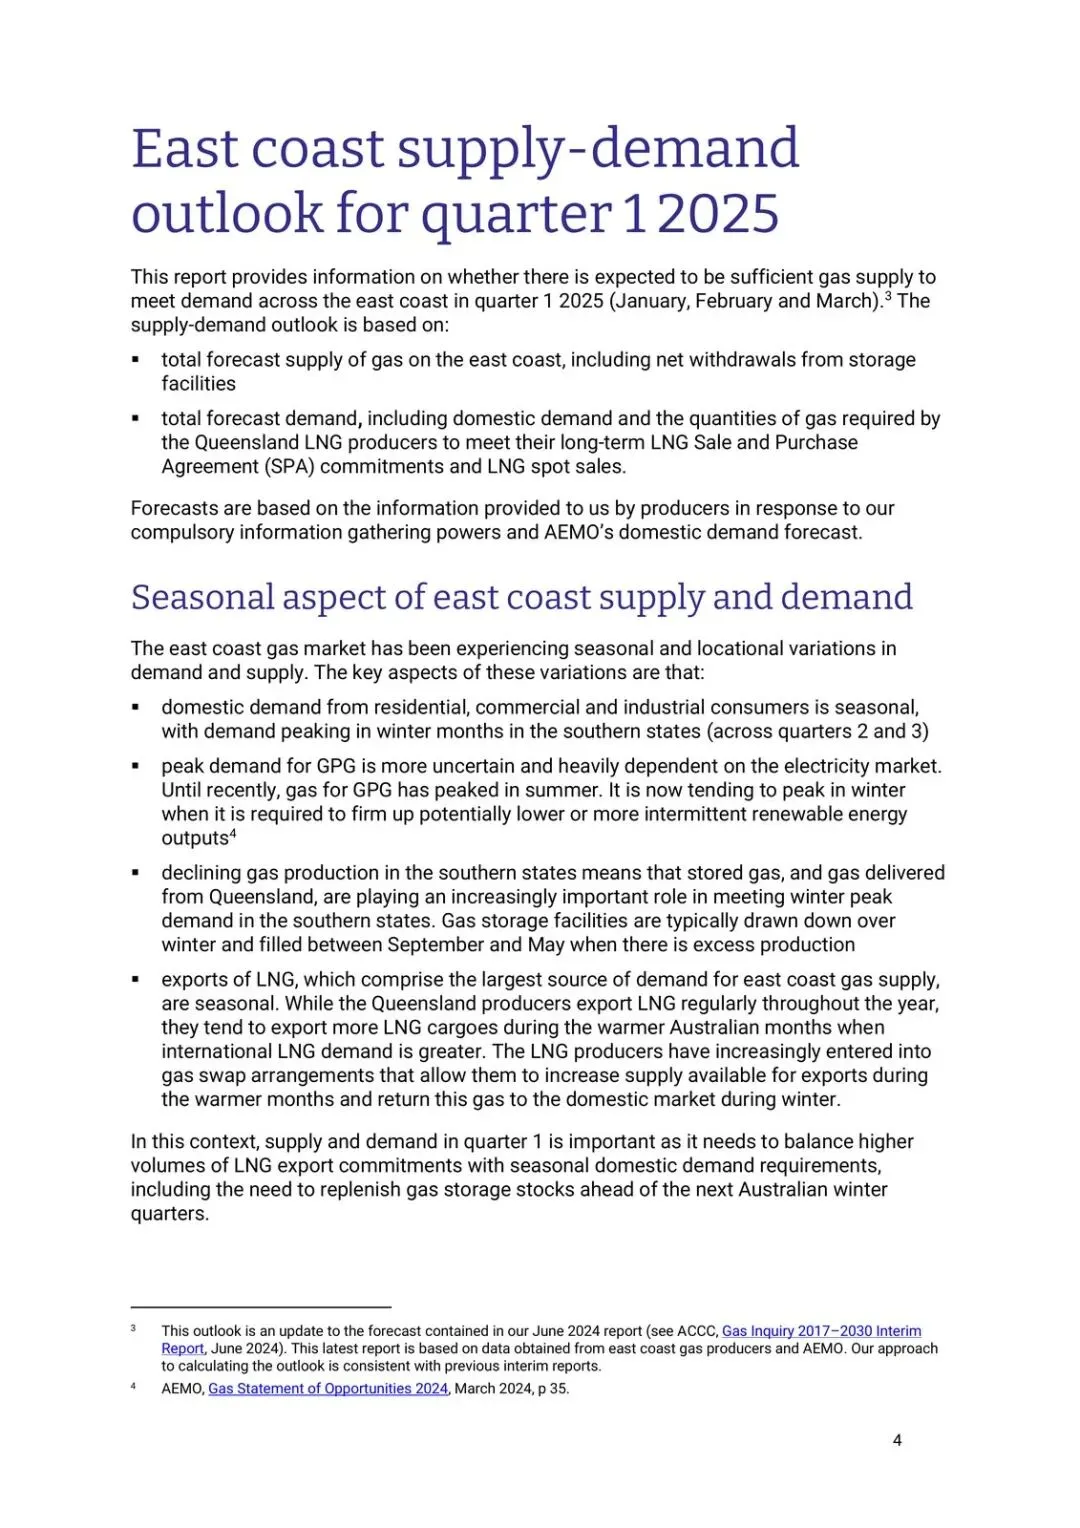
供需不是一张匀净的饼。南边各州倾向于有盈余,昆士兰这一侧会出现短缺。气要跨州走、走管道、走置换,时间和运力都会吃掉账面盈余。
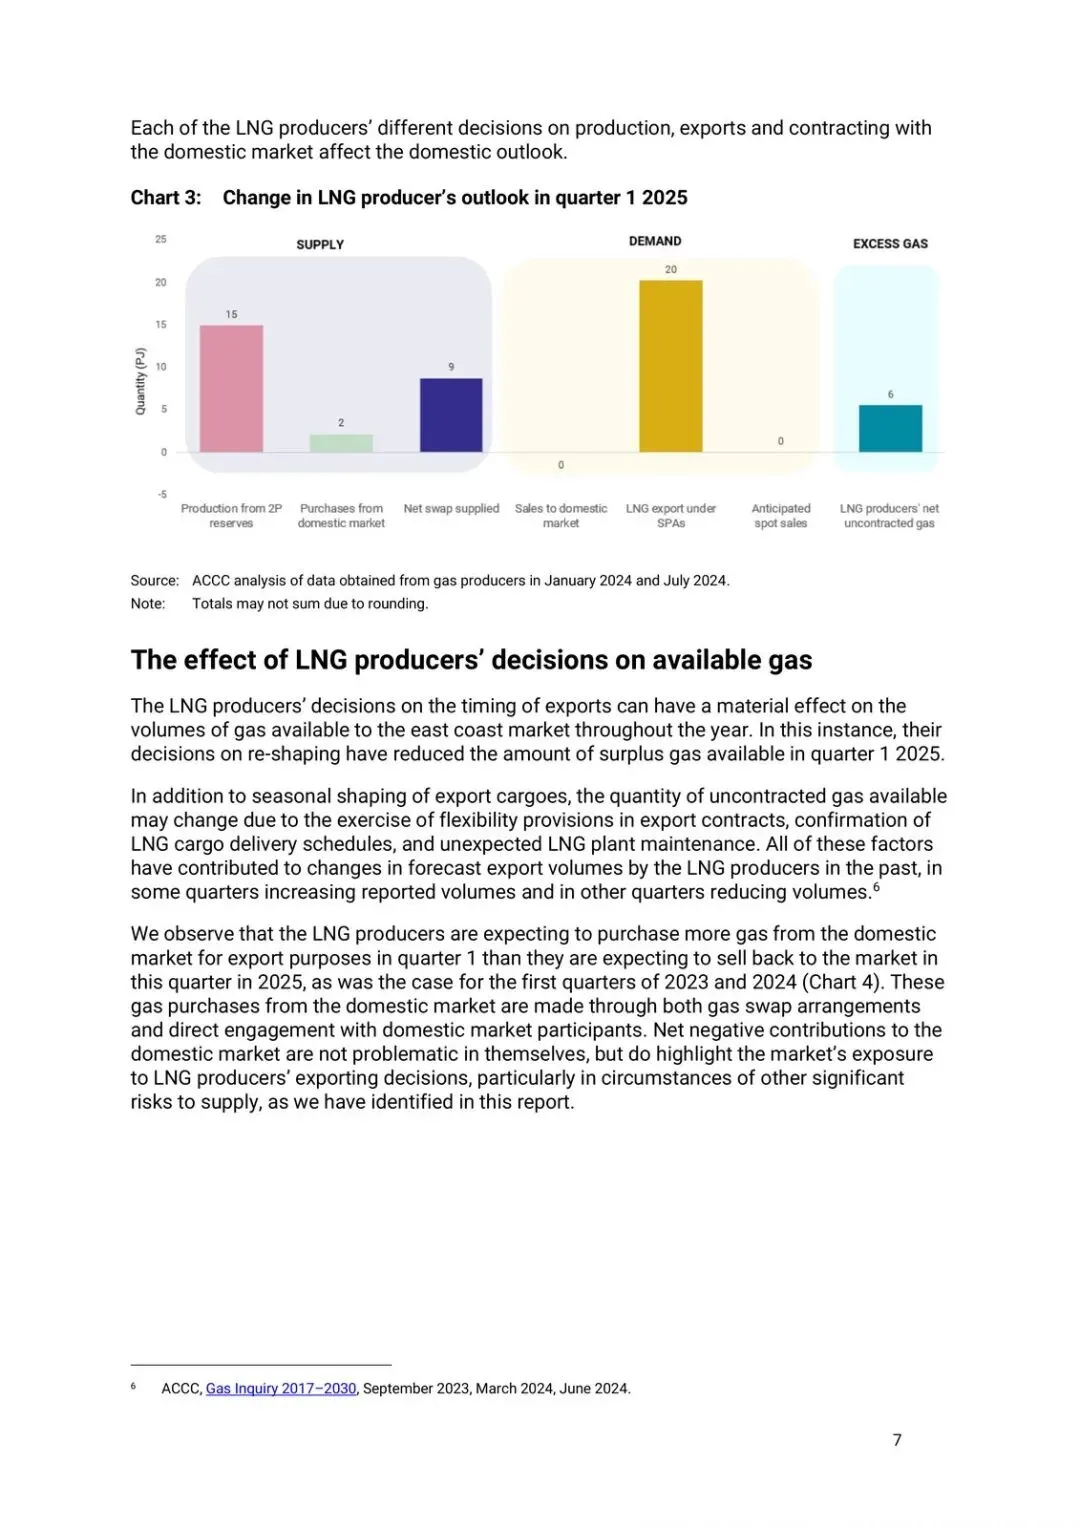
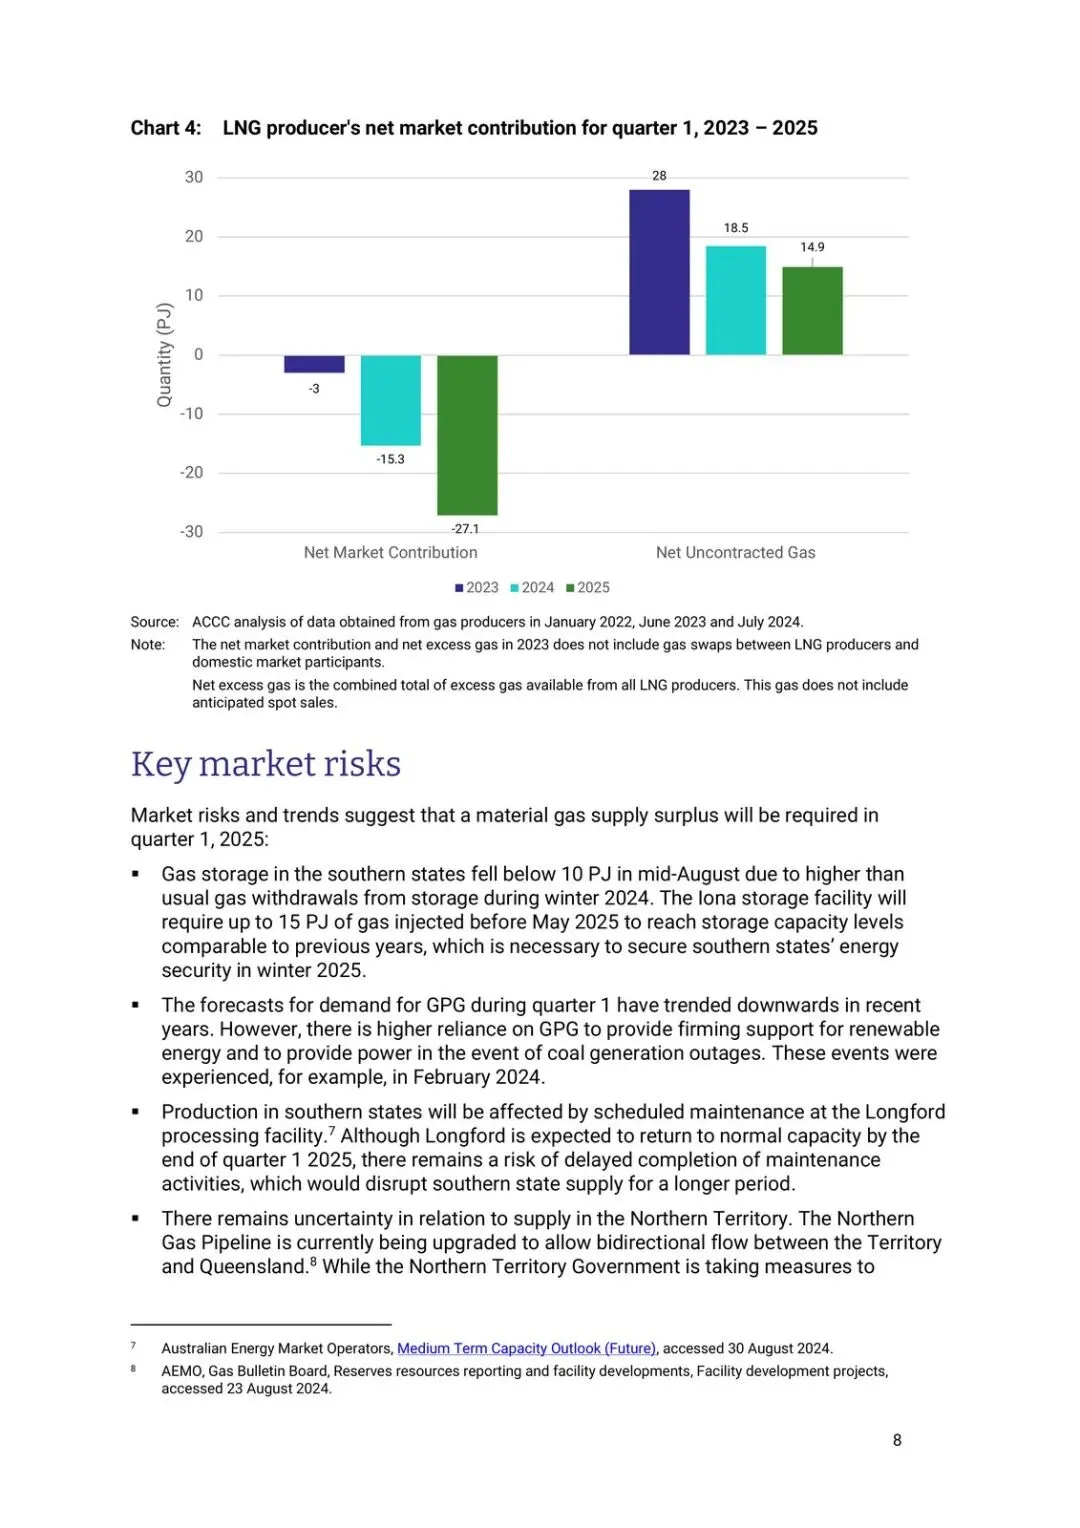
LNG出口商的行为被单独拎出来,不是客套。他们已经在调整出口货期、把一部分气在高峰时留给国内,也用气置换。南边产量在走弱,东海岸短缺口风险在抬,未签约气几乎全年都更金贵。出口时间、合同弹性、货期确认、LNG厂意外检修,都会改写国内瞬时可供应量。
几处硬风险,冬天前不能赌运气
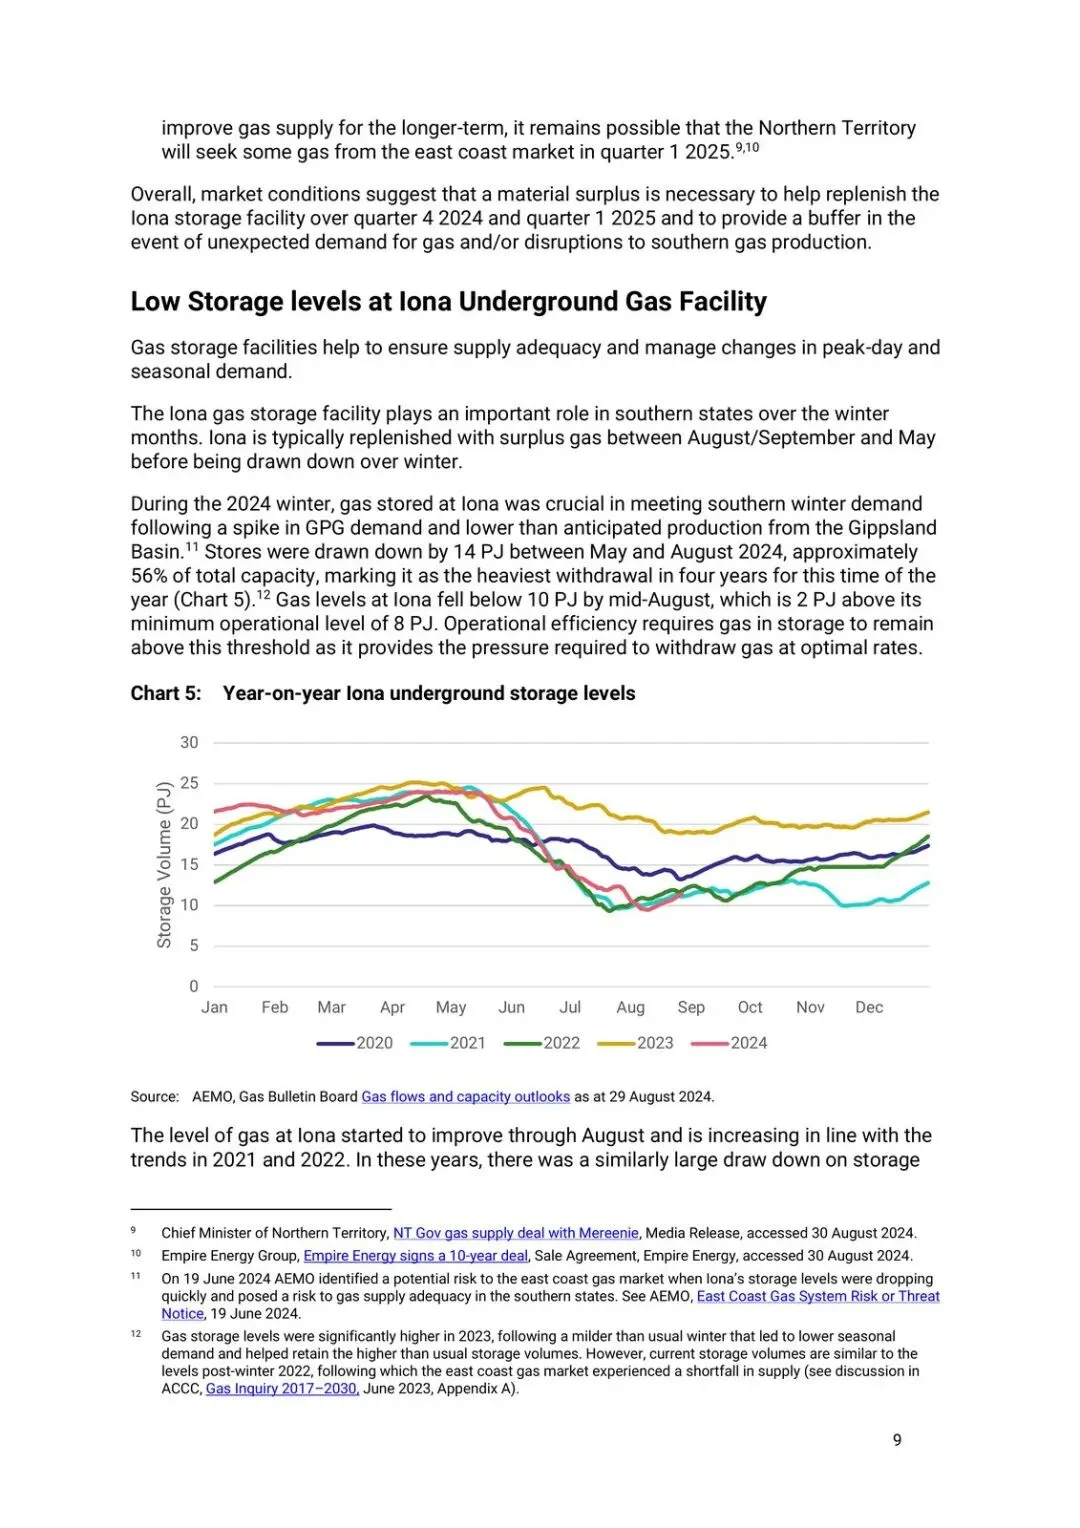
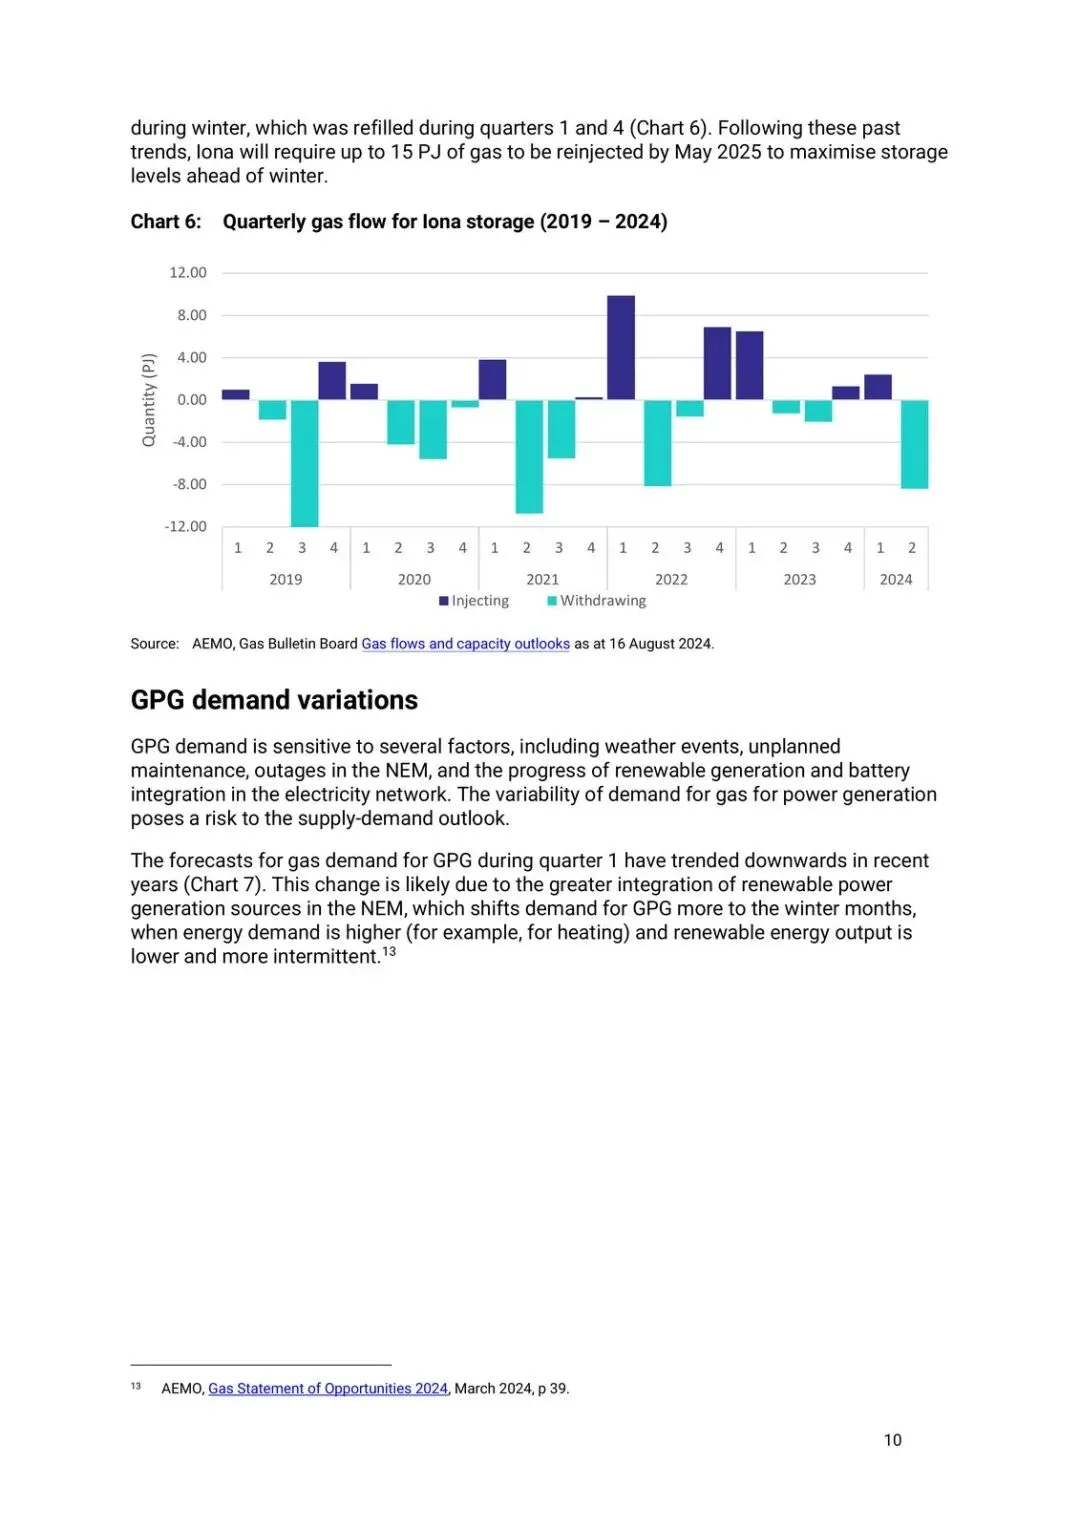
Iona地下库库存偏低。库容薄,一季度补不上,冬天峰值就更吃紧。
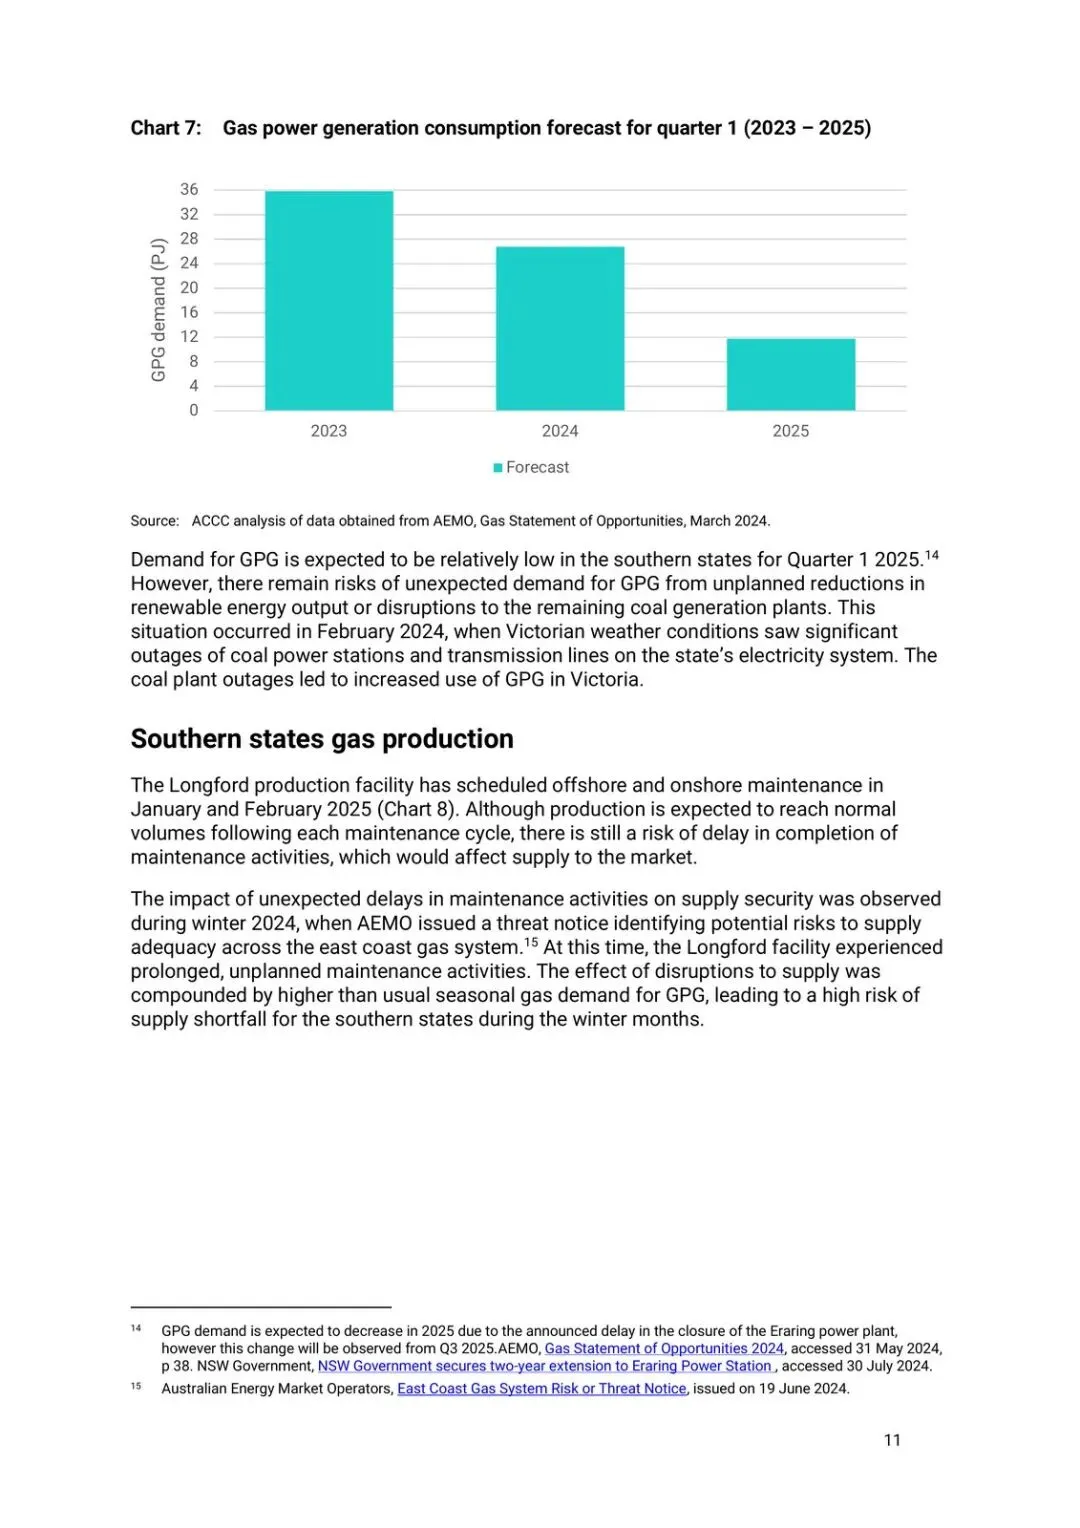
发电用气(GPG)波动大。煤电或电厂故障会把气电一下子拉高——维多利亚已经出现过类似情况。需求端不是一条平滑曲线。
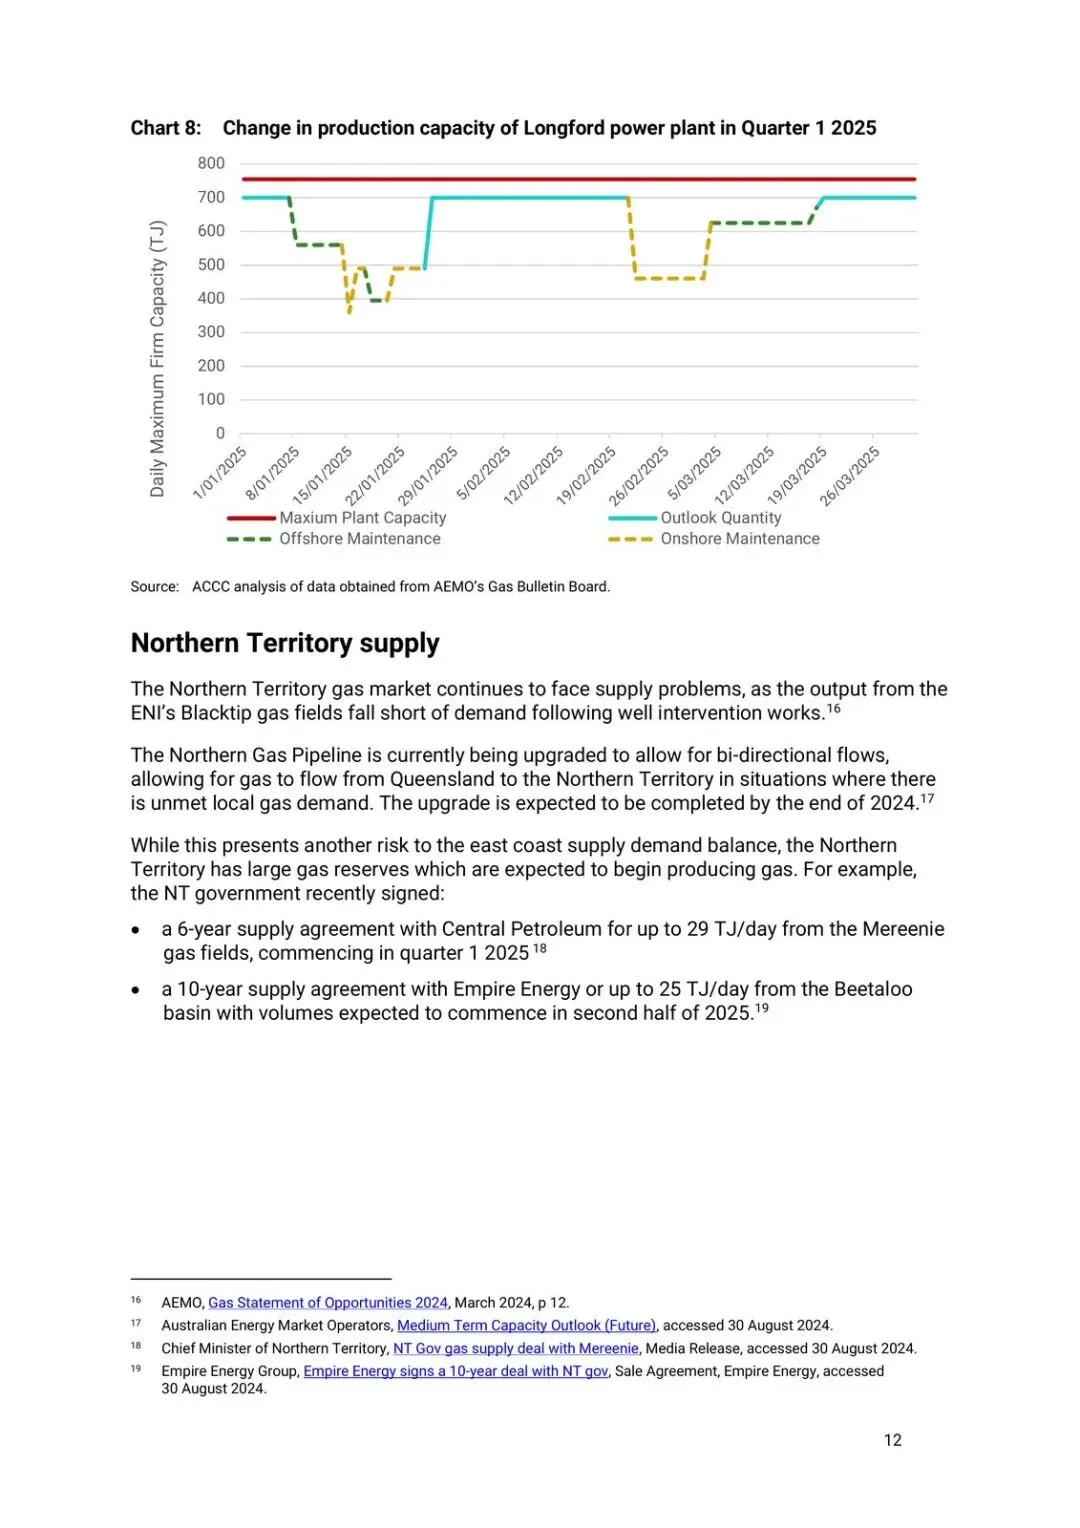
南边生产也不省心。Longford计划在2025年1–2月做海上和陆上检修,完成后产量应回到正常,但工期延误会直接砍供给。2024年冬就有过先例:非计划检修拖长,AEMO发过供给充足性威胁通知,再叠加上高于季节常态的GPG需求,冲击被放大。
北领地供给也被列为风险项。任一环节掉链,账面12–27 PJ都会往下修。
LNG出口商要不要再往国内多锁一点气
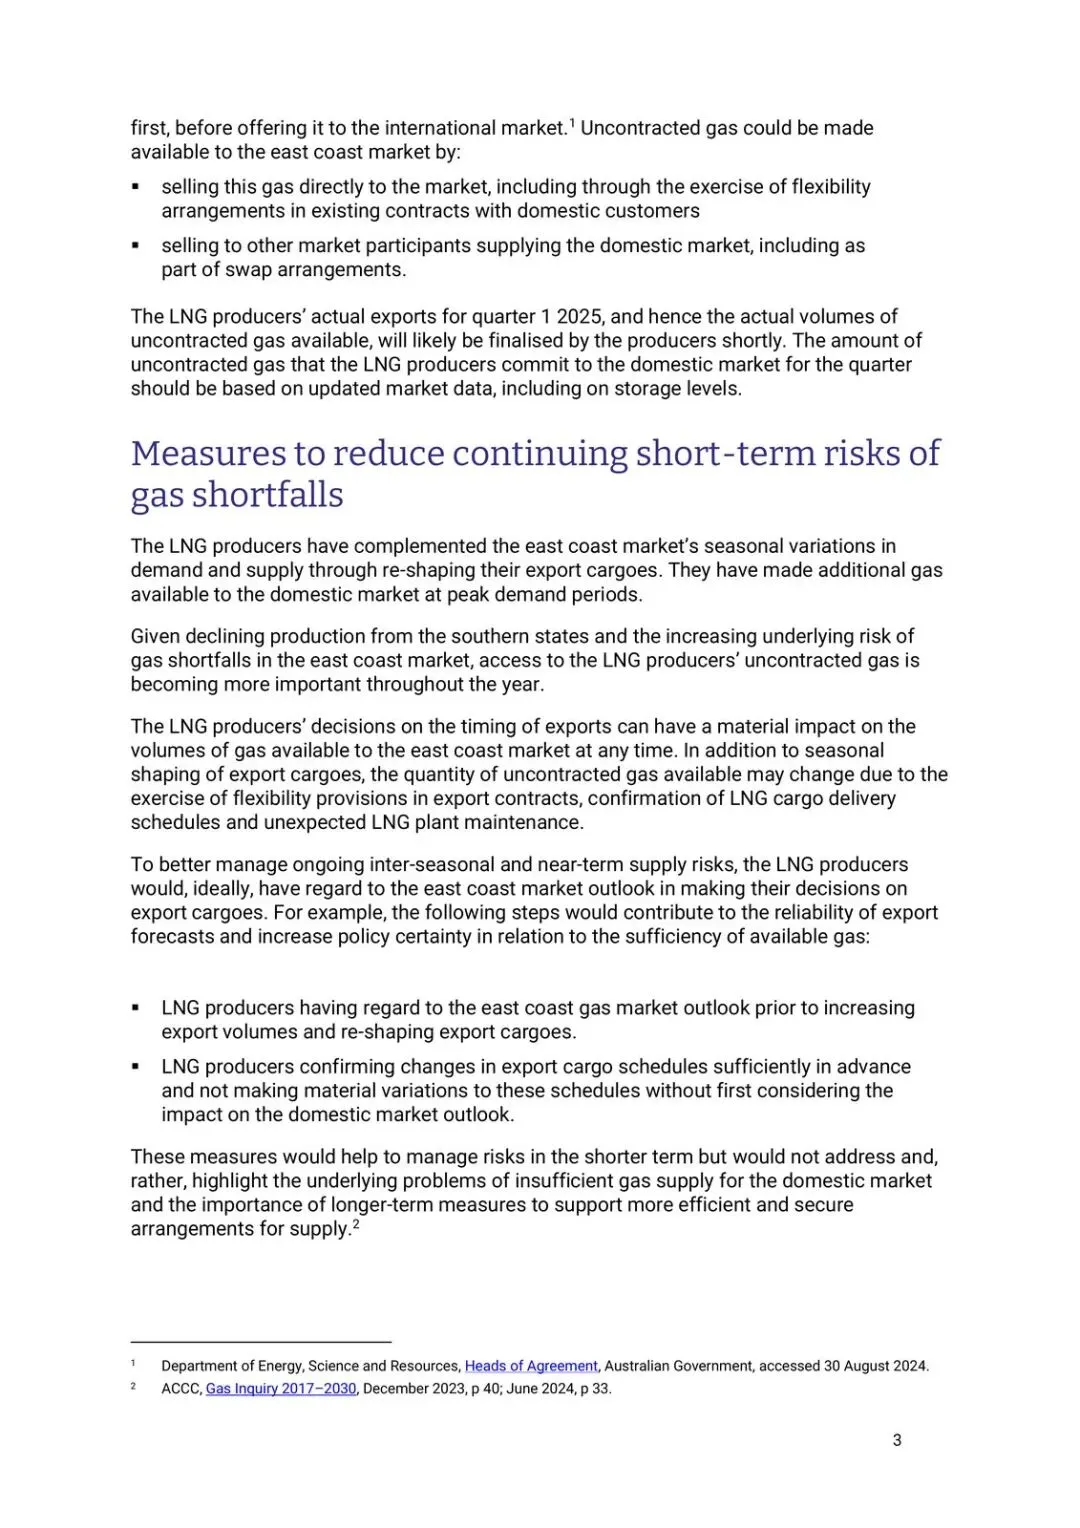
缓解近端风险,材料里的方向很具体:出口商可能需要把更多未签约气承诺给东海岸国内市场;加出口、改货期之前,先看东海岸供需展望;货期变更要尽早确认,重大调整前评估对国内的影响。
这些是短线风险管理,治不了根。材料也点明:国内供给底层不够,还需要更长期、更稳的供给安排。政策侧已有政府与行业的Heads of Agreement框架,但Q1这一季,真正能动的仍是货期和未签约气去向。
观察清单
- Q1实际盈余落在12 PJ附近还是靠近27 PJ:盯未签约气最终出口了多少。
- Iona库存能否在一季度明显回补,而不是带着低库存进冬天。
- Longford 1–2月检修是否按期结束、产量是否回到正常;延误是否再次触发AEMO类供给预警。
- 昆士兰短缺是否被南边盈余+置换有效对冲,跨区流向有没有卡住。
- LNG货期有没有临时加量或大改;改期是否提前披露、是否评估过国内影响。
- GPG需求有没有因煤电/电厂故障异常抬升,把淡季缓冲提前吃掉。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: